Prendre ses plus-values sur Ethereum ou attendre la fin du délai de détention ? Ce que le bond du cours change pour votre fiscalité
L’ether a atteint le 11 septembre 2026 son plus haut niveau depuis fin janvier, et beaucoup se demandent s’il faut vendre maintenant. En Allemagne, la réponse tient d’abord à la date d’achat : nous calculons quelles tranches sont exonérées et lesquelles affichent réellement un gain.


Si vous voulez vendre de l’Ethereum en Allemagne, c’est d’abord la date d’achat qui décide, et seulement ensuite le cours. Si l’achat remonte à plus d’un an, la plus-value reste exonérée en vertu du paragraphe 23 de la loi allemande relative à l’impôt sur le revenu. Dans le cas contraire, elle entre dans le revenu imposable et se voit appliquer votre taux d’imposition personnel. C’est précisément pour cette raison que la question soulevée par le bond du cours du 11 septembre 2026 relève du calendrier plutôt que du graphique : lesquelles de vos unités sont assez anciennes, et lesquelles d’entre elles affichent réellement un gain ? Ce texte fait les deux calculs, à partir du texte de loi, de l’instruction de l’administration fiscale et de notre propre analyse de deux années de cours quotidiens de l’Ethereum.
Ce qui s’est passé le 11 septembre et pourquoi cela devient une question fiscale
Le 11 septembre 2026, l’ether est monté jusqu’à 2 664,81 dollars américains au plus haut de la séance sur la plateforme Kraken. C’était le niveau le plus élevé depuis le 31 janvier 2026, date à laquelle le cours avait atteint 2 710,35 dollars. Mesurée aux cours de clôture quotidiens des mêmes paires, aucune séance intermédiaire n’a clôturé plus haut. Les chiffres proviennent de l’interface publique OHLC de Kraken, consultée le 14 septembre 2026 à 06h40 UTC ; ils décrivent les échanges sur cette seule place et peuvent s’écarter de quelques dollars sur d’autres plateformes.
La moitié de ce mouvement a depuis été rendue. Au même moment de consultation, l’ether cotait environ 2 519 dollars américains et 2 179 euros. Qui lit le titre sur le plus haut de huit mois et en déduit que ses avoirs se situent désormais à ce niveau raisonne sur un cours qui n’a existé que quelques heures. Pour la fiscalité, le point haut ne compte de toute façon pas. Ce qui compte, c’est le cours au moment de votre vente.
L’impulsion est venue des flux entrants dans les ETF américains au comptant sur l’ether. Le fournisseur de données SoSoValue a relevé, pour le 11 septembre, une collecte nette de 216,41 millions de dollars, dont 148,82 millions pour le fonds ETHA de BlackRock ; les ETF Bitcoin enregistraient le même jour leur quatrième journée de décollecte consécutive, à hauteur de 13,29 millions de dollars nets. Ces chiffres sont à porter au crédit du fournisseur de données et ont été rapportés le 12 septembre 2026, notamment par Bitcoin.com News en allemand. Un redéploiement de capitaux institutionnels témoigne d’une demande. Il ne constitue pas une promesse de hausse supplémentaire. La façon dont le marché avait situé le seuil précédent figure dans notre analyse consacrée au test de la moyenne mobile à 200 jours à 2 100 dollars du 19 août 2026.
Combien de temps court le délai de détention sur Ethereum, et quand une vente est-elle exonérée ?
Délai de détention désigne la période séparant l’acquisition de la cession d’un bien. Pour les actifs numériques détenus dans le patrimoine privé, il est d’un an. Le texte du paragraphe 23, alinéa 1, phrase 1, numéro 2 de la loi relative à l’impôt sur le revenu vise les opérations de cession portant sur d’autres biens, lorsque la période entre l’acquisition et la cession n’excède pas un an. Seules ces opérations sont imposables. Tout ce qui a été détenu plus longtemps sort du champ de la disposition, quel que soit le montant du gain.
Le calcul suit les règles ordinaires de computation des délais du code civil allemand : le jour de l’acquisition lui-même ne compte pas, et le délai d’un an s’achève à l’expiration du jour correspondant au jour d’acquisition. Qui a acheté le 13 septembre 2025 pouvait vendre en exonération le 14 septembre 2026. Qui a acheté le 14 septembre 2025 doit attendre le 15 septembre 2026. Une seule journée décide ici de la totalité de la charge fiscale, sous la forme d’un seuil de tout ou rien, sans la moindre gradation proportionnelle.
Ce qui vaut cession
La vente contre des euros n’est pas la seule à déclencher l’examen. L’échange d’ether contre une autre cryptomonnaie ou contre un stablecoin constitue également une cession, tout comme le paiement d’un bien ou d’un service en ether. L’instruction du ministère fédéral allemand des Finances du 6 mars 2025 retient, pour l’échange contre des biens et des services, le prix convenu en euros comme produit de cession et se replie à titre subsidiaire sur le cours du marché. Qui met ses avoirs à l’abri sur un stablecoin pour les reconvertir plus tard a donc déjà déclenché l’opération fiscale et fait courir un nouveau délai d’un an pour les nouveaux avoirs.
La franchise de 1 000 euros : ce qu’elle protège et où elle bascule
Pour les ventes imposables intervenant dans le délai d’un an, il existe une franchise, c’est-à-dire un seuil dont le dépassement rend l’intégralité du montant imposable. Selon le paragraphe 23, alinéa 3, phrase 5 de la loi, les gains restent exonérés lorsque le gain total tiré d’opérations de cession privées au cours de l’année civile s’est élevé à moins de 1 000 euros. Le mot moins doit être pris au pied de la lettre : à 999 euros de gain vous ne payez rien, à exactement 1 000 euros la totalité devient imposable, et pas seulement l’euro excédentaire.
Deux finesses passent régulièrement inaperçues. D’abord, la limite s’applique à l’ensemble des opérations de cession privées de l’année, donc aussi à la vente d’or ou au gain réalisé sur une autre cryptomonnaie. Ensuite, il s’agit d’un montant annuel : qui réalise 900 euros de gain en décembre et 900 euros en janvier reste deux fois en dessous. Qui place les deux dans le même mois de décembre passe au-dessus. Un rapport fiscal tel que celui produit par les prestataires de notre comparatif des logiciels de fiscalité crypto et des suiveurs de portefeuille affiche ce cumul annuel avant la vente, et c’est bien ce qui compte au moment de planifier.
FIFO, méthode du coût moyen, identification individuelle : quels ethers le fisc vend
Qui a acheté au fil des mois ne détient pas une position homogène, mais de nombreuses tranches assorties de dates et de cours d’achat différents. Laquelle d’entre elles est réputée cédée lors de la vente relève de l’ordre d’utilisation. L’instruction du ministère des Finances du 6 mars 2025 place en tête, au point 61, le principe de l’identification individuelle : lorsque l’unité peut être rattachée concrètement, c’est elle qui fait foi. Lorsque cela n’est pas possible, les actifs numériques d’une même dénomination acquis en premier sont réputés cédés pour le calcul du délai, et la méthode du coût moyen s’applique à la valorisation. Par simplification, il est également permis, pour la valorisation, de retenir que les unités acquises en premier ont été cédées en premier. C’est la méthode FIFO, pour first in, first out.
Ce qui est décisif en pratique tient à une phrase du même point : Une approche par portefeuille s’applique. Chaque portefeuille et chaque compte de plateforme est donc considéré isolément. La méthode retenue doit être conservée au sein d’un portefeuille jusqu’à ce que toutes les unités de cette dénomination y aient été intégralement cédées ; ce n’est qu’ensuite, et après une nouvelle acquisition, qu’un changement est permis. Pour des cryptomonnaies portant une dénomination différente dans le même portefeuille, une option distincte existe dans chaque cas.
Ce qui en découle concrètement
L’approche par portefeuille est un levier que beaucoup ignorent. Si les anciens ethers, exonérés, reposent sur un portefeuille matériel et les jeunes, imposables, sur le compte de la plateforme, une vente sur la plateforme n’atteint que les avoirs qui s’y trouvent. Le délai des unités anciennes n’en est pas affecté. À l’inverse, un problème surgit lorsque vous regroupez tout sur une seule adresse : les tranches se mélangent alors, et l’ordre détermine ce qui est vendu. Qui procède à des transferts devrait les documenter ; l’instruction exige expressément, au point 103, une documentation des transferts internes aux portefeuilles aux fins de l’application par portefeuille de la méthode du coût moyen ou de la méthode FIFO.
Calcul à l’appui : quels achats d’Ethereum sont aujourd’hui réellement en gain
Le choix entre vendre et attendre tient à une question rarement posée : la tranche exonérée affiche-t-elle seulement un gain ? Pour cet article, nous avons dépouillé les cours de clôture quotidiens de la paire ether contre euro chez Kraken, consultés le 14 septembre 2026 à 06h40 UTC. La fenêtre de l’interface remonte à 721 séances, soit jusqu’au 24 septembre 2024. Chaque clôture quotidienne a été comparée au cours actuel d’environ 2 179 euros. La méthode est volontairement grossière, suppose un achat à la clôture du jour concerné et laisse les frais de côté.
Le résultat est net. Sur les 355 journées d’achat de la fenêtre allant du 24 septembre 2024 au 13 septembre 2025, c’est-à-dire les journées dont le délai d’un an est aujourd’hui écoulé, 89 seulement se situent sous le cours actuel. Cela représente 25 %. Trois journées d’achat exonérées sur quatre sont donc actuellement en perte. Sur la fenêtre suivante, du 14 septembre 2025 au 13 septembre 2026, dont les achats restent imposables, 225 journées sur 365 se situent sous le cours actuel, soit 62 %.
L’explication tient au parcours du cours lui-même. En septembre 2025, un ether coûtait entre 3 324 et 4 014 euros, la médiane s’établissant à 3 686 euros. Qui a acheté à cette période accuse aujourd’hui un recul d’environ 41 %. Le point bas de la fenêtre est tombé en revanche à l’été 2026, et ces achats avantageux n’ont pas encore douze mois.
Le piège : l’exonération porte le plus souvent sur la tranche en perte
De ces deux séries de chiffres découle une configuration désagréable, qui concerne actuellement beaucoup de portefeuilles. Les unités que vous pourriez vendre en exonération, vous les avez majoritairement achetées cher. Les unités en gain sont majoritairement jeunes, donc imposables. Qui entend qu’il peut vendre en exonération après un an et se tourne pour cela vers la tranche la plus ancienne réalise dans bien des cas une perte, tout en abandonnant l’exonération acquise au prix de douze mois d’attente.
Une perte issue d’une vente exonérée est sans valeur fiscale : ce qui se situe hors du délai d’un an n’est tout simplement pas imposable, ni en gain ni en perte. Une perte constatée dans le délai peut en revanche être imputée, mais de façon étroitement encadrée. Le paragraphe 23, alinéa 3, phrase 7 de la loi n’autorise la compensation qu’à hauteur du gain tiré d’opérations de cession privées de la même année civile ; une déduction sur d’autres revenus est exclue. Selon la phrase 8, le report en arrière sur l’année précédente et le report en avant sur les années suivantes demeurent possibles, là encore uniquement face à des opérations de cession privées.
L’ordre des vérifications avant la vente
Mieux vaut donc suivre un ordre qui commence par le calendrier et ne regarde le cours qu’à la fin. Premièrement : quelles tranches ont plus d’un an, et sur quel portefeuille reposent-elles ? Deuxièmement : quel est le prix de revient de ces tranches, sont-elles en gain ou en perte ? Troisièmement : quel gain tiré d’opérations de cession privées avez-vous déjà réalisé cette année civile, et où vous situez-vous par rapport à la franchise de 1 000 euros ? Ce n’est qu’ensuite que la question du niveau du cours devient utile. Notre rédaction avait posé le même calcul le 24 août 2026 pour le XRP, après une hausse hebdomadaire de 53 % ; la structure de la décision est identique, seuls les chiffres diffèrent.
Ce que coûte réellement une vente dans le délai
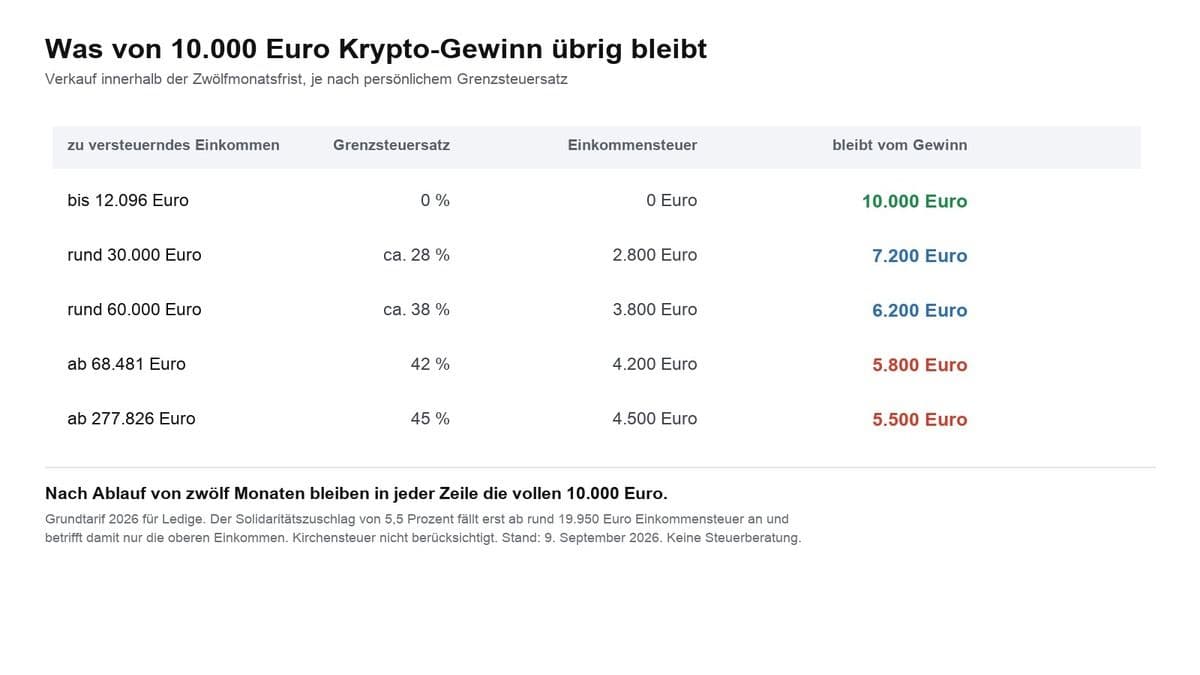
Le gain tiré d’une vente imposable n’est pas soumis au prélèvement forfaitaire de 25 % applicable aux intérêts ou aux dividendes. Il compte comme revenu divers au titre du paragraphe 22, numéro 2, combiné au paragraphe 23 de la loi, entre dans le revenu imposable et se voit appliquer le taux d’imposition personnel, majoré de la contribution de solidarité et, le cas échéant, de l’impôt cultuel. Qui se situe déjà dans la tranche marginale supérieure perd donc nettement plus du quart du gain, tandis que les revenus modestes perdent proportionnellement moins.
Le gain lui-même correspond, selon le paragraphe 23, alinéa 3, phrase 1 de la loi, à la différence entre le prix de cession d’une part et les coûts d’acquisition ainsi que les frais professionnels d’autre part. Les frais de transaction à l’achat comme à la vente réduisent donc le gain imposable, à condition de pouvoir les justifier. Lors d’une vente via une plateforme, les frais figurent sur le relevé ; lors d’une vente depuis votre propre portefeuille, les frais de réseau entrent dans le calcul. Les frais prélevés par les différentes places dépendent fortement du volume et évoluent en permanence.
Staking et prêt : le délai passe-t-il à dix ans ?
Cette inquiétude circule depuis des années sur les forums, et elle repose sur un fondement réel. Le paragraphe 23, alinéa 1, phrase 1, numéro 2, phrase 4 de la loi porte la période à dix ans lorsque l’usage d’un bien génère des revenus au cours d’au moins une année civile. Transposé aux cryptomonnaies, cela signifierait que celui qui met ses ethers en staking ou les prête et encaisse des récompenses devrait attendre dix ans.
L’administration fiscale a levé ce doute. L’instruction du ministère des Finances du 6 mars 2025 indique au point 63, mot pour mot : Pour les jetons de monnaie ou de paiement, la prolongation du délai de cession prévue au paragraphe 23, alinéa 1, phrase 1, numéro 2, phrase 4 de la loi relative à l’impôt sur le revenu ne s’applique pas. Pour l’ether, jeton de monnaie et de paiement, le délai d’un an demeure donc, même si les unités ont produit des revenus dans l’intervalle.
Les récompenses elles-mêmes s’apprécient séparément. Ces produits comptent comme des revenus à part entière, et les unités reçues sont réputées acquises. Un délai d’un an propre court pour elles à compter du jour de leur perception, valorisées au cours du marché à cet instant. Qui perçoit des récompenses de staking chaque semaine accumule ainsi chaque semaine de nouvelles tranches assorties de leurs propres délais. La part de cette récompense que retiennent les différents prestataires a été détaillée par notre rédaction le 12 septembre 2026 pour quatorze prestataires.

Ce que changerait le projet fixant la date butoir au 31 décembre 2026
L’avenir du délai de détention fait actuellement l’objet d’un débat politique. La presse évoque un projet du ministère fédéral des Finances prévoyant une date butoir au 31 décembre 2026 : pour les actifs numériques acquis après cette date, le délai d’un an disparaîtrait, tandis que les avoirs acquis avant elle resteraient soumis au droit en vigueur. Rien de tout cela n’est adopté. Tant qu’aucune loi ne figure au Journal officiel fédéral, le paragraphe 23 s’applique dans sa rédaction actuelle, et c’est selon cette rédaction que vous liquiderez votre vente cette année.
Pour votre décision d’aujourd’hui, cela signifie deux choses. D’abord, une vente avancée uniquement en raison d’une évolution législative possible revient à parier sur un projet. Ensuite, une telle protection des avoirs existants plaiderait justement pour ne pas dénouer les tranches en place, puisqu’un portefeuille de remplacement racheté pourrait relever du nouveau droit. L’évolution du débat depuis l’été a été retracée par notre rédaction le 8 septembre 2026 dans son article consacré à la protection des avoirs et à la date butoir.
Franchise, pertes, passage d’une année à l’autre : les trois leviers
Une fois la décision d’une vente partielle prise, il reste trois grandeurs que vous pilotez vous-même. La première est le moment dans l’année civile. Comme la franchise s’applique à nouveau pour chaque année civile, répartir une vente de part et d’autre du changement d’année peut décaler le gain imposable sur deux exercices et rester deux fois sous le seuil. La deuxième est le portefeuille depuis lequel vous vendez, puisque l’ordre d’utilisation s’applique par portefeuille. La troisième est l’imputation sur des pertes issues d’autres opérations de cession privées de la même année, expressément permise par le paragraphe 23, alinéa 3, phrase 7 de la loi.
Deux éléments, en revanche, ne sont pas des leviers. Changer de plateforme ne modifie en rien le délai, puisque c’est l’acquisition qui compte et non le lieu de conservation. Et un transfert vers une autre adresse vous appartenant ne constitue pas une cession : il ne remet donc pas le délai à zéro et n’y met pas fin ; il peut en revanche compliquer le rattachement des tranches s’il n’est pas documenté.
Les justificatifs nécessaires pour la vente
La charge de la preuve vous incombe. L’instruction du ministère des Finances énumère, aux points 102 et 103, ce que les services fiscaux peuvent réclamer. Y figurent la date d’acquisition, la quantité acquise et la nature de l’opération d’acquisition, les coûts d’acquisition et frais annexes en euros, la date de cession avec la quantité et la plateforme, le produit et les frais de cession en euros, ainsi que le cours de marché retenu et sa source si les échanges n’ont pas eu lieu en euros. S’y ajoutent expressément la documentation de l’ordre d’utilisation retenu par portefeuille et la documentation des transferts entre portefeuilles.
Concrètement, le rapport fiscal n’est pas une formalité administrative rétrospective. C’est la condition qui vous permet de justifier l’exonération d’une tranche ancienne. Qui ne dispose plus de ses justificatifs d’achat de 2021 parce que la plateforme a entre-temps fermé se retrouve sans preuve en cas de doute. Les relevés du compte bancaire d’où l’argent est parti à l’époque rendent souvent service comme justificatif de substitution.
Quand une vente peut valoir la peine malgré l’impôt
L’impôt est un facteur de coût, pas une interdiction. Il existe des cas où une vente imposable constitue la décision la plus raisonnable. Qui rembourse un crédit à taux élevé obtient un rendement certain en le soldant, alors que le cours reste incertain. Qui détient une position unique assez importante pour qu’un recul de moitié touche son projet de vie achète de la tranquillité avec l’impôt. Et qui a besoin d’argent pour une dépense fixe dans quelques mois ne devrait pas le laisser dans un actif qui a oscillé cette année entre 1 405 et 2 881 euros.
À l’inverse, la règle générale consistant à prendre ses plus-values après une hausse coûte cher en Allemagne tant que le délai d’un an court encore. Entre une vente imposable aujourd’hui et une vente exonérée dans quelques mois, c’est près de la moitié du gain qui se joue, à un taux d’imposition personnel de 42 %. Encore faut-il que le cours rapporte cet écart.
Plus-values sur Ethereum et délai de détention : ce qu’il faut en retenir
- Vérifiez les dates d’achat avant les cours. Établissez la liste de vos tranches avec date, quantité et prix de revient par portefeuille, puis marquez celles qui ont plus d’un an. Un rapport fiscal issu du comparatif des logiciels de fiscalité crypto et des suiveurs de portefeuille fournit cette vue en quelques minutes et documente en même temps l’ordre d’utilisation retenu.
- Vendez depuis le bon portefeuille. Choisissez délibérément les avoirs cédés et intégrez les frais de la place dans le calcul ; les conditions diffèrent nettement, et un coup d’œil au comparatif des meilleures plateformes crypto s’impose avant de passer l’ordre.
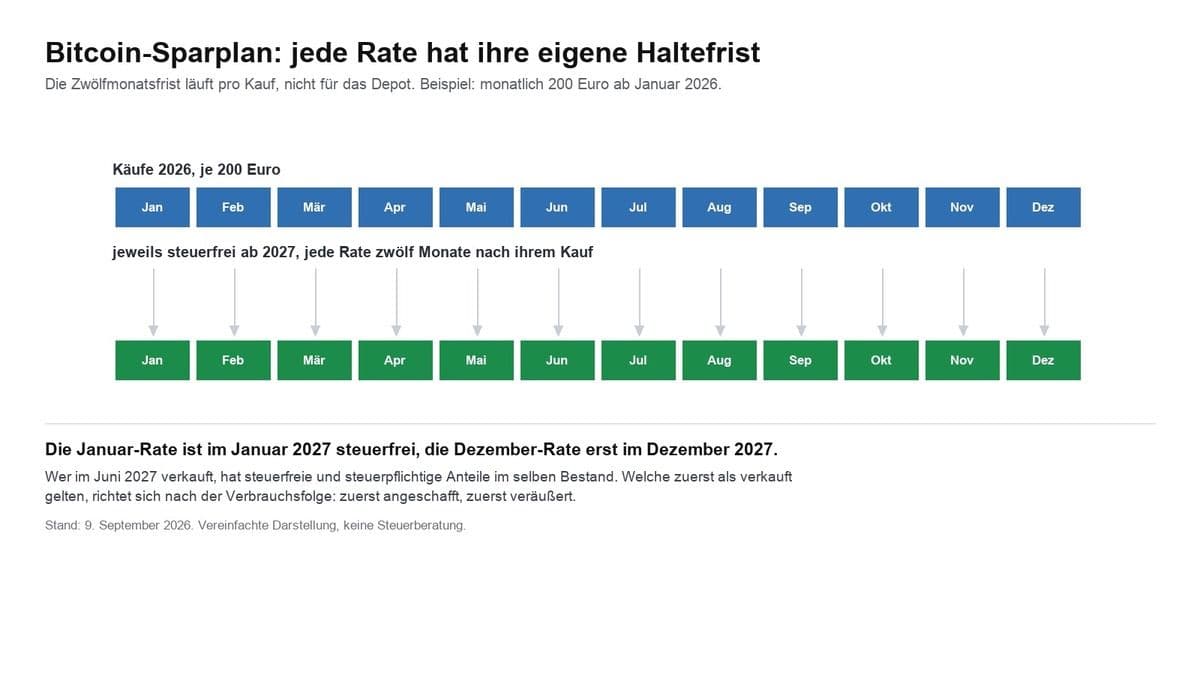
- Laissez courir le reste avec méthode. Qui ne souhaite pas sortir entièrement fixe, pour les avoirs restants, le moment où les prochaines tranches se libèrent et poursuit ses achats de façon ordonnée ; la mise en place d’un achat régulier est présentée dans le comparatif des prestataires de plans d’épargne.
Ce texte décrit l’état du droit à partir du texte de loi et de l’instruction de l’administration fiscale ; il ne remplace pas un conseil fiscal adapté à chaque situation. Qui doit rassembler plusieurs portefeuilles, des revenus de staking et des achats étalés sur plusieurs années s’en sortira à moindre coût avec un conseil fiscal qu’avec une estimation.
Les sources dans leur intégralité : le texte du paragraphe 23 de la loi allemande relative à l’impôt sur le revenu et l’instruction du ministère fédéral des Finances du 6 mars 2025 sur diverses questions relatives au traitement fiscal de certains actifs numériques.
(Au 14 septembre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Vendre ses XRP après 53 % en une semaine : ce que coûte le délai fiscal
- Vente forcée sur une plateforme crypto : quel moment compte pour le délai de détention et ce qu'il faut documenter
- Vendre des bitcoins à un distributeur : la fiscalité en Autriche
- Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
- Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an