
Fiscalité crypto devant le conseil des ministres le 14 octobre : « Les prises de position ne sont possibles que jusqu’au 6 octobre »
Le ministère fédéral allemand des Finances a envoyé l’avant-projet de loi sur la fiscalité des crypto-actifs aux fédérations le 30 septembre 2026, et le conseil des ministres doit décider le 14 octobre. Pour vos avoirs, une date compte avant tout: le 31 décembre 2026.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Le ministère fédéral allemand des Finances a adressé le 30 septembre 2026 aux fédérations professionnelles l’avant-projet de loi sur la nouvelle fiscalité des crypto-actifs. Il porte le titre « Loi portant réforme de l’imposition de certains crypto-actifs détenus dans le patrimoine privé », et il met fin au délai de détention d’un an pour tout ce qui entrera dans votre portefeuille à partir du 1er janvier 2027. Une exception s’applique à vos avoirs actuels, et elle porte une date : ce qui est acquis jusqu’au 31 décembre 2026 reste exonéré après un an de détention.
Le calendrier est serré. Frank Schäffler, député du FDP au Bundestag qui a rendu l’envoi public, a écrit à ce sujet sur X : « Le ministère des Finances a envoyé aux fédérations l’avant-projet de loi sur la fiscalité des crypto-actifs. Le conseil des ministres doit l’adopter le 14 octobre. Les prises de position ne sont possibles que jusqu’au 6 octobre, soit six jours. » Il a assorti son message du 30 septembre 2026 d’un résumé des points clés.
Une date s’inscrit ainsi à votre calendrier, et elle n’a rien à voir avec le cours. Le Bitcoin cote le 2 octobre 2026 autour de 86 300 dollars (CoinGecko), l’Ether autour de 2 750 dollars. Que ces chiffres soient plus hauts ou plus bas dans trois mois ne change rien au fait que le 31 décembre 2026 décide de l’imposition de vos avoirs pour les années à venir.
Ce que contient l’avant-projet de loi sur la fiscalité des crypto-actifs
Un avant-projet de loi est la version d’un texte rédigée par un ministère lui-même, qu’il adresse pour avis aux fédérations concernées avant la décision du conseil des ministres. Ce n’est pas encore une loi et le texte peut évoluer au cours de la procédure, mais il traduit l’intention du ministère en articles.
Le cœur du projet est un reclassement. Les gains tirés de la vente de cryptomonnaies relèvent aujourd’hui des opérations de vente privées de l’article 23 de la loi allemande relative à l’impôt sur le revenu. La règle y veut que celui qui détient au moins un an ne paie aucun impôt sur le gain. À l’avenir, ces gains doivent relever des revenus du capital au titre de l’article 20 de la même loi, et il n’y existe aucun délai de détention.
Le projet désigne le groupe concerné par l’expression « crypto-actifs d’échange ». Sont visés les crypto-actifs qui servent de moyen d’échange et de paiement, donc le Bitcoin, l’Ether et la grande majorité des jetons négociables. Selon les résumés du projet, le ministère compte sur quelque 350 millions d’euros de recettes supplémentaires par an.
Schäffler souligne que rien n’a changé sur le fond par rapport à la version de septembre et que le ministère n’a fait qu’ajouter les chiffres. Il critique nettement le volet des coûts : les coûts pour les citoyens et pour l’économie figurent toujours dans le projet sous la mention « à suivre ».
Article 20 au lieu de l’article 23 : les gains crypto deviennent des revenus du capital
Le glissement de l’article 23 vers l’article 20 paraît technique et constitue le véritable levier. Avec lui, le délai de détention disparaît comme marge de manœuvre, et le système que connaissent les investisseurs en actions et en fonds prend sa place : tout gain réalisé est imposable, quelle qu’ait été la durée de détention de la position.
Cela présente deux faces. Le délai de détention tombe, et cela coûte. En même temps, l’article 20 ouvre l’imputation des pertes au sein des revenus du capital, laquelle se limite aujourd’hui, sous l’article 23, aux opérations de vente privées. Jusqu’où cette imputation ira et si l’abattement forfaitaire pour épargnants s’applique aux gains crypto, le projet le laisse ouvert selon les résumés disponibles. Cela fait partie des points que les fédérations devraient viser dans leurs prises de position d’ici au 6 octobre.
Ce que cela signifie pour les positions en cours
Une position que vous détenez aujourd’hui n’est pas désavantagée rétroactivement par la réforme. Le projet se rattache au moment de l’acquisition, et non au moment de la vente. Un bitcoin acheté en 2024 et vendu en 2029 reste dans l’ancien droit selon la logique du projet. L’élément décisif est donc votre capacité à prouver la date de l’achat. Une documentation propre de vos achats fait la différence entre le maintien des droits acquis et la détresse probatoire, et il existe pour cela des logiciels fiscaux et suivis de portefeuille comparés.
La date butoir du 31 décembre 2026 : quels avoirs conservent le délai de détention
Le maintien des droits acquis signifie qu’un avoir existant reste soumis au droit en vigueur lors de son acquisition. Le projet fixe cette coupure au 31 décembre 2026. Tout ce qui a été acquis ou reçu jusqu’à ce jour conserve le délai de détention d’un an. Tout ce qui s’y ajoute à partir du 1er janvier 2027 relève du nouveau système.
Il en résulte pour vous un problème de calendrier, et aucune question de cours. Qui prévoit de toute façon de constituer une position dispose jusqu’à la fin de l’année de la possibilité de l’acquérir sous l’ancien droit. Qui ne le prévoit pas n’a rien à faire. Une acquisition motivée par la seule date butoir est une décision de placement assortie d’un risque de cours, et ce risque ne disparaît pas parce que la règle fiscale est plus favorable.
La date butoir devient délicate en pratique pour tout ce qui ne ressemble pas à un achat net. Les arrivées issues de récompenses de staking, d’airdrops, d’un échange d’un jeton contre un autre ou d’un transfert entre vos propres portefeuilles exigent une date justifiable. Pour l’échange, la règle est la suivante : le jeton reçu en échange constitue une acquisition dotée de sa propre date, et non la continuation de l’ancienne position.
25 % de prélèvement forfaitaire plus la contribution de solidarité : la nouvelle charge
Pour les acquisitions à partir de 2027, les gains doivent être frappés de 25 % d’impôt sur les revenus du capital, majorés de la contribution de solidarité, selon ce qu’indiquent les résumés du projet. C’est le taux qui s’applique aussi aux intérêts, aux dividendes et aux gains sur actions. L’impôt cultuel s’y ajoute si vous y êtes assujetti.
La comparaison avec la situation actuelle dépend de votre taux d’imposition personnel. Qui vend des jetons détenus moins d’un an acquitte aujourd’hui son propre taux d’impôt sur le revenu sur le gain. Si ce taux dépasse 25 %, le nouveau taux est plus favorable pour les ventes à court terme. Qui détient en revanche plus d’un an ne paie rien aujourd’hui et acquittera demain 25 % majorés des contributions. Pour les détenteurs de long terme, la réforme constitue donc sans ambiguïté une dégradation, et pour les traders actifs plutôt un allègement.
Le staking et le lending deviennent des revenus du capital
Le projet fait aussi entrer les produits du staking et du lending dans les revenus du capital. Le staking consiste à déposer des jetons dans le réseau et à recevoir en contrepartie de nouveaux jetons comme récompense. Le lending consiste à prêter des jetons contre une rémunération.
Aujourd’hui, ces produits sont en règle générale traités comme des revenus divers et frappés au taux personnel, et les jetons reçus ouvrent ensuite un délai de détention propre. Si ces produits migrent vers l’article 20, le même taux leur s’applique qu’aux gains de cession. Qui perçoit régulièrement des récompenses se retrouve ainsi avec une multitude de petites arrivées, chacune dotée de son moment et de sa valeur de cours, et chacune doit être évaluée. La manière dont les prestataires le retracent diffère considérablement. Ce qui est décisif pour vous, c’est de savoir quel décompte annuel votre plateforme vous remet et si chaque arrivée y figure avec sa date et sa valeur de cours.
Retenue de l’impôt par la plateforme à partir de 2028 et la vente sans accord
Le projet n’instaure la retenue automatique de l’impôt par les plateformes qu’à compter de 2028. Jusque-là, l’impôt reste l’affaire de votre déclaration. Ensuite, la plateforme devra retenir et verser l’impôt directement, comme le fait aujourd’hui une banque pour les dividendes.
Un point mérite l’attention : selon les résumés du projet, les plateformes pourraient vendre des jetons sans l’accord du client afin de couvrir l’impôt dû. Qui souhaite voir l’impôt payé en euros depuis le compte de règlement doit donc y maintenir un solde. À défaut, la plateforme puise dans l’avoir. Pour les détenteurs qui s’abstiennent sciemment de toucher à leurs jetons, voilà une mécanique nouvelle, et elle ne concerne que les avoirs déposés sur une plateforme. Quels prestataires relèvent de la surveillance allemande et européenne et comment ils tiennent les comptes de règlement, le panorama des plateformes d’échange comparées le montre.
La base d’imposition de substitution : 50 % du prix de vente sans justificatif d’achat
Une base d’imposition de substitution est une valeur forfaitaire que l’administration retient lorsque la valeur réelle ne peut être prouvée. Le projet prévoit : si le prix d’acquisition ne peut être justifié, 50 % du produit de la vente sont imposés comme gain.
En pratique, cela touche précisément les cas les plus fréquents. Des jetons venant d’une plateforme qui n’existe plus. Des achats de 2017 dont les courriels de confirmation dorment dans une ancienne boîte. Des transferts entre ses propres portefeuilles sans la moindre note. Dans tous ces cas, l’impôt se mesure sur un forfait qui, pour un investissement bien mené, dépasse largement le gain réel.
Le docteur Ingo Heuel, avocat et conseiller fiscal, membre de la commission de droit fiscal de la chambre fédérale des conseillers fiscaux, juge ce forfait trop sévèrement calibré, car des dispositions comparables du droit des revenus du capital retiennent un taux forfaitaire plus bas.
Double imposition du bitcoin versé en salaire : la lacune de l’article 20, alinéa 4b
Heuel a publiquement signalé dans le projet une lacune qui se décrit proprement. L’article 20, alinéa 4b, de la loi allemande relative à l’impôt sur le revenu, tel qu’il est prévu, retient des coûts d’acquisition de zéro euro pour certains crypto-actifs reçus. Une exception expresse pour les jetons dont la valeur a déjà été imposée comme recette fait défaut.
Son exemple rend la conséquence tangible. Celui qui reçoit en salaire des bitcoins d’une valeur de 50 000 euros acquitte l’impôt sur ces 50 000 euros au titre des revenus du travail. S’il vend plus tard les jetons pour 60 000 euros, la lettre du projet conduirait à imposer non pas les 10 000 euros de progression, mais la totalité des 60 000 euros. Les 50 000 euros déjà imposés seraient ainsi saisis deux fois.
Il formule sa demande en peu de mots : ce qui compte comme recette lors de la réception des bitcoins doit être pris en compte comme valeur de départ lors de la vente ultérieure. Seraient concernés tous ceux qui reçoivent des crypto-actifs en contrepartie, donc les salariés dont une part de la rémunération est en jetons, les bailleurs et les indépendants payés en crypto. L’exposé détaillé du cas est publiquement documenté. Que le législateur comble la lacune reste ouvert ; c’est l’un des points qu’une prise de position d’ici au 6 octobre peut aborder.

Six jours pour les prises de position : le calendrier jusqu’à la décision du conseil des ministres
Le déroulé est court. Le 30 septembre 2026, le projet est parti vers les fédérations. Jusqu’au 6 octobre 2026, elles peuvent prendre position. Le 14 octobre 2026, le conseil des ministres doit adopter le projet. Ensuite, le Bundestag et le Bundesrat se saisissent de la procédure, et le texte peut encore y changer.
Six jours pour une prise de position sur une loi fiscale constituent un délai serré, et c’est précisément ce que visent les critiques de Schäffler. Pour vous, investisseur, aucune urgence d’agir ne naît le 6 octobre. Ce qui importe, c’est le 14 octobre : la décision du conseil des ministres transforme un document ministériel en projet de loi gouvernemental, et c’est seulement à ce moment que le 31 décembre 2026 devient à peu près fiable comme date butoir.
Jusque-là, le droit actuel s’applique sans changement. Qui vend maintenant établit son décompte selon l’article 23 de la loi relative à l’impôt sur le revenu, avec le délai de détention et avec le seuil d’exonération qui y figure. La réforme ne produit aucun effet avant son adoption.
Justificatifs d’achat et dates d’acquisition : comment vérifier vos avoirs
La plus grande part du travail que fait naître cette réforme est de la documentation. Cette peine en vaut la peine quelle que soit la forme finale de la loi, car le maintien des droits acquis comme l’évitement du forfait de 50 % dépendent de justificatifs.
Il est judicieux d’exporter l’intégralité des transactions de chaque plateforme que vous avez utilisée, tant que les comptes existent encore. Cela comprend la date d’achat, la quantité, le prix en euros et les frais. Pour les arrivées sur portefeuille, vous avez besoin de l’identifiant de transaction et de la date. Pour les récompenses de staking, chaque arrivée compte individuellement, au cours du jour où elle est reçue.
Là où cela coince en pratique
Trois endroits ressortent d’expérience : les plateformes où vous ne pouvez plus vous connecter, parce que le compte est fermé ou que le prestataire a disparu du marché. Les échanges à l’intérieur d’un portefeuille, qui n’apparaissent dans aucun décompte. Et les jetons reçus d’une personne il y a des années sans le moindre justificatif. Pour ce dernier cas, il n’existe pas de solution propre, sinon un relevé personnel vérifiable que vous présentez à l’administration avec tout le reste.
Savoir si une vente avant la fin de l’année est fiscalement avisée relève du cas par cas et d’aucune règle. Qui porte des pertes en portefeuille compare les deux systèmes l’un contre l’autre avant de vendre, l’ancien et le nouveau. C’est le point où un conseil fiscal vaut davantage que toute liste de contrôle trouvée en ligne.
Réforme de la fiscalité crypto : l’essentiel pour décider
- Sécurisez les dates d’acquisition. Exportez toutes les transactions de toutes les plateformes et notez pour chaque arrivée sur portefeuille la date et l’identifiant de transaction. Sans ces justificatifs, le forfait de 50 % s’applique en cas de doute. Les outils qui rassemblent cela automatiquement figurent dans le comparatif des logiciels fiscaux crypto.
- Enregistrez chaque arrivée de staking séparément. Chaque récompense est une arrivée propre, dotée de sa date et de sa valeur de cours. Vérifiez quel décompte votre prestataire livre en fin d’année et comparez-le avec le panorama des plateformes de staking.
- Vérifiez le compte de règlement et la surveillance. À partir de 2028, la plateforme devra retenir l’impôt et pourra vendre des jetons sans accord si aucun solde en euros n’est disponible. Qui veut l’éviter maintient un solde et choisit un prestataire sous surveillance européenne parmi les plateformes d’échange réglementées.
(Au 2 octobre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur la réforme de la fiscalité crypto
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Délai de détention des cryptos pour le bitcoin : « Cela reste à voir sur le fond », dit le ministère des Finances
- Délai de détention des cryptos : le conseil des ministres n’a pas tranché, le 31 décembre reste la date clé
- Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
- Délai de détention crypto : sans justificatif d'achat, la retenue dépasse dix fois l'impôt dû
- Délai de détention et protection des acquis : pourquoi le 31 décembre 2026 devient la date butoir de l'avant-projet allemand
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
26 septembre 2026 02:21

Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
Un député CDU au Bundestag est formel : le contrat de coalition ne garantit pas le maintien du délai de détention d’un an pour les cryptoactifs. Ce que cela implique pour vos acquisitions avant la date butoir prévue du 31 décembre 2026.
19 octobre 2026 23:45
GmbH crypto en Allemagne : 25,6 % d’impôt dès la première vente, zéro à titre privé après un an : ce qui compte maintenant
Une GmbH crypto paie de 25,6 à 33,3 % sur chaque plus-value, dès le premier jour. À titre privé, la même plus-value reste exonérée après un an. Nous chiffrons les deux voies et montrons où la société l’emporte malgré tout.
12 août 2026 10:14
Bitcoin et dividendes en Autriche : comment fonctionne la compensation
Une moins-value en bitcoin peut-elle compenser des dividendes ? Voici comment fonctionne la compensation des pertes en Autriche et quand une déclaration s'impose.
7 septembre 2026 08:24

Le délai de détention crypto doit finalement disparaître : un projet distinct vise les achats à partir de 2027
Correctif du 8 octobre 2026 : la loi de réforme de l’impôt sur le revenu 2027, adoptée par le conseil des ministres allemand le 2 septembre, ne traite pas des crypto-actifs. Il n’en découlait pas que le délai de détention soit maintenu. Un avant-projet distinct du ministère fédéral des Finances, daté du 30 septembre, le supprimerait pour tout ce qui est acquis après le 31 décembre 2026. Le conseil des ministres doit se prononcer le 14 octobre.
23 septembre 2026 11:28
Fiscalité des airdrops : quand les jetons gratuits sont imposables en Allemagne
Savoir si vous devez déclarer un airdrop tient à une seule question : avez-vous fait quelque chose pour ces jetons ? Ce guide parcourt les deux cas, la valorisation au cours du marché et les justificatifs que l'administration fiscale exige depuis la période d'imposition 2025.

16 mai 2024 10:51
La SURPRISE du Bitcoin BTC: Pourquoi le prix du Bitcoin AUGMENTE?
Pourquoi le prix du Bitcoin BTC augmente maintenant, est-ce à cause du rapport sur l'inflation du mois d'avril? À quoi faut-il s'attendre pour la prochaine période?
19 septembre 2026 17:28
Minage de cryptomonnaies et fiscalité : quand le fisc qualifie votre minage d'activité commerciale
Qui mine des crypto-actifs perçoit des revenus imposables dès la première récompense ; selon le ministère fédéral des Finances, le minage n'est jamais une gestion de patrimoine privé. Ce guide suit les numéros marginaux de la circulaire pour montrer quand votre minage devient commercial et ce que vous pouvez déduire.
9 septembre 2026 17:24
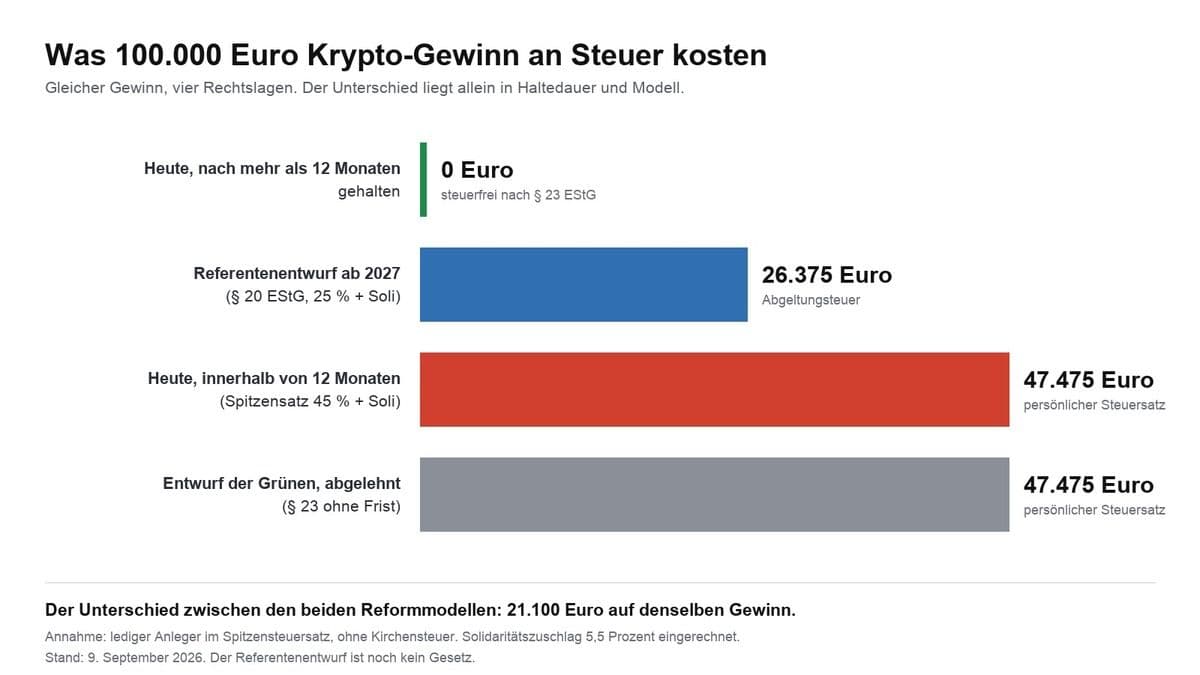
Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
Les plus-values crypto sont exonérées après douze mois ; avant, c'est votre taux personnel, jusqu'à 45 %. Ce qui déclenche l'impôt, comment se calcule le délai de détention, ce qu'il advient du staking et des pertes, et ce que l'avant-projet changerait à partir de 2027.
2 octobre 2026 05:39

Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.
7 octobre 2026 17:31
Cours du Shiba Inu à 0,00000538 dollar, 8,6 % de baisse en un jour : le délai d’un an décide de la vente
Le Shiba Inu perd 8,6 % mercredi après-midi et se tient à 0,00000538 dollar. En Allemagne, l’intérêt d’une vente dépend moins du graphique que de la date d’achat de chaque tranche, car c’est elle qui commande le délai d’un an.
9 octobre 2026 14:22

Fiscalité du bitcoin : un an après le sommet de 126 080 dollars, ce qui compte pour vos pertes
Le bitcoin s'échange vendredi matin à 82 558 dollars, soit 34,5 % sous un sommet historique vieux d'un bon an. Pour qui a acheté à l'époque, l'échéance du délai d'un an n'emporte pas seulement l'espoir d'un rebond rapide : la valeur fiscale de la perte disparaît avec elle.

20 octobre 2026 14:33
60,6 % de baisse en douze mois et seulement 12e rang : comment vérifier la date anniversaire de votre achat
Le dogecoin a perdu 60,6 % en douze mois, plus du double du bitcoin, et ne pointe plus qu’au 12e rang par capitalisation. Pour un investisseur en Allemagne, le calendrier compte davantage que le prochain seuil : la date anniversaire de l’achat décide si une plus-value reste exonérée et si une moins-value compte encore.
6 octobre 2026 23:27

Le délai de détention des cryptos devant la commission des pétitions le 12 octobre : ce qui compte maintenant
La commission des pétitions du Bundestag examine le délai de détention des cryptos le lundi 12 octobre 2026 à partir de 12 heures, en séance publique, avec des représentants du gouvernement fédéral pour répondre aux questions. Deux jours plus tard, le conseil des ministres doit se prononcer sur l'avant-projet qui supprime le délai d'un an pour les achats à partir de 2027.
8 septembre 2026 02:20

Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
Rétrospective au 27 septembre 2026 : le délai de signature de la pétition 201716 du Bundestag, qui demande le maintien du délai de détention d’un an pour les cryptoactifs, a expiré le 15 septembre 2026. Cet article explique ce qui a pris fin ce jour-là, comment la commission des pétitions poursuit et pourquoi aucun investisseur ne doit vendre pour autant.
20 octobre 2026 11:21
Coinbase convertit l'USDT et le DAI en USDC le 30 octobre : l'échange relance le délai de détention d'un an
Le 30 octobre, Coinbase convertira en USDC les soldes résiduels d'USDT, de DAI et de PYUSD détenus dans l'Espace économique européen. L'échange vaut cession au sens de l'article 23 de la loi fiscale allemande, et le délai d'un an repart pour le nouveau solde.
17 octobre 2026 17:32
Convertir du bitcoin en WBTC relance-t-il le délai de détention d'un an ?
Convertir du bitcoin en WBTC déclenche selon une lecture une opération de cession privée et fait repartir le délai d'un an. Selon l'autre, l'opération reste neutre fiscalement : ce que dit la loi, ce que le ministère laisse ouvert et les justificatifs qui comptent dans les deux cas.
7 octobre 2026 17:19
Prévision du cours XRP, 1,4445 dollar et un début de cotation XRPN reporté : ce qu’il faut surveiller
Le XRP se tient à 1,4445 dollar le 7 octobre, 4,4 % sous la veille. Trois rendez-vous marquent la semaine : le début de cotation du XRPN le 12 octobre, l’audition sur le délai de détention le même jour et le conseil des ministres le 14 octobre.

2 octobre 2026 23:20
Dogecoin passe sous 0,093 dollar : le fonds BWOW convertit tous ses DOGE en liquidités le 14 octobre
Le Dogecoin coûte 0,0914 dollar vendredi soir et a perdu 3,4 % en 24 heures. Le 14 octobre, le fonds américain BWOW vend l’intégralité de sa position, et le même jour le conseil des ministres allemand examine la réforme de la fiscalité crypto.
24 septembre 2026 17:14
Le Bitcoin Cash cède 5,5 % après une semaine à 50 % : parcours d'achat, effet de levier et délai de détention à vérifier
Le Bitcoin Cash recule à 335,19 dollars le 24 septembre 2026, après une progression de près de 50 % en sept jours. La hausse a été déclenchée par l'annonce du CME du 22 septembre ; ce qui en découle pour le parcours d'achat, l'effet de levier, le délai de détention et la conservation est exposé ici.
22 septembre 2026 11:15

Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
Circle a lancé le 21 septembre 2026 des crédits garantis par des bitcoins déposés. En Allemagne, le détour par le jeton cirBTC constitue très probablement un échange, et un échange remet à zéro votre délai de détention d'un an.
21 août 2026 14:42
Déduire une perte totale en crypto : quand le fisc reconnaît des jetons sans valeur
Un jeton effondré ne réduit votre impôt qu’à partir du moment où vous le cédez réellement. Ce qui s’applique au délistage, à l’insolvabilité d’une plateforme et aux avoirs sans valeur, et comment imputer vos pertes.
14 septembre 2026 11:26
Prendre ses plus-values sur Ethereum ou attendre la fin du délai de détention ? Ce que le bond du cours change pour votre fiscalité
L’ether a atteint le 11 septembre 2026 son plus haut niveau depuis fin janvier, et beaucoup se demandent s’il faut vendre maintenant. En Allemagne, la réponse tient d’abord à la date d’achat : nous calculons quelles tranches sont exonérées et lesquelles affichent réellement un gain.
11 octobre 2026 20:27
Échange en stablecoins : la France prépare l’impôt que l’Allemagne applique déjà
Échanger du bitcoin contre un stablecoin ne coûte aujourd’hui aucun impôt en France. Cela doit changer à partir de 2027, la commission des finances de l’Assemblée nationale ayant donné son accord. En Allemagne, un tel échange est imposable depuis longtemps, avec une conséquence que beaucoup négligent : le délai de détention repart à zéro.
10 août 2026 22:18
Vendre des bitcoins à un distributeur : la fiscalité en Autriche
Vendre des bitcoins contre des espèces à un distributeur : quand l’impôt de 27,5 % s’applique en Autriche et quels justificatifs conserver.
16 septembre 2026 14:22

Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
Les pertes sur cessions de cryptomonnaies atterrissent dans un compartiment étanche et ne s’imputent que sur des plus-values de même nature. L’avant-projet pour 2027 déplace les gains futurs dans un autre compartiment : voici ce que cela change pour votre report constaté et ce que dit votre avis d’imposition.
15 octobre 2026 23:16
Le NEAR gagne 9 % et les longs paient sur 74 des 86 marchés perp : ce que cela change pour vos cryptos
Le NEAR cote environ 5,26 dollars le 15 octobre 2026 et gagne 9,25 %, quand le bitcoin ne progresse que de 0,96 %. Notre propre relevé de 86 marchés perpétuels montre que le côté acheteur paie pour sa position sur 74 d'entre eux.
Vous pourriez aussi aimer