Vendre son bitcoin à perte et le racheter aussitôt : ce que cela fait à votre délai de détention
L'Allemagne ne connaît pas de règle de wash sale : la perte reste déductible même en cas de rachat immédiat. Le rachat fait toutefois repartir de zéro le délai d'un an pour chaque nouvelle unité.

Celui qui vend une position en bitcoin en moins-value pour utiliser la perte sur le plan fiscal, puis rachète la même quantité peu après, déclenche deux opérations à la fois en Allemagne. La perte est réalisée et reste déductible. Pour la quantité rachetée, le délai de détention d'un an repart en même temps intégralement à zéro. C'est précisément là que réside le prix de cette décision, et il tient à une seule date : celle de l'acquisition des nouvelles unités.
L'occasion en est la chute des cours de cette semaine. Le 17 septembre 2026, le bitcoin cotait 76 555 dollars, soit 66 712 euros, et l'ether 2 453 dollars et 2 138 euros. Ces valeurs ont été relevées le jour même par cryptoticker.io via l'interface de prix publique de CoinGecko. Beaucoup de positions ouvertes au cours de l'année écoulée sont donc en moins-value, et la question de prendre la perte pour revenir aussitôt se pose ces jours-ci simultanément dans un très grand nombre de portefeuilles allemands.
Vendre à perte et racheter : ce qui se passe vraiment sur le plan fiscal
En Allemagne, les cryptoactifs sont considérés comme d'autres biens économiques. Leur vente relève donc de la cession privée au sens du paragraphe 23 de la loi relative à l'impôt sur le revenu, et non du prélèvement forfaitaire. Cela ressemble à une subtilité, mais tout le reste en découle.
Une cession privée est une vente intervenant dans l'année qui suit l'acquisition. Le gain correspondant est imposé au taux personnel d'impôt sur le revenu, et la perte correspondante est en contrepartie imputable. Celui qui vend après l'écoulement de l'année reste exonéré, et ce dans les deux sens : le gain échappe à l'impôt, mais la perte reste tout aussi inopérante.
Cette seconde moitié est régulièrement oubliée. Une position achetée il y a dix-huit mois et affichant aujourd'hui 30 % de moins-value ne porte plus aucune perte fiscalement utilisable. Cette position est sortie du délai. Une vente n'apporte alors rien d'autre que de la liquidité.
Les trois données nécessaires pour chaque lot
Pour chaque lot pris isolément dans votre portefeuille, trois éléments comptent : la date d'acquisition, le coût d'acquisition et la quantité. La date d'acquisition indique si le délai d'un an court encore. Le coût d'acquisition indique s'il existe seulement une perte. La quantité indique combien vous pouvez en déplacer sans toucher aux autres lots. Un logiciel fiscal crypto avec suivi de portefeuille vous affiche ces trois valeurs séparément pour chaque achat ; sans elles, la décision de vendre à perte ne peut pas être prise proprement.
Le délai d'un an du paragraphe 23 : pourquoi le rachat lance une nouvelle horloge
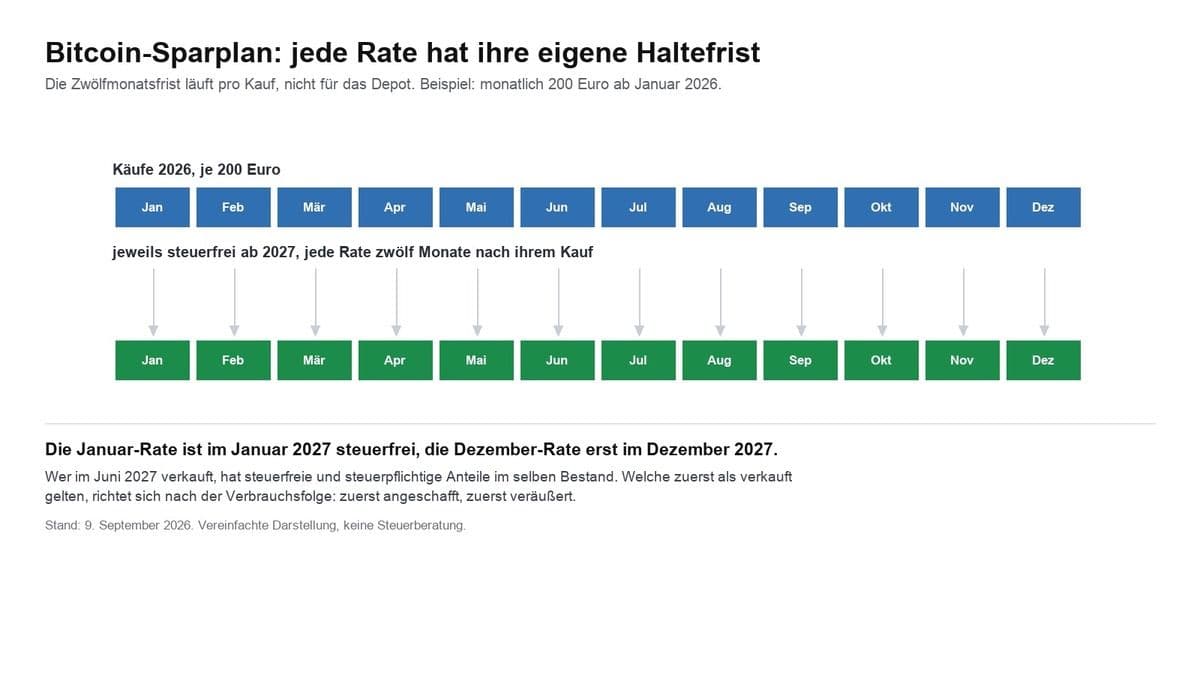
Le délai de détention est la période qui sépare l'acquisition de la cession d'une unité déterminée. Ce délai s'attache à l'unité, non à la cryptomonnaie ni au compte. Chaque achat lance sa propre horloge.
Il en découle le point central de cet article. Si vous vendez aujourd'hui 0,3 bitcoin acheté en janvier 2026 et que vous rachetez 0,3 bitcoin dix minutes plus tard, vous n'avez pas rétabli la même position. Vous détenez une position nouvelle, assortie d'une nouvelle date d'acquisition. Les huit mois de détention antérieurs ne sont pas transférables ; ils ont été consommés par la vente. La nouvelle unité ne deviendra exonérée qu'en septembre 2027.
Sur une position qui n'a de toute façon que quelques semaines, cela ne coûte presque rien. Sur une position qui aurait atteint la barre de l'année dans trois mois, cela coûte ces trois mois plus douze de plus. Voilà le vrai calcul, et il donne un résultat différent pour chaque lot.
Existe-t-il en Allemagne une règle de wash sale comme aux États-Unis ?
Non. En droit fiscal américain, un wash sale est une vente à perte dans laquelle le même titre, ou un titre largement équivalent, est racheté dans les trente jours précédant ou suivant la vente. La section 1091 de l'Internal Revenue Code refuse dans ce cas la déduction de la perte ; celle-ci est à la place intégrée au coût d'acquisition de la nouvelle position.
Le droit allemand de l'impôt sur le revenu ne connaît pas d'équivalent pour les cessions privées. Le paragraphe 23 ne comporte aucun délai de carence pour revenir sur le marché, et aucune disposition ne reporte la perte dans le nouveau coût d'acquisition. La perte demeure là où elle est née, dans l'année de la vente.
Quiconque lit des guides américains ou utilise un outil fiscal international devrait connaître cette différence avant d'en tirer des règles pour l'administration fiscale allemande. Le délai de trente jours qui revient régulièrement dans de tels textes n'a aucune portée pour une déclaration allemande.
Le paragraphe 42 du code fiscal et le rachat le jour même : ce qu'a jugé la Cour fédérale des finances
Reste l'objection que les administrations soulèvent parfois dans de tels cas : l'abus de droit. Selon le paragraphe 42 du code des impôts allemand, il est constitué lorsqu'un montage juridique sert pour l'essentiel à obtenir un avantage fiscal non prévu par la loi.
Il existe une décision topique, et elle porte précisément sur la disposition examinée ici. Par un arrêt du 25 août 2009, référencé IX R 60/07, la Cour fédérale des finances a jugé qu'il n'y a pas d'abus de droit lorsqu'un contribuable vend des titres à perte dans le délai d'un an et rachète le même jour des titres de même nature et en même nombre à un autre cours. Vente et rachat doivent, selon la Cour, être appréciés comme des opérations distinctes. Le litige portait sur une cession privée au sens du paragraphe 23, soit la norme même dont relèvent aujourd'hui les cryptoactifs.
L'arrêt a été rendu à propos d'actions et non de cryptoactifs, et il ne vaut pas blanc-seing. Il constitue néanmoins la prise de position de la plus haute juridiction la plus proche de cette configuration, et il conforte l'idée que le retour sur le marché, en tant que tel, ne met pas la perte en péril. Qui veut une certitude complète fait examiner son cas par un conseiller fiscal avant la déclaration ; un rescrit de l'administration est la seule voie vers une véritable sécurité juridique au cas par cas.
FIFO : pourquoi le bitcoin racheté se retrouve en fin de file
FIFO signifie first in, first out et implique que l'unité acquise en premier est réputée cédée en premier. Pour les cryptoactifs, le ministère fédéral allemand des Finances a précisé cet ordre de consommation dans sa circulaire du 6 mars 2025, en même temps que les obligations de conservation et de coopération qui s'y rattachent. La circulaire porte la référence IV C 1 - S 2256/00042/064/043 et remplace la version de mai 2022. Elle est consultable publiquement auprès du ministère fédéral des Finances.
Concrètement : vos achats forment une file, classés par date. Quand vous vendez, on dégarnit par l'avant. Le rachat se place en fin de file.
Il en naît un piège qui se referme particulièrement souvent en période de baisse. Les unités placées en tête de file sont les plus anciennes, donc souvent celles dont la détention est la plus longue et la situation fiscale la meilleure. Qui déclenche une vente partielle pour réaliser une perte atteint d'abord, selon FIFO, exactement ces anciennes unités, lesquelles ne sont d'ailleurs pas nécessairement en moins-value. Une vente à perte qui frappe le mauvais lot produit un gain imposable au lieu d'une perte utilisable.
Comment les distinguer en pratique
Le texte de la loi se lit dans la version intégrale du paragraphe 23 de la loi sur l'impôt sur le revenu. L'ordre de consommation ne se pilote proprement que si les avoirs sont tenus séparément par portefeuille et par compte de plateforme, car l'examen s'opère en principe, selon la circulaire, au niveau de chaque portefeuille ou de chaque compte. Qui détient la même cryptomonnaie sur trois plateformes dispose de trois files distinctes et non d'une seule. Les formats d'export varient sensiblement d'une plateforme à l'autre ; un coup d'œil à notre comparatif des plateformes crypto vaut la peine avant de planifier une vente à perte répartie sur plusieurs comptes.
Le prix du rachat : quand vous échangez un lot presque exonéré contre une perte
La décision se ramène à une question : qu'est-ce qui vaut le plus, la perte aujourd'hui ou la durée de détention restante ?
Pour un lot vieux de deux mois seulement, la réponse est le plus souvent claire. Dix mois de délai restant représentent une mise modeste, et la perte produit son effet immédiatement. Pour un lot de onze mois, l'image s'inverse. Un mois le sépare de l'exonération ; un rachat le ramène à douze mois et allonge de onze mois la période pendant laquelle un gain ultérieur serait imposable.
S'y ajoute un point qui se perd facilement dans le calcul : une perte ne vaut quelque chose que si un gain provenant d'une cession privée lui fait face la même année ou une année suivante. Les pertes relevant du paragraphe 23 tombent dans une corbeille d'imputation qui leur est propre. Elles ne s'imputent ni sur des salaires, ni sur des revenus locatifs, ni sur des revenus de capitaux tirés d'actions. Qui n'attend pas de gains correspondants réalise une perte qui restera inutilisée pendant des années. Nous avons exposé en détail la mécanique de cette imputation et les délais dans notre article sur les pertes crypto avant l'expiration du délai d'un an du 9 septembre 2026.
Le seuil de 1 000 euros : à partir de quand la vente à perte est rentable
Un seuil d'exonération est une limite dont le dépassement rend imposable la totalité du montant, et non la seule fraction excédentaire. Pour les cessions privées, il s'élève à 1 000 euros de gain total par année civile.
Pour la décision de rachat, cela signifie deux choses. Si votre gain annuel tiré de cessions privées reste de toute façon sous le seuil, une perte réalisée en plus est fiscalement sans valeur, faute de quelque chose à réduire. Et inversement : si vous vous situez juste au-dessus du seuil, une vente à perte ciblée peut ramener le gain total sous 1 000 euros et rendre ainsi le montant entier exonéré. C'est le seul cas où une vente à perte rapporte par saut et non seulement au prorata.
Protection des acquis au 31 décembre 2026 : ce qu'un rachat l'an prochain pourrait changer
Un avant-projet relatif à l'imposition future des cryptoactifs est sur la table ; il prévoit un passage au prélèvement forfaitaire à compter de 2027 et une protection des avoirs acquis auparavant. Il s'agit d'un projet et non du droit en vigueur : rien n'est adopté, et la date butoir peut être décalée ou disparaître entièrement.
Mais si les choses se confirment, la date d'acquisition prend une seconde signification, au-delà du délai d'un an. Les unités que vous rachetez aujourd'hui auraient été acquises avant la date butoir. Celles que vous ne rachèteriez qu'en janvier ne le seraient pas. Qui envisage de toute façon une vente à perte suivie d'un rachat dispose ainsi d'un argument pour ne pas la repousser à l'année suivante. Nous avons rassemblé l'état du projet et les points ouverts dans notre article sur le délai de détention et la protection des acquis du 8 septembre 2026.
L'ordre des certitudes reste essentiel : le délai d'un an s'applique aujourd'hui et il est la loi. La protection des acquis est une attente. Une décision qui ne repose que sur l'attente tient sur une seule jambe.
 Comparatif des plateformes crypto
Quels justificatifs l'administration veut voir pour la perte et le rachat
La circulaire du 6 mars 2025 a resserré nettement les obligations de conservation et de coopération par rapport à la version précédente. Pour une vente à perte suivie d'un rachat, cela signifie concrètement : les deux opérations doivent être justifiables séparément, avec la date, la quantité, le cours et la plateforme.
En pratique, il vous faut l'export des transactions de la plateforme pour la vente et pour le rachat, chacun horodaté. Si la position provient d'un portefeuille personnel, s'y ajoute la preuve de son origine. Un relevé qui ne montre l'avoir qu'en cumul ne suffit pas, puisque le délai d'un an s'attache au lot pris isolément.
L'erreur la plus difficile à corriger
Exportez les données sans tarder. Qui constate, après un retrait de cotation, une fermeture de compte ou un changement de prestataire, que l'historique n'est plus accessible a perdu la preuve et, avec elle, la perte. Le risque n'est pas théorique : ces dernières semaines seulement, plusieurs plateformes ont fixé des délais pour retirer les avoirs, au terme desquels l'interface du compte n'était plus accessible.
Trois cas du repli actuel passés au calcul
Les montants qui suivent sont des exemples chiffrés librement choisis et non une prévision de cours. Les cas montrent seulement comment les paramètres interagissent.
Cas un, lot récent en moins-value. Achat en juillet 2026 pour 8 000 euros, valeur actuelle 6 400 euros. Perte de 1 600 euros, délai restant d'environ dix mois. Une vente suivie d'un rachat immédiat réalise la perte et remet l'horloge à douze mois. Celui qui dispose la même année de gains tirés d'autres ventes crypto y gagne nettement.
Cas deux, lot ancien à quelques encablures de la ligne d'arrivée. Achat en octobre 2025 pour 10 000 euros, valeur actuelle 8 500 euros. La perte de 1 500 euros est réelle, mais le délai expire dans quelques semaines. Un rachat échange une exonération presque acquise contre une perte qui ne sert à quelque chose que s'il existe suffisamment de gains imputables. Dans la plupart des portefeuilles, attendre est ici la variante la plus tranquille.
Cas trois, lot hors délai. Achat en février 2025, valeur actuelle nettement inférieure. Fiscalement, la vente ne produit rien, ni gain ni perte utilisable. Une vente relève ici d'une pure décision d'investissement, sans effet fiscal. Nous avons déroulé une configuration comparable du côté des plus-values pour les plus-values Ethereum et le délai de détention le 14 septembre 2026.
Perte en bitcoin et rachat : ce qu'il faut retenir
- Triez d'abord par date d'acquisition, pas par cours. Vérifiez lot par lot si le délai d'un an court encore. Ce n'est qu'à l'intérieur du délai qu'une perte vaut quelque chose, et c'est là seulement qu'un rachat vous coûte de la durée de détention. Un logiciel fiscal avec suivi de portefeuille établit cette liste automatiquement pour chaque achat.
- Mettez la perte en balance avec le délai restant. Les lots récents en moins-value sont les candidats évidents, ceux qui approchent de leur date anniversaire les plus coûteux. Et vérifiez au préalable si vous disposez seulement, la même année, de gains de cession privée sur lesquels imputer la perte.
- Sécurisez les justificatifs le jour même. Exportez la vente et le rachat avec horodatage, séparément par portefeuille et par compte. Les exports proposés par votre plateforme figurent dans notre comparatif des plateformes crypto ; si la preuve manque plus tard, la perte tombe avec elle.
(Au 17 septembre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
- Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
- Délai de détention crypto : la pétition 201716 s’achève le 15 septembre, et ce qui suit
- Déduire une perte totale en crypto : quand le fisc reconnaît des jetons sans valeur
- Le délai de détention crypto est maintenu : la réforme de l'impôt sur le revenu 2027 laisse l'article 23 intact