
Fiscalité des actions tokenisées en Allemagne : quand le délai de détention d’un an s’applique et quand l’impôt forfaitaire l’emporte
Quand vous achetez une action tokenisée, vous appliquez souvent la règle des cryptos : un an de détention, puis l’exonération. Pour ces produits, l’hypothèse ne tient généralement pas, et cet article montre, à partir du texte de loi, quel critère décide du régime fiscal et comment le repérer dans la documentation de l’émetteur.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Lorsque vous achetez une action Tesla ou Apple tokenisée via une application crypto, vous partez souvent d’une règle connue du bitcoin : un an de détention, puis un gain exonéré. Transposer cette règle est l’erreur la plus coûteuse de ce segment de produits. L’application du délai de détention d’un an dépend de la catégorie de revenus à laquelle le gain doit être rattaché. Pour les actions tokenisées, ce rattachement diffère régulièrement de celui d’une cryptomonnaie.
Cet article classe les deux régimes envisageables à partir du texte de loi. Il ne remplace pas un conseil fiscal adapté à votre situation, car la qualification dépend de la construction contractuelle de chaque jeton.
Actions tokenisées : ce que recouvre le jeton et pourquoi l’enveloppe juridique décide de la fiscalité
L’expression « action tokenisée » ne désigne pas un produit uniforme. Il s’agit d’un jeton inscrit sur une blockchain dont la valeur suit le cours d’une action réellement existante. La manière dont ce parallélisme est établi varie d’un émetteur à l’autre.
En pratique, vous rencontrerez surtout deux constructions. Dans la première, un conservateur détient les actions sous-jacentes et émet en contrepartie un jeton qui matérialise une créance sur l’émetteur. Dans la seconde, le jeton se contente de répliquer l’évolution du cours. Dans les deux cas, vous n’êtes en règle générale pas actionnaire au sens du droit des sociétés : les droits de vote ne font pas partie de la livraison, et la créance est dirigée contre l’émetteur du jeton, non contre l’entreprise dont le nom figure sur le produit.
C’est précisément cette construction contractuelle qui sert de point d’accroche au droit fiscal. La loi allemande relative à l’impôt sur le revenu ne connaît aucune catégorie « jeton ». Elle demande si le gain provient de la cession d’un bien économique ou d’une créance de capital qui vous promet un remboursement. La réponse ressort de la documentation de l’émetteur et non de la catégorie retenue par l’application.
Les plateformes qui proposent de tels produits en Europe sont recensées dans notre panorama des bourses pour actifs du monde réel et actions tokenisées. Pour savoir quel prestataire correspond à votre manière d’investir, consultez le comparatif des meilleurs courtiers crypto.
Le délai de détention d’un an du paragraphe 23 EStG ne vise que les « autres biens économiques »
La règle que les détenteurs de bitcoins ont en tête figure au paragraphe 23, alinéa 1, phrase 1, numéro 2 de la loi allemande relative à l’impôt sur le revenu (EStG). Y sont visées les « opérations de cession portant sur d’autres biens économiques, lorsque le délai entre l’acquisition et la cession n’excède pas un an ». Au-delà, les conditions du texte ne sont plus réunies et le gain reste hors du champ.
Deux détails de cette norme sont régulièrement négligés. D’une part, la phrase 4 de la même disposition porte le délai à dix ans au lieu d’un an lorsque le bien économique procure « des revenus au cours d’au moins une année civile ». D’autre part, en vertu du paragraphe 23, alinéa 3, phrase 5, le gain n’est exonéré que si le gain total tiré de l’ensemble des opérations de cession privées est resté inférieur à 1 000 euros au cours de l’année civile. Il s’agit d’un seuil d’exonération et non d’un abattement : à 1 000 euros de gain total, la totalité du montant est imposable, et pas seulement la fraction excédentaire. Le paragraphe 23 EStG dans sa rédaction officielle se consulte directement auprès du ministère fédéral de la Justice.
Pour les actions tokenisées, le point décisif tient à la condition d’entrée. Le paragraphe 23 suppose un « autre bien économique », c’est-à-dire un élément qui n’est précisément pas déjà saisi par une catégorie de revenus prioritaire. Dès lors qu’un produit doit être qualifié de créance de capital, il quitte ce champ d’application et la durée de détention perd toute portée.
Droit au remboursement contre l’émetteur : le critère qui fait basculer les actions tokenisées sous le paragraphe 20 EStG
Le paragraphe 20, alinéa 1, numéro 7 EStG vise les « produits tirés d’autres créances de capital de toute nature, lorsque le remboursement du capital ou une rémunération pour la mise à disposition du capital a été promis ou versé ». La cession de telles créances relève du paragraphe 20, alinéa 2, phrase 1, numéro 7. À côté figure, au numéro 3, le gain tiré d’opérations à terme « par lesquelles le contribuable obtient un règlement en différentiel ou une somme d’argent ou un avantage déterminé par la valeur d’une grandeur de référence variable ». Le texte complet du paragraphe 20 EStG montre l’étendue de ce catalogue.
Le critère qui, en pratique, tranche presque toujours la question pour les actions tokenisées est le remboursement promis. Si l’émetteur s’engage contractuellement à rembourser le jeton contre l’action déposée ou contre sa contre-valeur, beaucoup plaide pour une créance de capital. Si le jeton se borne à reproduire une évolution de cours et que la créance porte sur un règlement en différentiel, la qualification d’opération à terme passe au premier plan. Les deux voies conduisent hors du paragraphe 23.
Appréciation de la rédaction : la construction variant d’un produit à l’autre, la qualification ne peut pas être arrêtée de manière globale pour toute la gamme. L’affirmation inverse est solide et suffit le plus souvent à votre planification. L’idée selon laquelle le gain serait automatiquement exonéré au bout de douze mois ne tient pas pour ces produits.
Impôt forfaitaire de 25 % du paragraphe 32d EStG : ce qui frappe les revenus de capitaux issus d’actions tokenisées
Si le gain relève du paragraphe 20 EStG, le tarif d’imposition distinct s’applique. Le paragraphe 32d, alinéa 1, phrase 1 EStG dispose : « L’impôt sur le revenu applicable aux revenus de capitaux qui ne relèvent pas du paragraphe 20, alinéa 8, s’élève à 25 %. » S’y ajoutent la contribution de solidarité et, si vous y êtes assujetti, l’impôt d’Église ; pour ce dernier, la phrase 3 de la disposition prévoit une réduction.
La différence pratique avec l’univers crypto va plus loin que ne le laisse supposer le simple taux. Pour un bien économique relevant du paragraphe 23 EStG, la durée de détention décide si un impôt est dû ; lorsqu’il l’est, il se calcule selon votre taux marginal d’imposition. Pour les revenus de capitaux, l’impôt est dû indépendamment de la durée de détention, mais à un taux fixe.
Seuil d’exonération et abattement de l’épargnant : deux montants de 1 000 euros sans rapport l’un avec l’autre
C’est ici que la confusion s’installe le plus souvent dans la pratique du conseil, car le chiffre de 1 000 apparaît dans les deux systèmes. Les montants sont pourtant construits différemment et ne se compensent pas entre eux.
- Seuil d’exonération du paragraphe 23, alinéa 3, phrase 5 EStG : les gains tirés d’opérations de cession privées restent exonérés si le gain total de l’année civile est resté inférieur à 1 000 euros. Dès que le seuil est atteint, la totalité du gain devient imposable.
- Abattement de l’épargnant du paragraphe 20, alinéa 9 EStG : pour les revenus de capitaux, un montant de 1 000 euros est déduit au titre des frais d’acquisition du revenu ; les époux imposés conjointement disposent d’un abattement commun de 2 000 euros. Il agit comme une véritable déduction et non comme un seuil de tout ou rien.
Si vous avez cédé la même année des bitcoins et des actions tokenisées, vous devez tenir les deux calculs séparément. Un abattement de l’épargnant non utilisé n’aide en rien le gain tiré de la vente de cryptos, et un gain inférieur au seuil du paragraphe 23 ne réduit pas l’impôt sur les revenus de capitaux. Un coup d’œil au comparatif des logiciels fiscaux et suiveurs de portefeuille crypto vaut surtout la peine lorsque vos transactions sont réparties sur plusieurs plateformes.
Imputation des pertes : pourquoi les pertes sur actions tokenisées ne s’imputent pas sur les gains en bitcoins
La séparation des deux systèmes se manifeste le plus nettement lorsque les choses tournent mal. Pour les opérations de cession privées, le paragraphe 23, alinéa 3, phrase 7 EStG prévoit que les pertes ne peuvent être « compensées qu’à hauteur du gain que le contribuable a réalisé la même année civile au titre d’opérations de cession privées ». Une perte sur une vente de cryptos intervenue dans le délai d’un an reste ainsi dans son propre compartiment.
L’inverse vaut également : une perte sur un produit soumis aux règles des revenus de capitaux ne peut pas être opposée à un gain tiré d’une opération de cession privée. Si vous souhaitez assainir votre portefeuille en fin d’année, mieux vaut donc savoir au préalable dans quel compartiment se trouve chaque position. Les opérations qui déclenchent une imposition sur d’autres produits crypto sont détaillées dans notre article consacré aux stablecoins et à la fiscalité.
Annexe KAP ou annexe SO : dans quelle partie de la déclaration inscrire le gain sur actions tokenisées
Le rattachement à une catégorie de revenus détermine directement l’endroit où l’opération figure dans la déclaration. Les revenus de capitaux relevant du paragraphe 20 EStG sont portés sur l’annexe KAP. Les opérations de cession privées relevant du paragraphe 23 EStG comptent parmi les autres revenus et relèvent donc de l’annexe SO.
Cet aiguillage ne se règle pas à votre convenance ; il découle de la qualification du produit. Inscrire la même opération aux deux endroits par précaution crée un double enregistrement qui suscite des demandes de renseignements. Les justificatifs à réunir pour les deux annexes sont recensés dans notre panorama des documents utiles à la déclaration fiscale crypto.
La méthode de vérification : reconnaître dans la documentation de l’émetteur le régime applicable à vos actions tokenisées
La qualification ne se déduit ni du nom du produit, ni de la catégorie dans laquelle une application range l’instrument. Ce qui compte, ce sont les documents mis à disposition par l’émetteur. Parcourez-les dans cet ordre.
- Identifier l’émetteur. Déterminez contre qui votre créance est dirigée. Le nom figurant sur le produit est celui de l’entreprise dont le cours est reproduit ; le cocontractant est un autre.
- Rechercher le remboursement ou le rachat. Vérifiez si une restitution contre l’action déposée ou contre sa contre-valeur vous est promise. Ce critère constitue le point d’accroche du paragraphe 20, alinéa 1, numéro 7 EStG.
- Lire le document d’informations clés. Lorsqu’un document d’informations clés est fourni pour le produit, vous y trouverez le type de produit décrit sous une forme normalisée.
- Vérifier les droits de vote et les dividendes. Déterminez si les distributions vous sont reversées. Sur le plan fiscal, il s’agit d’opérations autonomes qui n’entrent pas dans le gain de cession.
- Documenter le résultat. Consignez ce sur quoi vous fondez votre qualification et joignez les documents au justificatif d’achat. En cas de demande, la charge de l’explication vous incombe.
- Interroger en cas de doute. Si la construction reste ouverte après lecture, le cas relève d’un conseil fiscal et non d’une estimation.
À quoi reconnaître une réponse solide
Une qualification fiable désigne la clause contractuelle dont elle découle. Les pages d’information qui parlent en général de « fiscalité des cryptos » et tiennent le délai d’un an pour acquis passent à côté de la question.
Émetteur étranger et absence de retenue : pourquoi l’obligation déclarative sur les actions tokenisées vous incombe
De nombreuses actions tokenisées se négocient sur des plateformes qui ne sont pas un organisme payeur établi en Allemagne. Aucune retenue à la source n’est alors prélevée et l’opération ne figure sur aucune attestation fiscale annuelle.
Le paragraphe 32d, alinéa 3, phrase 1 EStG est ici sans ambiguïté : « Le contribuable doit mentionner dans sa déclaration d’impôt sur le revenu les revenus de capitaux imposables qui n’ont pas été soumis à la retenue à la source. » Selon la phrase 3, une imposition par voie de rôle doit alors être établie. L’absence de retenue déclenche donc une obligation qui vous est propre ; elle n’indique pas qu’il n’y aurait rien à déclarer.
Si vous opérez sur plusieurs plateformes, vérifiez donc si le prestataire fournit un récapitulatif annuel exploitable. Les plateformes qui livrent des exports documentés figurent dans le comparatif des meilleures bourses crypto.
Ce qu’il faut retenir sur les actions tokenisées
- Vérifiez d’abord si un remboursement vous est promis. Ce seul critère décide si le délai d’un an entre même en ligne de compte. Les prestataires qui tiennent leur documentation produit accessible figurent dans le comparatif des meilleurs courtiers crypto.
- Tenez deux états séparés. Les opérations de cession privées et les revenus de capitaux se calculent séparément, s’imputent séparément et se déclarent sur des annexes distinctes. Un logiciel qui sépare proprement les deux domaines se trouve dans le comparatif des logiciels fiscaux et suiveurs de portefeuille crypto.
- Sécurisez les documents dès l’achat. Téléchargez la description du produit et le récapitulatif annuel tant que votre accès à la plateforme existe. Les plateformes qui livrent des exports fiables figurent dans le comparatif des meilleures bourses crypto.
(Au 9 août 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
- Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
- Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
- Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
- Fiscalité du bitcoin : un an après le sommet de 126 080 dollars, ce qui compte pour vos pertes
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
October 6, 2026 11:27 PM
Le délai de détention des cryptos devant la commission des pétitions le 12 octobre : ce qui compte maintenant
La commission des pétitions du Bundestag examine le délai de détention des cryptos le lundi 12 octobre 2026 à partir de 12 heures, en séance publique, avec des représentants du gouvernement fédéral pour répondre aux questions. Deux jours plus tard, le conseil des ministres doit se prononcer sur l'avant-projet qui supprime le délai d'un an pour les achats à partir de 2027.
September 8, 2026 11:23 PM
Délai de détention et protection des acquis : pourquoi le 31 décembre 2026 devient la date butoir de l'avant-projet allemand
Un avant-projet du ministère fédéral allemand des Finances fixe pour la première fois une date butoir : les actifs numériques acquis après le 31 décembre 2026 relèveraient du prélèvement forfaitaire. Ce que cela implique pour les anciens stocks, les plans d'épargne en cours et les revenus de staking, et pourquoi rien n'est encore adopté.
September 8, 2026 2:20 AM
Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
Rétrospective au 27 septembre 2026 : le délai de signature de la pétition 201716 du Bundestag, qui demande le maintien du délai de détention d’un an pour les cryptoactifs, a expiré le 15 septembre 2026. Cet article explique ce qui a pris fin ce jour-là, comment la commission des pétitions poursuit et pourquoi aucun investisseur ne doit vendre pour autant.
September 7, 2026 8:24 AM
Le délai de détention crypto doit finalement disparaître : un projet distinct vise les achats à partir de 2027
Correctif du 8 octobre 2026 : la loi de réforme de l’impôt sur le revenu 2027, adoptée par le conseil des ministres allemand le 2 septembre, ne traite pas des crypto-actifs. Il n’en découlait pas que le délai de détention soit maintenu. Un avant-projet distinct du ministère fédéral des Finances, daté du 30 septembre, le supprimerait pour tout ce qui est acquis après le 31 décembre 2026. Le conseil des ministres doit se prononcer le 14 octobre.
September 16, 2026 8:15 PM
Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.
September 9, 2026 5:24 PM
Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
Les plus-values crypto sont exonérées après douze mois ; avant, c'est votre taux personnel, jusqu'à 45 %. Ce qui déclenche l'impôt, comment se calcule le délai de détention, ce qu'il advient du staking et des pertes, et ce que l'avant-projet changerait à partir de 2027.
September 9, 2026 2:18 AM
Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
L'avant-projet du ministère fédéral allemand des Finances chiffre pour la première fois la fiscalité crypto : 160 millions d'euros à partir de 2028. Ce que ce montant représente dans le budget fédéral 2027, comment 11,4 milliards sont devenus 160 millions et ce que les investisseurs peuvent en retenir.
August 16, 2026 7:16 AM
Carte bancaire crypto et fiscalité en Allemagne : pourquoi chaque paiement est une cession
Payer avec une carte bancaire crypto revient fiscalement à céder ses jetons. Ce que cela implique pour le délai de détention, le seuil d'exonération et vos obligations de justification, et quel modèle de carte limite la charge administrative.

September 27, 2026 2:19 PM
Cours du Dogecoin : ce qu’il faut vérifier sur le délai de détention et la conservation avant la fin d’année
Le cours du Dogecoin s’établit à 0,0977 dollar le 27 septembre 2026 et bouge à peine depuis un jour. C’est précisément ce calme qui permet de passer en revue sans précipitation le délai de détention, l’obligation déclarative à partir de 2026 et la conservation.
September 19, 2026 8:26 AM
Compenser les pertes crypto avec les gains d’actions : ce qui est réellement permis en Allemagne
En Allemagne, pertes crypto et gains d'actions relèvent de compartiments de pertes séparés, sans compensation possible entre eux. Où passe la frontière, pourquoi les dérivés crypto font exception et comment utiliser malgré tout vos pertes par report en arrière et en avant.
September 17, 2026 11:25 PM
Vendre son bitcoin à perte et le racheter aussitôt : ce que cela fait à votre délai de détention
L'Allemagne ne connaît pas de règle de wash sale : la perte reste déductible même en cas de rachat immédiat. Le rachat fait toutefois repartir de zéro le délai d'un an pour chaque nouvelle unité.
September 10, 2026 2:15 AM
Fiscalité du staking en Allemagne : perception, seuil de 256 euros et délai de détention
Le staking est imposé deux fois : une première fois à la perception de la récompense, une seconde lors de la vente. Cet article explique les deux moments, le seuil de 256 euros, le délai propre de douze mois et les règles applicables au liquid staking, au restaking et aux ETP de staking.
September 9, 2026 5:31 PM
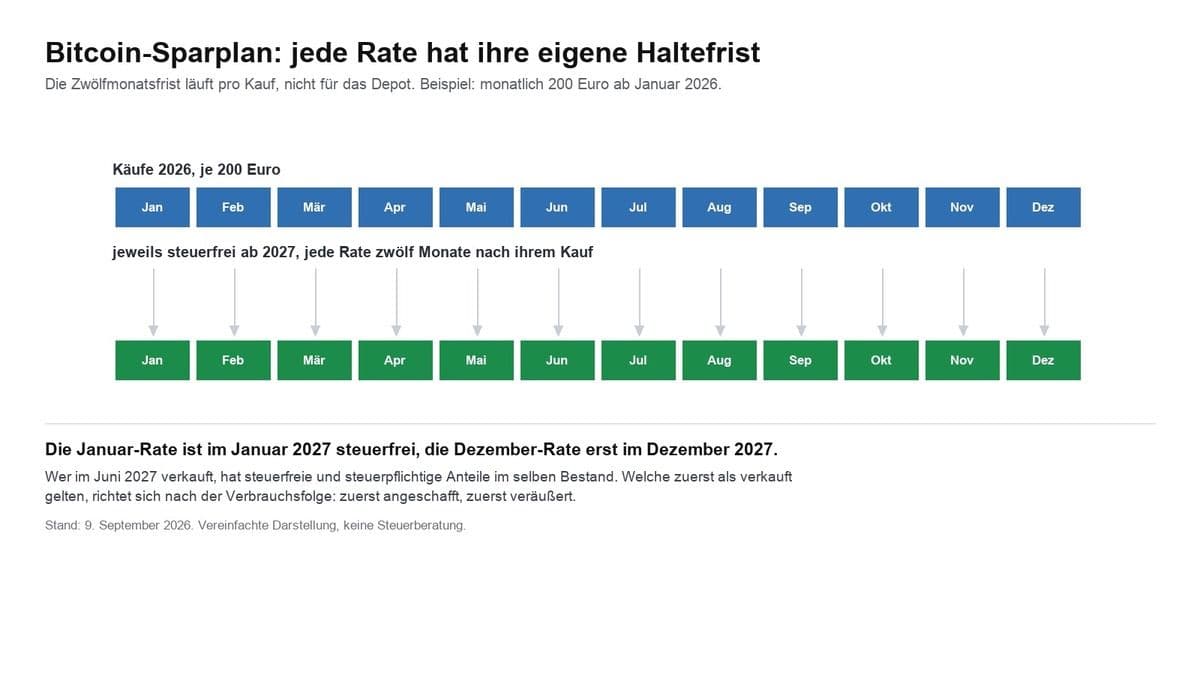
Bitcoin et fiscalité en Allemagne : délai de détention, plan programmé, ETP et minage
Les plus-values en bitcoins sont exonérées après douze mois. Ce que cela implique pour un plan programmé aux douze délais, pourquoi les ETP sont imposés autrement, et ce qui vaut pour le minage, la donation et les pertes.
October 8, 2026 5:20 AM
Délai de détention crypto : sans justificatif d'achat, la retenue dépasse dix fois l'impôt dû
La consultation sur l'avant-projet fiscal crypto allemand s'est achevée le 6 octobre et le conseil des ministres doit l'adopter le 14 octobre, conseillers fiscaux, banques et Bitcoin Bundesverband ayant déposé leurs objections. La plus sévère concerne tous ceux dont la plateforme vendeuse ne détient pas les données d'achat : un conseiller fiscal chiffre une retenue dix fois supérieure à l'impôt dû.
August 27, 2026 11:33 AM
Compte-titres chez une plateforme crypto : pourquoi l’impôt et l’annexe KAP vous incombent
Le 18 août 2026, Kraken a ouvert la négociation de plus de 7 000 actions américaines aux clients de l’Espace économique européen, par l’intermédiaire d’une entreprise d’investissement chypriote. Le compte-titres se retrouve ainsi à l’étranger, et l’impôt allemand, l’imputation des pertes et l’abattement de l’épargnant passent désormais par votre propre déclaration.
October 9, 2026 8:22 AM
Plan d’épargne Ethereum : douze mensualités à 1 981 euros de moyenne, contre 3 318 euros en une fois
Douze mensualités de 100 euros en ether donnent un prix moyen de 1 981 euros, alors qu’un achat unique le jour du départ coûtait 3 318 euros. Le calcul sur douze mois, les deux particularités face à un plan d’épargne en bitcoin et les conséquences fiscales de douze achats distincts dans l’année.
October 2, 2026 2:35 PM
Fiscalité crypto devant le conseil des ministres le 14 octobre : « Les prises de position ne sont possibles que jusqu’au 6 octobre »
Le ministère fédéral allemand des Finances a envoyé l’avant-projet de loi sur la fiscalité des crypto-actifs aux fédérations le 30 septembre 2026, et le conseil des ministres doit décider le 14 octobre. Pour vos avoirs, une date compte avant tout: le 31 décembre 2026.
October 2, 2026 5:39 AM
Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.
October 1, 2026 11:49 AM
Réforme de la fiscalité crypto en Allemagne : sans justificatif d’achat, la moitié du prix de vente est imposée
L’avant-projet du ministère fédéral allemand des Finances passe en conseil des ministres le 14 octobre. Qui ne peut justifier son coût d’acquisition est imposé, selon l’évaluation de substitution, sur 50 % du produit de la vente.
August 11, 2026 10:15 PM
Fiscalité crypto en Allemagne : le délai de détention d’un an menacé, ce que demande la pétition 201716
La pétition 201716 réclame le maintien du délai de détention d’un an pour les crypto-actifs et sera examinée en séance publique par la commission des pétitions du Bundestag le 12 octobre 2026. Correctif du 8 octobre : la réforme n’a pas été décidée en conseil des ministres en juillet. Un avant-projet du 30 septembre supprimerait le délai pour les crypto-actifs acquis après le 31 décembre 2026, et le conseil des ministres doit l’examiner le 14 octobre.
September 25, 2026 11:26 PM
Vendre des bitcoins entre particuliers : la fiscalité en Allemagne et les justificatifs nécessaires
Lors d'une vente directe à un particulier, le même délai d'un an s'applique qu'en bourse, mais le relevé fiscal fait défaut. Ce guide présente le calcul, le seuil de 1 000 euros et les justificatifs que l'administration veut voir.

September 24, 2026 11:21 AM
Uniswap perd 11,8 % après un mois à +114 % : ce qu’il faut vérifier côté prise de bénéfices, détention et levier
L’UNI a perdu 11,75 % mercredi matin, mais reste en hausse de 113,85 % sur un mois. Celui qui réalise ses gains maintenant déclenche en Allemagne, presque à coup sûr, une cession imposable.
September 19, 2026 5:28 PM
Minage de cryptomonnaies et fiscalité : quand le fisc qualifie votre minage d'activité commerciale
Qui mine des crypto-actifs perçoit des revenus imposables dès la première récompense ; selon le ministère fédéral des Finances, le minage n'est jamais une gestion de patrimoine privé. Ce guide suit les numéros marginaux de la circulaire pour montrer quand votre minage devient commercial et ce que vous pouvez déduire.
September 14, 2026 11:26 AM
Prendre ses plus-values sur Ethereum ou attendre la fin du délai de détention ? Ce que le bond du cours change pour votre fiscalité
L’ether a atteint le 11 septembre 2026 son plus haut niveau depuis fin janvier, et beaucoup se demandent s’il faut vendre maintenant. En Allemagne, la réponse tient d’abord à la date d’achat : nous calculons quelles tranches sont exonérées et lesquelles affichent réellement un gain.
August 21, 2026 2:42 PM
Déduire une perte totale en crypto : quand le fisc reconnaît des jetons sans valeur
Un jeton effondré ne réduit votre impôt qu’à partir du moment où vous le cédez réellement. Ce qui s’applique au délistage, à l’insolvabilité d’une plateforme et aux avoirs sans valeur, et comment imputer vos pertes.
October 11, 2026 8:27 PM
Échange en stablecoins : la France prépare l’impôt que l’Allemagne applique déjà
Échanger du bitcoin contre un stablecoin ne coûte aujourd’hui aucun impôt en France. Cela doit changer à partir de 2027, la commission des finances de l’Assemblée nationale ayant donné son accord. En Allemagne, un tel échange est imposable depuis longtemps, avec une conséquence que beaucoup négligent : le délai de détention repart à zéro.
October 5, 2026 11:16 AM
Cours du Solana à 108,46 euros : 2,4 % de hausse en euros, 2,5 % de baisse en dollars : ce qu'il faut vérifier
Le Solana cote 108,46 euros et 121,30 dollars ce lundi matin. En euros, 2026 affiche un gain de 2,4 %, en dollars une perte de 2,5 %. L'écart vient uniquement du taux de change, et il décide en Allemagne du délai de détention, du seuil d'exonération et du chiffre qui finit sur la déclaration.
Vous pourriez aussi aimer