Bitcoin et exit tax : ce qui s’applique quand vous quittez l’Allemagne
Qui s’expatrie avec du bitcoin redoute une imposition de sortie sur ses plus-values latentes et ne trouve rien de tel dans la loi. Les vrais risques se jouent sur quatre points : le domicile, le délai de détention, la forme juridique du placement et la déclaration automatique à partir de 2026.

La réponse courte d’abord : si vous détenez du bitcoin à titre privé et que vous quittez l’Allemagne, le départ lui-même ne déclenche aucun impôt sur vos plus-values. Il n’existe ni cession réputée au jour de la radiation, ni imposition des plus-values latentes sur le solde de votre portefeuille. L’imposition de sortie que redoutent tant d’expatriés vise autre chose que les cryptoactifs.
Le départ peut malgré tout coûter cher si vous négligez les quatre points où le droit fiscal allemand continue de vous atteindre après votre départ : le moment où votre domicile fiscal prend réellement fin, le délai d’un an qui continue de courir en cas de cession, la forme juridique de votre placement en cryptoactifs et la question de ce que votre administration fiscale apprendra de toute façon automatiquement à compter de l’exercice déclaratif 2026. Cet article passe ces points en revue dans l’ordre, en droit allemand, avec les références légales que vous pourrez présenter à votre conseil fiscal en cas de doute.
L’exit tax de l’article 6 de l’AStG vise-t-elle le bitcoin détenu à titre privé ?
L’imposition de sortie signifie que l’État traite un actif comme si vous l’aviez vendu le jour de votre départ et impose la plus-value alors qu’aucun euro ne vous est parvenu. L’atteinte est lourde, et c’est précisément pour cela que le législateur en a délimité étroitement le champ.
L’article 6 de la loi allemande sur la fiscalité internationale vise les participations au sens de l’article 17, paragraphe 1, première phrase, de l’EStG, c’est-à-dire les participations dans des sociétés de capitaux à partir d’un seuil de 1 %. Les parts de GmbH en relèvent, de même que les blocs d’actions dépassant ce seuil. Un bitcoin, un ether ou un stablecoin dans votre propre portefeuille n’est pas une participation dans une société de capitaux. La lettre du texte ne laisse ici aucune marge, et c’est pourquoi les cryptoactifs détenus en direct dans le patrimoine privé échappent à l’exit tax allemande. Vous pouvez au besoin lire le texte vous-même : l’article 6 de l’AStG sur le portail du ministère fédéral de la Justice.
La distinction vaut dans les deux sens. Celui qui détient ses coins par l’intermédiaire de sa propre GmbH n’est pas à l’abri au motif qu’il s’agit de cryptoactifs : dans ce cas, c’est la part de GmbH qui constitue l’actif déclencheur de l’exit tax, et la valeur des coins qu’elle abrite contribue à déterminer le montant de l’impôt. Ce montage est répandu chez les investisseurs allemands et il inverse exactement le résultat. Qui s’intéresse aux motivations de ces départs trouvera dans notre état des lieux les raisons invoquées et les pays de destination.
Quand prend fin votre assujettissement illimité : le domicile de l’article 8 de l’AO et le séjour habituel de l’article 9 de l’AO
La question décisive lors d’un départ n’est pas celle de la date à laquelle vous avez pris l’avion, mais celle de la fin de votre assujettissement illimité. Vous êtes assujetti de manière illimitée tant que vous disposez d’un domicile ou de votre séjour habituel en Allemagne ; le fisc allemand saisit alors votre revenu mondial, y compris les gains réalisés sur une plateforme d’échange à Singapour.
Le domicile : c’est la clé qui compte, pas le certificat de radiation
L’article 8 du code des impôts allemand définit le domicile par les circonstances de fait : vous disposez d’un logement dans des conditions qui laissent présumer que vous le conserverez et l’utiliserez. La radiation auprès du bureau de déclaration domiciliaire en est un indice, rien de plus. Celui qui laisse vide son ancien appartement, qui conserve dans la maison familiale une chambre utilisable à tout moment ou qui a gardé la clé du logement commun s’expose à ce que l’administration considère le domicile, et donc l’assujettissement intégral, comme maintenu. Un bail véritable règle le problème ; un arrangement de complaisance entre proches, en règle générale, non.
Le séjour habituel : la limite des six mois
L’article 9 du code des impôts y ajoute le séjour habituel : quiconque séjourne plus de six mois consécutifs en Allemagne y est assujetti de manière illimitée même sans logement, les interruptions brèves étant prises en compte dans le décompte. Pour les expatriés disposant d’une clientèle allemande, c’est le piège le plus fréquent : celui qui passe régulièrement l’été en Allemagne sans jamais documenter ses jours de présence n’aura rien à opposer à un contrôle ultérieur. Tenez donc dès le premier jour un simple carnet de déplacements, avec les dates, les passages de frontière et les justificatifs.
Si votre assujettissement illimité prend fin en cours d’année, il vous faut en outre un rapport fiscal qui sépare proprement les périodes. Beaucoup d’outils de suivi de portefeuille raisonnent par défaut en années civiles entières ; notre comparatif des logiciels fiscaux et des outils de suivi de portefeuille indique lesquels gèrent les périodes partielles et plusieurs juridictions fiscales.
Le délai d’un an de l’article 23 de l’EStG continue de courir après le départ
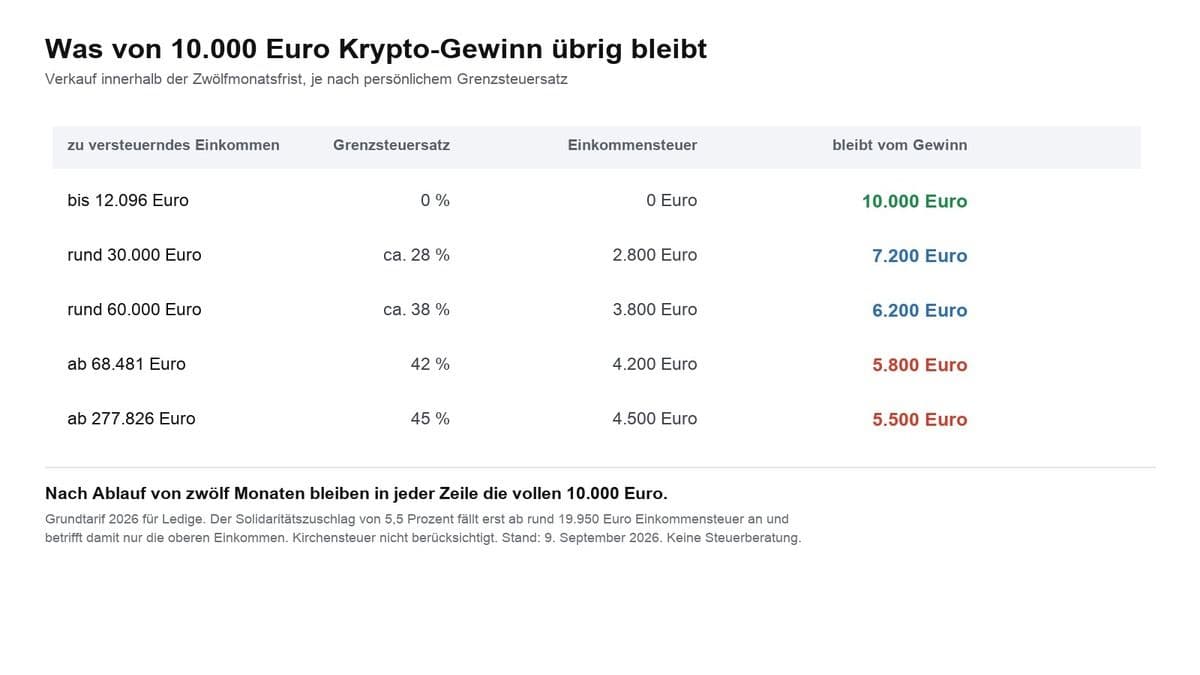
Tant que vous êtes assujetti de manière illimitée en Allemagne, les gains tirés de la cession de cryptoactifs constituent des opérations de cession privées au sens de l’article 23, paragraphe 1, première phrase, point 2, de l’EStG. Si plus d’un an sépare l’acquisition de la cession, le gain reste exonéré ; en deçà, il entre dans le revenu imposable et supporte votre taux personnel. Pour l’ensemble des opérations de cession privées d’une même année s’applique une franchise de 1 000 euros. Une franchise n’est pas un abattement : un euro au-dessus rend la totalité du gain imposable.
Le départ n’interrompt pas ce délai, il déplace seulement la question de savoir qui imposera au final. Ce qui compte, c’est la cession ou l’échange effectif, et le lieu de votre résidence fiscale à cet instant. D’où la règle la plus utile de cet article : ne vendez pas tant que votre changement de domicile n’est pas achevé. Celui qui liquide ses coins dans le délai d’un an deux semaines avant sa radiation acquitte le plein tarif allemand sur l’intégralité du gain.
À l’inverse, les données d’acquisition ne disparaissent pas parce que vous quittez le pays. Votre nouvel État de résidence vous demandera, selon ses propres règles, quand vous avez acheté et à quel prix, et certains États retiennent la valeur au moment de l’arrivée. Nous avons détaillé ailleurs les justificatifs qui étayent un délai de détention allemand ; les mêmes documents vous serviront à l’étranger.
ETP, ETF et parts de fonds crypto : ici, l’exit tax de l’article 19 de l’InvStG s’applique bel et bien
C’est ici que la situation devient sérieuse de manière inattendue pour beaucoup d’investisseurs allemands. Depuis le 1er janvier 2025, la loi allemande sur la fiscalité des placements collectifs comporte sa propre imposition de sortie pour les parts de fonds détenues dans le patrimoine privé. Selon l’article 19, paragraphe 3, de l’InvStG, la cessation de l’assujettissement illimité par abandon du domicile ou du séjour habituel est assimilée à une cession à la valeur vénale. Le fisc fait donc comme si vous aviez vendu vos parts de fonds le jour de votre départ.
Le mécanisme ne se déclenche qu’au-delà de deux seuils, dont un seul suffit : vous avez détenu au cours des cinq dernières années au moins 1 % des parts émises d’un fonds, ou vos parts de ce fonds représentent un coût d’acquisition d’au moins 500 000 euros. Celui qui possède un portefeuille conséquent d’ETF actions larges et investit par ailleurs en cryptoactifs franchit le second seuil plus vite qu’il ne le souhaiterait.
La question de savoir si votre position crypto en relève elle-même tient uniquement à la forme juridique du produit. Une part de fonds est une part d’un fonds d’investissement au sens de la loi sur la fiscalité des placements collectifs. Les ETP crypto répandus en Europe sont en revanche le plus souvent construits comme des titres de créance, donc des ETN, et ne constituent précisément pas des parts de fonds. Un ETF au comptant sur le bitcoin créé aux États-Unis est en revanche un fonds. Vérifiez donc position par position ce que vous détenez réellement, et pour cela prenez les conditions d’émission ou le document d’informations clés, et non le nom du produit sur le relevé de votre intermédiaire. Lors d’un départ, cette distinction décide d’une charge fiscale à cinq chiffres.
Assujettissement limité étendu de l’article 2 de l’AStG : quand un pays à faible fiscalité vous retient dix ans
L’assujettissement limité étendu est un prolongement : l’Allemagne continue de vous imposer après votre départ, mais seulement sur certaines catégories de revenus et à des conditions étroites. Il est régi par l’article 2 de l’AStG et ne frappe que ceux qui réunissent tous les critères à la fois.
Premièrement, au cours des dix années précédant la fin de votre assujettissement illimité, vous devez avoir été assujetti de manière illimitée à l’impôt sur le revenu en tant que ressortissant allemand pendant cinq ans au total au moins. Deuxièmement, vous devez résider dans un territoire à faible imposition ou dans aucun État ; la loi apprécie cela au regard d’un revenu de comparaison de 77 000 euros et d’une charge inférieure aux deux tiers de l’impôt allemand sur le revenu. Troisièmement, il vous faut des intérêts économiques substantiels sur le territoire allemand, que l’article 2, paragraphe 3, de l’AStG présume notamment en présence de revenus de source allemande supérieurs à 62 000 euros ou d’un patrimoine allemand supérieur à 154 000 euros. Lorsque tout cela se vérifie, le prolongement dure jusqu’à l’expiration de dix années après la fin de l’année du départ et ne produit d’effet qu’à partir de 16 500 euros de revenus soumis à l’assujettissement limité par période d’imposition.
Pour les investisseurs en cryptoactifs, le point est délicat, car l’article 2 de l’AStG saisit tous les revenus qui ne sont pas des revenus de source étrangère au sens de l’article 34d de l’EStG. Un gain tiré de la vente de coins ne se rattache ni à un immeuble étranger ni à un établissement stable étranger, et la qualification doit donc être tranchée au cas par cas. Celui qui part pour Dubaï, le Paraguay ou un pays à fiscalité comparable tout en conservant des revenus locatifs allemands ou une participation dans une société allemande devrait régler cette question avec un conseil fiscal avant le déménagement plutôt qu’après.
Négoce commercial et actifs professionnels : le désengagement fiscal à la place de l’exit tax
Si vous détenez vos cryptoactifs à l’actif d’une entreprise, une autre logique s’applique. Le désengagement fiscal signifie que l’Allemagne traite un bien comme retiré dès lors que le droit d’imposer allemand s’y trouve exclu ou restreint ; le fondement juridique en est l’article 4, paragraphe 1, troisième phrase, de l’EStG. Si vous transférez votre entreprise à l’étranger, la cessation d’activité de l’article 16, paragraphe 3a, de l’EStG entre de surcroît en ligne de compte.
Celui qui négocie à titre commercial, qui mine à titre commercial ou qui exploite une structure de trading peut donc parfaitement déclencher lors de son départ une imposition des plus-values latentes, et cela sans que l’article 6 de l’AStG soit même nécessaire. La frontière entre gestion privée de patrimoine et activité commerciale dépend de l’ampleur, du financement externe, de l’organisation et de la présentation vis-à-vis des tiers. Si cette question vous fait hésiter, c’est déjà l’indice qu’un examen au cas par cas s’impose.
Conventions fiscales : qui impose lorsque les deux États vous tiennent pour résident
Dans les premiers mois qui suivent un déménagement, il arrive souvent que deux États vous traitent simultanément comme résident fiscal. Les conventions fiscales allemandes prévoient pour cela un ordre de priorité inspiré de l’article 4 du modèle de convention de l’OCDE : d’abord le foyer d’habitation permanent, puis le centre des intérêts vitaux, puis le séjour habituel, enfin la nationalité.
Le centre des intérêts vitaux est l’endroit où la plupart des expatriés échouent, et il s’apprécie à partir d’éléments très ordinaires : où vit votre famille, où se trouve votre médecin traitant, où est le club de sport, où est le compte courant qui règle les dépenses du quotidien. On ne change pas de pays avec un simple passeport. La plupart des conventions attribuent d’ailleurs les gains tirés de la cession de cryptoactifs à l’État de résidence, car ils relèvent de la clause balai sur les autres éléments de fortune ; c’est aussi ce qui rend si importante une détermination rigoureuse de la résidence.
Où se trouvent vos coins : autoconservation, compte sur plateforme et devoir de collaboration de l’article 90 de l’AO
Le lieu où se trouvent vos coins est sans incidence fiscale ; celui où se trouvent vos documents ne l’est pas. La circulaire du ministère fédéral des Finances du 6 mars 2025 sur les questions particulières du traitement, au regard de l’impôt sur le revenu, de certains cryptoactifs a réglé pour la première fois de manière expresse les obligations de collaboration et de conservation, et elle remplace la circulaire plus ancienne du 10 mai 2022. Celui qui achète ou vend par l’intermédiaire de plateformes centralisées exploitées depuis l’étranger relève du devoir de collaboration renforcé en matière de situations internationales prévu à l’article 90, paragraphe 2, de l’AO. En clair : c’est à vous d’établir les faits et de réunir les preuves, et l’administration peut procéder par estimation si vous n’y parvenez pas. Le texte intégral est disponible en PDF auprès du ministère fédéral des Finances.
Il en résulte une différence pratique entre les modes de conservation. Un compte sur plateforme est rattaché à une identité et à un pays : de nombreux prestataires bloquent ou restreignent les comptes lorsque l’adresse de résidence bascule vers un pays non desservi, et l’export de l’historique des transactions devient alors difficile. Un portefeuille en autoconservation déménage en revanche avec vous, sans que personne ait à y consentir. Le prix à payer est que nul autre ne conserve vos justificatifs. Si vous passez à l’autoconservation, faites-le avant le départ et non après, et téléchargez au préalable chaque historique de transactions. Notre comparatif des portefeuilles matériels indique quel appareil vous convient.
Ce que le fisc apprendra sur vos comptes crypto à partir de 2026 : DAC8 et le KStTG
DAC8 est la directive européenne 2023/2226 relative à la coopération entre administrations fiscales, qui oblige les prestataires de services sur cryptoactifs à déclarer leurs clients. L’Allemagne l’a transposée par la loi sur la transparence fiscale des cryptoactifs, entrée en vigueur le 1er janvier 2026. La première période déclarative est l’année civile 2026 ; les prestataires transmettent les données au plus tard le 31 juillet 2027 à l’office fédéral central des impôts, qui les échange avec les États partenaires.
Pour un départ, cela emporte deux conséquences. D’abord, vos données d’identification et vos transactions agrégées de l’année 2026 sont déclarées même si vous partez au cours de cette année, et le rapprochement avec votre dernière déclaration allemande a bien lieu. Ensuite, la déclaration suit l’État de résidence que vous indiquez à votre prestataire. Une adresse périmée dans votre espace client génère donc des déclarations vers le mauvais pays, et démêler cela coûte plus de temps qu’une mise à jour faite en temps utile. Notre article sur l’obligation déclarative en matière de cryptoactifs et la différence entre le montant brut et le gain explique comment le montant déclaré est établi et pourquoi il ne correspond pas à votre gain.
Ces idées reçues coûtent cher lorsqu’on s’expatrie avec du bitcoin
« Je me suis radié, donc je suis sorti. » La radiation relève du droit de la domiciliation, pas du droit fiscal. Ce qui compte, ce sont le logement et le séjour au sens des articles 8 et 9 de l’AO.
« Les cryptoactifs relèvent de l’exit tax. » Pour les coins détenus en direct dans le patrimoine privé, elle ne s’applique pas. Pour les parts de fonds au-delà des seuils de l’article 19 de l’InvStG et pour les participations dans des sociétés de capitaux, il en va autrement.
« Après le déménagement, je vendrai en franchise d’impôt. » Cela ne vaut que si votre assujettissement illimité avait effectivement pris fin au moment de la cession, qu’aucun prolongement au titre de l’article 2 de l’AStG ne s’applique et que votre nouvel État de résidence n’impose pas lui-même l’opération.
« Ma plateforme est à l’étranger, personne n’en saura rien. » Depuis l’exercice déclaratif 2026, c’est une erreur annoncée de longue date, et l’élément d’extranéité déclenche en outre le devoir de collaboration renforcé.
« Je réglerai cela après le déménagement. » Presque toutes les marges de manœuvre décrites dans cet article supposent que vous en usiez avant la date de référence. Après, il ne vous reste plus qu’à documenter.
Les documents à sécuriser avant le déménagement
La charge de la preuve de la date et du coût d’acquisition pèse sur vous, et elle ne s’éteint pas avec le domicile. Avant le départ, téléchargez donc auprès de chaque plateforme l’export complet des transactions au format CSV, avec les rapports annuels, les justificatifs bancaires de dépôt et de retrait et les relevés de compte faisant apparaître les entrées en euros.
Ce qui manque souvent le jour où l’on en a besoin
Les justificatifs provenant de places de marché depuis fermées. Les adresses de portefeuille que vous n’avez jamais notées et dont vous êtes seul à connaître le rattachement. La documentation des échanges entre deux coins qui n’ont touché aucun compte en euros et qui manquent donc au relevé bancaire. Les preuves des revenus de staking et de prêt, que beaucoup de plateformes ne conservent que douze mois. Et l’indication des unités sorties lors d’une cession partielle, que vous devez de toute façon tenir portefeuille par portefeuille dès que vous en utilisez plusieurs.
Placez l’export sur un support qui survivra au déménagement et conservez-en une seconde copie séparément. Un rapport fiscal qui clôture proprement la période allemande est le meilleur investissement de ce déménagement.
Bitcoin et expatriation : ce qu’il faut retenir
- Fixez d’abord la date de référence, pas l’impôt. Déterminez la date à laquelle votre logement et votre séjour en Allemagne prennent fin de manière démontrable, et placez chaque cession sciemment avant ou après. Tenez vos données de position clairement séparées ; les outils qui gèrent les périodes partielles figurent dans le comparatif des logiciels fiscaux crypto.
- Examinez la forme juridique de chaque position. Les coins détenus en direct échappent à l’exit tax, tandis que les parts de fonds à partir de 500 000 euros de coût d’acquisition et les participations dans des sociétés de capitaux y sont soumises. Donnez dans le même temps à votre conservation une forme qui déménage avec vous : la sélection figure dans le comparatif des portefeuilles matériels.
- Sécurisez les justificatifs avant de partir. Export complet des transactions, justificatifs bancaires, adresses de portefeuille et rapport de clôture pour la période allemande. Si vous constatez à cette occasion qu’une année est lacunaire, comblez la lacune dès maintenant avec l’un des outils de suivi de portefeuille, et non lorsque le fisc vous interrogera.
Cet article situe l’état du droit et ne remplace pas un conseil fiscal individualisé. Lors d’un départ en particulier, le résultat tient à des détails que seul quelqu’un connaissant vos documents peut apprécier.
(Au 18 septembre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
- Le délai de détention crypto est maintenu : la réforme de l'impôt sur le revenu 2027 laisse l'article 23 intact
- Rapport fiscal du Bitcoin en Autriche 2026 : ce qui s’applique
- Déduire une perte totale en crypto : quand le fisc reconnaît des jetons sans valeur
- Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards