
Calculer l’impôt crypto en Allemagne : formule, exemple chiffré et barème 2026
Prix de cession moins coût d’acquisition moins frais : la formule est simple, l’ordre d’imputation et le barème ne le sont pas. Avec un exemple Bitcoin aux cours de 2026, un barème exact et le point où la contribution de solidarité pèse le plus.

Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Vous êtes résident fiscal en France ? Notre guide fiscalité crypto en France détaille la flat tax de 31,4 %, le seuil de 305 € et les formulaires 2086 et 3916-bis.
Mis à jour le 24 octobre 2026 : barème recalculé exactement selon le tarif 2026, contribution de solidarité avec le seuil 2026 de 20 350 euros, nouvel exemple chiffré aux cours du Bitcoin de 2026 et état de la réforme prévue.
L’impôt crypto allemand se calcule en trois étapes : prix de cession moins coût d’acquisition moins frais donne la plus-value. Si l’achat date de moins d’un an et que votre plus-value totale sur ventes privées atteint 1 000 euros sur l’année, elle s’ajoute à vos autres revenus. L’impôt est alors la différence entre votre impôt sur le revenu avec et sans la plus-value crypto, plus la contribution de solidarité.
Le montant dépend fortement de vos autres revenus : avec 40 000 euros de revenu imposable, 10 000 euros de plus-value crypto coûtent 3 339 euros ; avec 80 000 euros, 4 699,80 euros, soit 47 %. Ces règles valent sans changement pour 2025 et 2026. Le projet de loi du 30 septembre 2026 ne viserait que les achats à partir de 2027, et le gouvernement ne l’a pas adopté le 14 octobre 2026.
Calculez avec vos propres chiffres : le calculateur d’impôts crypto gratuit de CryptoTicker lit l’export CSV de Coinbase, Bitpanda, Kraken, Binance ou Trade Republic, associe à chaque vente les achats consommés selon le FIFO et affiche durée de détention, plus-value imposable et franchise de chaque année. Il ne demande aucun compte, et vos données restent dans votre navigateur.
La formule : comment calculer l’impôt crypto
La plus-value d’une vente privée est définie à l’article 23, alinéa 3 de la loi allemande sur l’impôt sur le revenu :
Prix de cession moins coût d’acquisition moins frais = plus-value ou moins-value
- Prix de cession : le produit en euros. Pour un échange crypto contre crypto, la valeur de marché des cryptos reçues au moment de l’échange ; pour un paiement, la valeur du bien.
- Coût d’acquisition : le prix d’achat frais d’achat compris. Pour les récompenses de staking, la valeur de marché le jour de la réception.
- Frais : frais de vente et frais de réseau imputables à la vente concernée. Un hardware wallet ou un abonnement à un logiciel fiscal n’en font pas partie.
Une plus-value ne devient imposable que si deux conditions se cumulent : pas plus d’un an entre l’achat et la vente, et une plus-value totale sur toutes les ventes privées de l’année d’au moins 1 000 euros. L’impôt n’est pas un taux fixe mais le montant dont la plus-value crypto augmente votre impôt selon l’article 32a EStG.
Exemple chiffré aux cours du Bitcoin 2026 : FIFO, moyenne et délai de détention
L’exemple montre pourquoi l’ordre des achats décide de l’impôt. Vous achetez deux fois 0,1 Bitcoin puis vendez 0,1 Bitcoin. Les cours sont les cours journaliers en euros de CoinMarketCap ; les frais sont omis par souci de clarté.
| Opération | Date | Cours du Bitcoin | Montant pour 0,1 BTC |
|---|---|---|---|
| Achat A | 15 janvier 2026 | 83 241,24 euros | 8 324,12 euros |
| Achat B | 1er juillet 2026 | 51 300,51 euros | 5 130,05 euros |
| Vente | 20 octobre 2026 | 72 986,73 euros | 7 298,67 euros |
Quel achat est réputé vendu, la circulaire du BMF du 6 mars 2025 le règle : pour le délai de détention, les cryptos achetées en premier sont réputées vendues en premier (premier entré, premier sorti), par wallet. Pour le montant de la plus-value, la circulaire prévoit la méthode du coût moyen et admet aussi le FIFO par simplification. Le résultat diffère nettement :
| Méthode | Coût d’acquisition retenu | Résultat |
|---|---|---|
| FIFO (l’achat A est réputé vendu) | 8 324,12 euros | Moins-value de 1 025,45 euros |
| Méthode du coût moyen | 6 727,09 euros | Plus-value de 571,58 euros |
| À titre de comparaison : dernier entré, premier sorti (LIFO, non admis) | 5 130,05 euros | Plus-value de 2 168,62 euros |
En FIFO, il en résulte une moins-value de 1 025,45 euros, que vous déclarez et pouvez imputer sur d’autres plus-values de ventes privées. Avec la méthode du coût moyen, il reste une plus-value de 571,58 euros, sous la franchise tant que vous n’avez pas d’autres plus-values dans l’année. Qui retiendrait l’achat bon marché de juillet serait imposé sur 2 168,62 euros ; avec 50 000 euros d’autres revenus, cela ferait 769 euros d’impôt pour une méthode que le BMF ne prévoit pas.
Le délai de détention court séparément pour chaque achat. L’achat A peut être vendu sans impôt à partir du 16 janvier 2027, l’achat B à partir du 2 juillet 2027. Notre article sur la méthode FIFO avec plusieurs plateformes et wallets montre comment cela fonctionne avec plusieurs comptes.

Barème de l’impôt crypto 2026 : ce qui reste de 10 000 euros de plus-value
Le tableau montre l’impôt supplémentaire sur 10 000 euros de plus-value crypto dans le délai d’un an, selon vos autres revenus imposables. Il retient le barème de base 2026 pour une personne seule avec contribution de solidarité, sans impôt d’église. Contrairement à de nombreux tableaux en ligne, il ne multiplie pas simplement le taux marginal par la plus-value : il calcule l’impôt avec et sans la plus-value, car une forte plus-value vous fait franchir plusieurs paliers de la progressivité.
| Autres revenus imposables | Impôt sur le revenu en plus | Contribution de solidarité en plus | Impôt total | Ce qui reste | Taux |
|---|---|---|---|---|---|
| 15 000 euros | 2 415 euros | 0 euro | 2 415 euros | 7 585 euros | 24,1 % |
| 25 000 euros | 2 820 euros | 0 euro | 2 820 euros | 7 180 euros | 28,2 % |
| 40 000 euros | 3 339 euros | 0 euro | 3 339 euros | 6 661 euros | 33,4 % |
| 60 000 euros | 4 031 euros | 0 euro | 4 031 euros | 5 969 euros | 40,3 % |
| 80 000 euros | 4 200 euros | 499,80 euros | 4 699,80 euros | 5 300,20 euros | 47,0 % |
| 120 000 euros | 4 200 euros | 231 euros | 4 431 euros | 5 569 euros | 44,3 % |
| 300 000 euros | 4 500 euros | 247,50 euros | 4 747,50 euros | 5 252,50 euros | 47,5 % |
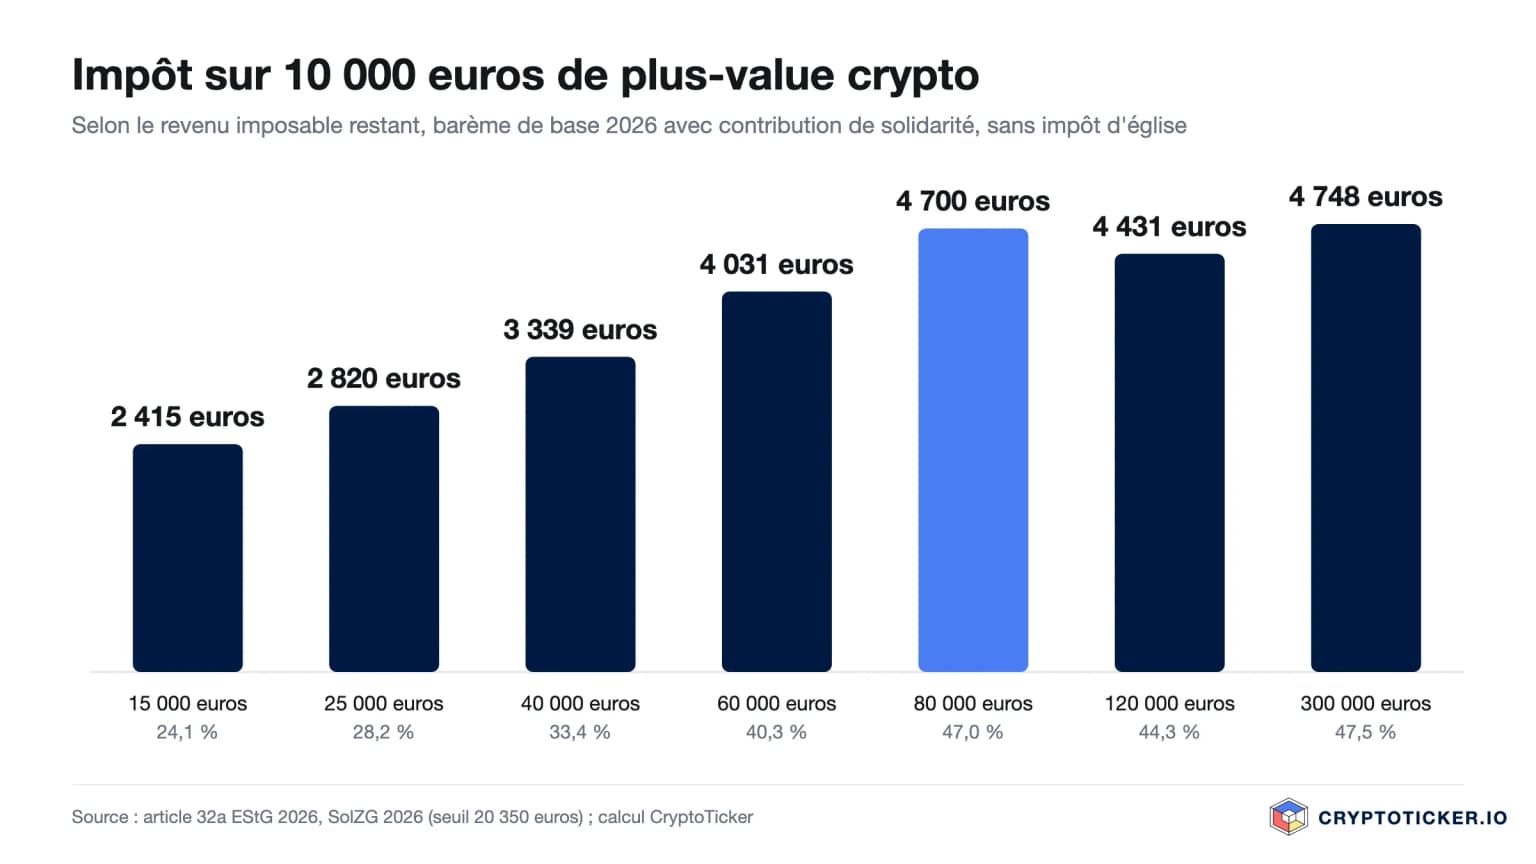
Deux points ressortent. D’abord la contribution de solidarité : selon l’article 3 de la loi sur la contribution de solidarité, elle ne s’applique que lorsque l’impôt sur le revenu 2026 dépasse 20 350 euros, soit pour une personne seule à partir d’environ 75 000 euros de revenu imposable. Dans les quatre premières lignes du tableau, elle n’apparaît pas du tout. Les calculateurs qui ajoutent forfaitairement 5,5 % surestiment l’impôt.
Ensuite la zone de lissage. Au-dessus du seuil, la contribution ne passe pas d’un coup à 5,5 % mais augmente de 11,9 % de l’excédent. Avec 80 000 euros de revenu et 10 000 euros de plus-value crypto, vous tombez précisément dans cette zone : la plus-value augmente l’impôt sur le revenu de 4 200 euros et la contribution de 499,80 euros. Avec 47,0 %, la charge y est presque aussi élevée qu’au taux maximal. L’impôt d’église de huit ou neuf pour cent de l’impôt sur le revenu peut s’y ajouter.
La franchise de 1 000 euros : l’euro le plus cher
Les plus-values de ventes privées restent exonérées si la plus-value totale de l’année est inférieure à 1 000 euros. C’est une franchise, pas un abattement : à 999 euros vous ne payez rien, à 1 000 euros vous êtes imposé sur la totalité. Avec 50 000 euros d’autres revenus, cet euro coûte 353 euros d’impôt. La limite vaut pour toutes les ventes privées ensemble, or compris, et pour les couples mariés séparément pour chaque personne.
Ce dont vous avez besoin pour le calcul
Pour chaque position vendue, il vous faut quatre données. Si l’une manque, le calcul devient une estimation :
- Date d’acquisition avec l’heure, car le délai se compte au jour près.
- Coût d’acquisition en euros frais d’achat compris.
- Date et prix de cession, également en euros.
- Le wallet ou la plateforme, car l’ordre d’imputation vaut par wallet.
Un échange crypto contre crypto n’a pas de prix en euros. Vous retenez alors la valeur de marché au moment de l’échange, pour les deux côtés de l’opération. Le BMF admet pour cela un cours journalier d’une plateforme ou d’un portail de cours, à condition de l’utiliser de façon constante.
Là où les calculateurs simples deviennent imprécis
Tant que vous avez acheté une fois et vendu une fois, le calcul est simple. Dès que vous avez acheté plusieurs fois, l’ordre d’imputation décide quelles cryptos sont réputées vendues, et donc de l’impôt, comme le montre l’exemple ci-dessus.
Le FIFO joue souvent en votre faveur, car il consomme d’abord les positions les plus anciennes et souvent déjà exonérées. Il ne s’applique correctement qu’avec un historique complet par wallet. Ce que cela donne avec un plan d’épargne, notre article sur le Bitcoin, plan d’épargne et fiscalité en Allemagne le montre.
Quand un calculateur suffit et quand il faut un logiciel
Un calculateur suffit si vous avez peu d’achats, tous sur la même plateforme, et n’échangez que contre des euros. Le calculateur d’impôts de CryptoTicker fournit alors les totaux pour l’Anlage SO en quelques minutes.
Un logiciel spécialisé devient rentable dès qu’un de ces points s’applique :
- Vous négociez sur plusieurs plateformes ou transférez entre wallets.
- Vous échangez crypto contre crypto, car chaque opération exige alors deux valeurs de marché.
- Vous avez un plan d’épargne avec de nombreux versements.
- Vous percevez des revenus de staking ou de prêt à évaluer au moment de la réception.
Quels logiciels le font et à quel prix, notre comparatif des logiciels de fiscalité crypto le détaille. Où les résultats se reportent dans la déclaration, notre guide de la déclaration crypto en Allemagne l’explique.
Ce qui changerait dans le calcul à partir de 2027
Selon le projet de loi du ministère fédéral des Finances du 30 septembre 2026, les cryptoactifs achetés après le 31 décembre 2026 seraient imposés comme des actifs de capitaux : prélèvement forfaitaire de 25 % plus contribution de solidarité sur la plus-value, quelle que soit la durée de détention. Pour ces achats, le tableau ci-dessus se réduirait à un seul chiffre, 26,375 % avant impôt d’église. À partir du 1er janvier 2028, les plateformes retiendraient directement l’impôt. Si la plateforme ignore le coût d’acquisition, le projet prévoit comme base de substitution 50 % du produit de la vente.
Pour tout ce que vous achetez d’ici fin 2026, le calcul resterait celui décrit ici. Rien n’est adopté ; le gouvernement n’a pas approuvé le projet le 14 octobre 2026. Nous suivons l’état actuel dans notre point sur la réforme du délai de détention crypto, et le cadre juridique d’ensemble dans notre guide de la fiscalité crypto en Allemagne.
État au 24 octobre 2026. Tous les exemples sont simplifiés, calculés pour une personne seule au barème de base 2026 et sans impôt d’église. Cet article ne constitue pas un conseil fiscal.
Questions fréquentes sur le calcul de l’impôt crypto en Allemagne
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Arbitrage crypto : un écart de 10 euros sur le bitcoin englouti par les frais
- Calculateur de minage de bitcoin 2026 : pourquoi un mineur perd de l’argent en Allemagne
- Options crypto en Allemagne : Kraken ouvre les options sur bitcoin et ether, l’accès passe par un questionnaire
- Futures crypto : les perpetual futures expliqués simplement
- Décision de la Fed sans baisse : « l’inflation reste élevée »
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
27 octobre 2026 04:18
Acheter du bitcoin avant 18 ans en Allemagne : ce que peuvent les parents
Avant 18 ans, pas de compte personnel chez les grandes plateformes crypto en Allemagne, et un achat sans l’accord des parents reste provisoirement sans effet. Ce guide montre ce que couvre le paragraphe de l’argent de poche, comment se déroule la donation à un enfant et qui paie l’impôt au bout du compte.
26 octobre 2026 16:25
Échanger du bitcoin contre de l’or : ce que cela change pour l’impôt
Échanger des bitcoins directement contre des lingots vaut cession sur le plan fiscal. L’imposition tient à la seule durée de détention des jetons, et pour l’or un nouveau délai s’ouvre le jour de l’échange.

26 octobre 2026 07:30
Bitcoin à 79 978 dollars : ce qu'il faut surveiller au plus bas depuis septembre
Analyse : Bitcoin est descendu à 79 332 dollars dans la nuit de dimanche à lundi, son plus bas niveau depuis le 18 septembre. La décision de la Fed mercredi, l'ajustement du minage jeudi et le délai de détention allemand décideront de ce qui découle de ce repli pour vous.
19 octobre 2026 23:45

GmbH crypto en Allemagne : 25,6 % d’impôt dès la première vente, zéro à titre privé après un an : ce qui compte maintenant
Une GmbH crypto paie de 25,6 à 33,3 % sur chaque plus-value, dès le premier jour. À titre privé, la même plus-value reste exonérée après un an. Nous chiffrons les deux voies et montrons où la société l’emporte malgré tout.
19 octobre 2026 05:19

FIFO crypto sur plusieurs plateformes : en Allemagne, chaque portefeuille compte pour lui-même
Détenir du bitcoin sur plusieurs plateformes et dans ses propres portefeuilles, c’est calculer le délai de détention par compartiment et non sur l’ensemble des avoirs. Ce qu’ordonne le point 62 de la circulaire du BMF, et pourquoi le 31 décembre 2026 en dépend.
17 octobre 2026 17:32

Convertir du bitcoin en WBTC relance-t-il le délai de détention d'un an ?
Convertir du bitcoin en WBTC déclenche selon une lecture une opération de cession privée et fait repartir le délai d'un an. Selon l'autre, l'opération reste neutre fiscalement : ce que dit la loi, ce que le ministère laisse ouvert et les justificatifs qui comptent dans les deux cas.
16 octobre 2026 20:27

Délai de détention des cryptos pour le bitcoin : « Cela reste à voir sur le fond », dit le ministère des Finances
Le conseil des ministres allemand n’a pas adopté le 14 octobre 2026 le projet supprimant le délai de détention crypto d’un an ; il reste bloqué en concertation interministérielle. Ce panorama retient ce qui s’applique aujourd’hui, les échéances à venir et pourquoi la date butoir du 31 décembre 2026 n’a jusqu’ici aucune force de loi.
16 octobre 2026 08:28
Bitcoin à 81 963 dollars, les flux entrants des ETF tombent à 5 millions
Les fonds Bitcoin américains ont absorbé jeudi 5,06 millions de dollars nets, un jour après une sortie de 261,5 millions. Le cours s'établit vendredi matin à 81 963 dollars et reste depuis minuit dans une fourchette de 521 dollars.
14 octobre 2026 20:40
L'inflation américaine monte à 3,7 %, le taux sous-jacent dépasse les prévisions : ce qui compte maintenant pour le bitcoin
Les prix à la consommation américains ont progressé de 3,7 % en septembre, le taux sous-jacent de 2,6 %. Les deux valeurs sont ressorties au-dessus des prévisions, deux semaines avant la décision de la Fed du 28 octobre.
14 octobre 2026 20:24
Bitcoin sous les 82 000 dollars, ether sous les 2 500 : le seuil des 81 000 dollars tiendra-t-il ?
Le marché des cryptomonnaies perd 4,50 % en 24 heures, le bitcoin cote 81 712 dollars et l'ether 2 420 dollars. Le rapport sur les prix américains publié mercredi est ressorti au-dessus des prévisions et retourne les anticipations de taux, alors que l'effet de levier sur le marché à terme a déjà été largement purgé. Ce texte distingue les deux : les cours, les liquidations et les flux des ETF sont sourcés et liés, l'appréciation finale est celle de la rédaction.
9 octobre 2026 14:22

Fiscalité du bitcoin : un an après le sommet de 126 080 dollars, ce qui compte pour vos pertes
Le bitcoin s'échange vendredi matin à 82 558 dollars, soit 34,5 % sous un sommet historique vieux d'un bon an. Pour qui a acheté à l'époque, l'échéance du délai d'un an n'emporte pas seulement l'espoir d'un rebond rapide : la valeur fiscale de la perte disparaît avec elle.

8 octobre 2026 05:41
Le marché des cryptos décroche : le bitcoin perd 4,2 % et 651 millions de dollars de positions longues sont liquidés
Le bitcoin a perdu 4,2 % depuis mardi après-midi, l'ether et le XRP davantage encore. Trois raisons se documentent : les sorties des ETF américains, 651 millions de dollars de positions longues fermées de force et un compte rendu de la Fed laissant entrevoir une nouvelle hausse des taux. Ce n'est pas un krach, et ce qu'il faut examiner avant de renforcer sa position est détaillé ici.
8 octobre 2026 05:20

Délai de détention crypto : sans justificatif d'achat, la retenue dépasse dix fois l'impôt dû
La consultation sur l'avant-projet fiscal crypto allemand s'est achevée le 6 octobre et le conseil des ministres doit l'adopter le 14 octobre, conseillers fiscaux, banques et Bitcoin Bundesverband ayant déposé leurs objections. La plus sévère concerne tous ceux dont la plateforme vendeuse ne détient pas les données d'achat : un conseiller fiscal chiffre une retenue dix fois supérieure à l'impôt dû.
2 octobre 2026 05:39
Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.
27 septembre 2026 05:15
Les ETF Bitcoin font repasser le bilan 2026 au vert : comment savoir si la demande tient
Les ETF Bitcoin au comptant américains ont collecté environ 2,4 milliards de dollars sur la semaine close le 25 septembre, la meilleure depuis octobre 2025, ce qui fait repasser le cumul annuel 2026 au vert. Pourquoi la collecte quotidienne a reculé de 87 % au sein de cette même semaine, et ce qu'il faut vérifier sur la voie d'achat, la durée de détention et la conservation.
25 septembre 2026 23:26
Vendre des bitcoins entre particuliers : la fiscalité en Allemagne et les justificatifs nécessaires
Lors d'une vente directe à un particulier, le même délai d'un an s'applique qu'en bourse, mais le relevé fiscal fait défaut. Ce guide présente le calcul, le seuil de 1 000 euros et les justificatifs que l'administration veut voir.
22 septembre 2026 14:33
Vendre du Bitcoin et retirer ses euros : comment cela se passe en Allemagne
Entre l’ordre de vente et les euros sur le compte courant se trouvent la plateforme, votre banque et le fisc. Qui connaît l’ordre des étapes économise des frais, du temps d’attente et, au mieux, la totalité de l’impôt sur la plus-value.
22 septembre 2026 11:15
Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
Circle a lancé le 21 septembre 2026 des crédits garantis par des bitcoins déposés. En Allemagne, le détour par le jeton cirBTC constitue très probablement un échange, et un échange remet à zéro votre délai de détention d'un an.
18 septembre 2026 11:16
Bitcoin et exit tax : ce qui s’applique quand vous quittez l’Allemagne
Qui s’expatrie avec du bitcoin redoute une imposition de sortie sur ses plus-values latentes et ne trouve rien de tel dans la loi. Les vrais risques se jouent sur quatre points : le domicile, le délai de détention, la forme juridique du placement et la déclaration automatique à partir de 2026.
17 septembre 2026 23:25
Vendre son bitcoin à perte et le racheter aussitôt : ce que cela fait à votre délai de détention
L'Allemagne ne connaît pas de règle de wash sale : la perte reste déductible même en cas de rachat immédiat. Le rachat fait toutefois repartir de zéro le délai d'un an pour chaque nouvelle unité.
9 septembre 2026 20:12
Déclaration d’impôt crypto en Allemagne : où inscrire plus-values, moins-values et staking dans l’Anlage SO
En Allemagne, les plus-values crypto relèvent de l’Anlage SO, le staking et le prêt d’une autre rubrique du même formulaire. Quelles lignes du formulaire 2025 s’appliquent, quand vous n’avez rien à inscrire, comment conserver vos moins-values et quels délais courent.
9 septembre 2026 17:24
Fiscalité crypto en Allemagne : ce qui s’applique en 2026 et ce qui doit changer en 2027
En Allemagne, les plus-values crypto sont exonérées après douze mois ; avant, votre taux personnel jusqu’à 45 % s’applique. Ce qui déclenche l’impôt, comment court le délai de détention, ce que signifient staking et pertes, et où en est la réforme 2027 après le conseil des ministres du 14 octobre.
9 septembre 2026 17:16
Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.
8 septembre 2026 02:20
Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
Rétrospective au 27 septembre 2026 : le délai de signature de la pétition 201716 du Bundestag, qui demande le maintien du délai de détention d’un an pour les cryptoactifs, a expiré le 15 septembre 2026. Cet article explique ce qui a pris fin ce jour-là, comment la commission des pétitions poursuit et pourquoi aucun investisseur ne doit vendre pour autant.
31 août 2026 11:24
Bitcoin à l'étranger : l'obligation fiscale que les Autrichiens assument eux-mêmes
Des bitcoins vendus via une plateforme étrangère ? Quand les investisseurs autrichiens doivent déclarer eux-mêmes leurs plus-values et appliquer le taux de 27,5 %.
27 août 2026 11:16
Déclaration fiscale du Bitcoin en Autriche : quand elle est nécessaire
Malgré une plateforme crypto, une déclaration de revenus peut rester nécessaire en Autriche. Les plateformes étrangères, l’absence de retenue à la source et les pertes réparties entre prestataires en sont les cas typiques.
Vous pourriez aussi aimer