
Déclaration d’impôt crypto en Allemagne : où inscrire plus-values, moins-values et staking dans l’Anlage SO
En Allemagne, les plus-values crypto relèvent de l’Anlage SO, le staking et le prêt d’une autre rubrique du même formulaire. Quelles lignes du formulaire 2025 s’appliquent, quand vous n’avez rien à inscrire, comment conserver vos moins-values et quels délais courent.

Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Vous êtes résident fiscal en France ? Notre guide fiscalité crypto en France détaille la flat tax de 31,4 %, le seuil de 305 € et les formulaires 2086 et 3916-bis.
Mis à jour le 24 octobre 2026 : entièrement revu avec les lignes de l’Anlage SO 2025 selon la notice officielle, les délais de dépôt pour 2025 et 2026, un pas-à-pas ELSTER et l’état de la réforme prévue.
Dans la déclaration d’impôt allemande, les cryptomonnaies relèvent de l’Anlage SO. Les plus-values et moins-values issues d’une vente, d’un échange ou d’un paiement en crypto dans l’année suivant l’achat s’inscrivent aux lignes 45 à 49 ainsi que 56 et 57 du formulaire 2025, les revenus de staking, de prêt, de minage et d’airdrops aux lignes 14 à 21. Si vous avez détenu plus d’un an, ou si votre plus-value totale sur ventes privées est restée sous 1 000 euros sur l’année, vous n’inscrivez aucune plus-value. Déclarez toujours vos moins-values, sinon elles sont perdues.
Ces règles valent sans changement pour vos déclarations 2025 et 2026. Le projet de loi du ministère fédéral des Finances du 30 septembre 2026 ne viserait que les achats à partir de 2027, et le gouvernement fédéral ne l’a pas adopté le 14 octobre 2026. Les numéros de ligne proviennent de la notice officielle de la déclaration de revenus 2025 sur ELSTER. Les chiffres pour l’Anlage SO, le calculateur d’impôts crypto gratuit de CryptoTicker les fournit : il lit l’export de votre plateforme, applique la méthode FIFO et affiche pour chaque année la plus-value imposable et la franchise.
L’essentiel en bref
- Anlage SO, lignes 45 à 49 ainsi que 56 et 57 : ventes, échanges et paiements avec des cryptoactifs détenus un an au plus.
- Anlage SO, lignes 14 à 21 : staking, prêt, minage, forging et airdrops, sauf s’ils relèvent d’une autre catégorie de revenus.
- Franchise de 1 000 euros : si votre plus-value totale sur ventes privées en 2025 est restée sous 1 000 euros, vous n’avez pas à l’inscrire. En imposition commune, la limite vaut pour chaque conjoint.
- Franchise de 256 euros : les revenus de staking et de prêt ont leur propre limite, également par personne.
- Toujours inscrire les moins-values : l’administration ne constate que les pertes déclarées et les impute sur les plus-values futures ; la ligne 66 règle le report en arrière.
- Délais : avec un conseiller fiscal, la déclaration 2025 est due le 1er mars 2027 ; la déclaration 2026 sans conseiller le 2 août 2027.
Quand les cryptos entrent dans la déclaration
L’obligation dépend de chaque opération, pas de votre portefeuille. Si vous achetez et conservez du Bitcoin, vous n’avez rien à déclarer, quelle que soit la hausse du cours. Seule une cession compte fiscalement, et l’article 23 de la loi allemande sur l’impôt sur le revenu (EStG) prévoit un délai de détention d’un an.
Ces opérations doivent figurer dans la déclaration :
- Vente contre des euros dans l’année suivant l’achat, si la plus-value totale de toutes vos ventes privées de l’année atteint 1 000 euros ou plus.
- Échange d’une cryptomonnaie contre une autre dans ce délai, y compris contre un stablecoin et même si aucun euro n’a circulé.
- Paiement en crypto, par exemple pour un bon d’achat ou un service. Fiscalement, c’est une vente.
- Récompenses de staking, intérêts de prêt, revenus de minage et airdrops avec contrepartie, dès qu’ils atteignent 256 euros au total sur l’année.
- Moins-values sur des ventes réalisées dans le délai, afin de les imputer sur des plus-values ultérieures.
Aucune ligne n’est nécessaire pour l’achat, la détention, les transferts entre vos propres wallets et comptes de plateforme, ni pour les ventes après plus d’un an. Conservez malgré tout les justificatifs des dates d’achat et des transferts : ils prouvent que le délai de détention était écoulé.
C’est souvent ici que se décide l’obligation de déclarer. Un salarié qui perçoit plus de 410 euros de revenus non soumis à la retenue sur salaire doit déposer une déclaration selon l’article 46, alinéa 2, n° 1 EStG, et une plus-value crypto imposable dépasse toujours ce montant du fait de la franchise. Quelles opérations sont imposables en détail, notre guide de la fiscalité crypto en Allemagne l’explique.
Plus-values crypto dans l’Anlage SO : quelle ligne pour quoi
L’Anlage SO est le formulaire des « autres revenus » et comporte deux rubriques utiles pour les cryptos. Pour l’année fiscale 2025, la notice officielle indique ces lignes :
| Opération | Anlage SO 2025 | Ce que vous inscrivez |
|---|---|---|
| Staking, prêt, minage, forging, airdrops | Prestations (Leistungen), lignes 14 à 21 | Revenus à la valeur de marché au moment de la réception, moins les frais directement imputables |
| Perte sur prestations | Ligne 22 | Choix du report sur l’année précédente ; la perte réduit les gains sur prestations |
| Vente, échange ou paiement en cryptoactifs dans l’année | Ventes privées, lignes 45 à 49 ainsi que 56 et 57 | Prix de cession, coût d’acquisition et frais, d’où une plus-value ou une moins-value |
| Or, argent, devises et autres biens | Lignes 52 à 57 | Les mêmes données ; les lignes 56 et 57 sont communes aux cryptoactifs et aux autres biens |
| Perte sur ventes privées | Ligne 66 | Choix du report en arrière ; le report en avant passe par la constatation de la perte |
| Vente après plus d’un an | aucune | Ne rien inscrire, conserver les justificatifs |
Les numéros de ligne changent d’une année de formulaire à l’autre. Un guide avec des lignes fixes de 2022 ou 2023 vous mène donc dans le mauvais champ. Les intitulés des rubriques restent fiables : « Leistungen » pour les revenus, « Private Veräußerungsgeschäfte » avec la sous-rubrique cryptoactifs pour les ventes. Dans ELSTER, les écrans de saisie vous guident d’ailleurs par ces intitulés.
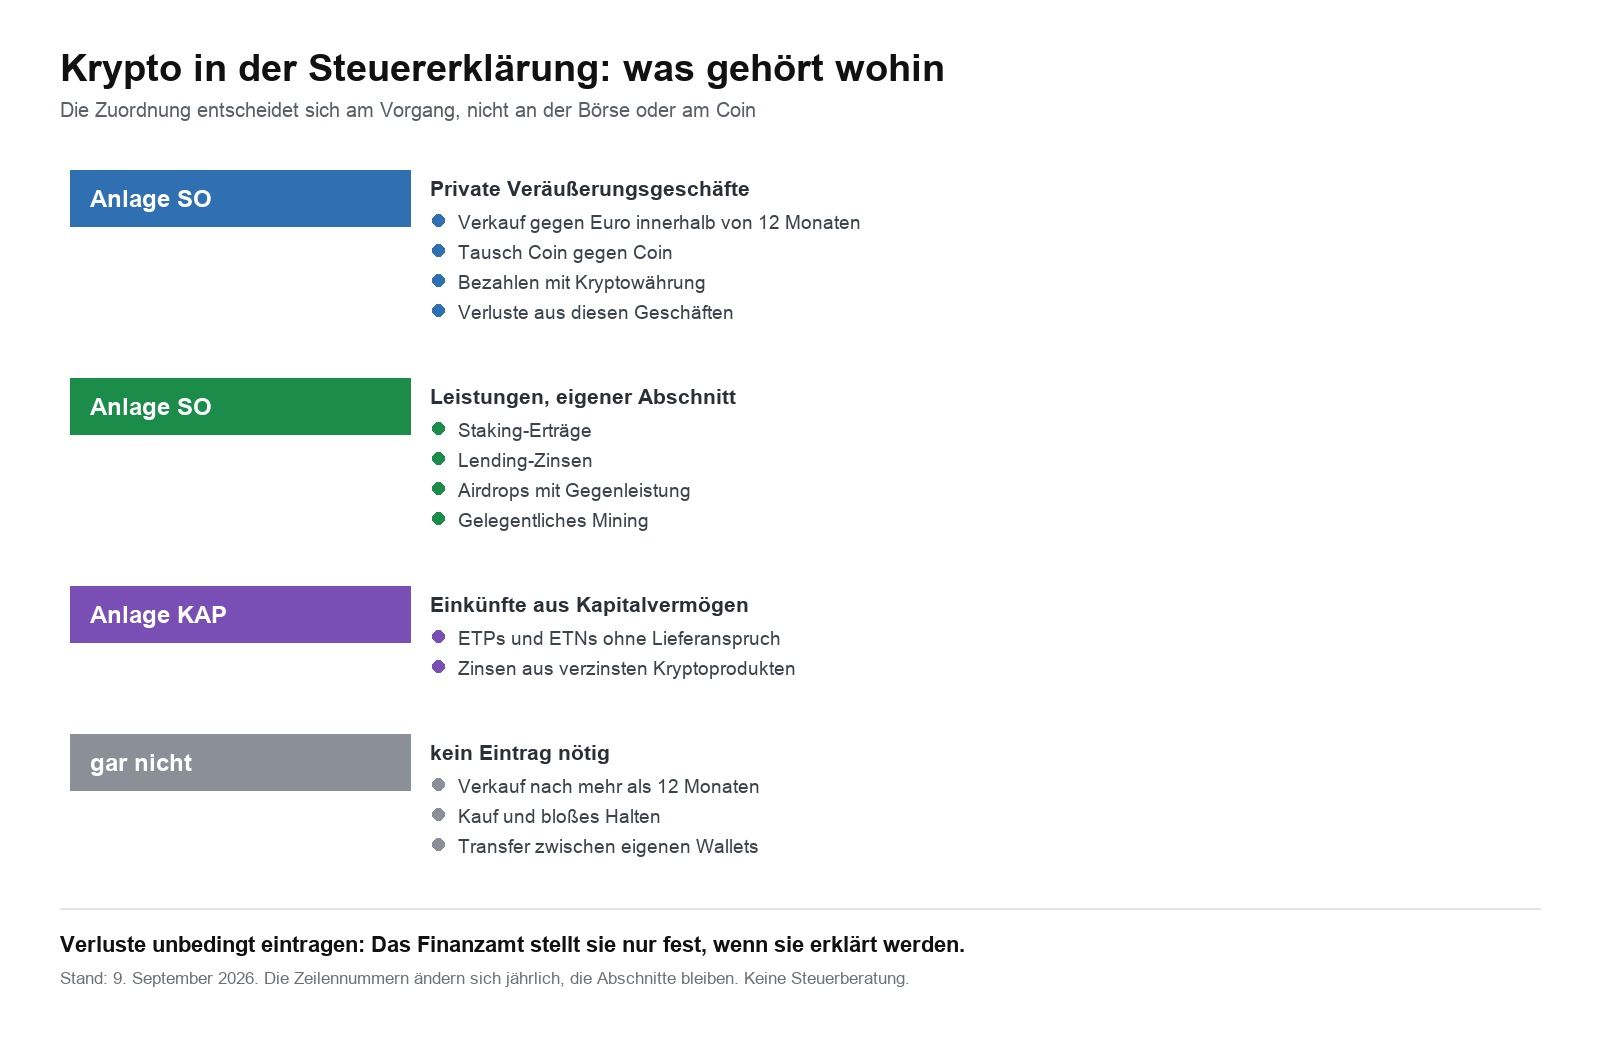
L’Anlage KAP ne concerne les cryptos que dans des cas particuliers, voir plus bas.

Déclaration crypto dans ELSTER : étape par étape
L’ordre fait gagner du temps : d’abord rassembler, puis calculer, ensuite saisir. Qui commence par la saisie finit par chercher des cours vieux de dix mois en pleine déclaration.
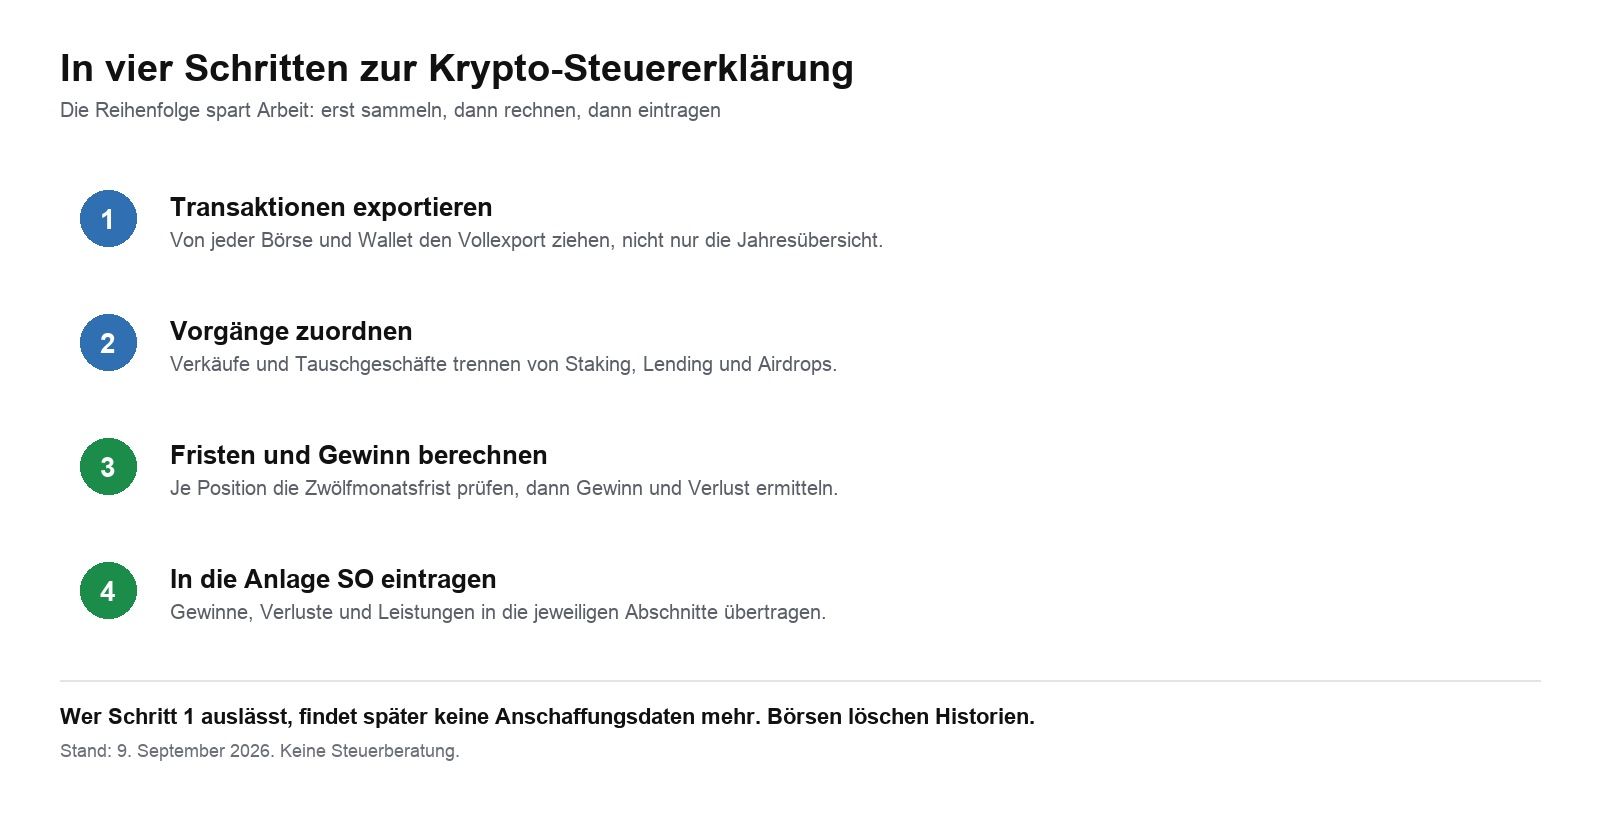
- Exporter vos transactions crypto. Téléchargez l’export complet de chaque plateforme et de chaque wallet, pas seulement le récapitulatif annuel. Il vous faut chaque transaction avec date, heure, quantité, cours et frais. Les plateformes raccourcissent leur historique ou ferment, ce qui fait de cette étape la plus importante.
- Trier les opérations. Ventes et échanges vont dans la rubrique ventes privées, récompenses de staking et intérêts de prêt dans la rubrique prestations. Marquez les transferts entre vos propres wallets pour qu’ils ne comptent pas comme des ventes.
- Calculer délais et plus-values. Pour chaque position vendue, vérifiez si plus d’un an s’est écoulé depuis l’achat. En cas d’achats multiples de la même cryptomonnaie, la circulaire du BMF du 6 mars 2025 exige d’abord l’identification individuelle ; à défaut, les cryptos achetées en premier sont réputées vendues en premier (premier entré, premier sorti), par wallet. Notre article sur la méthode FIFO avec plusieurs plateformes et wallets montre comment procéder.
- Ajouter l’Anlage SO dans ELSTER. Dans Mein ELSTER, ouvrez la déclaration de revenus 2025 et sélectionnez l’Anlage SO parmi les annexes. Inscrivez les cryptoactifs sous « Private Veräußerungsgeschäfte » et les revenus sous « Leistungen ».
- Inscrire les totaux et tenir le détail prêt. Le formulaire attend des totaux. Vous n’avez pas à envoyer spontanément le détail transaction par transaction, mais l’administration peut le demander. Avec de nombreuses opérations, il est judicieux de le joindre d’emblée.
- Vérifier et envoyer. ELSTER contrôle la cohérence des saisies. Conservez l’accusé de transmission avec votre export.
Pour l’étape 3, vous pouvez utiliser le calculateur d’impôts crypto de CryptoTicker : il associe à chaque vente les achats consommés, affiche la durée de détention et la plus-value imposable et applique la franchise de chaque année. Vous reportez ensuite les totaux dans l’Anlage SO. Pour regrouper plusieurs plateformes, la DeFi et le staking, vous trouverez les logiciels adaptés dans notre comparatif des logiciels de fiscalité crypto. La formule et le barème 2026 figurent dans Calculer l’impôt crypto.
Staking et prêt dans la déclaration
Les récompenses de staking et les intérêts de prêt ne sont pas des plus-values mais des revenus de prestations au sens de l’article 22, n° 3 EStG. Vous les évaluez à leur valeur de marché au moment de la réception, c’est-à-dire au cours du jour où la récompense arrive dans votre wallet. Cela vaut même si vous ne vendez jamais les cryptos.
Si vos revenus de l’année restent sous 256 euros, vous n’avez pas à les inscrire selon la notice officielle. À partir de 256 euros, le montant entier est imposable, pas seulement la part qui dépasse. La valeur à la réception devient aussi le coût d’acquisition des cryptos reçues, et un délai d’un an propre commence pour elles. Si vous les vendez dans l’année, la vente figure en plus dans la rubrique ventes privées.
Comment déterminer la valeur des récompenses quotidiennes et ce que dit le BMF sur le claiming, notre guide de la fiscalité du staking en Allemagne l’explique.
Déclarer les moins-values crypto
Les moins-values sur des ventes crypto dans le délai d’un an ne réduisent votre impôt que si vous les déclarez. Vous les inscrivez au même endroit que les plus-values, dans la rubrique ventes privées, avec un résultat négatif.
Selon l’article 23, alinéa 3, phrases 7 et 8 EStG, elles ne s’imputent que sur des plus-values de ventes privées, y compris sur l’or ou les devises, mais pas sur un salaire ni sur des plus-values d’actions. Le reliquat peut être reporté d’un an en arrière ou indéfiniment en avant. Vous décidez du report en arrière à la ligne 66. Qui omet une année de pertes parce qu’aucun impôt n’est dû renonce à l’imputation sur les plus-values futures.
Un exemple : vous avez perdu 3 000 euros sur l’Ether en 2025 et gagné 5 000 euros sur le Solana en 2026. Si la perte figure dans votre déclaration 2025, l’administration la constate, et en 2026 vous n’êtes imposé que sur 2 000 euros. Sans elle, vous êtes imposé en 2026 sur la totalité des 5 000 euros.
Dérivés crypto, ETN et futures : quand l’Anlage KAP s’applique
Tout placement crypto ne relève pas de l’Anlage SO. Les futures, perpétuels et options sur cryptomonnaies sont des opérations à terme et relèvent de l’article 20 EStG, c’est-à-dire des revenus de capitaux avec un prélèvement forfaitaire de 25 % plus contribution de solidarité. Une banque allemande retient l’impôt ; avec une plateforme étrangère, vous déclarez vous-même les revenus dans l’Anlage KAP. Détails dans notre article sur la fiscalité des futures et perpétuels crypto en Allemagne.
Pour les ETN et ETP Bitcoin détenus sur un compte-titres, le classement dépend de la structure du produit. Les banques dépositaires retiennent en général le prélèvement forfaitaire et attestent les revenus pour l’Anlage KAP ; la question de savoir si l’article 23 s’applique aux produits avec droit à livraison, comme pour le Xetra-Gold, n’est pas définitivement tranchée. Plus de détails dans notre article sur le Bitcoin, plan d’épargne et ETP.
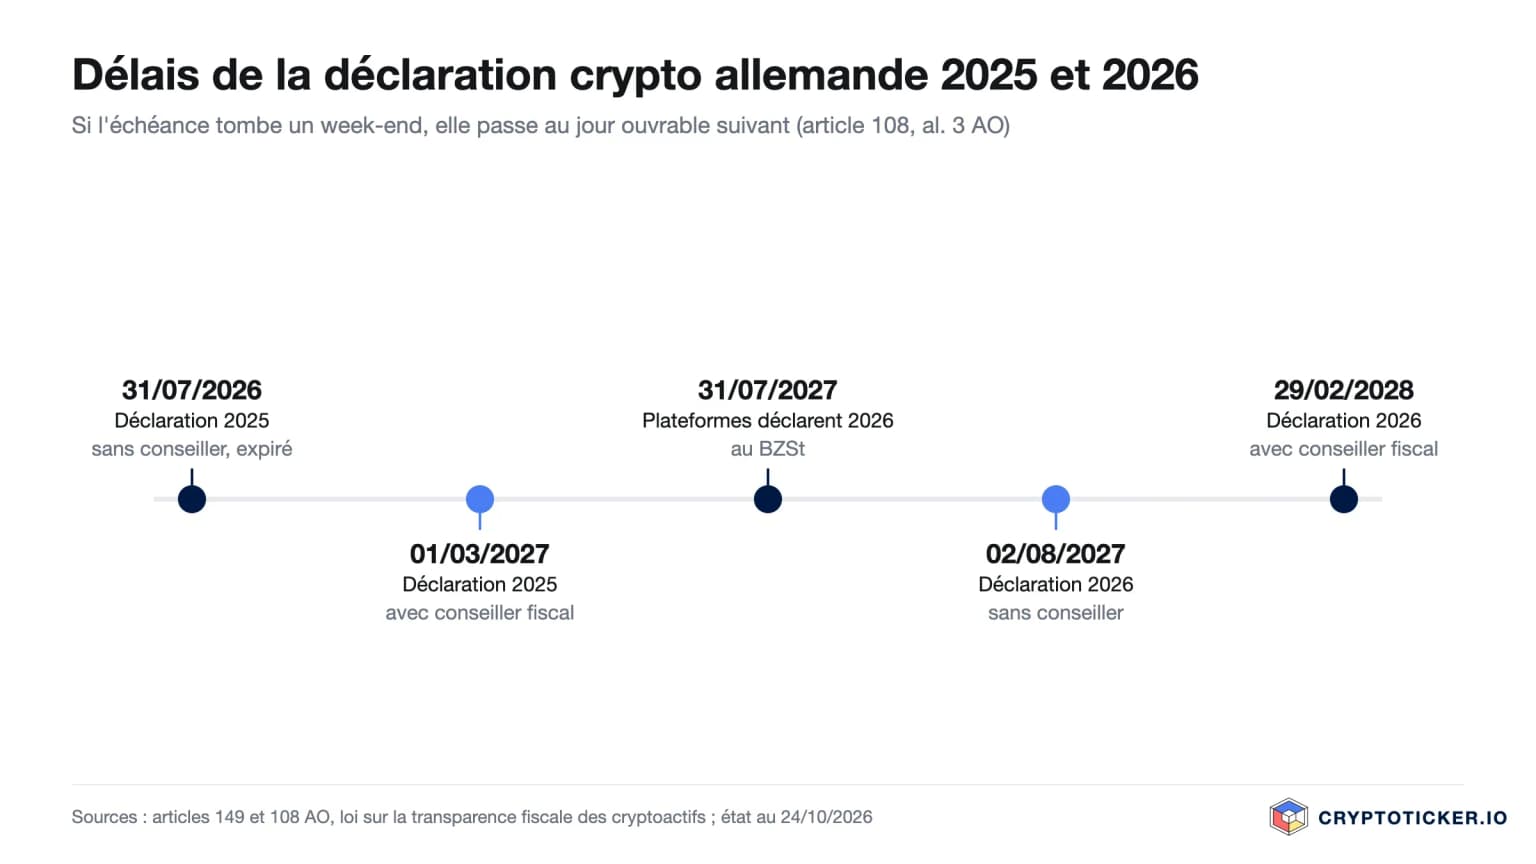
Délais de la déclaration crypto 2025 et 2026
Si vous établissez vous-même votre déclaration, celle de 2025 était due au 31 juillet 2026 selon l’article 149 du code fiscal (AO). Avec un conseiller fiscal, le délai court jusqu’à fin février de la deuxième année suivante. Le 28 février 2027 étant un dimanche, il expire le lundi 1er mars 2027 selon l’article 108, alinéa 3 AO.
| Année fiscale | sans conseiller fiscal | avec conseiller fiscal |
|---|---|---|
| 2025 | 31 juillet 2026 (expiré) | 1er mars 2027 |
| 2026 | 2 août 2027, le 31 juillet étant un samedi | 29 février 2028 |
Un retard expose à une majoration. Selon l’article 152, alinéa 5 AO, elle s’élève par mois entamé à 0,25 % de l’impôt fixé, diminué des acomptes et retenues, avec un minimum de 25 euros par mois. Si vous n’êtes pas tenu de déclarer et le faites volontairement, par exemple pour faire constater une perte, vous disposez de quatre ans : la déclaration 2025 peut être déposée jusqu’au 31 décembre 2029.
Comment le fisc allemand apprend vos transactions crypto
Depuis le 1er janvier 2026, les plateformes et dépositaires crypto de l’UE enregistrent les transactions de leurs clients au titre de la directive DAC8. En Allemagne, c’est la loi sur la transparence fiscale des cryptoactifs (KStTG) qui s’applique : les prestataires transmettent les données chaque année avant le 31 juillet à l’Office fédéral central des impôts, pour la première fois en 2027 pour l’année 2026. Votre centre des impôts peut alors vérifier si les ventes déclarées figurent dans votre déclaration.
Pour 2025 et les années antérieures, il n’existe pas encore de transmission automatique. L’administration peut toutefois demander des informations aux plateformes au cas par cas.
Ne pas déclarer des opérations imposables expose à une fraude fiscale au sens de l’article 370 AO, et pour les impôts éludés le délai de reprise passe à dix ans. Une déclaration rectificative spontanée selon l’article 371 AO reste possible tant que l’infraction n’est pas découverte, et elle doit être complète. Si vous ne pouvez plus réunir tous les justificatifs, signalez-le et estimez de façon traçable plutôt que d’omettre des opérations.
Erreurs fréquentes dans la déclaration crypto
- Oublier les échanges : Bitcoin contre Ether ou contre un stablecoin, c’est une vente. Beaucoup ne déclarent que ce qui arrive en euros sur leur compte bancaire.
- Confondre franchise et abattement : à 1 000 euros de plus-value, tout le montant est imposable, pas seulement la part au-delà d’un seuil.
- Omettre les moins-values : sans inscription, l’administration ne constate aucune perte, et elle est perdue pour les années suivantes.
- Compter ses propres transferts comme des ventes : déplacer des cryptos de la plateforme vers un hardware wallet n’est pas imposable et n’interrompt pas le délai de détention.
- Appliquer le FIFO sur toutes les plateformes : l’ordre d’imputation vaut par wallet. Tout mélanger fausse la durée de détention.
- Évaluer le staking au cours de fin d’année : c’est le cours du jour de réception qui compte, pas celui du 31 décembre.
- Oublier les frais : les frais d’achat augmentent le coût d’acquisition, les frais de vente réduisent la plus-value.
Ce que la réforme prévue changerait dans la déclaration
Le projet ne change rien pour les déclarations 2025 et 2026. Le projet de loi du 30 septembre 2026 ferait des cryptoactifs achetés après le 31 décembre 2026 des actifs de capitaux. Leurs plus-values iraient alors dans l’Anlage KAP au lieu de l’Anlage SO, et à partir du 1er janvier 2028 les plateformes retiendraient directement l’impôt. Les avoirs achetés d’ici fin 2026 resteraient selon le projet dans l’Anlage SO avec le délai d’un an.
Rien n’est encore adopté. Nous suivons l’évolution au gouvernement et au Bundestag dans notre point sur l’état de la réforme du délai de détention crypto.
État au 24 octobre 2026. Cet article ne constitue pas un conseil fiscal et ne remplace pas l’avis individuel d’un conseiller fiscal. Les numéros de ligne et les délais changent à chaque année de formulaire.

Questions fréquentes sur la déclaration crypto en Allemagne
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Cours du Dogecoin à 0,0726 dollar : le Monero dépasse le DOGE en capitalisation
- Polkadot cinq ans après son record de 2021 : le DOT cote 98 % plus bas
- Échanger du bitcoin contre de l’or : ce que cela change pour l’impôt
- 60,6 % de baisse en douze mois et seulement 12e rang : comment vérifier la date anniversaire de votre achat
- GmbH crypto en Allemagne : 25,6 % d’impôt dès la première vente, zéro à titre privé après un an : ce qui compte maintenant
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
19 octobre 2026 05:19

FIFO crypto sur plusieurs plateformes : en Allemagne, chaque portefeuille compte pour lui-même
Détenir du bitcoin sur plusieurs plateformes et dans ses propres portefeuilles, c’est calculer le délai de détention par compartiment et non sur l’ensemble des avoirs. Ce qu’ordonne le point 62 de la circulaire du BMF, et pourquoi le 31 décembre 2026 en dépend.
16 octobre 2026 20:27

Délai de détention des cryptos pour le bitcoin : « Cela reste à voir sur le fond », dit le ministère des Finances
Le conseil des ministres allemand n’a pas adopté le 14 octobre 2026 le projet supprimant le délai de détention crypto d’un an ; il reste bloqué en concertation interministérielle. Ce panorama retient ce qui s’applique aujourd’hui, les échéances à venir et pourquoi la date butoir du 31 décembre 2026 n’a jusqu’ici aucune force de loi.
10 octobre 2026 14:18
Déblocage ZRO du 20 octobre : 5,92 % de l'offre en circulation, conserver ou vendre ?
Le 20 octobre, LayerZero rend négociables quelque 23,63 millions de ZRO, intégralement issus d'attributions réservées aux initiés. Rapportée au volume quotidien, la tranche pèse environ une demi-séance.
9 octobre 2026 14:22

Fiscalité du bitcoin : un an après le sommet de 126 080 dollars, ce qui compte pour vos pertes
Le bitcoin s'échange vendredi matin à 82 558 dollars, soit 34,5 % sous un sommet historique vieux d'un bon an. Pour qui a acheté à l'époque, l'échéance du délai d'un an n'emporte pas seulement l'espoir d'un rebond rapide : la valeur fiscale de la perte disparaît avec elle.
8 octobre 2026 05:20

Délai de détention crypto : sans justificatif d'achat, la retenue dépasse dix fois l'impôt dû
La consultation sur l'avant-projet fiscal crypto allemand s'est achevée le 6 octobre et le conseil des ministres doit l'adopter le 14 octobre, conseillers fiscaux, banques et Bitcoin Bundesverband ayant déposé leurs objections. La plus sévère concerne tous ceux dont la plateforme vendeuse ne détient pas les données d'achat : un conseiller fiscal chiffre une retenue dix fois supérieure à l'impôt dû.
1 octobre 2026 20:39
Fiscalité des cryptomonnaies et retenue à la source dès 2028 : ce qu’il faut vérifier
L’avant-projet du ministère allemand des Finances passe en conseil des ministres le 14 octobre 2026. La partie sous-exposée du texte est la retenue à la source à partir de 2028 : quels prestataires devront retenir l’impôt sur les revenus de capitaux, pourquoi la conservation personnelle et les plateformes étrangères en restent exclues, et ce que vous devriez documenter d’ici au 31 décembre.
22 septembre 2026 14:33
Vendre du Bitcoin et retirer ses euros : comment cela se passe en Allemagne
Entre l’ordre de vente et les euros sur le compte courant se trouvent la plateforme, votre banque et le fisc. Qui connaît l’ordre des étapes économise des frais, du temps d’attente et, au mieux, la totalité de l’impôt sur la plus-value.
19 septembre 2026 20:12
Bitcoin vendu sans retenue fiscale autrichienne : que faire
Vous avez vendu des bitcoins sans retenue fiscale autrichienne ? La vente n'est pas pour autant exonérée. Quand la plus-value doit être déclarée soi-même à 27,5 %.
18 septembre 2026 11:16
Bitcoin et exit tax : ce qui s’applique quand vous quittez l’Allemagne
Qui s’expatrie avec du bitcoin redoute une imposition de sortie sur ses plus-values latentes et ne trouve rien de tel dans la loi. Les vrais risques se jouent sur quatre points : le domicile, le délai de détention, la forme juridique du placement et la déclaration automatique à partir de 2026.
14 septembre 2026 14:27
Bitcoin perdu dans une arnaque : la fiscalité en Autriche
Des bitcoins perdus dans une arnaque ? Pourquoi l’Autriche ne reconnaît généralement pas le préjudice comme une perte fiscale dans le patrimoine privé, et quand les indemnisations entrent en jeu.
14 septembre 2026 11:26
Prendre ses plus-values sur Ethereum ou attendre la fin du délai de détention ? Ce que le bond du cours change pour votre fiscalité
L’ether a atteint le 11 septembre 2026 son plus haut niveau depuis fin janvier, et beaucoup se demandent s’il faut vendre maintenant. En Allemagne, la réponse tient d’abord à la date d’achat : nous calculons quelles tranches sont exonérées et lesquelles affichent réellement un gain.
10 septembre 2026 08:15
Crédit bitcoin liquidé : quelle fiscalité en Autriche
Lorsque la garantie en bitcoins d’un crédit est liquidée, une plus-value imposable peut naître en Autriche. Et ce même si l’investisseur n’a pas voulu vendre.
9 septembre 2026 20:18
Calculer l’impôt crypto en Allemagne : formule, exemple chiffré et barème 2026
Prix de cession moins coût d’acquisition moins frais : la formule est simple, l’ordre d’imputation et le barème ne le sont pas. Avec un exemple Bitcoin aux cours de 2026, un barème exact et le point où la contribution de solidarité pèse le plus.
9 septembre 2026 17:24
Fiscalité crypto en Allemagne : ce qui s’applique en 2026 et ce qui doit changer en 2027
En Allemagne, les plus-values crypto sont exonérées après douze mois ; avant, votre taux personnel jusqu’à 45 % s’applique. Ce qui déclenche l’impôt, comment court le délai de détention, ce que signifient staking et pertes, et où en est la réforme 2027 après le conseil des ministres du 14 octobre.
8 septembre 2026 02:20
Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
Rétrospective au 27 septembre 2026 : le délai de signature de la pétition 201716 du Bundestag, qui demande le maintien du délai de détention d’un an pour les cryptoactifs, a expiré le 15 septembre 2026. Cet article explique ce qui a pris fin ce jour-là, comment la commission des pétitions poursuit et pourquoi aucun investisseur ne doit vendre pour autant.
3 septembre 2026 11:21

Bitcoin perdu lors d’un piratage de portefeuille : quelle fiscalité en Autriche ?
Des bitcoins perdus à cause de pirates ? En Autriche, le vol d’avoirs détenus à titre privé ne crée en principe aucune perte utilisable sur le plan fiscal. Seule une indemnisation ultérieure change la donne.
31 août 2026 11:24
Bitcoin à l'étranger : l'obligation fiscale que les Autrichiens assument eux-mêmes
Des bitcoins vendus via une plateforme étrangère ? Quand les investisseurs autrichiens doivent déclarer eux-mêmes leurs plus-values et appliquer le taux de 27,5 %.
28 août 2026 11:15
Vendre ses bitcoins de gré à gré : quelle fiscalité en Autriche
Vendre ses bitcoins directement à un particulier ? En Autriche, une vente de gré à gré peut malgré tout déclencher un impôt de 27,5 % sur la plus-value réalisée.
26 août 2026 23:25
Vendre du bitcoin à perte : la compensation des pertes en Autriche
Du bitcoin vendu à perte ? L'Autriche autorise l'imputation sur certains revenus de capitaux. Quand la compensation des pertes est possible et quelles limites s'appliquent.
24 août 2026 14:22
Phantom Wallet retire Sui et Monad : ce qu'il faut faire avant les échéances
Phantom Wallet retire Monad de son application le 26 août et Sui le 24 septembre. Les avoirs ne sont pas perdus, mais une seule des deux issues reste sans conséquence fiscale.
24 août 2026 05:25
Vendre ses XRP après 53 % en une semaine : ce que coûte le délai fiscal
XRP cote 1,51 dollar après une hausse hebdomadaire de bonne moitié, mais c’est la date d’achat qui décide de votre gain net. Ce texte examine le délai de détention, le seuil d’exonération et la méthode FIFO à partir de cours relevés à des dates de référence.
22 août 2026 17:47
Compenser des pertes en bitcoin avec des plus-values sur actions en Autriche
Compenser des pertes en bitcoin avec des plus-values sur actions ? L’Autriche l’autorise en principe, mais sous conditions et le plus souvent par la déclaration d’impôt.
21 août 2026 14:33
Bitcoin sans coût d’acquisition : comment l’Autriche l’impose
Prix d’achat du bitcoin introuvable ? Comment l’Autriche calcule l’impôt, quand le coût d’acquisition forfaitaire s’applique et ce que les investisseurs peuvent faire.
21 août 2026 05:27
Vente forcée sur une plateforme crypto : quel moment compte pour le délai de détention et ce qu'il faut documenter
Chez Luno, Kraken et Valour, les délais expirent, après quoi le prestataire réalise lui-même le solde restant. Sur le plan fiscal, il s'agit d'une cession, et c'est l'horodatage de la plateforme qui fait foi.
16 août 2026 22:15
Échanger des bitcoins contre des stablecoins : quelle fiscalité en Autriche ?
Échanger des bitcoins contre de l'USDT ou un autre stablecoin n'entraîne le plus souvent encore aucun impôt en Autriche. Dans quels cas l'échange devient malgré tout imposable.
Vous pourriez aussi aimer