
Vendre des bitcoins à un distributeur : la fiscalité en Autriche
Vendre des bitcoins contre des espèces à un distributeur : quand l’impôt de 27,5 % s’applique en Autriche et quels justificatifs conserver.

Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Vendre des bitcoins à un distributeur : les obligations fiscales en Autriche
Les distributeurs de bitcoins sont le plus souvent associés à un achat rapide de cryptomonnaies. Certains appareils fonctionnent pourtant dans les deux sens : vous envoyez des bitcoins depuis votre portefeuille vers l’exploitant et vous recevez des billets en échange. Sur le plan fiscal, l’opération dépasse le simple retrait de votre propre patrimoine numérique.
Celui qui vend des bitcoins contre des euros à un distributeur en Autriche réalise en principe une opération imposable. Pour les bitcoins acquis après le 28 février 2021, la plus-value peut être imposée à 27,5 %. L’assiette retenue est la différence entre le prix de vente et le prix d’acquisition fiscal des unités cédées, et non la totalité des espèces versées.
La retenue de l’impôt sur les revenus de capitaux par l’exploitant dépend de son statut fiscal et des modalités concrètes de l’opération. En l’absence de retenue correcte, l’investisseur doit en principe calculer lui-même sa plus-value et la porter dans sa déclaration de revenus autrichienne. Un paiement en espèces ne rend la vente de bitcoins ni anonyme ni exonérée.
Comment fonctionne la vente de bitcoins à un distributeur
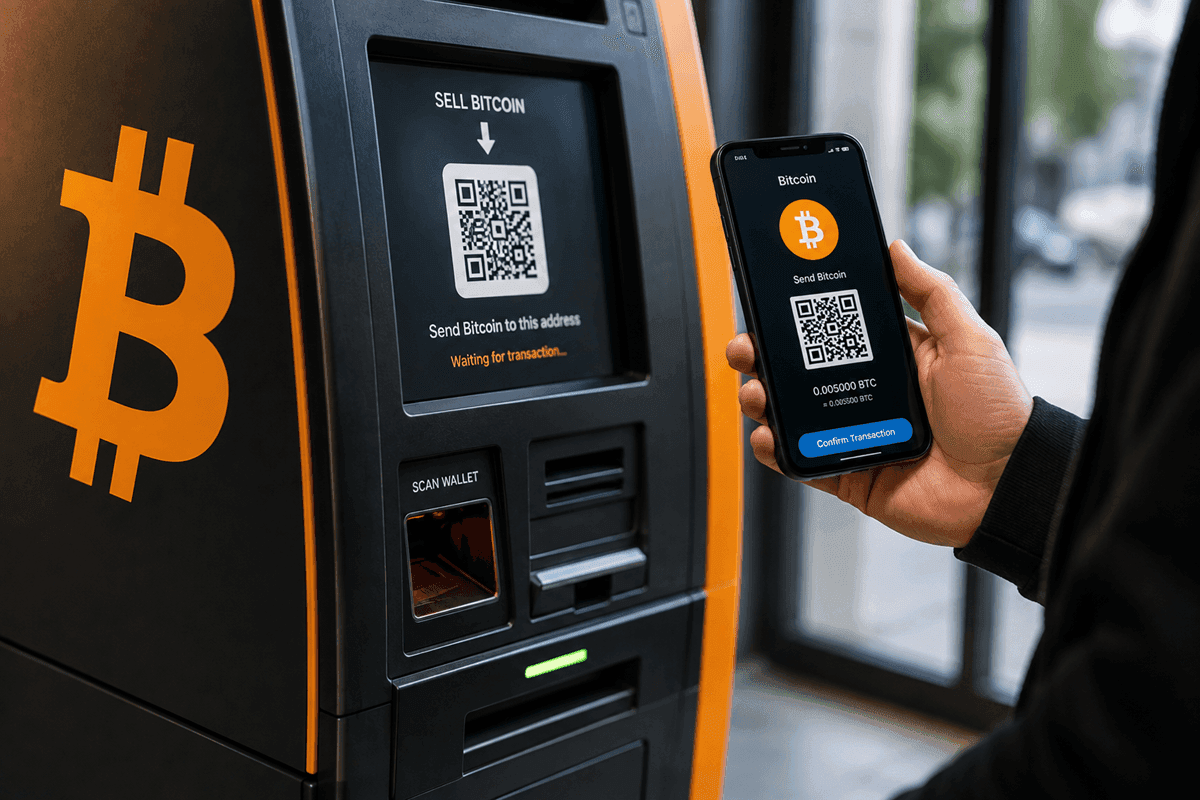
Sur un appareil dit bidirectionnel, vous pouvez acheter des bitcoins mais aussi en vendre. Le distributeur affiche généralement une adresse de réception ou un code QR. Vous envoyez depuis votre portefeuille les bitcoins à céder vers cette adresse et vous recevez des espèces une fois atteint le nombre de confirmations requis sur la blockchain.
L’autorité autrichienne des marchés financiers décrit expressément les appareils bidirectionnels comme des dispositifs permettant de vendre des bitcoins depuis le portefeuille du client vers l’exploitant, avec versement d’espèces en contrepartie.
Sur le plan économique, deux opérations liées se succèdent :
- l’utilisateur transfère des bitcoins à l’exploitant du distributeur ;
- l’exploitant lui verse des euros en espèces.
Au regard de l’impôt autrichien sur le revenu, il s’agit en principe d’une vente de cryptomonnaie contre des euros. Peu importe que le produit de la vente soit viré sur un compte bancaire ou remis immédiatement en billets.
La vente contre espèces est une cession imposable
La loi autrichienne relative à l’impôt sur le revenu range expressément la cession de cryptomonnaies contre des euros parmi les revenus tirés de plus-values réalisées. L’échange contre des devises étrangères reconnues, contre d’autres biens ou contre des services peut également constituer une cession imposable.
Lors d’une vente à un distributeur, une partie des bitcoins détenus quitte le patrimoine de l’utilisateur et des euros y entrent. L’opération se distingue ainsi d’un simple transfert entre deux portefeuilles appartenant à la même personne.
Transfert entre vos propres portefeuilles : en principe pas une vente
Transfert vers un distributeur contre des espèces : en principe une vente imposable
Le traitement fiscal ne change pas au motif qu’aucun compte de bourse classique n’est utilisé. Ce qui compte, c’est la réalité économique : des bitcoins sont cédés contre une monnaie ayant cours légal.
L’impôt ne porte pas sur la totalité des espèces
L’impôt ne frappe pas l’intégralité du montant versé par l’appareil. Seule la plus-value est en principe imposée.
Le calcul simplifié est le suivant :
prix de vente
moins le prix d’acquisition des bitcoins cédés
moins les frais de transaction éventuellement déductibles
égale la plus-value imposable
Un exemple :
- bitcoins achetés initialement 4 000 euros ;
- revendus plus tard 7 000 euros au distributeur ;
- plus-value imposable avant autres frais : 3 000 euros ;
- impôt à 27,5 % : 825 euros.
Les 4 000 euros investis à l’origine ne sont pas imposés une seconde fois. Ils constituent le prix d’acquisition fiscal.
Le ministère autrichien des Finances confirme que la plus-value de cession se calcule à partir de l’écart entre le prix de vente et le prix d’acquisition. Les frais accessoires d’acquisition et les frais de transaction directement rattachables peuvent réduire la plus-value imposable lorsque les conditions légales sont réunies.
Quel montant constitue le prix de vente ?
Lors d’une vente à un distributeur, la contrepartie économique peut s’écarter du cours du bitcoin affiché publiquement. Les exploitants appliquent souvent leur propre taux de change et intègrent leur marge ou leur commission dès le versement.
Si un utilisateur cède des bitcoins valant 1 000 euros en bourse mais ne reçoit que 920 euros à l’appareil, c’est en principe le produit réellement encaissé qui sert au calcul de la plus-value. Le point de savoir si l’écart constitue une commission déductible séparément ou fait déjà partie du prix de vente convenu dépend du décompte établi par l’exploitant.
Le reçu devrait donc faire apparaître :
- la quantité de bitcoins vendue ;
- le taux en euros appliqué ;
- la valeur brute retenue ;
- la commission ou la marge facturée ;
- le montant effectivement versé.
Sans décompte détaillé, il peut devenir difficile de déterminer plus tard quelle part de l’écart relève du taux de change et quelle part d’une commission de transaction distincte.
Quel prix d’achat des bitcoins retenir ?
Celui qui a acheté des bitcoins en plusieurs tranches à des cours différents ne peut pas retenir automatiquement le prix d’achat de la transaction de son choix.
Pour des unités d’une même cryptomonnaie acquises successivement et conservées sur la même adresse ou le même portefeuille, l’Autriche impose en principe le prix moyen pondéré glissant exprimé en euros. Cette méthode d’évaluation s’applique aux revenus de plus-values réalisées perçus après le 31 décembre 2022.
Un exemple :
- achat de 0,05 BTC pour 1 000 euros ;
- achat ultérieur de 0,05 BTC pour 2 000 euros ;
- avoir total : 0,1 BTC ;
- prix d’acquisition total : 3 000 euros ;
- prix d’acquisition moyen : 30 000 euros par BTC.
Si 0,02 BTC sont ensuite vendus au distributeur, le prix d’acquisition de cette fraction s’élève en principe à 600 euros. Avec plusieurs portefeuilles, plusieurs comptes de bourse et un mélange d’anciennes et de nouvelles acquisitions, le calcul devient nettement plus complexe. L’appareil ne connaît pas automatiquement cet historique.
Quand le taux de 27,5 % s’applique-t-il ?
Le régime fiscal autrichien actuel des cryptomonnaies vise en principe les bitcoins acquis après le 28 février 2021. Ces unités sont traitées comme un patrimoine nouveau.
Les plus-values tirées de leur vente dans le patrimoine privé relèvent en principe du taux particulier de 27,5 %. La durée de détention n’y change rien. Un bitcoin conservé trois, cinq ou dix ans ne devient pas exonéré du seul fait de cette durée.
Le taux particulier n’entraîne normalement aucune hausse du taux progressif applicable au reste des revenus. Il vaut que l’impôt soit retenu directement à la source ou établi plus tard par voie de déclaration.
Un traitement différent peut s’appliquer, en particulier lorsque l’activité de négoce dépasse le cadre de la gestion d’un patrimoine privé et doit être qualifiée d’activité commerciale.
Que se passe-t-il pour les bitcoins anciens ?
Les bitcoins acquis au plus tard le 28 février 2021 constituent en principe un patrimoine ancien. Le nouveau régime d’imposition ne leur est pas automatiquement applicable. Il convient d’examiner l’état du droit antérieur.
Pour des bitcoins détenus à titre privé et non placés de manière rémunératrice, une vente pouvait être exonérée sous l’ancien régime, notamment lorsque plus d’un an séparait l’acquisition de la cession.
Un exemple :
- bitcoins achetés à titre privé en 2019 ;
- aucun placement rémunérateur ;
- vente au distributeur en 2026.
Dans un cas typique, l’ancien délai de spéculation d’un an peut être expiré depuis longtemps. La vente pourrait donc rester exonérée. L’appréciation exacte dépend toutefois de l’usage fait des unités à l’époque.
Une prudence particulière s’impose lorsque des avoirs anciens ont ensuite été :
- prêtés ;
- engagés dans des produits de prêt ;
- placés de manière rémunératrice ;
- échangés contre d’autres jetons ;
intégrés à une activité professionnelle.
L’utilisateur doit en outre pouvoir prouver que ce sont bien ces anciens bitcoins qui ont été vendus. Une simple affirmation ne suffit régulièrement pas lorsque l’historique des transactions fait défaut.
Le distributeur prélève-t-il automatiquement l’impôt ?
Depuis 2024, certains débiteurs nationaux et prestataires de services sur crypto-actifs sont en principe tenus de retenir l’impôt sur les revenus de capitaux applicable à certains revenus en cryptomonnaies et de le reverser à l’administration. Après une retenue correcte, les revenus concernés sont régulièrement imposés à titre définitif dans le patrimoine privé.
Devant un distributeur de bitcoins, il ne faut pourtant pas présumer que l’impôt est déjà réglé. Comptent notamment :
- l’identité de l’exploitant de l’appareil ;
- sa qualité éventuelle de redevable national de la retenue ;
- le respect des conditions légales de la retenue ;
- la connaissance du prix d’acquisition exact par l’exploitant ;
la mention effective d’une retenue fiscale sur le reçu.
Un reçu mentionnant une commission de service générale ne prouve pas le paiement de l’impôt sur les revenus de capitaux. La retenue devrait apparaître clairement comme un prélèvement fiscal.
En l’absence de retenue, l’obligation fiscale ne disparaît pas. L’utilisateur doit en principe calculer lui-même sa plus-value et la faire figurer dans sa déclaration de revenus. Le ministère des Finances précise que les revenus de capitaux ne pouvant faire l’objet d’une retenue nationale doivent être déclarés dans le cadre de la liquidation de l’impôt. Le taux particulier peut continuer de s’appliquer.
L’absence de prix d’acquisition est le principal risque pratique
L’exploitant voit pour l’essentiel la quantité de bitcoins envoyée et le montant en euros versé en contrepartie. Il ne sait pas nécessairement :
- quand les unités ont été achetées à l’origine ;
- quel était le prix d’achat ;
- si elles proviennent d’un échange antérieur entre cryptomonnaies ;
- s’il s’agit d’avoirs anciens ou nouveaux ;
- si le portefeuille contient plusieurs tranches d’acquisition ;
- si les unités ont été reçues par succession ou par donation ;
si une valeur d’entrée en Autriche doit être retenue.
Sans prix d’acquisition, la plus-value ne peut pas être déterminée correctement.
L’utilisateur ne devrait donc pas attendre le moment de la vente pour reconstituer son historique. Des comptes de bourse fermés, des fichiers CSV manquants et des relevés bancaires devenus indisponibles peuvent créer de sérieuses difficultés des années plus tard.
Il convient notamment de conserver :
- les décomptes d’achat de la plateforme d’origine ;
- les relevés de compte attestant le versement du prix d’achat ;
- l’historique complet des transactions ;
- les adresses de portefeuille et les identifiants de transaction ;
- les preuves des transferts entre portefeuilles personnels ;
- les informations sur les échanges antérieurs entre cryptomonnaies ;
- les documents relatifs aux successions ou aux donations ;
la documentation de l’installation fiscale en Autriche.
Quels frais s’appliquent à la vente au distributeur ?
Plusieurs coûts peuvent apparaître lors de la vente :
- la commission facturée par l’exploitant ;
- la marge incluse dans le taux de change ;
- les frais de réseau du bitcoin ;
- des frais supplémentaires de traitement ou de versement.
Ces frais méritent d’être examinés séparément.
Une commission d’appareil ou de transaction directement liée à la vente peut en principe réduire la plus-value de cession imposable, dès lors qu’elle est effectivement supportée par l’utilisateur et documentée de façon vérifiable. Le ministère des Finances admet en principe les frais de transaction directement rattachables lors de la détermination de la plus-value.
Les frais de réseau du bitcoin peuvent comporter une composante fiscale propre. Lorsqu’ils sont réglés en bitcoins, des unités quittent le patrimoine de l’investisseur. Les directives autrichiennes relatives à l’impôt sur le revenu traitent en principe les frais payés en cryptomonnaie pour un transfert vers une autre adresse comme un échange contre une prestation de transaction.
Une vente au distributeur peut ainsi réunir deux cessions :
- la vente contre des euros des bitcoins transférés à l’exploitant ;
- l’emploi de bitcoins supplémentaires pour acquitter les frais de réseau.
En pratique, le second montant est souvent modeste, mais il a sa place dans un calcul fiscal complet.
Un exemple chiffré simplifié
Un investisseur autrichien vend 0,02 BTC à un distributeur.
- prix d’acquisition moyen : 20 000 euros par BTC ;
- prix d’acquisition des 0,02 BTC : 400 euros ;
- valeur de marché au cours de bourse général : 1 200 euros ;
- versement effectif en espèces : 1 100 euros ;
- commission d’appareil indiquée séparément : déjà prise en compte dans le versement ;
- frais de réseau supplémentaires : 0,00005 BTC.
Pour la vente proprement dite, le résultat simplifié est le suivant :
produit en espèces : 1 100 euros
prix d’acquisition : 400 euros
plus-value : 700 euros
impôt à 27,5 % : 192,50 euros
Il reste à vérifier si les bitcoins employés pour les frais de réseau ont dégagé une petite plus-value supplémentaire.
L’exemple montre pourquoi le cours du bitcoin affiché publiquement ne peut pas être assimilé sans nuance au prix de vente fiscal. Ce sont le versement réel et la structure de frais concrète qui font foi.
Le paiement en espèces ne garantit pas l’anonymat
Certains utilisateurs associent les distributeurs de bitcoins à une vente hors des comptes financiers classiques. Sur le plan fiscal, la forme du paiement est indifférente. Les produits encaissés en espèces entrent eux aussi dans le calcul de la plus-value.
Les prestataires de services sur crypto-actifs peuvent en outre être soumis à des obligations de vigilance en matière de lutte contre le blanchiment. Celles-ci peuvent comprendre l’identification du client et la traçabilité des flux financiers. L’autorité des marchés financiers rappelle que les acteurs du marché doivent collecter des données clients et rendre les transactions traçables afin de prévenir le blanchiment.
Selon l’exploitant, le montant et le niveau de risque, l’appareil peut exiger :
- un numéro de téléphone mobile ;
- un justificatif d’identité ;
- la numérisation d’une pièce d’identité ;
- une reconnaissance faciale ou une identification vidéo ;
- des informations complémentaires sur l’origine des fonds.
Indépendamment de cela, la transaction reste visible sur la blockchain. Choisir un versement en espèces pour dissimuler une cession imposable ne modifie en rien l’obligation légale de déclaration.
Faut-il déclarer la vente ?
Lorsque l’impôt autrichien sur les revenus de capitaux a été correctement retenu, la plus-value privée est en principe imposée à titre définitif et n’a régulièrement pas à être reprise dans la déclaration de revenus. Une déclaration volontaire peut néanmoins être utile, par exemple pour une compensation globale des pertes ou pour l’option d’imposition au barème.
En l’absence de retenue, une plus-value imposable doit en principe être déclarée dans le cadre de la liquidation de l’impôt sur le revenu.
- Tel peut être le cas notamment lorsque :
- l’exploitant du distributeur n’est pas un redevable autrichien de la retenue ;
- aucune retenue n’apparaît sur le reçu ;
- le prix d’acquisition était inconnu de l’exploitant ;
- le calcul fiscal de l’exploitant ne correspond pas au résultat réel ;
- la vente passe par un exploitant étranger.
Une simple régularisation de salarié ne suffit pas dans tous les cas. Des revenus de capitaux à déclarer soi-même peuvent exiger une déclaration de revenus complète.
Les pertes réalisées au distributeur
Lorsque le produit versé est inférieur au prix d’acquisition fiscal, la vente peut dégager une perte.
Un exemple :
- prix d’acquisition des bitcoins cédés : 1 500 euros ;
- versement en espèces après frais : 1 100 euros ;
- perte fiscale : 400 euros.
Les pertes sur cryptomonnaies ne peuvent en principe être imputées que sur certains revenus positifs de capitaux privés, dans les conditions prévues par la loi. Une imputation sur un salaire ou sur d’autres revenus quelconques est exclue.
Une compensation automatique des pertes entre plusieurs prestataires, ou entre cryptomonnaies et autres catégories de capitaux, n’intervient pas dans tous les cas. Une compensation plus large peut exiger une déclaration de revenus et les justificatifs correspondants.
Conservez durablement le reçu du distributeur
Les utilisateurs ne devraient pas traiter le ticket imprimé par l’appareil comme un ticket de caisse ordinaire, jeté au bout de quelques jours.
Le reçu devrait être conservé avec les données suivantes :
- la date et l’heure exacte de la vente ;
- l’emplacement et l’exploitant de l’appareil ;
- l’identifiant de la transaction sur la blockchain du bitcoin ;
- la quantité de bitcoins envoyée ;
- les frais de réseau ;
- le taux de change appliqué ;
- le montant en espèces versé ;
- les commissions d’appareil et de service ;
- l’impôt sur les revenus de capitaux éventuellement mentionné ;
- le prix d’acquisition des bitcoins cédés ;
- le calcul de la plus-value ou de la perte fiscale.
Le papier thermique peut pâlir avec le temps. Une copie numérique du reçu est donc recommandée, accompagnée d’un export de la transaction du portefeuille et de l’historique d’acquisition sous-jacent.
La TVA n’est pas le principal enjeu du particulier
Selon la jurisprudence de la Cour de justice de l’Union européenne, l’échange de bitcoins contre une monnaie ayant cours légal, et inversement, est en principe exonéré de TVA. Le ministère autrichien des Finances reprend cette qualification pour l’échange d’euros contre des bitcoins et retour.
Pour le vendeur particulier, l’enjeu central reste donc régulièrement l’impôt sur le revenu frappant la plus-value réalisée, plutôt que la TVA.
La situation peut différer lorsque les bitcoins figurent à l’actif d’une entreprise ou que les ventes s’inscrivent dans une activité commerciale. D’autres questions comptables, d’enregistrement et de droit des sociétés doivent alors être examinées à côté de l’impôt sur le revenu.
Conclusion : une vente en espèces reste une vente de bitcoins
Celui qui vend des bitcoins contre des espèces à un distributeur autrichien réalise en principe une vente contre des euros. Pour le patrimoine nouveau, l’écart entre le versement et le prix d’acquisition est régulièrement imposé à 27,5 %.
Les points essentiels sont les suivants :
- le versement en espèces constitue fiscalement une vente contre des euros ;
- l’impôt frappe la plus-value, non la totalité du montant versé ;
- les bitcoins acquis après le 28 février 2021 relèvent en principe du taux de 27,5 % ;
- les avoirs anciens peuvent être cédés en franchise d’impôt sous les règles antérieures ;
- l’exploitant d’un distributeur ne retient pas nécessairement le montant correct ;
- sans retenue, l’utilisateur doit en principe déclarer lui-même sa plus-value ;
- les commissions d’appareil, de négociation et de réseau doivent être documentées séparément ;
- le reçu ne remplace pas la preuve du prix d’acquisition initial.
Le principal danger fiscal ne tient donc pas nécessairement au montant de la vente. C’est un historique lacunaire qui pose problème. Celui qui ne peut prouver ni le prix d’achat ni la date d’acquisition s’expose à un calcul erroné de sa plus-value et à des difficultés lors d’un contrôle ultérieur.
(Au 10 août 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Liens partenaires : certains liens de cette page sont des liens partenaires. Si vous devenez client via l’un d’eux, nous pouvons percevoir une commission, sans frais supplémentaires pour vous. La sélection, les notes et le classement sont décidés en toute indépendance par la rédaction. Éthique et indépendance · Propriétaire et financement
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle. Les chiffres et affirmations s’appuient sur les sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Pour plus tard ? Enregistrez cet article et retrouvez-le dans votre profil.
Plus sur le Bitcoin : Toutes les actualités Bitcoin en un coup d’œil
Articles liés
- Actualité crypto : la Fed va-t-elle relever ses taux d'un demi-point ? L'avertissement de Waller fait passer le bitcoin sous 63 000 dollars
- Actualité crypto : l'or chute de 3 % au plus bas depuis septembre 2025, le bitcoin passe sous 63 000 dollars
- Combien de bitcoins existe-t-il ? 20,11 millions, dont environ 2,9 millions perdus
- Prix du cuivre aujourd’hui : à la tonne et au kilo, le record et ce qui le porte
- Pétrole au-dessus de 112 dollars, Bitcoin sous les 82 000 : ce que cela change pour le Bitcoin comme protection contre l'inflation
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
20 octobre 2026 14:33
60,6 % de baisse en douze mois et seulement 12e rang : comment vérifier la date anniversaire de votre achat
Le dogecoin a perdu 60,6 % en douze mois, plus du double du bitcoin, et ne pointe plus qu’au 12e rang par capitalisation. Pour un investisseur en Allemagne, le calendrier compte davantage que le prochain seuil : la date anniversaire de l’achat décide si une plus-value reste exonérée et si une moins-value compte encore.

19 octobre 2026 05:19
FIFO crypto sur plusieurs plateformes : en Allemagne, chaque portefeuille compte pour lui-même
Détenir du bitcoin sur plusieurs plateformes et dans ses propres portefeuilles, c’est calculer le délai de détention par compartiment et non sur l’ensemble des avoirs. Ce qu’ordonne le point 62 de la circulaire du BMF, et pourquoi le 31 décembre 2026 en dépend.

15 octobre 2026 08:29
17 des 20 plus grandes cryptomonnaies en baisse, l'Ethereum à 2 380 dollars : où se mesure la vague de ventes
L'Ether perd 5,41 % en 24 heures et tombe à un plus bas du jour de 2 332,43 dollars. Notre propre recensement des 25 plus grandes cryptomonnaies montre l'ampleur réelle de la vague de ventes.
14 octobre 2026 20:40
L'inflation américaine monte à 3,7 %, le taux sous-jacent dépasse les prévisions : ce qui compte maintenant pour le bitcoin
Les prix à la consommation américains ont progressé de 3,7 % en septembre, le taux sous-jacent de 2,6 %. Les deux valeurs sont ressorties au-dessus des prévisions, deux semaines avant la décision de la Fed du 28 octobre.

8 octobre 2026 05:41
Le marché des cryptos décroche : le bitcoin perd 4,2 % et 651 millions de dollars de positions longues sont liquidés
Le bitcoin a perdu 4,2 % depuis mardi après-midi, l'ether et le XRP davantage encore. Trois raisons se documentent : les sorties des ETF américains, 651 millions de dollars de positions longues fermées de force et un compte rendu de la Fed laissant entrevoir une nouvelle hausse des taux. Ce n'est pas un krach, et ce qu'il faut examiner avant de renforcer sa position est détaillé ici.
22 septembre 2026 14:33
Vendre du Bitcoin et retirer ses euros : comment cela se passe en Allemagne
Entre l’ordre de vente et les euros sur le compte courant se trouvent la plateforme, votre banque et le fisc. Qui connaît l’ordre des étapes économise des frais, du temps d’attente et, au mieux, la totalité de l’impôt sur la plus-value.
22 septembre 2026 02:31
Distributeur de bitcoins en Allemagne : frais, agrément BaFin et fiscalité
Les distributeurs de bitcoins s'installent dans les kiosques et les galeries marchandes, et l'achat y coûte plusieurs fois le prix de la voie en ligne. Ce que la BaFin exige de l'exploitant, à partir de quel montant votre pièce d'identité est due et comment prouver l'achat au fisc.
19 septembre 2026 20:12
Bitcoin vendu sans retenue fiscale autrichienne : que faire
Vous avez vendu des bitcoins sans retenue fiscale autrichienne ? La vente n'est pas pour autant exonérée. Quand la plus-value doit être déclarée soi-même à 27,5 %.
17 septembre 2026 20:15
Donner des bitcoins à ses enfants : abattement, délai de détention et déclaration au fisc
Transmettre des bitcoins à son enfant, c'est lui transmettre aussi son délai de détention et son cours d'entrée. Ce guide expose ce qui s'applique vraiment en Allemagne en matière d'abattement, de délai de déclaration, de représentation et de conservation.
14 septembre 2026 11:26
Prendre ses plus-values sur Ethereum ou attendre la fin du délai de détention ? Ce que le bond du cours change pour votre fiscalité
L’ether a atteint le 11 septembre 2026 son plus haut niveau depuis fin janvier, et beaucoup se demandent s’il faut vendre maintenant. En Allemagne, la réponse tient d’abord à la date d’achat : nous calculons quelles tranches sont exonérées et lesquelles affichent réellement un gain.
10 septembre 2026 08:15
Crédit bitcoin liquidé : quelle fiscalité en Autriche
Lorsque la garantie en bitcoins d’un crédit est liquidée, une plus-value imposable peut naître en Autriche. Et ce même si l’investisseur n’a pas voulu vendre.
7 septembre 2026 11:24
Donner des bitcoins à ses enfants : les règles fiscales en Autriche
Donner des bitcoins à ses enfants ? Quand une déclaration de donation s’impose en Autriche et quel prix d’acquisition l’enfant reprend.
3 septembre 2026 11:21

Bitcoin perdu lors d’un piratage de portefeuille : quelle fiscalité en Autriche ?
Des bitcoins perdus à cause de pirates ? En Autriche, le vol d’avoirs détenus à titre privé ne crée en principe aucune perte utilisable sur le plan fiscal. Seule une indemnisation ultérieure change la donne.
2 septembre 2026 14:39
Bitcoin comme salaire en Autriche : quels impôts s'appliquent ?
Payé en bitcoins ? En Autriche, l'impôt sur les salaires frappe d'abord la valeur reçue. Les plus-values ultérieures sur le bitcoin peuvent ensuite s'y ajouter.
1 septembre 2026 14:26
Rapport fiscal Bitcoin erroné : ce que les investisseurs autrichiens peuvent faire
Les erreurs dans un rapport fiscal sur le bitcoin ne sont pas rares. Voici les données que les investisseurs autrichiens doivent vérifier et la manière de corriger un prélèvement erroné.
31 août 2026 11:24
Bitcoin à l'étranger : l'obligation fiscale que les Autrichiens assument eux-mêmes
Des bitcoins vendus via une plateforme étrangère ? Quand les investisseurs autrichiens doivent déclarer eux-mêmes leurs plus-values et appliquer le taux de 27,5 %.
28 août 2026 11:15
Vendre ses bitcoins de gré à gré : quelle fiscalité en Autriche
Vendre ses bitcoins directement à un particulier ? En Autriche, une vente de gré à gré peut malgré tout déclencher un impôt de 27,5 % sur la plus-value réalisée.
27 août 2026 11:16
Déclaration fiscale du Bitcoin en Autriche : quand elle est nécessaire
Malgré une plateforme crypto, une déclaration de revenus peut rester nécessaire en Autriche. Les plateformes étrangères, l’absence de retenue à la source et les pertes réparties entre prestataires en sont les cas typiques.
26 août 2026 23:25
Vendre du bitcoin à perte : la compensation des pertes en Autriche
Du bitcoin vendu à perte ? L'Autriche autorise l'imputation sur certains revenus de capitaux. Quand la compensation des pertes est possible et quelles limites s'appliquent.
25 août 2026 11:15
Donation de bitcoins en Autriche : quand la déclaration est obligatoire
L’Autriche ne perçoit pas d’impôt général sur les donations de bitcoins. Au-delà de certains seuils de valeur, une déclaration au fisc peut toutefois être obligatoire.
22 août 2026 17:47
Compenser des pertes en bitcoin avec des plus-values sur actions en Autriche
Compenser des pertes en bitcoin avec des plus-values sur actions ? L’Autriche l’autorise en principe, mais sous conditions et le plus souvent par la déclaration d’impôt.
21 août 2026 14:33
Bitcoin sans coût d’acquisition : comment l’Autriche l’impose
Prix d’achat du bitcoin introuvable ? Comment l’Autriche calcule l’impôt, quand le coût d’acquisition forfaitaire s’applique et ce que les investisseurs peuvent faire.
18 août 2026 08:15
Rapport fiscal du Bitcoin en Autriche 2026 : ce qui s’applique
Rapport fiscal du Bitcoin en Autriche : les données que les investisseurs peuvent exiger des plateformes crypto en 2026 et l’utilité du rapport pour la déclaration.
16 août 2026 22:15
Échanger des bitcoins contre des stablecoins : quelle fiscalité en Autriche ?
Échanger des bitcoins contre de l'USDT ou un autre stablecoin n'entraîne le plus souvent encore aucun impôt en Autriche. Dans quels cas l'échange devient malgré tout imposable.
12 août 2026 10:14
Bitcoin et dividendes en Autriche : comment fonctionne la compensation
Une moins-value en bitcoin peut-elle compenser des dividendes ? Voici comment fonctionne la compensation des pertes en Autriche et quand une déclaration s'impose.
Vous pourriez aussi aimer