
Bitcoin et fiscalité en Allemagne : délai de détention, plan programmé, ETP et minage
Les plus-values en bitcoins sont exonérées après douze mois. Ce que cela implique pour un plan programmé aux douze délais, pourquoi les ETP sont imposés autrement, et ce qui vaut pour le minage, la donation et les pertes.

Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
En Allemagne, les plus-values réalisées sur la vente de bitcoins sont exonérées d'impôt lorsque plus de douze mois séparent l'achat de la vente. Si vous vendez plus tôt, la plus-value est imposée à votre taux personnel d'impôt sur le revenu, jusqu'à 45 %, majoré de la contribution de solidarité. Un seuil d'exonération de 1 000 euros par an reste hors impôt.
Voilà pour la règle. En pratique, la plupart des investisseurs ne butent pas sur elle, mais sur les cas qu'elle ne couvre pas : un plan d'investissement programmé avec douze délais distincts, un ETP bitcoin imposé selon d'autres règles, ou le transfert d'une plateforme vers son propre portefeuille. Cet article parcourt les cas propres au bitcoin. Les fondamentaux communs à toutes les cryptomonnaies figurent dans notre guide sur la fiscalité crypto en Allemagne.
La règle de base pour le bitcoin en deux phrases
Sur le plan fiscal, le bitcoin n'est pas un titre mais un « autre bien économique ». Sa vente depuis le patrimoine privé est une opération de cession privée au sens du paragraphe 23 de la loi relative à l'impôt sur le revenu, et c'est là que la durée de détention décide de l'impôt. La Cour fédérale des finances l'a confirmé par arrêt du 14 février 2023 (référence IX R 3/22).
Il en découle la différence avec l'action : qui vend des actions acquitte toujours 25 % de prélèvement forfaitaire, quelle qu'ait été la durée de détention. Qui vend des bitcoins après treize mois ne paie rien, y compris sur une plus-value de 500 000 euros.
Plan d'investissement bitcoin : douze achats, douze délais
L'erreur la plus fréquente porte sur le plan programmé. Le délai de douze mois ne vaut ni pour votre portefeuille ni pour l'année civile, mais pour chaque acquisition prise isolément.
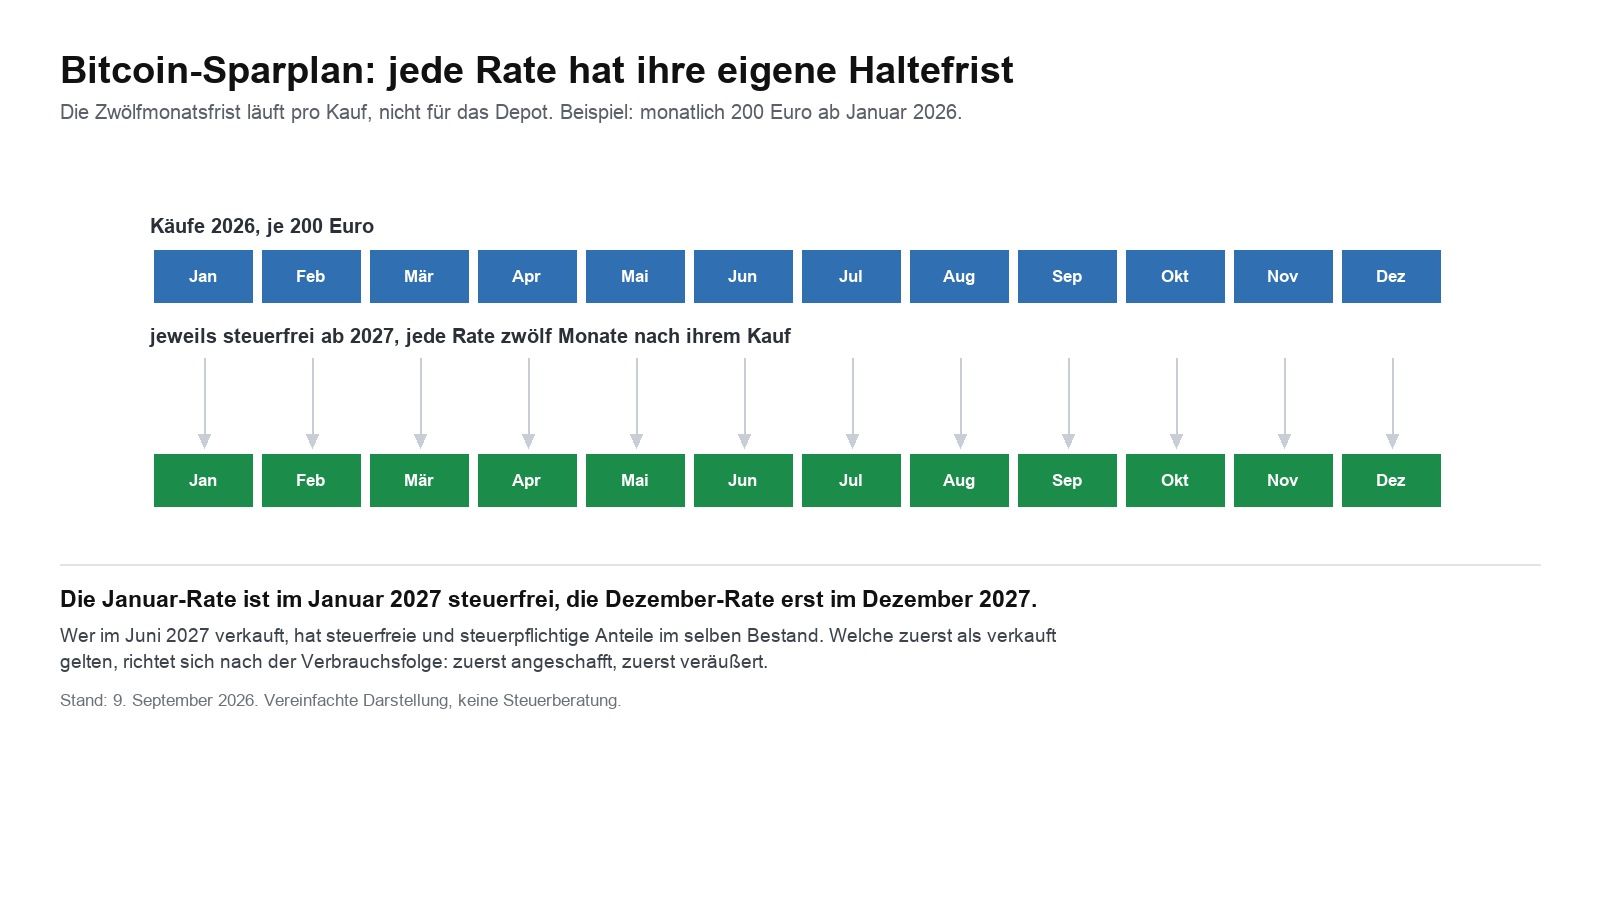
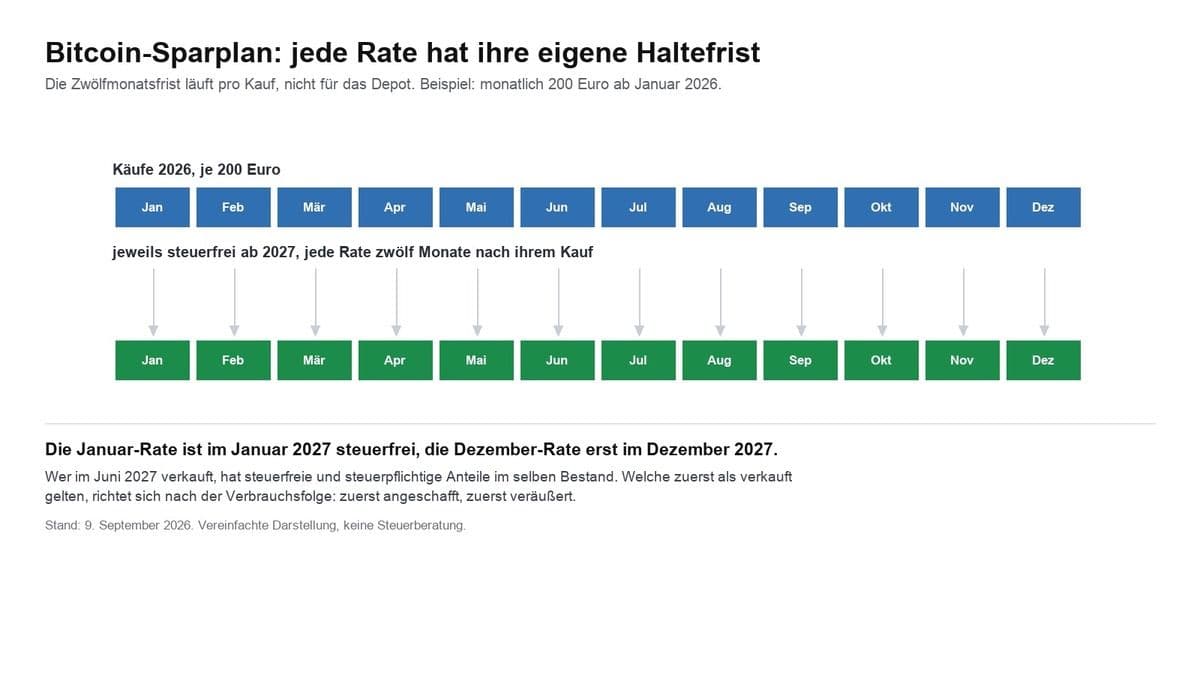
Qui investit 200 euros par mois à partir de janvier 2026 détient en fin d'année douze positions assorties de douze dates de référence différentes. Le versement de janvier est exonéré en janvier 2027, celui de décembre seulement en décembre 2027.
Si vous vendez une partie de vos avoirs en juin 2027, s'y côtoient des parts exonérées et des parts imposables. Lesquelles sont réputées vendues relève de l'ordre de consommation : selon la circulaire du ministère fédéral des Finances du 6 mars 2025, l'approche individuelle s'applique d'abord, et lorsqu'elle est impossible, les unités acquises en premier sont réputées cédées en premier. Cet ordre travaille pour vous, car il consomme d'abord les positions les plus anciennes, donc exonérées.
Concrètement : tenez pour chaque versement la date, le montant et le cours. La plupart des courtiers fournissent ce relevé, mais pas tous sous une forme que l'administration accepte. Comment automatiser la démarche, notre comparatif des plans d'investissement bitcoin le montre.
Avec douze versements par an, mieux vaut ne pas suivre les délais de tête. Importez l’export de votre plateforme dans notre calculateur gratuit d’impôts sur le bitcoin : il affiche pour chaque versement du plan le jour à partir duquel il peut être vendu en exonération. L’outil appartient à cryptoticker et fonctionne dans votre navigateur, sans inscription.
Ce qui vaut vente dans le cas du bitcoin
Fiscalement, la vente contre euros n'est pas la seule cession. Ces trois opérations déclenchent également l'impôt lorsque la position a moins de douze mois :
- L'échange contre une autre cryptomonnaie. Qui échange des bitcoins contre des ethers réalise la plus-value sur le bitcoin, même si aucun euro ne circule. Pour l'ether, un nouveau délai commence au même instant.
- Le paiement en bitcoins. L'achat constitue fiscalement une cession au cours du jour.
- L'échange contre un stablecoin. USDT et USDC sont eux aussi des cryptoactifs ; l'échange est donc une opération de cession.
N'est en revanche pas imposable le transfert entre vos propres adresses. Qui envoie des bitcoins d'une plateforme vers un portefeuille matériel ne cède rien, n'interrompt aucun délai et ne déclenche aucun impôt. Vous devez toutefois emporter les données d'acquisition, faute de quoi personne ne pourra démontrer plus tard quand les unités ont été achetées.
ETP, ETN et ETC bitcoin : le second univers fiscal
Qui achète du bitcoin non pas directement mais par un produit coté en bourse se retrouve peut-être ailleurs sur le plan fiscal. Cela concerne des produits comme les ETP adossés physiquement de CoinShares, Invesco ou 21Shares, que beaucoup d'investisseurs achètent depuis leur compte-titres ordinaire.
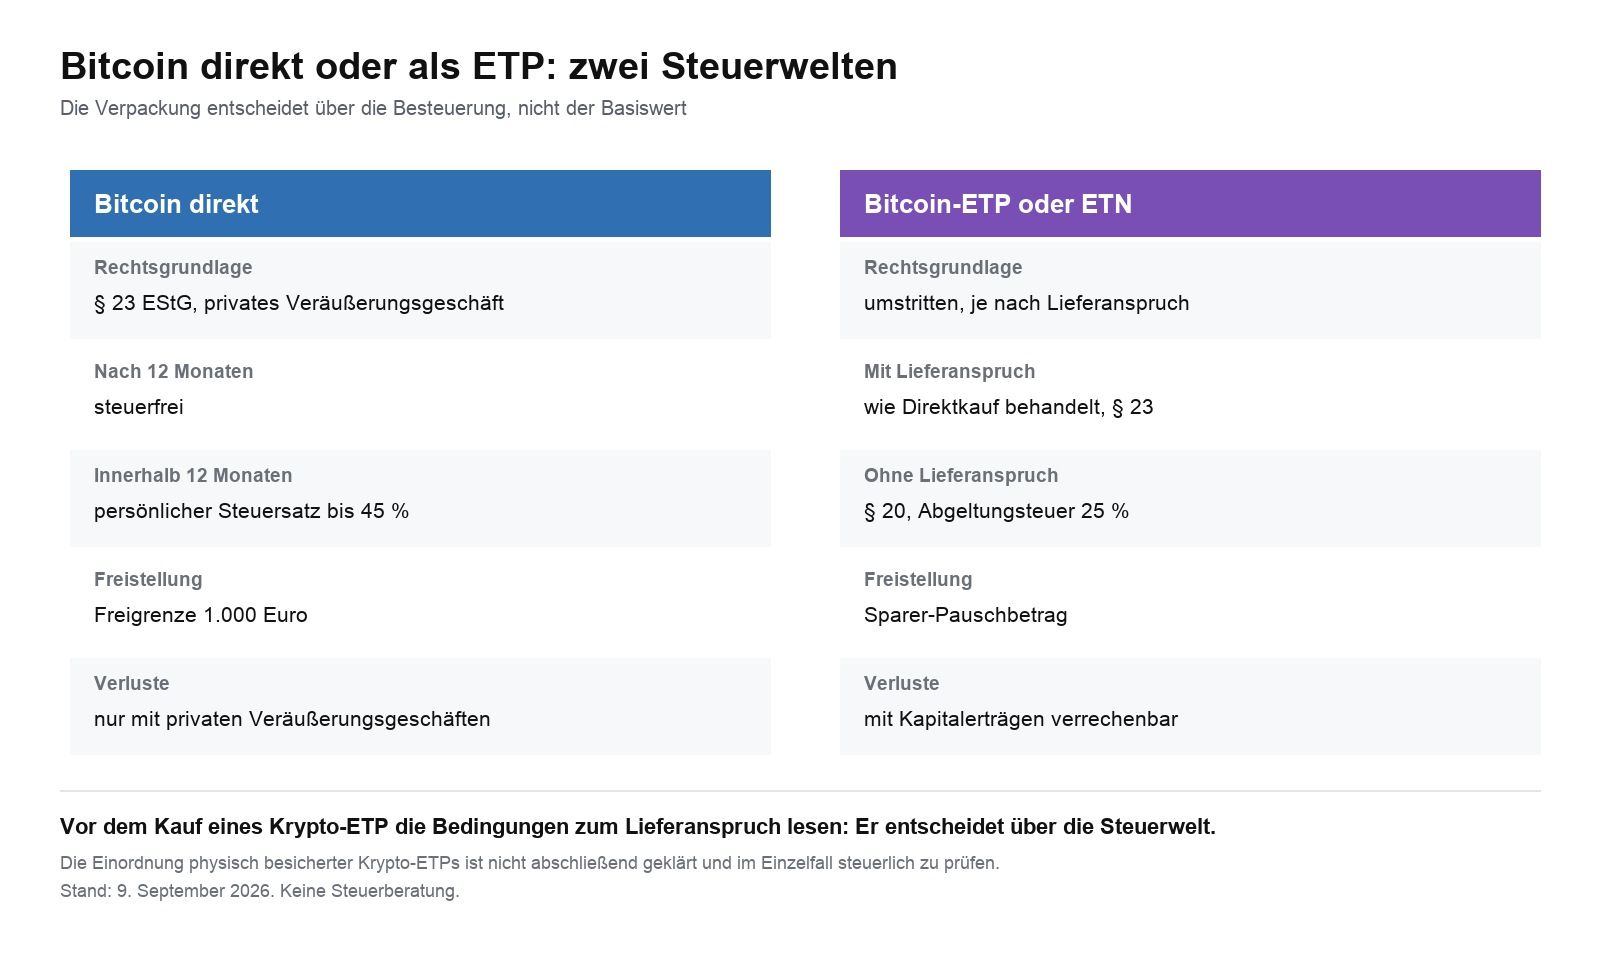
Le point décisif est le droit à la livraison. Si le produit vous accorde le droit d'exiger la remise des bitcoins déposés, beaucoup d'arguments plaident pour le traiter comme une détention directe : paragraphe 23 de l'EStG avec délai de douze mois. Cette ligne s'appuie sur la jurisprudence relative à Xetra-Gold, où la Cour fédérale des finances a tranché dans le même sens.
En l'absence de droit à la livraison, l'analyse en créance de capital s'impose. C'est alors le paragraphe 20 de l'EStG qui s'applique, avec 25 % de prélèvement forfaitaire indépendamment de la durée de détention, mais avec imputation des pertes dans le compartiment des revenus de capitaux.
Cette qualification n'est pas définitivement tranchée. Il n'existe pas de décision de la juridiction suprême sur les ETP crypto, et les banques conservatrices ne traitent pas ces produits de façon uniforme. Certaines prélèvent l'impôt forfaitaire alors même que l'investisseur revendique le délai de douze mois. Qui a besoin de certitude ici ne fera pas l'économie d'un conseil adapté à son cas. Avant l'achat, un coup d'œil aux conditions du produit s'impose : le droit à la livraison y figure expressément, ou pas.
Minage de bitcoins et la question du caractère commercial
Pour le minage, c'est l'ampleur qui compte. Qui mine occasionnellement perçoit des revenus provenant d'autres prestations au sens du paragraphe 22, numéro 3, de l'EStG, avec un seuil d'exonération de 256 euros par an. Qui mine durablement et dans une intention lucrative exerce une activité commerciale ; s'y ajoutent alors la taxe professionnelle, les obligations comptables et la délimitation des actifs d'exploitation.
Pour les récompenses de bloc issues de l'exploitation de son propre matériel, l'administration fiscale retient régulièrement une activité commerciale. La valeur des unités minées au moment de leur encaissement constitue la recette d'exploitation et, en même temps, le coût d'acquisition en vue d'une vente ultérieure.
Important pour les mineurs détenant les unités à l'actif : il n'y existe pas de délai de douze mois. L'exonération après un an ne vaut que dans le patrimoine privé.
Donner et transmettre des bitcoins
Une donation n'est pas une cession ; elle ne déclenche donc pas d'impôt sur le revenu. C'est l'impôt sur les donations qui s'applique, avec ses abattements : 500 000 euros entre époux, 400 000 euros par enfant, 20 000 euros entre personnes non apparentées, dans chaque cas tous les dix ans.
Le donataire chausse les bottes du donateur : il reprend la date d'acquisition et le coût d'acquisition de ce dernier. Si le donateur a acheté les unités il y a plus de douze mois, le donataire peut les vendre immédiatement en franchise d'impôt. Le même principe vaut en cas de succession.
Pour que cela fonctionne, l'origine doit être documentée. Sans justificatif de la date et du coût d'acquisition, l'administration retiendra dans le doute la variante qui vous est la moins favorable.
Pertes sur bitcoin
Les pertes issues de ventes de bitcoins dans le délai d'un an ne s'imputent que sur des gains d'autres opérations de cession privées de la même année. Toute imputation sur un salaire ou sur des plus-values d'actions est exclue. Le solde est reporté un an en arrière ou sans limite vers l'avenir.
Un point passe souvent inaperçu : les pertes doivent être déclarées, faute de quoi elles n'existent pas fiscalement. L'administration ne les constate que si elles figurent dans l'annexe SO. Qui ne déclare pas une année déficitaire renonce à l'imputation sur des gains futurs.
Une perte totale, du fait par exemple d'une plateforme insolvable ou d'une clé perdue, est plus délicate sur le plan fiscal. Elle n'est pas une cession, et l'administration ne la reconnaît qu'à des conditions étroites.

Le bitcoin via les courtiers et néocourtiers
Qui achète du bitcoin auprès d'un néocourtier devrait vérifier ce qu'il acquiert réellement. Certains prestataires livrent de véritables unités dans un portefeuille, d'autres répliquent le cours par un dérivé ou un ETP. Fiscalement, cela fait la différence entre le paragraphe 23 et le paragraphe 20.
Un second point concerne la possibilité de retrait. Si vous pouvez transférer vos bitcoins vers une adresse qui vous appartient, les meilleurs arguments plaident pour une détention véritable. Dans le cas contraire, la qualification est plus délicate. Ce que cela signifie pour un prestataire précis, nous l'avons calculé sur l'exemple de Trade Republic.
Ce qui doit changer en 2027
Le 8 septembre 2026, le ministère fédéral des Finances a transmis un avant-projet à la concertation interministérielle. Il traiterait à l'avenir le bitcoin comme un revenu de capitaux : 25 % de prélèvement forfaitaire majorés de la contribution de solidarité, indépendamment de la durée de détention.
Deux points sont décisifs pour les détenteurs de bitcoins. D'abord, la date de référence doit se situer dans l'avenir : seules seraient visées les unités acquises après le 31 décembre 2026. Ce que vous achetez d'ici là resterait soumis au régime actuel en l'état du projet. Ensuite, rien n'est adopté. En amont du projet se placent la consultation des fédérations, le conseil des ministres, trois lectures au Bundestag et le Bundesrat.
Les détails sur la date de référence figurent dans notre article consacré à la protection des acquis et à la date butoir, les deux modèles discutés dans notre comparaison des modèles fiscaux.
Questions fréquentes sur la fiscalité du bitcoin
Quel impôt vais-je payer sur mes plus-values en bitcoins ?
Au-delà de douze mois de détention, aucun. Dans le délai, c'est votre taux personnel d'impôt sur le revenu, de 14 à 45 %, majoré de la contribution de solidarité.
Quand les plus-values en bitcoins sont-elles exonérées ?
Lorsque plus d'un an sépare l'acquisition de la vente, ou lorsque votre gain total issu d'opérations de cession privées reste dans l'année sous 1 000 euros.
Dois-je déclarer mes bitcoins ?
Les ventes imposables ont leur place dans l'annexe SO. Les ventes intervenues après l'expiration du délai d'un an n'ont pas à être déclarées ; les pertes, elles, devraient l'être.
Le délai de détention vaut-il aussi pour un plan programmé ?
Oui, mais pour chaque versement séparément. Chaque exécution mensuelle est une acquisition propre, avec sa propre date de référence.
Comment les ETP bitcoin sont-ils imposés ?
Cela dépend de leur structure. Avec un droit à la livraison, beaucoup plaide pour un traitement comme une détention directe assortie du délai de douze mois ; sans ce droit, pour le prélèvement forfaitaire. La question n'est pas définitivement tranchée.
Le transfert vers un portefeuille matériel est-il imposable ?
Non. Un transfert entre vos propres adresses n'est pas une cession et n'interrompt pas le délai de détention.
Que se passe-t-il si je donne des bitcoins ?
La donation ne déclenche pas d'impôt sur le revenu, mais le cas échéant un impôt sur les donations. Le donataire reprend la date et le coût d'acquisition.
Sources
- Cour fédérale des finances, arrêt du 14 février 2023, référence IX R 3/22
- Circulaire du ministère fédéral des Finances du 6 mars 2025, questions particulières relatives au traitement de certains cryptoactifs à l'impôt sur le revenu, référence IV C 1 - S 2256/00042/064/043
- Paragraphe 23 et paragraphe 22, numéro 3, de la loi relative à l'impôt sur le revenu, paragraphe 20 de l'EStG pour les revenus de capitaux
- Loi sur les droits de succession et de donation, paragraphe 16 relatif aux abattements
- Bundestag allemand, présentation du budget fédéral 2027 : bundestag.de
- Éléments sur l'avant-projet d'après les informations de presse du 8 septembre 2026. Le texte intégral n'a pas été publié officiellement à ce jour.
Un guide distinct traite des produits cotés en bourse et des détails de leur structure : la fiscalité des ETP bitcoin.
(Au 9 septembre 2026. Cet article ne constitue ni un conseil fiscal ni un conseil en investissement. Il ne remplace pas un conseil adapté à votre cas particulier, et l'état du droit peut évoluer.)
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte.
Plus sur le Bitcoin : Toutes les actualités Bitcoin en un coup d’œil
Articles liés
- Les acheteurs de dogecoin de novembre 2025 accusent une perte de 58 % avant la fin du délai fiscal
- Prévision Shiba Inu : 53 % de baisse en douze mois, ce qu’il faut surveiller sur le délai de détention
- Calculateur de minage de bitcoin 2026 : pourquoi un mineur perd de l’argent en Allemagne
- Cours du bitcoin après 643 millions de dollars de sorties d’ETF : les raisons
- Échanger du bitcoin contre de l’or : ce que cela change pour l’impôt
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
23 octobre 2026 17:32
Cloud mining sans matériel propre : 35,60 dollars par pétahash et par jour avant frais
Mise en perspective : Binance met fin à Binance Pool, au Cloud Mining et au Transaction Accelerator le 10 novembre 2026, ce qui supprime l’une des grandes portes d’entrée vers le minage sans machines propres. Cet article calcule ce que rapporte aujourd’hui la puissance de calcul achetée et sépare les chiffres établis de l’appréciation de la rédaction.
22 octobre 2026 01:31
Qu’est-ce que le minage de bitcoin ? Fonctionnement et rentabilité
Les mineurs sécurisent le réseau Bitcoin et reçoivent 3,125 BTC par bloc. Comment fonctionne la preuve de travail, ce que coûte un ASIC en électricité en Allemagne et à partir de quel prix le minage devient rentable.
19 octobre 2026 23:45

GmbH crypto en Allemagne : 25,6 % d’impôt dès la première vente, zéro à titre privé après un an : ce qui compte maintenant
Une GmbH crypto paie de 25,6 à 33,3 % sur chaque plus-value, dès le premier jour. À titre privé, la même plus-value reste exonérée après un an. Nous chiffrons les deux voies et montrons où la société l’emporte malgré tout.

19 octobre 2026 08:25
Cours du bitcoin à 82 769 dollars après deux jours à un tiers du volume : le niveau qui décide
Le bitcoin ouvre la semaine à 82 769 dollars, 1,6 % au-dessus de la clôture de vendredi. La hausse s’est construite en deux séances traitant un bon tiers du volume habituel, et c’est précisément pour cela que le niveau des 81 501 dollars décide maintenant.
17 octobre 2026 17:32

Convertir du bitcoin en WBTC relance-t-il le délai de détention d'un an ?
Convertir du bitcoin en WBTC déclenche selon une lecture une opération de cession privée et fait repartir le délai d'un an. Selon l'autre, l'opération reste neutre fiscalement : ce que dit la loi, ce que le ministère laisse ouvert et les justificatifs qui comptent dans les deux cas.
16 octobre 2026 20:27

Délai de détention des cryptos pour le bitcoin : « Cela reste à voir sur le fond », dit le ministère des Finances
Le conseil des ministres allemand n’a pas adopté le 14 octobre 2026 le projet supprimant le délai de détention crypto d’un an ; il reste bloqué en concertation interministérielle. Ce panorama retient ce qui s’applique aujourd’hui, les échéances à venir et pourquoi la date butoir du 31 décembre 2026 n’a jusqu’ici aucune force de loi.
15 octobre 2026 05:17
Délai de détention des cryptos : le conseil des ministres n’a pas tranché, le 31 décembre reste la date clé
Le conseil des ministres allemand n’a pas adopté la décision attendue le 14 octobre 2026 sur la suppression du délai de détention d’un an applicable aux cryptos ; le texte reste en consultation interministérielle. Jusqu’à une nouvelle règle, les plus-values restent exonérées après un an de détention, et la date butoir du 31 décembre 2026 citée dans le texte sépare les anciens avoirs des nouveaux.
9 octobre 2026 14:22

Fiscalité du bitcoin : un an après le sommet de 126 080 dollars, ce qui compte pour vos pertes
Le bitcoin s'échange vendredi matin à 82 558 dollars, soit 34,5 % sous un sommet historique vieux d'un bon an. Pour qui a acheté à l'époque, l'échéance du délai d'un an n'emporte pas seulement l'espoir d'un rebond rapide : la valeur fiscale de la perte disparaît avec elle.
9 octobre 2026 11:53
Délai de détention crypto : le Bundestag rejette la suppression par 445 voix contre 132 : ce que vous devez savoir
Le Bundestag a rejeté le 8 octobre, en scrutin nominal, la proposition de loi des Verts supprimant le délai de détention des cryptos, et la motion de la gauche radicale a également échoué. Le résultat par groupe, l’intervention officielle issue de la médiathèque et pourquoi c’est le SPD qui a donné aux investisseurs le vrai signal du débat.
8 octobre 2026 05:20

Délai de détention crypto : sans justificatif d'achat, la retenue dépasse dix fois l'impôt dû
La consultation sur l'avant-projet fiscal crypto allemand s'est achevée le 6 octobre et le conseil des ministres doit l'adopter le 14 octobre, conseillers fiscaux, banques et Bitcoin Bundesverband ayant déposé leurs objections. La plus sévère concerne tous ceux dont la plateforme vendeuse ne détient pas les données d'achat : un conseiller fiscal chiffre une retenue dix fois supérieure à l'impôt dû.
6 octobre 2026 02:26
50 euros par mois en Bitcoin, 118 mensualités depuis 2017 : le plan d'épargne en vaut-il encore la peine ?
118 mensualités de 50 euros depuis janvier 2017 représentent 5 900 euros versés et environ 54 500 euros aujourd'hui. La même mensualité depuis janvier 2024 n'affiche que 14,5 % de gain, et depuis octobre 2025 le plan d'épargne devance l'achat unique de près de 39 points.
3 octobre 2026 17:40
Investir dans le bitcoin avec un plan d’épargne ou en une fois : la date fiscale du 31 décembre
Celui qui investit aujourd’hui dans le bitcoin choisit entre un versement unique, une mensualité fixe et un ETN en compte-titres. Le projet de loi du ministère allemand des Finances veut réserver le délai de détention d’un an aux avoirs acquis jusqu’au 31 décembre 2026.
3 octobre 2026 14:44
Dogecoin, prévision : 0,10 dollar comme plafond, ce qu’il faut surveiller avec 2,5 % de frais d’ETP
Le Dogecoin cote 0,0927 dollar le 3 octobre et se tient donc sur sa moyenne à 200 jours. Plus important que le seuil de 0,10 dollar, la question de la voie pour les investisseurs allemands : 2,50 % de frais dans l’ETP Xetra face au délai de détention d’un an à l’achat direct.
2 octobre 2026 14:35
Fiscalité crypto devant le conseil des ministres le 14 octobre : « Les prises de position ne sont possibles que jusqu’au 6 octobre »
Le ministère fédéral allemand des Finances a envoyé l’avant-projet de loi sur la fiscalité des crypto-actifs aux fédérations le 30 septembre 2026, et le conseil des ministres doit décider le 14 octobre. Pour vos avoirs, une date compte avant tout: le 31 décembre 2026.
2 octobre 2026 05:39
Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.
26 septembre 2026 02:21

Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
Un député CDU au Bundestag est formel : le contrat de coalition ne garantit pas le maintien du délai de détention d’un an pour les cryptoactifs. Ce que cela implique pour vos acquisitions avant la date butoir prévue du 31 décembre 2026.

24 septembre 2026 17:14
Le Bitcoin Cash cède 5,5 % après une semaine à 50 % : parcours d'achat, effet de levier et délai de détention à vérifier
Le Bitcoin Cash recule à 335,19 dollars le 24 septembre 2026, après une progression de près de 50 % en sept jours. La hausse a été déclenchée par l'annonce du CME du 22 septembre ; ce qui en découle pour le parcours d'achat, l'effet de levier, le délai de détention et la conservation est exposé ici.
23 septembre 2026 11:28
Fiscalité des airdrops : quand les jetons gratuits sont imposables en Allemagne
Savoir si vous devez déclarer un airdrop tient à une seule question : avez-vous fait quelque chose pour ces jetons ? Ce guide parcourt les deux cas, la valorisation au cours du marché et les justificatifs que l'administration fiscale exige depuis la période d'imposition 2025.
22 septembre 2026 14:33
Vendre du Bitcoin et retirer ses euros : comment cela se passe en Allemagne
Entre l’ordre de vente et les euros sur le compte courant se trouvent la plateforme, votre banque et le fisc. Qui connaît l’ordre des étapes économise des frais, du temps d’attente et, au mieux, la totalité de l’impôt sur la plus-value.
22 septembre 2026 11:15
Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
Circle a lancé le 21 septembre 2026 des crédits garantis par des bitcoins déposés. En Allemagne, le détour par le jeton cirBTC constitue très probablement un échange, et un échange remet à zéro votre délai de détention d'un an.
19 septembre 2026 17:28
Minage de cryptomonnaies et fiscalité : quand le fisc qualifie votre minage d'activité commerciale
Qui mine des crypto-actifs perçoit des revenus imposables dès la première récompense ; selon le ministère fédéral des Finances, le minage n'est jamais une gestion de patrimoine privé. Ce guide suit les numéros marginaux de la circulaire pour montrer quand votre minage devient commercial et ce que vous pouvez déduire.
17 septembre 2026 20:15
Donner des bitcoins à ses enfants : abattement, délai de détention et déclaration au fisc
Transmettre des bitcoins à son enfant, c'est lui transmettre aussi son délai de détention et son cours d'entrée. Ce guide expose ce qui s'applique vraiment en Allemagne en matière d'abattement, de délai de déclaration, de représentation et de conservation.
16 septembre 2026 20:15
Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.
9 septembre 2026 17:24
Fiscalité crypto en Allemagne : ce qui s’applique en 2026 et ce qui doit changer en 2027
En Allemagne, les plus-values crypto sont exonérées après douze mois ; avant, votre taux personnel jusqu’à 45 % s’applique. Ce qui déclenche l’impôt, comment court le délai de détention, ce que signifient staking et pertes, et où en est la réforme 2027 après le conseil des ministres du 14 octobre.
9 septembre 2026 02:18
Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
L'avant-projet du ministère fédéral allemand des Finances chiffre pour la première fois la fiscalité crypto : 160 millions d'euros à partir de 2028. Ce que ce montant représente dans le budget fédéral 2027, comment 11,4 milliards sont devenus 160 millions et ce que les investisseurs peuvent en retenir.
8 septembre 2026 02:20
Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
Rétrospective au 27 septembre 2026 : le délai de signature de la pétition 201716 du Bundestag, qui demande le maintien du délai de détention d’un an pour les cryptoactifs, a expiré le 15 septembre 2026. Cet article explique ce qui a pris fin ce jour-là, comment la commission des pétitions poursuit et pourquoi aucun investisseur ne doit vendre pour autant.
14 août 2026 07:26
Plan d’épargne Bitcoin et fiscalité : comment le délai de détention, le FIFO et le seuil d’exonération se combinent
Chaque versement d’un plan d’épargne constitue fiscalement une acquisition distincte, avec son propre délai de détention. Comment le seuil d’exonération, l’ordre d’imputation et les obligations de conservation se combinent sur des achats mensuels de bitcoins, références légales et circulaire à l’appui.
Vous pourriez aussi aimer