Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
Les pertes sur cessions de cryptomonnaies atterrissent dans un compartiment étanche et ne s’imputent que sur des plus-values de même nature. L’avant-projet pour 2027 déplace les gains futurs dans un autre compartiment : voici ce que cela change pour votre report constaté et ce que dit votre avis d’imposition.

Un report de pertes crypto correspond à la part de vos moins-values de cessions de cryptomonnaies que l’administration fiscale a formellement constatée en fin d’année, faute d’avoir pu l’imputer sur le même exercice. Il ne figure ni sur votre compte ni dans votre application, mais dans un avis distinct, et il ne peut être utilisé que contre un type de plus-values très précis. Qui a réalisé des moins-values au cours de l’année doit donc distinguer deux choses : le montant de la perte subie et ce contre quoi cette perte pourra effectivement être imputée plus tard.
La question prend du poids en ce moment. En septembre 2026, le ministère fédéral des Finances a mis en circulation un avant-projet qui rattacherait les plus-values sur cryptoactifs aux revenus de capitaux mobiliers à partir de 2027 et les imposerait au taux forfaitaire de 25 %. Les avoirs anciens resteraient soumis au régime actuel. C’est précisément à cette jointure que se joue la question de savoir si un report constaté trouvera encore une contrepartie. Le marché en fournit l’occasion : le bitcoin cotait 75 887 dollars le 16 septembre 2026 vers 7 h UTC, en recul d’environ 1,7 % sur la veille (source : relevé de prix CoinGecko, consultation propre).
Report de pertes crypto : ce que recouvre la notion dans l’avis d’imposition
En Allemagne, les plus-values et moins-values réalisées lors de la cession de cryptoactifs dans l’année qui suit l’achat relèvent des opérations de cession privées prévues au paragraphe 23 de la loi relative à l’impôt sur le revenu. Par un arrêt du 14 février 2023 (référence IX R 3/22), la Cour fédérale des finances a confirmé que le bitcoin, l’ether et le monero constituent d’autres biens économiques au sens de cette disposition. La même logique leur est donc applicable qu’à l’or, aux objets de collection ou aux avoirs en devises.
Une opération de cession privée est une vente séparée de l’acquisition par un an au plus. Un report de pertes est le montant de revenus négatifs non compensés que l’administration constate distinctement au 31 décembre d’une année, afin qu’il reste utilisable les années suivantes. Les deux notions réunies décrivent la situation qui nous occupe : vous pouvez détenir une perte qui existe fiscalement sans qu’elle vous apporte quoi que ce soit l’année suivante.
Pourquoi le report ne naît pas automatiquement
La constatation ne se fait pas d’elle-même. Elle suppose que les pertes aient été déclarées, en règle générale dans l’annexe SO. Qui n’a pas déclaré ses cessions, au motif que le solde était de toute façon négatif, n’a souvent pas non plus de report constaté. Si vous n’avez jamais déclaré vos cessions, vous pouvez y remédier par l’annexe SO de l’année concernée, pour autant que cette année soit encore ouverte sur le plan procédural.
Paragraphe 23 : pourquoi les pertes crypto atterrissent dans un compartiment étanche
La phrase décisive figure au paragraphe 23, alinéa 3, phrase 7, et elle est brève : les pertes ne peuvent être compensées qu’à hauteur de la plus-value que le contribuable a réalisée la même année civile au titre d’opérations de cession privées. Dans la même phrase, le texte exclut expressément la déduction générale des pertes prévue au paragraphe 10d. La phrase 8 entrouvre ensuite une porte étroite : les pertes viennent diminuer les revenus que vous tirez d’opérations de cession privées au cours de la période d’imposition immédiatement antérieure ou des périodes suivantes.
Concrètement : une perte crypto de 2026 peut être reportée en arrière sur une plus-value crypto de 2025, ou en avant sur des plus-values de 2027 et des années suivantes, à condition que celles-ci constituent elles aussi des opérations de cession privées. Elle ne s’impute ni sur votre salaire, ni sur des revenus locatifs, ni sur des dividendes. Ce n’est pas une nouveauté de la fiscalité des cryptoactifs, c’est la mécanique de base de cette catégorie de revenus, inchangée depuis des décennies.
Le second compartiment figure au paragraphe 20, alinéa 6, et fonctionne en miroir. Les pertes sur revenus de capitaux mobiliers ne peuvent être compensées avec des revenus d’autres catégories ; elles ne diminuent que les revenus de capitaux mobiliers des périodes d’imposition suivantes. À l’intérieur de ce compartiment, des subdivisions plus étroites existent encore, comme le compartiment spécial bien connu des cessions d’actions. Entre le compartiment du paragraphe 23 et celui du paragraphe 20, aucune passerelle.
Vérifier l’avis d’imposition : où figure le report de pertes restant
La constatation obéit au paragraphe 10d, alinéa 4 : le report de pertes subsistant à la clôture d’une période d’imposition doit être constaté distinctement, par le centre des finances publiques compétent pour l’imposition. En pratique, vous recevez pour cela un avis distinct, intitulé constatation distincte du report de pertes restant, ou une rubrique correspondante dans l’avis d’impôt sur le revenu.
Ce à quoi vous devez prêter attention en le consultant :
- Un montant figure-t-il au titre des pertes sur opérations de cession privées, et correspond-il à votre propre calcul ?
- L’année de constatation est-elle bien celle au cours de laquelle vous avez réalisé les pertes ?
- Existe-t-il à côté une seconde constatation pour des pertes sur revenus de capitaux mobiliers, provenant par exemple d’actions ou de certificats ? Ces deux montants ne vont pas ensemble et ne doivent pas être additionnés.
- L’administration a-t-elle réduit des montants ou retenu des chiffres différents ? Le délai de réclamation d’un mois court alors à compter de la notification.
Qui ne souhaite pas rassembler ses chiffres à la main travaille d’ordinaire avec un outil de suivi ou de fiscalité qui classe les cessions par durée de détention et restitue l’ordre des acquisitions. Quels programmes couvrent les règles allemandes et à quel prix, notre comparatif des logiciels de fiscalité crypto et des outils de suivi le détaille. Le rapprochement avec l’avis reste indispensable dans tous les cas : l’outil calcule, l’administration constate.
Limite d’exonération de 1 000 euros : son effet sur l’imputation des pertes de l’année
Le paragraphe 23, alinéa 3, phrase 5, dispose que les plus-values restent exonérées lorsque le gain total tiré des opérations de cession privées au cours de l’année civile est inférieur à 1 000 euros. Le seuil s’élevait auparavant à 600 euros ; le montant relevé s’applique depuis la période d’imposition 2024. Il s’agit d’une limite d’exonération et non d’un abattement : dès qu’elle est franchie, la totalité du gain devient imposable, et non la seule fraction excédentaire.
Du côté des pertes, l’essentiel est que la limite s’apprécie sur le gain total de l’année. Qui réalise des plus-values et des moins-values la même année compense d’abord à l’intérieur de l’exercice ; seul le résultat est ensuite mesuré au seuil. Un petit gain ramené sous la limite par des pertes reste ainsi exonéré, mais il consomme les pertes employées. C’est là qu’une réalisation de pertes juste avant la clôture devient un exercice de calcul : la perte est consommée et l’économie d’impôt est nulle, puisque aucune imposition n’aurait de toute façon frappé le gain.
Prélèvement forfaitaire à partir de 2027 : ce que prévoit l’avant-projet pour les cryptoactifs
L’avant-projet du ministère fédéral des Finances de septembre 2026 prévoit de rattacher les plus-values sur cryptoactifs aux revenus de capitaux mobiliers, indépendamment de la durée de détention, et de les soumettre au taux particulier de 25 %. Avec la contribution de solidarité, cela représente 26,375 % en calcul, l’impôt cultuel s’y ajoutant le cas échéant. Les revenus de prêt et de jalonnement seraient eux aussi traités comme des revenus de capitaux mobiliers selon ce texte.
Un avant-projet est un état de travail du ministère. Il passe par la concertation interne au gouvernement fédéral, puis devient projet gouvernemental soumis au Bundesrat, et n’arrive qu’ensuite au Bundestag. À la date de cet article, aucun projet de loi sur cette question n’est déposé devant le Bundestag. Tout ce qui figure ici sur la période postérieure au 31 décembre 2026 décrit donc un état envisagé et non le droit en vigueur.
Ce que l’avant-projet change pour les détenteurs de pertes
Deux points le résument. D’une part, le rattachement au paragraphe 20 déplace les plus-values futures dans le compartiment des revenus de capitaux mobiliers, où un ancien report relevant du paragraphe 23 ne peut rien. D’autre part, le basculement ne vaudrait selon le texte que pour les cryptoactifs acquis après la date butoir. Ensemble, ces deux éléments déterminent l’ampleur de votre future contrepartie.
Protection des acquis au 31 décembre 2026 : quelles monnaies restent sous quel régime
Selon l’avant-projet, le nouveau régime ne couvrirait que les cryptoactifs acquis après le 31 décembre 2026. Ce que vous avez acheté avant resterait dans le système actuel, avec son délai de détention d’un an, et donc dans le champ du paragraphe 23. Il en résulte une configuration que beaucoup d’investisseurs sous-estiment : à partir de 2027, deux groupes de monnaies pourraient coexister dans votre portefeuille, soumis à des règles fiscales différentes et dont les plus-values atterrissent dans des compartiments distincts.
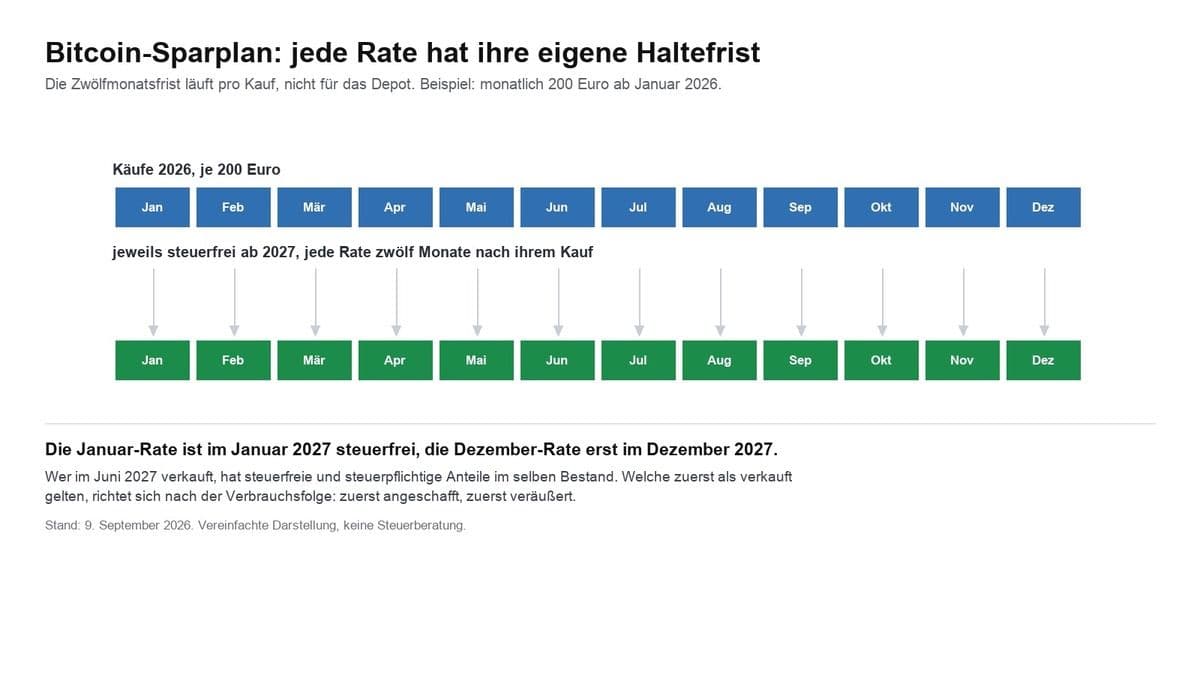
Pour ce classement, c’est la date d’acquisition de chaque unité qui compte, non la date d’ouverture du compte. Qui renforce régulièrement, par un plan d’épargne par exemple, accumule ainsi de part et d’autre du changement d’année des tranches issues des deux mondes. L’effet de la date butoir sur les achats nouveaux est traité en détail dans notre article consacré au délai de détention et à la protection des acquis.
Le goulet d’étranglement du report : quand le vivier de plus-values se réduit
Le constat véritable se situe ici, et il est plus modéré que ne le suggère le raccourci répandu. Un report de pertes constaté au titre d’opérations de cession privées ne s’éteint à aucune date butoir. Il n’est assorti d’aucune limite dans le temps et subsiste jusqu’à l’apparition de plus-values correspondantes. Ce que l’avant-projet modifierait, ce n’est pas la durée de vie du report, c’est le vivier de plus-values sur lesquelles il peut s’imputer.
Ce vivier se réduit plus lentement qu’il n’y paraît d’abord. Trois sources subsistent :
- Les avoirs anciens. Les monnaies acquises avant la date butoir resteraient dans l’ancien régime. Une vente dans le délai d’un an produit toujours une plus-value relevant du paragraphe 23, sur laquelle le report s’impute.
- Les autres biens économiques. Le paragraphe 23 ne couvre pas que les cryptoactifs. Les gains tirés de la vente d’or physique, d’objets de collection ou d’avoirs en devises dans le délai d’un an relèvent du même compartiment.
- Les immeubles. Les plus-values immobilières réalisées dans le délai de dix ans relèvent elles aussi du paragraphe 23.
Qui ne détient que des cryptoactifs, ne fait plus que des achats après la date butoir et laisse dormir ses avoirs anciens au-delà du délai d’un an se heurte en revanche à un vrai problème : il ne naît alors presque plus de plus-values entrant dans l’ancien compartiment, et le report demeure inutilisé. Ce n’est pas une extinction, c’est un fonctionnement à vide.
Pourquoi une réalisation pour elle-même tient rarement la route
De cette situation, on tire volontiers le conseil de réaliser des plus-values dès 2026 afin d’épuiser le report. L’idée se comprend arithmétiquement et reste risquée économiquement. Une vente motivée par la seule fiscalité modifie votre position sur le marché, coûte des frais et un écart de cotation, et vous expose au risque de devoir racheter à un cours plus élevé. La rentabilité de l’opération dépend de votre taux d’imposition personnel, du montant du report et des frais de négociation de votre prestataire. Le volet tarifaire peut être vérifié au préalable, par exemple grâce à notre comparatif des meilleures plateformes crypto.
Rattraper une constatation de pertes : quels délais pour les années passées
Beaucoup d’investisseurs n’ont jamais déclaré leurs pertes des années 2022 à 2025, puisqu’il n’y avait de toute façon rien à payer. Ce report n’existe alors pas fiscalement. Sa constatation rétroactive dépend de la possibilité d’établir encore une imposition pour l’année concernée. Le paragraphe 10d, alinéa 4, phrase 4, lie la constatation aux bases d’imposition de l’avis d’impôt sur le revenu, et la question de savoir si un avis peut encore être modifié relève du code fiscal allemand.
En simplifiant : tant qu’une déclaration de revenus peut encore être déposée pour une année, ou qu’un avis demeure ouvert sur le plan procédural, une constatation reste envisageable. Si l’avis est en revanche devenu définitif et n’est plus modifiable, elle est en principe exclue. Cette qualification dépend du cas particulier, notamment des mentions de réserve et de l’existence d’une obligation déclarative. Elle relève d’un conseil fiscal, et cet article ne s’y substitue pas.
Un point compte du côté de la preuve : sans relevés solides de la date d’acquisition, du coût d’acquisition et du prix de cession, il devient difficile de rendre une perte plausible. Pour les jetons sans valeur ou délistés s’ajoute le fait qu’en principe aucune perte ne naît au sens du paragraphe 23 sans opération de cession. Un jeton qui s’est simplement déprécié et dort dans le portefeuille ne produit encore rien sur le plan fiscal.

Prêt et jalonnement : pourquoi ces revenus relèvent d’un troisième compartiment
Les revenus de prêt et de jalonnement ne sont pas des plus-values de cession. En droit en vigueur, ils sont régulièrement rangés parmi les autres revenus visés au paragraphe 22, numéro 3, et imposés au taux personnel. Le tribunal des finances de Cologne a jugé le 26 janvier 2026 que les revenus tirés du prêt de bitcoins ne relèvent pas du prélèvement forfaitaire mais du taux personnel, souvent plus élevé ; la qualification n’est donc pas définitivement tranchée, et les réclamations contre de tels avis constituent un sujet que nous avons abordé dans notre article consacré à la fiscalité du prêt.
Pour votre report de pertes, il en découle ceci : une perte issue d’une vente de cryptomonnaies ne réduit pas vos revenus de prêt. Ces revenus relèvent d’une autre catégorie. Si l’avant-projet devenait loi sous cette forme, le prêt et le jalonnement migreraient vers les revenus de capitaux mobiliers, ce qui les rendrait aussi inaccessibles à l’ancien report que les futures plus-values de cession portant sur des achats nouveaux.
Trois chiffres nécessaires à votre propre calcul
Avant toute décision, il vous faut trois valeurs, documentées et non estimées :
- Le montant de votre report constaté, tiré du dernier avis de constatation, ventilé entre opérations de cession privées et revenus de capitaux mobiliers.
- L’ampleur de vos avoirs anciens, c’est-à-dire les unités acquises avant le 31 décembre 2026 et le montant des plus-values latentes qu’elles portent.
- Le coût d’une réalisation chez votre prestataire, soit les frais de négociation et l’écart de cotation sur le montant que vous déplaceriez.
Sans ces trois chiffres, toute affirmation sur l’opportunité d’une vente avant la fin de l’année relève de la conjecture. Avec eux, elle devient un calcul que vous ou votre conseil fiscal pouvez poser en quelques minutes.
Vérifier son report de pertes crypto : ce qu’il faut retenir
- Ressortez l’avis et vérifiez qu’un report a bien été constaté. Veillez à ce que les pertes sur opérations de cession privées et les pertes sur revenus de capitaux mobiliers soient présentées séparément. Si la base du rapprochement vous manque, mettez d’abord vos relevés au propre ; les programmes disponibles figurent dans notre comparatif des logiciels de fiscalité crypto et des outils de suivi.
- Classez vos avoirs par date d’acquisition. Tant que l’avant-projet n’est pas adopté, rien ne change ; si la décision tombe, le 31 décembre 2026 déterminera quelle unité relève de quel régime. Les investisseurs en plan d’épargne doivent y regarder de très près, car chaque exécution y constitue une tranche distincte avec sa propre date d’acquisition ; les prestataires qui documentent proprement les exécutions figurent dans notre comparatif des plans d’épargne en bitcoins.
- Chiffrez les coûts avant chaque réalisation. Frais et écart de cotation peuvent absorber l’avantage fiscal, en particulier sur de petits montants ; les conditions des prestataires figurent dans notre comparatif des meilleures plateformes crypto. Une transaction motivée par la fiscalité mais nuisible économiquement est un mauvais échange.
Le résumé sans fard : votre report de pertes n’expire pas. Il ne devient sans valeur que si vous ne réalisez plus jamais une plus-value entrant dans le même tiroir. Que cela se produise dépend moins du législateur que de votre propre comportement dans les prochaines années.
(Au 16 septembre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat. Il ne constitue pas davantage un conseil fiscal : les projets de loi évoluent, faites trancher les questions fiscales particulières par un professionnel.)
Sources : paragraphe 23 EStG et paragraphe 10d EStG dans la version publiée sur gesetze-im-internet.de, consultée le 16 septembre 2026.
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
- Délai de détention et protection des acquis : pourquoi le 31 décembre 2026 devient la date butoir de l'avant-projet allemand
- Déduire une perte totale en crypto : quand le fisc reconnaît des jetons sans valeur
- Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
- Fiscalité des actions tokenisées en Allemagne : quand le délai de détention d’un an s’applique et quand l’impôt forfaitaire l’emporte