
Vendre ses XRP après 53 % en une semaine : ce que coûte le délai fiscal
XRP cote 1,51 dollar après une hausse hebdomadaire de bonne moitié, mais c’est la date d’achat qui décide de votre gain net. Ce texte examine le délai de détention, le seuil d’exonération et la méthode FIFO à partir de cours relevés à des dates de référence.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Si vous vendez vos XRP maintenant, votre gain net dépend d’abord de la date d’achat et seulement ensuite du cours. Si votre achat remonte à plus de douze mois, la totalité de la plus-value reste exonérée en Allemagne. S’il est plus récent, votre taux d’imposition personnel, jusqu’à 45 %, s’applique dès lors que vos plus-values de cession privées de l’année civile atteignent ensemble 1 000 euros.
Sur XRP, cette règle produit en ce moment un résultat que la plupart des articles de marché laissent de côté. Le cours a progressé de bonne moitié en sept jours. Mais celui qui a déjà franchi le délai d’un an a acheté ses XRP bien au-dessus du cours actuel. Et celui qui affiche aujourd’hui une plus-value latente réelle se situe presque toujours encore à l’intérieur du délai. Ce texte examine les deux cas à partir de cours relevés à des dates de référence, explique le délai de détention, le seuil d’exonération et la méthode FIFO à l’aide de chiffres concrets, et vous indique les éléments nécessaires à votre déclaration.
XRP à 1,51 dollar : les chiffres qui sous-tendent la hausse hebdomadaire
Le 24 août 2026 à 00h36 UTC, XRP cote 1,51 dollar, soit 1,29 euro. La valeur provient d’un appel effectué par nos soins à l’API de prix de CoinGecko à cet instant. Sur 24 heures, cela représente une hausse de 3,9 %, sur sept jours de 53,1 % et sur 30 jours de 39,3 %. La capitalisation boursière s’établit à environ 94,4 milliards de dollars, le volume d’échanges des dernières 24 heures à quelque 5,14 milliards de dollars et l’offre en circulation à 62,74 milliards de XRP.
Selon le fournisseur de données et le moment de l’appel, la hausse hebdomadaire diffère. Les mesures de la veille donnaient près de 50 %, l’appel du 24 août 53,1 %. L’indication honnête est donc une fourchette d’environ 50 à 53 %. Pour votre dossier fiscal, seul compte de toute façon le cours en euros au moment de votre propre transaction.
Pour situer l’ensemble : Bitcoin cote 77 457 dollars dans le même appel, en hausse de 23,6 % sur la semaine. XRP devance donc nettement le chef de file du marché cette semaine. La marge reste toutefois importante vers le haut : le sommet historique de XRP s’établit à 3,65 dollars, atteint le 17 juillet 2025, soit encore environ 58,6 % au-dessus du niveau actuel.
Notre article du 21 août 2026, XRP explose de 40 % en sept jours, désignait le seuil de 1,50 dollar comme prochain objectif. Ce seuil est atteint. La question se déplace donc de l’objectif de cours vers la mise en œuvre, et en Allemagne cette mise en œuvre est d’abord une question fiscale.
Délai de détention selon le paragraphe 23 de la loi allemande : pourquoi douze mois décident de toute votre charge fiscale
Le délai de détention correspond à la période séparant l’acquisition de la cession d’un bien économique. Lorsqu’il dépasse un an pour les cryptomonnaies, la vente ne relève plus de l’imposition des opérations de cession privées. La matière est régie par le paragraphe 23 de la loi allemande relative à l’impôt sur le revenu, à son alinéa 1, phrase 1, numéro 2.
Une opération de cession privée est une vente issue du patrimoine privé pour laquelle moins d’un an sépare l’acquisition de la cession. La plus-value ne compte alors pas comme un revenu de capitaux soumis au taux libératoire fixe de 25 %, mais s’ajoute à vos autres revenus et se trouve imposée à votre taux individuel. Pour un revenu élevé, cela représente jusqu’à 45 %, auxquels s’ajoutent la contribution de solidarité et, le cas échéant, l’impôt cultuel.
La notion de cession recouvre davantage de situations que ne le supposent beaucoup d’investisseurs. Outre la vente contre des euros, comptent également l’échange de XRP contre une autre cryptomonnaie ou contre un jeton indexé, l’utilisation comme moyen de paiement et le règlement par carte de crédit crypto. Chacune de ces opérations déclenche le même fait générateur que la vente classique.
L’écart d’ampleur est considérable. Supposons que vous réalisiez 10 000 euros de plus-value et que votre taux marginal s’élève à 42 % : à l’intérieur du délai d’un an, cela représenterait environ 4 200 euros d’impôt sur le revenu, contribution de solidarité en sus. Une fois le délai d’un an écoulé, ce serait zéro euro. La même position, le même cours, un écart de plusieurs milliers d’euros qui ne tient qu’au calendrier.
La comparaison aux dates de référence sur XRP : celui qui peut vendre en franchise est en moins-value
C’est ici que la théorie devient désagréablement concrète. Les cours suivants proviennent de la même série historique de CoinGecko :
- 24 août 2025 : 3,05 dollars, soit 2,60 euros
- 24 février 2026 : 1,37 dollar, soit 1,16 euro
- 24 mai 2026 : 1,35 dollar, soit 1,16 euro
- 10 août 2026 : 1,03 dollar, soit 0,89 euro
- 17 août 2026 : 0,99 dollar, soit 0,86 euro
- 24 août 2026 : 1,51 dollar, soit 1,29 euro
Lisez la série de haut en bas et le problème apparaît. Celui qui a acheté il y a exactement un an voit son délai d’un an s’achever aujourd’hui. Il a acheté à 2,60 euros et se trouve à 1,29 euro, soit environ 50 % de moins. L’exonération ne lui sert à rien, car aucune plus-value imposable n’existe.
Celui qui affiche une plus-value aujourd’hui la détient au taux plein
L’inverse vaut également : celui qui a acheté à 0,86 euro le 17 août 2026 affiche une progression de bonne moitié. Cette plus-value est réelle, mais le délai d’un an ne s’achèvera que le 17 août 2027. Si cet investisseur vend aujourd’hui, la totalité de la plus-value est imposable dès qu’elle atteint 1 000 euros avec les autres plus-values de cession privées de l’année.
Correction (30 septembre 2026) : Une version antérieure indiquait que la totalité du gain ne devenait imposable qu’au-delà de 1 000 euros. Selon l’article 23, paragraphe 3, phrase 5 de la loi allemande relative à l’impôt sur le revenu, le gain total des cessions privées n’est exonéré que s’il est inférieur à 1 000 euros sur l’année civile ; à partir de 1 000 euros, la totalité du gain est imposable.
Les achats de février et de mai 2026 affichent eux aussi une progression d’environ 11 %, calculée en euros. Les délais correspondants s’achèvent en février et en mai 2027. En résumé : la totalité de la plus-value latente engendrée par cette hausse se loge dans des positions encore bloquées sur le plan fiscal. Cela ne tient pas à XRP lui-même. C’est la conséquence d’un parcours de cours qui a reculé pendant un an et qui n’a tourné que ces dernières semaines.
Seuil d’exonération et non abattement : à partir de quelle plus-value le fisc intervient
Un seuil d’exonération est une limite dont le franchissement rend imposable la totalité du montant, et non la seule fraction excédant la limite. C’est précisément en cela qu’il se distingue d’un abattement, où la base demeure exonérée. Pour les opérations de cession privées, le seuil s’élève à 1 000 euros par personne et par année civile ; il a été relevé par la loi allemande sur les opportunités de croissance, contre 600 euros auparavant.
La conséquence pratique est souvent sous-estimée. Avec 999 euros de plus-value annuelle, vous ne payez aucun impôt. Avec 1 001 euros, vous êtes imposé sur la totalité des 1 001 euros à votre taux personnel. Celui qui se situe juste au-dessus du seuil perd plusieurs centaines d’euros nets pour deux euros de gain supplémentaire.
Deux autres points s’y rattachent. Premièrement, le seuil s’applique à l’ensemble des opérations de cession privées d’une année prises globalement, et non par cryptomonnaie, par plateforme ou par portefeuille. Si vous vendez la même année de l’or physique à l’intérieur du délai d’un an, cette plus-value entre dans le calcul. Deuxièmement, vous pouvez imputer les moins-values issues d’opérations de cession privées sur les plus-values de même nature, la même année ou par report en avant sur les années suivantes. Pour les couples mariés, le seuil s’applique par personne.
FIFO et approche par portefeuille : quels XRP vous vendez réellement lors d’une vente partielle
FIFO signifie premier entré, premier sorti et désigne la règle selon laquelle les unités achetées en premier sont réputées vendues en premier. Pour la détermination du délai de détention, l’administration fiscale impose cet ordre d’utilisation dans sa circulaire du 6 mars 2025.
S’y ajoute l’approche par portefeuille : chaque portefeuille et chaque compte de plateforme est considéré séparément. Vos XRP sur une plateforme de négociation et vos XRP sur un portefeuille matériel forment donc deux positions distinctes, chacune avec son propre ordre FIFO.
Pour la valorisation, la circulaire prévoit en principe la méthode du coût moyen, mais autorise également la méthode FIFO à titre de simplification. La méthode retenue doit être conservée au sein d’un portefeuille pour une même dénomination jusqu’à ce que la position soit entièrement cédée. Ce n’est qu’après une vente complète suivie d’une nouvelle acquisition que vous pouvez en changer.
Concrètement : celui qui a acheté des XRP par tranches sur plusieurs mois cède d’abord les plus anciennes lors d’une vente partielle. C’est le plus souvent avantageux, car ces unités sont les plus proches du délai d’un an ou l’ont déjà franchi. Faites toutefois le calcul plutôt que de le présumer : sur XRP, les tranches les plus anciennes sont les plus chères, et une vente exonérée en moins-value ne vous rapporte rien. Celui qui détient de nombreuses tranches sur plusieurs plateformes atteint vite les limites du calcul manuel ; un coup d’œil à notre comparatif des logiciels fiscaux crypto et suiveurs de portefeuille fait généralement gagner plus de temps que les outils ne coûtent.
Vente partielle, ordre stop ou conservation : trois voies et leurs conséquences fiscales
Aucune recommandation ne découle de ces faits, mais une distinction nette des possibilités s’impose. Celle qui vous convient dépend de votre date d’achat, de votre taux d’imposition et de votre tolérance au risque.
Voie 1 : vendre maintenant et provisionner l’impôt
Celui qui vend à l’intérieur du délai d’un an devrait mettre l’impôt de côté immédiatement, plutôt que de l’acquitter l’année suivante sur ses ressources courantes. Une provision approximative à hauteur de votre taux marginal appliqué à la plus-value réalisée évite la variante la plus désagréable : un rappel d’impôt portant sur un gain depuis longtemps réinvesti sur le marché au moment de l’échéance, et qui y a perdu de la valeur. Si vous souhaitez rapatrier des euros sur votre compte bancaire, examinez auparavant les voies de retrait et les frais, tels que nous les avons détaillés dans le comparatif vendre du bitcoin ; les voies qui y sont comparées valent pour XRP de la même manière.
Voie 2 : attendre l’expiration du délai d’un an
Attendre l’exonération est séduisant, mais l’avantage n’est pas gratuit. Vous échangez une économie d’impôt certaine contre un risque de cours ouvert. Mettez les deux en balance : si votre plus-value atteint 30 % et votre taux d’imposition 42 %, une vente immédiate vous coûte environ 12,6 points de rendement. Si le cours recule de plus de ces 12,6 points d’ici la fin du délai, l’attente vous aura coûté de l’argent.
Voie 3 : conserver la position et intégrer la couverture au raisonnement fiscal
Un ordre stop est un ordre de vente déclenché lorsqu’un cours déterminé est atteint. Sur le plan fiscal, il s’agit d’une vente tout à fait ordinaire, et elle se déclenche quand le marché le décide, non quand votre calendrier l’autorise. Celui qui souhaite conserver une position jusqu’à la fin du délai devrait donc placer ce stop en connaissance de cause ou y renoncer. Il en va de même des arbitrages vers des jetons indexés, que beaucoup d’investisseurs tiennent à tort pour neutres fiscalement.
Obligation de documentation : ce que la circulaire du 6 mars 2025 exige de vous
La circulaire du ministère fédéral allemand des Finances du 6 mars 2025, référencée IV C 1 - S 2256/00042/064/043, remplace la précédente, datée du 10 mai 2022. Sur 34 pages, elle régit pour la première fois de manière expresse les obligations déclaratives, de coopération et d’enregistrement applicables aux cryptoactifs. La circulaire complète est disponible en PDF auprès du ministère fédéral des Finances.
L’essentiel pour les investisseurs particuliers tient en ceci : ce qui relève de votre sphère de connaissance, vous devez l’établir vous-même. L’administration peut exiger des justificatifs sur la date d’acquisition, le coût d’acquisition et l’affectation au portefeuille. Consignez donc pour chaque transaction :
- La date et l’heure de la transaction
- La nature de l’opération, soit achat, vente, échange ou paiement
- La quantité d’unités mouvementées
- Le cours en euros au moment de la transaction
- Les frais supportés
- Le portefeuille ou la plateforme concernés
- L’identifiant de transaction, s’il existe
La raison de cette rigueur est peu spectaculaire et coûteuse à la fois. Si vous ne pouvez pas établir la date d’acquisition, l’expiration du délai d’un an ne peut pas être démontrée. L’exonération que vous avez attendue une année durant ne repose alors plus que sur votre affirmation. Les plateformes ne fournissent pas indéfiniment des exports rétroactifs, et une plateforme fermée n’en fournit plus du tout.

DAC8 depuis janvier 2026 : pourquoi le fisc recevra automatiquement vos données de plateforme
DAC8 est la huitième version de la directive européenne sur la coopération administrative et étend aux cryptoactifs l’échange automatique d’informations entre administrations fiscales. Depuis le 1er janvier 2026, les prestataires crypto de l’Union doivent enregistrer sans lacune les données de transaction de leurs clients ; à partir de 2027, ces données seront transmises automatiquement aux administrations fiscales.
Pour vous, cela déplace surtout la charge de la preuve. Jusqu’ici, la déclaration crypto relevait pour l’essentiel d’une auto-déclaration vérifiée en cas de doute. À l’avenir, l’administration rapprochera automatiquement vos indications des déclarations des plateformes. Celui qui documente proprement ne s’en apercevra pas. Celui qui présente des lacunes devrait les combler dès maintenant, et non lorsqu’une demande de renseignements arrivera dans sa boîte aux lettres.
Une précision sur l’état du droit : le délai de détention d’un an applicable aux cryptoactifs fait l’objet de débats politiques et a donné lieu cette année à plusieurs propositions de réforme. Pour votre décision d’aujourd’hui, seul compte le droit en vigueur dans la version décrite ci-dessus. En cas de modification, les règles nouvelles s’appliqueront en principe aux acquisitions futures et non rétroactivement aux positions que vous détenez de longue date.
CLARITY Act : ce qui sera réellement soumis au vote du Sénat américain le 15 septembre
Le moteur le plus souvent cité derrière la hausse en cours est un projet de loi américain. Le chef de la majorité John Thune a engagé début août la procédure de cloture sur le Digital Asset Market CLARITY Act (H.R. 3633). Le vote est fixé au 15 septembre 2026.
La cloture est une étape de procédure du Sénat américain permettant de limiter le débat sur un texte ; elle requiert 60 voix. Ce qui compte pour l’appréciation, c’est l’objet du vote du 15 septembre : la motion tendant à examiner le texte. Un vote favorable n’adopte donc pas la loi, il ouvre seulement la discussion. Les républicains détiennent 53 sièges ; pour réunir 60 voix, il leur faudrait au moins sept voix démocrates ou indépendantes.
Scénario haussier et scénario baissier côte à côte
Le scénario haussier tient en ceci : un vote de cloture acquis constituerait le premier signal solide qu’une règle américaine de structure de marché reste possible sous cette législature, et XRP figure parmi les actifs dont la qualification juridique en serait directement affectée.
Le scénario baissier émane en l’occurrence des analystes eux-mêmes. Galaxy Research a ramené en juillet de 50 à 30 % la probabilité que la loi entre en vigueur dès 2026, en invoquant le rétrécissement du calendrier des séances : après le retour du Congrès le 14 septembre, il ne reste que 14 jours de séance avant la suspension électorale d’octobre. Il s’agit de l’appréciation d’une maison de recherche et non d’une prévision acquise. D’autres maisons calculent différemment, et une partie de la couverture médiatique avance des valeurs nettement inférieures. Pour votre décision de vente, cela signifie avant tout une chose : un cours bâti sur une étape de procédure peut également refluer sur cette même étape.
Quelle plateforme pour vendre : frais, réglementation et retrait en euros
Si vous décidez de vendre, la plateforme détermine une part appréciable du résultat. Cinq points méritent comparaison avant de passer un ordre.
Premièrement, le modèle de frais : les places de négociation appliquant des frais de teneur et de preneur de marché sont presque toujours plus avantageuses sur les montants élevés que les prestataires logeant leur marge dans l’écart de cours. Deuxièmement, la voie de retrait : un virement SEPA en euros est le plus souvent gratuit ou peu coûteux, un retrait instantané rarement. Troisièmement, la réglementation : les prestataires agréés au titre du règlement européen MiCA ou titulaires d’une autorisation de la BaFin relèvent d’une supervision à laquelle vous pouvez vous adresser en cas de litige. Quatrièmement, le rapport fiscal : un export CSV ou API propre, avec horodatage, cours en euros et frais, vous épargne des heures au moment de la déclaration. Cinquièmement, les limites : les plafonds de retrait et les niveaux de vérification varient fortement et ne se rattrapent pas dans la minute de la vente.
Nous avons mis en regard la manière dont les différents prestataires satisfont ces points en Allemagne dans notre comparatif des meilleures plateformes crypto.
Vendre ses XRP : ce qu’il faut en retenir
- Établissez d’abord votre date d’achat par tranche, et non votre plus-value. C’est seulement ensuite que vous saurez si un impôt est dû. Si votre position est répartie sur plusieurs plateformes et portefeuilles, la voie la plus rapide passe par un outil de notre comparatif des logiciels fiscaux crypto et suiveurs de portefeuille.
- Calculez l’économie d’impôt face au risque de cours au lieu de l’estimer. À un taux marginal de 42 %, vous devez anticiper d’ici la fin du délai une baisse inférieure à environ 13 points pour que l’attente en vaille la peine. Si vous voulez vendre, vérifiez auparavant les voies de retrait dans le comparatif vendre du bitcoin.
- Sécurisez vos justificatifs avant d’agir. Exportez l’historique des transactions et les cours au moment de chaque opération depuis toutes les plateformes que vous utilisez. Si vous constatez à cette occasion que votre prestataire ne fournit aucun export exploitable, notre comparatif des plateformes présente des solutions dotées d’un rapport fiscal complet.
(Au 24 août 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Plus sur le XRP : Toutes les actualités XRP en un coup d’œil
Articles liés
- Vendre des bitcoins entre particuliers : la fiscalité en Allemagne et les justificatifs nécessaires
- Prendre ses plus-values sur Ethereum ou attendre la fin du délai de détention ? Ce que le bond du cours change pour votre fiscalité
- Robot de trading crypto et fiscalité : ce qui s'applique avec des milliers de transactions
- FIFO crypto sur plusieurs plateformes : en Allemagne, chaque portefeuille compte pour lui-même
- Vente forcée sur une plateforme crypto : quel moment compte pour le délai de détention et ce qu'il faut documenter
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
24 août 2026 11:19
Fiscalité des cryptomonnaies : pourquoi sauvegarder l’historique des transactions avant que la plateforme ne ferme votre compte
D’ici début septembre, des échéances expirent sur plusieurs plateformes crypto, après quoi les comptes ferment et les avoirs sont vendus d’office. Qui n’exporte pas le relevé de ses opérations auparavant aborde sa déclaration sans preuve de la date d’acquisition ni du prix d’achat.
5 octobre 2026 11:16
Cours du Solana à 108,46 euros : 2,4 % de hausse en euros, 2,5 % de baisse en dollars : ce qu'il faut vérifier
Le Solana cote 108,46 euros et 121,30 dollars ce lundi matin. En euros, 2026 affiche un gain de 2,4 %, en dollars une perte de 2,5 %. L'écart vient uniquement du taux de change, et il décide en Allemagne du délai de détention, du seuil d'exonération et du chiffre qui finit sur la déclaration.
22 septembre 2026 14:33
Vendre du Bitcoin et retirer ses euros : comment cela se passe en Allemagne
Entre l’ordre de vente et les euros sur le compte courant se trouvent la plateforme, votre banque et le fisc. Qui connaît l’ordre des étapes économise des frais, du temps d’attente et, au mieux, la totalité de l’impôt sur la plus-value.
14 août 2026 07:26
Plan d’épargne Bitcoin et fiscalité : comment le délai de détention, le FIFO et le seuil d’exonération se combinent
Chaque versement d’un plan d’épargne constitue fiscalement une acquisition distincte, avec son propre délai de détention. Comment le seuil d’exonération, l’ordre d’imputation et les obligations de conservation se combinent sur des achats mensuels de bitcoins, références légales et circulaire à l’appui.
16 septembre 2026 20:15

Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.
9 septembre 2026 17:16

Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.

20 octobre 2026 14:33
60,6 % de baisse en douze mois et seulement 12e rang : comment vérifier la date anniversaire de votre achat
Le dogecoin a perdu 60,6 % en douze mois, plus du double du bitcoin, et ne pointe plus qu’au 12e rang par capitalisation. Pour un investisseur en Allemagne, le calendrier compte davantage que le prochain seuil : la date anniversaire de l’achat décide si une plus-value reste exonérée et si une moins-value compte encore.

27 septembre 2026 14:19

Cours du Dogecoin : ce qu’il faut vérifier sur le délai de détention et la conservation avant la fin d’année
Le cours du Dogecoin s’établit à 0,0977 dollar le 27 septembre 2026 et bouge à peine depuis un jour. C’est précisément ce calme qui permet de passer en revue sans précipitation le délai de détention, l’obligation déclarative à partir de 2026 et la conservation.
17 septembre 2026 20:15
Donner des bitcoins à ses enfants : abattement, délai de détention et déclaration au fisc
Transmettre des bitcoins à son enfant, c'est lui transmettre aussi son délai de détention et son cours d'entrée. Ce guide expose ce qui s'applique vraiment en Allemagne en matière d'abattement, de délai de déclaration, de représentation et de conservation.
7 septembre 2026 08:24

Le délai de détention crypto doit finalement disparaître : un projet distinct vise les achats à partir de 2027
Correctif du 8 octobre 2026 : la loi de réforme de l’impôt sur le revenu 2027, adoptée par le conseil des ministres allemand le 2 septembre, ne traite pas des crypto-actifs. Il n’en découlait pas que le délai de détention soit maintenu. Un avant-projet distinct du ministère fédéral des Finances, daté du 30 septembre, le supprimerait pour tout ce qui est acquis après le 31 décembre 2026. Le conseil des ministres doit se prononcer le 14 octobre.
7 octobre 2026 17:31
Cours du Shiba Inu à 0,00000538 dollar, 8,6 % de baisse en un jour : le délai d’un an décide de la vente
Le Shiba Inu perd 8,6 % mercredi après-midi et se tient à 0,00000538 dollar. En Allemagne, l’intérêt d’une vente dépend moins du graphique que de la date d’achat de chaque tranche, car c’est elle qui commande le délai d’un an.
21 août 2026 14:42
Déduire une perte totale en crypto : quand le fisc reconnaît des jetons sans valeur
Un jeton effondré ne réduit votre impôt qu’à partir du moment où vous le cédez réellement. Ce qui s’applique au délistage, à l’insolvabilité d’une plateforme et aux avoirs sans valeur, et comment imputer vos pertes.
10 août 2026 22:18
Vendre des bitcoins à un distributeur : la fiscalité en Autriche
Vendre des bitcoins contre des espèces à un distributeur : quand l’impôt de 27,5 % s’applique en Autriche et quels justificatifs conserver.
16 septembre 2026 14:22

Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
Les pertes sur cessions de cryptomonnaies atterrissent dans un compartiment étanche et ne s’imputent que sur des plus-values de même nature. L’avant-projet pour 2027 déplace les gains futurs dans un autre compartiment : voici ce que cela change pour votre report constaté et ce que dit votre avis d’imposition.
28 août 2026 11:15
Vendre ses bitcoins de gré à gré : quelle fiscalité en Autriche
Vendre ses bitcoins directement à un particulier ? En Autriche, une vente de gré à gré peut malgré tout déclencher un impôt de 27,5 % sur la plus-value réalisée.
9 octobre 2026 14:22

Fiscalité du bitcoin : un an après le sommet de 126 080 dollars, ce qui compte pour vos pertes
Le bitcoin s'échange vendredi matin à 82 558 dollars, soit 34,5 % sous un sommet historique vieux d'un bon an. Pour qui a acheté à l'époque, l'échéance du délai d'un an n'emporte pas seulement l'espoir d'un rebond rapide : la valeur fiscale de la perte disparaît avec elle.
17 octobre 2026 17:32
Convertir du bitcoin en WBTC relance-t-il le délai de détention d'un an ?
Convertir du bitcoin en WBTC déclenche selon une lecture une opération de cession privée et fait repartir le délai d'un an. Selon l'autre, l'opération reste neutre fiscalement : ce que dit la loi, ce que le ministère laisse ouvert et les justificatifs qui comptent dans les deux cas.
16 septembre 2026 14:14
Délistage Bitvavo de Kava, Nano et Ravencoin : ce qu’il faut faire avant vendredi 14 heures
Bitvavo retire KAVA, XNO et RVN le 18 septembre 2026, et trois échéances expirent le même après-midi. Nano ne dispose d’aucune voie de retrait, et la conversion automatique en euros du 28 septembre vaut vente sur le plan fiscal.
12 septembre 2026 23:14
CFD crypto ou achat de cryptoactifs : ce que changent le levier, la liquidation et la fiscalité
Avec un CFD crypto, vous détenez un contrat ; avec un achat direct, le cryptoactif lui-même. De cette différence découlent le levier plafonné à 2:1, la liquidation forcée, la charge fiscale et la question de savoir qui répond de votre argent en cas de coup dur.
25 septembre 2026 14:15
Le XRP bondit à 1,56 dollar : ce que les détenteurs doivent vérifier côté achat, détention et levier
Le XRP s’échange à 1,56 dollar le 25 septembre 2026, en hausse de 6,85 % sur la journée et de 16,64 % sur la semaine. Ce que montrent réellement les données on-chain et les flux des ETF américains, et ce que les investisseurs établis en Allemagne doivent vérifier côté voie d’achat, délai de détention, levier et conservation.
9 septembre 2026 02:18

Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
L'avant-projet du ministère fédéral allemand des Finances chiffre pour la première fois la fiscalité crypto : 160 millions d'euros à partir de 2028. Ce que ce montant représente dans le budget fédéral 2027, comment 11,4 milliards sont devenus 160 millions et ce que les investisseurs peuvent en retenir.
24 septembre 2026 11:14
Le XRP perd 9,7 % : ce qu’il faut vérifier côté délai de détention et voie d’achat
Le XRP perd environ 9,7 % au matin du 24 septembre, deux fois plus que la cryptomonnaie de premier plan typique. Notre décompte de 18 valeurs montre qui le repli touche et quels trois éléments tiennent indépendamment du cours.
23 septembre 2026 11:34
Changer de plateforme crypto : ce qu'il advient du délai de détention et de l'impôt lors d'un transfert
Un transfert vers une autre plateforme ou vers votre propre portefeuille ne déclenche aucun impôt et ne remet pas à zéro le délai d'un an. Ce qui se perd, ce sont les données d'acquisition, et ce sont précisément elles qu'il vous faudra plus tard comme preuve.
10 septembre 2026 08:15
Crédit bitcoin liquidé : quelle fiscalité en Autriche
Lorsque la garantie en bitcoins d’un crédit est liquidée, une plus-value imposable peut naître en Autriche. Et ce même si l’investisseur n’a pas voulu vendre.
7 octobre 2026 17:19
Prévision du cours XRP, 1,4445 dollar et un début de cotation XRPN reporté : ce qu’il faut surveiller
Le XRP se tient à 1,4445 dollar le 7 octobre, 4,4 % sous la veille. Trois rendez-vous marquent la semaine : le début de cotation du XRPN le 12 octobre, l’audition sur le délai de détention le même jour et le conseil des ministres le 14 octobre.
24 août 2026 14:22
Phantom Wallet retire Sui et Monad : ce qu'il faut faire avant les échéances
Phantom Wallet retire Monad de son application le 26 août et Sui le 24 septembre. Les avoirs ne sont pas perdus, mais une seule des deux issues reste sans conséquence fiscale.
9 septembre 2026 17:24
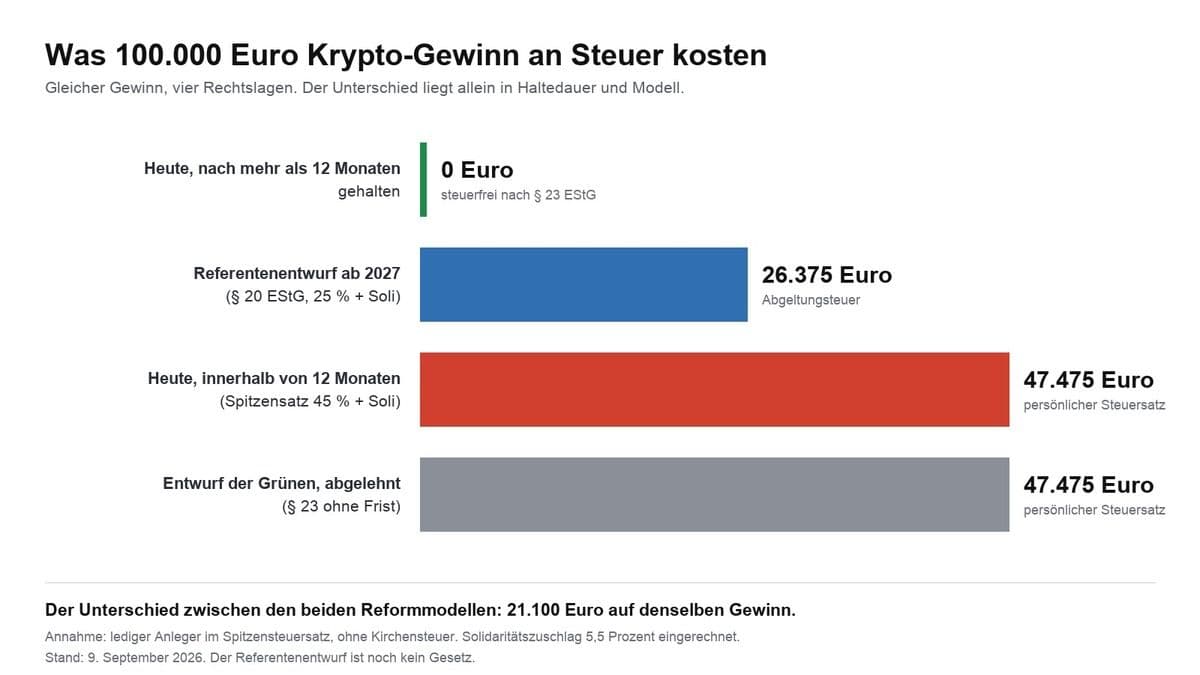
Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
Les plus-values crypto sont exonérées après douze mois ; avant, c'est votre taux personnel, jusqu'à 45 %. Ce qui déclenche l'impôt, comment se calcule le délai de détention, ce qu'il advient du staking et des pertes, et ce que l'avant-projet changerait à partir de 2027.
Vous pourriez aussi aimer