Donner des bitcoins à ses enfants : abattement, délai de détention et déclaration au fisc
Transmettre des bitcoins à son enfant, c'est lui transmettre aussi son délai de détention et son cours d'entrée. Ce guide expose ce qui s'applique vraiment en Allemagne en matière d'abattement, de délai de déclaration, de représentation et de conservation.

Lorsque vous donnez des bitcoins à votre enfant, vous transmettez deux choses à la fois : la valeur du jour et l'antériorité fiscale. La valeur détermine si des droits de donation sont dus. Pour ses propres enfants, 400 000 euros par parent restent exonérés sur une période de dix ans, et rares sont les transmissions qui atteignent ce seuil. L'antériorité détermine ce qui se passera lorsque votre enfant revendra les jetons : la date d'acquisition et le prix de revient le suivent. Votre enfant reprend donc votre délai de détention et votre cours d'entrée.
Telle est la réponse courte, et elle paraît plus tranquille que la pratique. Entre l'abattement et la vente s'intercalent un délai de déclaration de trois mois, la question de savoir qui peut conserver les clés, et un effet secondaire moins remarqué : une plus-value réalisée par l'enfant peut toucher à sa couverture maladie familiale gratuite. Cet article reprend ces points dans l'ordre, chacun au regard du droit allemand.
Donner des bitcoins à ses enfants : ce qui se transmet vraiment sur le plan fiscal
Sur le plan fiscal, les cryptoactifs sont des biens économiques. Ils ne comptent ni comme une monnaie ni comme un titre financier. Un bien économique est tout avantage patrimonial susceptible d'être évalué de façon autonome. Le ministère fédéral allemand des Finances a confirmé cette qualification dans sa circulaire du 6 mars 2025, en citant la Cour fédérale des finances, qui l'avait établie pour le bitcoin et les jetons comparables dans son arrêt du 14 février 2023 (IX R 3/22).
Tout le reste découle de cette qualification. Parce que le bitcoin est un bien économique, une transmission à titre gratuit relève de la loi allemande sur les droits de succession et de donation. Et parce qu'il s'agit d'un autre bien économique au sens du droit de l'impôt sur le revenu, la règle du délai d'un an applicable aux opérations de cession privées s'applique à toute vente ultérieure. Les deux textes coexistent et ne s'excluent pas. Une donation peut être exonérée de droits et déclencher malgré tout, des années plus tard, une imposition sur le revenu chez l'enfant.
Si vous souhaitez consulter les règles générales applicables aux transmissions sans contrepartie, notre panorama des donations et successions en cryptoactifs les expose. Il s'agit ici du cas particulier qui n'y est pas développé : le bénéficiaire mineur.
Droits de donation : l'abattement de 400 000 euros s'applique par parent
L'abattement personnel est le montant jusqu'auquel une acquisition reste exonérée. Il dépend du lien de parenté entre le donateur et le bénéficiaire, non du patrimoine. Pour les enfants, la loi retient 400 000 euros, pour les petits-enfants 200 000 euros et pour les conjoints 500 000 euros.
Deux détails comptent davantage en pratique que le chiffre lui-même. Premièrement, l'abattement s'applique par personne donatrice. Le père et la mère peuvent donc transmettre ensemble 800 000 euros au même enfant sans que des droits soient dus, à condition que chaque parent donne sur son propre patrimoine. Deuxièmement, l'abattement se reconstitue sur dix ans. Toutes les acquisitions faites par la même personne auprès de la même personne en dix ans sont additionnées ; le délai écoulé, le montant total redevient disponible.
Pour le bitcoin, le constat est sobre : aux montants habituels, les droits de donation ne sont pas un sujet. Celui qui transmet à son enfant des jetons valant quelques milliers d'euros reste très loin de tout seuil. L'abattement ne devient pertinent que lorsque les cryptoactifs s'insèrent dans une transmission patrimoniale plus large, aux côtés de biens immobiliers ou de parts de société, et le montage doit alors être confié à des spécialistes.
Comment le fisc détermine la valeur des bitcoins donnés
Ce qui compte, c'est la valeur vénale au jour de l'exécution de la donation. La valeur vénale est le prix qui pourrait être obtenu dans des transactions commerciales ordinaires. Pour le bitcoin, il s'agit du cours de marché au moment du transfert. Votre cours d'entrée est ici sans incidence, tout comme une moyenne calculée sur l'année.
La donation est exécutée dès lors que votre enfant a acquis le pouvoir de disposition. Dans le cas d'un transfert en chaîne, il s'agit du moment où la transaction a été confirmée dans un bloc et où les jetons se trouvent à une adresse dont votre enfant peut disposer. C'est précisément là que se situe un seuil que beaucoup de parents sous-estiment : tant que vous contrôlez seul les clés, il est douteux, au regard du droit civil, qu'une transmission ait eu lieu.
Ce que vous devriez documenter
Notez quelle quantité de jetons est partie vers quelle adresse et à quelle date, quel cours s'appliquait ce jour-là et sur quelle source ce cours repose. Un bref contrat de donation écrit ne coûte rien et vous épargne la discussion ultérieure sur la nature de l'opération : donation, prêt ou simple conservation. Sans preuve, celui qui invoque la version qui lui est favorable en supporte les conséquences en cas de doute.
Théorie des pas dans les pas : pourquoi votre enfant hérite de votre délai de détention
La théorie des pas dans les pas désigne le principe selon lequel celui qui acquiert un bien à titre gratuit se place, sur le plan fiscal, dans la situation de son prédécesseur. L'article 23, alinéa 1, phrase 3 de la loi allemande relative à l'impôt sur le revenu l'exprime ainsi : en cas d'acquisition à titre gratuit, l'acquisition réalisée par le prédécesseur en droit est imputée à l'ayant cause à titre particulier. Le ministère fédéral des Finances applique expressément cette phrase aux cryptoactifs au numéro marginal 73 de sa circulaire.
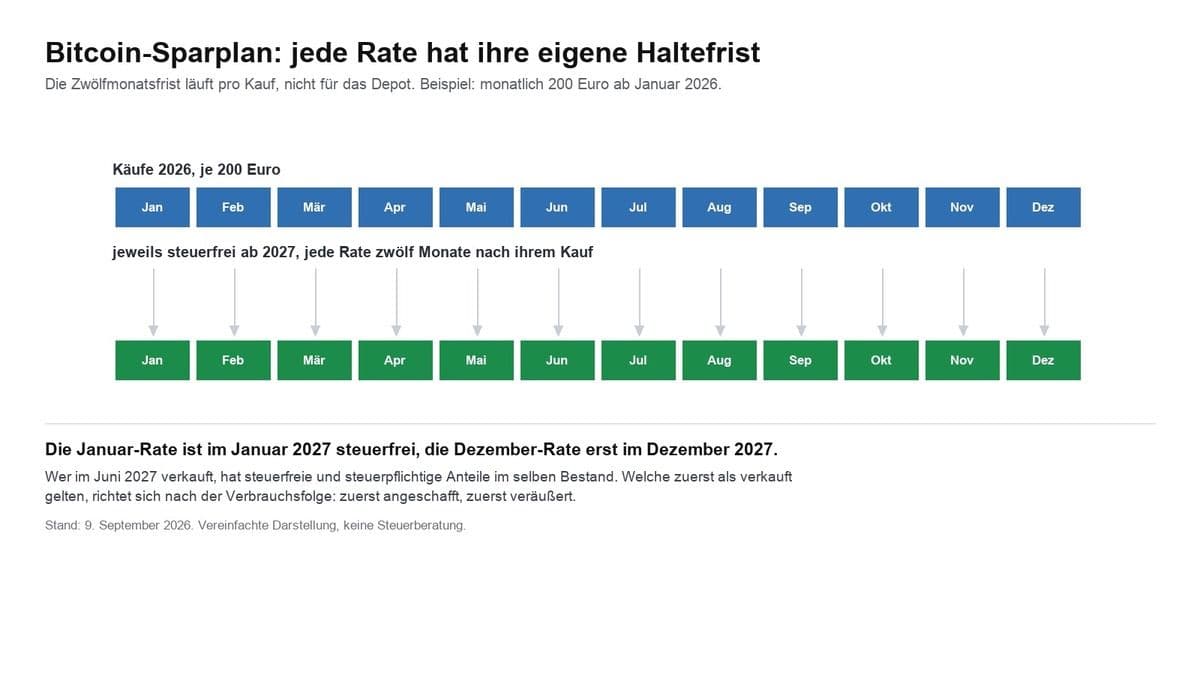
L'effet pratique est considérable et joue le plus souvent en faveur de la famille. Si vous détenez déjà vos bitcoins depuis plus d'un an, le délai de détention est immédiatement rempli chez votre enfant. S'il vend les jetons le lendemain de la donation, la plus-value reste exonérée d'impôt sur le revenu, puisque plus d'un an sépare votre acquisition de la cession. Une donation n'est pas elle-même une cession : elle ne remet donc pas le compteur à zéro.
L'inverse vaut tout autant. Si vous n'avez acheté qu'il y a trois mois, votre enfant démarre avec trois mois de délai déjà écoulés et devra patienter neuf mois supplémentaires pour vendre en franchise d'impôt. Pour le calcul du délai, le ministère fédéral des Finances se fonde sur les horodatages enregistrés par les plateformes centralisées et, pour les transferts directs, sur ceux du portefeuille. Transmettez donc les justificatifs d'achat en même temps que les jetons.
Une troisième donnée suit également : le prix de revient. Votre enfant calculera plus tard par rapport à votre prix d'achat initial, et non par rapport au cours du jour de la donation. Celui qui a acheté à bon compte en 2019 transmet ainsi des plus-values latentes, ce qui est favorable pour la question du délai de détention, mais constitue un point de départ moins avantageux pour le montant du gain réalisé à l'intérieur du délai.
Obligation de déclaration de l'article 30 ErbStG : trois mois, et pour les deux parties
La loi allemande sur les droits de succession et de donation exige, à son article 30, que toute acquisition imposable soit déclarée par écrit au centre des impôts compétent dans les trois mois suivant sa connaissance. En cas de donation entre vifs, celui du patrimoine duquel provient l'acquisition est également tenu de la déclarer. L'obligation vise donc les deux parties : l'enfant bénéficiaire, représenté par ses parents, et le parent donateur.
Un malentendu répandu veut qu'en dessous de l'abattement, aucune déclaration ne soit nécessaire. L'obligation de déclaration se rattache à l'acquisition, non au montant de l'impôt. Elle ne disparaît que dans les cas énumérés par la loi, par exemple lorsque la donation a été passée devant notaire et que le tribunal ou le notaire se charge de la déclaration. Lors d'un transfert en chaîne entre parents et enfant, ce n'est régulièrement pas le cas.
La déclaration elle-même n'obéit à aucune forme particulière. Une lettre mentionnant les noms, les adresses, le lien de parenté, la date d'exécution, la quantité de jetons transmise et la valeur retenue suffit. La déclaration n'est pas un avis d'imposition et ne vaut pas reconnaissance de dette. Elle constitue la base sur laquelle l'administration décide de réclamer ou non une déclaration détaillée. Celui qui s'en abstient s'expose, pour des montants importants, au reproche d'une infraction fiscale, et ce reproche est nettement plus désagréable que la déclaration elle-même.
Qui peut décider du sort des bitcoins de l'enfant
Une donation à un enfant mineur ne pose pas de difficulté en droit civil, tant qu'elle ne lui procure qu'un avantage juridique. Selon l'article 107 du code civil allemand, un mineur n'a besoin du consentement de son représentant légal que pour les déclarations par lesquelles il obtient autre chose qu'un simple avantage juridique. La seule réception de bitcoins, sans charge ni condition, n'entre pas dans ce cadre.
Représentation conjointe selon l'article 1629 BGB
Dès l'instant où les jetons appartiennent à l'enfant, les parents ne peuvent plus en disposer librement. L'autorité parentale comprend certes la représentation de l'enfant, et les parents le représentent conjointement en vertu de l'article 1629, alinéa 1 du code civil allemand. Cela signifie toutefois : agir ensemble, dans l'intérêt de l'enfant, avec un patrimoine qui appartient à autrui. Un parent qui vend seul les jetons de l'enfant pour régler une facture personnelle n'agit pas dans le cadre de cette représentation.
Gestion patrimoniale prudente selon l'article 1642 BGB
Rarement cité, mais pertinent ici : l'article 1642 du code civil allemand oblige les parents à placer l'argent de l'enfant soumis à leur gestion selon les principes d'une gestion patrimoniale prudente. La liste des actes qui requièrent en outre l'autorisation du tribunal des affaires familiales figure à l'article 1643 du même code, combiné aux articles 1850 et suivants, et vise les immeubles, les navires immatriculés, les affaires successorales et les fonds de commerce. Les cryptoactifs n'y figurent pas.
Une obligation d'autorisation pour la vente des bitcoins d'un enfant ne peut donc se déduire du texte. Le standard de l'article 1642 demeure néanmoins, et devant un actif volatil, il est tout sauf une formalité. Celui qui gère une somme importante pour un enfant devrait le faire avec l'appui d'un avocat et être en mesure de motiver ses décisions.
Compte, portefeuille-titres et portefeuille crypto pour mineurs : ce qui fonctionne en pratique
Juridiquement, un enfant peut détenir des bitcoins. En pratique, l'obstacle est presque toujours l'accès à la plateforme. Les plateformes d'échange n'admettent régulièrement, dans leurs conditions d'utilisation, que des clients majeurs, et la vérification d'identité imposée par la réglementation contre le blanchiment est conçue pour des personnes titulaires d'une pièce d'identité et pleinement capables. Vérifiez les conditions du prestataire avant d'envisager l'ouverture d'un compte au nom de votre enfant ; seul ce qui y est écrit noir sur blanc est fiable.
Il reste donc deux voies en pratique. La première est le transfert vers un portefeuille dont les clés sont conservées pour l'enfant, sans qu'un compte chez un prestataire soit nécessaire. La seconde consiste à conserver les jetons dans une position nettement séparée jusqu'à la majorité et à n'exécuter la donation qu'à ce moment-là ; c'est alors cette date ultérieure qui compte pour l'abattement et pour la valeur vénale, et le délai de dix ans commence d'autant plus tard. Si vous achetez de toute façon régulièrement, un plan d'épargne en bitcoins constitue la base la plus simple, car il documente chaque achat avec sa date et son cours et vous permet de transmettre proprement les justificatifs par la suite.
Conservation : qui détient la clé doit pouvoir justifier l'imputation
Sur le plan fiscal, un bien économique est imputé à celui qui en exerce la maîtrise effective. Pour le bitcoin, il s'agit de celui qui dispose de la clé privée. Pour une donation à un enfant, il en résulte une tension que l'on ne peut évacuer par une définition : un enfant de huit ans ne peut sécuriser une phrase de récupération, mais si les parents conservent la clé et en disposent librement, la transmission ressemble, vue de l'extérieur, à une simple écriture interne au sein de leur propre patrimoine.
La séparation et la documentation permettent de résoudre cette difficulté. Utilisez pour les jetons de l'enfant un portefeuille dédié, sans rapport avec vos autres avoirs, et n'y mélangez jamais vos propres jetons. C'est en outre pertinent pour une raison technique : le ministère fédéral des Finances impose une approche par portefeuille pour l'ordre d'utilisation. Celui qui mélange les avoirs complique pour tout le monde l'attribution ultérieure des dates d'acquisition. Consignez également par écrit que vous conservez les clés à titre fiduciaire pour votre enfant et à partir de quand il pourra en disposer lui-même.
Lorsque votre enfant vend : seuil d'exonération, abattement de base et déclaration personnelle
Si votre enfant vend avec profit les bitcoins reçus à l'intérieur du délai d'un an qu'il a repris, il s'agit d'une opération de cession privée. Le gain correspond à la différence entre le produit de la vente et le prix de revient repris. C'est l'enfant qui est redevable de l'impôt, et non vous, car les revenus sont imputés à celui qui les réalise.
Deux montants allègent la charge. Le seuil d'exonération de l'article 23, alinéa 3, phrase 5 de la loi relative à l'impôt sur le revenu exonère les gains lorsque le total des gains issus de l'ensemble des opérations de cession privées de l'année civile reste inférieur à 1 000 euros. Un seuil d'exonération n'est pas un abattement : s'il est dépassé, la totalité du gain devient imposable, et non la seule fraction excédentaire. Au-dessus se situe l'abattement de base, qui s'élève à 12 348 euros en 2026 et vaut pour les plus jeunes comme pour tout un chacun. Un enfant sans autres revenus ne paie donc en définitive aucun impôt sur le revenu, même pour un gain de plusieurs milliers d'euros, mais il doit déclarer l'opération.
Celui qui veut suivre proprement les délais et les prix de revient au fil des ans se passera difficilement d'un logiciel dès que les transactions dépassent la poignée. Au moment de choisir, vérifiez si le programme sait seulement représenter des données d'acquisition reprises d'une donation ; de nombreuses interfaces ne connaissent que l'achat effectué par l'utilisateur. Tenez également compte de l'avertissement de la circulaire ministérielle : les rapports fiscaux des prestataires privés ressemblent extérieurement à une attestation fiscale bancaire, sans en avoir la valeur. La responsabilité des chiffres déclarés reste celle du contribuable.
Couverture maladie familiale, pension alimentaire et aides aux études : là où les gains crypto se répercutent
Le point qui surprend le plus souvent lors des entretiens de conseil n'a rien à voir avec la fiscalité. Les enfants bénéficient gratuitement de la couverture maladie familiale du régime légal allemand tant que leur revenu global régulier ne dépasse pas un plafond. Pour 2026, la fédération des caisses d'assurance maladie complémentaires retient 565 euros par mois, et 603 euros en cas d'emploi de faible importance.
La question de savoir si et comment une plus-value de cession ponctuelle entre dans ce revenu global dépend de l'interprétation des caisses et du caractère régulier ou non du revenu. Il n'existe pas de réponse générale sur ce point, et il convient de se méfier de celles que l'on peut lire. Si un gain notable se profile chez votre enfant, interrogez la caisse par écrit au préalable sur le traitement qu'elle réservera à l'opération. La même prudence s'impose pour les demandes d'aide aux études, où le patrimoine de l'étudiant est pris en compte séparément, et pour les questions de pension alimentaire, où le patrimoine propre de l'enfant peut jouer un rôle.
S'agissant des allocations familiales, la situation est plus sereine : il n'existe plus de plafond de revenus pour les enfants majeurs en formation depuis la réforme de 2012. Un gain en cryptoactifs ne met donc pas le droit en péril.
L'article sur l'argent de poche : ce que les adolescents peuvent faire de leur propre argent
Beaucoup de parents butent sur la question inverse : l'enfant a acheté lui-même, avec son propre argent de poche. L'article 110 du code civil allemand, dit article sur l'argent de poche, dispose qu'un contrat conclu par un mineur sans autorisation est valable dès l'origine s'il exécute la prestation avec des moyens qui lui ont été remis à cette fin ou pour en disposer librement.
Selon la lettre du texte, la disposition peut s'appliquer à un achat de bitcoins financé par l'argent de poche, à condition que cet argent ait effectivement été laissé à sa libre disposition et que l'achat soit intégralement payé. Cela ne change rien au fait que le prestataire peut résilier le contrat pour cause de minorité, conformément à ses propres conditions, et clôturer le compte. Et sur le plan fiscal, la règle vaut sans réserve : si votre enfant réalise un gain sur ces jetons en moins d'un an, il est lui-même tenu de le déclarer, argent de poche ou non.
Erreurs fréquentes lorsqu'on donne des bitcoins à ses enfants
- La déclaration est oubliée, parce que la valeur est très inférieure à l'abattement. Le délai de trois mois court malgré tout, et il se rattache à l'acquisition, non à la charge fiscale.
- Les justificatifs d'achat restent chez les parents. Sans eux, l'enfant ne pourra prouver des années plus tard ni le délai de détention repris ni le prix de revient, alors qu'il a besoin des deux précisément au moment où il veut vendre en franchise d'impôt.
- Les jetons de l'enfant et les vôtres se trouvent dans le même portefeuille. Cela rend l'attribution par portefeuille contestable et fait ressembler la donation à une écriture interne.
- La donation est reprise, parce que le cours a monté ou que l'argent manque. Le patrimoine transmis appartient à l'enfant ; y toucher ensuite ne corrige rien, c'est une opération distincte avec ses propres conséquences.
- Des charges sont convenues oralement. Une donation assortie de conditions n'est plus purement avantageuse sur le plan juridique et peut affecter sa validité au regard du droit civil.
Donner des bitcoins à ses enfants : ce qu'il faut retenir
- Documentez avant la transmission, pas après. Consignez dans un fichier la quantité de jetons, l'adresse de destination, la date, le cours du jour et vos justificatifs d'achat initiaux, et remettez-en une copie à la conservation de l'enfant. Le comparatif des logiciels fiscaux crypto montre lesquels reprennent proprement des données d'acquisition héritées.
- Mettez en place une conservation dédiée à l'enfant. Un portefeuille séparé, jamais mélangé à vos avoirs, et une note écrite indiquant que vous détenez les clés à titre fiduciaire. Le comparatif des portefeuilles matériels indique quels appareils conviennent à une conservation séparée sur le long terme.
- Déclarez la donation dans les trois mois et ne planifiez la vente qu'ensuite. Une lettre libre au centre des impôts, et avant toute vente, vérifiez le délai d'un an repris au regard de la date d'achat. Le panorama des meilleures plateformes crypto montre où votre enfant pourra céder les jetons une fois majeur.
Vous pouvez consulter vous-même les deux fondements juridiques déterminants : l'abattement à l'article 16 ErbStG et le traitement des cryptoactifs dans la circulaire du ministère fédéral des Finances du 6 mars 2025, en particulier les numéros marginaux 53 et suivants ainsi que le numéro 73.
Ce texte ne remplace pas un conseil fiscal adapté au cas particulier. Dès que des montants importants, plusieurs enfants ou une transmission patrimoniale organisée sont en jeu, l'opération doit être confiée, avant toute transmission, à un conseiller fiscal ou à un avocat spécialisé.
(Au 17 septembre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Donation de bitcoins en Autriche : quand la déclaration est obligatoire
- Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
- Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
- Vendre des bitcoins à un distributeur : la fiscalité en Autriche
- Déduire une perte totale en crypto : quand le fisc reconnaît des jetons sans valeur