
50 euros par mois en Bitcoin, 118 mensualités depuis 2017 : le plan d'épargne en vaut-il encore la peine ?
118 mensualités de 50 euros depuis janvier 2017 représentent 5 900 euros versés et environ 54 500 euros aujourd'hui. La même mensualité depuis janvier 2024 n'affiche que 14,5 % de gain, et depuis octobre 2025 le plan d'épargne devance l'achat unique de près de 39 points.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Cinquante euros par mois, c'est le montant par lequel la plupart des gens commencent lorsqu'ils envisagent pour la première fois un plan d'épargne Bitcoin. La réponse courte à la question de la rentabilité : celui qui a démarré en janvier 2017 et acheté pour 50 euros chaque mois depuis a versé 5 900 euros et détient en échange 0,7137 bitcoin. Au cours du 5 octobre 2026, cela représente environ 54 500 euros, soit un bon neuf fois les versements. Celui qui n'a commencé qu'en janvier 2024 n'affiche, avec les mêmes mensualités, qu'un gain de 14,5 %.
Les deux chiffres sortent du même calcul, et c'est précisément là le point : le résultat d'un plan d'épargne dépend avant tout de la date d'entrée et de la durée. Cet article passe cinq périodes au calcul, oppose à chaque série de mensualités l'achat unique de la même somme et montre où interviennent les frais et le droit fiscal allemand. Le bitcoin cotait lundi entre 76 300 et 76 400 euros ; toutes les valeurs finales ci-dessous sont calculées à ce niveau.
Ce que 118 mensualités de 50 euros en Bitcoin depuis janvier 2017 ont produit
Un plan d'épargne achète à dates fixes pour un montant fixe, indépendamment du cours. Quand le bitcoin est haut, vos 50 euros achètent peu ; quand il est bas, ils achètent beaucoup. Sur 118 mensualités depuis le 1er janvier 2017, cela donne un prix de revient moyen de 8 267 euros par bitcoin. Aujourd'hui, un bitcoin coûte environ 76 400 euros : 50 euros achètent donc encore 0,000655 BTC.
Le tableau présente cinq dates d'entrée. Le calcul retient à chaque fois une mensualité de 50 euros le premier du mois, et la valeur se rapporte au 5 octobre 2026.
| Début | Mensualités | Versé | Bitcoin | Valeur aujourd'hui | Rendement | Prix moyen |
|---|---|---|---|---|---|---|
| Janvier 2017 | 118 | 5 900 € | 0,71370 BTC | 54 514 € | +824,0 % | 8 267 € |
| Janvier 2021 | 70 | 3 500 € | 0,08975 BTC | 6 855 € | +95,9 % | 38 998 € |
| Janvier 2022 | 58 | 2 900 € | 0,07336 BTC | 5 603 € | +93,2 % | 39 531 € |
| Janvier 2024 | 34 | 1 700 € | 0,02549 BTC | 1 947 € | +14,5 % | 66 689 € |
| Octobre 2025 | 13 | 650 € | 0,00971 BTC | 742 € | +14,2 % | 66 909 € |
La ligne du milieu frappe. Celui qui a commencé en janvier 2022, donc peu après la chute du sommet de l'époque, se trouve aujourd'hui presque aussi bien placé que celui qui est entré un an plus tôt. La raison tient au prix moyen : tous deux se situent autour de 39 000 euros, parce que les mensualités de l'année 2022 ont été exécutées à des cours très bas et ont tiré la moyenne vers le bas.
Effet de lissage : pourquoi le prix moyen du plan d'épargne Bitcoin s'établit à 8 267 euros
L'effet de lissage, le cost averaging des marchés anglo-saxons, décrit une mécanique toute simple : comme le montant est fixe et que le prix varie, vous achetez automatiquement plus d'unités à cours bas qu'à cours haut. Votre prix moyen se situe donc toujours en dessous de la moyenne arithmétique de tous les cours de la période.
Sur les 118 mensualités depuis 2017, cet écart est considérable. Le prix moyen de 8 267 euros n'a existé aucun jour précis. Il résulte du fait que les mensualités des années 2017 à 2019 ont acheté pour quelques centaines à quelques milliers d'euros par bitcoin et fournissent aujourd'hui encore l'essentiel de la quantité détenue. Les mensualités à partir de 2024 coûtent dix fois plus par unité et contribuent d'autant moins au volume. Nous avons détaillé le calcul de cet effet le 19 septembre 2026 sur un exemple à 100 euros de mensualité, sur douze versements.
L'effet a un revers qui figure rarement dans les textes publicitaires : il n'abaisse le prix de revient que si le cours baisse effectivement en cours de route. Dans un marché qui monte du début à la fin, le plan d'épargne est la voie la plus chère, puisque chaque mensualité ultérieure coûte davantage que la première.
Plan d'épargne Bitcoin face à l'achat unique : quand la mensualité est la moins bonne voie
La contre-épreuve honnête, c'est l'achat unique : la même somme totale est investie le premier jour de la période au lieu d'être répartie sur des mois.
| Début | Même somme | Plan d'épargne aujourd'hui | Achat unique aujourd'hui | Avantage |
|---|---|---|---|---|
| Janvier 2017 | 5 900 € | 54 514 € (+824,0 %) | 475 019 € (+7 951,2 %) | Achat unique |
| Janvier 2021 | 3 500 € | 6 855 € (+95,9 %) | 11 063 € (+216,1 %) | Achat unique |
| Janvier 2022 | 2 900 € | 5 603 € (+93,2 %) | 5 283 € (+82,2 %) | Plan d'épargne |
| Janvier 2024 | 1 700 € | 1 947 € (+14,5 %) | 3 245 € (+90,9 %) | Achat unique |
| Octobre 2025 | 650 € | 742 € (+14,2 %) | 491 € (−24,5 %) | Plan d'épargne |
Sur trois des cinq périodes, l'achat unique aurait fait mieux, et dans la plus longue d'un multiple élevé. Ce n'est ni un hasard ni un argument contre les plans d'épargne. C'est la conséquence de la forte hausse du bitcoin sur dix ans : investir tôt la totalité, c'est rester investi plus longtemps.
Le défaut de cette comparaison, c'est que personne ne savait en janvier 2017 que les choses tourneraient ainsi, et que presque personne ne place 5 900 euros d'un coup dans un actif qui avait perdu plus de 80 % à deux reprises dans les années précédentes. Le plan d'épargne ne vous achète pas un rendement supérieur, mais la possibilité de commencer tout court. Nous avons examiné séparément le 3 octobre 2026 la position des deux voies dans la configuration actuelle.
Depuis octobre 2025 le tableau s'inverse : plus 14,2 % contre moins 24,5 %
La dernière ligne du tableau est le cas le plus intéressant. Le 1er octobre 2025, un bitcoin coûtait environ 101 100 euros ; aujourd'hui, environ 76 400 euros. Celui qui aurait alors investi 650 euros d'un seul coup se retrouverait avec 491 euros, soit une perte de 24,5 %. Celui qui a au contraire viré treize fois 50 euros détient aujourd'hui 742 euros et affiche un gain de 14,2 %.
L'écart de près de 39 points de pourcentage provient exclusivement du fait que les mensualités ultérieures ont été exécutées à des cours nettement plus bas. C'est exactement la configuration pour laquelle un plan d'épargne est conçu : un marché en baisse ou en stagnation. À l'inverse, l'avance fond dès que le cours repasse au-dessus du point d'entrée.
 Les plans d'épargne Bitcoin comparés
Ce qu'un écart de 1,5 % coûte au plan d'épargne sur 118 mensualités
Les plans d'épargne crypto vantent souvent une exécution gratuite. Vous payez malgré tout, simplement par l'écart de cotation. L'écart, c'est la différence entre le prix auquel un prestataire achète et celui auquel il vend ; il est logé dans le cours et n'apparaît sur aucun relevé comme une ligne distincte. Nous avons rassemblé le 14 août 2026, à partir de leurs propres pages tarifaires, les conditions que neuf prestataires affichent à ce sujet.
L'ampleur de l'effet se montre sur les 118 mensualités ci-dessus. Plus la majoration par exécution est élevée, moins de bitcoins arrivent sur le compte, et cette perte de quantité grandit avec le cours.
| Majoration par mensualité | Frais au total | Valeur aujourd'hui | Écart par rapport au tarif nul |
|---|---|---|---|
| 0,0 % | 0 € | 54 514 € | – |
| 1,0 % | 59 € | 53 969 € | −545 € |
| 1,5 % | 88 € | 53 696 € | −818 € |
| 2,0 % | 118 € | 53 423 € | −1 090 € |
88 euros de frais deviennent, sur neuf ans, 818 euros de valeur finale en moins. La raison : chaque fraction de bitcoin non achetée ne participe pas à l'ensemble de la hausse ultérieure. Sur une mensualité de 50 euros, c'est le principal levier de coût, plus important que les frais de tenue de compte ou de retrait.
La mention « exécution gratuite » et ce qu'elle passe sous silence
« Exécution gratuite » signifie seulement qu'aucun frais d'ordre n'est facturé. L'essentiel est de savoir si le prestataire indique un cours de référence auquel son prix peut être comparé. Faute de cette donnée, vous ne pouvez pas établir la majoration réelle. Une banque de réseau ou un courtier peut en outre proposer, au lieu de coins, un certificat ou un titre de créance, ce qui est juridiquement autre chose. La comdirect, par exemple, propose dans son plan d'épargne 29 certificats sans frais d'ordre, mais pas un seul coin véritable, comme nous l'avons relevé dans son barème le 4 octobre 2026.
Mensualité minimale, fréquence et jour d'exécution : les réglages du plan d'épargne crypto
Trois paramètres déterminent la marche d'un plan d'épargne, et tous trois ont un effet mesurable.
La mensualité minimale se situe chez la plupart des prestataires entre un et 25 euros. À 50 euros par mois, vous passez partout. La question la plus pertinente est de savoir si le prestataire négocie des fractions : sans fractions, une mensualité de 50 euros serait tout simplement inexécutable à un cours de 76 400 euros.
La fréquence peut être hebdomadaire, bimensuelle ou mensuelle. Des mensualités plus rapprochées lissent un peu plus le prix de revient, mais elles augmentent le nombre d'exécutions et donc la somme des écarts. Pour un montant annuel fixe, la différence de rendement sur de longues périodes reste faible ; l'argument des frais plaide pour plus rare, celui du lissage pour plus fréquent.
Le jour d'exécution est souvent surestimé. Les calculs ci-dessus retiennent le premier du mois. Il n'existe pas de jour systématiquement meilleur pour le bitcoin, parce que le marché fonctionne sept jours sur sept et ne connaît pas d'échéances de règlement autour desquelles des régularités pourraient se former.
Quels prestataires proposent en Allemagne un véritable plan d'épargne en coins et quelles conditions y figurent, vous le trouverez dans notre comparatif des plans d'épargne Bitcoin. Vérifiez au passage si le prestataire détient un agrément MiCA dans l'Union européenne, car depuis 2025 les prestataires de services sur cryptoactifs ne peuvent plus travailler ici qu'avec cette autorisation.
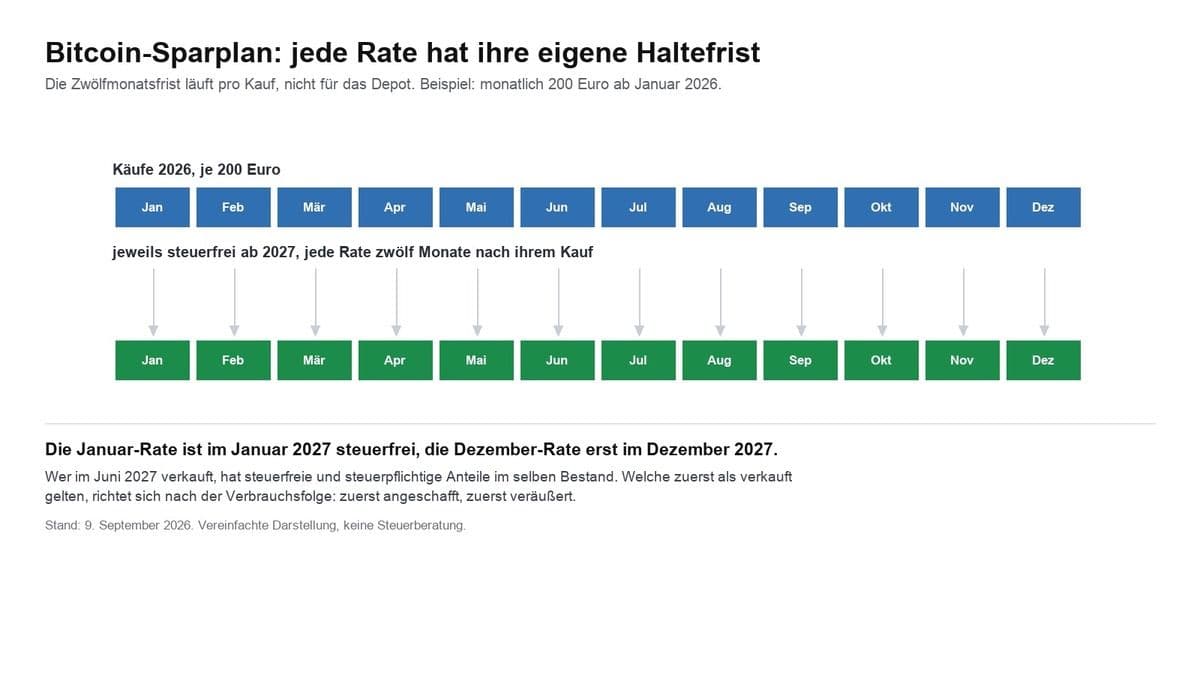
Délai de détention selon l'article 23 EStG : chaque mensualité a sa propre date d'achat
C'est ici que se joue la différence entre un plan d'épargne et un achat unique, celle qui n'apparaît dans aucun tableau de rendement. En droit allemand actuel, le bitcoin compte parmi les autres biens économiques, et pour ceux-là l'article 23 alinéa 1 numéro 2 de la loi allemande relative à l'impôt sur le revenu fixe un délai d'un an : les opérations de cession ne sont imposables que si moins d'un an sépare l'acquisition de la cession. Passé cette année, le gain est exonéré, quel que soit son montant.
Un plan d'épargne crée, par mensualité, une acquisition distincte avec sa propre date. Sur les 118 mensualités depuis 2017, 106 ont aujourd'hui plus d'un an. Elles représentent 0,70448 bitcoin et donc environ 53 800 euros de la valeur totale. Les douze mensualités plus récentes valent ensemble quelque 704 euros et tomberaient, en cas de vente aujourd'hui, dans le champ de l'impôt.
Le seuil de 1 000 euros et l'ordre de cession
Un seuil s'applique aux gains imposables : selon l'article 23 alinéa 3 phrase 5 EStG, les gains restent exonérés si le gain total issu des cessions privées de l'année civile reste inférieur à 1 000 euros. Il s'agit d'un seuil et non d'un abattement. À 1 000 euros ou au-delà, l'intégralité du gain devient imposable, et pas seulement la part excédentaire.
Quelles mensualités sont réputées vendues lors d'une cession partielle, la pratique le détermine par l'ordre d'acquisition : les unités achetées en premier sont réputées cédées en premier. Pour un plan d'épargne étalé sur des années, cela signifie que les mensualités les plus anciennes, donc exonérées, partent d'abord. Documenter proprement cette affectation est quasi impossible à la main sur 118 achats distincts ; c'est à cela que servent les logiciels fiscaux et les suivis de portefeuille, qui importent les dates d'achat depuis les plateformes. Nous avons décrit plus en détail le 11 août 2026 la façon dont le délai de détention et un plan d'épargne s'articulent.
La date butoir du 31 décembre 2026 coupe votre plan d'épargne Bitcoin en deux
Le ministère fédéral allemand des Finances a transmis le 30 septembre 2026 à la concertation interministérielle son projet de loi portant réforme de l'imposition de certains cryptoactifs détenus dans le patrimoine privé. Le projet rattache désormais les revenus issus de cryptoactifs aux revenus de capitaux, sur lesquels est prélevée une retenue de 25 % du revenu de capitaux. Selon l'article 2 du projet, la loi doit entrer en vigueur le 1er janvier 2027.
Pour un plan d'épargne en cours, la disposition d'application est la partie décisive. L'exposé des motifs relatif au point 7 énonce : « Les modifications de fond du droit sont applicables à compter du 1er janvier 2027 et couvrent les cryptoactifs d'échange acquis ou perçus après le 31 décembre 2026. » Et plus loin : « Pour les stocks anciens, les articles 22 et 23 EStG continuent au surplus de s'appliquer sans changement. »
Appliqué à une mensualité de 50 euros le premier du mois, cela signifie : les mensualités du 1er octobre, du 1er novembre et du 1er décembre 2026 seraient, selon le projet, des stocks anciens et conserveraient le délai de détention d'un an. Chaque mensualité à partir de janvier 2027 relèverait de la règle nouvelle. Un plan d'épargne qui se poursuit au-delà du changement d'année se composerait donc de deux parties fiscalement différentes au sein d'un même avoir, et cette séparation subsisterait durablement.
La réserve compte : un projet de services n'est pas encore une loi. Le texte passe par le conseil des ministres, le Bundestag et le Bundesrat et peut y évoluer dans ses délais, ses dates butoirs et ses taux. Fonder une décision d'achat sur cette seule date butoir serait un pari sur une procédure à l'issue ouverte. Nous avons situé le 3 octobre 2026 ce que le projet signifie pour le choix entre mensualité, montant unique et certificat.
Conservation : quand 50 euros par mois justifient le passage vers votre propre portefeuille
Un plan d'épargne reste d'abord chez le prestataire. Tant que quelques centaines d'euros seulement y sont logées, un retrait vers votre propre portefeuille est souvent peu économique, car les frais de réseau d'une transaction Bitcoin sont dus indépendamment du montant et pèsent lourd, en proportion, sur de petites sommes.
Une règle praticable consiste à ne pas retirer chaque mensualité séparément, mais à les regrouper à intervalles. À 50 euros par mois, un transfert annuel déplace 600 euros en une transaction au lieu de douze. L'encours à partir duquel un appareil dédié devient rentable dépend de ce que vous êtes prêt à consacrer à la sécurité ; cette catégorie d'appareils commence dans le bas de la fourchette à deux chiffres. Une seule chose importe ici : le transfert vers votre propre adresse n'est pas une vente et ne déclenche aucun impôt, tant que vous en restez le propriétaire. Le délai de détention de chaque mensualité continue de courir.
Ce qui plaide contre un plan d'épargne de 50 euros
Trois objections méritent d'être prises au sérieux. Premièrement, un ordre permanent immobilise de l'argent qui serait mieux placé en épargne de précaution ; celui qui doit vendre dans une mauvaise phase de marché perd précisément l'avantage que la longue durée est censée apporter. Deuxièmement, l'automatisme incite à ne jamais réexaminer la position, alors que prestataires, frais et cadre juridique évoluent. Troisièmement, le bitcoin reste un actif qui a perdu plus de 70 % à plusieurs reprises dans le passé. Les 14,5 % de gain des mensualités de 2024 dans le tableau ci-dessus sont, après près de trois ans, un résultat plutôt maigre, et ç'aurait pu être une perte.
Plan d'épargne Bitcoin : l'essentiel pour décider
Que 50 euros par mois soient rentables dépend de la durée, des frais et de votre propre endurance. Ces trois étapes vous font avancer :
- Calculez la majoration avant de mettre en place l'ordre permanent. Comparez le prix d'exécution d'un prestataire à un cours de référence et vérifiez s'il détient un agrément MiCA. Notre comparatif des plateformes donne un aperçu des lieux de négociation agréés.
- Documentez chaque mensualité avec sa date et son cours dès le départ. Sur 118 achats distincts, la reconstitution rétrospective est quasi impossible, et sans ces données le délai de détention ne peut pas être établi. Il existe pour cela des logiciels fiscaux et des suivis de portefeuille.
- Fixez l'encours à partir duquel vous transférez. Regroupez les retraits au lieu de déplacer chaque mensualité isolément, et décidez à l'avance de la destination. Les catégories d'appareils et leurs différences figurent dans notre comparatif des portefeuilles matériels.
(Au 5 octobre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur les plans d'épargne Bitcoin
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Bitcoin pour la retraite : ce qui s’applique à partir de 2027 et ce que vous décidez maintenant
- L'effet de lissage des cours sur le bitcoin : ce que rapportent vraiment douze versements
- Bitcoin repasse au-dessus de 80 000 dollars : acheter, conserver ou prendre ses bénéfices ?
- Investir dans le bitcoin avec un plan d’épargne ou en une fois : la date fiscale du 31 décembre
- CFD crypto ou achat de cryptoactifs : ce que changent le levier, la liquidation et la fiscalité
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
September 9, 2026 5:31 PM
Bitcoin et fiscalité en Allemagne : délai de détention, plan programmé, ETP et minage
Les plus-values en bitcoins sont exonérées après douze mois. Ce que cela implique pour un plan programmé aux douze délais, pourquoi les ETP sont imposés autrement, et ce qui vaut pour le minage, la donation et les pertes.
September 14, 2026 5:21 AM
Décision de taux de la Fed du 16 septembre : ce qu'elle signifie pour votre plan d'épargne Bitcoin
Rétrospective au 27 septembre 2026 : cet article est paru avant la décision de taux de la Réserve fédérale américaine du 16 septembre 2026, alors que les marchés à terme tablaient majoritairement sur une hausse. Il décrit ce qu'une hausse signifie pour votre mensualité, pour un prêt crypto en cours et pour vos délais de détention.
September 9, 2026 2:18 AM
Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
L'avant-projet du ministère fédéral allemand des Finances chiffre pour la première fois la fiscalité crypto : 160 millions d'euros à partir de 2028. Ce que ce montant représente dans le budget fédéral 2027, comment 11,4 milliards sont devenus 160 millions et ce que les investisseurs peuvent en retenir.
September 16, 2026 8:15 PM

Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.
August 24, 2026 11:32 AM
Renforcer sa position en bitcoin à 77 000 dollars : plan d’épargne ou achat unique
Le bitcoin s’établit à 77 256 dollars après une hausse de 22,78 % en une semaine. Ce guide montre comment renforcer proprement votre position à ce cours et quelle méthode convient à quelle situation de départ.

September 24, 2026 5:14 PM
Le Bitcoin Cash cède 5,5 % après une semaine à 50 % : parcours d'achat, effet de levier et délai de détention à vérifier
Le Bitcoin Cash recule à 335,19 dollars le 24 septembre 2026, après une progression de près de 50 % en sept jours. La hausse a été déclenchée par l'annonce du CME du 22 septembre ; ce qui en découle pour le parcours d'achat, l'effet de levier, le délai de détention et la conservation est exposé ici.
September 22, 2026 11:15 AM

Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
Circle a lancé le 21 septembre 2026 des crédits garantis par des bitcoins déposés. En Allemagne, le détour par le jeton cirBTC constitue très probablement un échange, et un échange remet à zéro votre délai de détention d'un an.
September 19, 2026 8:17 AM
Chainlink dépasse 12 dollars : ce que les détenteurs de LINK doivent vérifier
Chainlink cote 12,34 dollars, soit 7,4 % de plus qu'hier. Ce qui relève de la hausse générale du marché, ce que Chainlink y apporte en propre et les trois points à vérifier quand on détient du LINK.
August 14, 2026 7:26 AM
Plan d’épargne Bitcoin et fiscalité : comment le délai de détention, le FIFO et le seuil d’exonération se combinent
Chaque versement d’un plan d’épargne constitue fiscalement une acquisition distincte, avec son propre délai de détention. Comment le seuil d’exonération, l’ordre d’imputation et les obligations de conservation se combinent sur des achats mensuels de bitcoins, références légales et circulaire à l’appui.
September 9, 2026 5:24 PM

Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
Les plus-values crypto sont exonérées après douze mois ; avant, c'est votre taux personnel, jusqu'à 45 %. Ce qui déclenche l'impôt, comment se calcule le délai de détention, ce qu'il advient du staking et des pertes, et ce que l'avant-projet changerait à partir de 2027.
September 17, 2026 8:15 PM
Donner des bitcoins à ses enfants : abattement, délai de détention et déclaration au fisc
Transmettre des bitcoins à son enfant, c'est lui transmettre aussi son délai de détention et son cours d'entrée. Ce guide expose ce qui s'applique vraiment en Allemagne en matière d'abattement, de délai de déclaration, de représentation et de conservation.

September 1, 2026 2:52 PM
Von der Leyen veut votre épargne : comment garder le contrôle de votre argent
Bruxelles veut orienter l'épargne européenne vers les entreprises du continent. Ce que cela signifie pour vous et pourquoi un plan d'épargne en bitcoins constitue la meilleure réponse.
September 24, 2026 11:14 AM
Le XRP perd 9,7 % : ce qu’il faut vérifier côté délai de détention et voie d’achat
Le XRP perd environ 9,7 % au matin du 24 septembre, deux fois plus que la cryptomonnaie de premier plan typique. Notre décompte de 18 valeurs montre qui le repli touche et quels trois éléments tiennent indépendamment du cours.
September 22, 2026 2:19 AM
Rallye memecoin : pourquoi le secteur monte et ce qu'il faut vérifier avant d'acheter
Le secteur des memecoins affiche 9,01 % de hausse, le marché général seulement 2,90 %. Le calcul qui se cache derrière montre que deux jetons portent les trois quarts du mouvement et que le secteur n'a aucun motif propre.
September 26, 2026 2:21 AM

Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
Un député CDU au Bundestag est formel : le contrat de coalition ne garantit pas le maintien du délai de détention d’un an pour les cryptoactifs. Ce que cela implique pour vos acquisitions avant la date butoir prévue du 31 décembre 2026.
October 2, 2026 5:39 AM
Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.

September 24, 2026 11:13 PM
Prévision Bitcoin : ce que vous vérifiez sur les seuils, la détention et le levier avant la décision de taux du 28 octobre
Le bitcoin s’échange autour de 83 800 dollars, un tiers sous son sommet d’octobre 2025, alors que l’indice de sentiment affiche l’avidité. Quelles échéances, quels seuils et quels délais décident réellement de votre gain net dans les prochaines semaines, et lesquels vous pilotez vous-même.
September 16, 2026 2:22 PM

Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
Les pertes sur cessions de cryptomonnaies atterrissent dans un compartiment étanche et ne s’imputent que sur des plus-values de même nature. L’avant-projet pour 2027 déplace les gains futurs dans un autre compartiment : voici ce que cela change pour votre report constaté et ce que dit votre avis d’imposition.
May 15, 2026 10:51 AM
Top 10 Altcoins à acheter en mai 2026 alors que le Bitcoin se redresse
Voici les 10 meilleures altcoins à acheter en mai 2026 alors que le Bitcoin rebondit près de 80 000 $ et que la dynamique du marché change.
September 22, 2026 5:14 PM
Près d'un milliard de dollars dans les ETF Bitcoin : ce qu'il faut vérifier sur les ETN, le compte-titres et la durée de détention
Les ETF Bitcoin au comptant américains ont collecté 999 millions de dollars nets le 21 septembre, troisième jour de collecte consécutif. Les investisseurs allemands n'accèdent pas à ces fonds : ce que les ETN, la durée de détention et la voie d'achat signifient pour vous.
September 9, 2026 5:16 PM

Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.
August 21, 2026 5:27 AM
Vente forcée sur une plateforme crypto : quel moment compte pour le délai de détention et ce qu'il faut documenter
Chez Luno, Kraken et Valour, les délais expirent, après quoi le prestataire réalise lui-même le solde restant. Sur le plan fiscal, il s'agit d'une cession, et c'est l'horodatage de la plateforme qui fait foi.
September 24, 2026 2:37 PM
Cardano passe sous 0,24 dollar : ce que les détenteurs d’ADA vérifient sur le levier, la liquidation et le délai de détention
Cardano a rendu son franchissement des 0,25 dollar et cote environ sept % sous le plus haut des 24 dernières heures. Ce que cela signifie pour les positions à levier, le délai de détention de vos tranches et la voie d’achat sous MiCA.
September 24, 2026 2:15 PM
Stellar devient une voie de paiement chez BVNK, filiale de Mastercard : ce que les détenteurs de XLM vérifient sur la voie d’achat, le mémo et le délai de détention
BVNK a ouvert Stellar comme voie de paiement pour ses clients professionnels dans plus de 130 pays. Le même jour de bourse, le XLM recule d’environ sept % — nous séparons ce que signifie la nouvelle de ce que le repli signifie pour votre portefeuille.
October 2, 2026 6:04 PM
Bitcoin ou Ethereum au quatrième trimestre 2026 : les deux plus grands actifs crypto comparés
Le Bitcoin est rare par règle de protocole, l’Ethereum seulement autant que son taux d’utilisation, et sur l’accès comme sur la fiscalité en Allemagne les chemins se séparent de nouveau. Ce comparatif place côte à côte les chiffres vérifiables sur l’offre, l’usage, le staking et la voie d’achat, sans énoncer de prévision de cours.
September 27, 2026 2:19 PM

Cours du Dogecoin : ce qu’il faut vérifier sur le délai de détention et la conservation avant la fin d’année
Le cours du Dogecoin s’établit à 0,0977 dollar le 27 septembre 2026 et bouge à peine depuis un jour. C’est précisément ce calme qui permet de passer en revue sans précipitation le délai de détention, l’obligation déclarative à partir de 2026 et la conservation.
September 25, 2026 11:26 PM
Vendre des bitcoins entre particuliers : la fiscalité en Allemagne et les justificatifs nécessaires
Lors d'une vente directe à un particulier, le même délai d'un an s'applique qu'en bourse, mais le relevé fiscal fait défaut. Ce guide présente le calcul, le seuil de 1 000 euros et les justificatifs que l'administration veut voir.
Vous pourriez aussi aimer