
Bitcoin ou Ethereum au quatrième trimestre 2026 : les deux plus grands actifs crypto comparés
Le Bitcoin est rare par règle de protocole, l’Ethereum seulement autant que son taux d’utilisation, et sur l’accès comme sur la fiscalité en Allemagne les chemins se séparent de nouveau. Ce comparatif place côte à côte les chiffres vérifiables sur l’offre, l’usage, le staking et la voie d’achat, sans énoncer de prévision de cours.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Bitcoin ou Ethereum : la question se repose à chaque début de trimestre à quiconque envisage une entrée ou un arbitrage. Une réponse honnête ne commence pas par le cours, mais par ce que sont réellement les deux réseaux. Le Bitcoin est un réseau de paiement et de conservation de valeur doté d’une masse monétaire strictement limitée. L’Ethereum est une plateforme sur laquelle des programmes s’exécutent et où des capitaux tiers sont gérés. Les deux se disputent le même argent sur le marché, mais ils remplissent des missions différentes.
Cette comparaison place côte à côte les chiffres vérifiables : l’offre et la croissance de la masse monétaire, l’usage réel, le rapport de taille sur le marché, la question d’un rendement courant et l’accès pour les investisseurs en Allemagne, fiscalité comprise. Vous ne trouverez ici ni prévision de cours ni recommandation d’achat, et celui qui vous promet en octobre une réponse certaine à la question du cours ne l’a pas non plus.
Bitcoin et Ethereum remplissent deux missions différentes
Le Bitcoin a démarré en 2009 avec une finalité étroitement définie : transférer et conserver de la valeur sans intermédiaire. Le protocole sait délibérément faire peu de choses, et c’est précisément cette sobriété qui constitue le produit. Qui achète du Bitcoin achète la règle de rareté et l’attente qu’elle tienne.
L’Ethereum a été lancé en 2015 et permet des programmes sur la blockchain, les contrats intelligents. S’y exécutent des marchés du crédit, des lieux de négociation sans contrepartie centrale, des stablecoins et des actifs tokenisés. Qui achète de l’Ether achète une part de la capacité de calcul de ce réseau : l’Ether est le moyen de paiement de chaque transaction qui s’y déroule et, en même temps, la garantie déposée par les validateurs.
Ce que cette différence implique pour la valorisation
Le Bitcoin ne peut guère être valorisé que par l’offre et la demande, car il n’existe presque aucun flux de trésorerie à mettre en face. L’Ethereum génère en revanche des frais et en détruit une partie ; il existe là une grandeur que l’on peut rattacher à l’usage. Cela ne rend pas automatiquement l’Ethereum plus facile à valoriser, cela déplace seulement la question : chez le Bitcoin, l’argument est la rareté, chez l’Ethereum, le taux d’utilisation.
Offre : 20,09 des 21 millions de Bitcoin sont déjà en circulation
Le Bitcoin dispose d’un plafond strict de 21 millions d’unités. Au 2 octobre 2026, environ 20,09 millions en avaient été créés, soit près de 96 %. De nouveaux Bitcoin n’apparaissent qu’en récompense du minage, et cette récompense est divisée par deux environ tous les quatre ans. Depuis la division d’avril 2024, elle s’établit à 3,125 Bitcoin par bloc ; la prochaine division est prévue en 2028. La croissance annuelle de la masse monétaire se situe donc dans la zone des quelques pour cent et continue de reculer.
Cette courbe est le cœur de l’argument Bitcoin : l’offre est connue à l’avance et personne ne peut la modifier, tant que la majorité des participants s’en tient aux règles. Ce que la courbe ne dit pas, c’est quoi que ce soit sur la demande. Un bien rare sans acheteurs baisse tout autant qu’un bien que l’on peut multiplier à volonté.
L’Ethereum n’a pas de plafond : environ 0,85 % de croissance en rythme annuel
Pour l’Ether, il n’existe pas de plafond fixe. La quantité se situe, selon les relevés, autour de 120 à 122 millions d’Ether. De nouvelles unités apparaissent en récompense des validateurs, et parallèlement une partie de chaque frais de transaction est détruite de façon définitive depuis la réforme des frais de 2021. Ce qui reste au final dépend donc du taux d’utilisation du réseau.
Nous avons mesuré nous-mêmes ce solde le 2 octobre sur vingt-quatre heures : sur cette période, la quantité d’Ether a progressé d’environ 2 840 unités. Rapporté à l’année, cela correspond à environ 0,85 % de croissance. Cette valeur est un instantané d’une seule journée et non un chiffre annuel. Elle bascule en négatif dès que l’activité du réseau est forte, et augmente dans les phases calmes. Le site ultrasound.money affiche le solde en continu.
Une rareté conditionnelle plutôt qu’une rareté par règle
La différence est fondamentale. Chez le Bitcoin, la rareté est inscrite dans le protocole. Chez l’Ethereum, elle naît de l’usage et peut s’inverser. Qui achète de l’Ether pour sa rareté achète un pari sur le taux d’utilisation du réseau, pas sur une règle.
 Comparatif des plateformes crypto
Usage : 56 % des capitaux de la finance décentralisée se trouvent sur Ethereum
La mesure la plus tangible de l’usage d’une plateforme de contrats intelligents est le capital immobilisé dans ses applications, ce que l’on appelle la valeur totale bloquée. Le 2 octobre 2026, toutes blockchains confondues, environ 96,8 milliards de dollars étaient placés dans de telles applications. Sur ce total, 54,4 milliards revenaient à Ethereum, soit plus de 56 %. Suivaient Solana avec près de 7 milliards, Base avec environ 6,5 milliards, puis BNB Chain et Tron avec près de 6 milliards chacune. La répartition courante sur l’ensemble des chaînes est tenue par DefiLlama. Le Bitcoin représentait 4,6 milliards, soit près de 5 %.
Cette répartition est l’argument le plus solide du camp Ethereum : malgré des années de concurrence de réseaux plus rapides et moins chers, plus de la moitié du capital immobilisé reste sur Ethereum. En face se dresse une objection tout aussi documentée : Base est elle-même une extension d’Ethereum, et une partie de la croissance se produit donc à côté de la chaîne principale, où les frais sont moindres. C’est précisément de là que dépend le chiffre que l’on lit : nos 56 % valent pour la chaîne principale seule, tandis que les relevés qui comptent les réseaux d’extension avancent pour Ethereum des valeurs allant jusqu’à environ 68 %. Les deux indications sont justes, elles mesurent simplement des choses différentes.
Ce que le chiffre ne mesure pas
Le capital immobilisé ne dit rien des bénéfices, du nombre d’utilisateurs ni de la durabilité. Il peut s’écouler en quelques jours, et une partie est le même capital compté plusieurs fois à travers plusieurs applications. Pour le Bitcoin, le chiffre est de toute façon secondaire, car il n’a jamais eu la prétention de porter des applications.
Capitalisation et dominance : le Bitcoin pèse plus de cinq fois plus lourd
Le 2 octobre 2026, le Bitcoin atteignait une capitalisation d’environ 1 742 milliards de dollars, l’Ethereum environ 336 milliards. Le Bitcoin vaut donc plus de cinq fois l’Ethereum. Rapporté à l’ensemble du marché crypto, soit environ 3 080 milliards de dollars, le Bitcoin représentait environ 56,5 %, ce que l’on appelle la dominance.
Une seconde valeur s’impose à côté pour la mise en perspective : les deux se situaient ce jour-là nettement sous leurs plus hauts. Le Bitcoin cotait environ 31 % sous son sommet d’octobre 2025, l’Ethereum environ 44 % sous son sommet d’août 2025. Ce n’est un argument ni pour ni contre une entrée, cela montre seulement que l’Ethereum a davantage cédé dans cette phase de marché.
Staking : seul l’Ethereum verse un rendement courant
L’Ethereum sécurise son réseau par le staking depuis 2022. Qui dépose de l’Ether reçoit une part des nouvelles unités et des frais. Le niveau de ce rendement n’est pas fixé : le taux baisse à mesure que la quantité totale d’Ether déposée augmente, et monte lorsque le réseau est fortement utilisé. Personne ne donne d’engagement sur son niveau, et tout chiffre avancé par un prestataire est un instantané.
Le Bitcoin ne connaît rien de comparable. Il n’existe pas de rendement de protocole. Là où un rendement sur Bitcoin vous est proposé, il provient de l’activité de crédit ou de conservation d’un prestataire, et vous en portez donc le risque de défaillance. Gardez cette différence à l’esprit devant toute offre qui place le Bitcoin et un taux d’intérêt fixe dans la même phrase.
Trois écueils du staking
- Votre Ether est immobilisé pendant le staking, et à la sortie il n’est de nouveau disponible qu’après un délai d’attente.
- Un dysfonctionnement du logiciel d’un validateur peut coûter une partie du montant déposé, même si vous n’en êtes pas responsable.
- Staker via un prestataire revient à lui laisser les clés, ou du moins la gestion.
Accès en Allemagne : achat direct, plan d’épargne ou produit coté en bourse
Pour les deux actifs, il existe pour l’essentiel deux voies en Allemagne. Lors d’un achat direct via une plateforme crypto, les jetons vous appartiennent et vous pouvez les retirer vers une adresse propre. Avec un produit coté, vous achetez via votre compte-titres habituel un titre qui réplique le cours ; dans l’Union européenne, il s’agit en règle générale d’ETN, donc de titres de créance et non de fonds. Quelles variantes existent et en quoi elles diffèrent, nous l’avons détaillé dans notre panorama des ETF et ETN crypto en Allemagne.
La différence est plus grande qu’il n’y paraît d’abord. Un ETN est une créance sur l’émetteur, même lorsqu’il est adossé à des jetons. En contrepartie, il passe par le compte-titres familier, se prête facilement à des versements réguliers et relève du prélèvement forfaitaire. Lors d’un achat direct, vous portez en revanche la responsabilité de la conservation et pouvez en échange utiliser le délai de détention d’un an. Pour des achats réguliers sur de longues périodes, un coup d’œil au comparatif des plans d’épargne en vaut la peine, car les frais courants pèsent davantage sur plusieurs années que le cours d’entrée.
Fiscalité : un an de détention pour les deux, des règles propres pour les revenus du staking
Pour les jetons détenus en direct, le paragraphe 23 de la loi allemande sur l’impôt sur le revenu s’applique en Allemagne. Si vous vendez après plus de douze mois, le gain est exonéré. Si vous vendez plus tôt, le gain relève des cessions privées ; si la somme de tous ces gains d’une année reste sous 1 000 euros, rien n’est dû, et dès que le seuil est atteint, la totalité du montant est imposable. Cela vaut pour le Bitcoin comme pour l’Ether.
Pour l’Ether s’ajoute un second point. Les revenus du staking sont imposables l’année de leur encaissement en tant qu’autres revenus, évalués au cours du jour de l’encaissement. Les unités reçues entament ensuite leur propre délai de détention. Qui perçoit de nombreux petits crédits au fil de l’année doit donc tenir une comptabilité dont un simple détenteur de Bitcoin n’a pas besoin. Les outils qui enregistrent automatiquement ces entrées figurent dans notre panorama des logiciels fiscaux crypto et suivis de portefeuille. Pour les ETN en compte-titres, c’est en revanche le prélèvement forfaitaire qui s’applique, et il n’y a pas de délai de détention.
Une remarque sur l’état du droit
Le droit fiscal des cryptos est en chantier. Un avant-projet, dont le passage en conseil des ministres est annoncé pour octobre 2026, est sur la table, et les délais comme les obligations déclaratives pourraient s’en trouver modifiés. Pour l’année en cours, la situation décrite ci-dessus s’applique ; qui envisage un arbitrage important devrait suivre l’évolution et, en cas de doute, demander un conseil fiscal.
Des risques qui valent pour les deux camps
Une comparaison qui se contente d’énumérer des arguments n’aide personne. Ces points concernent les deux actifs.
- Risque de marché. Les deux cours fluctuent fortement et peuvent reculer pendant des mois. Des replis de plus de 40 % par rapport au plus haut se sont produits à plusieurs reprises dans l’histoire des deux actifs, et figurent aussi au compteur actuellement.
- Risque de conservation. Qui conserve lui-même porte le risque de clés perdues. Qui fait confiance à la plateforme porte son risque de défaillance et de fraude.
- Risque réglementaire. Les voies d’accès, les produits et les règles fiscales sont modelables politiquement et ont changé à plusieurs reprises ces dernières années.
- Risque de contrepartie sur les produits. Un ETN ne survit pas automatiquement à l’insolvabilité de son émetteur, même lorsqu’il est garanti.
- Risque technique. Avec les contrats intelligents et les réseaux d’extension, l’Ethereum comporte davantage de pièces mobiles et donc davantage de surface d’attaque ; le Bitcoin porte en revanche le risque que la récompense de minage doive à long terme être remplacée par les frais.
Les échéances du quatrième trimestre susceptibles d’agir sur les deux cours
Le reste de l’année apporte pour les deux actifs des données susceptibles de bouger les cours : décisions de taux, flux entrants dans les produits cotés et, du côté d’Ethereum, l’avancement de la prochaine mise à niveau du réseau, dont la date pour le réseau principal n’est pas encore confirmée. Lesquelles arrivent et quand, nous l’avons rassemblé dans notre aperçu du calendrier crypto du quatrième trimestre.
Ce qui ne s’en déduit pas, c’est une direction. Une échéance connue est en règle générale déjà intégrée aux cours, et personne ne sait à l’avance comment le marché réagira au résultat. La valeur d’un calendrier réside dans le fait de ne pas être surpris, pas dans celui de prédire la prochaine secousse.
Comment nos archives répondaient à la question en 2023
Nous avons déjà mené cette confrontation une fois, à l’époque dans un contexte tout autre : notre article sur la question de savoir si le Bitcoin ou l’Ethereum constituait le meilleur investissement date de février 2023 et argumentait encore avec le passage au staking, alors tout récent. La comparaison montre surtout une chose : les arguments vieillissent, la structure des deux réseaux demeure.
Bitcoin ou Ethereum : l’essentiel pour décider
Trois étapes qui permettent de trancher la question pour vous :
- Décidez d’abord de la mission, pas du jeton. Si vous cherchez une position sur une règle de rareté fixe, la voie mène au Bitcoin. Si vous cherchez une part dans une plateforme dont la valeur dépend de l’usage, elle mène à l’Ether. Les voies d’achat et les coûts pour les deux figurent dans le comparatif acheter du Bitcoin.
- Fixez la voie d’achat avant de fixer le montant. Achat direct avec conservation propre et délai de détention, ou produit coté en compte-titres, sont fiscalement deux mondes différents. Pour des versements réguliers, le comparatif des plans d’épargne en vaut la peine.
- Mettez la comptabilité en place avant le premier achat. La date d’acquisition, le cours et les frais de chaque achat doivent être consignés, et pour l’Ether chaque crédit de staking en plus. Les prestataires pour cela figurent dans le comparatif des meilleures plateformes crypto et dans notre panorama fiscal.
(Au 2 octobre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur le Bitcoin et l’Ethereum
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Chainlink dépasse 12 dollars : ce que les détenteurs de LINK doivent vérifier
- Prévision ETH : ce qu’il faut vérifier dès maintenant au seuil des 2 800 dollars
- Prendre ses plus-values sur Ethereum ou attendre la fin du délai de détention ? Ce que le bond du cours change pour votre fiscalité
- Prêt de bitcoins en Autriche : quand l’impôt s’applique
- Prévision Ethereum : ce que vous vérifiez sur le staking, le levier et le canal d’achat après trois tentatives à 2 800 dollars
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
October 2, 2026 5:39 AM
Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.

September 30, 2026 11:17 AM
Prévision Ethereum : 1,6 million d’ETH attendent 28 jours leur activation, comment procéder
1 603 958 ETH patientent dans la file d’entrée du staking Ethereum et attendent près de 28 jours leur activation. Ce que cette offre immobilisée signifie pour les niveaux de cours, pour votre rendement et pour le seuil de 256 euros du fisc allemand.
October 2, 2026 5:42 PM
Prévision du cours de l’Ethereum : Citi relève son objectif à douze mois à 3 028 dollars, que faire maintenant
Citi a relevé son objectif à douze mois pour l’Ethereum de 2 240 à 3 028 dollars. Qui suit cet horizon décide aussi, avec la date d’achat, de l’impôt sur le gain.
September 16, 2026 8:15 PM

Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.
August 24, 2026 11:32 AM
Renforcer sa position en bitcoin à 77 000 dollars : plan d’épargne ou achat unique
Le bitcoin s’établit à 77 256 dollars après une hausse de 22,78 % en une semaine. Ce guide montre comment renforcer proprement votre position à ce cours et quelle méthode convient à quelle situation de départ.

September 24, 2026 5:14 PM
Le Bitcoin Cash cède 5,5 % après une semaine à 50 % : parcours d'achat, effet de levier et délai de détention à vérifier
Le Bitcoin Cash recule à 335,19 dollars le 24 septembre 2026, après une progression de près de 50 % en sept jours. La hausse a été déclenchée par l'annonce du CME du 22 septembre ; ce qui en découle pour le parcours d'achat, l'effet de levier, le délai de détention et la conservation est exposé ici.
September 9, 2026 5:16 PM

Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.
September 24, 2026 2:37 PM

Cardano passe sous 0,24 dollar : ce que les détenteurs d’ADA vérifient sur le levier, la liquidation et le délai de détention
Cardano a rendu son franchissement des 0,25 dollar et cote environ sept % sous le plus haut des 24 dernières heures. Ce que cela signifie pour les positions à levier, le délai de détention de vos tranches et la voie d’achat sous MiCA.
September 22, 2026 11:15 AM

Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
Circle a lancé le 21 septembre 2026 des crédits garantis par des bitcoins déposés. En Allemagne, le détour par le jeton cirBTC constitue très probablement un échange, et un échange remet à zéro votre délai de détention d'un an.
September 12, 2026 11:14 PM
CFD crypto ou achat de cryptoactifs : ce que changent le levier, la liquidation et la fiscalité
Avec un CFD crypto, vous détenez un contrat ; avec un achat direct, le cryptoactif lui-même. De cette différence découlent le levier plafonné à 2:1, la liquidation forcée, la charge fiscale et la question de savoir qui répond de votre argent en cas de coup dur.
September 9, 2026 5:24 PM

Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
Les plus-values crypto sont exonérées après douze mois ; avant, c'est votre taux personnel, jusqu'à 45 %. Ce qui déclenche l'impôt, comment se calcule le délai de détention, ce qu'il advient du staking et des pertes, et ce que l'avant-projet changerait à partir de 2027.
September 22, 2026 2:40 AM
Échanger des bitcoins contre de l'or : ce qui se passe fiscalement en Allemagne
Le passage des jetons à l'or est une vente aux yeux de l'administration fiscale, et le délai d'un an décide de la facture. Où les lingots, les ETC sur l'or et l'or tokenisé divergent fiscalement et quels justificatifs vous devez réunir.
September 17, 2026 8:15 PM
Donner des bitcoins à ses enfants : abattement, délai de détention et déclaration au fisc
Transmettre des bitcoins à son enfant, c'est lui transmettre aussi son délai de détention et son cours d'entrée. Ce guide expose ce qui s'applique vraiment en Allemagne en matière d'abattement, de délai de déclaration, de représentation et de conservation.
September 8, 2026 2:20 AM

Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
Rétrospective au 27 septembre 2026 : le délai de signature de la pétition 201716 du Bundestag, qui demande le maintien du délai de détention d’un an pour les cryptoactifs, a expiré le 15 septembre 2026. Cet article explique ce qui a pris fin ce jour-là, comment la commission des pétitions poursuit et pourquoi aucun investisseur ne doit vendre pour autant.

August 15, 2024 6:51 PM
Prédiction du prix de l'Ethereum dans un paysage dynamique, de l'augmentation de l'offre aux investissements baleines
Voici les dernières informations sur l'offre croissante d'Ethereum, pourquoi les baleines regardent Mpeppe, et les prédictions de prix des experts signalant de nouveaux sommets historiques pour le prix de l'ETH.
September 28, 2026 2:26 PM
Le Shiba Inu sous six millionièmes de dollar : 477 millions de jetons détruits pèsent 0,000081 % de l'offre
Le cours du Shiba Inu s'établit le 28 septembre 2026 à 0,0000056 dollar et a perdu un bon 6 % en 24 heures, alors même que 476,96 millions de SHIB ont été détruits au cours des 30 derniers jours. Le calcul qui se cache derrière explique pourquoi la destruction ne porte pas le cours, et ce qui compte fiscalement pour les détenteurs en Allemagne avant la fin de l'année.
September 25, 2026 2:15 PM
Le XRP bondit à 1,56 dollar : ce que les détenteurs doivent vérifier côté achat, détention et levier
Le XRP s’échange à 1,56 dollar le 25 septembre 2026, en hausse de 6,85 % sur la journée et de 16,64 % sur la semaine. Ce que montrent réellement les données on-chain et les flux des ETF américains, et ce que les investisseurs établis en Allemagne doivent vérifier côté voie d’achat, délai de détention, levier et conservation.
August 21, 2026 2:42 PM

Déduire une perte totale en crypto : quand le fisc reconnaît des jetons sans valeur
Un jeton effondré ne réduit votre impôt qu’à partir du moment où vous le cédez réellement. Ce qui s’applique au délistage, à l’insolvabilité d’une plateforme et aux avoirs sans valeur, et comment imputer vos pertes.
September 23, 2026 11:13 AM

Kraken : 45 cryptos en cancel only alors que 21 étaient annoncées – ce qu'il faut vérifier quand une paire est bloquée
Le 23 septembre 2026, nous avons recensé les répertoires de marché publics de trois plateformes. Chez Kraken, 82 paires de trading sur 1 450 sont en cancel only, un état dans lequel un ordre peut seulement être annulé et non plus exécuté. Sur les 45 actifs sous-jacents concernés, 21 seulement figurent dans l'avis de retrait de cotation dont nous avons rendu compte le 3 septembre.
September 26, 2026 2:21 AM

Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
Un député CDU au Bundestag est formel : le contrat de coalition ne garantit pas le maintien du délai de détention d’un an pour les cryptoactifs. Ce que cela implique pour vos acquisitions avant la date butoir prévue du 31 décembre 2026.
September 16, 2026 2:22 PM

Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
Les pertes sur cessions de cryptomonnaies atterrissent dans un compartiment étanche et ne s’imputent que sur des plus-values de même nature. L’avant-projet pour 2027 déplace les gains futurs dans un autre compartiment : voici ce que cela change pour votre report constaté et ce que dit votre avis d’imposition.
September 24, 2026 11:13 PM

Prévision Bitcoin : ce que vous vérifiez sur les seuils, la détention et le levier avant la décision de taux du 28 octobre
Le bitcoin s’échange autour de 83 800 dollars, un tiers sous son sommet d’octobre 2025, alors que l’indice de sentiment affiche l’avidité. Quelles échéances, quels seuils et quels délais décident réellement de votre gain net dans les prochaines semaines, et lesquels vous pilotez vous-même.
January 26, 2026 7:46 PM
Les marchés crypto se refroidissent alors que les États Unis gèlent – Simple coup de froid ou véritable reset ?
Les marchés crypto se refroidissent alors que les États Unis gèlent. Retards réglementaires et signaux macro. Reset temporaire ou simple pause ?
September 16, 2026 2:14 PM
Délistage Bitvavo de Kava, Nano et Ravencoin : ce qu’il faut faire avant vendredi 14 heures
Bitvavo retire KAVA, XNO et RVN le 18 septembre 2026, et trois échéances expirent le même après-midi. Nano ne dispose d’aucune voie de retrait, et la conversion automatique en euros du 28 septembre vaut vente sur le plan fiscal.
September 9, 2026 5:31 PM
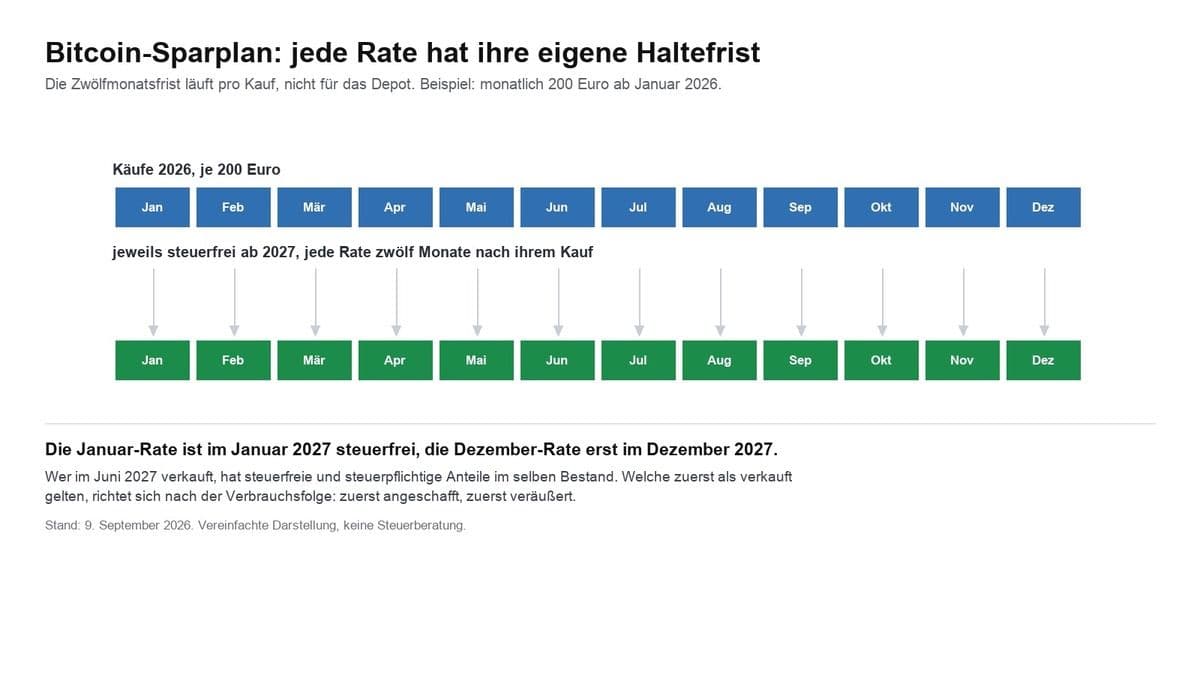
Bitcoin et fiscalité en Allemagne : délai de détention, plan programmé, ETP et minage
Les plus-values en bitcoins sont exonérées après douze mois. Ce que cela implique pour un plan programmé aux douze délais, pourquoi les ETP sont imposés autrement, et ce qui vaut pour le minage, la donation et les pertes.
September 14, 2026 5:21 AM
Décision de taux de la Fed du 16 septembre : ce qu'elle signifie pour votre plan d'épargne Bitcoin
Rétrospective au 27 septembre 2026 : cet article est paru avant la décision de taux de la Réserve fédérale américaine du 16 septembre 2026, alors que les marchés à terme tablaient majoritairement sur une hausse. Il décrit ce qu'une hausse signifie pour votre mensualité, pour un prêt crypto en cours et pour vos délais de détention.
September 9, 2026 2:18 AM

Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
L'avant-projet du ministère fédéral allemand des Finances chiffre pour la première fois la fiscalité crypto : 160 millions d'euros à partir de 2028. Ce que ce montant représente dans le budget fédéral 2027, comment 11,4 milliards sont devenus 160 millions et ce que les investisseurs peuvent en retenir.
Vous pourriez aussi aimer