
Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.




Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Un don en bitcoin à une organisation d'intérêt général est déductible en Allemagne, et ce au titre d'un don en nature. Le montant que vous pouvez déduire tient à une seule question, inscrite dans la loi et que presque personne d'autre ne mentionne : une cession de ce bitcoin aurait-elle été imposable au moment du don ?
Si la réponse est non, parce que le délai de détention d'un an est écoulé, vous pouvez retenir la valeur vénale, c'est-à-dire le cours du jour du don. Si elle est oui, parce que vous n'avez acheté le bitcoin qu'il y a huit mois, la déduction est plafonnée au coût d'acquisition reporté, donc à ce que vous avez payé. Sur une position qui a quadruplé, cela représente un écart d'un facteur quatre, par la seule grâce de la date.
Cette règle figure à l'article 10b, alinéa 3, de la loi allemande sur l'impôt sur le revenu. Comme le don lui-même n'est pas une cession, il ne fait naître aucune plus-value imposable. Les deux éléments réunis conduisent à un résultat qui en surprend beaucoup : un don issu d'un ancien portefeuille fortement en plus-value est fiscalement plus avantageux que le détour par une vente.
Le don lui-même ne fait naître aucune plus-value imposable
Les cessions privées de crypto-actifs relèvent de l'article 23 de la loi sur l'impôt sur le revenu. Y est imposable une plus-value issue d'une cession, et une cession suppose une contrepartie. Un don est à titre gratuit : vous vous dessaisissez du bitcoin et ne recevez rien en échange. Le fait générateur auquel l'impôt se rattache fait donc défaut.
La loi elle-même confirme cette logique à un endroit révélateur. L'article 10b, alinéa 3, demande si la cession du bien transmis « ne remplirait aucun fait générateur d'imposition au moment de la libéralité ». La question est posée au conditionnel, donc de façon hypothétique. Si la libéralité était déjà elle-même une cession, ce conditionnel serait inutile.
La même logique vaut pour les autres transmissions à titre gratuit. Celui qui offre des bitcoins ne déclenche pas davantage de cession privée ; y interviennent en revanche les droits de donation et leurs abattements, ce que nous avons exposé séparément pour le cas des donations aux enfants. Sur un don à une organisation fiscalement privilégiée, aucun droit de donation n'est dû, car les bénéficiaires d'intérêt général en sont exonérés.
Article 10b, alinéa 3 : le montant déductible tient au délai de détention
Le mécanisme décisif, aux phrases 3 et 4 de la disposition, tient en deux lignes.
Premier cas, délai de détention écoulé. Une vente aurait été exonérée le jour du don, parce que plus d'un an sépare l'acquisition du don. Le montant de la libéralité se détermine alors d'après la valeur vénale, c'est-à-dire le cours.
Deuxième cas, délai de détention en cours. Une vente aurait été imposable. Dans la détermination du montant de la libéralité, le coût d'acquisition reporté ne peut alors pas être dépassé. La prise de valeur reste donc hors de la déduction.
La disposition se lit intégralement à l'article 10b de la loi sur l'impôt sur le revenu, et le délai de détention lui-même à l'article 23. Relevez ici une finesse souvent négligée : pour le deuxième cas, peu importe que vous auriez effectivement réalisé une plus-value en vendant. Ce qui compte est de savoir si le fait générateur d'imposition serait rempli, et il l'est dans l'année, quel que soit le résultat.
Une seconde finesse concerne le seuil d'exonération de 1 000 euros de l'article 23. Ce seuil n'efface pas le fait générateur, il ne fait qu'exonérer la plus-value au résultat. Celui qui voudrait en déduire qu'un don intervenu dans l'année est pour cette raison traité comme le premier cas se place sur un terrain incertain ; nous avons rassemblé dans un article distinct les erreurs de raisonnement les plus fréquentes autour de ce seuil.
Un exemple chiffré avec 20 000 euros de prix d'achat et 80 000 euros de valeur
Supposons que vous ayez acheté des bitcoins pour 20 000 euros et que la position vaille 80 000 euros le jour du don. Les deux chiffres sont choisis librement, pour montrer la mécanique.
- Don après quatorze mois : une vente serait exonérée. 80 000 euros sont déductibles au titre d'un don en nature.
- Don après huit mois : une vente serait imposable. 20 000 euros sont déductibles.
L'écart s'élève à 60 000 euros de charges déductibles, pour un don identique et un bénéficiaire identique. Ce que ce montant permet d'économiser en impôt dépend de votre taux personnel et du plafond, sur lequel nous revenons plus bas. La direction, elle, est toujours la même : six mois de patience décident ici de l'ordre de grandeur de la déduction.
Vendre puis donner de l'argent : cette voie peut déclencher l'impôt
La voie la plus évidente est souvent la plus coûteuse. Celui qui vend d'abord le bitcoin sur une plateforme puis vire le montant en euros a déclenché deux opérations distinctes : une vente et un don en numéraire.
Dans le délai d'un an, cette vente est une cession privée, et la plus-value est taxée au taux personnel de l'impôt sur le revenu. Le don en numéraire qui suit est déductible à hauteur du montant donné, mais il agit comme charge déductible et non comme compensation de la plus-value. Une fois le délai d'un an écoulé, la vente est exonérée, et les deux voies mènent alors au même résultat.
Il en découle une règle d'ordre toute simple : si l'acquisition remonte à moins d'un an, le don en nature direct est la voie la plus propre fiscalement, même si la déduction ne couvre alors que le coût d'acquisition. Celui qui vend à la place paie sur la plus-value et donne sur le reste après impôt.
Qui peut être bénéficiaire et où le vérifier
Sont déductibles les libéralités destinées à promouvoir des fins fiscalement privilégiées au sens des articles 52 à 54 du code fiscal allemand. La loi désigne trois groupes de bénéficiaires : les personnes morales de droit public et les services publics, les organismes exonérés d'impôt en vertu de l'article 5, alinéa 1, numéro 9, de la loi sur l'impôt sur les sociétés, ainsi que les institutions correspondantes dans un autre État membre de l'Union européenne ou de l'Espace économique européen.
Concrètement : l'association ou la fondation doit être reconnue d'intérêt général. Un appel collectif lancé par une initiative informelle, un projet sans forme juridique ou une adresse de portefeuille dans un message de forum ne remplissent pas cette condition, aussi utile que soit la cause. La finalité seule ne suffit pas, c'est le statut reconnu du bénéficiaire qui compte.
La vérification se fait auprès du bénéficiaire lui-même : une organisation d'intérêt général justifie son statut sur demande et délivre l'attestation dont vous avez besoin pour la déduction. Qui ne peut ou ne veut pas délivrer d'attestation ne peut pas non plus recevoir de don déductible.
Attestation de libéralité au modèle officiel, justificatif simplifié jusqu'à 300 euros
Pour la déduction, il vous faut un justificatif. Au-delà de 300 euros, c'est l'attestation de libéralité au modèle officiel, délivrée par le bénéficiaire. Jusqu'à 300 euros inclus, un justificatif simplifié suffit si le bénéficiaire est une personne morale de droit public établie en Allemagne, un service public allemand ou un organisme exonéré en vertu de l'article 5, alinéa 1, numéro 9, de la loi sur l'impôt sur les sociétés.
Pour un don en nature, l'attestation présente une particularité qui suscite régulièrement des questions avec les crypto-actifs : la valeur du bien doit y figurer, et cette valeur est exactement le montant que prescrit la règle de l'article 10b, alinéa 3. Or le bénéficiaire ne connaît pas vos données d'acquisition. En pratique, c'est donc le donateur qui fournit les éléments sur lesquels l'organisation fonde son attestation : date d'acquisition, coût d'acquisition, quantité et cours du jour du transfert.
Vos propres relevés deviennent ainsi une condition de la déduction. Celui qui a réparti ses achats sur plusieurs plateformes et portefeuilles devrait rassembler l'historique complet avant de donner ; quels programmes s'en chargent automatiquement et bâtissent un rapport pour l'administration fiscale, notre comparatif des logiciels fiscaux crypto l'expose. Si le justificatif d'achat manque totalement, il ne reste à la fin, pour un don intervenu dans l'année, aucun montant déductible démontrable, car sans coût d'acquisition il n'y a pas de plafond que l'on puisse établir. Les relevés d'opérations s'obtiennent le plus souvent encore après coup dans le compte de votre place de négociation ; quels prestataires exportent jusqu'à quand, notre comparatif des plateformes le montre.
20 % du montant total des revenus comme plafond
La déduction n'est pas illimitée. Les libéralités sont déductibles au total jusqu'à 20 % du montant total des revenus, ou bien jusqu'à 4 pour mille de la somme des chiffres d'affaires, des salaires et des traitements. Pour un particulier sans entreprise, c'est en règle générale le premier plafond qui s'applique.
Avec un gros don en nature issu d'un ancien portefeuille, ce plafond est vite atteint. Celui qui donne 80 000 euros et dispose d'un montant total de revenus de 70 000 euros ne peut retenir cette année-là que 14 000 euros. Le reste n'est toutefois pas perdu : les libéralités déductibles au-delà des plafonds sont reportées sur les années suivantes, c'est le report de dons.
Pour la planification, cela signifie qu'un très gros don produit ses effets fiscaux sur plusieurs années. Avec une plus-value accumulée au fil des ans, c'est un point important, car à la différence de la prise de valeur, la déduction est liée à vos revenus courants. Comment les pertes et les autres postes déductibles jouent à côté, nous l'avons exposé à partir de l'exemple d'une perte totale.
Que se passe-t-il si l'organisation revend le bitcoin aussitôt ?
Beaucoup de bénéficiaires ne détiennent pas de crypto-actifs et convertissent un don en euros sans attendre. Pour votre déduction, cela ne change rien. Ce qui compte, c'est le moment de la libéralité, autrement dit l'instant où le bitcoin parvient à l'organisation, et ce qui compte, c'est la valeur à cet instant.
Si l'organisation d'intérêt général revend ensuite, c'est son opération et non la vôtre. Le produit qu'elle en tire peut, du fait du mouvement de cours, se situer un peu au-dessus ou au-dessous de la valeur du jour de la libéralité. Pour l'attestation, c'est la valeur du jour de la libéralité qui vaut, et c'est à cette valeur que vous vous tenez aussi dans la déclaration.
La distinction doit être nette avec les portails de dons et les prestataires de paiement. Si le transfert passe par un prestataire qui reçoit le crypto-actif, le vend et reverse le montant en euros, se pose la question de savoir qui était en réalité votre bénéficiaire. Un don en nature déductible suppose que l'organisation d'intérêt général reçoive le crypto-actif. Si la conversion en euros intervient d'abord et que seul le montant en euros est transmis, il existe économiquement un don en numéraire, et l'article 23 s'applique alors de nouveau à la vente.
Cotisations et clubs sportifs : là où la déduction reste exclue
La loi traite les dons et les cotisations dans la même phrase, mais trace pour les cotisations une série de limites. Ne sont pas déductibles les cotisations versées aux organismes qui encouragent le sport, aux organismes ayant des activités culturelles servant d'abord les loisirs, ainsi qu'aux organismes consacrés à l'entretien et à l'étude du patrimoine local.
Restent en revanche déductibles les véritables dons consentis à ces mêmes associations. Celui qui transmet des bitcoins au club sportif de sa commune peut l'inscrire comme don ; la cotisation annuelle d'adhésion, elle, reste exclue. Les cotisations aux organismes qui encouragent l'art et la culture sont expressément déductibles, même lorsque des avantages sont accordés aux membres en contrepartie.
Pour un don en crypto, cette séparation pose rarement problème, car une cotisation ne se règle guère en bitcoin. Elle devient pertinente là où une association enregistre une libéralité globalement comme un « soutien ». Si l'attestation finit par mentionner cotisation au lieu de don, la déduction est perdue pour les finalités citées.
Dons en crypto vers l'étranger et les limites de l'Espace économique européen
Qu'un virement en chaîne ne s'arrête pas aux frontières ne change rien à la frontière fiscale. Le bénéficiaire doit être situé en Allemagne, dans un État membre de l'Union européenne ou dans un État de l'Espace économique européen. Une libéralité consentie à une organisation hors de cet espace n'est pas déductible au titre de l'article 10b, aussi aisé que soit techniquement le transfert.
Pour les bénéficiaires non résidents en Allemagne s'ajoute un obstacle : l'État concerné doit prêter assistance administrative en matière d'échange de renseignements et apporter son concours au recouvrement. Si un organisme public allemand poursuit les finalités privilégiées exclusivement à l'étranger, la loi exige en outre que des personnes domiciliées en Allemagne soient soutenues, ou que l'activité puisse aussi contribuer au rayonnement de la République fédérale.
En pratique, la voie passant par une organisation reconnue en Allemagne et œuvrant à l'étranger est donc presque toujours la plus solide, plutôt que le transfert direct à une institution d'un État tiers. La première variante vous procure une attestation que l'administration fiscale connaît.
À partir de 2027, l'avant-projet déplace ce calcul
La règle de l'article 10b, alinéa 3, se rattache à la question de savoir si une vente serait imposable au moment de la libéralité. C'est précisément cette question que veut trancher autrement l'avant-projet du ministère fédéral des Finances sur la fiscalité des crypto-actifs, qui doit passer en conseil des ministres le 14 octobre 2026.
Si le délai de détention d'un an disparaît pour les avoirs acquis après le 31 décembre 2026, leur vente serait imposable de façon permanente. Selon la rédaction actuelle de l'article 10b, alinéa 3, la déduction au titre du don serait alors plafonnée au coût d'acquisition pour de tels avoirs, et ce même après dix ans de détention. Pour les avoirs anciens acquis jusqu'à fin 2026, l'état du droit actuel doit continuer de s'appliquer ; la date butoir et la protection des droits acquis figurent dans notre analyse de l'avant-projet.
C'est une conséquence que l'avant-projet ne règle pas expressément : elle ne ressort que de la combinaison avec le droit des libéralités. Nul ne peut dire aujourd'hui si le législateur l'a voulue ainsi, et l'avant-projet n'est pas encore une loi. Celui qui envisage un don important à partir d'un portefeuille qu'il ne constituera qu'à l'avenir devrait garder ce point à l'œil.
Donner des bitcoins : ce qu'il faut retenir
Trois étapes mènent de l'intention à une déduction établie.
- Établir la date d'acquisition et le prix d'achat de la quantité précise. C'est de là que dépend la possibilité de retenir le cours ou seulement le coût d'acquisition. Si l'achat remonte à moins d'un an et que le don n'est pas urgent, attendre relève nettement la déduction. Les justificatifs se récupèrent dans le compte de votre place de négociation ; quel prestataire délivre quel historique, notre panorama des plateformes crypto réglementées l'indique.
- Clarifier à l'avance le statut du bénéficiaire et l'attestation. Demandez avant le transfert si l'organisation dispose du statut prévu à l'article 5, alinéa 1, numéro 9, de la loi sur l'impôt sur les sociétés et si elle délivre une attestation de libéralité pour un don en nature en crypto-actifs. Après le transfert, cela ne se répare guère. L'indication de valeur sur laquelle elle fonde son attestation, c'est vous qui la fournissez ; le justificatif correspondant est produit par les programmes de notre comparatif des logiciels fiscaux crypto.
- Documenter le transfert. L'identifiant de transaction, le moment, la quantité et le cours du jour de la libéralité vont ensemble dans vos dossiers. Celui qui envoie depuis son propre portefeuille en est seul responsable ; quels programmes conservent durablement adresses et historiques, notre comparatif des portefeuilles logiciels le montre.
Une remarque pour finir, qui dépasse la fiscalité : aucune de ces étapes n'est une raison de renoncer à un don ou de le reporter quand l'aide est nécessaire maintenant. Le délai de détention détermine la hauteur de la déduction, non la valeur du don.
(Au 1er octobre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur le don de bitcoins
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Plus sur le Bitcoin : Toutes les actualités Bitcoin en un coup d’œil
Articles liés
- Délai de détention des cryptos pour le bitcoin : « Cela reste à voir sur le fond », dit le ministère des Finances
- Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
- Fiscalité du bitcoin : un an après le sommet de 126 080 dollars, ce qui compte pour vos pertes
- Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
- Le délai de détention crypto doit finalement disparaître : un projet distinct vise les achats à partir de 2027
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
15 octobre 2026 05:17

Délai de détention des cryptos : le conseil des ministres n’a pas tranché, le 31 décembre reste la date clé
Le conseil des ministres allemand n’a pas adopté la décision attendue le 14 octobre 2026 sur la suppression du délai de détention d’un an applicable aux cryptos ; le texte reste en consultation interministérielle. Jusqu’à une nouvelle règle, les plus-values restent exonérées après un an de détention, et la date butoir du 31 décembre 2026 citée dans le texte sépare les anciens avoirs des nouveaux.
9 septembre 2026 17:24
Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
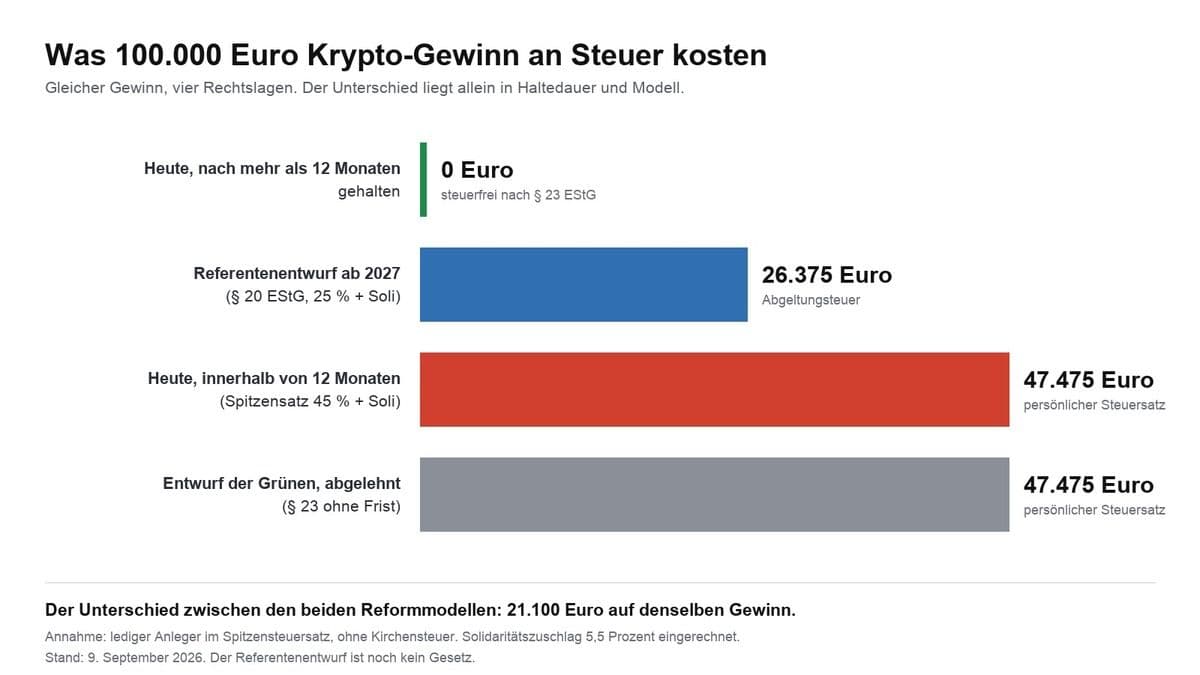
Les plus-values crypto sont exonérées après douze mois ; avant, c'est votre taux personnel, jusqu'à 45 %. Ce qui déclenche l'impôt, comment se calcule le délai de détention, ce qu'il advient du staking et des pertes, et ce que l'avant-projet changerait à partir de 2027.
16 septembre 2026 20:15

Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.
22 septembre 2026 11:15

Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
Circle a lancé le 21 septembre 2026 des crédits garantis par des bitcoins déposés. En Allemagne, le détour par le jeton cirBTC constitue très probablement un échange, et un échange remet à zéro votre délai de détention d'un an.
19 octobre 2026 23:45
GmbH crypto en Allemagne : 25,6 % d’impôt dès la première vente, zéro à titre privé après un an : ce qui compte maintenant
Une GmbH crypto paie de 25,6 à 33,3 % sur chaque plus-value, dès le premier jour. À titre privé, la même plus-value reste exonérée après un an. Nous chiffrons les deux voies et montrons où la société l’emporte malgré tout.
22 septembre 2026 14:33
Vendre du Bitcoin et retirer ses euros : comment cela se passe en Allemagne
Entre l’ordre de vente et les euros sur le compte courant se trouvent la plateforme, votre banque et le fisc. Qui connaît l’ordre des étapes économise des frais, du temps d’attente et, au mieux, la totalité de l’impôt sur la plus-value.
17 septembre 2026 23:25

Vendre son bitcoin à perte et le racheter aussitôt : ce que cela fait à votre délai de détention
L'Allemagne ne connaît pas de règle de wash sale : la perte reste déductible même en cas de rachat immédiat. Le rachat fait toutefois repartir de zéro le délai d'un an pour chaque nouvelle unité.
17 octobre 2026 17:32
Convertir du bitcoin en WBTC relance-t-il le délai de détention d'un an ?
Convertir du bitcoin en WBTC déclenche selon une lecture une opération de cession privée et fait repartir le délai d'un an. Selon l'autre, l'opération reste neutre fiscalement : ce que dit la loi, ce que le ministère laisse ouvert et les justificatifs qui comptent dans les deux cas.
9 septembre 2026 17:31
Bitcoin et fiscalité en Allemagne : délai de détention, plan programmé, ETP et minage
Les plus-values en bitcoins sont exonérées après douze mois. Ce que cela implique pour un plan programmé aux douze délais, pourquoi les ETP sont imposés autrement, et ce qui vaut pour le minage, la donation et les pertes.
8 octobre 2026 05:20

Délai de détention crypto : sans justificatif d'achat, la retenue dépasse dix fois l'impôt dû
La consultation sur l'avant-projet fiscal crypto allemand s'est achevée le 6 octobre et le conseil des ministres doit l'adopter le 14 octobre, conseillers fiscaux, banques et Bitcoin Bundesverband ayant déposé leurs objections. La plus sévère concerne tous ceux dont la plateforme vendeuse ne détient pas les données d'achat : un conseiller fiscal chiffre une retenue dix fois supérieure à l'impôt dû.
9 septembre 2026 02:18

Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
L'avant-projet du ministère fédéral allemand des Finances chiffre pour la première fois la fiscalité crypto : 160 millions d'euros à partir de 2028. Ce que ce montant représente dans le budget fédéral 2027, comment 11,4 milliards sont devenus 160 millions et ce que les investisseurs peuvent en retenir.
9 octobre 2026 11:53
Délai de détention crypto : le Bundestag rejette la suppression par 445 voix contre 132 : ce que vous devez savoir
Le Bundestag a rejeté le 8 octobre, en scrutin nominal, la proposition de loi des Verts supprimant le délai de détention des cryptos, et la motion de la gauche radicale a également échoué. Le résultat par groupe, l’intervention officielle issue de la médiathèque et pourquoi c’est le SPD qui a donné aux investisseurs le vrai signal du débat.
3 octobre 2026 17:40
Investir dans le bitcoin avec un plan d’épargne ou en une fois : la date fiscale du 31 décembre
Celui qui investit aujourd’hui dans le bitcoin choisit entre un versement unique, une mensualité fixe et un ETN en compte-titres. Le projet de loi du ministère allemand des Finances veut réserver le délai de détention d’un an aux avoirs acquis jusqu’au 31 décembre 2026.
19 octobre 2026 17:36
Attestation de pertes pour les ETN crypto : « doit parvenir à l'établissement payeur au plus tard le 15 décembre de l'année en cours »
Qui détient des ETN crypto sur un compte-titres auprès d'une banque allemande et y accuse une moins-value a jusqu'au 15 décembre pour demander l'attestation de pertes. Ensuite, la perte reste dans ce seul compte, même si des gains attendent dans une deuxième banque.

24 septembre 2026 17:14
Le Bitcoin Cash cède 5,5 % après une semaine à 50 % : parcours d'achat, effet de levier et délai de détention à vérifier
Le Bitcoin Cash recule à 335,19 dollars le 24 septembre 2026, après une progression de près de 50 % en sept jours. La hausse a été déclenchée par l'annonce du CME du 22 septembre ; ce qui en découle pour le parcours d'achat, l'effet de levier, le délai de détention et la conservation est exposé ici.
9 septembre 2026 17:16

Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.
10 août 2026 22:18
Vendre des bitcoins à un distributeur : la fiscalité en Autriche
Vendre des bitcoins contre des espèces à un distributeur : quand l’impôt de 27,5 % s’applique en Autriche et quels justificatifs conserver.
2 octobre 2026 14:35
Fiscalité crypto devant le conseil des ministres le 14 octobre : « Les prises de position ne sont possibles que jusqu’au 6 octobre »
Le ministère fédéral allemand des Finances a envoyé l’avant-projet de loi sur la fiscalité des crypto-actifs aux fédérations le 30 septembre 2026, et le conseil des ministres doit décider le 14 octobre. Pour vos avoirs, une date compte avant tout: le 31 décembre 2026.
11 août 2026 22:15
Fiscalité crypto en Allemagne : le délai de détention d’un an menacé, ce que demande la pétition 201716
La pétition 201716 réclame le maintien du délai de détention d’un an pour les crypto-actifs et sera examinée en séance publique par la commission des pétitions du Bundestag le 12 octobre 2026. Correctif du 8 octobre : la réforme n’a pas été décidée en conseil des ministres en juillet. Un avant-projet du 30 septembre supprimerait le délai pour les crypto-actifs acquis après le 31 décembre 2026, et le conseil des ministres doit l’examiner le 14 octobre.
20 octobre 2026 14:33
60,6 % de baisse en douze mois et seulement 12e rang : comment vérifier la date anniversaire de votre achat
Le dogecoin a perdu 60,6 % en douze mois, plus du double du bitcoin, et ne pointe plus qu’au 12e rang par capitalisation. Pour un investisseur en Allemagne, le calendrier compte davantage que le prochain seuil : la date anniversaire de l’achat décide si une plus-value reste exonérée et si une moins-value compte encore.

14 octobre 2026 17:27
Cours du Bitcoin 25 % sous son niveau d'il y a un an : ce que vous pouvez faire
Il y a un an, un Bitcoin coûtait 99 310 euros, aujourd'hui 74 239 euros. Pour le millésime d'octobre 2025, le délai de spéculation expire, et cela change le calcul derrière chaque vente.
27 septembre 2026 14:19

Cours du Dogecoin : ce qu’il faut vérifier sur le délai de détention et la conservation avant la fin d’année
Le cours du Dogecoin s’établit à 0,0977 dollar le 27 septembre 2026 et bouge à peine depuis un jour. C’est précisément ce calme qui permet de passer en revue sans précipitation le délai de détention, l’obligation déclarative à partir de 2026 et la conservation.
25 septembre 2026 23:26
Vendre des bitcoins entre particuliers : la fiscalité en Allemagne et les justificatifs nécessaires
Lors d'une vente directe à un particulier, le même délai d'un an s'applique qu'en bourse, mais le relevé fiscal fait défaut. Ce guide présente le calcul, le seuil de 1 000 euros et les justificatifs que l'administration veut voir.
20 octobre 2026 11:21
Coinbase convertit l'USDT et le DAI en USDC le 30 octobre : l'échange relance le délai de détention d'un an
Le 30 octobre, Coinbase convertira en USDC les soldes résiduels d'USDT, de DAI et de PYUSD détenus dans l'Espace économique européen. L'échange vaut cession au sens de l'article 23 de la loi fiscale allemande, et le délai d'un an repart pour le nouveau solde.
5 octobre 2026 11:16
Cours du Solana à 108,46 euros : 2,4 % de hausse en euros, 2,5 % de baisse en dollars : ce qu'il faut vérifier
Le Solana cote 108,46 euros et 121,30 dollars ce lundi matin. En euros, 2026 affiche un gain de 2,4 %, en dollars une perte de 2,5 %. L'écart vient uniquement du taux de change, et il décide en Allemagne du délai de détention, du seuil d'exonération et du chiffre qui finit sur la déclaration.
18 septembre 2026 11:16

Bitcoin et exit tax : ce qui s’applique quand vous quittez l’Allemagne
Qui s’expatrie avec du bitcoin redoute une imposition de sortie sur ses plus-values latentes et ne trouve rien de tel dans la loi. Les vrais risques se jouent sur quatre points : le domicile, le délai de détention, la forme juridique du placement et la déclaration automatique à partir de 2026.
8 septembre 2026 23:23

Délai de détention et protection des acquis : pourquoi le 31 décembre 2026 devient la date butoir de l'avant-projet allemand
Un avant-projet du ministère fédéral allemand des Finances fixe pour la première fois une date butoir : les actifs numériques acquis après le 31 décembre 2026 relèveraient du prélèvement forfaitaire. Ce que cela implique pour les anciens stocks, les plans d'épargne en cours et les revenus de staking, et pourquoi rien n'est encore adopté.
Vous pourriez aussi aimer