
Fiscalité du staking en Allemagne : perception, seuil de 256 euros et délai de détention
Le staking est imposé deux fois : une première fois à la perception de la récompense, une seconde lors de la vente. Cet article explique les deux moments, le seuil de 256 euros, le délai propre de douze mois et les règles applicables au liquid staking, au restaking et aux ETP de staking.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
L’essentiel en bref
- Deux moments, deux impôts : le staking est imposé lorsque la récompense est perçue, puis une seconde fois lors de la vente. Ne penser qu’à la vente revient à ignorer la moitié du sujet.
- La perception constitue un revenu tiré d’autres prestations au sens de l’article 22, alinéa 3, de la loi allemande relative à l’impôt sur le revenu (EStG). Elle est évaluée au cours du marché au moment où elle intervient et taxée au taux personnel du contribuable.
- Un seuil de 256 euros par an. Il s’agit d’un seuil et non d’un abattement : un euro au-dessus rend la totalité du montant imposable. Il n’a aucun rapport avec les 1 000 euros de l’article 23.
- Douze mois, et non dix ans. L’allongement du délai de détention a été écarté par l’administration fiscale. Chaque récompense reçue ouvre son propre délai à compter de sa perception.
- La valeur de marché à la perception devient le prix d’acquisition. Lors de la vente, vous n’imposez donc que la variation de valeur intervenue depuis la perception, et non la totalité du produit.
Pourquoi le staking est imposé deux fois
En matière de staking, le malentendu le plus répandu porte sur le nombre d’impôts plutôt que sur leur montant. Il y a deux opérations, et sur le plan fiscal elles appartiennent à deux mondes différents.
La première opération est la récompense elle-même. Elle vous revient sans que vous vendiez quoi que ce soit. Fiscalement, il s’agit d’une prestation rémunérée : vous mettez du capital à la disposition du réseau, et le réseau vous paie pour cela. Ce revenu relève des autres prestations visées à l’article 22, alinéa 3, de la loi relative à l’impôt sur le revenu.
La seconde opération est la vente des jetons reçus. C’est l’article 23 qui s’applique, soit la même règle que pour des jetons achetés : imposable dans les douze mois, exonéré ensuite.
Entre les deux se trouve une passerelle qui fausse bien des calculs : la valeur de marché au moment de la perception constitue aussi le prix d’acquisition de la seconde opération. Si vous recevez une récompense d’une valeur de 100 euros et que vous la vendez ensuite 130 euros, vous imposez une fois 100 euros au titre des autres revenus et une fois 30 euros au titre de la plus-value. Pas deux fois 130.
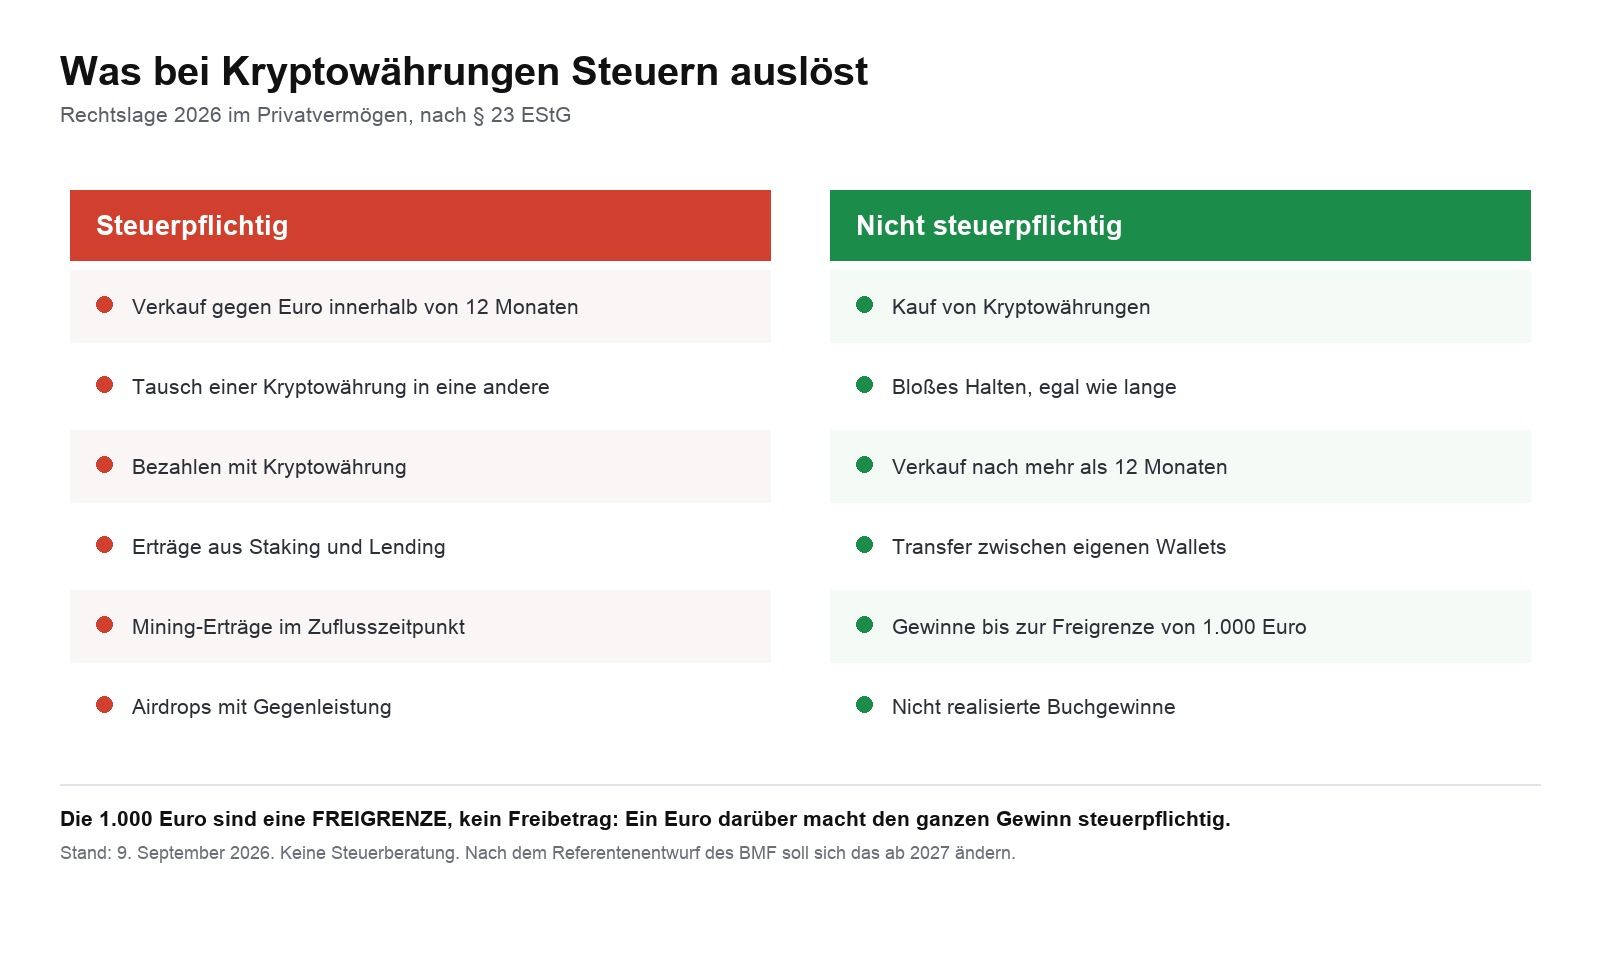
La perception des récompenses et le seuil de 256 euros
Ce qui compte, c’est le moment où vous pouvez disposer de la récompense. Sur une plateforme d’échange, c’est l’inscription au crédit ; avec votre propre nœud, c’est l’accès à l’adresse. L’évaluation retient le cours de cet instant précis, et non celui de la fin d’année ou celui de la vente.
Ces revenus disposent de leur propre seuil, fixé à 256 euros par année civile. Il est régulièrement confondu avec le seuil de 1 000 euros de l’article 23, alors qu’il couvre un champ différent et une enveloppe distincte. Les deux sont des seuils et non des abattements : avec 255 euros de revenus de staking, vous ne payez rien ; avec 257 euros, vous êtes imposé sur 257 euros.
Le seuil s’applique à l’ensemble des autres prestations d’une même année. Qui pratique le prêt de cryptomonnaies en plus du staking additionne les deux avant de comparer.
Quelle opération de staking déclenche quoi
| Opération | Nature de l’impôt | Base légale | Seuil et délai |
|---|---|---|---|
| Mettre des jetons en staking | aucun fait générateur | — | le délai de douze mois des jetons engagés continue de courir |
| Perception de la récompense | autre revenu | art. 22, al. 3, EStG | seuil de 256 euros par an, valeur de marché au moment de la perception |
| Conserver la récompense | aucun fait générateur | — | délai propre de douze mois à compter de la perception |
| Vendre la récompense dans les douze mois | cession privée | art. 23 EStG | seuil de 1 000 euros, enveloppe distincte |
| Vendre la récompense après douze mois | exonéré | art. 23 EStG | aucun plafond |
| Retirer les jetons engagés (unstaking) | aucun fait générateur | — | il n’y a pas de cession |
| Échanger la récompense contre une autre cryptomonnaie | cession et acquisition à la fois | art. 23 EStG | un nouveau délai s’ouvre pour le jeton reçu |

Le délai de douze mois en staking
Chaque récompense ouvre son propre délai à compter de sa perception. Qui reçoit des récompenses quotidiennes accumule ainsi trois cent soixante-cinq délais distincts sur une année. Cela paraît impraticable, et cela l’est, mais c’est l’état du droit, et c’est la raison pour laquelle presque personne ne garde une vue d’ensemble du staking sans outil.
La crainte de voir le staking porter à dix ans le délai de détention des jetons engagés est écartée. Elle provenait d’une lecture ancienne de l’article 23, alinéa 1, point 2, phrase 4, EStG. L’administration fiscale ne l’applique pas aux actifs numériques. Le délai reste de douze mois, aussi bien pour les jetons engagés que pour les récompenses. Nous avons détaillé ce débat dans notre comparaison des deux modèles d’imposition.
Ce qui s’applique à chaque forme de staking
Le staking est un terme générique qui recouvre des opérations très différentes. Fiscalement, elles se distinguent surtout sur un point : recevez-vous une récompense, ou recevez-vous un autre bien ?
| Forme | Traitement fiscal | Base | Points de vigilance |
|---|---|---|---|
| Staking en solo avec son propre nœud | récompense en autre revenu | art. 22, al. 3, EStG | en cas d’ampleur importante, le caractère professionnel peut être examiné |
| Staking via une plateforme d’échange | récompense en autre revenu | art. 22, al. 3, EStG | la perception est l’inscription au crédit ; le rapport de la plateforme n’a rien de contraignant |
| Pool de staking | récompense en autre revenu | art. 22, al. 3, EStG | les frais de pool viennent en diminution de la perception |
| Liquid staking avec des jetons comme le stETH | discuté : échange ou simple reçu | art. 23 ou art. 22, al. 3 | qualifié d’échange, l’impôt naît dès l’entrée |
| Restaking | strate de récompenses supplémentaire, même qualification | art. 22, al. 3, EStG | deux flux de récompenses, deux évaluations par perception |
| ETP de staking en portefeuille | revenu de capitaux mobiliers ou cession, selon le montage | art. 20 ou art. 23 | distribution et capitalisation suivent des régimes différents |
| Prêt de cryptomonnaies au lieu du staking | intérêts en autre revenu | art. 22, al. 3, EStG | même seuil de 256 euros, enveloppe commune |
Qui pratique le staking via une plateforme d’échange a tout intérêt à savoir comment son rapport fiscal est construit. Les plateformes qui fournissent des exports exploitables figurent dans notre comparatif des plateformes d’échange crypto. Nous avons disséqué ailleurs les deux pièges fiscaux de la vente de jetons issus du staking.
Deux de ces lignes ne sont pas tranchées. Pour le liquid staking, tout dépend de la question de savoir si le jeton reçu constitue un bien économique autonome ou une simple attestation des jetons déposés. Le détail figure dans notre article consacré au restaking et au liquid staking. Pour les produits cotés, c’est le montage qui décide, et nous avons exposé les différences entre distribution et capitalisation.
Un exemple chiffré avec de vrais montants
Supposons qu’en 2026 vous ayez mis de l’Ethereum en staking et perçu des récompenses d’une valeur totale de 800 euros, réparties sur l’année et évaluées au cours du jour de chaque perception. Votre taux personnel d’imposition est de 30 %.
- Étape un, la perception. 800 euros dépassent le seuil de 256 euros. Le montant imposable est alors la totalité des 800 euros, et non les 544 euros excédentaires. À 30 %, cela représente 240 euros d’impôt sur le revenu.
- Étape deux, la vente. Vous vendez les récompenses au bout de huit mois pour 1 100 euros au total. Le prix d’acquisition correspond aux 800 euros de l’étape un. La plus-value s’élève à 300 euros.
- Étape trois, le second seuil. Les 300 euros restent sous le seuil de 1 000 euros de l’article 23. Si vous n’avez réalisé aucune autre cession privée la même année, cette part demeure exonérée.
- Résultat : 240 euros d’impôt sur 1 100 euros de perception et de produit de cession. Attendre douze mois aurait laissé ces mêmes 240 euros en place, car l’attente ne fait pas disparaître l’impôt dû sur la perception.
Ce dernier point constitue l’enseignement pratique : attendre sert pour la vente, pas pour la perception. Qui pratique le staking a un impôt à payer chaque année, même sans la moindre vente. Et il le doit en euros, alors que la récompense se présente en jetons.
Ce que vous devez documenter
L’obligation documentaire est plus stricte en staking que pour un simple achat suivi d’une conservation, car l’administration fiscale a besoin de deux valeurs par opération et non d’une seule. Sans relevé, la récompense n’est pas évaluable, et une estimation joue rarement en votre faveur.
- Par perception : date, heure, quantité, cours au moment de la perception et montant en euros qui en découle. Le cours exige une source identifiable, et cette source devrait rester la même sur toute l’année.
- Par vente : date, quantité, produit de la cession et affectation précisant quelles perceptions ont été vendues. Avec des récompenses quotidiennes, c’est le point où le travail manuel s’arrête.
- Pour le délai : l’ordre. Sans détermination ni justificatif des jetons vendus en premier, le délai de douze mois ne peut pas être établi.
- Justificatifs de la plateforme : relevés de compte et historiques de transactions. Ils n’ont rien de contraignant sur le plan fiscal, mais ils prouvent que la perception a bien eu lieu.
La manière de tenir ce rythme sans tableur figure dans notre article sur la documentation des récompenses de staking. Les outils qui évaluent automatiquement les perceptions sont mis en regard dans notre comparatif des logiciels de fiscalité crypto.
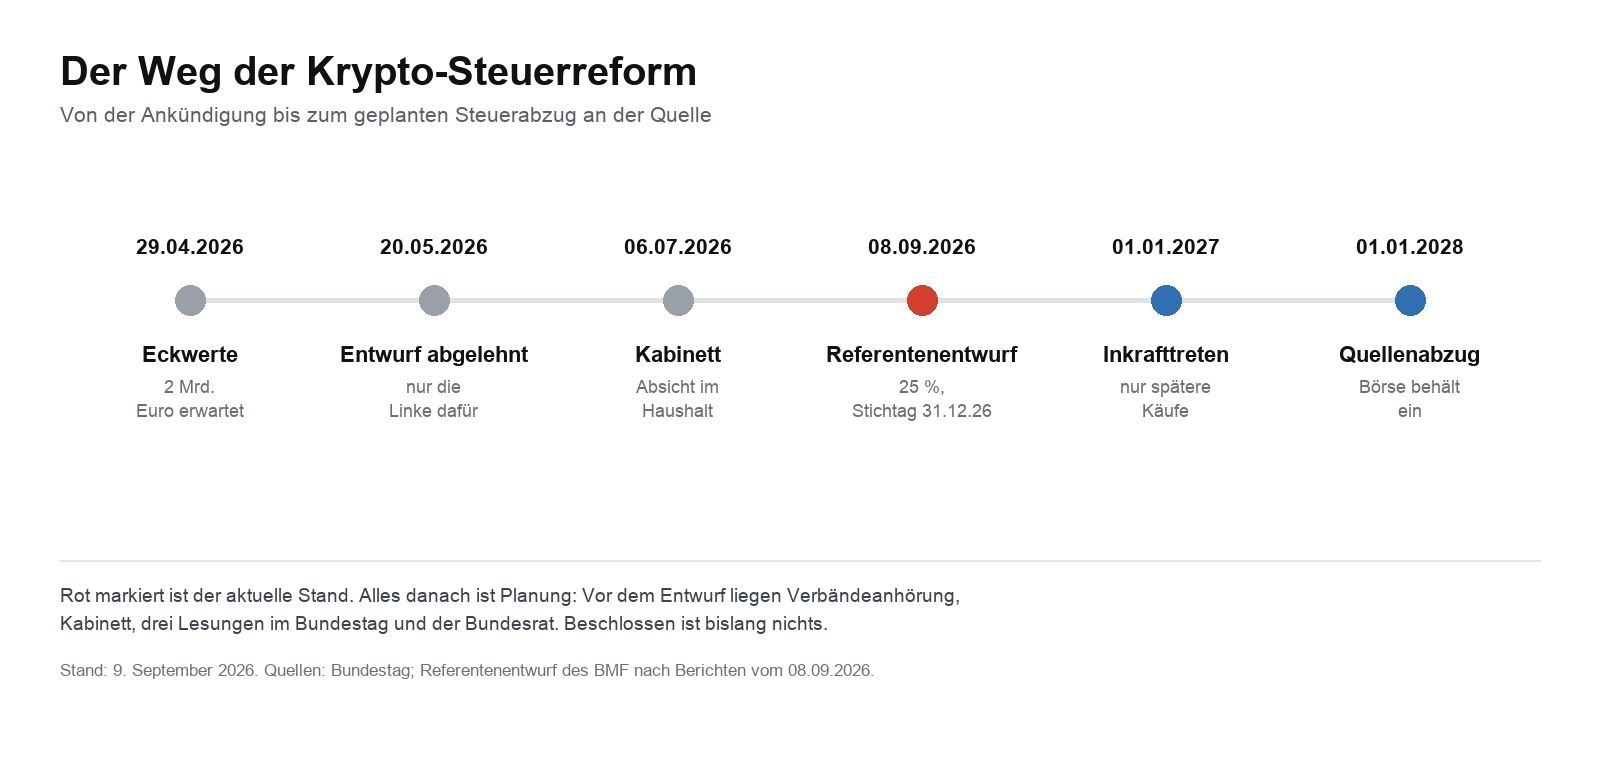
Ce qui doit changer à partir de 2027
Un avant-projet prévoit de soumettre les gains tirés de la vente d’actifs numériques au prélèvement forfaitaire de 25 %, pour les achats postérieurs au 31 décembre 2026. La procédure suit son cours et aucune loi n’a été adoptée. La loi de réforme de l’impôt sur le revenu 2027, adoptée en conseil des ministres le 2 septembre 2026, ne comporte rien sur les actifs numériques.
Pour le staking, la question décisive reste ouverte. L’imposition à la perception prévue à l’article 22, alinéa 3, n’est pas touchée par les projets connus à ce jour. Si le prélèvement forfaitaire s’appliquait aux cessions, les adeptes du staking auraient à l’avenir deux taux différents dans une même opération, le taux personnel sur la perception et le taux forfaitaire sur la variation de valeur. L’état actuel du dossier figure dans notre article sur la fiscalité crypto en Allemagne.
Questions fréquentes sur le staking et la fiscalité
Les récompenses de staking sont-elles exonérées si je ne les vends pas ?
Non. L’impôt naît à la perception et non à la vente. Qui reçoit plus de 256 euros de récompenses dans l’année sans en vendre une seule dispose malgré tout d’une recette imposable.
Quel est le montant de l’impôt sur le staking ?
C’est votre taux personnel d’impôt sur le revenu qui s’applique, soit entre 14 et 45 %, le cas échéant majoré de la contribution de solidarité et de l’impôt cultuel. Le prélèvement forfaitaire de 25 % ne joue pas ici.
Où inscrire les revenus de staking dans la déclaration ?
Dans l’annexe SO, à la rubrique des prestations. La vente des récompenses relève du même formulaire, mais de la rubrique des cessions privées. Le détail figure dans notre article sur ce qu’il faut inscrire et où.
Le seuil de 256 euros s’applique-t-il par jeton ?
Non, il vaut une fois par an pour l’ensemble des autres prestations. Du staking sur trois réseaux différents et du prêt de cryptomonnaies donnent un montant commun.
Le staking porte-t-il le délai de détention à dix ans ?
Non. L’administration fiscale n’applique pas cette lecture aux actifs numériques. Le délai reste de douze mois.
Que se passe-t-il en cas de vente à perte de jetons issus du staking ?
Les pertes sur cessions privées ne peuvent être imputées que sur des gains de même nature, ni sur des salaires ni sur des revenus de capitaux mobiliers. Les perceptions déjà imposées n’en sont pas affectées.
Dois-je détailler chaque récompense une par une ?
Chaque perception doit être évaluée pour elle-même. Dans la déclaration, on indique habituellement le total, le détail figurant en annexe à titre de justificatif. Avec des récompenses quotidiennes, il n’y a pas d’autre voie.
Sources et date d’arrêté
- Circulaire du ministère fédéral des Finances du 6 mars 2025 sur les questions particulières du traitement des actifs numériques au regard de l’impôt sur le revenu
- Cour fédérale des finances, arrêt du 14 février 2023, affaire IX R 3/22, sur la qualification des actifs numériques comme biens économiques
- Article 22, alinéa 3, et article 23 de la loi allemande relative à l’impôt sur le revenu
- Éléments relatifs à l’avant-projet d’après les informations de presse du 8 septembre 2026. Aucun texte officiel complet n’est disponible à ce jour.
(Au 10 septembre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat. Il ne remplace pas davantage un conseil fiscal : pour le liquid staking, le restaking et les produits cotés, la qualification n’est pas définitivement tranchée, et la question mérite d’être posée à un conseil.)
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte.
Articles liés
- Fiscalité du bitcoin : un an après le sommet de 126 080 dollars, ce qui compte pour vos pertes
- Cours du Dogecoin : ce qu’il faut vérifier sur le délai de détention et la conservation avant la fin d’année
- Le délai de détention crypto doit finalement disparaître : un projet distinct vise les achats à partir de 2027
- Cours du Solana à 108,46 euros : 2,4 % de hausse en euros, 2,5 % de baisse en dollars : ce qu'il faut vérifier
- Vendre des bitcoins entre particuliers : la fiscalité en Allemagne et les justificatifs nécessaires
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
8 septembre 2026 02:20

Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
Rétrospective au 27 septembre 2026 : le délai de signature de la pétition 201716 du Bundestag, qui demande le maintien du délai de détention d’un an pour les cryptoactifs, a expiré le 15 septembre 2026. Cet article explique ce qui a pris fin ce jour-là, comment la commission des pétitions poursuit et pourquoi aucun investisseur ne doit vendre pour autant.
16 septembre 2026 20:15

Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.
8 octobre 2026 05:20

Délai de détention crypto : sans justificatif d'achat, la retenue dépasse dix fois l'impôt dû
La consultation sur l'avant-projet fiscal crypto allemand s'est achevée le 6 octobre et le conseil des ministres doit l'adopter le 14 octobre, conseillers fiscaux, banques et Bitcoin Bundesverband ayant déposé leurs objections. La plus sévère concerne tous ceux dont la plateforme vendeuse ne détient pas les données d'achat : un conseiller fiscal chiffre une retenue dix fois supérieure à l'impôt dû.
9 septembre 2026 02:18

Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
L'avant-projet du ministère fédéral allemand des Finances chiffre pour la première fois la fiscalité crypto : 160 millions d'euros à partir de 2028. Ce que ce montant représente dans le budget fédéral 2027, comment 11,4 milliards sont devenus 160 millions et ce que les investisseurs peuvent en retenir.
26 septembre 2026 02:21

Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
Un député CDU au Bundestag est formel : le contrat de coalition ne garantit pas le maintien du délai de détention d’un an pour les cryptoactifs. Ce que cela implique pour vos acquisitions avant la date butoir prévue du 31 décembre 2026.
12 août 2026 19:29
Fiscalité des actions tokenisées en Allemagne : quand le délai de détention d’un an s’applique et quand l’impôt forfaitaire l’emporte
Quand vous achetez une action tokenisée, vous appliquez souvent la règle des cryptos : un an de détention, puis l’exonération. Pour ces produits, l’hypothèse ne tient généralement pas, et cet article montre, à partir du texte de loi, quel critère décide du régime fiscal et comment le repérer dans la documentation de l’émetteur.
16 octobre 2026 20:27

Délai de détention des cryptos pour le bitcoin : « Cela reste à voir sur le fond », dit le ministère des Finances
Le conseil des ministres allemand n’a pas adopté le 14 octobre 2026 le projet supprimant le délai de détention crypto d’un an ; il reste bloqué en concertation interministérielle. Ce panorama retient ce qui s’applique aujourd’hui, les échéances à venir et pourquoi la date butoir du 31 décembre 2026 n’a jusqu’ici aucune force de loi.
2 octobre 2026 05:39

Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.

20 octobre 2026 14:33
60,6 % de baisse en douze mois et seulement 12e rang : comment vérifier la date anniversaire de votre achat
Le dogecoin a perdu 60,6 % en douze mois, plus du double du bitcoin, et ne pointe plus qu’au 12e rang par capitalisation. Pour un investisseur en Allemagne, le calendrier compte davantage que le prochain seuil : la date anniversaire de l’achat décide si une plus-value reste exonérée et si une moins-value compte encore.
15 octobre 2026 05:17

Délai de détention des cryptos : le conseil des ministres n’a pas tranché, le 31 décembre reste la date clé
Le conseil des ministres allemand n’a pas adopté la décision attendue le 14 octobre 2026 sur la suppression du délai de détention d’un an applicable aux cryptos ; le texte reste en consultation interministérielle. Jusqu’à une nouvelle règle, les plus-values restent exonérées après un an de détention, et la date butoir du 31 décembre 2026 citée dans le texte sépare les anciens avoirs des nouveaux.
22 septembre 2026 11:15

Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
Circle a lancé le 21 septembre 2026 des crédits garantis par des bitcoins déposés. En Allemagne, le détour par le jeton cirBTC constitue très probablement un échange, et un échange remet à zéro votre délai de détention d'un an.
8 septembre 2026 23:23

Délai de détention et protection des acquis : pourquoi le 31 décembre 2026 devient la date butoir de l'avant-projet allemand
Un avant-projet du ministère fédéral allemand des Finances fixe pour la première fois une date butoir : les actifs numériques acquis après le 31 décembre 2026 relèveraient du prélèvement forfaitaire. Ce que cela implique pour les anciens stocks, les plans d'épargne en cours et les revenus de staking, et pourquoi rien n'est encore adopté.
14 septembre 2026 11:26
Prendre ses plus-values sur Ethereum ou attendre la fin du délai de détention ? Ce que le bond du cours change pour votre fiscalité
L’ether a atteint le 11 septembre 2026 son plus haut niveau depuis fin janvier, et beaucoup se demandent s’il faut vendre maintenant. En Allemagne, la réponse tient d’abord à la date d’achat : nous calculons quelles tranches sont exonérées et lesquelles affichent réellement un gain.
9 septembre 2026 17:31
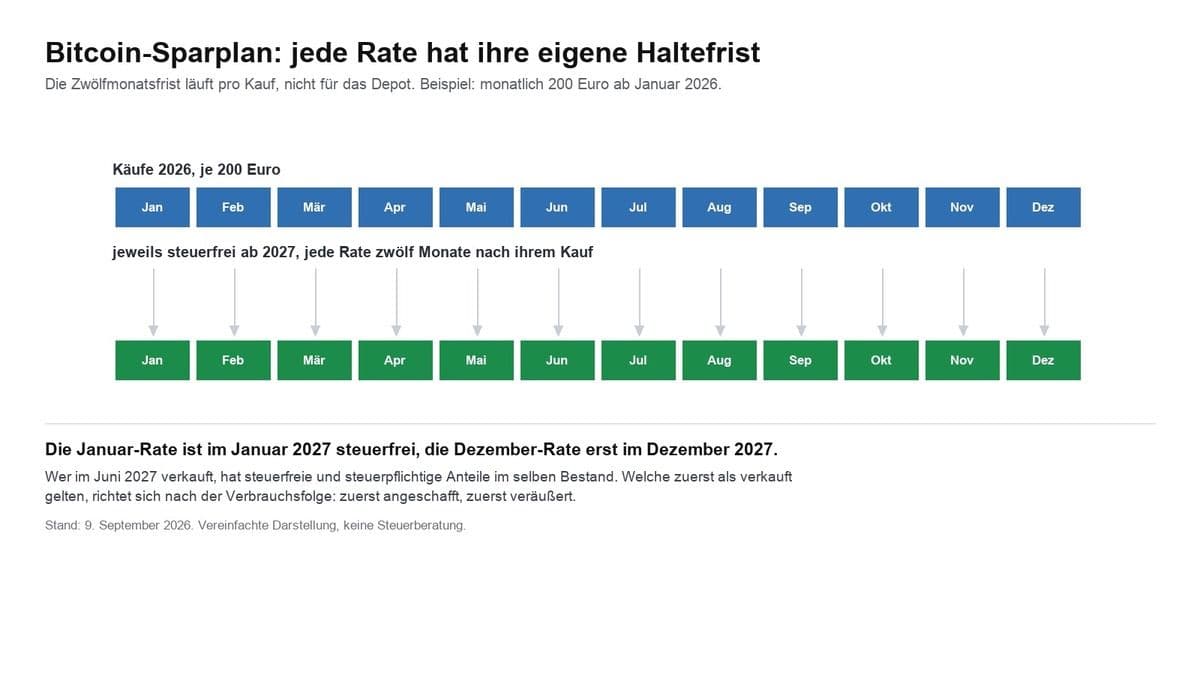
Bitcoin et fiscalité en Allemagne : délai de détention, plan programmé, ETP et minage
Les plus-values en bitcoins sont exonérées après douze mois. Ce que cela implique pour un plan programmé aux douze délais, pourquoi les ETP sont imposés autrement, et ce qui vaut pour le minage, la donation et les pertes.
9 septembre 2026 17:24
Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
Les plus-values crypto sont exonérées après douze mois ; avant, c'est votre taux personnel, jusqu'à 45 %. Ce qui déclenche l'impôt, comment se calcule le délai de détention, ce qu'il advient du staking et des pertes, et ce que l'avant-projet changerait à partir de 2027.
24 septembre 2026 05:28
Robot de trading crypto et fiscalité : ce qui s'applique avec des milliers de transactions
Un robot transforme une décision d'investissement en des centaines de cessions, et l'administration fiscale les compte toutes. Ce guide explique la durée de détention, le FIFO, le seuil d'exonération et les obligations de conservation, et ce qu'il faut mettre en place avant la première transaction.
16 septembre 2026 14:22

Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
Les pertes sur cessions de cryptomonnaies atterrissent dans un compartiment étanche et ne s’imputent que sur des plus-values de même nature. L’avant-projet pour 2027 déplace les gains futurs dans un autre compartiment : voici ce que cela change pour votre report constaté et ce que dit votre avis d’imposition.
9 octobre 2026 08:22
Plan d’épargne Ethereum : douze mensualités à 1 981 euros de moyenne, contre 3 318 euros en une fois
Douze mensualités de 100 euros en ether donnent un prix moyen de 1 981 euros, alors qu’un achat unique le jour du départ coûtait 3 318 euros. Le calcul sur douze mois, les deux particularités face à un plan d’épargne en bitcoin et les conséquences fiscales de douze achats distincts dans l’année.
2 octobre 2026 14:35
Fiscalité crypto devant le conseil des ministres le 14 octobre : « Les prises de position ne sont possibles que jusqu’au 6 octobre »
Le ministère fédéral allemand des Finances a envoyé l’avant-projet de loi sur la fiscalité des crypto-actifs aux fédérations le 30 septembre 2026, et le conseil des ministres doit décider le 14 octobre. Pour vos avoirs, une date compte avant tout: le 31 décembre 2026.
9 septembre 2026 17:16

Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.
11 août 2026 22:15
Fiscalité crypto en Allemagne : le délai de détention d’un an menacé, ce que demande la pétition 201716
La pétition 201716 réclame le maintien du délai de détention d’un an pour les crypto-actifs et sera examinée en séance publique par la commission des pétitions du Bundestag le 12 octobre 2026. Correctif du 8 octobre : la réforme n’a pas été décidée en conseil des ministres en juillet. Un avant-projet du 30 septembre supprimerait le délai pour les crypto-actifs acquis après le 31 décembre 2026, et le conseil des ministres doit l’examiner le 14 octobre.
20 octobre 2026 11:21
Coinbase convertit l'USDT et le DAI en USDC le 30 octobre : l'échange relance le délai de détention d'un an
Le 30 octobre, Coinbase convertira en USDC les soldes résiduels d'USDT, de DAI et de PYUSD détenus dans l'Espace économique européen. L'échange vaut cession au sens de l'article 23 de la loi fiscale allemande, et le délai d'un an repart pour le nouveau solde.
19 octobre 2026 23:45
GmbH crypto en Allemagne : 25,6 % d’impôt dès la première vente, zéro à titre privé après un an : ce qui compte maintenant
Une GmbH crypto paie de 25,6 à 33,3 % sur chaque plus-value, dès le premier jour. À titre privé, la même plus-value reste exonérée après un an. Nous chiffrons les deux voies et montrons où la société l’emporte malgré tout.
19 octobre 2026 05:19
FIFO crypto sur plusieurs plateformes : en Allemagne, chaque portefeuille compte pour lui-même
Détenir du bitcoin sur plusieurs plateformes et dans ses propres portefeuilles, c’est calculer le délai de détention par compartiment et non sur l’ensemble des avoirs. Ce qu’ordonne le point 62 de la circulaire du BMF, et pourquoi le 31 décembre 2026 en dépend.
17 octobre 2026 23:19
Shiba Inu à dix jours des cinq ans de son record : ce qui compte maintenant, c'est le délai de détention
Le 27 octobre, le record absolu du Shiba Inu aura cinq ans, et le cours se situe 94,2 % en dessous. Pour les détenteurs en Allemagne, cette date ne soulève pas une question de cours, mais le délai d'un an du paragraphe 23 de la loi sur l'impôt sur le revenu.
17 octobre 2026 17:32
Convertir du bitcoin en WBTC relance-t-il le délai de détention d'un an ?
Convertir du bitcoin en WBTC déclenche selon une lecture une opération de cession privée et fait repartir le délai d'un an. Selon l'autre, l'opération reste neutre fiscalement : ce que dit la loi, ce que le ministère laisse ouvert et les justificatifs qui comptent dans les deux cas.
6 octobre 2026 23:27

Le délai de détention des cryptos devant la commission des pétitions le 12 octobre : ce qui compte maintenant
La commission des pétitions du Bundestag examine le délai de détention des cryptos le lundi 12 octobre 2026 à partir de 12 heures, en séance publique, avec des représentants du gouvernement fédéral pour répondre aux questions. Deux jours plus tard, le conseil des ministres doit se prononcer sur l'avant-projet qui supprime le délai d'un an pour les achats à partir de 2027.
Vous pourriez aussi aimer