
Investir dans le bitcoin avec un plan d’épargne ou en une fois : la date fiscale du 31 décembre
Celui qui investit aujourd’hui dans le bitcoin choisit entre un versement unique, une mensualité fixe et un ETN en compte-titres. Le projet de loi du ministère allemand des Finances veut réserver le délai de détention d’un an aux avoirs acquis jusqu’au 31 décembre 2026.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Celui qui place aujourd’hui de l’argent dans le bitcoin décide d’abord de la forme : un montant unique en une fois, une mensualité fixe ou un titre coté en compte-titres. En octobre 2026, cette décision d’investir dans le bitcoin mérite un examen attentif pour une raison supplémentaire. Le projet de loi du ministère allemand des Finances sur la fiscalité des cryptomonnaies prévoit que le délai de détention d’un an ne continue de s’appliquer qu’aux avoirs acquis jusqu’au 31 décembre 2026. Ce qui est acheté après cette date doit relever du prélèvement forfaitaire. Le conseil des ministres doit adopter le projet le 14 octobre.
Ce texte recalcule les trois voies sur les cours des dix dernières années, explique la situation fiscale allemande pour chacune d’elles et nomme ce qui peut mal tourner selon la voie choisie. Il ne donne aucune recommandation d’achat et ne cite aucun objectif de cours. Le niveau actuel et les avis des analystes sur le bitcoin figurent sur notre page de prévision.
Investir dans le bitcoin : ces trois voies sont ouvertes en Allemagne
Les trois voies conduisent à une exposition à l’évolution du cours du bitcoin, mais elles diffèrent par ce que vous possédez au bout du compte et par la manière dont le fisc le traite.
L’achat direct signifie que vous acquérez de véritables bitcoins et que vous les laissez soit sur la plateforme de négociation, soit sur un portefeuille personnel. Un portefeuille n’est pas un porte-monnaie, mais la gestion d’une paire de clés cryptographiques qui vous permet de disposer d’une adresse sur une blockchain. Sur cette voie, engager la totalité du montant en une fois ou verser une mensualité relève d’une pure question de calendrier.
Le plan d’épargne est un ordre permanent portant sur un achat direct : un prestataire achète du bitcoin à un rythme fixe pour un montant fixe en euros, indépendamment du cours. Le terme technique est dollar-cost averaging, soit l’achat échelonné. Il décrit le fait qu’une mensualité fixe achète plus de bitcoins quand les cours sont bas que quand ils sont hauts, et que le prix moyen se situe de ce fait sous la moyenne des cours. Le comportement de cet effet dans une chute, nous l’avons calculé en juin 2026 dans notre analyse de l’achat échelonné lors d’une chute du marché crypto.
Le titre est la troisième voie. Dans l’Union européenne, il n’existe pas de fonds bitcoin relevant des règles UCITS, parce qu’un fonds de ce type ne peut pas placer l’ensemble de ses actifs dans une seule valeur. Ce qui est proposé en Allemagne comme ETF bitcoin est donc presque toujours un ETN ou un ETP, c’est-à-dire un titre de créance coté et garanti par du bitcoin. Quels sont ces produits et à quoi vous devez veiller avec eux, nous l’avons rassemblé dans notre panorama des ETF crypto en Allemagne.
La date du 31 décembre 2026 et le délai de détention d’un an
Aujourd’hui, l’article 23 de la loi allemande relative à l’impôt sur le revenu s’applique aux bitcoins détenus à titre privé : celui qui détient plus d’un an vend en franchise d’impôt, quel que soit le montant du gain. Celui qui vend avant paie son taux d’imposition personnel sur le gain dès que la somme de tous les gains de cession privés de l’année civile atteint 1 000 euros. Ces 1 000 euros constituent un seuil et non un abattement : dès un euro au-delà, la totalité du gain est imposable, et non seulement la part excédentaire.
Le projet de loi, dont le conseil des ministres doit selon le portail bitcoin Blocktrainer se saisir le 14 octobre, mettrait fin à ce système pour les nouveaux achats. Les cryptoactifs acquis après le 31 décembre 2026 relèveraient du prélèvement forfaitaire, soit un taux fixe indépendant de la durée de détention. Pour tout ce qui figurait auparavant dans le portefeuille, un maintien des droits acquis est prévu : le délai d’un an y serait conservé.
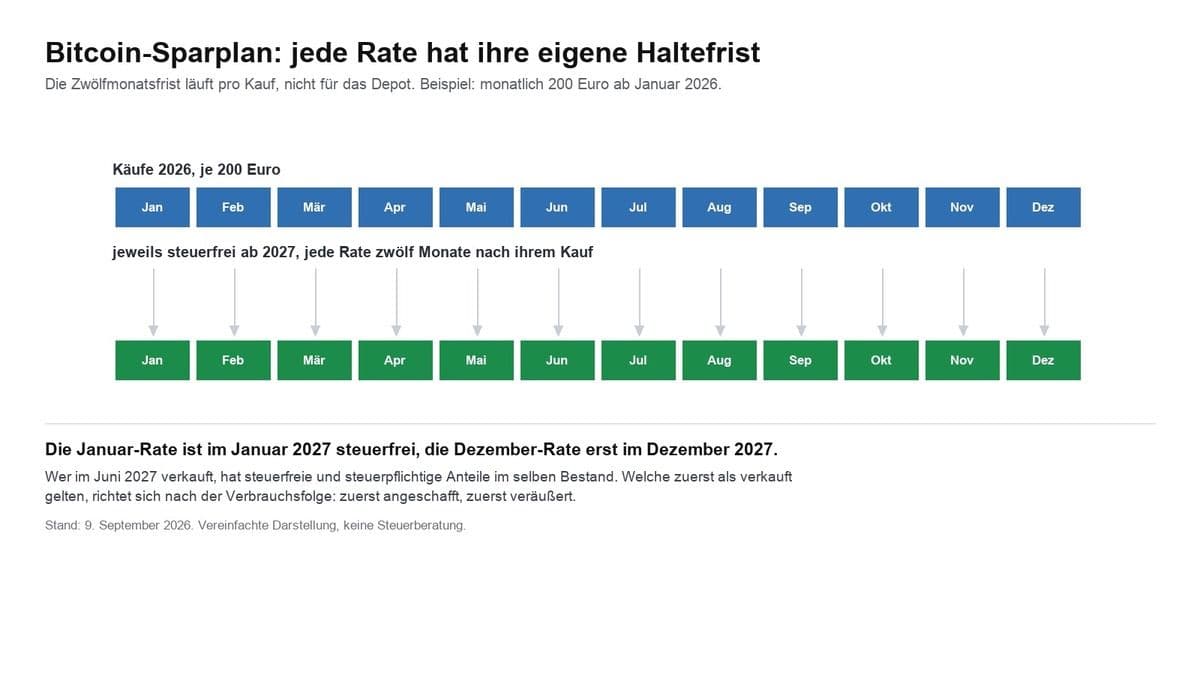
Pour votre décision, c’est la différence décisive entre les deux variantes d’achat direct. Un versement unique effectué en octobre ou en novembre relève entièrement de l’ancien droit. Un plan d’épargne qui démarre en octobre et doit courir deux ans se répartit de part et d’autre de cette date : les mensualités de 2026 seraient protégées, celles de 2027 et des années suivantes non. Sur le plan fiscal, deux groupes d’avoirs naissent ainsi au sein du même plan d’épargne, et ils doivent être traités séparément.
Un point reste important : le projet n’est qu’un projet. Jusqu’à la publication au Journal officiel fédéral, la date peut se déplacer, et le délai de consultation des fédérations s’est achevé, selon le même rapport, dès le 6 octobre, six jours après son envoi. Ce qui figurera finalement dans la loi, le Bundestag et le Bundesrat en décident.
Seuil, obligation de justification et déclarations des plateformes
Indépendamment du projet, le volet de l’exécution s’est déplacé en 2026. Depuis le 1er janvier 2026 s’appliquent les obligations de déclaration issues de la directive européenne DAC8, transposée en Allemagne par la loi sur la transparence fiscale des cryptomonnaies. Les prestataires établis ou agréés dans l’Union déclarent les comptes et les transactions de leurs clients à l’administration fiscale. Pour vous, cela signifie : l’hypothèse selon laquelle une vente à l’intérieur du délai annuel passerait inaperçue ne tient plus.
Il en découle une obligation pratique qui pèse plus lourd pour un plan d’épargne que pour un achat unique. Chaque mensualité est une opération d’acquisition distincte, avec sa date et son cours propres. Avec une mensualité et une durée de cinq ans, cela représente soixante opérations que vous devez affecter lors de la vente selon la méthode du premier entré, premier sorti, c’est-à-dire dans l’ordre des achats. Celui qui ne dispose pas de ces justificatifs a un problème supplémentaire selon le projet : à défaut de justification du coût d’acquisition, 50 % du produit de la vente doivent servir forfaitairement de base imposable. Ce que signifie en détail cette évaluation de substitution, nous l’avons écrit le 1er octobre 2026 sous coût d’acquisition des cryptomonnaies et évaluation de substitution.
Un autre point du projet concerne les années à partir de 2028 : les plateformes devraient alors verser l’impôt directement, comme le font les banques pour les actions. Les détails et ce que ce prélèvement implique pour votre trésorerie figurent dans notre article sur la retenue à la source chez les plateformes crypto du 1er octobre 2026.
 Les plans d’épargne bitcoin comparés
Versement unique contre plan d’épargne : le calcul sur dix ans, cinq ans et un an
La question de savoir laquelle des deux voies directes aurait tiré davantage du même argent se recalcule sur les cours réels. Nous avons analysé les cours hebdomadaires de la paire bitcoin contre euro sur la plateforme Kraken jusqu’en 2013 et retenu le cours d’ouverture au début de chaque mois. Deux variantes à versement identique sont comparées : d’une part 100 euros par mois sur toute la période, d’autre part la somme totale le premier jour. Les deux sont évaluées au cours d’ouverture d’octobre 2026, soit 73 775 euros.
| Période à partir d’octobre | Versement | Cours au départ | Plan d’épargne à la fin | Versement unique à la fin |
|---|---|---|---|---|
| 2016, dix ans | 12 000 euros | 550 euros | 138 300 euros | 1 608 500 euros |
| 2021, cinq ans | 6 000 euros | 47 800 euros | 11 105 euros | 9 260 euros |
| 2023, trois ans | 3 600 euros | 26 448 euros | 4 339 euros | 10 042 euros |
| 2024, deux ans | 2 400 euros | 54 902 euros | 2 395 euros | 3 225 euros |
| 2025, un an | 1 200 euros | 101 066 euros | 1 331 euros | 876 euros |
L’image n’est pas homogène, et c’est précisément là que réside l’enseignement. Sur dix ans, le versement unique dépasse le plan d’épargne de plus de onze fois, parce que les 12 000 euros à 550 euros le bitcoin ont acheté une quantité qu’aucune mensualité tardive ne pouvait plus atteindre. Sur cinq ans à partir d’octobre 2021, le rapport s’inverse : le cours de départ, à 47 800 euros, était alors proche du sommet de l’époque, le plan d’épargne a acheté la chute qui a suivi et termine 1 845 euros devant le versement unique. Sur l’année écoulée, l’écart est le plus net. Celui qui a engagé 1 200 euros en une fois en octobre 2025, à 101 066 euros, détient aujourd’hui des bitcoins valant 876 euros, soit 27 % de moins. La même somme en douze mensualités a rapporté 1 331 euros, un gain d’un peu moins de 11 %.
Pourquoi le versement unique est arrivé devant dans 88 des 98 fenêtres de cinq ans
Une période isolée peut être heureusement ou malheureusement choisie. Nous avons donc fait tourner le même calcul sur chaque fenêtre de cinq ans que la série de cours permet : 98 fenêtres, chacune avec 60 mensualités face à un versement unique de 6 000 euros, évaluées à la fin de la fenêtre concernée. Dans 88 de ces 98 cas, le versement unique est arrivé devant, dans 10 le plan d’épargne.
La raison tient à l’orientation du marché, non à une propriété du plan d’épargne. Le bitcoin a monté sur l’ensemble de la série de cours connue à ce jour. Dans un marché haussier, l’argent investi plus tôt reste investi plus longtemps, et les quantités achetées tôt ne redeviennent jamais moins chères. Le plan d’épargne retient par définition une partie du capital et l’investit plus tard, à des cours ultérieurs et en moyenne plus élevés.
Les dix fenêtres dans lesquelles le plan d’épargne a gagné ont une propriété commune : leur mois de départ se situait chaque fois peu avant l’une des grandes chutes. C’est la véritable lecture de ce chiffre. Le versement unique gagne plus souvent, mais il perd aussi plus nettement lorsque le point d’entrée est mal placé, et il exige une décision que personne ne peut étayer à l’avance avec des données. Le plan d’épargne, à l’inverse, intègre l’incertitude et vous retire la question du bon jour. Lequel de ces deux types de risque vous supportez le mieux est une question qui vous est adressée, et non à la série de cours.
Deux limites de ce relevé en font partie. Le calcul est effectué sans frais et sans spread, c’est-à-dire sans l’écart entre le cours d’achat et celui de vente, et sans impôts. Les deux pèsent davantage sur le plan d’épargne, parce qu’il se compose de nombreux petits achats. Et il n’évalue que le niveau d’aujourd’hui. Tout autre jour d’évaluation livre d’autres chiffres.
Mensualité, périodicité et frais : de quoi dépend un plan d’épargne bitcoin
Si la décision se porte sur le plan d’épargne, trois réglages déterminent la part de l’argent versé qui finit réellement en bitcoin. La mensualité minimale chez les prestataires disponibles en Allemagne se situe, selon les relevés des comparateurs, entre un centime et dix euros, et à un euro chez la plupart des grandes maisons. La périodicité va de l’hebdomadaire au trimestriel, une périodicité plus courte renforçant l’effet de lissage tout en produisant davantage d’opérations distinctes pour la déclaration fiscale.
Ce qui est décisif, c’est le volet des coûts, et il comporte deux parties qui doivent être indiquées séparément : les frais d’ordre et le spread. Des frais d’ordre fixes d’un euro sont accessoires sur une mensualité de 500 euros ; sur une mensualité de 25 euros, ils représentent quatre pour cent du montant acheté, qui manquent aussitôt. Le spread s’y ajoute et n’est pas toujours désigné comme des frais. Celui qui veut épargner une petite mensualité devrait donc calculer le coût total en pourcentage de sa propre mensualité et non comparer le chiffre de frais mis en avant. Les conditions actuelles des prestataires figurent dans notre comparatif des plans d’épargne bitcoin.
Depuis l’entrée en application du règlement européen MiCA fin décembre 2024, le choix du prestataire lui-même comporte un point de contrôle strict : une plateforme qui sert des particuliers dans l’Union a besoin d’un agrément de prestataire de services sur cryptoactifs. L’agrément ne dit rien de l’évolution du cours, mais il encadre les fonds propres, la conservation et les voies de réclamation. Les maisons qui en disposent, nous les recensons sous plateformes crypto réglementées. Les structures de frais changent souvent, d’où l’intérêt de consulter la grille tarifaire du prestataire le jour de la souscription.
ETN crypto en compte-titres : le droit à la livraison décide de la règle fiscale
La troisième voie ne passe pas par une plateforme crypto, mais par le compte-titres auprès d’une banque ou d’un courtier. Ce qui s’y négocie, ce sont des ETN, c’est-à-dire des titres de créance garantis sur le cours du bitcoin. En pratique, cela présente des avantages : pas de clé personnelle, pas de compte supplémentaire, achat et plan d’épargne via l’interface habituelle du compte-titres, et le décompte arrive automatiquement dans l’attestation fiscale annuelle.
Sur le plan fiscal, cette voie est la plus compliquée, et la distinction tient à un seul critère : le droit à la livraison. Si le produit vous confère le droit titrisé d’exiger la livraison des bitcoins déposés, beaucoup plaide pour le traiter comme la détention directe, donc avec le délai annuel de l’article 23. À défaut de ce droit, il s’agit d’une simple créance, et les revenus relèvent des revenus de capitaux avec prélèvement forfaitaire, contribution de solidarité et, le cas échéant, impôt cultuel, sans aucun délai de détention. Il n’existe pas de position définitive de l’administration fiscale valant pour tous les produits, et la qualification dépendra finalement du prospectus concret. Pour des montants importants, c’est le point où la consultation d’un conseiller fiscal devient rentable.
S’y ajoute un risque que l’achat direct ne connaît pas : le risque émetteur. Vous détenez une créance sur la société émettrice. Si la garantie est conservée séparément à titre fiduciaire, ce risque est faible, mais il n’est pas nul, et il entre dans la balance face au risque de perdre sa propre clé.
La conservation après l’achat : qui détient la clé détient les bitcoins
Dans le cas d’un achat direct, l’achat n’est pas la dernière étape. Si vous laissez les bitcoins sur le compte de négociation, vous détenez une créance sur le prestataire, et la solvabilité et l’architecture de sécurité de celui-ci font partie de votre risque. Si vous les transférez sur un portefeuille personnel, vous ne portez plus ce risque, mais vous assumez l’entière responsabilité de la clé. Aucune instance ne remplace une phrase de récupération perdue.
Le montant en jeu aide à décider. Pour une mensualité de 25 euros, un appareil matériel coûte la première année plus cher que l’avoir qu’il protège ; là, un compte chez un prestataire agréé est une solution intermédiaire défendable, à condition de ne pas faire passer la double authentification par SMS. Dès que l’avoir atteint l’ordre de quatre chiffres, le rapport se déplace. Un appareil matériel maintient la clé durablement séparée d’internet et ne libère les paiements qu’après une confirmation sur l’appareil. Sur le plan fiscal, le transfert vers son propre portefeuille n’est pas une vente et ne déclenche aucun impôt, tant que vous en restez le propriétaire.
Taille de position et perte totale : le volet du risque
Au cours de son histoire, le bitcoin a perdu à plusieurs reprises plus de 70 % depuis son sommet avant de se redresser. Que cela se reproduise n’est pas une prévision, mais la description d’une propriété : ce marché connaît des chutes de cet ordre. Une perte totale est possible, et elle n’est couverte ni par une garantie des dépôts ni par un fonds d’indemnisation. Les 100 000 euros de garantie des dépôts d’une banque valent pour des avoirs en euros, non pour des cryptoactifs.
Il n’en découle aucun conseil sur le montant, mais un test de calcul que vous pouvez faire vous-même : prenez le montant que vous voulez investir et retirez-en 80 %. Si la différence reste un montant qui ne touche ni votre loyer, ni votre épargne de précaution, ni une dépense prévisible, la taille de position est tenable. Si elle les touche, elle est trop grande, quelle que soit celle des trois voies que vous choisissez. Celui qui travaille à crédit ou avec effet de levier quitte entièrement ce calcul, car un simple repli peut y conduire à une liquidation forcée, bien avant qu’un cours ne se redresse.
Un dernier point sur le moment. La date du 31 décembre 2026 constitue un avantage fiscal pour les achats réalisés d’ici là, mais elle n’est pas une raison d’anticiper une décision que vous n’avez pas encore prise sur le fond. Un avoir qui se révèle trop important sous la pression du temps coûte, lors de la prochaine chute, plus que ce que le délai de détention rapportera jamais.
Investir dans le bitcoin : vos trois prochaines étapes
- Fixez la voie et le montant avant d’ouvrir un compte. Décidez d’abord si vous voulez engager une somme en une fois ou une mensualité, et vérifiez le chiffre avec le test de calcul de la section précédente. La question du prestataire ne devient concrète qu’ensuite : conditions et mensualités minimales figurent dans le comparatif des plans d’épargne bitcoin.
- Collectez les justificatifs dès la première transaction. Classez pour chaque achat la date, la quantité, le cours et les frais, de préférence automatiquement. Celui qui ne s’y met qu’au moment de la vente paie, selon le projet et en cas de doute, l’impôt sur la moitié du produit. Quels programmes prennent en charge l’affectation, notre panorama des logiciels fiscaux crypto et suivis de portefeuille le montre.
- Faites évoluer la conservation avec l’avoir. Fixez un seuil à partir duquel vous transférez l’avoir du compte de négociation vers un portefeuille personnel, et tenez-vous-y. Les appareils et leurs différences se trouvent dans le comparatif des portefeuilles matériels.
(Au 3 octobre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur l’investissement en bitcoin
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Renforcer sa position en bitcoin à 77 000 dollars : plan d’épargne ou achat unique
- Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
- Décision de taux de la Fed du 16 septembre : ce qu'elle signifie pour votre plan d'épargne Bitcoin
- Bitcoin pour la retraite : ce qui s’applique à partir de 2027 et ce que vous décidez maintenant
- Plan d’épargne Bitcoin et fiscalité : comment le délai de détention, le FIFO et le seuil d’exonération se combinent
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
May 15, 2026 10:51 AM
Top 10 Altcoins à acheter en mai 2026 alors que le Bitcoin se redresse
Voici les 10 meilleures altcoins à acheter en mai 2026 alors que le Bitcoin rebondit près de 80 000 $ et que la dynamique du marché change.

September 24, 2026 11:13 PM

Prévision Bitcoin : ce que vous vérifiez sur les seuils, la détention et le levier avant la décision de taux du 28 octobre
Le bitcoin s’échange autour de 83 800 dollars, un tiers sous son sommet d’octobre 2025, alors que l’indice de sentiment affiche l’avidité. Quelles échéances, quels seuils et quels délais décident réellement de votre gain net dans les prochaines semaines, et lesquels vous pilotez vous-même.

September 16, 2026 2:14 PM
Délistage Bitvavo de Kava, Nano et Ravencoin : ce qu’il faut faire avant vendredi 14 heures
Bitvavo retire KAVA, XNO et RVN le 18 septembre 2026, et trois échéances expirent le même après-midi. Nano ne dispose d’aucune voie de retrait, et la conversion automatique en euros du 28 septembre vaut vente sur le plan fiscal.
September 9, 2026 5:31 PM
Bitcoin et fiscalité en Allemagne : délai de détention, plan programmé, ETP et minage
Les plus-values en bitcoins sont exonérées après douze mois. Ce que cela implique pour un plan programmé aux douze délais, pourquoi les ETP sont imposés autrement, et ce qui vaut pour le minage, la donation et les pertes.

February 12, 2026 7:00 AM
Investir en crypto en 2026 : Stratégies, meilleurs actifs et conseils fiscaux
Maîtrisez l'investissement crypto en 2026 avec notre guide expert sur le choix des actifs, la gestion des risques et la conformité fiscale.
September 16, 2026 8:15 PM

Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.

September 24, 2026 5:14 PM
Le Bitcoin Cash cède 5,5 % après une semaine à 50 % : parcours d'achat, effet de levier et délai de détention à vérifier
Le Bitcoin Cash recule à 335,19 dollars le 24 septembre 2026, après une progression de près de 50 % en sept jours. La hausse a été déclenchée par l'annonce du CME du 22 septembre ; ce qui en découle pour le parcours d'achat, l'effet de levier, le délai de détention et la conservation est exposé ici.
September 9, 2026 5:16 PM

Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.
August 10, 2026 10:18 PM
Vendre des bitcoins à un distributeur : la fiscalité en Autriche
Vendre des bitcoins contre des espèces à un distributeur : quand l’impôt de 27,5 % s’applique en Autriche et quels justificatifs conserver.
September 22, 2026 11:15 AM

Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
Circle a lancé le 21 septembre 2026 des crédits garantis par des bitcoins déposés. En Allemagne, le détour par le jeton cirBTC constitue très probablement un échange, et un échange remet à zéro votre délai de détention d'un an.
September 12, 2026 11:14 PM
CFD crypto ou achat de cryptoactifs : ce que changent le levier, la liquidation et la fiscalité
Avec un CFD crypto, vous détenez un contrat ; avec un achat direct, le cryptoactif lui-même. De cette différence découlent le levier plafonné à 2:1, la liquidation forcée, la charge fiscale et la question de savoir qui répond de votre argent en cas de coup dur.
September 9, 2026 5:24 PM

Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
Les plus-values crypto sont exonérées après douze mois ; avant, c'est votre taux personnel, jusqu'à 45 %. Ce qui déclenche l'impôt, comment se calcule le délai de détention, ce qu'il advient du staking et des pertes, et ce que l'avant-projet changerait à partir de 2027.
September 22, 2026 5:14 PM
Près d'un milliard de dollars dans les ETF Bitcoin : ce qu'il faut vérifier sur les ETN, le compte-titres et la durée de détention
Les ETF Bitcoin au comptant américains ont collecté 999 millions de dollars nets le 21 septembre, troisième jour de collecte consécutif. Les investisseurs allemands n'accèdent pas à ces fonds : ce que les ETN, la durée de détention et la voie d'achat signifient pour vous.
September 22, 2026 2:33 PM
Vendre du Bitcoin et retirer ses euros : comment cela se passe en Allemagne
Entre l’ordre de vente et les euros sur le compte courant se trouvent la plateforme, votre banque et le fisc. Qui connaît l’ordre des étapes économise des frais, du temps d’attente et, au mieux, la totalité de l’impôt sur la plus-value.
October 2, 2026 6:04 PM
Bitcoin ou Ethereum au quatrième trimestre 2026 : les deux plus grands actifs crypto comparés
Le Bitcoin est rare par règle de protocole, l’Ethereum seulement autant que son taux d’utilisation, et sur l’accès comme sur la fiscalité en Allemagne les chemins se séparent de nouveau. Ce comparatif place côte à côte les chiffres vérifiables sur l’offre, l’usage, le staking et la voie d’achat, sans énoncer de prévision de cours.
September 22, 2026 2:40 AM
Échanger des bitcoins contre de l'or : ce qui se passe fiscalement en Allemagne
Le passage des jetons à l'or est une vente aux yeux de l'administration fiscale, et le délai d'un an décide de la facture. Où les lingots, les ETC sur l'or et l'or tokenisé divergent fiscalement et quels justificatifs vous devez réunir.
September 17, 2026 8:15 PM
Donner des bitcoins à ses enfants : abattement, délai de détention et déclaration au fisc
Transmettre des bitcoins à son enfant, c'est lui transmettre aussi son délai de détention et son cours d'entrée. Ce guide expose ce qui s'applique vraiment en Allemagne en matière d'abattement, de délai de déclaration, de représentation et de conservation.
September 8, 2026 2:20 AM

Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
Rétrospective au 27 septembre 2026 : le délai de signature de la pétition 201716 du Bundestag, qui demande le maintien du délai de détention d’un an pour les cryptoactifs, a expiré le 15 septembre 2026. Cet article explique ce qui a pris fin ce jour-là, comment la commission des pétitions poursuit et pourquoi aucun investisseur ne doit vendre pour autant.
September 28, 2026 2:26 PM
Le Shiba Inu sous six millionièmes de dollar : 477 millions de jetons détruits pèsent 0,000081 % de l'offre
Le cours du Shiba Inu s'établit le 28 septembre 2026 à 0,0000056 dollar et a perdu un bon 6 % en 24 heures, alors même que 476,96 millions de SHIB ont été détruits au cours des 30 derniers jours. Le calcul qui se cache derrière explique pourquoi la destruction ne porte pas le cours, et ce qui compte fiscalement pour les détenteurs en Allemagne avant la fin de l'année.
August 18, 2026 8:15 AM

Rapport fiscal du Bitcoin en Autriche 2026 : ce qui s’applique
Rapport fiscal du Bitcoin en Autriche : les données que les investisseurs peuvent exiger des plateformes crypto en 2026 et l’utilité du rapport pour la déclaration.
August 21, 2026 2:42 PM

Déduire une perte totale en crypto : quand le fisc reconnaît des jetons sans valeur
Un jeton effondré ne réduit votre impôt qu’à partir du moment où vous le cédez réellement. Ce qui s’applique au délistage, à l’insolvabilité d’une plateforme et aux avoirs sans valeur, et comment imputer vos pertes.
February 19, 2026 3:22 PM
La crypto ne chute pas à cause de la Fed c’est un choc de liquidité
Les marchés crypto chutent malgré une Fed stable. Le véritable moteur pourrait être un retrait de liquidité du Trésor américain.
September 23, 2026 11:13 AM

Kraken : 45 cryptos en cancel only alors que 21 étaient annoncées – ce qu'il faut vérifier quand une paire est bloquée
Le 23 septembre 2026, nous avons recensé les répertoires de marché publics de trois plateformes. Chez Kraken, 82 paires de trading sur 1 450 sont en cancel only, un état dans lequel un ordre peut seulement être annulé et non plus exécuté. Sur les 45 actifs sous-jacents concernés, 21 seulement figurent dans l'avis de retrait de cotation dont nous avons rendu compte le 3 septembre.
September 14, 2026 11:26 AM

Prendre ses plus-values sur Ethereum ou attendre la fin du délai de détention ? Ce que le bond du cours change pour votre fiscalité
L’ether a atteint le 11 septembre 2026 son plus haut niveau depuis fin janvier, et beaucoup se demandent s’il faut vendre maintenant. En Allemagne, la réponse tient d’abord à la date d’achat : nous calculons quelles tranches sont exonérées et lesquelles affichent réellement un gain.
September 10, 2026 5:17 PM
La BW-Bank ouvre la négociation du Bitcoin dans le compte-titres : ce qu’il faut vérifier avant le premier achat
Depuis le 9 septembre 2026, les clients de la BW-Bank peuvent négocier dix cryptoactifs depuis leur compte-titres, avec une exécution et une conservation assurées par Bitpanda. Le cadre familier du compte-titres masque trois points à trancher avant le premier ordre.
September 26, 2026 2:21 AM

Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
Un député CDU au Bundestag est formel : le contrat de coalition ne garantit pas le maintien du délai de détention d’un an pour les cryptoactifs. Ce que cela implique pour vos acquisitions avant la date butoir prévue du 31 décembre 2026.
September 16, 2026 2:22 PM

Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
Les pertes sur cessions de cryptomonnaies atterrissent dans un compartiment étanche et ne s’imputent que sur des plus-values de même nature. L’avant-projet pour 2027 déplace les gains futurs dans un autre compartiment : voici ce que cela change pour votre report constaté et ce que dit votre avis d’imposition.
Vous pourriez aussi aimer