
Fiscalité des cryptomonnaies et retenue à la source dès 2028 : ce qu’il faut vérifier
L’avant-projet du ministère allemand des Finances passe en conseil des ministres le 14 octobre 2026. La partie sous-exposée du texte est la retenue à la source à partir de 2028 : quels prestataires devront retenir l’impôt sur les revenus de capitaux, pourquoi la conservation personnelle et les plateformes étrangères en restent exclues, et ce que vous devriez documenter d’ici au 31 décembre.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
L’avant-projet du ministère allemand des Finances relatif à l’imposition des actifs cryptographiques détenus dans le patrimoine privé a une date depuis le 30 septembre 2026 : le 14 octobre 2026, le conseil des ministres doit s’en saisir. Pour vous, ce qui importe n’est pas tant cette date qu’un chiffre presque absent de la couverture médiatique jusqu’ici : le 1er janvier 2028. À compter de ce jour, les bourses crypto et d’autres prestataires devront retenir directement l’impôt sur vos gains et le verser à l’administration fiscale, comme le fait aujourd’hui une banque allemande pour les actions.
La réponse courte à la question de ce que cela signifie pour votre compte de négociation : pour la plupart des achats, rien ne change dans un premier temps à l’obligation de déclarer vous-même. La retenue à la source arrive deux ans après les nouvelles règles, elle ne concerne que certains prestataires, et en cas de conservation personnelle elle ne s’applique pas du tout selon l’avant-projet. Qui confond les deux compte sur un allègement qui ne viendra jamais.
Une remarque sur les sources, parce qu’elle compte pour la mise en perspective : l’avant-projet n’est pas accessible au public sur les pages du ministère. Sont publics la lettre d’accompagnement, que Blocktrainer a publiée, et une analyse juridique détaillée de la version de travail, présentée par le fiscaliste David Hötzel dans le portail spécialisé Der Betrieb. Tout ce qui suit relève de l’état de l’avant-projet et non du droit en vigueur.
Deux dates que l’avant-projet distingue strictement : 1er janvier 2027 et 1er janvier 2028
L’avant-projet travaille avec deux moments que l’on mélange souvent, bien qu’ils règlent des choses différentes.
Le 1er janvier 2027 marque l’entrée en vigueur des nouvelles règles fiscales de fond. Les gains tirés d’actifs cryptographiques acquis ou reçus après le 31 décembre 2026 relèveront alors des revenus de capitaux au sens de l’article 20 de la loi allemande relative à l’impôt sur le revenu. Pour ces avoirs, l’exonération après un an de détention disparaît donc. L’imposition se fait au taux des revenus de capitaux, soit selon l’avant-projet 25 % majorés de la contribution de solidarité, et cela vaut aussi après cinq, dix ou vingt ans.
Le 1er janvier 2028 marque le début de la retenue à la source. C’est seulement à partir de ce jour qu’un prestataire devra retenir l’impôt sur les revenus de capitaux. L’année 2027 est ainsi une année de transition, avec un droit de fond nouveau et une pratique procédurale ancienne : les gains tirés des avoirs nouveaux ne seront en règle générale pas encore imposés à la source et devront être portés dans la déclaration.
Par actifs cryptographiques d’échange, l’avant-projet désigne les actifs cryptographiques au sens du règlement européen MiCA acceptés comme moyen d’échange sans être émis ni garantis par une banque centrale. L’exposé des motifs nomme expressément Bitcoin et Ether. Les NFT, les jetons financiers et les jetons de monnaie électronique relevant du titre IV du règlement MiCA doivent rester exclus ; pour eux continue de s’appliquer ce qui découle du droit transmis dans chaque cas.
Le calendrier jusqu’au conseil des ministres : observations jusqu’au 6 octobre, saisine le 14 octobre
Le ministère a adressé l’avant-projet aux fédérations et aux groupements d’intérêts le 30 septembre. Les observations doivent parvenir jusqu’au 6 octobre 2026. Six jours, c’est très peu pour une consultation des fédérations sur un changement de système, et c’est précisément le signal : on accélère.
Le 14 octobre, le conseil des ministres doit examiner le texte. S’il franchit cette étape, l’avant-projet devient un projet de loi du gouvernement. Ce n’est pas une simple formalité, car le contenu passe ainsi de la version de travail d’un ministère à la ligne affirmée du gouvernement fédéral. Viennent ensuite le Bundestag et le Bundesrat, où des modifications restent possibles.
Une saisine du conseil des ministres est du reste un point à l’ordre du jour, non une décision sur le texte même. Des rendez-vous de ce type sont reportés, et les projets changent entre la consultation et le conseil : c’est à cela que sert la date du 6 octobre. La phrase « à partir de 2027, cela s’applique » est donc fausse aujourd’hui. Ce qui est exact : voilà ce que prévoit l’avant-projet que le conseil doit examiner le 14 octobre.
La date butoir du 31 décembre 2026 est-elle pour autant acquise ?
Non, elle ne l’est pas, et pour deux raisons qui tiennent indépendamment l’une de l’autre.
D’abord, la protection des avoirs anciens n’est à ce jour que le contenu d’un avant-projet ministériel et non une position juridiquement assurée. Le conseil des ministres, le Bundestag et le Bundesrat restent à venir. Ensuite, la date butoir peut se déplacer au cours de la procédure si le calendrier se déplace. Jusque-là, une seule chose est solide : selon l’avant-projet actuel, les actifs cryptographiques acquis jusqu’au 31 décembre 2026 demeurent dans l’ancien régime des cessions privées.
Ce que cette protection signifie concrètement selon l’avant-projet : les avoirs anciens déjà exonérés restent cessibles en franchise d’impôt. Pour les avoirs anciens dont le délai d’un an court encore au 1er janvier 2027, l’exonération peut encore se produire à l’expiration de ce délai. Il n’y a pas de réévaluation d’entrée ; la date d’acquisition historique reste déterminante. Nous avions consigné la portée de cette date butoir début septembre dans une analyse distincte de la protection des avoirs ; la date du conseil des ministres n’est venue que maintenant.
En pratique, deux régimes apparaissent donc durablement, suspendus à la date d’acquisition ou de réception. Pour vos pièces justificatives, cela signifie : la preuve du moment où une crypto est arrivée chez vous devient le document le plus important que vous déteniez à son sujet.
Qui devra retenir l’impôt à partir de 2028 : les prestataires de services sur actifs cryptographiques établis en Allemagne
C’est ici que cela devient concret pour votre compte de négociation. Seront tenus de retenir l’impôt, selon l’avant-projet, les prestataires de services et exploitants d’actifs cryptographiques établis en Allemagne, ainsi que les succursales ou établissements allemands de prestataires étrangers, chacun dans la mesure où ils versent ou créditent les revenus correspondants.
La notion décisive est celle de l’organisme payeur situé en Allemagne. Il ne s’agit pas simplement d’une « grande bourse connue », mais d’une entité fiscalement établie en Allemagne et qui vous crédite effectivement le montant. Une plateforme dotée d’un agrément européen mais sans succursale allemande ne remplit pas automatiquement ce critère au regard du texte.
Pour le choix de votre place de négociation, cela devient à partir de 2028 un critère de distinction dur, qui ne figure aujourd’hui sur aucune page produit. Qui veut savoir quels prestataires sont agréés dans l’Union européenne et où ils ont leur siège trouvera le panorama dans notre comparatif des plateformes crypto réglementées. La question de savoir si tel prestataire retiendra l’impôt pour vous ne peut pas encore y être tranchée aujourd’hui, puisque la loi n’est pas arrêtée ; la question du siège, elle, l’est déjà.
Conservation personnelle, DeFi et plateformes étrangères restent dans la procédure déclarative
Même à partir de 2028, la retenue à la source ne s’appliquera pas de manière générale selon l’avant-projet. Qui conserve ses cryptos lui-même, qui négocie via des applications décentralisées ou qui recourt à une plateforme étrangère sans organisme payeur allemand reste en principe tenu d’agir seul : ces gains relèvent toujours de la déclaration.
La formule répandue selon laquelle « les cryptos fonctionneront désormais comme les actions » ne couvre donc qu’une partie des cas. La déclaration ne disparaît pas, elle devient plus rare. En pratique, deux mondes apparaissent côte à côte : les cas de retenue en Allemagne, où le prestataire calcule, et les cas étrangers ou décentralisés, où vous calculez. Que ces deux mondes réunis engendrent plus de charges administratives qu’une solution uniforme a été relevé expressément dans l’analyse juridique de l’avant-projet.
Il en découle une conséquence inconfortable pour la pratique : vous avez toujours besoin d’un enregistrement complet qui vous soit propre, et précisément lorsque vous passez d’un portefeuille et d’une plateforme à l’autre. Qui ne détient ses dates et ses prix d’achat que dans l’interface d’une bourse ne possède pas une preuve, mais un affichage.
Échange crypto contre crypto : le prestataire réalise des cryptos pour verser l’impôt en euros
Un point de l’avant-projet est généralement passé sous silence dans la couverture générale, bien qu’il touche directement votre compte. L’échange d’un actif cryptographique contre un autre reste une opération fiscalement pertinente, car ce qui est saisi est le gain de cession, et cette notion englobait déjà l’échange crypto contre crypto dans le droit antérieur, selon l’administration fiscale et les juridictions financières.
Il en naît un problème de procédure que l’avant-projet résout expressément : lors d’un échange, aucun euro ne vous est versé, alors que l’impôt doit être acquitté en euros. L’exposé des motifs précise donc que le redevable de la retenue doit pouvoir réaliser une partie des actifs cryptographiques engagés afin de verser l’impôt en monnaie.
Au résultat, cela signifie : lors d’un échange sur une plateforme soumise à la retenue, une partie de la position pourra, à partir de 2028, être vendue pour que l’impôt puisse être payé. Qui compte sur un nombre d’unités précis devrait intégrer cette ponction. Comment la réalisation s’opère dans le détail, quel ordre s’applique et comment la valorisation se fait n’est pas réglé jusqu’à la dernière question dans l’avant-projet.
Données d’acquisition manquantes : 50 % du produit de cession comme base d’évaluation de substitution
Si la plateforme ignore la date et le coût d’acquisition, elle peut en principe, selon l’avant-projet, s’appuyer sur vos indications, tant qu’aucune donnée contraire n’est disponible. Lorsque ces indications ne peuvent pas être retenues, la procédure présume que les cryptos ont été acquises après le 31 décembre 2026, et la retenue se calcule alors sur 50 % de l’intégralité du produit de cession.
Deux mises en perspective, qui vont de pair. Les 50 % ne sont pas une fiction de gain définitive : une retenue excessive peut être corrigée dans la procédure de déclaration. D’ici là, l’argent est toutefois sorti, et il en résulte un risque de liquidité considérable. Sont particulièrement concernés les transferts depuis un portefeuille conservé en propre ou depuis une plateforme étrangère vers une plateforme allemande soumise à la retenue : précisément le chemin que beaucoup empruntent pour vendre. Nous avons détaillé ce mécanisme dans un article consacré à la base d’évaluation de substitution.
D’où la seule préparation qui soit déjà utile à coup sûr aujourd’hui, quelle que soit la forme finale de la loi : un historique complet de tous les achats avec date, quantité et prix, ainsi que les transferts entre vos adresses. Quels outils rassemblent automatiquement cet historique depuis les bourses et les portefeuilles et en tirent un rapport pour l’administration figure dans notre comparatif des logiciels fiscaux crypto.
Imputation des pertes sans report en arrière : deux cercles de pertes distincts à partir de 2027
Les pertes sur avoirs nouveaux doivent à l’avenir être prises en compte dans le système des revenus de capitaux. Elles pourront donc en principe être imputées sur d’autres revenus de capitaux positifs et reportées sur les années suivantes. Ce qui disparaît : un report en arrière sur l’année immédiatement précédente, tel qu’il était possible dans le régime des cessions privées, n’est plus prévu dans le nouveau système.
Les pertes anciennes restent dans le cercle d’imputation antérieur. L’avant-projet ne contient aucune règle transitoire rendant les pertes antérieures au changement de système imputables, pour une durée limitée, sur des gains tirés de cryptos nouvelles. À partir de 2027 coexistent donc deux cercles de pertes distincts : l’un pour les avoirs anciens et les autres cessions privées, l’autre pour les cryptos nouvelles et le reste des revenus de capitaux.
Qui détient encore des pertes latentes dans ses avoirs anciens devrait examiner cette séparation avant la fin de l’année, car selon l’avant-projet elle ne peut pas être comblée après coup. Comment fonctionne un report de pertes dans le droit en vigueur et quels délais s’y appliquent, nous l’avons consigné dans un article sur le report de pertes.
L’imposition forfaitaire des cryptos au regard de celle des actions depuis 2009
Structurellement, le modèle rappelle l’introduction du prélèvement forfaitaire pour les placements privés en actions en 2009 : une date butoir nette, deux régimes coexistant durablement, la date d’acquisition comme aiguillage. Sur un point, l’avant-projet s’écarte toutefois de ce précédent, et à votre détriment : en 2009, une règle transitoire limitée dans le temps existait pour les pertes anciennes ; ici, aucune n’est prévue.
Une autre différence, importante pour la mise en perspective : pour les actions, la retenue par la banque est arrivée avec le droit nouveau, au même moment. Pour les cryptos, une année sépare les deux, et même ensuite une grande partie des cas reste à la charge du contribuable. Le prélèvement forfaitaire sur les actions fonctionne parce que presque chaque banque dépositaire est un organisme payeur allemand. Pour les cryptos, c’est l’exception.
Qui gagne et qui perd ne se dit pas de façon globale. Les détenteurs de long terme perdent l’exonération complète après un an. Les négociateurs de court terme peuvent s’en trouver mieux si leurs gains étaient jusqu’ici frappés d’un taux marginal personnel supérieur à 25 %, et leurs pertes deviennent utilisables dans un cercle plus large. Le modèle ne favorise donc pas nécessairement la détention longue.

Le prêt et le staking passif deviennent des revenus de capitaux
L’avant-projet dépasse les gains de cession et saisit aussi les revenus courants. Les recettes tirées de la mise à disposition d’actifs cryptographiques et de la participation au traitement des transactions doivent elles aussi compter parmi les revenus de capitaux. Sont visés avant tout le prêt classique et le staking passif.
Un détail compte ici pour les avoirs anciens et se laisse facilement passer : selon l’exposé des motifs, les récompenses de prêt ou de staking qui affluent après le 31 décembre 2026 depuis un avoir ancien constituent elles-mêmes un avoir nouveau. L’avoir ancien sous-jacent reste dans l’ancien régime, la récompense qui en découle non. Qui prête ou met en staking une position détenue depuis des années produit donc, à partir de 2027, de l’avoir nouveau en continu, avec sa propre conséquence fiscale.
De nombreuses questions restent ouvertes dans le champ décentralisé : le staking liquide, les pools, les jetons enveloppés, le moment exact de l’encaissement et la frontière avec le traitement commercial des transactions. Reste également non tranché un point aux conséquences notables pour la donation et la succession : les actifs cryptographiques reçus à titre gratuit devraient être retenus avec un coût d’acquisition de 0 euro. Si cela atteint aussi le proche gratifié ou héritier qui reçoit un bitcoin acheté avant 2027 ne ressort pas clairement de l’avant-projet. Cela mériterait d’être précisé dans la procédure législative.
160 millions d’euros pour 2028 : les recettes supplémentaires que l’avant-projet attend lui-même
L’avant-projet chiffre les recettes supplémentaires attendues pour l’ensemble des administrations publiques, et la série est remarquablement modeste : zéro euro en 2027, environ 160 millions d’euros en 2028, environ 305 millions en 2029, environ 325 millions en 2030 et environ 350 millions d’euros en 2031. Le zéro de 2027 s’accorde à la logique de la procédure : sans retenue à la source, l’argent ne rentre qu’avec la déclaration.
À titre de comparaison : lors du débat budgétaire du printemps, des montants de l’ordre du milliard par an circulaient. Il n’en reste rien dans l’évaluation d’impact de l’avant-projet. La charge de mise en conformité pour les citoyens, les entreprises et l’administration est à ce jour mentionnée comme « à venir » dans le texte, donc non encore chiffrée. Les dispositions doivent être évaluées six ans après leur entrée en vigueur.
Pour la mise en perspective politique, cela signifie : selon son propre calcul, la réforme rapporte à l’État moins qu’un poste de taille moyenne du budget fédéral, tout en exigeant de chaque détenteur privé une nouvelle discipline documentaire. Cet écart est un argument qui figurera à coup sûr dans les observations déposées jusqu’au 6 octobre.
Fiscalité des cryptomonnaies : l’essentiel pour décider
Trois choses peuvent déjà être réglées, quelle que soit la forme finale de la loi. Aucune de ces étapes ne suppose que l’avant-projet passe sans modification.
- Sauvegarder intégralement les données d’acquisition. Date, quantité et prix de chaque achat, ainsi que les transferts entre vos adresses. C’est la preuve qui écarte la base de substitution de 50 %, et elle vous sert dans tous les scénarios législatifs imaginables. Où vous avez effectué vos achats et comment exporter l’historique dépend du prestataire ; les voies d’export des places de négociation courantes figurent dans notre comparatif des bourses.
- Distinguer la conservation et la compétence. En cas de conservation personnelle, l’obligation de déclarer reste chez vous selon l’avant-projet, même après 2028. Qui envisage de toute façon une conservation propre devrait savoir qu’aucun prestataire ne calculera alors l’impôt à sa place ; les types d’appareils et leur maniement figurent dans le comparatif des portefeuilles matériels.
- Passer en revue les revenus courants avant la fin de l’année. Les récompenses de prêt et de staking qui affluent à partir de 2027 depuis un avoir ancien constituent un avoir nouveau selon l’avant-projet. Qui détient de telles positions devrait examiner les conditions et les rythmes d’encaissement ; un panorama des prestataires et de leurs modèles figure dans le comparatif du prêt crypto.
Ce que vous ne devriez en revanche pas tirer de ce texte, c’est une décision d’achat. Qu’une acquisition antérieure au 31 décembre 2026 demeure dans l’ancien régime en l’état actuel de l’avant-projet est une conséquence fiscale. Savoir si un achat a du sens pour vous est une tout autre question, à laquelle aucun exposé des motifs ne répond.
(Au 1er octobre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur la fiscalité des cryptomonnaies
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Délai de détention crypto : sans justificatif d'achat, la retenue dépasse dix fois l'impôt dû
- Prêt de bitcoins en Autriche : quand l’impôt s’applique
- Délai de détention des cryptos pour le bitcoin : « Cela reste à voir sur le fond », dit le ministère des Finances
- Rapport fiscal du Bitcoin en Autriche 2026 : ce qui s’applique
- Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
9 septembre 2026 02:18

Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
L'avant-projet du ministère fédéral allemand des Finances chiffre pour la première fois la fiscalité crypto : 160 millions d'euros à partir de 2028. Ce que ce montant représente dans le budget fédéral 2027, comment 11,4 milliards sont devenus 160 millions et ce que les investisseurs peuvent en retenir.
26 septembre 2026 02:21

Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
Un député CDU au Bundestag est formel : le contrat de coalition ne garantit pas le maintien du délai de détention d’un an pour les cryptoactifs. Ce que cela implique pour vos acquisitions avant la date butoir prévue du 31 décembre 2026.
31 août 2026 11:24
Bitcoin à l'étranger : l'obligation fiscale que les Autrichiens assument eux-mêmes
Des bitcoins vendus via une plateforme étrangère ? Quand les investisseurs autrichiens doivent déclarer eux-mêmes leurs plus-values et appliquer le taux de 27,5 %.
27 août 2026 11:16
Déclaration fiscale du Bitcoin en Autriche : quand elle est nécessaire
Malgré une plateforme crypto, une déclaration de revenus peut rester nécessaire en Autriche. Les plateformes étrangères, l’absence de retenue à la source et les pertes réparties entre prestataires en sont les cas typiques.
26 août 2026 23:25
Vendre du bitcoin à perte : la compensation des pertes en Autriche
Du bitcoin vendu à perte ? L'Autriche autorise l'imputation sur certains revenus de capitaux. Quand la compensation des pertes est possible et quelles limites s'appliquent.
17 août 2026 23:24
Impôt sur les plus-values en bitcoin en Autriche : la retenue de 27,5 %
Quand les plateformes crypto autrichiennes retiennent automatiquement 27,5 % d'impôt sur les plus-values, quels gains en bitcoins sont concernés et quand l'investisseur doit déclarer lui-même.
27 août 2026 11:33
Compte-titres chez une plateforme crypto : pourquoi l’impôt et l’annexe KAP vous incombent
Le 18 août 2026, Kraken a ouvert la négociation de plus de 7 000 actions américaines aux clients de l’Espace économique européen, par l’intermédiaire d’une entreprise d’investissement chypriote. Le compte-titres se retrouve ainsi à l’étranger, et l’impôt allemand, l’imputation des pertes et l’abattement de l’épargnant passent désormais par votre propre déclaration.
24 août 2026 11:26
Plan d’épargne Bitcoin en Autriche : comment le prix d’achat est calculé
Des bitcoins achetés via un plan d’épargne ? En cas d’achats multiples, l’Autriche retient par principe le prix moyen mobile pour calculer les gains imposables.
11 août 2026 06:15
Bitcoin acheté avant mars 2021 : la vente est-elle exonérée d’impôt en Autriche ?
Vous avez acheté des bitcoins avant mars 2021 ? Pourquoi ces avoirs anciens peuvent encore être vendus sans impôt en Autriche en 2026, et quelles exceptions s’appliquent.
9 septembre 2026 20:18
Calculer l’impôt sur les cryptomonnaies : formule, exemple chiffré et tableau
Prix de cession moins prix de revient moins frais : la formule est simple, l’ordre d’imputation ne l’est pas. Avec un exemple chiffré, un tableau pour les tranches de revenus habituelles et les points où tout simulateur perd en précision.
11 août 2026 22:15
Fiscalité crypto en Allemagne : le délai de détention d’un an menacé, ce que demande la pétition 201716
La pétition 201716 réclame le maintien du délai de détention d’un an pour les crypto-actifs et sera examinée en séance publique par la commission des pétitions du Bundestag le 12 octobre 2026. Correctif du 8 octobre : la réforme n’a pas été décidée en conseil des ministres en juillet. Un avant-projet du 30 septembre supprimerait le délai pour les crypto-actifs acquis après le 31 décembre 2026, et le conseil des ministres doit l’examiner le 14 octobre.
9 septembre 2026 20:12
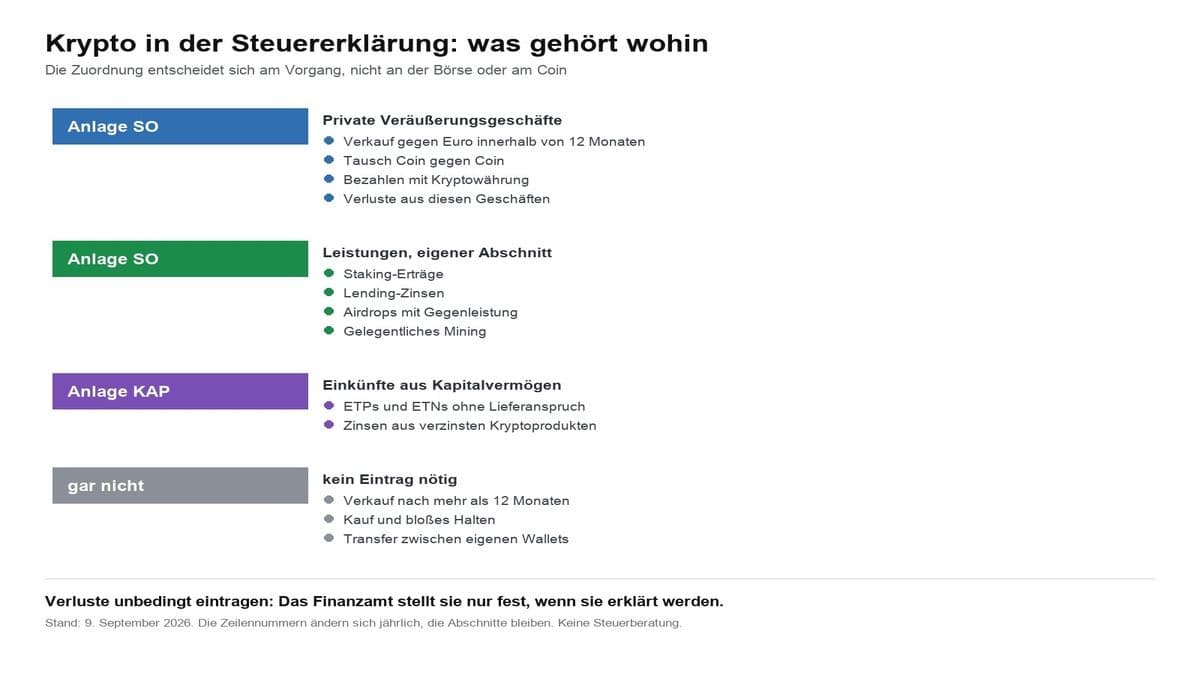
Crypto dans la déclaration d’impôt : où inscrire plus-values, moins-values et staking
Les cryptomonnaies relèvent de l’annexe SO, mais de deux rubriques différentes. Quand la déclaration s’impose, où portent plus-values, moins-values et revenus de staking, et pourquoi les numéros de ligne des anciens guides égarent.
7 septembre 2026 08:24

Le délai de détention crypto doit finalement disparaître : un projet distinct vise les achats à partir de 2027
Correctif du 8 octobre 2026 : la loi de réforme de l’impôt sur le revenu 2027, adoptée par le conseil des ministres allemand le 2 septembre, ne traite pas des crypto-actifs. Il n’en découlait pas que le délai de détention soit maintenu. Un avant-projet distinct du ministère fédéral des Finances, daté du 30 septembre, le supprimerait pour tout ce qui est acquis après le 31 décembre 2026. Le conseil des ministres doit se prononcer le 14 octobre.
3 octobre 2026 11:33
Shiba Inu à 93,4 % sous son record : le 31 décembre 2026 sépare anciens et nouveaux SHIB
Le Shiba Inu cote 0,00000568 dollar le 3 octobre, soit 93,4 % sous son record. Plus important que la journée : le projet fiscal allemand sur les cryptos, qui sépare vos SHIB en avoirs protégés et nouveaux avoirs au 31 décembre 2026.
1 octobre 2026 11:49
Réforme de la fiscalité crypto en Allemagne : sans justificatif d’achat, la moitié du prix de vente est imposée
L’avant-projet du ministère fédéral allemand des Finances passe en conseil des ministres le 14 octobre. Qui ne peut justifier son coût d’acquisition est imposé, selon l’évaluation de substitution, sur 50 % du produit de la vente.
28 septembre 2026 20:21
Polygon 2026 : les conséquences du départ de Polymarket pour les détenteurs de POL
Polygon abrite 765 millions de dollars, et 83,6 % des commissions proviennent d’un seul protocole, qui a annoncé son passage sur une chaîne propre. Ce qui restera ensuite de l’écosystème, ce que vaut encore le POL et ce que les détenteurs en Allemagne doivent surveiller.
12 août 2026 10:14
Bitcoin et dividendes en Autriche : comment fonctionne la compensation
Une moins-value en bitcoin peut-elle compenser des dividendes ? Voici comment fonctionne la compensation des pertes en Autriche et quand une déclaration s'impose.
2 octobre 2026 23:41
0 euro de coût d’acquisition dans le projet fiscal crypto : comment vérifier un salaire versé en bitcoins
L’avant-projet retient un coût d’acquisition de zéro euro pour les crypto-actifs reçus en contrepartie de prestations non imposées selon le nouveau régime. Pour un salaire, un loyer ou des honoraires en bitcoins, le même montant entrerait deux fois dans le calcul fiscal.
25 septembre 2026 14:32
ETP de staking NEAR au-delà de 100 millions de dollars : ce que vous vérifiez côté rendement, compte-titres et détention
L’ETP de staking NEAR de Bitwise a franchi les 100 millions de dollars d’encours sous gestion, tandis que le NEAR monte à 4,99 dollars. Notre propre relevé des chiffres de l’émetteur le montre : le saut vient du cours, pas des afflux.
19 octobre 2026 23:45
GmbH crypto en Allemagne : 25,6 % d’impôt dès la première vente, zéro à titre privé après un an : ce qui compte maintenant
Une GmbH crypto paie de 25,6 à 33,3 % sur chaque plus-value, dès le premier jour. À titre privé, la même plus-value reste exonérée après un an. Nous chiffrons les deux voies et montrons où la société l’emporte malgré tout.
9 octobre 2026 14:22

Fiscalité du bitcoin : un an après le sommet de 126 080 dollars, ce qui compte pour vos pertes
Le bitcoin s'échange vendredi matin à 82 558 dollars, soit 34,5 % sous un sommet historique vieux d'un bon an. Pour qui a acheté à l'époque, l'échéance du délai d'un an n'emporte pas seulement l'espoir d'un rebond rapide : la valeur fiscale de la perte disparaît avec elle.
16 septembre 2026 14:22

Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
Les pertes sur cessions de cryptomonnaies atterrissent dans un compartiment étanche et ne s’imputent que sur des plus-values de même nature. L’avant-projet pour 2027 déplace les gains futurs dans un autre compartiment : voici ce que cela change pour votre report constaté et ce que dit votre avis d’imposition.
27 août 2026 08:24
Plus-values crypto 2026 : pourquoi l’acompte d’impôt du 10 septembre décide de vos intérêts
Le troisième acompte d’impôt sur le revenu arrive à échéance le 10 septembre, mais l’administration n’en a fixé aucun à la plupart des investisseurs en cryptomonnaies. Nous avons vérifié quatre dispositions dans leur texte intégral et montrons quand la période d’intérêts démarre pour 2026 et comment la réduire vous-même.
16 août 2026 07:16
Carte bancaire crypto et fiscalité en Allemagne : pourquoi chaque paiement est une cession
Payer avec une carte bancaire crypto revient fiscalement à céder ses jetons. Ce que cela implique pour le délai de détention, le seuil d'exonération et vos obligations de justification, et quel modèle de carte limite la charge administrative.

21 décembre 2024 14:32
Qu'est-ce que le MOVE Token et comment s'est-il hissé parmi les 100 premières cryptomonnaies ?
Le MOVE token est l'une des crypto-monnaies les plus performantes de ce mois-ci. Découvrez comment il s'est hissé dans la liste des 100 premières cryptomonnaies malgré les dernières corrections du marché.
6 octobre 2026 23:27

Le délai de détention des cryptos devant la commission des pétitions le 12 octobre : ce qui compte maintenant
La commission des pétitions du Bundestag examine le délai de détention des cryptos le lundi 12 octobre 2026 à partir de 12 heures, en séance publique, avec des représentants du gouvernement fédéral pour répondre aux questions. Deux jours plus tard, le conseil des ministres doit se prononcer sur l'avant-projet qui supprime le délai d'un an pour les achats à partir de 2027.
2 octobre 2026 05:39

Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.
Vous pourriez aussi aimer