Compenser les pertes crypto avec les gains d’actions : ce qui est réellement permis en Allemagne
En Allemagne, pertes crypto et gains d'actions relèvent de compartiments de pertes séparés, sans compensation possible entre eux. Où passe la frontière, pourquoi les dérivés crypto font exception et comment utiliser malgré tout vos pertes par report en arrière et en avant.

La réponse courte est non. En Allemagne, les pertes tirées de la vente de Bitcoin ou d'autres cryptomonnaies ne peuvent pas être compensées avec les gains sur actions. Les deux opérations relèvent de catégories de revenus différentes, et la loi allemande relative à l'impôt sur le revenu maintient leurs compartiments de pertes strictement séparés. Une exception existe néanmoins, et elle concerne plus d'investisseurs qu'on ne le croit : les pertes sur produits dérivés crypto relèvent de la même disposition que les gains sur actions et y sont compensables. Ce guide indique quelle perte va dans quel compartiment, dans quel ordre l'administration fiscale procède et ce que vous pouvez encore piloter d'ici la fin de l'année.
Pourquoi pertes crypto et gains d'actions relèvent de catégories de revenus distinctes
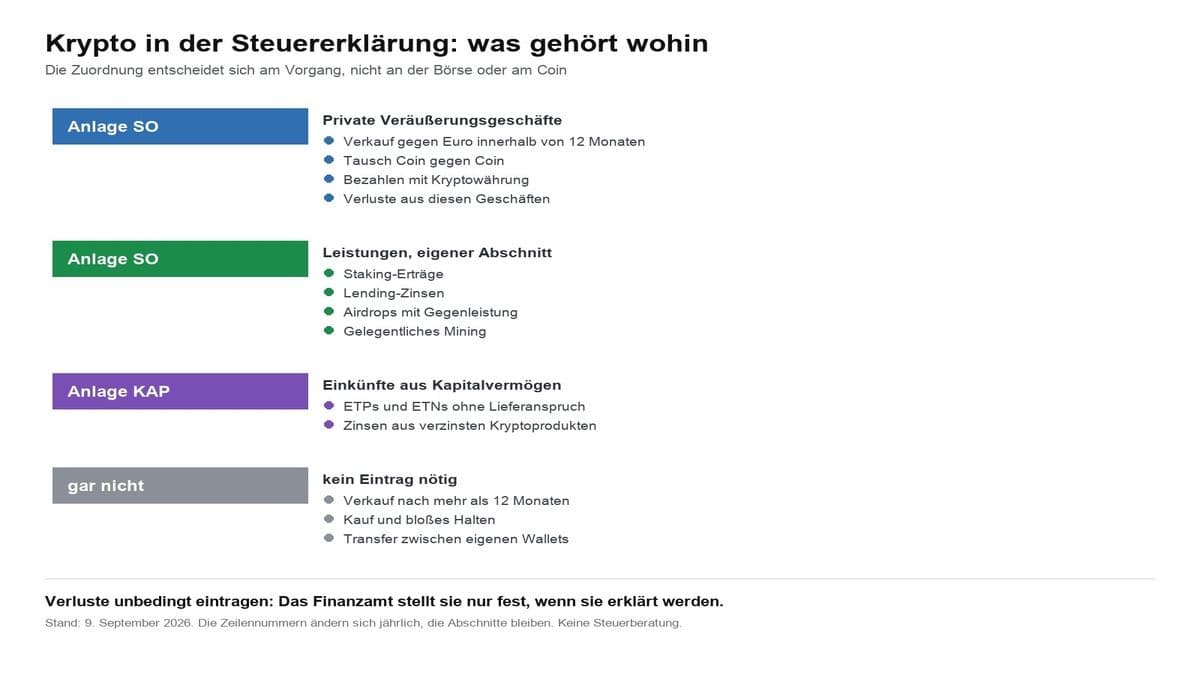
Si vous achetez des jetons dans votre patrimoine privé et les revendez dans l'année, il s'agit d'une opération de cession privée au sens du paragraphe 23 de l'EStG. Une opération de cession privée est la vente d'un bien économique à l'intérieur du délai de spéculation légal, soit, pour les crypto-actifs, à l'intérieur du délai de détention d'un an. Le gain correspondant est soumis à votre taux d'imposition personnel, et non au prélèvement forfaitaire libératoire.
Les actions relèvent en revanche du paragraphe 20 de l'EStG, celui des revenus de capitaux. S'y applique le taux distinct de 25 % majoré de la contribution de solidarité et, le cas échéant, de l'impôt cultuel, la banque prélevant l'impôt à la source. Deux dispositions, deux systèmes, deux cercles de compensation : voilà toute la raison pour laquelle votre perte crypto ne réduit pas le gain de votre portefeuille d'actions.
Un compartiment de pertes n'est rien d'autre qu'un cercle de compensation délimité par la loi, à l'intérieur duquel gains et pertes peuvent être soldés. Par-delà les frontières de ces cercles, aucune compensation n'a lieu, pas même lorsque les deux opérations ont eu lieu la même année sur le même compte.
Ce avec quoi vous pouvez réellement compenser les pertes de cessions privées
Le paragraphe 23, alinéa 3, phrase 7 de l'EStG le dit mot pour mot : les pertes issues d'opérations de cession privées ne sont déductibles qu'à hauteur du gain réalisé la même année civile sur d'autres opérations de cession privées. C'est étroit, mais moins qu'on ne le croit souvent. Ce compartiment ne contient pas que des jetons.
- Les gains tirés de la vente d'autres crypto-actifs dans le délai de détention, du grand jeton au petit altcoin
- Les gains tirés de l'échange d'un jeton contre un autre, puisque fiscalement un échange est une vente suivie d'un achat
- Les gains tirés de la vente de métaux précieux physiques, lingots d'or ou pièces d'argent, dans l'année
- Les gains tirés de la vente d'œuvres d'art, d'objets de collection, de voitures anciennes et de biens mobiliers comparables dans le délai
- Les gains tirés de la vente d'un bien immobilier dans le délai de dix ans, pour la part non occupée par le propriétaire
Une perte crypto peut donc parfaitement neutraliser le gain réalisé sur votre vente d'or. Elle ne peut simplement pas toucher au dividende ni à la plus-value de votre portefeuille d'actions. Le seuil d'exonération compte lui aussi : si l'ensemble de vos gains de cessions privées reste sous 1 000 euros dans l'année civile, il demeure exonéré. Ce seuil n'est pas un abattement ; il disparaît intégralement dès qu'il est dépassé, et la totalité du gain devient alors imposable.
Les pertes sur des jetons détenus plus d'un an ne valent rien sur le plan fiscal. Une fois le délai de détention écoulé, la vente est exonérée, et cette exonération joue dans les deux sens. Le 7 septembre 2026, notre article consacré à la loi de finances annuelle expliquait que le délai d'un an est maintenu dans la procédure législative en cours.
Un cas particulier fréquent en pratique : les jetons devenus matériellement inaccessibles à la suite de l'insolvabilité d'une plateforme, d'un piratage ou de l'arrêt d'un token. Une telle perte totale n'est pas une cession, puisque personne n'achète rien. La marche à suivre et les justificatifs attendus par l'administration figurent dans notre guide sur la perte totale en crypto.
L'exception : les dérivés crypto rejoignent les gains d'actions dans le compartiment des capitaux
Le sujet devient intéressant pour tous ceux qui ne se contentent pas de détenir des jetons mais interviennent avec effet de levier. Un instrument à terme est un contrat dont la valeur dérive d'un sous-jacent et qui vise un règlement en espèces de la différence. Les CFD sur crypto, les contrats à terme sur bitcoin et les dérivés comparables en relèvent. Leurs gains et leurs pertes constituent, au sens du paragraphe 20, alinéa 2, numéro 3 de l'EStG, des revenus de capitaux, c'est-à-dire précisément le compartiment où se trouvent aussi vos gains sur actions.
Jusqu'en 2023 inclus, cela aidait peu, car les pertes sur instruments à terme n'étaient compensables qu'à hauteur de 20 000 euros par an et uniquement avec des gains de même nature. Le législateur a supprimé cette limitation du paragraphe 20, alinéa 6, phrases 5 et 6 de l'EStG, sans la remplacer, par la loi de finances annuelle 2024, et de façon rétroactive pour toutes les affaires non closes, via la règle d'application du paragraphe 52, alinéa 28. Depuis, les pertes sur instruments à terme sont compensables avec l'ensemble des revenus de capitaux : gains de cessions d'actions, dividendes, intérêts, revenus de fonds.
Le sens inverse reste fermé. Les pertes tirées de la vente d'actions demeurent, au titre du paragraphe 20, alinéa 6, phrase 4 de l'EStG, compensables exclusivement avec des gains de cessions d'actions. Concrètement : la perte sur le contrat à terme bitcoin peut réduire le gain sur actions, tandis que la perte sur l'action ne peut pas toucher au gain sur le contrat à terme.
En pratique, beaucoup dépend du lieu où vous intervenez. Si votre prestataire tient un compte-titres en Allemagne, il opère lui-même la compensation dans l'année civile et ne prélève que l'impôt sur les revenus de capitaux restant dû. Si vous passez par un courtier étranger, vous devez déclarer vous-même ces revenus dans l'annexe KAP. Quels prestataires fournissent des données fiscales allemandes et lesquels n'en fournissent pas, notre comparatif des courtiers crypto le montre. Une attestation de pertes de votre banque ne vous est d'ailleurs nécessaire que pour transférer des pertes d'un compte-titres vers un autre ; elle doit être demandée avant le 15 décembre de l'année en cours.
Staking, prêt et intérêts : le paragraphe 22, numéro 3 ouvre un troisième compartiment
Qui prête ses jetons ou les met au travail dans un réseau encaisse souvent des revenus qui ne proviennent d'aucune vente. Les récompenses de staking, les intérêts de prêt et les rémunérations pour l'apport de liquidité constituent des revenus de prestations diverses au sens du paragraphe 22, numéro 3 de l'EStG. Une prestation diverse est tout acte ou toute abstention qui déclenche une contrepartie et qui n'est ni une cession ni un placement de capitaux au sens étroit.
Ce troisième cercle est le plus étroit de tous. Les pertes de prestations diverses ne sont compensables qu'avec des revenus de même nature et, là encore, un seuil d'exonération s'applique, fixé à 256 euros par année civile. Une perte crypto issue d'une vente ne peut donc pas neutraliser un rendement de staking élevé, quand bien même les deux se seraient produits sur le même portefeuille. Qui perçoit des récompenses doit en valoriser l'encaissement au jour près, car la valeur au moment de l'encaissement constitue en même temps la valeur d'acquisition ultérieure pour le délai de détention.
Vous avez ainsi trois cercles de compensation devant vous, chacun obéissant à ses propres règles : celui des cessions privées, avec les jetons, l'or et l'art ; le compartiment des capitaux, avec les actions, les dividendes et les dérivés ; et celui des prestations diverses, avec le staking et le prêt. Pas un euro ne franchit ces frontières.
Dans quel ordre gains et pertes sont compensés
À l'intérieur d'un cercle de compensation, l'administration fiscale suit une séquence fixe, et celle-ci importe davantage que toute optimisation ponctuelle, car elle détermine le moment où l'argent revient.
- D'abord la compensation dans l'année en cours : tous les gains et pertes du même cercle et de la même année civile sont soldés. Ce n'est que s'il subsiste un solde négatif que la suite s'enclenche.
- Ensuite le report en arrière : la perte restante peut être reportée un an en arrière, sur le gain de l'année précédente issu du même cercle. Le fondement juridique est le paragraphe 23, alinéa 3, phrase 8 de l'EStG, combiné au paragraphe 10d. L'administration modifie alors l'ancien avis d'imposition et rembourse l'impôt versé en trop.
- Enfin le report en avant : ce qui subsiste passe sans limitation de durée dans les années suivantes et y attend le prochain gain du même cercle.
L'intérêt du report en arrière dépend de votre taux d'imposition. Si votre revenu imposable était élevé l'an dernier et faible cette année, le report en arrière rapporte davantage que le report en avant. Sur demande, vous pouvez renoncer au report en arrière et faire reporter en avant la totalité du montant ; cette renonciation vous est expressément ouverte dans la déclaration.
Constatation des pertes : pourquoi le report ne vaut rien sans avis
Une perte reportée n'existe fiscalement qu'une fois constatée séparément par l'administration. La constatation des pertes prévue au paragraphe 10d, alinéa 4 de l'EStG est un avis distinct, qui fixe le montant à la clôture de l'exercice de manière contraignante et qui sera automatiquement imputé lors de la prochaine année bénéficiaire. Vous ne l'obtenez que si vous déclarez la perte dans la déclaration de l'année déficitaire.
C'est précisément là que la plupart échouent. Qui n'a subi que des pertes sur une année et ne dépose donc pas de déclaration abandonne son report. Vérifiez donc chaque année le montant figurant sur l'avis de constatation et classez celui-ci parmi les pièces que vous conservez durablement. Si le chiffre s'écarte de votre propre calcul, vous disposez d'un mois pour former une réclamation.
Les chiffres doivent être solides. Selon la circulaire du ministère fédéral des Finances du 6 mars 2025 sur le traitement, au regard de l'impôt sur les bénéfices, de certains crypto-actifs, des obligations renforcées d'enregistrement et de coopération pèsent sur vous, en particulier avec les plateformes étrangères. Cette circulaire remplace la version de 2022 et décrit les pièces attendues par l'administration. Un rapport annuel propre issu d'un logiciel fiscal constitue donc le socle de votre déclaration et non plus un simple confort ; quels programmes restituent correctement les formulaires allemands et la méthode FIFO, notre comparatif des logiciels fiscaux crypto le montre.
Tax loss harvesting avant la clôture : ce qui est possible dans le délai de spéculation
Le tax loss harvesting désigne la réalisation délibérée de moins-values latentes afin de les solder avec des gains du même cercle de compensation. Une moins-value latente est une simple perte de cours sur le papier ; fiscalement, elle ne compte qu'une fois que vous vendez ou échangez. La compensation étant rattachée à l'année civile, c'est en décembre que tout se joue.
La marche à suivre reste simple. Vous rassemblez en un seul endroit les transactions de tous vos portefeuilles et plateformes, déterminez pour chaque position la valeur d'entrée selon la méthode FIFO, repérez les positions en moins-value encore situées dans le délai de détention, et calculez le montant de perte nécessaire pour ramener à zéro vos gains imposables de cessions privées. La méthode FIFO signifie que les jetons achetés en premier sont réputés vendus en premier ; pour les crypto-actifs du patrimoine privé, c'est la règle posée par l'administration, sans libre choix de l'acquisition la plus avantageuse.
Deux limites méritent d'être connues. D'abord, l'opération n'apporte rien si vous n'avez, la même année, aucun gain issu du même cercle ; vous ne créez alors qu'un report susceptible de rester en attente des années durant. Ensuite, une position proche du terme du délai de détention perd, du fait de la vente, son exonération future. Vendre une position à faible perte deux semaines avant la date anniversaire revient à échanger un gain exonéré certain contre un effet fiscal modeste.
Rachat le jour même : risque de wash sale et abus de droit
La question surgit dès que le portefeuille est en moins-value : puis-je vendre, prendre la perte et racheter aussitôt ? Le droit fiscal allemand ne connaît pas de règle de wash sale qui l'interdise ; de tels délais de blocage existent par exemple aux États-Unis. En Allemagne se pose en revanche la question de l'abus de droit, c'est-à-dire d'un montage juridique qui ne sert qu'à économiser l'impôt et ne s'explique pas économiquement.
La Cour fédérale des finances a tranché la question pour les titres : vendre des titres à perte et les racheter le même jour, de même nature et en même quantité mais à un autre cours, ne constitue pas un abus des possibilités de montage au sens du paragraphe 42 du code fiscal allemand (arrêt du 25 août 2009, référence IX R 60/07). La décision a été rendue à propos d'opérations de cession privées relevant du paragraphe 23 de l'EStG ; elle est donc aisément transposable aux crypto-actifs. Aucune décision de la juridiction suprême portant spécifiquement sur les jetons n'existe à ce jour.
En pratique, cela signifie que le rachat est possible, mais qu'il fait courir un nouveau délai de détention pour les jetons rachetés, et que le cours peut évoluer entre la vente et le rachat. Documentez les deux opérations avec horodatage, quantité et cours, afin qu'en cas de doute il soit démontrable que deux véritables opérations de marché ont eu lieu.
Annexe SO : où figurent les pertes crypto dans la déclaration
Les opérations de cession privées relèvent de l'annexe SO de votre déclaration d'impôt sur le revenu, dans la rubrique consacrée aux cessions d'autres biens économiques. Vous y inscrivez, pour chaque opération, le produit de cession, le prix d'acquisition et les frais déductibles ; le solde négatif découle du calcul, aucune case propre n'étant prévue pour la perte. Les gains sur instruments à terme et sur actions passent en revanche par l'annexe KAP, et les revenus de staking et de prêt par l'annexe SO, dans la rubrique des prestations diverses.
Qui multiplie les opérations joint le détail en annexe à la déclaration et y renvoie dans le formulaire. Que l'administration reçoive désormais aussi ces données par une autre voie constitue la seconde raison d'être précis : depuis le 1er janvier 2026, les prestataires de services crypto communiquent aux autorités fiscales les données d'identification et les transactions agrégées et, comme nous l'écrivions le 13 septembre 2026, ce sont des montants bruts et non des gains qui sont transmis. Une déclaration qui s'écarte de ces communications se remarque.
Cinq pièges qui coûtent la compensation des pertes
- Aucune déclaration n'est déposée pour une année purement déficitaire. Sans déclaration, pas d'avis de constatation ; sans avis, pas de report.
- La perte est imputée dans le mauvais compartiment. Une perte sur CFD dans l'annexe SO est aussi fautive qu'une perte sur jetons dans l'annexe KAP.
- Les échanges de jeton contre jeton sont oubliés. Chaque échange est fiscalement une cession suivie d'une acquisition, même sans un euro sur le compte.
- Le délai de détention est suivi par portefeuille et non par acquisition. Ce qui compte est l'entrée individuelle selon la méthode FIFO, et non l'endroit où les jetons se trouvent.
- Les frais restent de côté. Les frais de transaction et de réseau majorent le prix d'acquisition ou réduisent le produit, et augmentent d'autant la perte déductible.
Aucun de ces points n'est spectaculaire. Ensemble, ils décident pourtant si votre charge fiscale diminue au final du montant que la loi vous accorde, ou si une partie de vos pertes reste inutilisée.
Compenser les pertes crypto : ce qu'il faut retenir
- Classez vos positions par cercle de compensation avant toute vente : jetons et métaux précieux dans le compartiment des cessions privées, CFD et contrats à terme dans les revenus de capitaux, staking et prêt dans les prestations diverses. Les prestataires qui fournissent des données fiscales allemandes et ceux qui vous laissent déclarer vous-même figurent dans le comparatif des courtiers.
- Éditez avant la fin de l'année un rapport de transactions complet couvrant tous vos portefeuilles et plateformes, et vérifiez-y quelles moins-values latentes se situent encore dans le délai de détention. Un outil restituant la méthode FIFO et les formulaires allemands se trouve dans le comparatif des logiciels fiscaux.
- Déclarez également une année purement déficitaire et contrôlez l'avis de constatation des pertes. Lorsque vous planifierez ensuite des gains, ce même comparatif des logiciels fiscaux vous aidera à imputer proprement le montant reporté.
(Au 19 septembre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat. Ce texte ne remplace pas un conseil fiscal adapté à votre situation.)
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
- Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
- Carte bancaire crypto et fiscalité en Allemagne : pourquoi chaque paiement est une cession
- Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
- Déduire une perte totale en crypto : quand le fisc reconnaît des jetons sans valeur