
Shiba Inu à dix jours des cinq ans de son record : ce qui compte maintenant, c'est le délai de détention
Le 27 octobre, le record absolu du Shiba Inu aura cinq ans, et le cours se situe 94,2 % en dessous. Pour les détenteurs en Allemagne, cette date ne soulève pas une question de cours, mais le délai d'un an du paragraphe 23 de la loi sur l'impôt sur le revenu.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
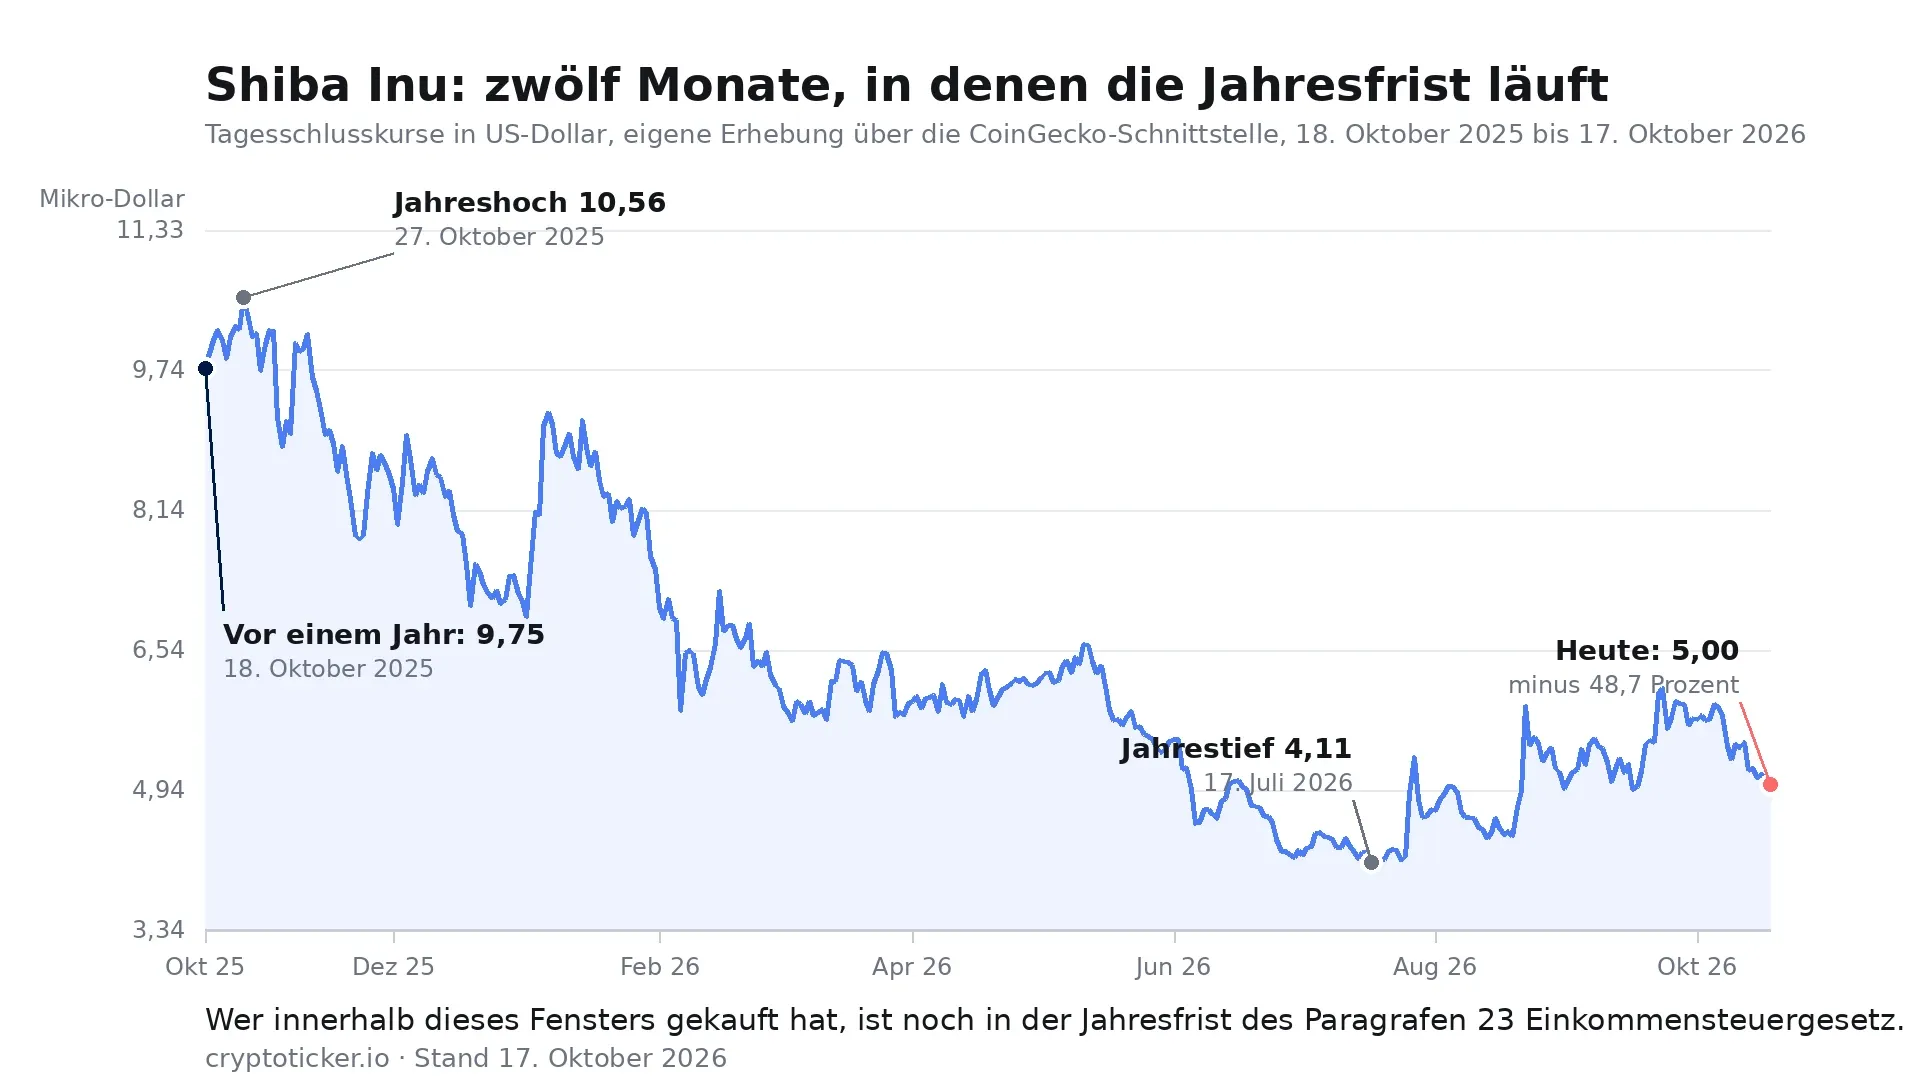
Le 27 octobre, le record absolu du Shiba Inu aura cinq ans. Le cours s'établit samedi soir à 0,00000500 dollar, soit 94,2 % sous ce record. Pour les investisseurs en Allemagne, cet anniversaire ne pose pourtant pas une question de cours, mais une question de délai. Celui qui vend du SHIB joue sa fiscalité sur la date d'acquisition et non sur le niveau du cours, et la ligne de partage se situe à douze mois. La série de cours des douze derniers mois montre l'ampleur de l'enjeu.
Ce qui s'est passé le 27 octobre 2021
Le 27 octobre 2021 à 19h54 UTC, le SHIB cotait 0,00008616 dollar. C'est à ce jour le plus haut niveau jamais relevé, selon la base de cours CoinGecko, d'où proviennent également tous les autres chiffres de cours de cet article. En euros, le sommet atteignait le même jour 0,00007424 euro.
Du record à samedi soir, 94,2 % ont été perdus. C'est le chiffre le plus connu sur le Shiba Inu et en même temps celui dont on peut tirer le moins de conclusions. Le record décrit une période pendant laquelle la très grande majorité des détenteurs actuels n'étaient pas investis.
Le cours samedi soir : fourchette, volume, capitalisation
Samedi soir, au 17 octobre, un SHIB vaut 0,00000500 dollar ou 0,00000445 euro. Au cours des 24 dernières heures, le cours a évolué entre 0,00000495 et 0,00000511 dollar, soit un écart d'un peu plus de trois pour cent entre le plus bas et le plus haut du jour. La capitalisation de l'ensemble des jetons en circulation atteint 2,95 milliards de dollars, ce qui place le SHIB au 37e rang de tous les actifs numériques. En 24 heures, 34,2 millions de dollars de SHIB ont changé de mains.
Sur des périodes plus longues, le tableau est contrasté. Sur sept jours, le recul est de 8,6 %, sur 30 jours de 3,3 %, alors que sur 60 jours la hausse atteint 12,3 %. Sur douze mois, il reste un repli de 48,6 %. Août et septembre ont donc amorti une partie de la chute du printemps sans la compenser.
Ce qui a changé depuis le 16 octobre
Le 16 octobre, nous évoquions ici les 42,48 milliards de SHIB présents sur la blockchain Solana, qui y valaient alors environ 218 000 dollars. Depuis, le cours a peu bougé et la direction pas du tout : le cours de clôture du 16 octobre s'établissait à 0,00000512 dollar, le niveau actuel se situe 2,4 % en dessous.
Le seuil qui servait de borne basse à la fourchette d'octobre dans cet article tient donc toujours. Plus parlant que le mouvement est ce qui n'a pas eu lieu. Le volume de 34,2 millions de dollars de samedi se situe dans le même ordre de grandeur que les jours précédents. Les chiffres ne montrent aucune vague nouvelle d'acheteurs ou de vendeurs.
L'offre explique une partie de l'écart au record
Une partie de la distance au record tient à l'offre et non au cours. Sur une quantité initiale d'un billiard de jetons, CoinGecko recense aujourd'hui encore 589,50 billions au titre de l'offre totale, dont 589,24 billions en circulation. L'écart d'environ 410 billions de jetons remonte pour l'essentiel à 2021, lorsque la plus grande partie du montant transféré au cofondateur d'Ethereum Vitalik Buterin a été détruite.
Pour la capitalisation, cela signifie que les 2,95 milliards de dollars se répartissent aujourd'hui sur une quantité nettement plus faible qu'au lancement du projet. Une comparaison des cours sur cinq ans met donc face à face deux calculs différents. Qui veut mesurer proprement l'évolution retient la capitalisation et non le prix par jeton.
Les destructions courantes financées par les frais de la blockchain Shibarium ne changent guère cet ordre de grandeur. Leur volume se situe depuis des semaines autour de quelques centaines de millions de jetons par mois ; rapporté aux 589 billions en circulation, cela représente une fraction inférieure à un pour mille par an.
Le délai d'un an figure au paragraphe 23 de la loi allemande sur l'impôt sur le revenu
Sur le plan fiscal, les cryptoactifs sont considérés comme d'autres biens économiques. La Cour fédérale des finances allemande l'a jugé le 14 février 2023 dans l'affaire IX R 3/22 pour le bitcoin, l'ether et le monero, confirmant ainsi la qualification retenue par le ministère fédéral des Finances depuis 2022. La conséquence figure au paragraphe 23, alinéa 1, phrase 1, numéro 2 de la loi sur l'impôt sur le revenu : il y a opération de cession privée lorsque le délai entre l'acquisition et la cession n'excède pas un an.
Une opération de cession privée est l'événement fiscal qui naît lorsqu'un bien du patrimoine privé est acheté puis revendu à l'intérieur de ce délai. Est une cession non seulement la reconversion en euros mais aussi, selon l'arrêt de la Cour fédérale des finances, l'échange contre un autre cryptoactif. Échanger du SHIB contre de l'USDT déclenche la même opération qu'une vente contre des euros.
Quelle tranche est réputée vendue en premier en cas d'achats multiples, la loi ne le règle expressément que pour les montants de devises de même nature, où la quantité acquise en premier est réputée cédée en premier. Pour les cryptoactifs, la circulaire du ministère des Finances du 6 mars 2025, référence IV C 1 - S 2256/00042/064/043, fixe les détails de l'affectation et de la tenue des registres. Elle a remplacé la circulaire du 10 mai 2022 et introduit la notion générique de cryptoactifs.
Jour 365 et jour 366 : la ligne de partage fiscale
Le délai est rigide, et il joue dans les deux sens. À l'intérieur des douze mois, un gain est imposable, et au taux personnel de l'impôt sur le revenu, non au prélèvement forfaitaire de 25 %. Une perte subie dans ces douze mois est en revanche utilisable fiscalement.
Une fois les douze mois écoulés, le signe de l'avantage s'inverse. Un gain reste alors intégralement exonéré, quel que soit son montant. Une perte, elle, est fiscalement sans effet : elle naît hors d'une opération de cession privée et ne s'impute sur rien.
C'est précisément là qu'une série de cours devient parlante. Qui a acheté pour 1 000 dollars le 18 octobre 2025 a obtenu environ 102,5 millions de SHIB à un cours de 0,00000975 dollar. Cette quantité vaut encore 513 dollars samedi soir, soit une moins-value de 487 dollars. Pour cet achat, le délai d'un an expire ces jours-ci. S'il est vendu avant, une perte utilisable de 487 dollars se constitue. S'il est vendu après, il ne se passe fiscalement rien.
Le calcul est exprimé en dollars parce que la série de cours l'est aussi. Pour l'administration fiscale, c'est le montant en euros au cours du jour qui compte, et celui-ci provient du rapport fiscal d'une plateforme ou d'un outil de portefeuille. Quels prestataires indiquent proprement le délai de détention tranche par tranche, notre comparatif des logiciels fiscaux crypto le montre.
Le seuil de 1 000 euros est une limite, pas un abattement
Le paragraphe 23, alinéa 3, phrase 5 le dit mot pour mot : les gains restent exonérés lorsque le gain total tiré des opérations de cession privée au cours de l'année civile est resté inférieur à 1 000 euros. Le seuil est fixé à 1 000 euros depuis 2024 ; il s'élevait auparavant à 600 euros.
Deux subtilités déterminent la note fiscale. D'abord, c'est le gain total de toutes les opérations de cession privée de l'année civile qui compte, et non la vente isolée. Qui vend avec profit, dans le délai, de l'or ou une collection en plus du SHIB met tout dans le même pot. Ensuite, il s'agit d'une limite et non d'un abattement. À 999 euros de gain total, tout reste exonéré ; à 1 000 euros, le montant entier devient imposable, et pas seulement l'euro qui dépasse.
Pour les petites positions en SHIB, la conséquence est rassurante : qui reste sous le seuil sur l'ensemble de l'année n'a pas à viser le délai au jour près. L'obligation de conservation des justificatifs n'en est pas affectée, car il faut pouvoir prouver, le cas échéant, que la limite a tenu.
Les pertes de 2026 : sur quoi elles s'imputent
Une perte issue d'une opération de cession privée ne rejoint pas le pot commun des déficits. L'alinéa 3, phrase 7 la cantonne expressément : les pertes ne peuvent être compensées qu'à hauteur du gain que le contribuable a réalisé la même année civile au titre d'opérations de cession privée. Une perte sur le SHIB ne s'impute donc ni sur un salaire, ni sur des revenus locatifs, ni sur des gains en actions.
Ce qui subsiste n'est pas perdu pour autant, selon la phrase 8. Le reliquat réduit les revenus tirés des opérations de cession privée de l'année immédiatement précédente ou des années suivantes. Une perte de 2026 peut donc être reportée sur 2025 si des gains de même nature y figuraient, et sinon être reportée en avant sans limite de durée. Le montant restant est constaté par l'administration fiscale, et il doit pour cela être déclaré dans le formulaire Anlage SO.
La différence avec une perte totale compte ici, par exemple lors de l'arrêt d'un projet ou de la perte d'un portefeuille. Le délai n'y joue pas de la même manière, faute de cession. Ce qui s'applique dans ces cas, nous l'avons écrit dans notre article sur le traitement fiscal de la perte totale.
La date butoir pour tout cela est le 31 décembre 2026. Une vente le 2 janvier tombe dans une nouvelle année civile et y rencontre d'autres gains, ou aucun.
Une réforme du délai de détention se fait toujours attendre
Les douze mois ne sont pas une constante naturelle. Berlin débat depuis des années de la suppression ou de l'allongement du délai de détention pour les cryptoactifs, et le sujet resurgit à chaque législature. Si un changement venait, il déplacerait précisément la ligne dont traite cet article.
Aucune affirmation fiable n'est disponible à ce stade. Où en est le dossier, quelles formulations circulent et ce qui s'est dit au ministère des Finances, nous le suivons en continu sur notre page consacrée à l'état de la réforme du délai de détention crypto. Tant qu'il n'y figure rien d'autre, le droit en vigueur s'applique, et le droit en vigueur connaît le délai d'un an.
Notre analyse : l'écart au record est le chiffre le plus bruyant
Du point de vue de la rédaction, les 94,2 % d'écart au record sont le chiffre le plus cité et le moins exploitable sur le Shiba Inu. Cette valeur mesure une période de cinq ans au cours de laquelle l'offre en circulation, le marché et le cercle des détenteurs ont changé. Les preuves figurent plus haut : 589,24 billions de jetons en circulation face à une quantité initiale d'un billiard, et une capitalisation de 2,95 milliards de dollars dont la composition diffère de celle de 2021.
La fenêtre de douze mois, en revanche, est exploitable, parce qu'elle coïncide avec le délai fiscal. On y lit un repli de 48,6 %, un plus haut annuel de 0,00001056 dollar le 27 octobre 2025 et un plus bas annuel de 0,00000411 dollar le 17 juillet 2026. Qui a acheté dans cette fenêtre a une décision à prendre, et elle porte une date. Qui a acheté plus tôt n'a fiscalement plus rien à décider.
En sens inverse, la fiscalité ne devrait jamais décider seule d'une vente. Une perte réalisée dans le seul but de pouvoir l'imputer reste une perte réelle et non une écriture comptable. Et le seuil fait que la question ne se pose tout simplement pas pour bien des positions.
Délai de détention du SHIB : après un an, la perte ne compte plus
- Télécharger le rapport fiscal ou l'export des transactions de sa propre plateforme et noter, pour chaque tranche, la date d'acquisition. Quelles places de marché fournissent un export exploitable, notre comparatif des plateformes crypto l'indique.
- Repérer les tranches qui auront encore moins de douze mois au 31 décembre 2026. Pour celles-là seulement, une vente constitue une opération fiscale.
- Vérifier s'il existe en 2026 d'autres gains issus d'opérations de cession privée sur lesquels une perte pourrait s'imputer. Un outil de portefeuille prend ce calcul en charge ; l'obligation de justification demeure.
(Au 17 octobre 2026. Cet article ne constitue pas un conseil en investissement. Il ne constitue pas davantage un conseil fiscal. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat. La perte totale du capital investi est possible avec les cryptoactifs.)
Questions fréquentes sur le Shiba Inu et le délai de détention
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
- Cours du Shiba Inu à 0,00000538 dollar, 8,6 % de baisse en un jour : le délai d’un an décide de la vente
- Prévision Shiba Inu : ce qu’il faut vérifier sur le SHIB avant l’échéance du 31 décembre
- Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
- Le délai de détention des cryptos devant la commission des pétitions le 12 octobre : ce qui compte maintenant
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
September 27, 2026 2:19 PM
Cours du Dogecoin : ce qu’il faut vérifier sur le délai de détention et la conservation avant la fin d’année
Le cours du Dogecoin s’établit à 0,0977 dollar le 27 septembre 2026 et bouge à peine depuis un jour. C’est précisément ce calme qui permet de passer en revue sans précipitation le délai de détention, l’obligation déclarative à partir de 2026 et la conservation.

September 22, 2026 11:15 AM
Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
Circle a lancé le 21 septembre 2026 des crédits garantis par des bitcoins déposés. En Allemagne, le détour par le jeton cirBTC constitue très probablement un échange, et un échange remet à zéro votre délai de détention d'un an.

October 1, 2026 8:28 PM
Shiba Inu, prévision de cours avant l’apex du triangle le 4 octobre : quels niveaux décident maintenant
Le cours de Shiba Inu s’établit jeudi après-midi à 5,73 millionièmes de dollar, et le triangle formé de points bas ascendants et de sommets déclinants arrive à échéance le 4 octobre selon une analyse de Blockchain.News. Quels niveaux en découlent, ce que vaut réellement la saisonnalité d’octobre et quelle échéance les détenteurs allemands de SHIB doivent encore respecter avant la fin de l’année.
September 28, 2026 2:26 PM
Le Shiba Inu sous six millionièmes de dollar : 477 millions de jetons détruits pèsent 0,000081 % de l'offre
Le cours du Shiba Inu s'établit le 28 septembre 2026 à 0,0000056 dollar et a perdu un bon 6 % en 24 heures, alors même que 476,96 millions de SHIB ont été détruits au cours des 30 derniers jours. Le calcul qui se cache derrière explique pourquoi la destruction ne porte pas le cours, et ce qui compte fiscalement pour les détenteurs en Allemagne avant la fin de l'année.
August 12, 2026 7:29 PM
Fiscalité des actions tokenisées en Allemagne : quand le délai de détention d’un an s’applique et quand l’impôt forfaitaire l’emporte
Quand vous achetez une action tokenisée, vous appliquez souvent la règle des cryptos : un an de détention, puis l’exonération. Pour ces produits, l’hypothèse ne tient généralement pas, et cet article montre, à partir du texte de loi, quel critère décide du régime fiscal et comment le repérer dans la documentation de l’émetteur.
September 16, 2026 8:15 PM
Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.
October 9, 2026 2:22 PM
Fiscalité du bitcoin : un an après le sommet de 126 080 dollars, ce qui compte pour vos pertes
Le bitcoin s'échange vendredi matin à 82 558 dollars, soit 34,5 % sous un sommet historique vieux d'un bon an. Pour qui a acheté à l'époque, l'échéance du délai d'un an n'emporte pas seulement l'espoir d'un rebond rapide : la valeur fiscale de la perte disparaît avec elle.
September 8, 2026 2:20 AM
Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
Rétrospective au 27 septembre 2026 : le délai de signature de la pétition 201716 du Bundestag, qui demande le maintien du délai de détention d’un an pour les cryptoactifs, a expiré le 15 septembre 2026. Cet article explique ce qui a pris fin ce jour-là, comment la commission des pétitions poursuit et pourquoi aucun investisseur ne doit vendre pour autant.
September 7, 2026 8:24 AM
Le délai de détention crypto doit finalement disparaître : un projet distinct vise les achats à partir de 2027
Correctif du 8 octobre 2026 : la loi de réforme de l’impôt sur le revenu 2027, adoptée par le conseil des ministres allemand le 2 septembre, ne traite pas des crypto-actifs. Il n’en découlait pas que le délai de détention soit maintenu. Un avant-projet distinct du ministère fédéral des Finances, daté du 30 septembre, le supprimerait pour tout ce qui est acquis après le 31 décembre 2026. Le conseil des ministres doit se prononcer le 14 octobre.
September 8, 2026 11:23 PM
Délai de détention et protection des acquis : pourquoi le 31 décembre 2026 devient la date butoir de l'avant-projet allemand
Un avant-projet du ministère fédéral allemand des Finances fixe pour la première fois une date butoir : les actifs numériques acquis après le 31 décembre 2026 relèveraient du prélèvement forfaitaire. Ce que cela implique pour les anciens stocks, les plans d'épargne en cours et les revenus de staking, et pourquoi rien n'est encore adopté.
September 24, 2026 11:21 AM
Uniswap perd 11,8 % après un mois à +114 % : ce qu’il faut vérifier côté prise de bénéfices, détention et levier
L’UNI a perdu 11,75 % mercredi matin, mais reste en hausse de 113,85 % sur un mois. Celui qui réalise ses gains maintenant déclenche en Allemagne, presque à coup sûr, une cession imposable.
October 14, 2026 2:15 AM
Shiba Inu aujourd’hui : plus bas niveau journalier depuis le 18 septembre
Le Shiba Inu cote 0,00000521 dollar et sa valeur du jour, 0,00000516 dollar, est la plus basse depuis le 18 septembre. Sur 30 jours, le coin reste pourtant quasiment inchangé, et le taux de rotation explique pourquoi le SHIB chute plus que le Dogecoin.
September 26, 2026 2:21 AM
Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
Un député CDU au Bundestag est formel : le contrat de coalition ne garantit pas le maintien du délai de détention d’un an pour les cryptoactifs. Ce que cela implique pour vos acquisitions avant la date butoir prévue du 31 décembre 2026.
August 16, 2026 7:16 AM
Carte bancaire crypto et fiscalité en Allemagne : pourquoi chaque paiement est une cession
Payer avec une carte bancaire crypto revient fiscalement à céder ses jetons. Ce que cela implique pour le délai de détention, le seuil d'exonération et vos obligations de justification, et quel modèle de carte limite la charge administrative.
October 16, 2026 8:27 PM
Délai de détention des cryptos pour le bitcoin : « Cela reste à voir sur le fond », dit le ministère des Finances
Le conseil des ministres allemand n’a pas adopté le 14 octobre 2026 le projet supprimant le délai de détention crypto d’un an ; il reste bloqué en concertation interministérielle. Ce panorama retient ce qui s’applique aujourd’hui, les échéances à venir et pourquoi la date butoir du 31 décembre 2026 n’a jusqu’ici aucune force de loi.
October 7, 2026 5:19 PM
Prévision du cours XRP, 1,4445 dollar et un début de cotation XRPN reporté : ce qu’il faut surveiller
Le XRP se tient à 1,4445 dollar le 7 octobre, 4,4 % sous la veille. Trois rendez-vous marquent la semaine : le début de cotation du XRPN le 12 octobre, l’audition sur le délai de détention le même jour et le conseil des ministres le 14 octobre.
October 5, 2026 11:16 AM
Cours du Solana à 108,46 euros : 2,4 % de hausse en euros, 2,5 % de baisse en dollars : ce qu'il faut vérifier
Le Solana cote 108,46 euros et 121,30 dollars ce lundi matin. En euros, 2026 affiche un gain de 2,4 %, en dollars une perte de 2,5 %. L'écart vient uniquement du taux de change, et il décide en Allemagne du délai de détention, du seuil d'exonération et du chiffre qui finit sur la déclaration.
October 3, 2026 11:33 AM
Shiba Inu à 93,4 % sous son record : le 31 décembre 2026 sépare anciens et nouveaux SHIB
Le Shiba Inu cote 0,00000568 dollar le 3 octobre, soit 93,4 % sous son record. Plus important que la journée : le projet fiscal allemand sur les cryptos, qui sépare vos SHIB en avoirs protégés et nouveaux avoirs au 31 décembre 2026.
September 19, 2026 8:26 AM
Compenser les pertes crypto avec les gains d’actions : ce qui est réellement permis en Allemagne
En Allemagne, pertes crypto et gains d'actions relèvent de compartiments de pertes séparés, sans compensation possible entre eux. Où passe la frontière, pourquoi les dérivés crypto font exception et comment utiliser malgré tout vos pertes par report en arrière et en avant.
September 25, 2026 11:26 PM
Vendre des bitcoins entre particuliers : la fiscalité en Allemagne et les justificatifs nécessaires
Lors d'une vente directe à un particulier, le même délai d'un an s'applique qu'en bourse, mais le relevé fiscal fait défaut. Ce guide présente le calcul, le seuil de 1 000 euros et les justificatifs que l'administration veut voir.
September 17, 2026 11:25 PM
Vendre son bitcoin à perte et le racheter aussitôt : ce que cela fait à votre délai de détention
L'Allemagne ne connaît pas de règle de wash sale : la perte reste déductible même en cas de rachat immédiat. Le rachat fait toutefois repartir de zéro le délai d'un an pour chaque nouvelle unité.
October 9, 2026 8:22 AM
Plan d’épargne Ethereum : douze mensualités à 1 981 euros de moyenne, contre 3 318 euros en une fois
Douze mensualités de 100 euros en ether donnent un prix moyen de 1 981 euros, alors qu’un achat unique le jour du départ coûtait 3 318 euros. Le calcul sur douze mois, les deux particularités face à un plan d’épargne en bitcoin et les conséquences fiscales de douze achats distincts dans l’année.
October 7, 2026 11:24 AM
4,79 % de baisse pour un taux de rotation de 2,53 % : le niveau qui décide de la prévision Shiba Inu
Le Shiba Inu s'affiche à 0,00000557 dollar et perd 4,79 % en 24 heures, davantage que toute autre des six grandes cryptomonnaies. Le Dogecoin cède 3,66 % tout en étant échangé trois fois plus intensément au regard de sa taille, ce qui rend la sortie du SHIB plus coûteuse.
October 2, 2026 11:20 PM
Dogecoin passe sous 0,093 dollar : le fonds BWOW convertit tous ses DOGE en liquidités le 14 octobre
Le Dogecoin coûte 0,0914 dollar vendredi soir et a perdu 3,4 % en 24 heures. Le 14 octobre, le fonds américain BWOW vend l’intégralité de sa position, et le même jour le conseil des ministres allemand examine la réforme de la fiscalité crypto.
October 2, 2026 8:26 PM
Prévision Shiba Inu : 1 005 transactions Shibarium aujourd'hui, objectifs jusqu'à 0,0000399 dollar
Shibarium a traité 612,8 millions de transactions depuis son lancement, dont 1 005 ce vendredi. Ce que cet écart implique pour la prévision du cours du Shiba Inu, les objectifs cités par les panels d'analystes et ce qui touche votre déclaration fiscale.
September 25, 2026 2:15 PM
Le XRP bondit à 1,56 dollar : ce que les détenteurs doivent vérifier côté achat, détention et levier
Le XRP s’échange à 1,56 dollar le 25 septembre 2026, en hausse de 6,85 % sur la journée et de 16,64 % sur la semaine. Ce que montrent réellement les données on-chain et les flux des ETF américains, et ce que les investisseurs établis en Allemagne doivent vérifier côté voie d’achat, délai de détention, levier et conservation.
September 24, 2026 5:14 PM
Le Bitcoin Cash cède 5,5 % après une semaine à 50 % : parcours d'achat, effet de levier et délai de détention à vérifier
Le Bitcoin Cash recule à 335,19 dollars le 24 septembre 2026, après une progression de près de 50 % en sept jours. La hausse a été déclenchée par l'annonce du CME du 22 septembre ; ce qui en découle pour le parcours d'achat, l'effet de levier, le délai de détention et la conservation est exposé ici.
Vous pourriez aussi aimer