
Échanger du bitcoin contre de l’or : ce que cela change pour l’impôt
Échanger des bitcoins directement contre des lingots vaut cession sur le plan fiscal. L’imposition tient à la seule durée de détention des jetons, et pour l’or un nouveau délai s’ouvre le jour de l’échange.

Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Qui veut échanger du bitcoin contre de l’or se demande d’abord si le fisc en aura connaissance. La réponse est brève : l’échange vaut cession sur le plan fiscal, et l’imposition tient à un seul chiffre, la durée pendant laquelle vous avez détenu les jetons. Au-delà d’un an, le gain reste exonéré ; en dessous, il compte comme une cession privée. Recevoir un lingot plutôt que des euros n’y change rien.
L’attrait se comprend. Beaucoup voient dans l’or la part la plus tranquille de leur patrimoine, et certains négociants en métaux précieux acceptent désormais le bitcoin directement en paiement. Cette voie directe conduit pourtant au même calcul fiscal que le détour par le compte courant. Ce texte expose la règle applicable, la manière de déterminer le gain, les justificatifs nécessaires et les pièges à éviter.
L’échange de bitcoins contre de l’or vaut cession sur le plan fiscal
En droit fiscal allemand, un échange ne constitue pas une opération propre mais deux à la fois : vous cédez un bien et vous en acquerrez un autre au même instant. Le bitcoin est donc réputé vendu dès que le négociant remet l’or, et l’or réputé acheté ce jour-là.
Le terme technique est celui de cession privée, le privates Veräußerungsgeschäft. Il figure à l’article 23 de la loi allemande relative à l’impôt sur le revenu, qui vise à son alinéa 1 phrase 1 numéro 2 les « opérations de cession portant sur d’autres biens lorsque le délai entre l’acquisition et la cession n’excède pas un an ». Les cryptoactifs relèvent de ces autres biens, l’or également.
Tout le calcul repose là-dessus. Aucune règle ne traite un échange contre des biens corporels plus favorablement qu’une vente contre euros, et il n’existe pas de mécanisme de report permettant de transférer un gain dans le bien nouvellement acquis, comme c’est possible pour les réinvestissements professionnels. Dans le patrimoine privé, le décompte intervient dès que les jetons changent de main.
Le délai d’un an de l’article 23 EStG décide de l’imposition
Si plus de douze mois séparent l’achat de l’échange, le gain est exonéré, quel qu’en soit le montant. S’il s’écoule moins de douze mois, il est imposable en totalité à votre taux marginal d’impôt sur le revenu. Il n’existe ni zone intermédiaire ni imposition au prorata.
Ce qui compte est le jour où vous avez acquis chaque unité, non le jour de l’ouverture du compte. Qui a complété ses positions au fil des mois détient donc des lots dont les délais sont plus ou moins avancés. Les unités qui sortent lors d’un échange dépendent de la méthode d’épuisement retenue dans votre documentation ; le fisc applique en règle générale le principe selon lequel les unités acquises les premières sortent les premières. Les justificatifs qui comptent à cet égard figurent dans notre article sur les pièces qui établissent une détention de plus d’un an.
Une particularité concerne les jetons qui vous ont procuré des revenus accessoires. L’article 23 alinéa 1 phrase 1 numéro 2 phrase 4 porte le délai à dix ans lorsqu’un bien génère des « revenus au cours d’au moins une année civile ». La question de savoir si cette prolongation s’applique au staking et au prêt est discutée depuis des années, et l’administration fiscale y répond aujourd’hui autrement que dans ses premiers projets. Les personnes concernées tranchent ce point avant l’échange, non après.
Comment se détermine le prix de cession lors d’un échange
Lors d’une vente contre euros, le prix de cession figure sur le relevé. Lors d’un échange contre de l’or, il ne figure nulle part, et c’est là que naissent la plupart des erreurs. Le prix de cession correspond à la valeur de ce que vous recevez, soit la valeur en euros de l’or au moment de l’échange.
Le calcul suit l’article 23 alinéa 3 phrase 1 : le gain est la différence entre le prix de cession d’une part, le prix d’acquisition et les frais d’autre part. Un exemple en chiffres ronds : vous avez acheté un demi-bitcoin pour 30 000 euros et vous l’échangez huit mois plus tard contre des lingots dont le prix chez le négociant atteint ce jour-là 38 000 euros. Le gain imposable s’élève à 8 000 euros, déduction faite des frais directement liés à l’opération.
Parmi ces frais déductibles figurent la commission de transaction de la blockchain, les frais de négociation d’une plateforme ou une majoration indiquée par le négociant pour un règlement en cryptomonnaie. Ne sont pas déductibles les frais courants de conservation de l’or par la suite, car ils ne relèvent plus de l’opération de cession.
Le seuil de 1 000 euros vaut pour toutes les cessions privées réunies
L’article 23 alinéa 3 phrase 5 dispose : « Les gains restent exonérés lorsque le gain total retiré des cessions privées au cours de l’année civile est inférieur à 1 000 euros. » Le mot total est la partie décisive. Il désigne la somme de toutes les cessions privées d’une année, non l’échange isolé.
Il s’agit en outre d’un seuil et non d’un abattement. La différence coûte cher : à 999 euros de gain total, tout reste exonéré ; à 1 000 euros, le montant entier devient imposable, et pas seulement l’euro qui dépasse. Qui a réalisé d’autres opérations la même année, une vente de jetons contre euros, un échange entre deux cryptoactifs ou la vente d’une collection de pièces, les additionne toutes.

Échange direct ou détour par l’euro aboutissent au même résultat
Beaucoup supposent que l’échange direct chez le négociant bénéficie d’un traitement plus favorable que la voie classique, où l’on vend d’abord les jetons contre euros sur une plateforme avant d’acheter de l’or avec le produit de la vente. Sur le plan fiscal, c’est inexact. Les deux voies déclenchent la même cession, les deux se calculent selon la même disposition, et dans les deux cas un nouveau délai s’ouvre pour l’or le même jour.
Une différence subsiste néanmoins, et elle se situe hors du droit fiscal : le coût et la traçabilité. Une vente sur une plateforme vous procure un relevé mentionnant le cours, l’horodatage et les frais, que vous reprenez tel quel dans votre déclaration. Un échange direct chez le négociant en métaux précieux vous procure une facture d’or, et le cours du bitcoin retenu n’y figure pas toujours. Qui choisit la voie directe demande ce cours par écrit. L’écart des coûts entre les lieux de négociation apparaît dans notre comparatif des plateformes crypto.
Pour l’or, un nouveau délai d’un an démarre le jour de l’échange
L’or que vous recevez est fiscalement acquis à neuf. L’or d’investissement physique relève lui aussi des autres biens de l’article 23, et le délai d’un an y vaut également : si vous revendez les lingots avec un gain dans les douze mois, ce gain est imposable ; passé ce délai, il ne l’est plus.
Le prix d’acquisition de l’or correspond à la valeur même que vous avez retenue comme prix de cession du bitcoin. Le chiffre apparaît donc deux fois, une fois comme terme d’un calcul et une fois comme point de départ de l’autre. Qui le consigne proprement lors de l’échange n’aura aucun problème des années plus tard ; qui l’estime porte deux incertitudes au lieu d’une.
L’or sous forme de titre suit ses propres règles, qui varient selon la construction. Pour les produits ouvrant droit à la livraison du métal, la jurisprudence a admis un traitement identique à celui de l’or physique ; pour les purs dérivés, c’est le prélèvement forfaitaire qui s’applique. La lecture de la documentation du produit s’impose avant l’achat.
L’or d’investissement est exonéré de TVA, le gain en bitcoins non
Un point prête régulièrement à confusion. La livraison d’or d’investissement est exonérée de TVA en vertu de l’article 25c de la loi allemande relative à la TVA, et expressément même lorsque l’or est négocié sous forme de certificat, via un compte-or ou par contrat à terme. Vous ne payez donc pas 19 % sur les lingots et les pièces d’investissement.
Cette exonération ne concerne toutefois que la TVA du côté de l’or. Elle ne dit rien de l’impôt sur le revenu frappant votre gain en bitcoins. Les deux impôts coexistent, et l’un n’éteint pas l’autre. L’argent se trouve dans une autre situation : la TVA y est due à l’achat, ce qui déplace le calcul lors d’un échange.

Quels justificatifs le fisc exige lors d’un échange
L’administration fiscale a détaillé ses exigences en matière de coopération sur les cryptoactifs dans la circulaire du ministère fédéral allemand des Finances du 6 mars 2025 ; elle remplace la version antérieure du 10 mai 2022 et consacre une section propre aux obligations d’enregistrement et de coopération. En pratique, un échange contre de l’or exige quatre indications.
- Acquisition des jetons : date, quantité et prix d’achat en euros, si possible avec le relevé de la plateforme.
- Moment de l’échange : la date et, si les cours ont fortement varié ce jour-là, l’heure.
- Valeur de l’or : la facture du négociant avec le poids, le titre et le montant en euros.
- Cours du bitcoin retenu : le taux de conversion appliqué par le négociant, ou un justificatif de cours d’une plateforme au même moment.
Si l’une de ces indications manque, le fisc procède par estimation, et l’estimation vous est rarement favorable. Pour éviter une tenue manuelle des opérations, le comparatif des logiciels fiscaux crypto recense les programmes qui enregistrent les échanges comme des cessions, un point sur lequel les simples applications de portefeuille échouent souvent.
Les pertes d’un échange ne s’imputent que sur des gains de cession
Si la valeur en euros de l’or ressort au-dessous du prix d’acquisition de vos jetons, il naît une perte provenant d’une cession privée. Cette perte n’est pas sans valeur, mais elle est enfermée : en vertu de l’article 23 alinéa 3 phrase 7, elle ne peut s’imputer qu’à hauteur des gains que vous avez retirés de cessions privées au cours de la même année civile.
Le reliquat remonte à l’année précédente en vertu de la phrase 8, ou se reporte sur les années suivantes, mais là encore seulement sur des gains de même nature. Une telle perte ne s’impute ni sur votre salaire ni sur des intérêts. La condition est dans tous les cas que l’opération figure dans la déclaration ; une perte non déclarée n’est plus disponible ensuite. La manière d’établir les pertes figure dans notre article consacré à la documentation correcte des pertes en crypto.
Notre analyse : l’échange ne résout pas le problème fiscal, il le reporte
Du point de vue de la rédaction, le passage à l’or est souvent vanté pour un avantage qu’il n’a pas. Les preuves figurent dans les textes eux-mêmes : l’article 23 alinéa 1 ne prévoit aucune exception pour les échanges, l’article 23 alinéa 3 phrase 1 mesure le produit à la valeur de ce qui est reçu, et l’article 25c de la loi sur la TVA n’exonère que la livraison d’or. Qui échange avant la fin de l’année de détention paie le même impôt que lors d’une vente contre euros et détient en outre un bien dont le délai d’un an propre repart de zéro.
Rien de tout cela ne plaide contre l’achat d’or : personne ne répartit son patrimoine d’après le barème fiscal. Cela plaide en revanche contre le fait de laisser le moment de l’échange au hasard. Si la date anniversaire de l’acquisition est proche, attendre ne coûte que de la patience. Et le constat demeure : les cours peuvent reculer, pour le bitcoin comme pour l’or, et une perte totale n’est pas exclue avec les cryptoactifs.
Ce que la réforme prévue du délai de détention pourrait changer
Le délai d’un an est actuellement en mouvement sur le plan politique. Des modifications de l’imposition des cessions privées de cryptoactifs sont en discussion depuis des mois, et selon l’issue, le calcul exposé ici se déplace sur un seul point : la question de savoir à partir de quand un gain reste exonéré. Nous tenons l’état des travaux sur notre page consacrée à la réforme du délai de détention des cryptos.
Jusqu’à ce que quelque chose soit adopté, c’est la version de la loi citée plus haut qui s’applique. Qui prévoit un échange calcule avec le droit en vigueur et non avec un projet. Un cas voisin, où la même logique joue, est l’échange contre un bon d’achat : une cession y naît également, comme nous l’avons montré dans l’article sur l’échange de bitcoins contre des cartes cadeaux.
Bitcoin contre or : la valeur en euros au jour de l’échange tranche
Trois points comptent si vous envisagez sérieusement ce passage.
- Regardez la durée de détention avant d’échanger. Votre historique de transactions indique quand les unités destinées à sortir ont été acquises. Si la date anniversaire est à portée, attendre est la mesure la moins chère. Pour une vue d’ensemble propre, les programmes du comparatif des logiciels fiscaux crypto en fournissent une.
- Faites confirmer le cours retenu par écrit. Demandez au négociant le taux de conversion et le moment de l’opération, ou vendez d’abord contre euros sur un lieu de négociation qui établit un relevé. Les lieux qui le font et leurs frais figurent dans le comparatif des plateformes crypto.
- Déclarez l’opération dans l’annexe SO. Même un échange exonéré après plus d’un an figure dans le formulaire si le fisc le demande ; une perte y figure de toute façon, sans quoi elle est perdue. Pour des montants élevés, ou pour des jetons issus du staking et du prêt, une question à un conseil fiscal est utile. Pour passer par un lieu de négociation agréé dans l’Union européenne, les prestataires figurent dans le comparatif des plateformes crypto agréées MiCA.
(Au 17 octobre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur l’échange de bitcoins contre de l’or
Liens partenaires : certains liens de cette page sont des liens partenaires. Si vous devenez client via l’un d’eux, nous pouvons percevoir une commission, sans frais supplémentaires pour vous. La sélection, les notes et le classement sont décidés en toute indépendance par la rédaction. Éthique et indépendance · Propriétaire et financement
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Pour plus tard ? Enregistrez cet article et retrouvez-le dans votre profil.
Plus sur le Bitcoin : Toutes les actualités Bitcoin en un coup d’œil
Articles liés
- Prévision Shiba Inu : 53 % de baisse en douze mois, ce qu’il faut surveiller sur le délai de détention
- Cours du bitcoin après 643 millions de dollars de sorties d’ETF : les raisons
- 60,6 % de baisse en douze mois et seulement 12e rang : comment vérifier la date anniversaire de votre achat
- Coinbase convertit l'USDT et le DAI en USDC le 30 octobre : l'échange relance le délai de détention d'un an
- GmbH crypto en Allemagne : 25,6 % d’impôt dès la première vente, zéro à titre privé après un an : ce qui compte maintenant
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
17 octobre 2026 23:19
Shiba Inu à dix jours des cinq ans de son record : ce qui compte maintenant, c'est le délai de détention
Le 27 octobre, le record absolu du Shiba Inu aura cinq ans, et le cours se situe 94,2 % en dessous. Pour les détenteurs en Allemagne, cette date ne soulève pas une question de cours, mais le délai d'un an du paragraphe 23 de la loi sur l'impôt sur le revenu.
17 octobre 2026 17:32

Convertir du bitcoin en WBTC relance-t-il le délai de détention d'un an ?
Convertir du bitcoin en WBTC déclenche selon une lecture une opération de cession privée et fait repartir le délai d'un an. Selon l'autre, l'opération reste neutre fiscalement : ce que dit la loi, ce que le ministère laisse ouvert et les justificatifs qui comptent dans les deux cas.
16 octobre 2026 20:27

Délai de détention des cryptos pour le bitcoin : « Cela reste à voir sur le fond », dit le ministère des Finances
Le conseil des ministres allemand n’a pas adopté le 14 octobre 2026 le projet supprimant le délai de détention crypto d’un an ; il reste bloqué en concertation interministérielle. Ce panorama retient ce qui s’applique aujourd’hui, les échéances à venir et pourquoi la date butoir du 31 décembre 2026 n’a jusqu’ici aucune force de loi.
15 octobre 2026 05:17
Délai de détention des cryptos : le conseil des ministres n’a pas tranché, le 31 décembre reste la date clé
Le conseil des ministres allemand n’a pas adopté la décision attendue le 14 octobre 2026 sur la suppression du délai de détention d’un an applicable aux cryptos ; le texte reste en consultation interministérielle. Jusqu’à une nouvelle règle, les plus-values restent exonérées après un an de détention, et la date butoir du 31 décembre 2026 citée dans le texte sépare les anciens avoirs des nouveaux.
9 octobre 2026 14:22

Fiscalité du bitcoin : un an après le sommet de 126 080 dollars, ce qui compte pour vos pertes
Le bitcoin s'échange vendredi matin à 82 558 dollars, soit 34,5 % sous un sommet historique vieux d'un bon an. Pour qui a acheté à l'époque, l'échéance du délai d'un an n'emporte pas seulement l'espoir d'un rebond rapide : la valeur fiscale de la perte disparaît avec elle.
9 octobre 2026 11:53
Délai de détention crypto : le Bundestag rejette la suppression par 445 voix contre 132 : ce que vous devez savoir
Le Bundestag a rejeté le 8 octobre, en scrutin nominal, la proposition de loi des Verts supprimant le délai de détention des cryptos, et la motion de la gauche radicale a également échoué. Le résultat par groupe, l’intervention officielle issue de la médiathèque et pourquoi c’est le SPD qui a donné aux investisseurs le vrai signal du débat.
8 octobre 2026 05:20

Délai de détention crypto : sans justificatif d'achat, la retenue dépasse dix fois l'impôt dû
La consultation sur l'avant-projet fiscal crypto allemand s'est achevée le 6 octobre et le conseil des ministres doit l'adopter le 14 octobre, conseillers fiscaux, banques et Bitcoin Bundesverband ayant déposé leurs objections. La plus sévère concerne tous ceux dont la plateforme vendeuse ne détient pas les données d'achat : un conseiller fiscal chiffre une retenue dix fois supérieure à l'impôt dû.
7 octobre 2026 17:31
Cours du Shiba Inu à 0,00000538 dollar, 8,6 % de baisse en un jour : le délai d’un an décide de la vente
Le Shiba Inu perd 8,6 % mercredi après-midi et se tient à 0,00000538 dollar. En Allemagne, l’intérêt d’une vente dépend moins du graphique que de la date d’achat de chaque tranche, car c’est elle qui commande le délai d’un an.
6 octobre 2026 23:27
Le délai de détention des cryptos devant la commission des pétitions le 12 octobre : ce qui compte maintenant
La commission des pétitions du Bundestag examine le délai de détention des cryptos le lundi 12 octobre 2026 à partir de 12 heures, en séance publique, avec des représentants du gouvernement fédéral pour répondre aux questions. Deux jours plus tard, le conseil des ministres doit se prononcer sur l'avant-projet qui supprime le délai d'un an pour les achats à partir de 2027.
2 octobre 2026 14:35
Fiscalité crypto devant le conseil des ministres le 14 octobre : « Les prises de position ne sont possibles que jusqu’au 6 octobre »
Le ministère fédéral allemand des Finances a envoyé l’avant-projet de loi sur la fiscalité des crypto-actifs aux fédérations le 30 septembre 2026, et le conseil des ministres doit décider le 14 octobre. Pour vos avoirs, une date compte avant tout: le 31 décembre 2026.
2 octobre 2026 05:39
Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.

27 septembre 2026 14:19
Cours du Dogecoin : ce qu’il faut vérifier sur le délai de détention et la conservation avant la fin d’année
Le cours du Dogecoin s’établit à 0,0977 dollar le 27 septembre 2026 et bouge à peine depuis un jour. C’est précisément ce calme qui permet de passer en revue sans précipitation le délai de détention, l’obligation déclarative à partir de 2026 et la conservation.
26 septembre 2026 02:21

Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
Un député CDU au Bundestag est formel : le contrat de coalition ne garantit pas le maintien du délai de détention d’un an pour les cryptoactifs. Ce que cela implique pour vos acquisitions avant la date butoir prévue du 31 décembre 2026.
25 septembre 2026 23:26
Vendre des bitcoins entre particuliers : la fiscalité en Allemagne et les justificatifs nécessaires
Lors d'une vente directe à un particulier, le même délai d'un an s'applique qu'en bourse, mais le relevé fiscal fait défaut. Ce guide présente le calcul, le seuil de 1 000 euros et les justificatifs que l'administration veut voir.

24 septembre 2026 17:14
Le Bitcoin Cash cède 5,5 % après une semaine à 50 % : parcours d'achat, effet de levier et délai de détention à vérifier
Le Bitcoin Cash recule à 335,19 dollars le 24 septembre 2026, après une progression de près de 50 % en sept jours. La hausse a été déclenchée par l'annonce du CME du 22 septembre ; ce qui en découle pour le parcours d'achat, l'effet de levier, le délai de détention et la conservation est exposé ici.
22 septembre 2026 11:15
Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
Circle a lancé le 21 septembre 2026 des crédits garantis par des bitcoins déposés. En Allemagne, le détour par le jeton cirBTC constitue très probablement un échange, et un échange remet à zéro votre délai de détention d'un an.
22 septembre 2026 02:40
Échanger des bitcoins contre de l'or : ce qui se passe fiscalement en Allemagne
Le passage des jetons à l'or est une vente aux yeux de l'administration fiscale, et le délai d'un an décide de la facture. Où les lingots, les ETC sur l'or et l'or tokenisé divergent fiscalement et quels justificatifs vous devez réunir.
17 septembre 2026 20:15
Donner des bitcoins à ses enfants : abattement, délai de détention et déclaration au fisc
Transmettre des bitcoins à son enfant, c'est lui transmettre aussi son délai de détention et son cours d'entrée. Ce guide expose ce qui s'applique vraiment en Allemagne en matière d'abattement, de délai de déclaration, de représentation et de conservation.
16 septembre 2026 20:15
Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.
16 septembre 2026 14:22
Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
Les pertes sur cessions de cryptomonnaies atterrissent dans un compartiment étanche et ne s’imputent que sur des plus-values de même nature. L’avant-projet pour 2027 déplace les gains futurs dans un autre compartiment : voici ce que cela change pour votre report constaté et ce que dit votre avis d’imposition.
9 septembre 2026 17:31
Bitcoin et fiscalité en Allemagne : délai de détention, plan programmé, ETP et minage
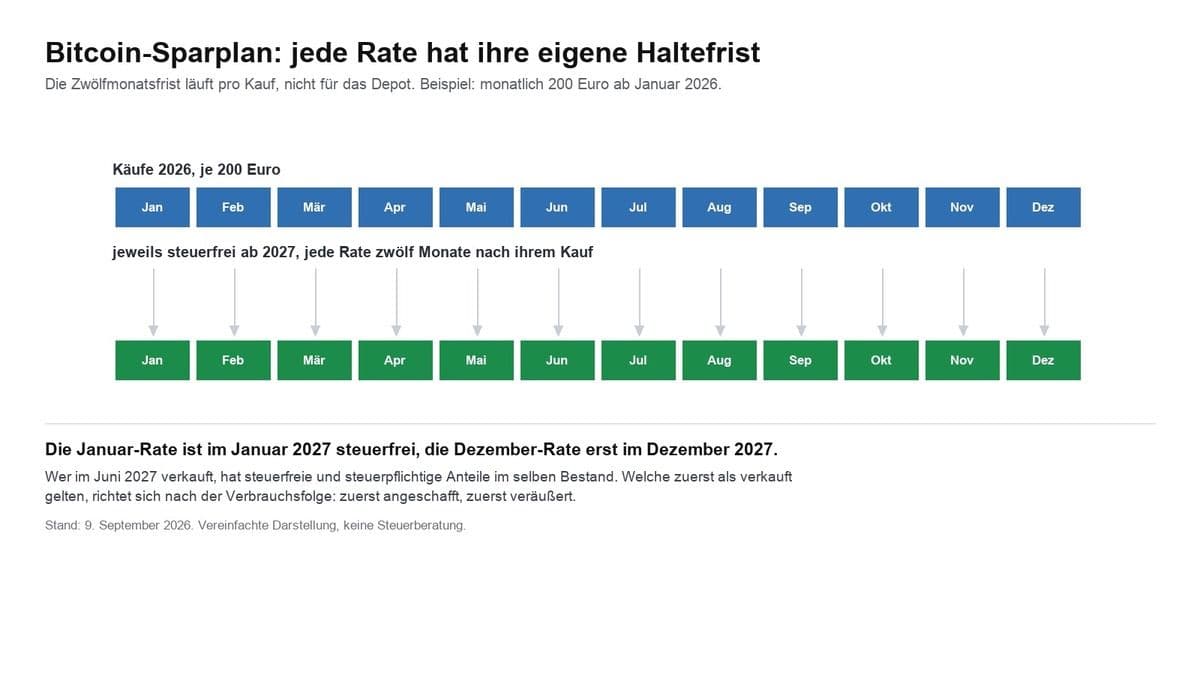
Les plus-values en bitcoins sont exonérées après douze mois. Ce que cela implique pour un plan programmé aux douze délais, pourquoi les ETP sont imposés autrement, et ce qui vaut pour le minage, la donation et les pertes.
9 septembre 2026 17:24
Fiscalité crypto en Allemagne : ce qui s’applique en 2026 et ce qui doit changer en 2027
En Allemagne, les plus-values crypto sont exonérées après douze mois ; avant, votre taux personnel jusqu’à 45 % s’applique. Ce qui déclenche l’impôt, comment court le délai de détention, ce que signifient staking et pertes, et où en est la réforme 2027 après le conseil des ministres du 14 octobre.
9 septembre 2026 17:16
Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.
8 septembre 2026 23:23
Délai de détention et protection des acquis : pourquoi le 31 décembre 2026 devient la date butoir de l'avant-projet allemand
Un avant-projet du ministère fédéral allemand des Finances fixe pour la première fois une date butoir : les actifs numériques acquis après le 31 décembre 2026 relèveraient du prélèvement forfaitaire. Ce que cela implique pour les anciens stocks, les plans d'épargne en cours et les revenus de staking, et pourquoi rien n'est encore adopté.
8 septembre 2026 02:20
Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
Rétrospective au 27 septembre 2026 : le délai de signature de la pétition 201716 du Bundestag, qui demande le maintien du délai de détention d’un an pour les cryptoactifs, a expiré le 15 septembre 2026. Cet article explique ce qui a pris fin ce jour-là, comment la commission des pétitions poursuit et pourquoi aucun investisseur ne doit vendre pour autant.
7 septembre 2026 08:24
Le délai de détention crypto doit finalement disparaître : un projet distinct vise les achats à partir de 2027
Correctif du 8 octobre 2026 : la loi de réforme de l’impôt sur le revenu 2027, adoptée par le conseil des ministres allemand le 2 septembre, ne traite pas des crypto-actifs. Il n’en découlait pas que le délai de détention soit maintenu. Un avant-projet distinct du ministère fédéral des Finances, daté du 30 septembre, le supprimerait pour tout ce qui est acquis après le 31 décembre 2026. Le conseil des ministres doit se prononcer le 14 octobre.
21 août 2026 14:42
Déduire une perte totale en crypto : quand le fisc reconnaît des jetons sans valeur
Un jeton effondré ne réduit votre impôt qu’à partir du moment où vous le cédez réellement. Ce qui s’applique au délistage, à l’insolvabilité d’une plateforme et aux avoirs sans valeur, et comment imputer vos pertes.
Vous pourriez aussi aimer