
GmbH crypto en Allemagne : 25,6 % d’impôt dès la première vente, zéro à titre privé après un an : ce qui compte maintenant
Une GmbH crypto paie de 25,6 à 33,3 % sur chaque plus-value, dès le premier jour. À titre privé, la même plus-value reste exonérée après un an. Nous chiffrons les deux voies et montrons où la société l’emporte malgré tout.


Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Une société crypto de droit allemand, la GmbH, paie l’impôt sur chaque plus-value réalisée, et cela dès le premier jour. Selon la commune, la charge va de 25,6 à 33,3 %. Détenue à titre privé, la même plus-value est exonérée après un an de détention. Savoir si une GmbH vaut la peine pour des cryptos n’est donc pas une question de taux, mais d’horizon de placement.
Qui achète des cryptomonnaies, les laisse dormir un an et a ensuite besoin de l’argent à titre privé s’en sort presque toujours mieux sans société. En revanche, qui négocie souvent, réinvestit les gains dans l’entreprise pendant des années et ne les retire pas peut gagner avec la structure en GmbH. Ce texte chiffre les deux voies aux taux en vigueur, nomme les trois erreurs coûteuses et montre ce que l’avant-projet du 30 septembre 2026 changerait au calcul.
Plusieurs noms circulent pour la même chose. Trading-GmbH, GmbH de trading crypto, Bitcoin-GmbH et GmbH de gestion de patrimoine désignent le plus souvent le même montage : une société de capitaux qui détient et négocie des cryptomonnaies pour son propre compte. Que les statuts mentionnent la gestion de patrimoine ou la négociation ne change rien à la fiscalité de la société. Seul compte le fait qu’une société de capitaux se trouve derrière le portefeuille.
Les cryptos dans la GmbH : impôt sur les sociétés et taxe professionnelle dès la première vente
Sur le plan fiscal, les crypto-actifs sont des biens économiques. Logés dans une GmbH, ils font partie de l’actif professionnel, c’est-à-dire du patrimoine affecté à l’exploitation de la société. Chaque plus-value réalisée augmente donc le bénéfice de la société, et ce bénéfice supporte l’impôt sur les sociétés et la taxe professionnelle. La durée de détention ne joue aucun rôle : vendre du bitcoin au bout de trois semaines ou de sept ans ne change rien au taux applicable à la GmbH.
La taxe professionnelle est le poste le plus souvent sous-estimé. Beaucoup supposent qu’une société qui ne gère que son propre patrimoine et n’exerce aucun commerce au sens courant en reste exonérée. La loi en juge autrement. Aux termes du paragraphe 2, alinéa 2, première phrase de la loi sur la taxe professionnelle, l’activité des sociétés de capitaux est réputée « toujours et intégralement » une exploitation commerciale, et la GmbH y est expressément nommée. L’assujettissement dépend donc de la forme juridique, non de l’activité.
L’abattement étendu grâce auquel les sociétés immobilières évitent la taxe professionnelle n’est d’aucun secours ici : le paragraphe 9, point 1, deuxième phrase de la même loi exige que l’entreprise gère exclusivement ses propres biens immobiliers. Une société qui détient des cryptomonnaies ne remplit pas cette condition. La délimitation lorsque des crypto-actifs sont logés dans une entreprise déjà existante est décrite dans notre article sur le bitcoin en entreprise, entre patrimoine privé et actif professionnel.
Le délai de détention d’un an du paragraphe 23 EStG ne vaut que pour le patrimoine privé
La raison pour laquelle les particuliers en Allemagne se passent jusqu’ici très bien d’une société figure au paragraphe 23, alinéa 1, première phrase, point 2 de la loi sur l’impôt sur le revenu. Y sont imposables les « opérations de cession portant sur d’autres biens économiques lorsque le délai entre l’acquisition et la cession n’excède pas un an ». Au-delà d’un an de détention, plus aucune opération imposable n’est réalisée. Le gain reste non imposé, quel que soit son montant.
S’y ajoute un seuil d’exonération. Selon le paragraphe 23, alinéa 3, cinquième phrase de la même loi, les gains restent exonérés si le gain total retiré d’opérations de cession privées est resté inférieur à 1 000 euros sur l’année civile. Un tel seuil fonctionne en tout ou rien : à 999 euros de gain, vous ne payez rien ; à 1 000 euros, la totalité devient imposable, et non la seule fraction excédentaire. Un abattement ne viserait que la part au-delà de la limite.
Les deux ne valent que pour le patrimoine privé. Dans la GmbH, il n’existe ni délai annuel ni seuil. Le désavantage de la société n’est donc pas une erreur de calcul, il est inscrit dans la loi. Le texte est consultable auprès de l’Office fédéral de la justice au paragraphe 23 de la loi sur l’impôt sur le revenu.
De 25,6 à 33,3 % : la composition de la charge fiscale de la société
La charge pesant sur une GmbH se compose de trois éléments. L’impôt sur les sociétés s’élève à 15 % du bénéfice pour les périodes d’imposition allant jusqu’à 2027. S’y ajoute la contribution de solidarité, qui représente, selon le paragraphe 4 de la loi afférente, 5,5 % de la base d’imposition, soit 5,5 % de l’impôt sur les sociétés. Ensemble, cela donne 15,825 %.
Le troisième élément est la taxe professionnelle, et ce poste varie. Il résulte du taux de base de 3,5 % prévu au paragraphe 11, alinéa 2 de la loi sur la taxe professionnelle, multiplié par le coefficient de la commune. Le coefficient est le pourcentage que chaque commune fixe elle-même ; à défaut de décision propre, il s’élève à 280 % selon le paragraphe 16, alinéa 4, deuxième phrase. D’où la fourchette :
- Coefficient de 280 % : 9,8 % de taxe professionnelle, charge totale de 25,62 %
- Coefficient de 400 % : 14,0 % de taxe professionnelle, charge totale de 29,83 %
- Coefficient de 500 % : 17,5 % de taxe professionnelle, charge totale de 33,32 %
- Patrimoine privé après un an : 0 %
Le siège de la société décide donc d’environ huit points de pourcentage de la charge fiscale. Le coefficient applicable à votre commune figure dans son règlement de taxe professionnelle. Établir proprement les chiffres de son propre portefeuille suppose une documentation complète ; nous avons mis les outils en regard dans le comparatif des logiciels fiscaux crypto et des suivis de portefeuille.
À partir de 2028, l’impôt sur les sociétés baisse jusqu’à 10 % en 2032
Une société se crée pour des années, et au fil de ces années le taux bouge. Le paragraphe 23, alinéa 1 de la loi sur l’impôt sur les sociétés prévoit désormais un calendrier par étapes : 15 % pour les périodes d’imposition jusqu’à 2027, puis 14 % en 2028, 13 % en 2029, 12 % en 2030, 11 % en 2031 et 10 % à partir de 2032.
Pour la charge totale à un coefficient de 400 %, cela signifie un glissement de 29,83 % aujourd’hui à 28,77 % en 2028 et 24,55 % à partir de 2032. À un coefficient de 280 %, elle recule sur la même période de 25,62 à 20,35 %. Une GmbH qui reste de peu derrière la voie privée en 2026 se situe autrement en 2032, et qui calcule aujourd’hui devrait intégrer ces étapes au lieu de ne retenir que le taux actuel. Le calendrier figure in extenso au paragraphe 23 de la loi sur l’impôt sur les sociétés.
La distribution coûte une seconde fois : 48,3 % de charge totale
Les taux cités jusqu’ici ne concernent que le niveau de la société. L’argent se trouve ensuite dans la GmbH, pas sur le compte privé. Pour le sortir, le second niveau s’applique. Une distribution de bénéfices à un associé privé supporte un prélèvement sur les revenus de capitaux de 25 % selon le paragraphe 43a, alinéa 1, point 1 de la loi sur l’impôt sur le revenu, majoré de la contribution de solidarité, soit 26,375 % au total.
Calculé sur 100 000 euros de plus-value à un coefficient de 400 %, cela donne ceci : la société verse 29 825 euros, il reste 70 175 euros. La distribution de ce montant coûte 18 509 euros de plus. Il arrive 51 666 euros à titre privé, pour une charge totale de 48,33 %. Au coefficient minimal de 280 %, elle est de 45,24 %. La même plus-value, réalisée à titre privé après un an de détention, arrive intacte en l’état du droit.
La grandeur décisive est ainsi nommée. La GmbH est forte là où l’argent reste à l’intérieur et continue de travailler, car seul le premier niveau compte alors et les intérêts composés agissent sur un montant plus élevé. Dès que le retrait est prévu, l’avantage s’inverse.

Une exonération via une holding ? Pourquoi le paragraphe 8b KStG ne couvre pas les crypto-actifs
Dans les discussions sur les structures crypto revient régulièrement l’idée qu’une holding exonérerait 95 % des bénéfices. Derrière cette idée se trouve le paragraphe 8b de la loi sur l’impôt sur les sociétés, et cette disposition ne le fait pas pour les crypto-actifs. Son alinéa 1 écarte de la base les revenus au sens du paragraphe 20, alinéa 1, points 1, 2, 9 et 10, lettre a de la loi sur l’impôt sur le revenu. Sont visées les distributions de bénéfices et revenus comparables provenant de parts dans des personnes morales, soit le cas où une société détient une participation dans une autre société.
Un bitcoin n’est pas une participation dans une personne morale. Lorsqu’une GmbH vend des cryptomonnaies avec un gain, ce gain reste pleinement imposable, même si une holding se trouve au-dessus d’elle. L’avantage ne joue qu’un étage plus haut et seulement pour une autre opération : la cession par la holding des parts de la filiale. Une holding peut donc être utile lors de la vente ultérieure de la société ; elle ne rend pas moins chères les plus-values courantes sur les cryptomonnaies.
Bâtir une structure sur cette seule promesse revient à payer deux fois : les frais de constitution et de conseil d’une seconde société, puis l’intégralité des impôts que l’on croyait éviter.
Apporter des cryptomonnaies privées à la GmbH vaut cession
La deuxième erreur coûteuse concerne l’entrée. Les cryptomonnaies ne passent pas du patrimoine privé à sa propre société en neutralité fiscale. Que vous les vendiez à la GmbH ou que vous les apportiez en nature, dans les deux cas vous cédez un bien en tant que particulier et recevez une contrepartie. C’est une cession au sens du paragraphe 23 de la loi sur l’impôt sur le revenu.
Un ordre clair en découle. Si l’achat date de moins d’un an, l’apport déclenche l’impôt sur le revenu au taux personnel, et sur l’intégralité de la plus-value latente. Une fois l’année écoulée, l’opération reste exonérée à titre privé, et la société retient la valeur de marché comme coût d’acquisition. Cette valeur d’entrée plus élevée réduit les gains ultérieurs dans la GmbH. Attendre l’expiration du délai avant l’apport ne fait donc rien perdre : cela relève la base de calcul de la société.
Formellement, la constitution exige du capital. Le capital social doit atteindre au moins 25 000 euros selon le paragraphe 5, alinéa 1 de la loi sur la GmbH. Avant l’immatriculation au registre du commerce, un quart de la valeur nominale doit être libéré sur chaque part selon le paragraphe 7, alinéa 2, et au moins la moitié du capital social au total, pour autant qu’aucun apport en nature n’ait été convenu. Un apport en cryptomonnaies est donc possible, mais il requiert une évaluation solide à la date de référence, ce qui représente du travail lorsque les cours fluctuent.
À partir de quand une activité crypto privée devient-elle commerciale ?
Le calcul ci-dessus suppose que votre activité reste privée, ce qui n’est pas acquis. Le caractère commercial est décrit au paragraphe 15, alinéa 2 de la loi sur l’impôt sur le revenu : une « activité indépendante et durable, entreprise dans l’intention de réaliser un bénéfice et se présentant comme une participation à la vie économique générale » constitue une exploitation commerciale. Si l’administration fiscale qualifie un particulier d’entrepreneur, tout le cadre se déplace : les revenus deviennent commerciaux, le délai d’un an disparaît même sans société, et la taxe professionnelle s’ajoute.
Cette limite n’est pas fixée à un nombre déterminé de transactions. La gestion de son propre patrimoine ne remplit pas les critères par la seule fréquence. La situation devient plus délicate lorsque s’y ajoutent des prestations pour des tiers, par exemple la gestion d’un patrimoine crypto appartenant à autrui, ou lorsque le minage et le staking sont exercés à grande échelle. Où l’administration place la limite en matière de minage, nous l’avons détaillé dans notre article sur le minage de cryptomonnaies et la question du caractère commercial.
Pour la décision sur une société, cela compte double. Qui risque de toute façon d’être qualifié de commerçant perd le principal avantage de la voie privée même sans GmbH. L’imposition des entreprises dans la société se rapproche alors de l’alternative, puisque les plus-values de cession sont imposables dans les deux cas.
Pertes sur cryptomonnaies : ce que la société peut imputer et le patrimoine privé non
C’est ici que réside le point le plus fort de la GmbH, et il est cité moins souvent que les taux. Une moins-value dans la société réduit son bénéfice global. Elle s’impute donc sur des recettes de conseil, de location, d’intérêts ou de toute autre activité de la GmbH, car une société de capitaux ne connaît qu’une seule catégorie de revenus.
Dans le patrimoine privé, il en va autrement. Les pertes issues d’opérations de cession privées ne peuvent, selon le paragraphe 23, alinéa 3 de la loi sur l’impôt sur le revenu, être compensées qu’avec des gains de même nature, la même année ou, par le report de pertes, au cours d’années ultérieures. L’imputation sur le salaire ou sur des gains en actions est exclue. Ce qu’il advient des pertes antérieures déjà constatées, nous l’avons détaillé dans notre article sur la vérification du report de pertes crypto.
Pour les investisseurs, cela signifie : porter des pertes réalisées élevées lors de mauvaises années tout en ayant par ailleurs des recettes d’exploitation permet de récupérer dans la GmbH ce qui se perd à titre privé. C’est un avantage réel, mais il ne joue que s’il y a effectivement quelque chose à imputer.
Capital social, notaire et comptes annuels : les coûts courants de la structure
Une GmbH est un engagement durable. La constitution suppose l’acte notarié des statuts et l’immatriculation au registre du commerce. Ensuite, le même ensemble d’obligations revient chaque année : comptabilité en partie double, comptes annuels avec bilan, dépôt au registre des entreprises, déclarations d’impôt sur les sociétés et de taxe professionnelle, ainsi que les déclarations de TVA pour autant que la société exerce une activité soumise à la TVA.
Le montant et l’ampleur de ces postes dépendent du cas d’espèce. Les frais de notaire suivent la valeur de l’opération, et les honoraires du conseil fiscal suivent le barème applicable et le travail réellement accompli. Il n’existe pas de forfaits fiables à ce sujet, et nous n’en citons volontairement aucun ici, car ils divergent fortement selon le nombre de transactions et la qualité du travail préparatoire. Ce qui importe, c’est la nature de ces coûts : chacun de ces postes est dû même une année où la société ne vend pas une seule cryptomonnaie.
Cela fixe le seuil minimal de toute la réflexion. En dessous d’un portefeuille dont l’économie d’impôt attendue dépasse nettement les coûts fixes annuels, la structure n’est pas rentable, même si tout le reste plaide pour elle.

Comment l’administration contrôle-t-elle les cryptos ? Obligations d’enregistrement et conservation dans l’actif professionnel
Dans la société, le niveau d’exigence est plus élevé qu’à titre privé. Chaque acquisition et chaque cession est une écriture comptable et doit être consignée avec la date, la quantité, le cours et la contre-valeur. Le portefeuille figure au bilan et doit être évalué à la date de clôture. Sans enregistrements individuels propres, le bénéfice ne peut pas être déterminé, et une évaluation d’office par l’administration tourne rarement à l’avantage du contribuable.
Le cadre administratif du traitement fiscal dans l’actif professionnel est posé par la circulaire du ministère fédéral des Finances du 6 mars 2025 sur le traitement des crypto-actifs à l’impôt sur le revenu. Elle retient le terme générique de crypto-actifs, rattache les revenus aux catégories de revenus et exige en principe, pour la détermination du bénéfice, l’évaluation individuelle des unités cédées à leur coût d’acquisition reporté ; ce n’est que lorsque ce rattachement est impossible que des coûts d’acquisition moyens entrent en ligne de compte. Toute la fiscalité crypto de la société tient à cette exigence, car sans coûts d’acquisition rattachables, aucun bénéfice ne peut être déterminé.
La séparation de la conservation compte en pratique. Les cryptomonnaies de la GmbH doivent se trouver dans des portefeuilles et sur des comptes rattachables à la société. Mélanger avoirs sociaux et avoirs privés dans le même portefeuille met en péril le rattachement à l’actif professionnel et crée un point de litige quasi insoluble après coup. Il en va de même de la gestion des clés : qui peut accéder aux avoirs, et comment cela est-il documenté ?
Que l’administration en ait connaissance n’est plus l’exception. Les plateformes de négociation de l’Union sont soumises à des obligations déclaratives, et l’échange automatique d’informations est étendu aux pays tiers ; nous avons décrit l’état des choses dans notre article sur l’échange de données selon le cadre CARF. L’idée qu’une société attirerait moins l’attention qu’un particulier est fausse : la GmbH dépose des déclarations chaque année et publie ses chiffres.
Ce que la réforme annoncée du délai de détention changerait à ce calcul
Toute la comparaison tient au délai de détention d’un an. C’est précisément lui qui est en jeu. Selon notre article du 16 octobre 2026 sur l’état du délai de détention des cryptomonnaies, un avant-projet du 30 septembre 2026 prévoit de faire passer les crypto-actifs du régime des cessions privées à celui des placements de capitaux. À la date de cet article, le gouvernement n’avait pas tranché, et le délai d’un an restait applicable sans changement.
Si l’avant-projet passait en l’état, les plus-values privées deviendraient imposables quelle que soit la durée de détention, selon la logique des placements de capitaux à 25 % majorés de la contribution de solidarité, soit 26,375 %. L’avantage actuel de la voie privée, l’exonération complète après un an, disparaîtrait. La GmbH se situerait alors à peu près à égalité à 25,62 % au coefficient minimal et moins bien aux coefficients plus élevés, tant qu’il y a distribution ; avec le calendrier de baisse de l’impôt sur les sociétés à partir de 2028, elle deviendrait plus avantageuse au premier niveau.
Le seul élément solide à ce stade est l’état d’avancement du projet. Un avant-projet n’est pas une loi, et les appréciations des spécialistes divergent : certaines présentations retiennent que la loi fiscale annuelle 2026 ne comporte justement aucune modification du paragraphe 23 de la loi sur l’impôt sur le revenu. Créer une société en pariant sur un avant-projet reviendrait à parier sur une procédure législative.
Pour qui la GmbH crypto est rentable et pour qui elle ne l’est pas
Les chiffres dessinent un schéma. La société se justifie si vous négociez si souvent que le délai d’un an ne jouerait de toute façon jamais à titre privé, si les gains sont réinvestis dans l’entreprise pendant de nombreuses années sans retrait prévu, si des pertes réalisées peuvent s’imputer sur d’autres recettes d’exploitation, ou si le patrimoine doit être regroupé en vue d’une transmission ordonnée.
Elle se justifie moins si vous achetez et conservez plus d’un an, si vous aurez besoin de l’argent à titre privé à vue d’œil, ou si le portefeuille est si modeste que les coûts fixes annuels absorbent l’effet fiscal. Au bout du compte, la GmbH est un outil pour des investisseurs actifs qui capitalisent sur le long terme, et non un montage d’optimisation pour l’achat-conservation.
Ce cadrage ne remplace pas un calcul. Quelle voie est la plus avantageuse compte tenu de votre volume d’opérations, de votre taux d’imposition personnel et du coefficient de votre commune, un conseil fiscal le chiffre sur vos propres données. Les dispositions et les taux cités ici posent le cadre dans lequel ce calcul s’effectue.
GmbH crypto : seul le réinvestissement durable bat le délai de détention
- Comptez une année entière d’opérations. Notez combien de vos ventes ont eu lieu dans les douze mois suivant l’achat. Si la part est faible, la voie privée reste devant. Si la société a besoin d’une place de marché avec un compte professionnel, notre panorama des plateformes crypto réglementées aide.
- Mettez le retrait en regard de l’alternative. Opposez la charge totale de 45,24 à 48,33 % en cas de distribution aux zéro pour cent après un an dans le patrimoine privé. S’il s’agit d’un compte-titres plutôt que de cryptomonnaies détenues en propre, comparez les conditions dans le comparatif des courtiers crypto.
- Organisez la conservation et les justificatifs avant la constitution. Séparez dès le départ les avoirs de la société et les vôtres, et gardez une trace des accès. Les appareils adaptés figurent dans le comparatif des portefeuilles matériels.
(Au 19 octobre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur la GmbH crypto
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Les acheteurs de dogecoin de novembre 2025 accusent une perte de 58 % avant la fin du délai fiscal
- Prévision Shiba Inu : 53 % de baisse en douze mois, ce qu’il faut surveiller sur le délai de détention
- Cours du bitcoin après 643 millions de dollars de sorties d’ETF : les raisons
- Échanger du bitcoin contre de l’or : ce que cela change pour l’impôt
- 60,6 % de baisse en douze mois et seulement 12e rang : comment vérifier la date anniversaire de votre achat
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
20 octobre 2026 11:21
Coinbase convertit l'USDT et le DAI en USDC le 30 octobre : l'échange relance le délai de détention d'un an
Le 30 octobre, Coinbase convertira en USDC les soldes résiduels d'USDT, de DAI et de PYUSD détenus dans l'Espace économique européen. L'échange vaut cession au sens de l'article 23 de la loi fiscale allemande, et le délai d'un an repart pour le nouveau solde.
19 octobre 2026 05:19

FIFO crypto sur plusieurs plateformes : en Allemagne, chaque portefeuille compte pour lui-même
Détenir du bitcoin sur plusieurs plateformes et dans ses propres portefeuilles, c’est calculer le délai de détention par compartiment et non sur l’ensemble des avoirs. Ce qu’ordonne le point 62 de la circulaire du BMF, et pourquoi le 31 décembre 2026 en dépend.
17 octobre 2026 17:32

Convertir du bitcoin en WBTC relance-t-il le délai de détention d'un an ?
Convertir du bitcoin en WBTC déclenche selon une lecture une opération de cession privée et fait repartir le délai d'un an. Selon l'autre, l'opération reste neutre fiscalement : ce que dit la loi, ce que le ministère laisse ouvert et les justificatifs qui comptent dans les deux cas.
16 octobre 2026 20:27

Délai de détention des cryptos pour le bitcoin : « Cela reste à voir sur le fond », dit le ministère des Finances
Le conseil des ministres allemand n’a pas adopté le 14 octobre 2026 le projet supprimant le délai de détention crypto d’un an ; il reste bloqué en concertation interministérielle. Ce panorama retient ce qui s’applique aujourd’hui, les échéances à venir et pourquoi la date butoir du 31 décembre 2026 n’a jusqu’ici aucune force de loi.

16 octobre 2026 08:28
Bitcoin à 81 963 dollars, les flux entrants des ETF tombent à 5 millions
Les fonds Bitcoin américains ont absorbé jeudi 5,06 millions de dollars nets, un jour après une sortie de 261,5 millions. Le cours s'établit vendredi matin à 81 963 dollars et reste depuis minuit dans une fourchette de 521 dollars.
15 octobre 2026 05:17
Délai de détention des cryptos : le conseil des ministres n’a pas tranché, le 31 décembre reste la date clé
Le conseil des ministres allemand n’a pas adopté la décision attendue le 14 octobre 2026 sur la suppression du délai de détention d’un an applicable aux cryptos ; le texte reste en consultation interministérielle. Jusqu’à une nouvelle règle, les plus-values restent exonérées après un an de détention, et la date butoir du 31 décembre 2026 citée dans le texte sépare les anciens avoirs des nouveaux.
11 octobre 2026 20:27
Échange en stablecoins : la France prépare l’impôt que l’Allemagne applique déjà
Échanger du bitcoin contre un stablecoin ne coûte aujourd’hui aucun impôt en France. Cela doit changer à partir de 2027, la commission des finances de l’Assemblée nationale ayant donné son accord. En Allemagne, un tel échange est imposable depuis longtemps, avec une conséquence que beaucoup négligent : le délai de détention repart à zéro.
10 octobre 2026 20:19
ING et bitcoin : une cinquantaine d'ETN crypto au compte-titres, ce qu'il faut savoir sur les frais et le délai de détention
Chez ING, le bitcoin s'achète uniquement sous forme de titre de créance coté : une cinquantaine d'ETN crypto de cinq émetteurs, à l'achat ponctuel ou en plan d'épargne à partir d'un euro. Ce que l'offre coûte réellement et de quoi dépend le délai de détention d'un an ne figurent pas dans la publicité, mais dans le document d'informations clés.
9 octobre 2026 14:22

Fiscalité du bitcoin : un an après le sommet de 126 080 dollars, ce qui compte pour vos pertes
Le bitcoin s'échange vendredi matin à 82 558 dollars, soit 34,5 % sous un sommet historique vieux d'un bon an. Pour qui a acheté à l'époque, l'échéance du délai d'un an n'emporte pas seulement l'espoir d'un rebond rapide : la valeur fiscale de la perte disparaît avec elle.
9 octobre 2026 11:53
Délai de détention crypto : le Bundestag rejette la suppression par 445 voix contre 132 : ce que vous devez savoir
Le Bundestag a rejeté le 8 octobre, en scrutin nominal, la proposition de loi des Verts supprimant le délai de détention des cryptos, et la motion de la gauche radicale a également échoué. Le résultat par groupe, l’intervention officielle issue de la médiathèque et pourquoi c’est le SPD qui a donné aux investisseurs le vrai signal du débat.
8 octobre 2026 05:20

Délai de détention crypto : sans justificatif d'achat, la retenue dépasse dix fois l'impôt dû
La consultation sur l'avant-projet fiscal crypto allemand s'est achevée le 6 octobre et le conseil des ministres doit l'adopter le 14 octobre, conseillers fiscaux, banques et Bitcoin Bundesverband ayant déposé leurs objections. La plus sévère concerne tous ceux dont la plateforme vendeuse ne détient pas les données d'achat : un conseiller fiscal chiffre une retenue dix fois supérieure à l'impôt dû.
2 octobre 2026 14:35
Fiscalité crypto devant le conseil des ministres le 14 octobre : « Les prises de position ne sont possibles que jusqu’au 6 octobre »
Le ministère fédéral allemand des Finances a envoyé l’avant-projet de loi sur la fiscalité des crypto-actifs aux fédérations le 30 septembre 2026, et le conseil des ministres doit décider le 14 octobre. Pour vos avoirs, une date compte avant tout: le 31 décembre 2026.
2 octobre 2026 05:39
Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.
26 septembre 2026 02:21

Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
Un député CDU au Bundestag est formel : le contrat de coalition ne garantit pas le maintien du délai de détention d’un an pour les cryptoactifs. Ce que cela implique pour vos acquisitions avant la date butoir prévue du 31 décembre 2026.

24 septembre 2026 17:14
Le Bitcoin Cash cède 5,5 % après une semaine à 50 % : parcours d'achat, effet de levier et délai de détention à vérifier
Le Bitcoin Cash recule à 335,19 dollars le 24 septembre 2026, après une progression de près de 50 % en sept jours. La hausse a été déclenchée par l'annonce du CME du 22 septembre ; ce qui en découle pour le parcours d'achat, l'effet de levier, le délai de détention et la conservation est exposé ici.
22 septembre 2026 14:33
Vendre du Bitcoin et retirer ses euros : comment cela se passe en Allemagne
Entre l’ordre de vente et les euros sur le compte courant se trouvent la plateforme, votre banque et le fisc. Qui connaît l’ordre des étapes économise des frais, du temps d’attente et, au mieux, la totalité de l’impôt sur la plus-value.
22 septembre 2026 11:15
Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
Circle a lancé le 21 septembre 2026 des crédits garantis par des bitcoins déposés. En Allemagne, le détour par le jeton cirBTC constitue très probablement un échange, et un échange remet à zéro votre délai de détention d'un an.
19 septembre 2026 17:28
Minage de cryptomonnaies et fiscalité : quand le fisc qualifie votre minage d'activité commerciale
Qui mine des crypto-actifs perçoit des revenus imposables dès la première récompense ; selon le ministère fédéral des Finances, le minage n'est jamais une gestion de patrimoine privé. Ce guide suit les numéros marginaux de la circulaire pour montrer quand votre minage devient commercial et ce que vous pouvez déduire.
18 septembre 2026 11:16
Bitcoin et exit tax : ce qui s’applique quand vous quittez l’Allemagne
Qui s’expatrie avec du bitcoin redoute une imposition de sortie sur ses plus-values latentes et ne trouve rien de tel dans la loi. Les vrais risques se jouent sur quatre points : le domicile, le délai de détention, la forme juridique du placement et la déclaration automatique à partir de 2026.
17 septembre 2026 23:25
Vendre son bitcoin à perte et le racheter aussitôt : ce que cela fait à votre délai de détention
L'Allemagne ne connaît pas de règle de wash sale : la perte reste déductible même en cas de rachat immédiat. Le rachat fait toutefois repartir de zéro le délai d'un an pour chaque nouvelle unité.
16 septembre 2026 20:15
Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.
9 septembre 2026 17:31
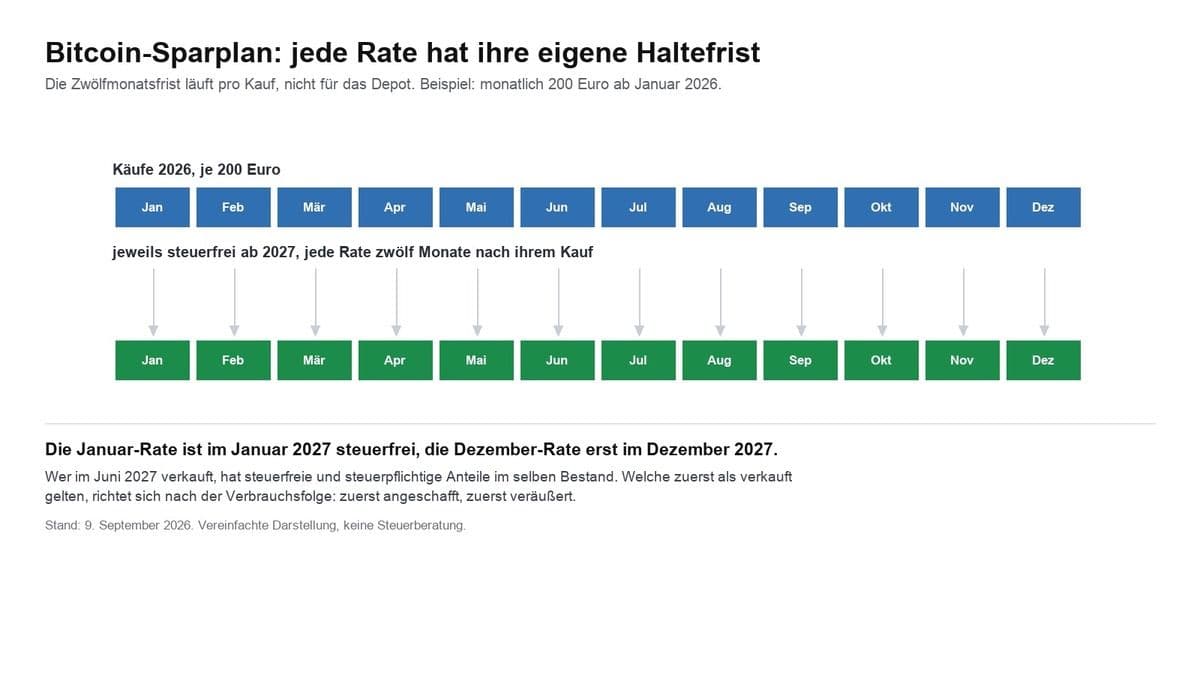
Bitcoin et fiscalité en Allemagne : délai de détention, plan programmé, ETP et minage
Les plus-values en bitcoins sont exonérées après douze mois. Ce que cela implique pour un plan programmé aux douze délais, pourquoi les ETP sont imposés autrement, et ce qui vaut pour le minage, la donation et les pertes.
9 septembre 2026 17:24
Fiscalité crypto en Allemagne : ce qui s’applique en 2026 et ce qui doit changer en 2027
En Allemagne, les plus-values crypto sont exonérées après douze mois ; avant, votre taux personnel jusqu’à 45 % s’applique. Ce qui déclenche l’impôt, comment court le délai de détention, ce que signifient staking et pertes, et où en est la réforme 2027 après le conseil des ministres du 14 octobre.
9 septembre 2026 17:16
Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.
9 septembre 2026 02:18
Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
L'avant-projet du ministère fédéral allemand des Finances chiffre pour la première fois la fiscalité crypto : 160 millions d'euros à partir de 2028. Ce que ce montant représente dans le budget fédéral 2027, comment 11,4 milliards sont devenus 160 millions et ce que les investisseurs peuvent en retenir.
8 septembre 2026 02:20
Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
Rétrospective au 27 septembre 2026 : le délai de signature de la pétition 201716 du Bundestag, qui demande le maintien du délai de détention d’un an pour les cryptoactifs, a expiré le 15 septembre 2026. Cet article explique ce qui a pris fin ce jour-là, comment la commission des pétitions poursuit et pourquoi aucun investisseur ne doit vendre pour autant.
7 septembre 2026 08:24
Le délai de détention crypto doit finalement disparaître : un projet distinct vise les achats à partir de 2027
Correctif du 8 octobre 2026 : la loi de réforme de l’impôt sur le revenu 2027, adoptée par le conseil des ministres allemand le 2 septembre, ne traite pas des crypto-actifs. Il n’en découlait pas que le délai de détention soit maintenu. Un avant-projet distinct du ministère fédéral des Finances, daté du 30 septembre, le supprimerait pour tout ce qui est acquis après le 31 décembre 2026. Le conseil des ministres doit se prononcer le 14 octobre.
Vous pourriez aussi aimer