
« Pour lutter efficacement contre la fraude fiscale transfrontalière » : le Bundestag ouvre la déclaration crypto aux pays tiers
Le Bundestag a adopté le 8 octobre 2026 la loi de ratification du cadre international de déclaration des crypto-actifs, ouvrant l’échange de données fiscales aux États hors de l’Union. Ce texte précise quelles informations circulent, à partir de quand et quels justificatifs un rapprochement exige.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Le Bundestag a décidé le 8 octobre 2026 que les autorités fiscales allemandes échangeront désormais les données relatives aux opérations crypto avec des États situés hors de l’Union européenne. Le texte adopté est une loi de ratification portant sur un accord international de 2023 qui met en œuvre le cadre de déclaration applicable aux crypto-actifs. Concrètement, un compte ouvert auprès d’une plateforme à Singapour, aux îles Caïmans ou en Suisse n’échappe plus au fisc allemand, dès lors que l’État partenaire livre de son côté.
Ce texte replace la décision dans son contexte : ce qui est déclaré exactement, à partir de quand, quels États participent et où les chiffres divergent dans la presse. L’obligation fiscale elle-même ne change pas. Ce qui change, c’est la probabilité que le fisc puisse recouper une déclaration.
Ce que le Bundestag a décidé le 8 octobre
Le projet du gouvernement a été adopté dans la version issue de la commission. Son titre complet est la « loi relative à l’accord multilatéral du 8 juin 2023 entre autorités compétentes concernant l’échange automatique de renseignements selon le cadre de déclaration des crypto-actifs ». Il figure au document parlementaire 21/7195, la recommandation de la commission des finances au document 21/8425.
La majorité a été large. Selon le Bundestag, la CDU/CSU, le SPD, Bündnis 90/Die Grünen et Die Linke ont voté pour, le groupe AfD contre. Le gouvernement fédéral justifie le projet par l’objectif qu’il formule ainsi : « Pour lutter efficacement contre la fraude fiscale transfrontalière ».
Une loi de ratification n’est pas un nouveau droit fiscal. Elle donne l’approbation interne à un accord de droit international que l’Allemagne a déjà signé. C’est seulement à partir de là que la République fédérale peut effectivement livrer et recevoir les données.
CARF : le cadre de déclaration des crypto-actifs en une phrase
CARF signifie Crypto-Asset Reporting Framework : c’est le cadre de déclaration de l’OCDE qui oblige les prestataires de services sur crypto-actifs à déclarer les données de leurs utilisateurs et les montants des transactions à leur autorité fiscale, laquelle les transmet ensuite aux États de résidence de ces utilisateurs. Le modèle est la norme commune de déclaration, par laquelle les banques échangent des données bancaires depuis des années. CARF transpose ce schéma aux plateformes, aux courtiers, aux conservateurs et aux services d’échange.
Nous avons détaillé cette norme et son rapport à la norme commune de déclaration dans un article distinct consacré aux standards de l’OCDE pour les crypto-actifs. Le vote d’octobre est l’étape par laquelle l’Allemagne rend ce cadre utilisable au-delà de la frontière de l’Union.
Les données que cite le projet de loi
Le projet énumère ce qui est transmis pour chaque utilisateur déclaré : « nom, adresse, États de résidence, numéro d’identification fiscale ainsi que date de naissance ». S’y ajoute la nature de chaque crypto-actif. Et enfin les données de mouvement : montants bruts des transactions, nombre d’unités et nombre de transactions déclarables.
La notion de montant brut des transactions mérite l’attention. Ce qui est déclaré n’est pas votre gain, mais votre volume. Celui qui fait tourner vingt fois les mêmes 2 000 euros dans l’année apparaît avec 40 000 euros de volume, alors que le gain peut être nul. Nous avons décrit ici les conséquences pratiques de cette distinction : ce que votre plateforme déclare au fisc.
Pourquoi le montant brut suscite des questions
Une administration fiscale qui voit un montant brut élevé et ne trouve aucune mention correspondante dans la déclaration de revenus dispose d’un point d’accroche pour une demande d’explication. Ce n’est ni un soupçon ni une estimation, mais d’abord un écart entre deux jeux de données. Il ne se lève qu’avec un relevé des opérations individuelles. Sans ce relevé, il faut le reconstituer après coup, et c’est laborieux pour une plateforme quittée il y a trois ans. Un suivi de portefeuille doté d’une évaluation fiscale règle le problème en amont, parce qu’il consigne les opérations au fil de l’eau au lieu de les reconstruire plus tard.
DAC 8 et CARF : deux voies, un seul fisc
Au sein de l’Union européenne, l’échange existe déjà. Le Bundestag rappelle que, pour les plateformes et les cryptomonnaies, les obligations déclaratives européennes et nationales correspondantes existent déjà dans le cadre de DAC 7 et DAC 8. DAC 8 est la directive européenne sur la coopération administrative qui soumet les prestataires crypto à déclaration ; le Bundestag avait adopté la transposition allemande dès novembre 2025.
La répartition des rôles est donc claire : DAC 8 couvre l’Union, CARF couvre les États situés hors de celle-ci. Nous avons détaillé les exigences de DAC 8 lors de l’adoption de la transposition allemande. Le vote d’octobre comble l’interstice qui séparait jusque-là les deux mondes.
Le calendrier : collecte en 2026, déclaration en 2027
La précision compte ici, car plusieurs millésimes se mélangent dans la presse. L’ordre qui ressort des éléments disponibles est le suivant : les prestataires soumis à déclaration collectent les données de transaction à partir de 2026. La déclaration à l’autorité fiscale compétente commence en 2027. L’échange international entre administrations démarre également en 2027 selon les plans de l’OCDE.
Le texte du Bundestag ne mentionne lui-même ni date de début de l’échange ni année de collecte. Si vous lisez un mois précis, traitez-le comme une indication du média qui le rapporte, non comme une règle fixée par la loi. La direction, elle, est sûre : l’année en cours est déjà une année de collecte. Rien ne peut plus être modifié rétroactivement.
S’y ajoute une condition qu’on oublie facilement. Une relation d’échange ne naît pas de la seule signature. Les deux États doivent avoir mis leurs règles en vigueur, l’avoir notifié à l’OCDE et s’être désignés mutuellement comme partenaires. Jusque-là, rien ne circule entre deux signataires.
27, 46 ou 55 États ? Pourquoi les chiffres divergent
Trois valeurs circulent pour le nombre de pays concernés, et toutes les trois s’expliquent dès qu’on les rapporte à la bonne question.
Pour la signature, le Bundestag donne un chiffre net : l’accord multilatéral avait été signé en novembre 2024 par l’Allemagne et 26 autres pays, soit par 27 États. La signature a eu lieu à Asunción, au Paraguay. Il faut en distinguer le nombre d’États qui entendent effectivement engager l’échange à partir de 2027 : l’OCDE en cite 46, selon le portail spécialisé Blocktrainer. Le troisième chiffre, 55, vient du débat parlementaire lui-même ; le député AfD Jörn König a parlé de 55 États supplémentaires. Blocktrainer juge cette indication inexacte et renvoie à la valeur de l’OCDE.
Le chiffre intermédiaire est le plus utile en pratique, car il décrit les endroits où les données doivent circuler à partir de 2027. L’accord est en outre ouvert : d’autres États y adhéreront plus tard. Les Émirats arabes unis et la Turquie sont annoncés pour 2028 ; les États-Unis ont promis une participation à partir de 2029 et manquent à la première vague.
Ce que l’absence d’un État ne signifie pas
Qu’un pays manque à la première vague ne rend pas les gains qui y sont réalisés exonérés d’impôt. En Allemagne, l’imposition s’attache à votre domicile, non au siège de la plateforme. Un échange absent abaisse seulement la probabilité qu’une donnée soit recoupée automatiquement. L’obligation de déclarer intégralement existe indépendamment de cela, et une déclaration incomplète reste incomplète même si personne ne la contrôle.
Les plateformes hors UE : où la déclaration s’applique
Les assujettis sont les prestataires, non les utilisateurs. Un prestataire est visé là où il est établi ou exerce son activité. Une question simple en découle : dans quel État se trouve le prestataire qui détient votre solde, et cet État a-t-il une relation d’échange avec l’Allemagne ?
Pour une plateforme agréée dans l’Union, DAC 8 répond de toute façon. Pour un prestataire établi dans un pays tiers, la liste des partenaires décide. Et il existe un troisième cas devenu très concret en Allemagne cette année : les prestataires qui n’obtiennent pas leur agrément et réorganisent leur activité. Le cas de la place de marché bitcoin.de, à laquelle la BaFin a refusé la licence MiCAR, le montre ; nous avons analysé en octobre la situation des soldes qui y sont détenus. Si vous déménagez pour un tel motif, choisissez la destination selon son agrément et non selon sa grille tarifaire ; un panorama des lieux de négociation réglementés dans l’Union figure dans notre comparatif des plateformes crypto réglementées.
Documentation : les justificatifs qu’un rapprochement exige
Le rapprochement de deux jeux de données ne fonctionne que si vous disposez du vôtre. Pour chaque position comptent la date d’acquisition, le coût d’acquisition, la date de cession et le produit de cession. Pour une seule plateforme avec quelques achats, cela reste gérable. Cela devient confus en cas de passages d’une plateforme à l’autre, d’échange d’une crypto contre une autre et d’opérations chez des prestataires devenus injoignables.
Deux points sont particulièrement propices aux erreurs. D’abord l’échange d’une crypto contre une autre : fiscalement, c’est une cession et une acquisition en une seule opération, même si aucun euro n’a bougé. Ensuite les transferts vers votre propre portefeuille, qui ne sont pas une vente mais peuvent apparaître comme une transaction dans un jeu de données déclaré. L’un comme l’autre ne s’explique qu’avec un relevé montrant l’opération.
Le seuil d’exonération des cessions privées et le délai de détention d’un an prévu au paragraphe 23 de la loi allemande sur l’impôt sur le revenu continuent de s’appliquer sans changement. Les motions des Verts et de la gauche visant à supprimer ce délai n’ont pas trouvé de majorité au Bundestag. Vérifiez les montants applicables à votre année avant la déclaration, auprès du fisc ou dans votre logiciel fiscal, car ils ont été ajustés à plusieurs reprises ces dernières années.
La critique : protection des données dans les pays tiers et article 2
L’opposition est venue du groupe AfD. Selon le compte rendu de Blocktrainer, le député Jörn König a avancé deux objections. D’abord, des données sensibles ne devraient pas partir vers des États dont le niveau de protection des données est inférieur au niveau européen. Ensuite, il a critiqué l’article 2 de la loi : celui-ci autorise le ministère fédéral des Finances à modifier par voie réglementaire l’étendue des données échangées, sans nouveau vote du Bundestag. König a demandé la suppression de cet article. Son groupe a en outre exigé d’exclure les transferts entre portefeuilles d’un même détenteur et d’introduire un seuil de minimis.
La seconde objection porte sur un mécanisme remarquable indépendamment de l’appréciation politique : après le vote, l’étendue de la déclaration n’est pas fixée durablement ; elle peut être élargie par règlement. Pour savoir ce qui sera déclaré dans deux ans, il faut donc garder un œil sur les règlements, et pas seulement sur la loi.
Des réserves existent aussi au sein de la coalition, mais sur une autre question. Sur le débat relatif à une imposition des crypto-actifs comme les actions, le député CDU/CSU Georg Günther s’est montré sceptique selon le même compte rendu : « Aucune raison convaincante ne plaide pour un changement de système », les crypto-actifs ne seraient « pas des titres classiques », et il a résumé : « Transparence fiscale oui, mais pas de durcissement pour lui-même. » La distinction qu’il pose aide au classement : la transparence et le taux d’imposition sont deux chantiers distincts, et seule la transparence est à ce jour décidée.
Ce que CARF ne change pas : l’obligation fiscale demeure
Un cadre de déclaration ne lève pas d’impôt. Il déplace seulement qui sait quoi. Cela se résume en trois points qui restent inchangés après le vote.
Le montant de votre impôt suit toujours le droit fiscal allemand, et non le droit de l’État où siège la plateforme. L’obligation de déclarer intégralement vous incombe, et non au prestataire ; une déclaration de la plateforme ne remplace pas une mention dans votre déclaration de revenus. Et la charge de la preuve du coût d’acquisition et de la durée de détention vous incombe également, raison pour laquelle une documentation lacunaire pose problème même lorsque rien n’a été déclaré.
Que les obligations déclaratives dépassent les plateformes, une évolution de la fin de l’été le montre : les fabricants de portefeuilles sont désormais concernés eux aussi dans l’Union. Au-delà des mesures particulières, la direction reste la même : ce que vous seul saviez devient recoupable.
Déclaration crypto : à partir de 2027, les données de 2026 sont disponibles
Le vote du 8 octobre ne produit ses effets qu’à l’avenir, mais l’année de collecte court maintenant. Trois étapes en découlent.
- Faire l’inventaire. Notez chez quels prestataires des soldes sont détenus et dans quel État chacun d’eux est établi. Il en ressort quelles positions sont déjà couvertes par DAC 8 et lesquelles s’y ajouteront via CARF. Les lieux de négociation agréés dans l’Union figurent dans notre comparatif des plateformes crypto réglementées.
- Combler les trous de l’historique. Exportez l’historique des transactions partout où vous pouvez encore le récupérer, et conservez-le hors de la plateforme. Chez un prestataire qui réorganise ou cesse son activité, l’export ne sera plus disponible plus tard. Un logiciel fiscal avec évaluation de portefeuille prend cette partie en charge en continu.
- Placer les positions de long terme en conservation personnelle. Un transfert vers votre propre portefeuille n’est pas une vente, mais il peut apparaître comme une transaction dans le jeu de données déclaré. Notez la date et l’adresse de destination, afin que l’opération reste explicable plus tard. Les appareils envisageables figurent dans notre comparatif des portefeuilles matériels. Si vous n’avez pas déclaré des gains pour une année passée, réglez cela au préalable avec un conseil fiscal.
Vous pouvez relire le vote lui-même : le Bundestag le documente dans son archive de textes de la semaine de séance, et la transposition de DAC 8 de novembre 2025 y est également documentée.
(Au 18 octobre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur CARF et l’échange de données crypto
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Rapport fiscal du Bitcoin en Autriche 2026 : ce qui s’applique
- Obligation déclarative crypto : ce que votre plateforme transmet au fisc et pourquoi la somme n'est pas votre gain
- Deux voies à la sortie d’une faillite de plateforme : des jetons restitués ou une quote-part en euros
- Cardano passe sous 0,24 dollar : ce que les détenteurs d’ADA vérifient sur le levier, la liquidation et le délai de détention
- Fraude à l’investissement crypto : quand le fisc impose des gains fictifs et ce qu’il faut vérifier
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
October 5, 2026 2:21 AM
Cinq des neuf avertissements de la BaFin citent la loi KMAG sur les marchés de crypto-actifs : « Il s’agit d’une usurpation d’identité »
Fin septembre, la BaFin a cité publiquement neuf prestataires en quatre jours, cinq d’entre eux pour des services sur crypto-actifs non autorisés. Derrière ces avertissements se trouve la loi sur la surveillance des marchés de crypto-actifs, et depuis l’expiration du délai transitoire il n’existe plus de zone grise pour les prestataires de crypto-actifs en Allemagne.
August 10, 2026 10:18 PM
Vendre des bitcoins à un distributeur : la fiscalité en Autriche
Vendre des bitcoins contre des espèces à un distributeur : quand l’impôt de 27,5 % s’applique en Autriche et quels justificatifs conserver.
September 23, 2026 11:34 AM
Changer de plateforme crypto : ce qu'il advient du délai de détention et de l'impôt lors d'un transfert
Un transfert vers une autre plateforme ou vers votre propre portefeuille ne déclenche aucun impôt et ne remet pas à zéro le délai d'un an. Ce qui se perd, ce sont les données d'acquisition, et ce sont précisément elles qu'il vous faudra plus tard comme preuve.

September 24, 2026 2:24 PM
Le NEAR recule de près de 8 % après une semaine à 62 % : ce qu’il faut vérifier sur les perps, la voie d’achat et le délai de détention
NEAR Protocol perd jusqu’à 7,9 % le 24 septembre 2026 et reste malgré tout en hausse de plus de 55 % sur la semaine. La hausse a été portée par une offre de perps confidentiels via Hyperliquid, qui soulève en Allemagne ses propres questions sur la voie d’achat, le levier et le délai de détention.
September 20, 2026 5:19 AM
Sanctions contre la Russie et cryptoactifs : pourquoi le 18 octobre 2026 devient l'échéance
La signature de la loi H.R. 5334 déclenche un compte à rebours de 30 jours : d'ici au 18 octobre 2026, le gouvernement américain devra fixer le niveau des droits de douane contre la Russie. Ce que dit le texte, par quel chemin cela parvient au bitcoin et ce que vous pouvez vérifier d'ici là.
August 12, 2026 10:14 AM
Bitcoin et dividendes en Autriche : comment fonctionne la compensation
Une moins-value en bitcoin peut-elle compenser des dividendes ? Voici comment fonctionne la compensation des pertes en Autriche et quand une déclaration s'impose.
September 9, 2026 5:24 PM
Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
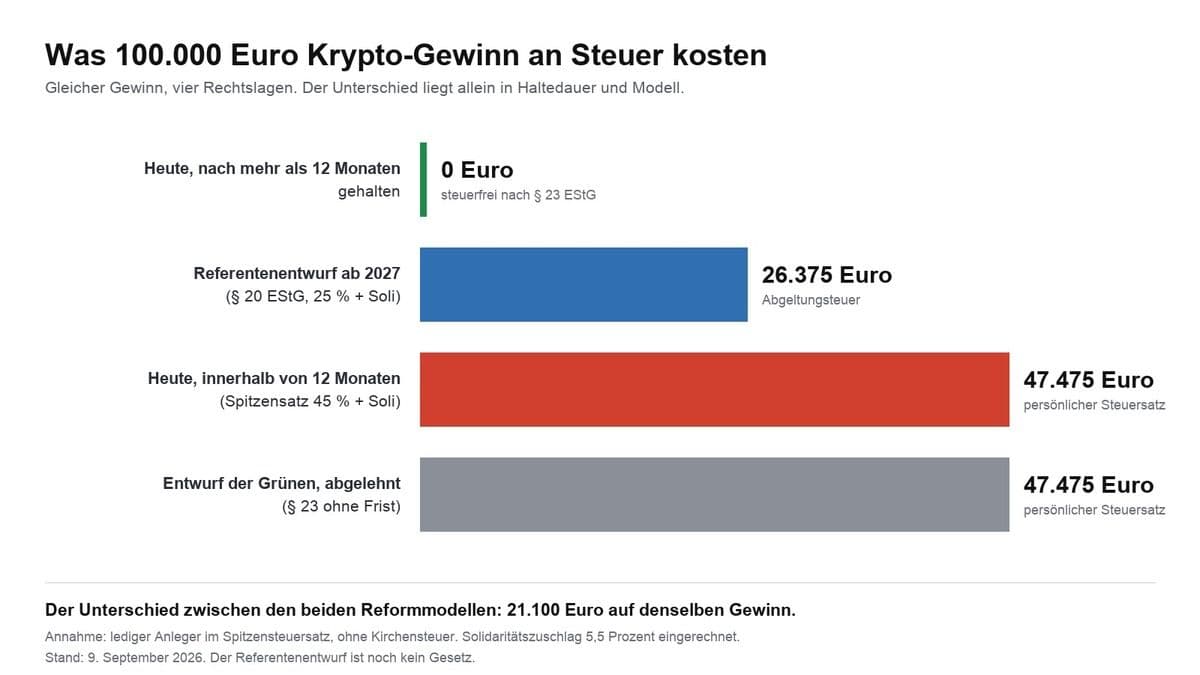
Les plus-values crypto sont exonérées après douze mois ; avant, c'est votre taux personnel, jusqu'à 45 %. Ce qui déclenche l'impôt, comment se calcule le délai de détention, ce qu'il advient du staking et des pertes, et ce que l'avant-projet changerait à partir de 2027.

May 13, 2023 1:34 PM

Dernières Nouvelles: Binance quitte le Canada en raison de Réglementation?
Binance, l'un des plus grands échanges de crypto-monnaie au monde, a annoncé qu'il quittait le Canada en raison de tensions réglementaires.
September 26, 2026 8:29 PM
Jetons volés lors du piratage d'une plateforme : ce que le fisc allemand admet comme perte
Après l'attaque contre Bitget le 24 septembre, une question absente des comptes rendus se pose pour les personnes concernées en Allemagne : un solde volé peut-il être déduit fiscalement ? La réponse tient à un seul terme de la loi sur l'impôt sur le revenu, et elle se décide sur vos pièces justificatives.
September 24, 2026 2:16 AM
Les DEX Solana dépassent le NYSE : ce qu’il faut vérifier sur les échanges, la fiscalité et la surveillance
Les bourses décentralisées de Solana ont traité environ 208 millions de transactions en une semaine et ont dépassé pour la première fois le New York Stock Exchange. Le chiffre est exact, mais il mesure autre chose que ce que suggère la comparaison, et il s’accompagne pour les investisseurs allemands d’obligations fiscales qu’aucun prestataire ne prend en charge.
September 19, 2026 5:13 PM
Consultation MiCA close le 30 septembre : ce que vous pouvez vérifier et soumettre d'ici là
La Commission européenne réexamine le règlement crypto MiCA et reçoit les contributions jusqu'au 30 septembre 2026 à 23 h 59 (HAEC). Staking, finance décentralisée, prêt, stablecoins et conservation sont sur la table, et vous pouvez participer sans avocat.
September 19, 2026 5:20 AM
Le bitcoin cash s'envole de plus de dix pour cent : ce que le dossier ETF de Grayscale signifie vraiment pour vous
Le bitcoin cash a gagné plus de dix pour cent le 18 septembre, parce que Grayscale veut convertir son trust BCH en un produit coté en bourse. Le dossier indique pourtant que le fondement nécessaire n'est pas encore approuvé.
September 17, 2026 8:15 PM
Donner des bitcoins à ses enfants : abattement, délai de détention et déclaration au fisc
Transmettre des bitcoins à son enfant, c'est lui transmettre aussi son délai de détention et son cours d'entrée. Ce guide expose ce qui s'applique vraiment en Allemagne en matière d'abattement, de délai de déclaration, de représentation et de conservation.
October 15, 2026 2:17 AM
23 sites, un même gabarit : ce qu’il faut surveiller sur une plateforme crypto sans agrément
La BaFin a mis en garde le 14 octobre 2026 contre 23 sites d’investissement à la présentation quasi identique qui proposent des services financiers et des services sur crypto-actifs sans agrément. L’article expose les cinq marqueurs d’une telle série de plateformes et la voie du registre, qui tient même pour un domaine signalé nulle part.
October 13, 2026 11:40 PM
L’ESMA ne surveillera que 10 à 15 des 360 prestataires crypto : votre plateforme reste à la BaFin
Le 9 octobre 2026, les ministres des finances de l’UE se sont entendus pour ne placer que les plus grands prestataires crypto sous la surveillance directe de l’ESMA. Pour la grande majorité des quelque 360 prestataires agréés, l’autorité nationale reste compétente, en Allemagne la BaFin.
September 27, 2026 11:38 AM
Rapport fiscal de la plateforme crypto erroné : comment le corriger avant que le fisc ne s’en charge
Prix d’acquisition manquants, transferts comptabilisés comme des ventes, délais de détention relancés : le rapport de votre plateforme est un outil et non une preuve. Comment le vérifier, le corriger et quel délai court.
September 15, 2026 5:17 AM
Utiliser Hyperliquid depuis l’Allemagne : ce qui s’applique à vos fonds sans agrément MiCA
Hyperliquid ne figure dans aucun registre européen comme prestataire de services sur crypto-actifs agréé, et pour des contrats perpétuels un agrément MiCA serait de toute façon le mauvais titre. Voici ce que cela signifie concrètement pour vos fonds, vos clés et votre déclaration fiscale.
September 13, 2026 5:35 AM
L'agrément crypto de votre Volksbank : pourquoi il faut vérifier la conservation séparément
14 des 16 dernières inscriptions CASP au registre de l'ESMA étaient des banques coopératives allemandes, et chacune ne porte que l'exécution des ordres. Notre décompte de la base de la BaFin le montre : aucun des 21 établissements coopératifs n'est inscrit comme conservateur de crypto-actifs.
August 25, 2026 11:15 AM
Donation de bitcoins en Autriche : quand la déclaration est obligatoire
L’Autriche ne perçoit pas d’impôt général sur les donations de bitcoins. Au-delà de certains seuils de valeur, une déclaration au fisc peut toutefois être obligatoire.
July 5, 2023 9:17 PM

Prediction Dogecoin: Prix DOGE a 1$?
L'une des cryptomonnaies originales inspirees des memes est Dogecoin (DOGE). Quelles sont les previsions du prix DOGE pour l'avenir ?
September 23, 2026 11:28 AM
Fiscalité des airdrops : quand les jetons gratuits sont imposables en Allemagne
Savoir si vous devez déclarer un airdrop tient à une seule question : avez-vous fait quelque chose pour ces jetons ? Ce guide parcourt les deux cas, la valorisation au cours du marché et les justificatifs que l'administration fiscale exige depuis la période d'imposition 2025.
September 7, 2026 11:24 AM
Donner des bitcoins à ses enfants : les règles fiscales en Autriche
Donner des bitcoins à ses enfants ? Quand une déclaration de donation s’impose en Autriche et quel prix d’acquisition l’enfant reprend.
August 28, 2026 11:15 AM
Vendre ses bitcoins de gré à gré : quelle fiscalité en Autriche
Vendre ses bitcoins directement à un particulier ? En Autriche, une vente de gré à gré peut malgré tout déclencher un impôt de 27,5 % sur la plus-value réalisée.
August 21, 2026 2:42 PM
Déduire une perte totale en crypto : quand le fisc reconnaît des jetons sans valeur
Un jeton effondré ne réduit votre impôt qu’à partir du moment où vous le cédez réellement. Ce qui s’applique au délistage, à l’insolvabilité d’une plateforme et aux avoirs sans valeur, et comment imputer vos pertes.
May 15, 2026 10:51 AM
Top 10 Altcoins à acheter en mai 2026 alors que le Bitcoin se redresse
Voici les 10 meilleures altcoins à acheter en mai 2026 alors que le Bitcoin rebondit près de 80 000 $ et que la dynamique du marché change.
May 8, 2024 12:47 PM

Vendre des crypto-monnaies en toute simplicité grâce au partenariat entre BitPay et MoonPay
Alors que le partenariat entre BitPay et MoonPay vise à vendre des cryptos plus rapidement, les utilisateurs s'interrogent sur la sécurité de ces transactions. Voici tout ce qu'il faut savoir...
October 10, 2026 2:41 AM
« Pas un registre officiel de l’ABE et semble falsifié », la BaFin sur un registre européen reconstitué
La BaFin met en garde contre une prétendue banque qui renvoyait, pour vérifier son agrément, vers un registre européen qu’elle exploitait elle-même. Cela déplace la question pour les investisseurs : non plus seulement si un prestataire figure au registre, mais si le registre est authentique.
Vous pourriez aussi aimer