Utiliser Hyperliquid depuis l’Allemagne : ce qui s’applique à vos fonds sans agrément MiCA
Hyperliquid ne figure dans aucun registre européen comme prestataire de services sur crypto-actifs agréé, et pour des contrats perpétuels un agrément MiCA serait de toute façon le mauvais titre. Voici ce que cela signifie concrètement pour vos fonds, vos clés et votre déclaration fiscale.

La réponse courte d’abord : si vous négociez sur Hyperliquid en tant que particulier en Allemagne, vous ne commettez aucune infraction. L’obligation d’agrément européenne s’adresse aux entreprises qui proposent des services, et non aux utilisateurs qui y recourent. Le prix reste néanmoins à votre charge : là où il n’existe pas d’agrément, aucune des protections que le droit européen des crypto-actifs attache à cet agrément ne s’applique à vos fonds. Cet article vous montre ce que vous pouvez vérifier vous-même, ce que le droit dit réellement et ce que l’administration fiscale attend de vous.
Hyperliquid est-il autorisé en Allemagne ? La réponse distingue l’utilisateur du prestataire
La question est presque toujours mal posée. Ce qui compte n’est pas de savoir si vous avez le droit d’utiliser une plateforme de négociation, mais si une entreprise a le droit de vous la proposer dans l’Union. Le droit traite ces deux faces séparément.
Le texte applicable est le règlement (UE) 2023/1114, dit MiCA. L’article 59, paragraphe 1, dispose : « Une personne ne fournit de services sur crypto-actifs dans l’Union que si elle a été agréée […] en tant que prestataire de services sur crypto-actifs », ou si elle relève des entreprises financières expressément citées, tels les établissements de crédit et les entreprises d’investissement. Le paragraphe 2 exige en outre un siège statutaire dans un État membre, le lieu de la direction effective dans l’Union et au moins un dirigeant résidant dans l’Union.
Il s’agit d’une obligation pesant sur le prestataire. Pour vous, investisseur, MiCA ne comporte aucune interdiction qui sanctionnerait le fait de négocier sur une plateforme non agréée. Ce qui manque est d’un autre ordre : tout l’appareil de protection que l’agrément déclenche. C’est l’objet des sections suivantes.
La notion de service sur crypto-actifs est une catégorie juridique définie. MiCA y range notamment la conservation et l’administration de crypto-actifs pour le compte de clients, l’exploitation d’une plateforme de négociation de crypto-actifs et l’échange de crypto-actifs contre des fonds. Quiconque exerce l’une de ces activités à titre professionnel pour des clients dans l’Union doit obtenir l’agrément prévu à l’article 59.
Ce que couvre un agrément MiCA, et pourquoi les contrats perpétuels en sortent
Voici le point que presque aucun texte germanophone ne distingue proprement. Hyperliquid n’est pas d’abord une plateforme au comptant, mais un marché de contrats à terme perpétuels. Ce sont des dérivés sans échéance : vous n’achetez pas le jeton, vous concluez un contrat dont la valeur dérive du cours d’un sous-jacent et qui se dénoue en espèces. Pour qu’un tel contrat ne s’écarte pas durablement du cours au comptant, les positions longues et courtes se versent mutuellement, à intervalles fixes, le taux de financement, un paiement de compensation entre les deux côtés du marché.
Or ce sont précisément ces contrats que MiCA exclut d’elle-même. L’article 2, paragraphe 4, point a), précise : « Le présent règlement ne s’applique pas aux crypto-actifs qui relèvent d’une ou de plusieurs des catégories suivantes : a) instruments financiers ». Les dérivés sur un sous-jacent sont des instruments financiers au sens de la directive européenne sur les marchés d’instruments financiers, MiFID II. Dans sa notice sur les instruments financiers, l’autorité de surveillance allemande BaFin décrit les dérivés comme des opérations fermes ou optionnelles à exécution différée, dont la valeur dérive directement ou indirectement du prix d’un sous-jacent ; la définition vaut à l’identique pour la loi bancaire allemande et pour la loi sur les entreprises d’investissement.
La conséquence pratique est inconfortable : un agrément MiCA ne serait tout simplement pas le bon titre pour la négociation de contrats perpétuels. Quiconque, en Allemagne, transmet ou négocie des dérivés à titre professionnel pour des clients relève du régime d’agrément des entreprises d’investissement, et non de celui des crypto-actifs. La recherche d’une inscription MiCA reste donc vaine, même menée correctement. Cette qualification est une appréciation juridique, non un conseil en investissement ni une consultation juridique ; l’agrément dont une offre concrète a besoin relève de l’autorité de surveillance, au cas par cas et au vu de l’ensemble de la documentation contractuelle.
Ce que vous pouvez en retenir : deux corpus de règles, deux registres, deux réponses. Si vous n’avez en tête que l’achat au comptant du jeton HYPE, MiCA est le bon corpus. Dès que le levier entre en jeu, c’est le mauvais.
Consulter soi-même le registre de l’ESMA : 346 prestataires agréés, dont 89 en Allemagne
Vous n’êtes tenu de vous fier au résumé de personne, pas même à celui-ci. L’Autorité européenne des marchés financiers, l’ESMA, tient un registre public de tous les prestataires de services sur crypto-actifs agréés et le met à disposition sous forme de fichier CSV librement téléchargeable. Nous l’avons nous-mêmes extrait et dénombré pour cet article le 15 septembre 2026.
L’état à cette date : 346 prestataires agréés dans l’ensemble de l’Union. Les agréments vont jusqu’au 31 août 2026, la liste est donc tenue à jour. Par État d’origine, la répartition est la suivante :
- Allemagne : 89 prestataires, de loin le premier État d’établissement, parmi lesquels des maisons comme Trade Republic Bank, flatexDEGIRO ou Börse Stuttgart Digital Custody.
- France : 35, Pays-Bas : 29, Chypre : 25, Malte : 22, Espagne : 15.
Aucune entrée de cette liste ne contient la chaîne « Hyperliquid ». La plateforme ne figure pas davantage sur la seconde liste que l’ESMA tient en parallèle, le registre des entreprises non conformes, qui comptait ce jour-là 167 entrées. Ces deux constats sont des états de registre, ni plus ni moins, et au vu de la section précédente ils n’ont rien de surprenant : un marché de dérivés n’a pas sa place dans un registre de crypto-actifs. Lors de notre dernier dépouillement du registre, cet été, il ne comptait encore que 21 plateformes de négociation titulaires de cet agrément ; les chiffres progressent donc vite.
Voici comment procéder vous-même pour vérifier n’importe quelle plateforme. Les fichiers du registre sont publiés en accès libre sur les pages de l’ESMA consacrées à la régulation des crypto-actifs ; pour les maisons agréées en Allemagne, la BaFin tient de surcroît sa base d’entreprises avec la catégorie « prestataire de services sur crypto-actifs ». Vérifiez toujours le nom de l’entité juridique, et non le nom commercial de l’application : les deux divergent régulièrement.
 Les plateformes perp DEX comparées
Article 61 de MiCA : pourquoi l’exception de l’initiative propre ne vous protège pas
À ce stade, un terme rassurant revient régulièrement sur les forums : la sollicitation inversée, en anglais reverse solicitation. Il s’agit de l’exception prévue à l’article 61 de MiCA, selon laquelle l’obligation d’agrément de l’article 59 ne joue pas lorsqu’un client établi ou situé dans l’Union sollicite « de sa propre initiative exclusive » la fourniture d’un service sur crypto-actifs par une entreprise de pays tiers.
Qui y lit une autorisation générale n’a pas lu la disposition jusqu’au bout. Le deuxième alinéa resserre aussitôt l’exception : un service n’est pas réputé fourni à l’initiative propre du client lorsque l’entreprise de pays tiers démarche des clients ou des clients potentiels dans l’Union, et ce « quels que soient les moyens de communication utilisés pour le démarchage, la promotion ou la publicité dans l’Union », y compris lorsqu’une autre entité agit en son nom. La publicité, les programmes d’affiliation et la prise de contact via les réseaux sociaux en relèvent.
Le troisième alinéa est plus net encore. Il énonce expressément que les clauses contractuelles et les clauses de non-responsabilité n’y changent rien, y compris celles qui stipulent que la prestation est réputée fournie à l’initiative propre du client. Une case cochée dans les conditions d’utilisation ne transforme donc pas une relation démarchée en relation recherchée. Et le paragraphe 2 précise qu’une demande isolée n’autorise pas l’entreprise à vous commercialiser de nouveaux types de crypto-actifs ou de services.
Pour vous, investisseur, l’enseignement décisif est que l’article 61 n’est pas du tout une règle de protection de la clientèle. La norme décharge l’entreprise de l’obligation d’agrément dans un cas d’espèce et ne vous procure en retour aucun droit, aucune indemnisation et aucune surveillance. Vous pouvez lire le texte intégral au Journal officiel : règlement (UE) 2023/1114 sur EUR-Lex.
Sans agrément, vous n’avez aucune voie de recours : ce qui vaut concrètement pour vos fonds
Ce à quoi vous renoncez réellement en négociant sur une plateforme non agréée dans l’Union peut être énoncé concrètement. Aucun de ces points n’est une conjecture sur une entreprise déterminée ; ce sont les conséquences juridiques qu’entraîne, en général, l’absence d’agrément.
- Aucune garantie des dépôts. La garantie légale des dépôts de 100 000 euros couvre les avoirs bancaires, non les crypto-actifs ni les soldes de marge sur une plateforme de négociation. Elle ne joue pas davantage chez un prestataire agréé : la différence tient aux obligations qui s’appliquent à la place.
- Aucune ségrégation de vos avoirs sous contrôle de l’autorité. Les prestataires agréés doivent détenir les fonds et les crypto-actifs de la clientèle séparément de leurs propres avoirs et en rendre compte. Sans agrément, aucune autorité ne le vérifie.
- Aucune procédure de réclamation et aucune surveillance. Chez un prestataire agréé, vous pouvez saisir l’autorité compétente, en Allemagne la BaFin. Face à une entreprise sans agrément dans l’Union, cette voie n’existe pas.
- Une exécution forcée difficile. Sans siège ni direction dans l’Union, la question du tribunal compétent et des modalités d’exécution d’un jugement est en pratique presque insoluble.
- Aucune retenue d’impôt à la source. Une plateforme étrangère ne prélève aucun impôt sur les revenus de capitaux. La déclaration vous incombe entièrement, et nous y revenons plus bas.
Si ce catalogue vous paraît trop abstrait, une comparaison aide : notre panorama des plateformes crypto réglementées disposant d’un agrément européen montre quels prestataires remplissent effectivement les obligations citées.
Qui détient les clés : autoconservation, pont et carnet d’ordres on chain
Une objection revient régulièrement ici, et elle est fondée : si tout se déroule intégralement on chain, à quoi bon un conservateur ? La réponse est plus nuancée que les deux camps ne le souhaiteraient.
Hyperliquid exploite sa propre chaîne de niveau 1 dotée d’un carnet d’ordres on chain. C’est une différence technique avec la plupart des plateformes décentralisées de première génération : là, un teneur de marché automatisé détermine le prix par le calcul à partir de réservoirs de liquidité ; ici, un moteur d’appariement tient un carnet d’ordres à cours limité classique, dont les ordres et les exécutions figurent dans le réseau sous forme de transactions. Ce qu’est exactement une telle place de marché et en quoi elle diffère d’une plateforme centralisée, notre texte de fond Qu’est-ce qu’un perp DEX ? l’explique.
Vous y connectez un portefeuille crypto et conservez vous-même vos clés privées ; vous ne passez pas par une procédure KYC classique avec vérification d’identité. C’est l’avantage honnête de cette architecture. Le revers : pour pouvoir négocier, vous devez déposer des fonds dans le réseau via un pont, et votre marge se trouve ensuite dans le protocole. L’autoconservation vous protège de la défaillance d’un conservateur, mais pas d’une erreur dans le protocole, pas d’une faille dans le pont, et pas de la liquidation d’une position à effet de levier pendant votre sommeil.
La transparence technique et la sécurité réglementaire sont deux choses distinctes. Rendre chaque ordre consultable publiquement ne remplace ni une exigence de fonds propres ni un service de réclamation. Confondre ces deux plans revient à tirer d’un mérite réel une conclusion fausse.
Levier, taux de financement et liquidation : ce que la plateforme propose aujourd’hui
Plutôt que de relayer des commentaires de marché, nous avons interrogé nous-mêmes l’interface de programmation publique de la plateforme le 15 septembre 2026. Voici les chiffres de cet appel ; ils décrivent un instantané, non une prévision du cours de Hyperliquid.
- 234 marchés perpétuels étaient négociables.
- L’intérêt ouvert total, c’est-à-dire la somme de toutes les positions ouvertes, s’élevait à environ 10,4 milliards de dollars.
- Le volume de négociation des vingt-quatre heures précédentes atteignait quelque 6,5 milliards de dollars.
- Le premier marché isolé était le contrat sur BTC, avec environ 2,8 milliards de dollars d’intérêt ouvert, devant le contrat ETH à 2,6 milliards et le contrat HYPE à 1,7 milliard.
Plus instructif que la taille est l’effet de levier que le protocole autorise sur chaque marché. Cela figure dans la même interface : le contrat BTC permettait un levier allant jusqu’à 40, le contrat ETH jusqu’à 25. Quatre autres marchés atteignaient 20, 35 marchés le décuple, 63 marchés le quintuple, et sur 130 des 234 marchés, soit la majorité, le plafond était fixé au triple.
Cette gradation n’est pas fortuite, c’est le pilotage du risque par le protocole : plus un marché est étroit, plus le levier autorisé est faible. Pour vous, cela signifie l’inverse : les chiffres spectaculaires de la publicité ne sont même pas disponibles sur les marchés de niche. Et à tout niveau de levier, la mécanique est la même. Un mouvement de quelques pour cent contre une position à levier 20 emporte la mise. Les types d’ordres comme le stop de protection sont censés limiter cela, mais en cas de saut de cours ils peuvent ne se déclencher qu’en deçà de votre seuil. Pour comparer les prestataires de ce segment, nous tenons un panorama distinct des plateformes perp DEX, avec leurs frais et leurs paliers de levier.

Fiscalité crypto en Allemagne : les contrats perpétuels relèvent du paragraphe 20 de l’EStG
Voici la partie qui coûte le plus cher en pratique, et elle n’a rien à voir avec la question de l’agrément. L’administration fiscale ne s’intéresse pas au lieu d’établissement d’une plateforme, mais à la nature du contrat que vous avez conclu.
Une opération à terme est une opération par laquelle vous obtenez un règlement en différentiel ou une somme d’argent déterminée par la valeur d’une grandeur de référence variable. C’est exactement la formulation du paragraphe 20, alinéa 2, phrase 1, numéro 3, lettre a), de la loi allemande relative à l’impôt sur le revenu. Selon cette définition, les contrats perpétuels sont régulièrement qualifiés d’opérations à terme par l’administration fiscale et par la pratique du conseil fiscal, parce qu’ils se dénouent en espèces et n’aboutissent jamais à la livraison d’un jeton.
L’écart avec l’achat au comptant est considérable, et il joue le plus souvent à votre détriment :
- Pour l’achat au comptant d’un jeton, c’est le paragraphe 23 de l’EStG qui s’applique. Après un an de détention, la plus-value est exonérée.
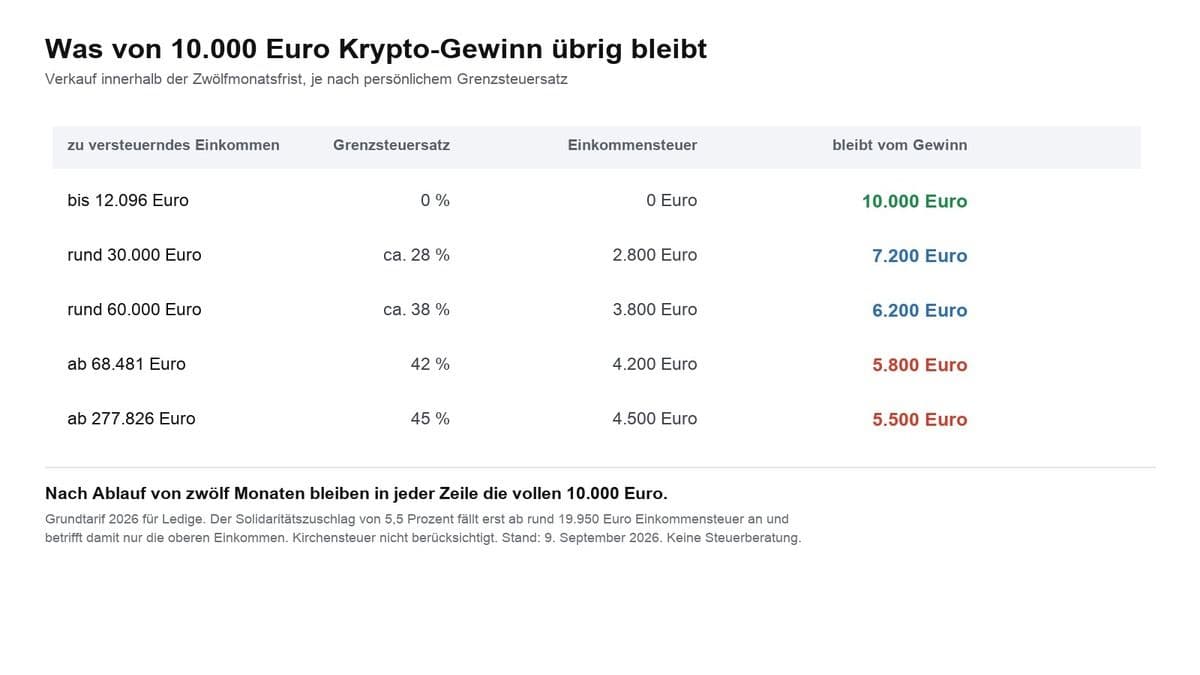
- Pour l’opération à terme, c’est le paragraphe 20 de l’EStG. Il n’existe ni délai de détention ni exonération après un an, mais le prélèvement forfaitaire de 25 % majoré de la contribution de solidarité et, le cas échéant, de l’impôt cultuel, que vous ayez tenu la position une minute ou deux ans.
Comme une plateforme étrangère ne retient aucun impôt sur les revenus de capitaux, vous devez déclarer vous-même ces revenus dans l’annexe KAP de votre déclaration. Ce n’est pas une formalité : ne pas déclarer des gains issus d’opérations à terme expose à une procédure pénale fiscale. La qualification précise des paiements de financement n’est d’ailleurs pas définitivement tranchée ; pour des montants significatifs, le dossier est à confier à un conseil fiscal. Pour rassembler vos justificatifs, les outils de notre comparatif des logiciels fiscaux crypto et suiveurs de portefeuille vous aideront.
Imputation des pertes : le plafond de 20 000 euros sur les opérations à terme est supprimé
Une règle qui figure encore dans bien des guides anciens ne s’applique plus, et c’est à votre avantage. Jusqu’à la loi fiscale annuelle de 2024, les pertes issues d’opérations à terme formaient un compartiment d’imputation propre : elles ne pouvaient être imputées que sur des gains de même nature, et seulement à hauteur de 20 000 euros par an. Celui qui gagnait 100 000 euros et en perdait 90 000 la même année pouvait recevoir un avis d’imposition portant sur un gain qu’il n’avait économiquement jamais réalisé.
Le législateur a supprimé ces phrases après que la Cour fédérale des finances eut exprimé de sérieux doutes constitutionnels. Dans la rédaction actuelle du paragraphe 20 de l’EStG, l’alinéa 6 ne comporte plus de compartiment distinct pour les opérations à terme ; la restriction qui subsiste à la phrase 4 ne vise que les pertes sur cession d’actions. Les pertes issues d’opérations à terme sont donc de nouveau imputables sur l’ensemble des revenus de capitaux.
Pour vous, cela signifie deux choses. D’abord, les anciens reports déficitaires issus d’opérations à terme valent davantage que vous ne le pensez peut-être. Ensuite, imputable ne veut pas dire sans danger : les pertes restent enfermées dans le compartiment des revenus de capitaux et ne réduisent toujours aucun revenu d’une autre catégorie.
Ce qu’apportent les alternatives réglementées, et où se situe leur limite
Si vous ne voulez pas supporter les inconvénients énumérés, la question est de savoir ce qu’un prestataire agréé en Allemagne offre à la place. Réponse honnête : de la protection, mais moins de choix.
Les maisons agréées sont soumises à une surveillance continue, doivent séparer les avoirs de la clientèle, traiter les réclamations et respecter des obligations d’information. Pour la négociation au comptant et les plans d’épargne, vous y obtenez le même produit qu’ailleurs, avec une autorité derrière. Les jetons acquis en négociation au comptant relèvent en outre du délai d’un an du paragraphe 23 de l’EStG.
Où se situe la limite : des contrats perpétuels à fort levier, vous ne les trouverez pas sous cette forme chez un prestataire allemand destiné à la clientèle de détail. Ce n’est pas un oubli, mais la volonté du droit européen de la protection des investisseurs, qui plafonne depuis des années le levier offert aux particuliers sur les contrats sur différence. Celui qui recherche ces produits quitte l’espace protégé. C’est une décision délibérée, et elle doit être prise comme telle, non par ignorance. La vitesse à laquelle les conditions de ce segment peuvent changer, notre analyse de la dilution liée aux déblocages de HYPE l’a montré récemment.
Utiliser Hyperliquid depuis l’Allemagne : ce qu’il faut retenir
- Vérifiez l’entité juridique avant de déposer de l’argent. Recherchez le nom dans le registre de l’ESMA et dans la base d’entreprises de la BaFin, et n’acceptez aucun nom commercial comme preuve. Les prestataires qui passent ce test figurent dans notre panorama des plateformes crypto réglementées.
- Arbitrez sciemment entre protection et choix de produits. Si vous visez le comptant et l’épargne programmée, rien ne justifie de quitter l’espace protégé. Si vous visez les dérivés, comparez froidement les conditions à l’aide de notre panorama des plateformes perp DEX et n’engagez que des capitaux dont la perte totale vous est supportable.
- Collectez vos justificatifs dès la première position. Les opérations à terme relèvent de l’annexe KAP, et une plateforme étrangère ne déclare rien à l’administration. Mettez en place un relevé complet dès votre première transaction, par exemple avec un outil de notre comparatif des logiciels fiscaux crypto.
(Au 15 septembre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Perp DEX expliqué : comment fonctionnent le taux de financement, la liquidation et la fiscalité des contrats perpétuels
- Rapport fiscal du Bitcoin en Autriche 2026 : ce qui s’applique
- L'agrément crypto de votre Volksbank : pourquoi il faut vérifier la conservation séparément
- Registre MiCA : seuls 21 des 329 agréments couvrent une plateforme de négociation
- Votre plateforme crypto vous demande de retirer vos fonds : reconnaître un phishing après l'échéance MiCA