
Délai de détention des cryptos pour le bitcoin : « Cela reste à voir sur le fond », dit le ministère des Finances
Le conseil des ministres allemand n’a pas adopté le 14 octobre 2026 le projet supprimant le délai de détention crypto d’un an ; il reste bloqué en concertation interministérielle. Ce panorama retient ce qui s’applique aujourd’hui, les échéances à venir et pourquoi la date butoir du 31 décembre 2026 n’a jusqu’ici aucune force de loi.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Le délai de détention d’un an applicable aux cryptoactifs reste en vigueur. Celui qui détient du bitcoin, de l’ether ou un autre jeton dans son patrimoine privé pendant plus de douze mois, puis le vend, ne paie aucun impôt sur le revenu sur la plus-value. Le conseil des ministres allemand n’a pas adopté le 14 octobre 2026 le projet censé supprimer cette règle, et aucune nouvelle date n’est fixée. Jusqu’à une décision, le 31 décembre 2026 reste la date qui, dans le projet, séparerait les avoirs anciens des avoirs nouveaux.
L’état des lieux au 16 octobre 2026 : le délai d’un an s’applique, le conseil des ministres n’a pas tranché
Trois phrases décrivent entièrement la situation. Premièrement, le droit en vigueur reste l’article 23 de la loi allemande sur l’impôt sur le revenu, c’est-à-dire l’imposition au titre des cessions privées, avec une vente exonérée après plus d’un an. Deuxièmement, le ministère fédéral des Finances détient un avant-projet daté du 30 septembre 2026 qui ferait basculer les cryptoactifs dans les revenus de capitaux et supprimerait le délai d’un an pour les acquisitions nouvelles. Troisièmement, ce projet est bloqué dans la concertation interministérielle et n’a pas passé le conseil des ministres.
La dernière décision en la matière est donc une non-décision. L’examen en conseil des ministres était attendu pour le 14 octobre 2026 ; le texte ne figure pas dans les résultats de la séance. Nous avons consigné cette journée en détail dans notre article sur le rendez-vous manqué en conseil des ministres. La seule date ferme à ce jour figure au calendrier du Bundesrat : la prochaine séance plénière après ce vendredi tombe le 20 novembre 2026, selon bundesrat.de. Sans décision du conseil des ministres, sans débat parlementaire et sans l’accord des deux chambres, rien ne peut entrer en vigueur pour 2027.
Pour les détenteurs, cela signifie d’abord une chose : le projet ne change rien à la déclaration de revenus de 2026. L’évolution possible du cours sur cette période figure dans notre analyse du bitcoin ; le traitement fiscal de vos ventes de cette année suit, indépendamment de cela, le droit applicable aujourd’hui.
Ce que prévoit l’avant-projet du 30 septembre 2026
Un avant-projet est la version de travail d’une loi, rédigée par le bureau compétent d’un ministère. Ce n’est pas du droit en vigueur, il ne lie pas le gouvernement fédéral et il peut encore changer sensiblement au fil de la procédure. C’est précisément ce qui en rend le maniement délicat : il contient des articles et des dates que l’on peut citer, mais aucun n’est adopté.
Sur le fond, le projet repose sur un déplacement à l’intérieur de la loi. Les cryptoactifs seraient désormais traités à l’article 20 comme des revenus de capitaux, au lieu de l’article 23 comme d’autres biens économiques. Le délai d’un an disparaît alors, remplacé par le prélèvement forfaitaire de 25 %. Le nouveau régime ne s’appliquerait qu’aux cryptoactifs acquis ou reçus après le 31 décembre 2026.
Un représentant du ministère fédéral des Finances a lui-même nommé l’objectif le 12 octobre 2026 devant la commission des pétitions du Bundestag : le ministère vise un « classement juridiquement sûr et une imposition équitable des cryptoactifs ». Ce classement se rapproche, selon lui, des placements financiers, d’où la proposition de loger les cryptoactifs à l’article 20 plutôt qu’à l’article 23. Sur l’état de la procédure, il a prononcé ce jour-là une phrase qui décrit la situation depuis : « Cela reste à voir sur le fond. »
De la cession privée au placement financier : ce qui se déplace dans la loi
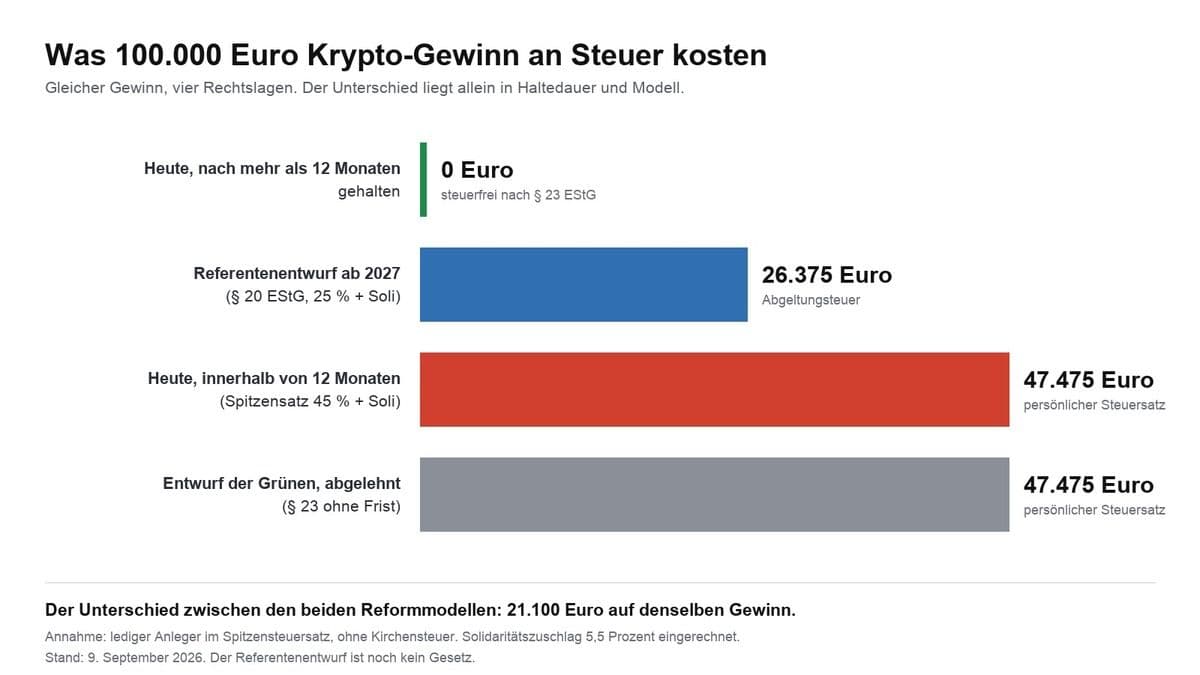
La différence entre les deux articles décide du montant de l’impôt et des modalités de son recouvrement. Sous l’article 23 aujourd’hui : les plus-values réalisées dans le délai d’un an sont imposées à votre taux personnel d’impôt sur le revenu, compris entre 14 et 45 % selon les revenus. Il existe un seuil d’exonération de 1 000 euros pour l’ensemble des cessions privées d’une année, et celui qui le dépasse est imposé sur la totalité de la plus-value, et pas seulement sur la fraction excédentaire. Passé un an, la vente est exonérée, quel que soit le montant du gain.
Sous l’article 20, en revanche, s’applique le prélèvement forfaitaire de 25 %, majoré de la contribution de solidarité assise sur l’impôt et, le cas échéant, de l’impôt cultuel. La durée de détention ne joue plus aucun rôle. Au seuil d’exonération se substitue l’abattement de l’épargnant, de 1 000 euros pour une imposition séparée et de 2 000 euros pour un couple imposé conjointement, et c’est un véritable abattement : seule la part supérieure est imposée.
Il en résulte une conséquence que le débat public laisse volontiers de côté. Celui qui négocie à court terme et supporte un taux personnel élevé serait allégé par la réforme, puisque 25 % font moins que 42 ou 45. Serait alourdi celui qui détient longtemps, car l’exonération disparaît pour lui. C’est exactement ce point qu’a soulevé la pétitionnaire Nicole Nowak devant la commission des pétitions, en parlant d’une « contradiction remarquable » : la réforme pourrait alléger « les spéculateurs à court terme disposant de revenus élevés » tandis que « les épargnants de long terme » seraient davantage taxés.
Le déplacement change en outre l’identité de celui qui verse l’impôt. Pour les revenus de capitaux, banques et établissements payeurs retiennent en règle générale l’impôt à la source. Pour les plateformes de négociation et les conservateurs, ce serait une procédure nouvelle exigeant un long délai de préparation, et une partie des critiques des fédérations porte précisément là-dessus. Les exigences de justification augmentent dans les deux modèles : celui qui tient aujourd’hui un relevé complet de ses achats, de ses ventes et de ses échanges s’en sort mieux sous l’ancien droit comme sous le nouveau.
Le 31 décembre 2026, date butoir entre avoirs anciens et avoirs nouveaux
Le chiffre le plus lourd de conséquences du projet n’est pas le taux, mais la date d’application. Dans la version disponible, le nouveau régime ne vaudrait que pour les cryptoactifs acquis après le 31 décembre 2026. Tout ce qui se trouve avant cette date dans un portefeuille ou sur un compte de négociation resterait, selon cette logique, sous l’ancien droit et donc dans le délai d’un an. Nous avons détaillé cette protection des acquis dans notre article sur la date butoir et la protection des avoirs anciens.
En pratique, la date butoir trace une ligne au travers de tout portefeuille alimenté par-dessus le changement d’année. Un plan d’épargne en cours crée à chaque versement une acquisition distincte, avec sa propre date. Les versements jusqu’à décembre inclus relèveraient de l’ancien droit selon le projet, ceux à partir de janvier du nouveau. Un portefeuille alimenté mensuellement depuis des années porterait ainsi, à partir de 2027, deux groupes de positions côte à côte, soumis à un droit fiscal différent.
Deux réserves en font indissociablement partie. D’abord, cette date butoir figure dans un document sans force de loi, et lors de projets fiscaux antérieurs les dates d’application se sont déplacées à plusieurs reprises au cours de la procédure parlementaire. Ensuite, chaque échange fait courir un nouveau délai : passer du bitcoin à un stablecoin ou à un autre jeton constitue fiscalement, en même temps, une cession et une acquisition. Celui qui réaménage son portefeuille en décembre déplace donc peut-être des avoirs de l’ancien régime vers le futur.
De l’avant-projet à la loi : les étapes et l’obstacle encore ouvert
Le chemin d’une idée du ministère des Finances jusqu’à une disposition modifiée de la loi sur l’impôt sur le revenu passe par quatre étapes, et chacune peut durer. Au départ se trouve l’avant-projet du bureau compétent. Vient ensuite la concertation interministérielle, dans laquelle les autres ministères examinent le texte au regard de leurs propres intérêts. S’il y a accord, le conseil des ministres adopte le projet et l’avant-projet devient un projet gouvernemental. Ce n’est qu’alors qu’il est déposé au Bundestag et au Bundesrat, où suivent les lectures, les travaux en commission et, en fin de compte, l’accord des deux chambres.
C’est à la deuxième étape que le dossier est suspendu. Interrogé, le ministère fédéral des Finances a indiqué que les concertations internes au gouvernement se poursuivaient, sans annoncer de nouvelle date pour l’examen en conseil des ministres. Le représentant du ministère a donné la même réponse devant la commission des pétitions.
Un point retiré de l’ordre du jour n’est pas un retrait. Les projets gouvernementaux glissent couramment lorsque les ministères se disputent encore sur des détails. Seul le constat négatif est solide ici : il n’y a pas de décision du conseil des ministres, et sans elle il n’existe aucun projet gouvernemental dont un parlement puisse débattre.
Le calendrier se laisse malgré tout calculer. Pour qu’un dispositif saisisse les acquisitions à partir du 1er janvier 2027, la décision du conseil des ministres, la première lecture, les travaux en commission, les deuxième et troisième lectures ainsi que le passage au Bundesrat doivent intervenir avant. La prochaine séance plénière du Bundesrat après le 16 octobre tombe, selon sa propre page de calendrier, le 20 novembre 2026. Plus la concertation interministérielle dure, plus ce couloir se resserre, et plus un report de la date d’application devient probable.
En commission des pétitions : 44 439 signatures de soutien et la réponse du ministère
Le lundi 12 octobre 2026, la commission des pétitions du Bundestag a examiné en séance publique une saisine demandant le maintien du délai de détention. La pétitionnaire Nicole Nowak y demande que le délai d’un an ne soit pas supprimé et que le classement des cryptoactifs parmi les « autres biens économiques », conforme à la doctrine administrative et à la jurisprudence actuelles, soit expressément conservé. Selon le Bundestag, la pétition recueille 44 439 signatures de soutien sur la plateforme des pétitions. Nous avons suivi le déroulement de la procédure parlementaire dans notre article sur l’audition devant la commission des pétitions.
La pétitionnaire a motivé sa saisine en séance en expliquant que le bitcoin est utilisé par des gens tout à fait ordinaires pour se constituer un matelas financier à partir de petites sommes mises de côté, « pour leurs enfants, pour leur retraite ou pour davantage d’indépendance financière ». Pour ces personnes, le bitcoin n’est « pas un instrument de jeu ou de spéculation, mais une décision d’épargne délibérée et de long terme ».
La contradiction est venue du conseil fiscal et avocat spécialisé en droit fiscal Ingo Heuel, et sur le terrain de la cohérence du système. Les plus-values en cryptos ne cadrent pas avec le régime des revenus de capitaux. Celui qui veut malgré tout les y enfourner, « au mépris du système fiscal », doit expliquer pourquoi il n’y enfourne pas l’or. « Cette explication, je ne la trouve pas pour l’instant dans le projet de loi », a déclaré Heuel selon le compte rendu du Bundestag sur la séance publique de la commission des pétitions.
Une audition en commission des pétitions ne modifie pas le droit fiscal. La procédure crée une pression politique et oblige le gouvernement fédéral à une prise de position devant les caméras. Aucun vote final de la commission n’était disponible le jour de la séance ; il interviendra lors d’une des séances suivantes.
Le vote du 8 octobre portait sur un autre projet
C’est ici que bien des dépêches confondent deux procédures qui vont en sens inverse. Le 8 octobre 2026, le Bundestag a rejeté par scrutin public un projet de loi de Bündnis 90/Die Grünen, par 445 voix contre 132 et aucune abstention. Ce projet voulait supprimer le délai d’un an de l’article 23 pour les cryptoactifs et imposer les plus-values au taux personnel, indépendamment de la durée de détention. Le détail du scrutin figure dans notre article sur le vote au Bundestag.
Ce qui a été rejeté est donc une initiative de l’opposition, et non le projet du gouvernement fédéral. Les deux visent le même résultat, la fin de l’exonération après un an, mais empruntent des voies différentes : le texte des Verts aurait appliqué le taux personnel, l’avant-projet du ministère mise sur le prélèvement forfaitaire. Un non à l’opposition ne dit donc rien de la façon dont les mêmes groupes voteraient sur un projet gouvernemental.
Sans justificatif d’achat : ce que déclenche la base de substitution du projet
Les fédérations et les spécialistes avaient jusqu’au 6 octobre 2026 pour adresser leurs observations au ministère. Six jours calendaires séparaient l’envoi du 30 septembre de la clôture. Selon les comptes rendus de sa prise de position, la Chambre fédérale des conseils fiscaux a jugé ce délai « nettement trop court » ; la fédération bancaire allemande estime que moins d’une semaine ne suffit pas pour instaurer une nouvelle procédure d’imposition.
Sur le fond, une règle ressort, et elle concerne les investisseurs qui ont déplacé leurs jetons sur plusieurs années et plusieurs plateformes. Lorsque l’établissement vendeur ne dispose pas des données d’acquisition, la retenue serait calculée, selon le projet, à partir d’une valeur de substitution et non des coûts réels. Le conseil fiscal de Potsdam Matthias Steger a chiffré dans sa prise de position au ministère un exemple où la retenue dépasse « de dix fois » l’impôt réellement dû. Les objections dans le détail figurent dans notre article sur les prises de position et la base de substitution.
Un impôt retenu en excès n’est pas définitivement perdu : il se récupère par la déclaration, à condition de justifier les coûts d’acquisition. La charge de la preuve pèse alors sur l’investisseur, et l’argent reste immobilisé jusqu’à l’avis d’imposition. Celui qui transfère d’anciens avoirs d’une plateforme à une autre devrait donc documenter la date d’achat, le prix d’achat et la quantité indépendamment de la plateforme. Un panorama des plateformes de négociation et de leur agrément dans l’Union figure dans notre comparatif des plateformes crypto.
Les échéances d’ici au changement d’année
Quatre dates déterminent la manière dont la situation peut évoluer jusqu’à la Saint-Sylvestre. Une seule reste ouverte à ce jour, et c’est justement la plus importante.
- Examen en conseil des ministres : aucune date connue. Le ministère indique que la concertation interministérielle se poursuit.
- 20 novembre 2026 : prochaine séance plénière du Bundesrat après le 16 octobre, selon le calendrier du Bundesrat.
- 31 décembre 2026 : la date butoir citée dans le projet, censée séparer les avoirs anciens des avoirs nouveaux.
- Vote de la commission des pétitions : encore ouvert, il interviendra lors d’une des prochaines séances.
Aucune probabilité solide ne peut être avancée quant à l’aboutissement de la réforme. Sondages et appréciations circulent depuis des semaines, mais un état d’esprit ne fait pas un état du droit.
Notre analyse : une date butoir sans force de loi ne vaut pas un calendrier
Du point de vue de la rédaction, le 31 décembre 2026, dans sa forme actuelle, est une base fragile pour des décisions portant sur des montants importants. Trois éléments l’établissent. La date butoir figure dans un avant-projet que le conseil des ministres n’a pas adopté à la date annoncée. La concertation interministérielle se poursuit, selon le ministère, sans nouvelle date. Et le couloir parlementaire jusqu’à la fin de l’année ne compte, après le 16 octobre, qu’une seule séance ordinaire du Bundesrat, le 20 novembre.
En sens inverse joue un argument que nous ne minimisons pas : les retards en concertation interministérielle sont monnaie courante et disent peu de chose du résultat. Le ministère maintient son objectif à la lettre, et une date d’application peut aussi être repoussée au cours de la procédure parlementaire sans que le projet soit abandonné. Celui qui, pour cette raison, mise sur un achat anticipé achète une assurance contre un risque que personne ne peut chiffrer, et supporte en contrepartie tout le risque de cours d’un actif qui peut perdre à tout moment une part considérable de sa valeur. Une perte totale est possible avec les cryptoactifs.
Le juste milieu consiste à séparer ce qui est acquis aujourd’hui de ce qu’un document propose. Acquis : le délai d’un an. Proposé : sa fin pour les acquisitions nouvelles. Tout ce que vous entreprenez sur la base de la proposition devrait garder son sens même si la proposition ne devient jamais loi.
Quand le détour par un conseil fiscal est le chemin le plus court
Quatre configurations dépendent à ce point du cas particulier qu’un exposé général y atteint sa limite. Des achats échelonnés sur de nombreuses années posent la question de savoir quelles unités sont réputées cédées lors d’une vente. Les revenus de staking et de prêt sont perçus à une date propre et sont d’abord rangés parmi les autres revenus. Les transferts entre portefeuilles personnels ne sont pas des cessions, mais ils doivent être reconnaissables comme tels par l’administration. Et pour des avoirs issus d’une époque sans justificatifs complets, l’état des pièces décide des coûts d’acquisition qui seront admis.
Dans ces cas, un conseil fiscal coûte moins cher qu’une approche erronée dans la déclaration, et ce quel que soit le sort de la réforme. L’obligation de déclarer correctement existe déjà aujourd’hui.
Délai de détention des cryptos : le délai d’un an vaut jusqu’à la décision du conseil des ministres
- Mettre les justificatifs à l’abri, indépendamment de la plateforme. Extrayez pour chaque position la date d’achat, le prix d’achat et la quantité depuis votre compte de négociation, et rangez les relevés là où vous les retrouverez même après un changement de prestataire. Quel outil automatise cela et à quel prix : voir le comparatif des logiciels fiscaux crypto.
- Connaître les dates d’acquisition des achats en cours. Chaque versement de plan d’épargne et chaque échange reçoit sa propre date, et chaque échange fait courir un nouveau délai d’un an. Pour ajuster les versements avant le changement d’année, les conditions figurent dans le comparatif du plan d’épargne en bitcoin.
- Vérifier la plateforme et son agrément. Selon le projet, la retenue dépendrait des données dont dispose l’établissement vendeur. Quels prestataires sont agréés dans l’Union et quelles données ils conservent : voir le comparatif des plateformes crypto.
Vous pouvez lire vous-même le texte de la disposition en vigueur aujourd’hui : l’article 23 de la loi allemande sur l’impôt sur le revenu régit les cessions privées et donc le délai d’un an.
(Au 16 octobre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur le délai de détention des cryptos
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Délai de détention et protection des acquis : pourquoi le 31 décembre 2026 devient la date butoir de l'avant-projet allemand
- Délai de détention des cryptos : le conseil des ministres n’a pas tranché, le 31 décembre reste la date clé
- Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
- Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
- Fiscalité crypto devant le conseil des ministres le 14 octobre : « Les prises de position ne sont possibles que jusqu’au 6 octobre »
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
September 9, 2026 5:24 PM
Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
Les plus-values crypto sont exonérées après douze mois ; avant, c'est votre taux personnel, jusqu'à 45 %. Ce qui déclenche l'impôt, comment se calcule le délai de détention, ce qu'il advient du staking et des pertes, et ce que l'avant-projet changerait à partir de 2027.
October 8, 2026 5:20 AM
Délai de détention crypto : sans justificatif d'achat, la retenue dépasse dix fois l'impôt dû
La consultation sur l'avant-projet fiscal crypto allemand s'est achevée le 6 octobre et le conseil des ministres doit l'adopter le 14 octobre, conseillers fiscaux, banques et Bitcoin Bundesverband ayant déposé leurs objections. La plus sévère concerne tous ceux dont la plateforme vendeuse ne détient pas les données d'achat : un conseiller fiscal chiffre une retenue dix fois supérieure à l'impôt dû.
October 2, 2026 5:39 AM
Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.
October 9, 2026 2:22 PM
Fiscalité du bitcoin : un an après le sommet de 126 080 dollars, ce qui compte pour vos pertes
Le bitcoin s'échange vendredi matin à 82 558 dollars, soit 34,5 % sous un sommet historique vieux d'un bon an. Pour qui a acheté à l'époque, l'échéance du délai d'un an n'emporte pas seulement l'espoir d'un rebond rapide : la valeur fiscale de la perte disparaît avec elle.
September 8, 2026 2:20 AM
Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
Rétrospective au 27 septembre 2026 : le délai de signature de la pétition 201716 du Bundestag, qui demande le maintien du délai de détention d’un an pour les cryptoactifs, a expiré le 15 septembre 2026. Cet article explique ce qui a pris fin ce jour-là, comment la commission des pétitions poursuit et pourquoi aucun investisseur ne doit vendre pour autant.
September 7, 2026 8:24 AM
Le délai de détention crypto doit finalement disparaître : un projet distinct vise les achats à partir de 2027
Correctif du 8 octobre 2026 : la loi de réforme de l’impôt sur le revenu 2027, adoptée par le conseil des ministres allemand le 2 septembre, ne traite pas des crypto-actifs. Il n’en découlait pas que le délai de détention soit maintenu. Un avant-projet distinct du ministère fédéral des Finances, daté du 30 septembre, le supprimerait pour tout ce qui est acquis après le 31 décembre 2026. Le conseil des ministres doit se prononcer le 14 octobre.
September 16, 2026 2:22 PM
Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
Les pertes sur cessions de cryptomonnaies atterrissent dans un compartiment étanche et ne s’imputent que sur des plus-values de même nature. L’avant-projet pour 2027 déplace les gains futurs dans un autre compartiment : voici ce que cela change pour votre report constaté et ce que dit votre avis d’imposition.
September 16, 2026 8:15 PM
Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.
September 24, 2026 11:21 PM
Bitcoin pour la retraite : ce qui s’applique à partir de 2027 et ce que vous décidez maintenant
Le bitcoin n’est admis dans aucun produit d’épargne retraite subventionné, pas même dans le nouveau compte d’épargne retraite à partir de 2027. Qui veut malgré tout mettre les crypto-actifs au service de sa retraite passe par le patrimoine privé, et là une date butoir fin 2026 est en train de déplacer les règles fiscales.
September 22, 2026 11:15 AM
Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
Circle a lancé le 21 septembre 2026 des crédits garantis par des bitcoins déposés. En Allemagne, le détour par le jeton cirBTC constitue très probablement un échange, et un échange remet à zéro votre délai de détention d'un an.
August 11, 2026 10:15 PM
Fiscalité crypto en Allemagne : le délai de détention d’un an menacé, ce que demande la pétition 201716
La pétition 201716 réclame le maintien du délai de détention d’un an pour les crypto-actifs et sera examinée en séance publique par la commission des pétitions du Bundestag le 12 octobre 2026. Correctif du 8 octobre : la réforme n’a pas été décidée en conseil des ministres en juillet. Un avant-projet du 30 septembre supprimerait le délai pour les crypto-actifs acquis après le 31 décembre 2026, et le conseil des ministres doit l’examiner le 14 octobre.

October 14, 2026 5:27 PM
Cours du Bitcoin 25 % sous son niveau d'il y a un an : ce que vous pouvez faire
Il y a un an, un Bitcoin coûtait 99 310 euros, aujourd'hui 74 239 euros. Pour le millésime d'octobre 2025, le délai de spéculation expire, et cela change le calcul derrière chaque vente.
September 17, 2026 11:25 PM
Vendre son bitcoin à perte et le racheter aussitôt : ce que cela fait à votre délai de détention
L'Allemagne ne connaît pas de règle de wash sale : la perte reste déductible même en cas de rachat immédiat. Le rachat fait toutefois repartir de zéro le délai d'un an pour chaque nouvelle unité.
September 9, 2026 5:16 PM
Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.
September 27, 2026 2:19 PM
Cours du Dogecoin : ce qu’il faut vérifier sur le délai de détention et la conservation avant la fin d’année
Le cours du Dogecoin s’établit à 0,0977 dollar le 27 septembre 2026 et bouge à peine depuis un jour. C’est précisément ce calme qui permet de passer en revue sans précipitation le délai de détention, l’obligation déclarative à partir de 2026 et la conservation.
September 25, 2026 11:26 PM
Vendre des bitcoins entre particuliers : la fiscalité en Allemagne et les justificatifs nécessaires
Lors d'une vente directe à un particulier, le même délai d'un an s'applique qu'en bourse, mais le relevé fiscal fait défaut. Ce guide présente le calcul, le seuil de 1 000 euros et les justificatifs que l'administration veut voir.
August 12, 2026 7:29 PM
Fiscalité des actions tokenisées en Allemagne : quand le délai de détention d’un an s’applique et quand l’impôt forfaitaire l’emporte
Quand vous achetez une action tokenisée, vous appliquez souvent la règle des cryptos : un an de détention, puis l’exonération. Pour ces produits, l’hypothèse ne tient généralement pas, et cet article montre, à partir du texte de loi, quel critère décide du régime fiscal et comment le repérer dans la documentation de l’émetteur.
September 9, 2026 5:31 PM
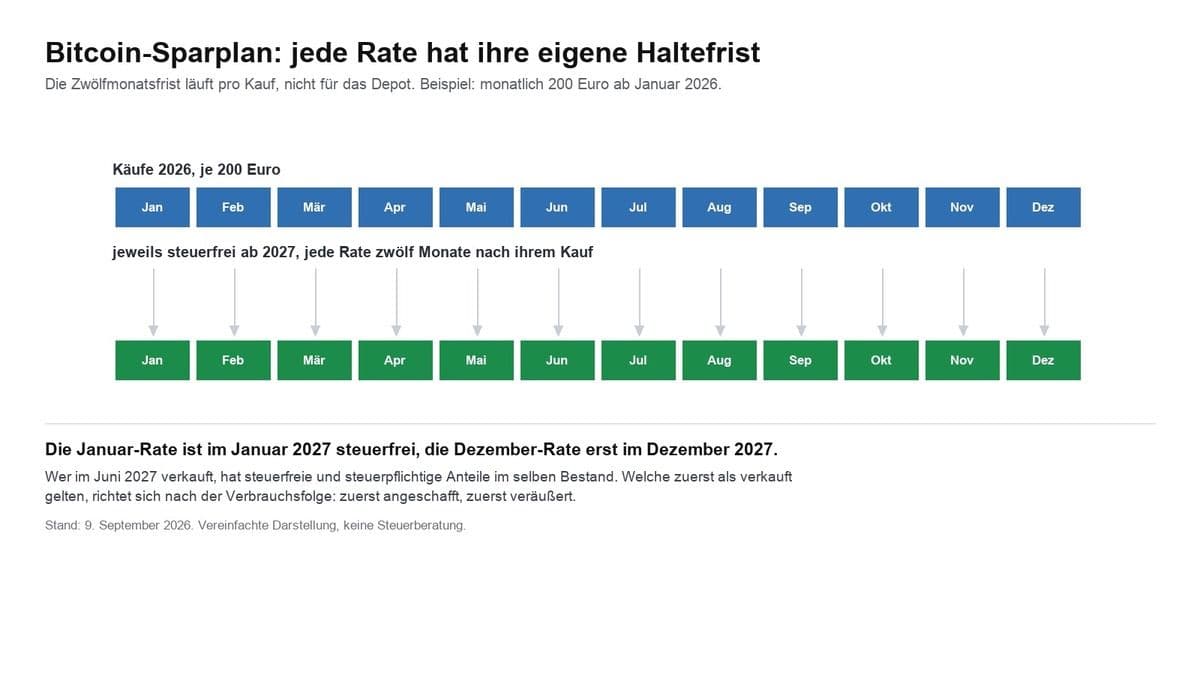
Bitcoin et fiscalité en Allemagne : délai de détention, plan programmé, ETP et minage
Les plus-values en bitcoins sont exonérées après douze mois. Ce que cela implique pour un plan programmé aux douze délais, pourquoi les ETP sont imposés autrement, et ce qui vaut pour le minage, la donation et les pertes.
August 11, 2026 6:15 AM
Bitcoin acheté avant mars 2021 : la vente est-elle exonérée d’impôt en Autriche ?
Vous avez acheté des bitcoins avant mars 2021 ? Pourquoi ces avoirs anciens peuvent encore être vendus sans impôt en Autriche en 2026, et quelles exceptions s’appliquent.
October 9, 2026 11:53 AM
Délai de détention crypto : le Bundestag rejette la suppression par 445 voix contre 132 : ce que vous devez savoir
Le Bundestag a rejeté le 8 octobre, en scrutin nominal, la proposition de loi des Verts supprimant le délai de détention des cryptos, et la motion de la gauche radicale a également échoué. Le résultat par groupe, l’intervention officielle issue de la médiathèque et pourquoi c’est le SPD qui a donné aux investisseurs le vrai signal du débat.
October 3, 2026 5:40 PM
Investir dans le bitcoin avec un plan d’épargne ou en une fois : la date fiscale du 31 décembre
Celui qui investit aujourd’hui dans le bitcoin choisit entre un versement unique, une mensualité fixe et un ETN en compte-titres. Le projet de loi du ministère allemand des Finances veut réserver le délai de détention d’un an aux avoirs acquis jusqu’au 31 décembre 2026.
October 1, 2026 8:39 PM
Fiscalité des cryptomonnaies et retenue à la source dès 2028 : ce qu’il faut vérifier
L’avant-projet du ministère allemand des Finances passe en conseil des ministres le 14 octobre 2026. La partie sous-exposée du texte est la retenue à la source à partir de 2028 : quels prestataires devront retenir l’impôt sur les revenus de capitaux, pourquoi la conservation personnelle et les plateformes étrangères en restent exclues, et ce que vous devriez documenter d’ici au 31 décembre.

September 24, 2026 5:14 PM
Le Bitcoin Cash cède 5,5 % après une semaine à 50 % : parcours d'achat, effet de levier et délai de détention à vérifier
Le Bitcoin Cash recule à 335,19 dollars le 24 septembre 2026, après une progression de près de 50 % en sept jours. La hausse a été déclenchée par l'annonce du CME du 22 septembre ; ce qui en découle pour le parcours d'achat, l'effet de levier, le délai de détention et la conservation est exposé ici.
September 22, 2026 2:33 PM
Vendre du Bitcoin et retirer ses euros : comment cela se passe en Allemagne
Entre l’ordre de vente et les euros sur le compte courant se trouvent la plateforme, votre banque et le fisc. Qui connaît l’ordre des étapes économise des frais, du temps d’attente et, au mieux, la totalité de l’impôt sur la plus-value.
August 10, 2026 6:18 PM
Prêt de bitcoins en Autriche : quand l’impôt s’applique
Prêter des bitcoins et percevoir des intérêts : quand les revenus de prêt sont taxés à 27,5 % en Autriche et quel cours de conversion retenir.
October 6, 2026 11:27 PM
Le délai de détention des cryptos devant la commission des pétitions le 12 octobre : ce qui compte maintenant
La commission des pétitions du Bundestag examine le délai de détention des cryptos le lundi 12 octobre 2026 à partir de 12 heures, en séance publique, avec des représentants du gouvernement fédéral pour répondre aux questions. Deux jours plus tard, le conseil des ministres doit se prononcer sur l'avant-projet qui supprime le délai d'un an pour les achats à partir de 2027.
September 26, 2026 8:29 PM
Jetons volés lors du piratage d'une plateforme : ce que le fisc allemand admet comme perte
Après l'attaque contre Bitget le 24 septembre, une question absente des comptes rendus se pose pour les personnes concernées en Allemagne : un solde volé peut-il être déduit fiscalement ? La réponse tient à un seul terme de la loi sur l'impôt sur le revenu, et elle se décide sur vos pièces justificatives.
Vous pourriez aussi aimer