
0 euro de coût d’acquisition dans le projet fiscal crypto : comment vérifier un salaire versé en bitcoins
L’avant-projet retient un coût d’acquisition de zéro euro pour les crypto-actifs reçus en contrepartie de prestations non imposées selon le nouveau régime. Pour un salaire, un loyer ou des honoraires en bitcoins, le même montant entrerait deux fois dans le calcul fiscal.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Qui perçoit son salaire en bitcoins paie déjà l’impôt dessus aujourd’hui : l’encaissement est un revenu d’activité et il est imposé comme un salaire versé en euros. L’avant-projet allemand sur la fiscalité des cryptos pourrait faire entrer le même montant une seconde fois dans le calcul lors de la revente, parce que le coût d’acquisition devrait alors être fixé à zéro euro. Serait alors imposable la totalité du produit de la vente, et non le seul gain de cours.
Cette faille est documentée, mais elle reste une interprétation : le signalement émane d’un conseiller fiscal nommément cité et porte sur un texte qui doit encore passer le conseil des ministres, le Bundestag et le Bundesrat. Ce que vous pouvez faire aujourd’hui, si vous êtes concerné, c’est avant tout documenter. Pour chaque encaissement, il vous faut le montant en euros au moment où il arrive, avec sa chaîne de justificatifs, car c’est précisément cette preuve qui plaidera plus tard pour une valeur d’acquisition supérieure à zéro.
Coût d’acquisition de zéro euro : ce que prévoit l’avant-projet
Le texte déplace l’imposition des cryptomonnaies des cessions privées vers les revenus de capitaux, soit de l’article 23 vers l’article 20 de la loi allemande relative à l’impôt sur le revenu. Ce changement de régime s’accompagne d’une règle qui paraît technique au premier regard. Selon la présentation faite par la revue spécialisée Der Betrieb, les crypto-actifs d’échange qui arrivent « à titre gratuit ou en contrepartie de prestations non imposées selon le nouveau régime » devraient être retenus pour un coût d’acquisition de 0 euro.
Le coût d’acquisition est le montant avec lequel un crypto-actif entre dans votre calcul fiscal et qui se déduit du produit lors de la vente. S’il est à zéro, il n’y a rien à déduire. L’exposé des motifs vise surtout les airdrops et les bounties, c’est-à-dire des tokens qui arrivent dans un portefeuille sans contrepartie et pour lesquels il n’existe effectivement aucun prix d’achat. Selon les deux présentations, le texte normatif lui-même ne règle toutefois que le coût d’acquisition, pas le cercle des cas visés.
Un écart s’ouvre ainsi entre l’intention et la lettre. La règle est pensée pour des tokens reçus en cadeau. Ce que la lettre saisit, c’est tout encaissement non imposé selon le nouveau régime, et le travail fourni en fait partie.
Comment un encaissement devient deux événements fiscaux
La crypto comme rémunération n’est pas un cas particulier sur le plan fiscal. Si votre employeur verse une partie du salaire en bitcoins, le montant vaut avantage en nature et donc rémunération imposable. Ce qui compte, c’est la valeur en euros au moment de l’encaissement, et c’est sur cette valeur que portent l’impôt sur les salaires et, en règle générale, les cotisations sociales. La façon dont cette première étape se déroule aujourd’hui est détaillée dans notre guide sur le salaire versé en bitcoins et son imposition.
Le second événement vient plus tard. Si vous conservez les coins comme placement privé et les vendez un jour, cela constitue un événement fiscal à part entière. Selon le droit actuel, la valeur d’encaissement déjà imposée forme le coût d’acquisition, de sorte que seule la plus-value entre l’encaissement et la vente compte. Ce principe explique pourquoi l’état du droit actuel passe pour cohérent : chaque euro est saisi exactement une fois.
Si cette déduction disparaît, l’assiette passe du gain de cours à la totalité du produit. La valeur d’encaissement, sur laquelle l’impôt sur les salaires a déjà été payé, entre une seconde fois dans le calcul. C’est cela que l’on entend ici par double imposition, et c’est pour cela que la question n’a rien d’académique.
L’exemple chiffré du conseiller fiscal Ingo Heuel : 50 000 euros de salaire en bitcoins
La faille a été signalée par le docteur Ingo Heuel, avocat et conseiller fiscal du groupe LHP et membre de la commission de procédure fiscale de la Chambre fédérale allemande des conseillers fiscaux. Auprès de Blocktrainer.de, il déroule le cas sur un exemple simple : un salarié reçoit en 2027 des bitcoins d’une valeur de 50 000 euros à titre de salaire.
Ces 50 000 euros sont d’abord une rémunération et sont imposés comme telle. Si le salarié revend ensuite les coins avec un gain, le second événement intervient. Si les 50 000 euros initiaux sont pris en compte comme coût d’acquisition, un taux supposé de 25 % conduit à un impôt de 2 500 euros sur la revente ; derrière ce chiffre se trouve une vente supérieure de 10 000 euros à la valeur d’encaissement.
Avec un coût d’acquisition de zéro euro, le calcul change. En reprenant le même exemple au même taux, les 25 % ne portent pas sur 10 000 euros mais sur les 60 000 euros de produit, soit 15 000 euros au lieu de 2 500 euros. Heuel formule ainsi l’exigence qui en découle : qui reçoit 50 000 euros en bitcoins à titre de salaire et doit déjà les enregistrer comme rémunération devrait pouvoir retenir ensuite ces mêmes 50 000 euros comme coût d’acquisition. Selon son appréciation, peu importe par ailleurs qu’un impôt sur le revenu ait effectivement été payé sur le montant initial compte tenu des abattements personnels.
Qui la règle touche et qui Heuel exclut expressément
C’est ici que l’affaire est souvent racontée trop grand, et le conseiller fiscal lui-même s’y oppose. Heuel précise auprès de Blocktrainer.de : « L’affirmation selon laquelle cela concernerait tous ceux qui sont payés en bitcoins va toutefois trop loin. » La phrase compte, car elle limite la portée de la faille.
Les salariés détenant à titre privé
Est surtout visé le salarié qui perçoit un salaire en crypto-actifs et conserve ensuite les coins à titre privé. Pour lui, l’encaissement est une rémunération et la revente ultérieure une affaire privée ; c’est exactement entre ces deux étapes que se loge la question du coût d’acquisition.
Entrepreneurs et professions libérales
Qui reçoit des bitcoins comme contrepartie professionnelle et les conserve à l’actif de l’entreprise relève en principe, selon cette présentation, d’autres règles fiscales. Pour ce groupe, la question du zéro euro ne se pose pas sous cette forme. Pour les récompenses de minage perçues à titre professionnel également, la doctrine administrative actuelle traite les coins comme acquis à leur valeur de marché au moment de l’encaissement, donc à une valeur supérieure à zéro.
Heuel souligne en outre que la qualification fiscale exacte de la revente devrait être appréciée séparément au cas par cas. Cette réserve fait partie du constat, elle n’en est pas la note de bas de page.
Loyer et honoraires en bitcoins : le même mécanisme
La règle se rattache à la notion de prestation non imposée selon le nouveau régime, et non au mot salaire. À la lettre, le même mécanisme touche donc aussi d’autres encaissements. Blocktrainer.de cite expressément le cas du loyer en bitcoins : qui loue un logement et perçoit le loyer en cryptomonnaies l’impose comme revenu locatif et se trouverait devant la même question lors de la revente.
Il en va de même des honoraires encaissés par des indépendants dans leur patrimoine privé, pour autant qu’ils n’atterrissent pas déjà à l’actif professionnel. La logique est la même dans tous les cas : un montant déjà saisi comme revenu ne devrait pas valoir une seconde fois comme gain lors de la vente.
La succession et la donation sont également en jeu. Selon l’analyse de Der Betrieb, l’avant-projet saisit dans son principe tout encaissement à titre gratuit et ne contient aucune règle expresse de continuité, c’est-à-dire aucune reprise de la date et du coût d’acquisition du prédécesseur. Si un bitcoin acquis jusqu’à fin 2026 est donné ou transmis par succession en 2027, la lettre pourrait plaider, chez le bénéficiaire, pour un avoir nouveau et un coût d’acquisition de 0 euro.
Quels justificatifs attestent une valeur d’acquisition supérieure à zéro euro
Contre une règle qui ne s’applique pas encore, vous ne pouvez rien. Contre des justificatifs manquants, si : et il vous en faut dans les deux mondes. Qui est aujourd’hui rémunéré en crypto pour des prestations rassemble trois choses pour chaque encaissement : le moment, la contre-valeur en euros à ce moment, et la preuve que le montant a été enregistré comme revenu.
- Le bulletin de paie ou la facture faisant apparaître la valeur en euros retenue pour l’encaissement. Pour un salaire, c’est le bulletin ; pour des honoraires et des loyers, votre propre facture avec son écriture comptable.
- Le contrat de travail ou l’avenant où figurent le paiement en crypto-actifs et la date de conversion convenue. Sans cette date, le cours applicable prête à contestation plus tard.
- L’opération de paiement sur la blockchain : l’adresse de portefeuille qui a reçu l’encaissement et la transaction correspondante, qui relie le justificatif papier aux coins que vous vendrez plus tard.
- La preuve de cours au jour de l’encaissement, issue d’une source traçable, afin que la valeur en euros reste démontrable et ne soit pas seulement affirmée.
Cette chaîne peut se tenir à la main, mais elle devient plus pénible à chaque paiement supplémentaire. Les outils de portefeuille et de fiscalité enregistrent les encaissements comme un type d’opération à part et retiennent le cours au moment de l’encaissement ; notre comparatif des logiciels fiscaux crypto et des suiveurs de portefeuille montre quels prestataires le font proprement. Ce qui compte, c’est moins l’outil que l’exhaustivité : un seul encaissement non enregistré sera plus tard le cas où vous n’aurez rien à produire.
Encaissement, durée de détention, vente : quelles données doivent figurer dans votre tableau
Pour la déclaration, ce qui compte au bout du compte, c’est un tableau qui rattache un montant à chaque opération. Trois champs de données portent ce tableau. La date d’encaissement tranche entre avoir ancien et avoir nouveau et commande la durée de détention. La valeur en euros à l’encaissement est le montant que vous voulez faire valoir comme coût d’acquisition. La date de vente avec le produit clôt l’opération.
Deux confusions coûtent régulièrement de l’argent. La première : le montant brut déclaré par une plateforme n’est pas votre gain, mais la somme de vos ventes. La seconde : le seuil d’exonération des cessions privées vaut pour le gain total d’une année, non par coin, et c’est un seuil et non un abattement qui subsisterait une fois dépassé. Ce qui se passe quand le justificatif d’achat manque, nous l’avons calculé sur l’avant-projet lui-même : s’applique alors une évaluation de substitution retenant la moitié du prix de vente.
Cette évaluation de substitution est un cas distinct de la règle du zéro euro et les deux sont souvent mélangés. L’évaluation de substitution joue quand le coût et la date d’acquisition sont inconnus. La règle du zéro euro, elle, joue à la lettre même lorsque l’encaissement est parfaitement documenté, simplement parce qu’il a eu lieu sans prix d’achat.

La date butoir du 31 décembre 2026 sépare l’ancien du nouveau
Que le nouveau système vous atteigne ou non dépend d’une date. Selon l’analyse de Der Betrieb, les nouvelles règles de fond s’appliqueraient pour la première fois aux crypto-actifs d’échange acquis ou reçus après le 31 décembre 2026. Tout ce qui se trouvait auparavant dans votre portefeuille reste, selon le texte, sous l’ancien régime ; pour les avoirs anciens dont le délai d’un an court encore au 1er janvier 2027, l’exonération peut intervenir à l’expiration de ce délai d’un an.
Pour les encaissements issus du travail, d’un loyer ou d’honoraires, cela signifie : ce qui arrive en 2026 ne tombe pas sous la règle du zéro euro. Ce qui arrive à partir de janvier 2027 y tombe, à la lettre. Le passage à la nouvelle année devient ainsi la véritable ligne de partage, et la chaîne de justificatifs des premiers encaissements de l’année nouvelle particulièrement importante.
Une particularité concerne les revenus tirés d’avoirs que vous détenez de longue date. Les récompenses de lending et de staking qui proviennent d’avoirs anciens après le 31 décembre 2026 valent avoirs nouveaux selon l’exposé des motifs. L’avoir ancien reste ancien, ses revenus non. La façon dont la protection des acquis avait été pensée à la date butoir précédente figure dans notre article sur le délai de détention des cryptos et sa protection des acquis.
Prélèvement à la source à partir de 2028 : ce que les plateformes verseront
Les règles fiscales de fond s’appliqueraient à partir du 1er janvier 2027, mais le prélèvement par les prestataires de services crypto seulement à partir du 1er janvier 2028. Pour 2027, cela signifie, selon la présentation de Der Betrieb, que les gains et revenus tirés d’avoirs nouveaux ne seront en règle générale pas encore imposés à la source. Cette année-là, vous restez vous-même chargé de déclarer vos opérations.
À partir de 2028, les prestataires verseront l’impôt, sans que le prélèvement soit pour autant généralisé. Ce qui devient déterminant, ce sont les données dont votre plateforme dispose sur vous. Si le coût et la date d’acquisition ne lui sont pas connus, elle devrait en principe pouvoir se fonder sur vos indications, à défaut de données contraires. Si vos indications ne peuvent pas être retenues, le prélèvement repose sur l’hypothèse que les coins ont été acquis après le 31 décembre 2026.
Il en découle un point pratique qui n’a rien à voir avec la double imposition et tient pourtant à la même chaîne de justificatifs : qui a documenté ses encaissements peut les communiquer à la plateforme et éviter un prélèvement excessif. Qui ne les a pas paie d’abord davantage et doit récupérer l’argent par la déclaration. Quels prestataires relèvent, comme établissements agréés, de cette procédure, notre comparatif des plateformes crypto réglementées le montre.
Ce qui reste ouvert : conseil des ministres, Bundestag et Bundesrat
Le texte est un avant-projet, c’est-à-dire un document ministériel et non une loi. Selon l’analyse de Der Betrieb, l’examen en conseil des ministres ainsi que des majorités au Bundestag et au Bundesrat restent nécessaires. Notre article du 2 octobre sur la date d’examen de l’avant-projet en conseil des ministres retient le 14 octobre pour cet examen et le 6 octobre pour la fin du délai d’observations.
D’ici là, la lettre de la disposition en cause peut encore changer. Heuel entend porter son argument dans la concertation technique sur le projet de loi par l’intermédiaire de la Chambre fédérale des conseillers fiscaux. Frank Schäffler, responsable du FDP et ancien député au Bundestag, avait lui aussi attiré publiquement l’attention sur le problème début octobre.
Sur l’ordre de grandeur du projet : le texte attend pour l’ensemble de l’État des recettes supplémentaires de 0 euro en 2027 et de 160 millions d’euros en 2028. Les recettes viennent donc avec le prélèvement à la source, non avec le changement de régime.
À quel point la double imposition est-elle certaine
Deux choses doivent être distinguées. La règle figure telle quelle dans l’avant-projet et deux sources spécialisées indépendantes la décrivent de la même manière : un coût d’acquisition de 0 euro pour les arrivées à titre gratuit et pour les tokens reçus en contrepartie de prestations non imposées selon le nouveau régime. La conséquence pour le salaire, le loyer et les honoraires relève en revanche d’une interprétation de la lettre, et c’est la lecture de Heuel.
Personne ne dit que la double imposition serait voulue. L’exposé des motifs cite les airdrops et les bounties et décrit un report de l’imposition sur la cession ultérieure. Le texte normatif, lui, ne règle que le coût d’acquisition, et c’est là que se trouve, selon Heuel, le véritable problème. Une erreur de rédaction est aussi concevable qu’une décision délibérée.
Pour vous, cela signifie : pas de panique, mais pas d’attentisme non plus sur les justificatifs. La façon dont une administration fiscale tranchera un cas particulier ne figure dans aucun avant-projet, et personne ne peut la garantir. Que l’encaissement porte sur du bitcoin, de l’ethereum ou un autre crypto-actif ne change rien à la mécanique. Pour des montants importants issus du travail, de la location ou d’honoraires, le dossier relève de toute façon d’un conseiller fiscal, qui procédera à la qualification adaptée à votre situation.
Salaire en crypto et double imposition : ce qu’il faut retenir
Pour les encaissements sans prix d’achat, l’avant-projet fixe le coût d’acquisition à zéro. Si cela touche aussi le salaire, le loyer et les honoraires, c’est l’ensemble du produit qui est imposé à la vente, et non le seul gain de cours. Vous pouvez rendre votre situation démontrable dès aujourd’hui :
- Constituez une chaîne de justificatifs par encaissement. Bulletin de paie ou facture, contrat avec date de conversion, transaction et preuve de cours au jour de l’encaissement vont ensemble dans un même classement. Un outil de notre comparatif des logiciels fiscaux crypto retient automatiquement le cours au moment de l’encaissement.
- Tenez séparément les encaissements à partir de janvier 2027. Ce qui arrive après le 31 décembre 2026 tombe, selon le texte, dans le nouveau système. Si vos coins sont chez un établissement agréé, vous pourrez y déposer les données plus tard ; quels prestataires en font partie figure dans notre comparatif des plateformes crypto réglementées.
- Pensez conservation et preuve ensemble. Qui transfère sur son propre portefeuille les coins issus du salaire conserve la transaction avec, afin que le chemin de l’encaissement à la vente reste traçable. Quels appareils conviennent pour cela, notre comparatif des portefeuilles matériels le montre.
(Au 2 octobre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur la fiscalité crypto d’un salaire versé en bitcoins
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
- Fiscalité crypto devant le conseil des ministres le 14 octobre : « Les prises de position ne sont possibles que jusqu’au 6 octobre »
- Délai de détention et protection des acquis : pourquoi le 31 décembre 2026 devient la date butoir de l'avant-projet allemand
- Vendre des bitcoins à un distributeur : la fiscalité en Autriche
- Bitcoin comme salaire en Autriche : quels impôts s'appliquent ?
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
September 9, 2026 8:18 PM
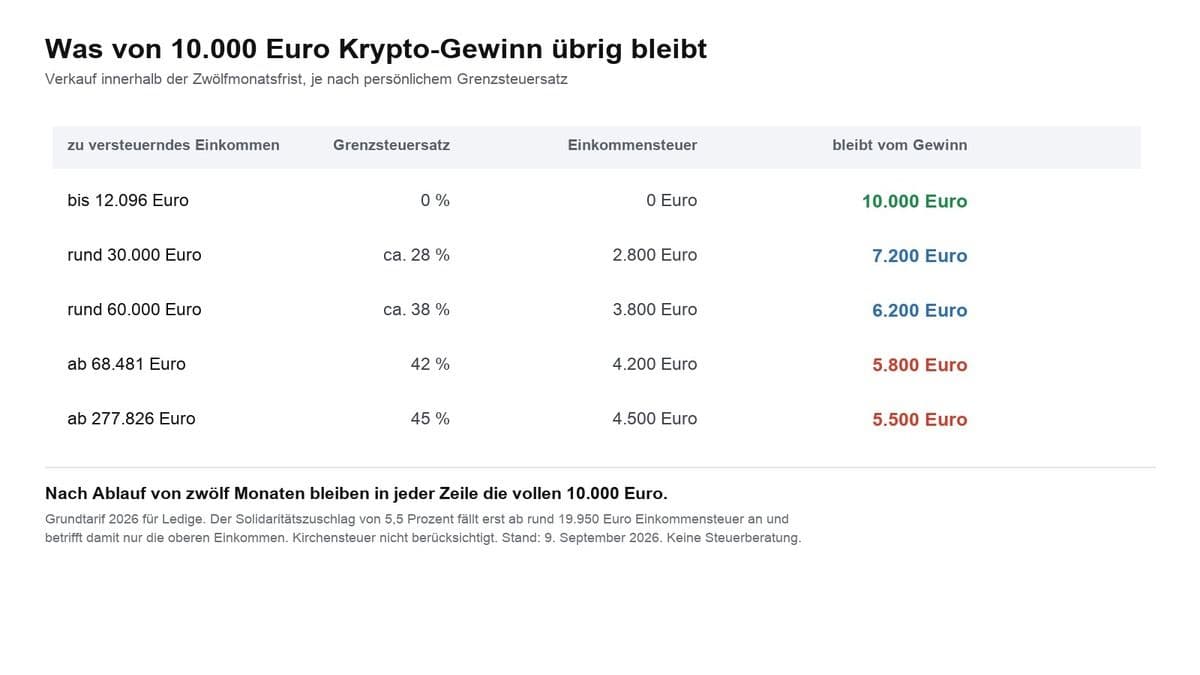
Calculer l’impôt sur les cryptomonnaies : formule, exemple chiffré et tableau
Prix de cession moins prix de revient moins frais : la formule est simple, l’ordre d’imputation ne l’est pas. Avec un exemple chiffré, un tableau pour les tranches de revenus habituelles et les points où tout simulateur perd en précision.
October 2, 2026 5:39 AM
Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.
September 5, 2026 11:25 PM
Faux courriers du fisc allemand : pourquoi nul ne peut exiger 19 % de TVA sur votre achat crypto
Depuis le 1er septembre 2026, le ministère fédéral allemand des Finances met en garde contre de faux courriers qui réclament 19 % de TVA sur l'achat de cryptomonnaie en citant des transactions réelles. Cette taxe n'existe pas, et voici comment reconnaître la falsification.
September 27, 2026 11:38 AM
Rapport fiscal de la plateforme crypto erroné : comment le corriger avant que le fisc ne s’en charge
Prix d’acquisition manquants, transferts comptabilisés comme des ventes, délais de détention relancés : le rapport de votre plateforme est un outil et non une preuve. Comment le vérifier, le corriger et quel délai court.
October 1, 2026 11:49 AM
Réforme de la fiscalité crypto en Allemagne : sans justificatif d’achat, la moitié du prix de vente est imposée
L’avant-projet du ministère fédéral allemand des Finances passe en conseil des ministres le 14 octobre. Qui ne peut justifier son coût d’acquisition est imposé, selon l’évaluation de substitution, sur 50 % du produit de la vente.
August 21, 2026 2:33 PM
Bitcoin sans coût d’acquisition : comment l’Autriche l’impose
Prix d’achat du bitcoin introuvable ? Comment l’Autriche calcule l’impôt, quand le coût d’acquisition forfaitaire s’applique et ce que les investisseurs peuvent faire.
August 10, 2026 6:18 PM

Prêt de bitcoins en Autriche : quand l’impôt s’applique
Prêter des bitcoins et percevoir des intérêts : quand les revenus de prêt sont taxés à 27,5 % en Autriche et quel cours de conversion retenir.
September 9, 2026 5:24 PM

Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
Les plus-values crypto sont exonérées après douze mois ; avant, c'est votre taux personnel, jusqu'à 45 %. Ce qui déclenche l'impôt, comment se calcule le délai de détention, ce qu'il advient du staking et des pertes, et ce que l'avant-projet changerait à partir de 2027.
September 26, 2026 2:21 AM

Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
Un député CDU au Bundestag est formel : le contrat de coalition ne garantit pas le maintien du délai de détention d’un an pour les cryptoactifs. Ce que cela implique pour vos acquisitions avant la date butoir prévue du 31 décembre 2026.
September 23, 2026 5:28 PM
Honoraires reçus en bitcoins : comment imposer vos revenus crypto en tant qu'indépendant
Des honoraires en bitcoins sont une recette d'exploitation tout à fait ordinaire, évaluée au cours en euros du jour de l'encaissement. Le piège décisif vient ensuite : à l'actif professionnel, il n'existe pas de délai de détention d'un an, et tout mouvement de cours ultérieur reste imposable.
October 1, 2026 8:39 PM
Fiscalité des cryptomonnaies et retenue à la source dès 2028 : ce qu’il faut vérifier
L’avant-projet du ministère allemand des Finances passe en conseil des ministres le 14 octobre 2026. La partie sous-exposée du texte est la retenue à la source à partir de 2028 : quels prestataires devront retenir l’impôt sur les revenus de capitaux, pourquoi la conservation personnelle et les plateformes étrangères en restent exclues, et ce que vous devriez documenter d’ici au 31 décembre.
September 1, 2026 2:26 PM
Rapport fiscal Bitcoin erroné : ce que les investisseurs autrichiens peuvent faire
Les erreurs dans un rapport fiscal sur le bitcoin ne sont pas rares. Voici les données que les investisseurs autrichiens doivent vérifier et la manière de corriger un prélèvement erroné.
August 18, 2026 8:15 AM

Rapport fiscal du Bitcoin en Autriche 2026 : ce qui s’applique
Rapport fiscal du Bitcoin en Autriche : les données que les investisseurs peuvent exiger des plateformes crypto en 2026 et l’utilité du rapport pour la déclaration.
September 16, 2026 2:22 PM

Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
Les pertes sur cessions de cryptomonnaies atterrissent dans un compartiment étanche et ne s’imputent que sur des plus-values de même nature. L’avant-projet pour 2027 déplace les gains futurs dans un autre compartiment : voici ce que cela change pour votre report constaté et ce que dit votre avis d’imposition.
August 16, 2026 7:16 AM

Carte bancaire crypto et fiscalité en Allemagne : pourquoi chaque paiement est une cession
Payer avec une carte bancaire crypto revient fiscalement à céder ses jetons. Ce que cela implique pour le délai de détention, le seuil d'exonération et vos obligations de justification, et quel modèle de carte limite la charge administrative.
September 7, 2026 8:24 AM

Le délai de détention crypto est maintenu : la réforme de l'impôt sur le revenu 2027 laisse l'article 23 intact
Le conseil des ministres allemand a adopté le 2 septembre 2026 le projet de loi de réforme de l'impôt sur le revenu 2027, et les crypto-actifs n'y figurent pas. Le délai de détention d'un an prévu à l'article 23 continue donc de s'appliquer sans changement.
August 31, 2026 11:33 PM
Fiscalité du prêt de cryptomonnaies : le taux personnel plutôt que le prélèvement forfaitaire, et le bon numéro de dossier
Selon l'unique jugement rendu à ce jour par un tribunal fiscal, les revenus du prêt de cryptomonnaies relèvent du § 22 n° 3 de la loi allemande sur l'impôt sur le revenu et donc de votre taux d'imposition personnel. Le pourvoi est pendant devant la Cour fédérale des finances sous le numéro VIII R 22/25, et non sous celui que citent de nombreux articles spécialisés.
September 27, 2026 11:17 AM
Prévision Shiba Inu : ce qu’il faut vérifier sur le SHIB avant l’échéance du 31 décembre
Le SHIB cote 0,00000592 dollar au 27 septembre 2026, environ 93 % sous son plus haut historique. Pour les investisseurs allemands, une date compte aujourd’hui davantage que le graphique : le 31 décembre 2026.
September 7, 2026 11:24 AM
Donner des bitcoins à ses enfants : les règles fiscales en Autriche
Donner des bitcoins à ses enfants ? Quand une déclaration de donation s’impose en Autriche et quel prix d’acquisition l’enfant reprend.

October 1, 2026 8:18 AM
Bitway (BTW) après le record de 1,43 dollar : plus fort que le marché
Bitway a marqué lundi un record historique à 1,43 dollar et cote 1,32 dollar après une semaine en hausse d'environ 27 %, alors que le marché global faisait du surplace. Ce qui a porté le bond, quand la campagne d'incitation s'achève et ce qui s'applique en Allemagne en matière d'offre en circulation, d'agrément et de fiscalité.
August 20, 2026 5:25 PM

Bitcoin sur plusieurs portefeuilles : comment l'Autriche détermine le coût d'acquisition
Bitcoin répartis sur plusieurs portefeuilles ? Comment l'Autriche détermine le coût d'acquisition et le prix moyen glissant pour l'impôt.
September 23, 2026 5:22 AM
Vérifier un projet crypto : neuf contrôles avant d'acheter un jeton inconnu
Un jeton inconnu se vérifie en une demi-heure, sans compétences techniques ni abonnement. Ces neuf points de contrôle vont du registre européen MiCA à la répartition des avoirs, jusqu'au chemin de retour à la revente.
August 14, 2026 7:18 PM
Bitcoin d'une plateforme étrangère vers l'Autriche : quelles données fiscales
Transférer des bitcoins d'une plateforme étrangère vers un prestataire autrichien : quelles données fiscales peuvent manquer pour le prélèvement. Et ce à quoi les investisseurs doivent veiller.
August 25, 2026 11:15 AM
Donation de bitcoins en Autriche : quand la déclaration est obligatoire
L’Autriche ne perçoit pas d’impôt général sur les donations de bitcoins. Au-delà de certains seuils de valeur, une déclaration au fisc peut toutefois être obligatoire.
August 20, 2026 5:31 AM
Paires en euros sur les plateformes crypto : chez Coinbase Exchange, 34 valeurs sur 399 ont un carnet d’ordres en euros
Le 17 août 2026, nous avons dénombré les répertoires de marché de quatre plateformes crypto : 2 629 paires actives, 821 actifs de base. Sans paire en euros, un achat devient une chaîne de deux transactions, et l'étape intermédiaire est fiscalement une opération distincte.
August 13, 2026 7:19 AM
Revolut retire l'USDT : la conversion forcée du 31 août 2026 vaut cession
Revolut sort l'USDT du jeu au 31 août 2026 : les achats sont déjà stoppés, les dépôts bloqués, et qui n'agit pas avant l'échéance subit une conversion automatique qui vaut cession sur le plan fiscal. L'article détaille les échéances, la qualification fiscale au regard de l'article 23 EStG et ce que vous pouvez faire dès maintenant.
Vous pourriez aussi aimer