
Bitcoin kaufen mit Paysafecard: Warum der Code fast nie direkt bei der Börse landet
Bitcoin kaufen mit Paysafecard klappt bei regulierten Börsen nur über ein verifiziertes Konto und die PaysafeWallet. Wir zeigen die Wege, die Gebühren von 4 Euro im Monat und die Risiken bei Wechseldiensten und P2P-Handel.

Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Bitcoin kaufen mit Paysafecard geht, aber fast nie direkt: Kaum eine regulierte Krypto-Börse nimmt den 16-stelligen Prepaid-Code als Zahlungsmittel an. Der saubere Weg führt über ein eigenes Paysafecard-Konto und die PaysafeWallet, von dort per SEPA-Überweisung oder Debitkarte zu einer Börse mit MiCA-Zulassung. Wer dagegen Codes an Wechseldienste oder Privatleute weitergibt, zahlt oft hohe Aufschläge und verliert jeden Schutz, falls etwas schiefgeht.
Die Suchanfrage hat einen nachvollziehbaren Hintergrund. Paysafecard ist für viele das digitale Bargeld: Du kaufst den Code an der Tankstelle oder im Kiosk, zahlst bar und brauchst weder Bankkonto noch Kreditkarte. Genau diese Eigenschaft beißt sich mit dem Kauf von Bitcoin bei einem zugelassenen Anbieter, denn der muss wissen, wer bei ihm kauft. Dieser Ratgeber zeigt, welche Wege es gibt, was sie kosten und wo die Grenzen liegen.
Paysafecard an der Krypto-Börse: Ein Prepaid-Code ohne Namen trifft auf Geldwäscheregeln
Paysafecard ist ein E-Geld-Produkt. Herausgeber ist die Paysafe Prepaid Services Limited mit Sitz in Dublin, die nach eigenen Angaben von der irischen Zentralbank beaufsichtigt wird. E-Geld ist ein elektronisch gespeicherter Geldwert, den ein beaufsichtigtes Institut gegen Einzahlung ausgibt und der als Zahlungsmittel angenommen wird. Der Prepaid-Code selbst trägt keinen Namen. Das ist praktisch an der Kasse, aber ein Problem für jede Börse.
Seit die europäische Kryptomarktverordnung MiCA voll gilt, brauchen Anbieter von Krypto-Dienstleistungen in der EU eine Zulassung als CASP, also als Crypto-Asset Service Provider. Ein zugelassener CASP muss seine Kundschaft identifizieren, bevor sie handelt, und er muss nachvollziehen können, woher Einzahlungen stammen. Ein anonymer Gutscheincode passt in dieses Raster kaum hinein. Viele Börsen bieten Paysafecard deshalb gar nicht erst an und setzen auf SEPA-Überweisung, Karte, PayPal oder Sofortzahlung.
Ein Anbieter, der dir Bitcoin gegen einen Code ohne jede Identifizierung verkauft, steht deshalb fast immer außerhalb dieses Rahmens. Ob ein Unternehmen eine Zulassung hat, prüfst du im Register, das die ESMA auf ihrer MiCA-Seite der europäischen Wertpapieraufsicht ESMA verlinkt. In Deutschland führt zusätzlich die BaFin eine Unternehmensdatenbank.
Paysafecard-Limits 2026: 50 Euro pro Zahlung und 4 Euro Gebühr ab dem zweiten Monat
Bevor du überhaupt an Bitcoin denkst, lohnt der Blick auf die Bedingungen des Codes selbst. Laut der Gebühren- und Limitseite von Paysafecard gilt in Deutschland:
- Ohne Registrierung bezahlst du höchstens 50 Euro pro Zahlung, auch wenn der Code über 100 Euro lautet.
- Codes gibt es im Handel zu 10, 15, 20, 25, 30, 50 und 100 Euro.
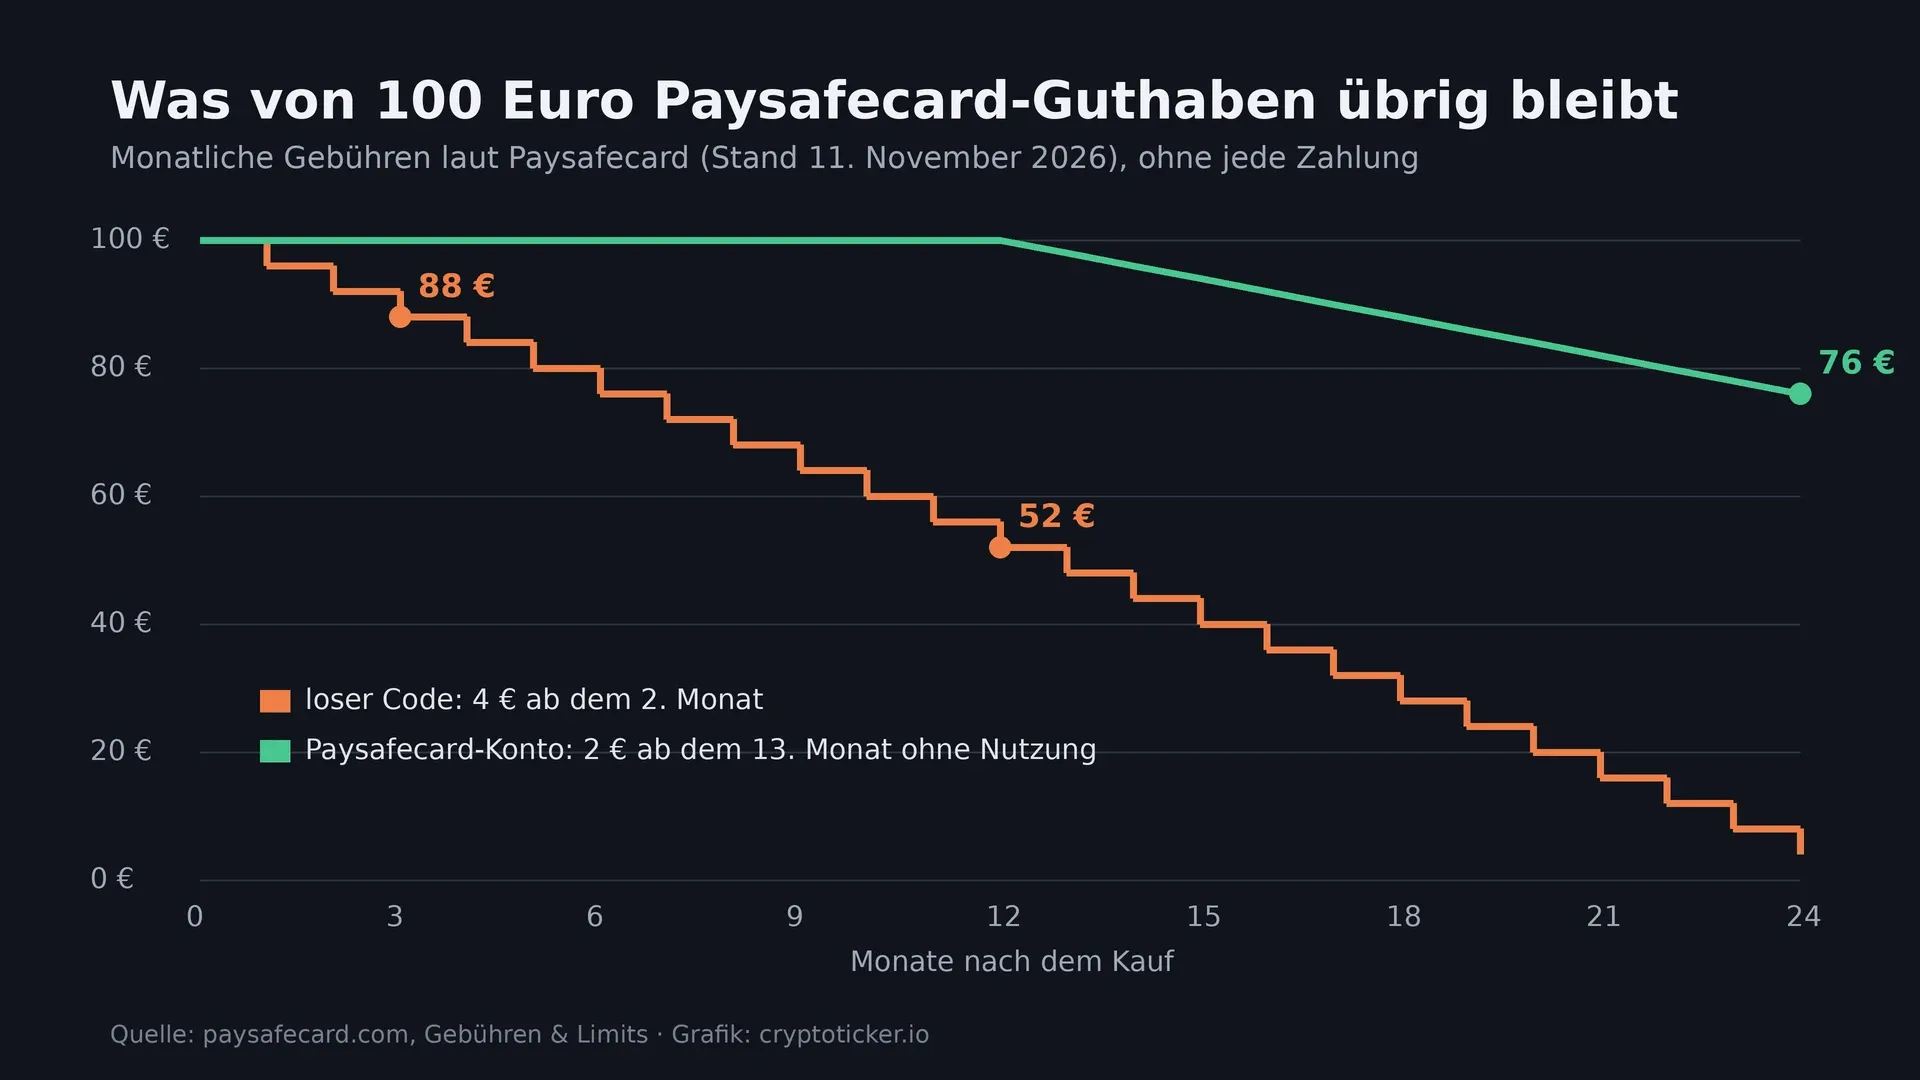
- Ein nicht registrierter Code kostet ab dem zweiten Monat Geld: Nach Ablauf von 30 Tagen ab Kauf zieht Paysafecard ein monatliches Entgelt von 4 Euro vom Guthaben ab.
- Wer sich Restguthaben zurückzahlen lässt, verliert 5 Prozent des Betrags, höchstens 5 Euro pro Rücktausch.
- Ein registriertes Paysafecard-Konto kostet erst ab dem 13. Monat 2 Euro im Monat, und nur dann, wenn du zwölf Monate lang keine Transaktion gemacht hast.
Die Gebühr von 4 Euro im Monat wirkt klein, frisst aber schnell. Ein Code über 100 Euro, der drei Monate in der Schublade liegt, ist nur noch 88 Euro wert. Nach einem Jahr sind es 52 Euro. Die Grafik weiter unten zeigt den Verlauf im Vergleich zu einem registrierten Konto.
KYC beim Bitcoin-Kauf: Ohne Ausweis kommst du an keiner zugelassenen Börse vorbei
KYC steht für „Know Your Customer“ und meint die Identitätsprüfung, die Banken und Krypto-Dienstleister vor der ersten Transaktion verlangen. Meist läuft sie per Video oder mit Foto von Ausweis und Gesicht. Für den Bitcoin-Kauf mit Paysafecard heißt das: Anonym bleibt höchstens der Weg zum Code, nie der Kauf bei einem zugelassenen Anbieter. Wer das akzeptiert, hat zwei saubere Wege. Wer es nicht akzeptiert, landet bei Wechseldiensten oder im Privathandel, und dort beginnen die Risiken.
Auch bei Paysafecard selbst brauchst du für mehr als 50 Euro pro Zahlung ein Konto. Für die höheren Limits der Stufe „Unlimited“ ist eine zusätzliche Verifizierung nötig, laut Paysafecard-Vertriebspartnern mit einem Ausweisdokument. Die Limits für das Verschenken von Guthaben unter Konten liegen laut Paysafecard bei 150 Euro pro Vorgang im Standardkonto und 300 Euro im verifizierten Konto.
PaysafeWallet und SEPA-Überweisung: Der regulierte Weg zur Krypto-Börse
Die PaysafeWallet hieß früher „Account & Card“ und ist die Kontolösung von Paysafecard. Du meldest dich im Paysafecard-Konto an, aktivierst die Wallet und lädst sie mit deinen Codes oder per SEPA-Überweisung auf. Laut Paysafecard kannst du aus der Wallet Geld in der Eurozone senden und empfangen und mit einer Debit-Mastercard bezahlen.
Daraus ergibt sich der Weg mit den wenigsten Zwischenstationen:
- Paysafecard-Konto anlegen und verifizieren.
- Die Codes ins Konto laden, damit die 4-Euro-Gebühr für lose Codes nicht greift.
- PaysafeWallet aktivieren und das Guthaben per SEPA-Überweisung an deine Krypto-Börse schicken.
- Bei der Börse Bitcoin kaufen und auf Wunsch in eine eigene Wallet übertragen.
Die meisten Börsen nehmen Überweisungen nur von einem Konto an, das auf deinen eigenen Namen läuft. Prüfe vor der ersten Überweisung im Hilfebereich deiner Börse, ob sie Einzahlungen von E-Geld-Konten akzeptiert. Welche Anbieter Euro per Überweisung günstig verbuchen und Bitcoin zu niedrigen Spreads verkaufen, zeigt unser Vergleich der Wege, Bitcoin zu kaufen.
Paysafe Mastercard als Zahlungsmittel: Bitcoin per Debitkarte kaufen
Die zweite Variante nutzt die Debit-Mastercard der PaysafeWallet. Im kostenlosen Tarif „Start“ gibt es laut Paysafecard eine virtuelle Karte, jede Kartenzahlung kostet 0,10 Euro, und für Zahlungen in Fremdwährung fallen 2 Prozent an. Im Tarif „Plus“ für 36 Euro im Jahr sind Kartenzahlungen gebührenfrei, die Fremdwährung kostet 1 Prozent, und es gibt zusätzlich eine physische Karte.
Viele Börsen und Broker nehmen Mastercard an. Dort kommt allerdings der Aufschlag für Kartenzahlungen dazu, den die Börse selbst festlegt und der meist deutlich über den Kosten einer Überweisung liegt. Wie groß der Unterschied sein kann, haben wir am Beispiel der Kreditkarte durchgerechnet: Bitcoin mit Kreditkarte kaufen. Prepaid- und virtuelle Karten werden zudem nicht überall akzeptiert. Läuft die Zahlung in Dollar, greift außerdem der Umrechnungsaufschlag der Wallet.
Für kleine Beträge ist die Karte bequem. Für einen regelmäßigen Kauf ist die Überweisung fast immer günstiger. Wer ohnehin ein Girokonto hat, kommt mit einer Neobank mit Krypto-Handel oder dem Kauf per PayPal oft schneller und billiger zum Ziel als über den Umweg mit Prepaid-Codes.
Krypto-Gutschein-Händler: Aufschläge und die Frage nach der MiCA-Zulassung
Im Netz werben Wechseldienste damit, Paysafecard direkt gegen Bitcoin zu tauschen. Du gibst den Code ein, nennst eine Wallet-Adresse und bekommst Bitcoin geschickt. Das klingt einfach, hat aber drei Haken, die du vorher kennen solltest.
Der erste Haken ist der Preis. Der Dienst trägt das Risiko, dass ein Code gestohlen oder durch Betrug erlangt wurde, und schlägt dieses Risiko auf den Kurs auf. Ältere Ratgeberseiten berichten von Abzügen bis zu 20 Prozent auf das eingelöste Guthaben. Der zweite Haken ist die Zulassung: Ob der Dienst als CASP in der EU zugelassen ist, steht im Register der ESMA, nicht auf seiner Werbeseite. Der dritte Haken ist die Rechtslage beim Code selbst. Paysafecard rät ausdrücklich, Codes nur bei autorisierten Webshops einzugeben, also bei Händlern, die Paysafecard offiziell als Zahlungsart eingebunden haben.
Wer diesen Weg trotzdem prüft, sollte zuerst klären, ob der Dienst auf der Liste der Paysafecard-Webshops steht und ob er in einem EU-Register auftaucht. Fehlt beides, ist der Code im Zweifel weg, ohne dass jemand für dich haftet.
P2P-Handel mit Paysafecard-Codes: Ein weitergegebener Code ist verloren
P2P-Handel (Peer-to-Peer) bedeutet, dass zwei Privatleute direkt miteinander tauschen, oft über eine Plattform, die nur vermittelt. Dort tauchen immer wieder Angebote auf, Bitcoin gegen Paysafecard-Codes zu verkaufen. Für dich als Käufer ist das der riskanteste Weg.
Ein Paysafecard-Code funktioniert wie ein Geldschein. Wer die 16 Ziffern kennt, kann das Guthaben ausgeben. Schickst du den Code an einen Verkäufer und der liefert keine Bitcoin, gibt es keine Rückbuchung wie bei einer Lastschrift oder Kreditkarte. Umgekehrt meiden viele ehrliche Verkäufer Paysafecard, weil sie nie sicher sein können, ob ein Code aus einem Betrug stammt und später gesperrt wird. Übrig bleiben auffällig oft Angebote mit hohem Aufpreis oder unklarer Herkunft.
Paysafecard-Betrug: Falsche Behörden, Gutschein-Tricks und gefälschte Börsen
Paysafecard warnt auf der eigenen Sicherheitsseite vor wiederkehrenden Maschen. Behörden, Institutionen, Anwälte oder Gerichte verlangen nie eine Zahlung per Paysafecard. Wer am Telefon oder per E-Mail aufgefordert wird, eine Strafe oder Mahngebühr mit Codes zu begleichen, hat es mit Betrügern zu tun. Laut Paysafecard lassen sich die Codes auch nicht hacken oder per Generator vervielfachen; Angebote, die genau das versprechen, sind selbst die Falle.
Im Krypto-Umfeld kommen zwei Varianten dazu. Die erste ist die gefälschte Börse, die mit kostenlosen Bitcoin oder einem Bonus lockt und als „Gebühr“ für die Auszahlung einen Paysafecard-Code verlangt. Die zweite ist der angebliche Support, der sich nach einem Problem mit deinem Konto meldet und die Codes zur „Freischaltung“ haben will. In beiden Fällen gilt: Den Code gibst du nie per Chat, Telefon oder E-Mail weiter. Hast du es schon getan, lässt du das Guthaben über den Paysafecard-Kundenservice sofort sperren und erstattest Anzeige bei der Polizei.

Bitcoin-Steuer in Deutschland: Haltefrist und Freigrenze gelten auch beim Kauf mit Paysafecard
Für das Finanzamt spielt keine Rolle, womit du bezahlt hast. Bitcoin im Privatvermögen fallen unter die privaten Veräußerungsgeschäfte nach § 23 Einkommensteuergesetz. Verkaufst oder tauschst du sie innerhalb eines Jahres nach dem Kauf, ist der Gewinn steuerpflichtig. Hältst du sie länger als ein Jahr, bleibt der Gewinn nach geltendem Recht steuerfrei. Über die Zukunft dieser Haltefrist wird gerade politisch gestritten; den aktuellen Stand fasst unser Beitrag zur Krypto-Haltefrist 2027 zusammen.
Zusätzlich gilt eine Freigrenze von 1.000 Euro im Jahr: Liegt der Gesamtgewinn aus allen privaten Veräußerungsgeschäften eines Kalenderjahres darunter, bleibt er steuerfrei. Liegt er darüber, ist der ganze Gewinn steuerpflichtig, nicht nur der Teil über 1.000 Euro.
Wichtig für den Weg über Paysafecard: Hebe die Kaufbelege auf. Die Abrechnung der Börse mit Datum, Menge und Preis ist dein Nachweis für den Anschaffungszeitpunkt. Die Gebühren für Karte, Umrechnung oder Börse gehören zu den Anschaffungskosten und senken einen späteren Gewinn. Der Beleg über den Kauf des Codes an der Tankstelle hilft dagegen wenig, denn er zeigt weder Kurs noch Menge.
Bitcoin nach dem Kauf: Börsenkonto oder eigene Wallet
Liegen die Bitcoin bei der Börse, verwahrt sie der Anbieter für dich. Bei einem zugelassenen CASP ist das geregelt, er muss Kundenvermögen getrennt halten. Wer größere Beträge über Jahre halten will, überträgt sie oft in eine eigene Wallet. Eine Hardware-Wallet ist ein kleines Gerät, das die privaten Schlüssel offline speichert, sodass sie nie ein mit dem Internet verbundenes Gerät verlassen. Für Beträge, die über ein paar Paysafecard-Codes hinausgehen, ist das die übliche Lösung.
Bei kleinen Summen kann die Netzwerkgebühr für die Übertragung spürbar ins Gewicht fallen. Rechne deshalb vor dem Abheben aus, welcher Anteil deines Kaufs für die Gebühr draufgeht, und bündle lieber mehrere Käufe zu einer Auszahlung.
Paysafecard-Bitcoin: Ohne Konto und Ausweis endet der Weg bei 50 Euro
Der Kauf von Bitcoin mit Paysafecard ist möglich, wenn du den Umweg über ein verifiziertes Konto gehst. Die direkte, anonyme Variante führt fast immer zu unregulierten Diensten oder Privatleuten. Wer die Schritte unten nacheinander abarbeitet, bleibt bei Anbietern, die einer Aufsicht unterliegen.
- Kaufweg wählen: Vergleiche, ob für dich Überweisung, Karte oder PayPal günstiger ist als der Umweg über Prepaid-Codes, im Vergleich der Wege, Bitcoin zu kaufen.
- Zugelassene Börse finden: Prüfe, ob deine Börse eine MiCA-Zulassung hat und Einzahlungen von E-Geld-Konten annimmt, etwa anhand unserer Übersicht der regulierten Krypto-Börsen.
- Verwahrung klären: Entscheide vor dem Kauf, ob die Bitcoin bei der Börse bleiben oder in eine eigene Wallet wandern, und vergleiche dafür die Hardware-Wallets.
(Stand: 11. November 2026. Dieser Beitrag ist keine Anlageberatung. Kurse und Gebührenmodelle ändern sich; prüfe die Konditionen vor jedem Kauf beim Anbieter selbst.)
Häufige Fragen zu Paysafecard und Bitcoin
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
- XRP kaufen mit PayPal: PayPal selbst verkauft in Deutschland kein XRP
- Wird Bitcoin wieder steigen? Drei Szenarien bis Silvester: 70.000, 80.000 oder 100.000 Dollar
- Krypto News der Woche: Was seit Anfang November passiert ist und welche Termine bis 15. November zählen
- Fear and Greed Index bei 28: Was nach extremer Angst am Kryptomarkt bisher immer passierte
- Bitrefill: Gutscheine mit Krypto kaufen, der Kurs gilt nur 30 Minuten
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

7. November 2026 10:16
Russland Krypto Freigabe: Was der Handel mit Bitcoin, Ethereum und USDT ab 17. November bedeutet
Russlands Zentralbank öffnet Bitcoin, Ethereum und USDT für Kleinanleger ab 17. November. Welche Grenzen gelten und warum XRP nicht auf der Liste steht.

5. November 2026 18:37
Bitcoin Crash: Warum BTC auf 75.568 Dollar fiel, wie tief es geht und wie du dich absicherst
Bitcoin (BTC) verlor in unter einem Tag mehr als 5.000 Dollar, ein Chip-Ausverkauf an der Nasdaq löschte Hebelwetten aus. Die Gründe, die Marken, die jetzt zählen, was 23 frühere Minustage zeigen und wie du in diesem Markt verdienst und dich absicherst.
3. November 2026 09:28
Warum fällt Krypto heute? Die 5 Gründe für den Ausverkauf am 3. November
Warum fällt Krypto heute? Bitcoin steht bei 76.000 Dollar: Binance-Hack, Fed und Nasdaq drücken den Markt. Die fünf Gründe im Überblick.
2. November 2026 18:54
Hebel Trading mit Krypto: So funktioniert Leverage Trading
Mit Hebel bewegst du eine größere Krypto-Position, als dein Einsatz hergibt. Wir rechnen Margin und Liquidationspreis durch, zeigen die Hebelgrenzen in der EU und welche Anbieter mit Zulassung Leverage Trading anbieten.
29. Oktober 2026 23:07
Krypto shorten im Crash: So setzt du bei OKX auf fallende Kurse
Bitcoin fällt nach dem Binance Hack unter 79.000 Dollar. Wer auf fallende Kurse setzen oder absichern will, kann das auch in der EU: über OKX Europe mit bis zu zehnfachem Hebel, per Margin bei Bybit EU oder mit Zertifikaten. Wie ein Short funktioniert, ein Rechenbeispiel und die Risiken.
29. Oktober 2026 22:57
Ist das das Ende? Wie tief Bitcoin nach dem Binance Hack noch fallen kann
Rund 2,8 Milliarden Dollar sind aus einer Binance Hot Wallet abgeflossen, Bitcoin rutschte unter 79.000 Dollar. Ob daraus ein echter Crash wird, entscheidet eine Frage. Drei Szenarien, die Kursmarken von Bitcoin, Ethereum und Solana und was du jetzt tun solltest.
29. Oktober 2026 22:09
Beste Kryptowährung zum Kaufen: 5 Coins für November 2026
Die beste Kryptowährung zum Kaufen, jeden Monat nachgezogen: fünf Coins für November 2026 mit Kurs, Anlass und größtem Risiko, wie wir auswählen und wie sich die Liste vom Vormonat geschlagen hat.
28. Oktober 2026 11:36
Bitcoin bei der Sparkasse kaufen: 0,99 Euro je Order plus Spread, so funktioniert die App
Seit dem 19. Oktober 2026 verkaufen die ersten Sparkassen Bitcoin in der App. Die Pauschale ist bei kleinen Käufen teuer, bei großen fast egal, und die Coins bleiben bei der DekaBank.
27. Oktober 2026 03:49
Bitcoin kaufen unter 18: Was Eltern dürfen und was Börsen verlangen
Unter 18 gibt es bei den großen Krypto-Börsen in Deutschland kein eigenes Konto, und ein Kauf ohne Zustimmung der Eltern bleibt schwebend unwirksam. Dieser Ratgeber zeigt, was der Taschengeldparagraf abdeckt, wie die Schenkung an ein Kind läuft und wer am Ende die Steuer zahlt.
20. Oktober 2026 11:46
Krypto-Crash heute: Warum hängt Bitcoin unter 82.000 $ fest?
Bitcoin hält die 82.000 $ nicht, Ethereum liegt 2026 fast 20 % im Minus, ETF-Gelder fließen ab. Was wirklich hinter dem Krypto-Crash heute steckt.
19. Oktober 2026 07:20
Sparkassen starten den Kryptohandel: „Wann eine Sparkasse startet, entscheidet sie selbst“
Die ersten Sparkassen haben den Kryptohandel in der App Sparkasse freigeschaltet, handelbar sind Bitcoin, Ethereum, XRP, Solana und Polygon. Einen bundesweiten Starttermin gibt es nicht, und die Private Keys bleiben treuhänderisch bei der DekaBank.
10. Oktober 2026 16:14
Bitcoin ETF Abflüsse: Über 1 Milliarde Dollar im Oktober weg, verkauft die Wall Street jetzt?
Bitcoin- und Ethereum-ETFs verlieren im Oktober über 1 Milliarde Dollar. Wer verkauft, wer kauft noch und was das für deine Coins bedeutet.
10. Oktober 2026 12:25
Top 3 Altcoins mit Potenzial: Diese Coins könnten nächste Woche explodieren
Zwölf der 17 größten Coins haben die Woche im Minus beendet. Diese drei nicht. Welche Altcoins du nächste Woche im Blick haben solltest und warum.
6. Oktober 2026 05:24
Bitcoin gegen Gutschein tauschen: Was der Kauf mit Kryptowerten für deine Haltefrist bedeutet
Wer mit Bitcoin einen Gutschein bezahlt, verkauft steuerlich. Was als Veräußerungspreis gilt, wann die Haltefrist von zwölf Monaten greift und welche vier Nachweise das Finanzamt erwartet.
4. Oktober 2026 23:36
Krypto bei comdirect: 29 Zertifikate im Sparplan ohne Orderentgelt, aber kein einziger Coin
comdirect stellt Krypto als Zertifikat ins Depot, nicht als Coin. Unsere Auszählung vom 4. Oktober 2026 zeigt 29 Papiere von fünf Emittenten auf 12 Kryptowährungen. Beim Einmalkauf kostet das Mindestentgelt von 9,90 Euro bei 100 Euro Einsatz 9,90 Prozent, im Sparplan entfallen die 1,5 Prozent bis Ende 2027.
4. Oktober 2026 16:42
Bitcoin mit Kreditkarte kaufen: Was der Aufschlag von bis zu 9,94 Euro je 100 Euro bedeutet
Wer Bitcoin mit der Kreditkarte kauft, zahlt zwei Gebühren statt einer: die des Handelsplatzes und die der eigenen Bank, die den Kauf oft wie eine Bargeldabhebung abrechnet. Auf 100 Euro Karteneinsatz kommen so bis zu 9,94 Euro zusammen, während die SEPA-Überweisung bei denselben Anbietern nichts kostet.
1. Oktober 2026 05:24
Ethereum mit PayPal kaufen: Sind 72 Stunden Sperrfrist der Preis für den Komfort?
PayPal handelt in Deutschland keine Kryptowerte, als Einzahlungsweg bei einer Kryptobörse funktioniert es trotzdem. Was von 100 Euro in Ether ankommt, warum die Gebühr erst auf der letzten Seite steht und was die 72-Stunden-Sperre für deine ETH bedeutet.
30. September 2026 12:24
Bitcoin ohne Gebühren kaufen: Wie viel von 100 Euro bei fünf Anbietern ankommt
Fünf Anbieter für deutsche Privatkunden, ein Einsatz von 100 Euro: Nach der ausgewiesenen Gebühr bleiben zwischen 98,50 und 100 Euro. Nur ein einziger Anbieter nennt auch den Spread, und damit den ganzen Preis.

24. September 2026 15:19
Bitcoin Cash gibt nach der 50-Prozent-Woche 5,5 Prozent ab: Was du bei Hebel, Kaufweg und Haltefrist prüfst
Bitcoin Cash fällt am 24. September 2026 auf 335,19 US-Dollar, nachdem der Kurs binnen sieben Tagen fast 50 Prozent zugelegt hatte. Auslöser der Rallye war die CME-Ankündigung vom 22. September; was daraus für Kaufweg, Hebel, Haltefrist und Verwahrung folgt, steht hier.

22. September 2026 14:23
Fast eine Milliarde Dollar in Bitcoin-ETFs: Was du bei ETN, Depot und Haltefrist prüfst
Die US-Spot-Bitcoin-ETFs haben am 21. September netto 999 Millionen Dollar eingesammelt, den dritten Zuflusstag in Folge. Deutsche Anleger kommen an diese Fonds nicht heran: Was ETN, Haltefrist und Kaufweg für dich bedeuten.
21. September 2026 20:03
Vier der fünf größten Coins am Drei-Monats-Hoch: Nur XRP fehlt
Bitcoin, Ethereum, Solana und BNB notieren über jedem Stundenkurs der letzten 90 Tage, XRP liegt fast zehn Prozent darunter. Gemessen an der Stundenreihe, nicht am Gefühl: welche Hochs echt sind, welche nur auf Tagesschlüssen existieren, und was ein Short-Squeeze von 648 Millionen Dollar damit zu tun hat.
21. September 2026 16:38
Bitcoin-Automat in Deutschland: Gebühren, BaFin-Erlaubnis und Steuer
Bitcoin-Automaten stehen in Kiosken und Ladenpassagen, und der Kauf dort kostet ein Vielfaches des Online-Wegs. Was die BaFin vom Betreiber verlangt, ab welchem Betrag dein Ausweis fällig wird und wie du den Kauf steuerlich nachweist.
21. September 2026 11:56
Bitcoin-Kurs durchbricht 84.000 Dollar: Das sind die Gründe
Bitcoin hat eine Widerstandszone geknackt, die seit Monaten hielt. Was hinter dem Kurssprung steckt und welche Marke jetzt zählt.
Vielleicht auch interessant