
Dos límites de 1.000 euros para los ETN de cripto, y solo uno actúa por sí solo
Los ETN de cripto en una cartera de valores generan rendimientos del capital, y allí el banco retiene impuestos desde el primer euro sin una orden de exención. Los coins en tenencia directa van por otro artículo de la ley, en el que el mismo importe de 1.000 euros actúa con reglas totalmente distintas.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Lo acreditado es esto: una orden de exención solo te hace falta para cripto si tus coins están en una cartera de valores alemana como título, es decir, como ETN o ETP de cripto. Para el Bitcoin en un exchange o en tu propia cartera, la tributación va por otro artículo de la ley, y allí una orden de exención no surte efecto. Las dos vías trabajan con un importe de 1.000 euros, y justo eso provoca las confusiones más caras del derecho fiscal alemán sobre criptoactivos. Nuestra valoración llega más abajo, en un apartado propio.
La diferencia no es un detalle para asesores fiscales. En una de las variantes el banco retiene impuestos de inmediato mientras no exista una orden. En la otra no pasa nada hasta la declaración de la renta. Quien las confunde o regala hasta 264 euros de liquidez a su banco depositario o espera un alivio que nunca llega.
Qué es una orden de exención y a qué productos cripto alcanza
Una orden de exención es una instrucción a tu banco para que no retenga impuestos sobre los rendimientos del capital hasta un determinado importe. La base legal está en el artículo 44a apartado 2 frase 1 número 1 de la ley alemana del impuesto sobre la renta: la condición para no practicar la retención es que quien está obligado a retener disponga de una orden de exención según el modelo oficialmente prescrito. Sin esa orden, el banco ingresa impuestos a Hacienda desde el primer euro de rendimiento, aunque a final de año te quedes muy por debajo del mínimo exento.
Lo decisivo es por tanto la pregunta de si tu exposición a cripto genera rendimientos del capital. Los genera si vas por una cartera de valores. Un ETN de cripto es jurídicamente un título de deuda, es decir, un derecho de crédito frente al emisor. Esos títulos entran en los demás derechos de crédito de capital de cualquier tipo del artículo 20 apartado 2 número 7 de la ley. Tu banco depositario es entonces la entidad pagadora, retiene el impuesto y una orden de exención surte efecto.
Si en cambio compras el propio coin, en un exchange o a través de un bróker que te abona criptoactivos reales, no hay entidad pagadora que ingrese impuestos. Eres el único responsable de la declaración, concretamente a través del anexo SO de la declaración de la renta.
Mínimo exento del ahorrador: 1.000 euros para solteros, 2.000 euros para matrimonios en tributación conjunta
El primero de los dos miles se llama mínimo exento del ahorrador y figura en el artículo 20 apartado 9 de la ley del impuesto sobre la renta. El texto es breve: en la determinación de los rendimientos del capital se deducirá como gasto deducible un importe de 1.000 euros. Para cónyuges en tributación conjunta se aplica un mínimo exento común de 2.000 euros.
Dos propiedades de este importe se explican pocas veces. Primero, excluye la deducción de los gastos reales. Las comisiones de custodia, la literatura especializada o el software no pueden alegarse además en los rendimientos del capital; el mínimo exento los sustituye por completo. Segundo, según el artículo 20 apartado 9 frase 4 no puede ser superior a los rendimientos del capital compensados. No genera por tanto ninguna pérdida que pudieras aprovechar en otro sitio.
Importa su modo de actuar: el mínimo exento es un importe deducible. Si tienes 1.400 euros de rendimientos de ETN de cripto, quedan 1.000 euros libres y solo se gravan 400 euros. El importe caduca con el año natural y no se puede arrastrar al siguiente.
El límite exento del artículo 23: 1.000 euros que desaparecen por completo un euro por encima
El segundo mil tiene el mismo aspecto y funciona de forma totalmente distinta. Para los coins en tenencia directa se aplica el artículo 23 apartado 3 frase 5 de la ley, y allí dice: las ganancias quedan exentas si la ganancia total obtenida de las enajenaciones privadas en el año natural fue inferior a 1.000 euros.
La palabra «inferior» soporta toda la carga. Con 999 euros de ganancia no pagas nada. Con 1.000 euros de ganancia el importe entero es imponible, no solo el euro que supera el umbral, y además a tu tipo personal del impuesto sobre la renta. Un límite exento no admite trocear, vuelca. Ese error de razonamiento está tan extendido que le dedicamos un artículo propio: el límite exento de 1.000 euros y el error de razonamiento más frecuente con las ganancias cripto.
Los dos importes uno al lado del otro
Con el mínimo exento del ahorrador, de 1.400 euros de rendimientos quedan 400 euros imponibles. Con el límite exento del artículo 23, de 1.400 euros de ganancia son imponibles los 1.400 euros, siempre que hayas tenido los coins menos de un año. Los importes son iguales, las consecuencias se diferencian en un factor de tres y medio. A eso se suma que los dos depósitos quedan separados: un mínimo exento del ahorrador sin usar no te ayuda en una venta de coins, y un límite exento sin usar no reduce tu retención a cuenta.
Cómo dirigir tu carga a través de la elección del producto lo muestra un vistazo a nuestra comparativa de software fiscal cripto y seguimiento de cartera: quien tiene los dos mundos en la cartera necesita un informe que indique el artículo 20 y el artículo 23 por separado.
ETN de cripto en cartera: retención a cuenta del 25 % en lugar de un plazo de tenencia de un año
En los rendimientos del capital se aplica un tipo fijo. El artículo 32d apartado 1 frase 1 de la ley determina que el impuesto sobre la renta para los rendimientos del capital es del 25 %. Junto con el recargo de solidaridad acabas en el 26,375 %, y por encima con el impuesto eclesiástico. Ese tipo se aplica con independencia de cuánto tiempo hayas tenido el título.
Con los ETN de cripto desaparece así la ventaja que muchos inversores dan por descontada en los criptoactivos: una tenencia de más de un año no deja aquí la ganancia exenta. A la inversa, el tipo tiene techo. Quien tenga un tipo personal alto y venda dentro del año sale mejor parado con el ETN que con el coin en tenencia directa.
Qué más trae consigo el producto lo escribimos a partir de la oferta de un gran banco, concretamente unos 50 ETN de cripto en la cartera de ING. La clasificación fiscal es allí solo una de varias cuestiones de coste.

El derecho de entrega influye, y sobre eso la literatura especializada discrepa
Aquí la cosa se vuelve discutida, y es más honesto decirlo abiertamente. Muchos ETN de cripto están respaldados físicamente con coins reales, y algunos conceden al inversor un derecho a la entrega de esos coins. Justo ese derecho de entrega hace tambalear la adscripción limpia al artículo 20.
La guía fiscal del proveedor de software Buhl adscribe los ETN de cripto con derecho de entrega a los coins en tenencia directa y les aplica el plazo de especulación de un año junto con el límite exento. Los productos sin respaldo físico los trata la misma guía como rendimientos del capital con retención a cuenta, independientemente del plazo de tenencia. Otras guías no separan en absoluto los ETN de las tenencias al contado y solo dicen que el mínimo exento del ahorrador vale para los rendimientos del capital y no para las ganancias cripto privadas.
Para ti se deriva de ello una tarea concreta que ninguna calculadora te quita: las condiciones de tu ETN dicen si existe un derecho de entrega. De eso depende cuál de los dos miles cuenta para ese título. Y porque en la práctica el banco depositario retiene a cuenta incluso donde la clasificación está discutida, con un criterio distinto solo queda la vía de la declaración de la renta.
Una segunda incertidumbre está en el proceso legislativo. Sobre el futuro del plazo de tenencia de un año se negocia políticamente, y la situación cambia en semanas, no en años. Hasta dónde ha llegado el procedimiento lo recogimos el 16 de octubre de 2026 en el estado de la reforma del plazo de tenencia cripto. Para el año en curso rige la situación jurídica descrita arriba.
Coins en tenencia directa en el exchange: aquí una orden de exención no surte efecto
Quien tiene sus coins en un exchange de cripto no puede depositar allí una orden de exención, y eso no es un descuido del exchange. Una orden de exención se dirige a una entidad obligada a retener. Un exchange de cripto no retiene impuestos sobre las ganancias de enajenaciones privadas, así que no hay nada de lo que pudiera abstenerse.
Surge una excepción cuando la misma plataforma te ofrece además una cartera de valores. Entonces corren dos regímenes bajo un mismo acceso, y la delimitación se convierte en un trabajo de paciencia. Cómo se ve eso lo describimos a partir del caso de una cartera de valores en el exchange de cripto, donde de repente surge el impuesto sobre rendimientos del capital.
El modelo oficial y el número de identificación fiscal
La ley exige la orden según el modelo oficialmente prescrito. En la práctica eso significa: usas el formulario de tu banco, que en la banca en línea suele estar en impuestos u orden de exención. Tres datos la hacen efectiva, y en uno de ellos fracasan la mayoría de las órdenes.
- Tu número de identificación fiscal. Si falta, la orden queda sin efecto y el banco sigue reteniendo.
- El importe que asignas a este banco.
- En matrimonios, la decisión de presentar o no una orden conjunta. Eso tiene consecuencias que van más allá del mínimo exento.
Varias carteras, un mínimo exento
Puedes repartir el mínimo exento entre tantos bancos como quieras, pero la suma de todas las órdenes no debe superar los 1.000 euros, o 2.000 euros en matrimonios. Quien tiene tres carteras puede asignar por tanto 500, 300 y 200 euros. El reparto solo merece el esfuerzo allí donde realmente surgen rendimientos. Una orden de 600 euros en un banco que te paga 40 euros de intereses inmoviliza 560 euros de volumen de exención que luego le faltan a tu cartera de ETN.
La orden conjunta de los cónyuges actúa además en un segundo punto, y ese se pasa por alto casi siempre. El artículo 43a apartado 3 frase 2 de la ley determina que el banco compensa dentro del año natural los rendimientos del capital negativos hasta la cuantía de los positivos, y: si existe una orden de exención conjunta, la compensación es conjunta. El banco imputa entonces las pérdidas de un cónyuge a las ganancias del otro. Sin orden conjunta cada uno se queda con su propio resultado.
El 15 de diciembre del artículo 43a apartado 3 y su solicitud irrevocable
A final de año circulan muchas fechas clave, y la mayoría son plazos internos de los bancos. En la ley solo hay una, y no vale para la orden de exención. El artículo 43a apartado 3 frase 5 de la ley lo formula así: la solicitud irrevocable de expedición del certificado debe llegar a la entidad pagadora a más tardar el 15 de diciembre del año en curso.
Se refiere al certificado de pérdidas. Con él el banco te confirma una pérdida que no pudo compensar por sí mismo, para que puedas oponerla en la declaración a ganancias obtenidas en otros bancos. La palabra «irrevocable» está en la ley, no en la letra pequeña: una vez presentada, la solicitud no se puede retirar.
Para la orden de exención en sí, la ley no menciona ninguna fecha clave. Surte efecto para el año natural en el que está depositada, y los bancos la procesan hasta diciembre, a menudo hasta el 15 de diciembre y en parte más tarde. Vinculante para eso es solo la información de tu propio banco. El plazo jurídicamente duro es el mencionado arriba, y afecta a otra cosa.
El certificado de pérdidas puede costarte el arrastre automático
Aquí está el punto en el que las prisas bienintencionadas de fin de año cuestan dinero, y está en dos frases consecutivas de la ley. El artículo 43a apartado 3 frase 3 dice: la pérdida no compensada se traslada al año natural siguiente. La frase 4 dice que el banco expide a solicitud un certificado de esa pérdida, y añade: el traslado de la pérdida se pierde en ese caso.
El banco lleva por tanto tu pérdida por sí mismo al año siguiente y la compensa allí con tus ganancias. Si solicitas el certificado, renuncias a ese automatismo. Cambias una compensación que funciona sin que hagas nada por un papel que tienes que alegar tú mismo en la declaración.
La solicitud solo tiene sentido si tienes ganancias en otro banco contra las que oponer la pérdida. Si solo tienes una cartera, con la solicitud te cargas de trabajo y no ganas nada. Como la solicitud es irrevocable, ese paso tampoco se puede corregir. Qué plazos corren en detalle lo desglosamos en el certificado de pérdidas para ETN de cripto y su plazo.
Demasiado tarde para 2026: el anexo KAP recupera el mínimo exento
Si el año ha terminado y no había ninguna orden, el mínimo exento no está perdido. El banco ha ingresado el impuesto y tú lo recuperas por la declaración de la renta. Para eso anotas los rendimientos del capital y el impuesto retenido en el anexo KAP; Hacienda concede entonces el mínimo exento del ahorrador en la liquidación.
En el resultado no hay diferencia entre que existiera la orden o que declares. En el momento sí: con orden de exención te quedas el dinero de inmediato. Sin ella le prestas al fisco hasta 264 euros sin intereses durante hasta año y medio. Con 1.000 euros de rendimientos y un tipo del 26,375 %, ese es el orden de magnitud del que se trata.
Nuestra valoración de la situación en los ETN de cripto
Desde el punto de vista de la redacción, la orden de exención es la palanca peor aprovechada por los inversores que tienen criptoactivos a través de una cartera de valores alemana. A favor hablan tres puntos acreditables: la orden no cuesta nada, surte efecto según el artículo 44a en cuanto está depositada, y sin ella el banco depositario retiene desde el primer euro. En contra solo habla el caso de que tu volumen de exención ya esté comprometido en otro sitio, y eso se puede repasar en una sesión de banca en línea.
Nos mantenemos prudentes en la cuestión de qué artículo se aplica a un título respaldado físicamente con derecho de entrega. Las opiniones especializadas divergen, no conocemos ninguna sentencia que lo aclare y las condiciones de los productos difieren de un emisor a otro. Quien necesite certeza aquí no la obtendrá de una guía, sino de una consulta vinculante o de un asesor fiscal. Una pérdida total es posible en todos los productos citados aquí, también en los ETN respaldados, porque el derecho de crédito es frente al emisor.
Orden de exención: sin solicitud, el mínimo exento se queda en el banco
Tres pasos te llevan de la regla a la puesta en práctica:
- Aclara el tipo de producto. Mira en el extracto de tu cartera si tienes ETN de cripto o coins reales, y en los ETN, si existe un derecho de entrega. Qué informe te indica los dos regímenes por separado lo muestra la comparativa de software fiscal cripto y seguimiento de cartera.
- Deposita la orden y repártela. Asigna el volumen al banco donde surgen los rendimientos y mantén la suma de todas las órdenes en 1.000 euros, o 2.000 euros en matrimonios. Qué proveedores llevan una cartera con ETN de cripto está en la comparativa de brókers cripto.
- Mira tu situación de pérdidas antes del 15 de diciembre. Un certificado de pérdidas solo se solicita con ganancias en un segundo banco. Quien en cambio custodia él mismo sus saldos y opera directamente encontrará las plataformas en la comparativa de exchanges cripto.
(21 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre la orden de exención
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Certificado de pérdidas para ETN cripto: «debe llegar a la entidad pagadora antes del 15 de diciembre del año en curso»
- Cuenta de valores en el exchange de criptomonedas: por qué el impuesto y el anexo KAP corren de tu cuenta
- Informe fiscal de Bitcoin en Austria 2026: esto es lo que se aplica
- El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
- Bitcoin para la jubilación: qué rige desde 2027 y qué decides ahora
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
9 de octubre de 2026 14:25

Impuesto del bitcoin: un año después del máximo de 126.080 dólares, la pérdida ya no desgrava
El bitcoin cotiza el viernes por la mañana a 82.558 dólares, un 34,5 % por debajo de un máximo histórico que cumple un buen año. Para quien compró entonces, el vencimiento del plazo de un año no se lleva solo la expectativa de una recuperación rápida: con él desaparece el valor fiscal de la pérdida.
10 de agosto de 2026 18:21
Préstamos de bitcoin en Austria: cuándo hay que tributar
Prestar bitcoin y cobrar intereses: cuándo tributan al 27,5 % en Austria los rendimientos del préstamo y qué valor de cotización cuenta.
8 de septiembre de 2026 23:25

Plazo de tenencia cripto y protección de lo adquirido: por qué el 31 de diciembre de 2026 se convierte en la fecha límite del anteproyecto alemán
Un anteproyecto del Ministerio Federal de Hacienda alemán fija por primera vez una fecha límite: los criptoactivos adquiridos después del 31 de diciembre de 2026 pasarían a tributar con retención liberatoria. Qué significa para las carteras antiguas, los planes de ahorro en curso y los rendimientos de staking, y por qué todavía no hay nada aprobado.
7 de octubre de 2026 08:25
Certificado, ETN de Bitcoin o la moneda: las tres vías frente a frente
Un certificado de bitcoin, un ETN y la propia moneda llevan al mismo precio, pero a tres formas de tributación y a tres riesgos distintos. La comparativa muestra qué vía encaja en tu cartera y por qué el 31 de diciembre de 2026 se convierte en la fecha límite.

27 de septiembre de 2026 14:22

Precio de Dogecoin: qué revisar en plazo de tenencia y custodia antes del cierre del ejercicio
El precio de Dogecoin se sitúa en 0,0977 dólares el 27 de septiembre de 2026 y apenas se mueve desde hace un día. Esa calma es justo el momento para repasar sin prisas el plazo de tenencia, la obligación de comunicación desde 2026 y la custodia.
7 de septiembre de 2026 08:26

El plazo de tenencia cripto, en vías de desaparecer: un anteproyecto aparte afecta a las compras desde 2027
Corrección del 8 de octubre de 2026: la ley de reforma del impuesto sobre la renta 2027, aprobada por el Consejo de Ministros alemán el 2 de septiembre, no regula los criptoactivos. De ello no se seguía que el plazo de tenencia se mantenga. Un anteproyecto aparte del Ministerio Federal de Finanzas, fechado el 30 de septiembre, lo suprimiría para todo lo adquirido después del 31 de diciembre de 2026. El Consejo de Ministros debe decidir el 14 de octubre.
5 de octubre de 2026 11:19
Precio de Solana en 108,46 euros: un 2,4 % de subida en euros y un 2,5 % de caída en dólares: qué revisar ahora
Solana cotiza el lunes por la mañana en 108,46 euros y 121,30 dólares. En euros, 2026 deja una subida del 2,4 %; en dólares, una caída del 2,5 %. La diferencia viene solo del tipo de cambio y decide en Alemania el plazo de tenencia, el límite exento y la cifra que acaba en la declaración.
24 de agosto de 2026 05:27
Vender XRP tras un 53 % semanal: qué cuesta el plazo de tenencia
XRP cotiza a 1,51 dólares tras subir buena mitad en la semana, pero tu ganancia neta la decide la fecha de compra. El texto calcula el plazo de tenencia, el límite exento y el método FIFO con precios medidos en fechas de referencia.

20 de agosto de 2024 19:30
Nueva propuesta del Senado de EE.UU. para eximir de impuestos a las criptomonedas
El Senado de EE.UU. ha presentado recientemente una nueva propuesta para eximir las criptotransacciones de impuestos federales. Aquí hay más detalles de esta presentación, y una lista de países exentos a los que podría unirse...
21 de agosto de 2026 14:43
Deducir una pérdida total en cripto: cuándo reconoce Hacienda las monedas sin valor
Un token hundido solo reduce tu impuesto cuando lo transmites de verdad. Qué se aplica al delisting, a la insolvencia del exchange y a los saldos sin valor, y cómo compensar las pérdidas.
10 de octubre de 2026 20:22
ING y Bitcoin: unos 50 ETN de cripto en la cartera y por qué el derecho de entrega decide el plazo de un año
En ING, Bitcoin se compra solo como título de deuda cotizado: unos 50 ETN de cripto de cinco emisores, como compra puntual o plan de ahorro desde un euro. Lo que cuesta de verdad la oferta y de qué depende el plazo de tenencia de un año no está en la publicidad, sino en el documento de datos fundamentales.
9 de septiembre de 2026 17:18

Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
Nueve de cada diez grandes criptoactivos cotizan hoy por debajo de su nivel de hace exactamente doce meses, Bitcoin por sí solo un 29,2 %. Medimos nosotros mismos las series de precios y mostramos por qué la fecha de compra decide en solitario el valor fiscal de tu pérdida.
25 de junio de 2026 12:15
Qué hacer si has perdido dinero con criptomonedas
Descubre qué hacer si has perdido dinero con criptomonedas y cómo gestionar las pérdidas desde el punto de vista financiero y fiscal.
16 de septiembre de 2026 14:24

Compensación de pérdidas cripto en Alemania: qué pasa con tus minusvalías antiguas ante el plan fiscal de 2027
Las pérdidas por ventas de criptomonedas acaban en un compartimento propio y solo pueden aplicarse contra ganancias del mismo tipo. El anteproyecto para 2027 desplaza las ganancias futuras a otro compartimento: te mostramos qué significa para tu compensación determinada y qué dice tu resolución tributaria.
24 de septiembre de 2026 05:28
Bot de trading cripto e impuestos: qué se aplica con miles de operaciones al año
Un bot convierte una decisión de inversión en cientos de enajenaciones, y la administración tributaria cuenta cada una. Esta guía explica el plazo de tenencia, el FIFO, el límite exento y los deberes de registro, y qué preparar antes de que el bot haga su primera operación.
8 de octubre de 2026 05:22

Plazo de tenencia cripto: sin justificante de compra la retención multiplica por diez el impuesto debido
El plazo de alegaciones al anteproyecto fiscal cripto alemán venció el 6 de octubre y el Consejo de Ministros debe aprobarlo el 14 de octubre, con las objeciones ya presentadas por asesores fiscales, bancos y la Bitcoin Bundesverband. La más severa afecta a todos aquellos cuyos datos de compra no obran en poder de la plataforma vendedora: un asesor fiscal calcula una retención diez veces superior al impuesto debido.
16 de agosto de 2026 22:17
Cambiar bitcoin por stablecoins: ¿hay impuestos en Austria?
Quien cambia bitcoin por USDT u otro stablecoin no suele pagar todavía impuestos en Austria. Cuándo el cambio sí pasa a estar sujeto a tributación.
7 de octubre de 2026 17:22
Predicción del precio de XRP, 1,4445 dólares y un estreno bursátil de XRPN aplazado: qué vigilar ahora
XRP se sitúa en 1,4445 dólares el 7 de octubre, un 4,4 % por debajo del día anterior. Tres citas marcan la semana: el estreno bursátil de XRPN el 12 de octubre, la audiencia sobre el plazo de tenencia ese mismo día y el consejo de ministros el 14 de octubre.
3 de octubre de 2026 17:40
Invertir en bitcoin con plan de ahorro o de una sola vez: qué cambia la fecha fiscal del 31 de diciembre
Quien invierte ahora en bitcoin elige entre un importe único, una cuota mensual y un ETN en la cuenta de valores. El borrador del Ministerio de Finanzas alemán quiere que el plazo de tenencia de un año solo siga valiendo para los saldos comprados hasta el 31 de diciembre de 2026.
23 de septiembre de 2026 11:14
Kraken: 45 criptomonedas en cancel only cuando se anunciaron 21 – qué comprobar con los pares de trading bloqueados
El 23 de septiembre de 2026 contamos los directorios de mercado públicos de tres plataformas. En Kraken, 82 de 1.450 pares de trading figuran como cancel only, un estado en el que una orden solo puede cancelarse y ya no ejecutarse. De los 45 activos subyacentes afectados, solo 21 aparecen en el aviso de retirada de cotización del que informamos el 3 de septiembre.
10 de agosto de 2026 22:20
Vender bitcoin en un cajero: impuestos en Austria
Vender bitcoin por efectivo en un cajero: cuándo se aplica el 27,5 % en Austria y qué justificantes necesitas para Hacienda.
2 de octubre de 2026 14:37
Fiscalidad cripto ante el consejo de ministros el 14 de octubre: «Las alegaciones solo son posibles hasta el 6 de octubre»
El Ministerio Federal de Finanzas de Alemania envió el anteproyecto de ley sobre la tributación de criptoactivos a las asociaciones el 30 de septiembre de 2026 y el consejo de ministros debe decidir el 14 de octubre. Para tu saldo cuenta sobre todo una fecha: el 31 de diciembre de 2026.
25 de agosto de 2026 11:16
Regalar bitcoin en Austria: cuándo es obligatorio declararlo
Austria no aplica un impuesto general sobre las donaciones de bitcoin. A partir de ciertos límites de valor, sin embargo, puede ser obligatorio declararlo ante Hacienda.
22 de agosto de 2026 17:47
Compensar pérdidas en bitcoin con ganancias en acciones en Austria
¿Compensar pérdidas en bitcoin con ganancias en acciones? Austria lo permite en principio, pero solo bajo ciertas condiciones y casi siempre mediante la declaración.
12 de agosto de 2026 10:15
Bitcoin y dividendos en Austria: así funciona la compensación de pérdidas
¿Puede una pérdida en bitcoin compensar los dividendos? Así funciona la compensación de pérdidas en Austria. Y así sabes cuándo hace falta declararla.
9 de septiembre de 2026 17:26
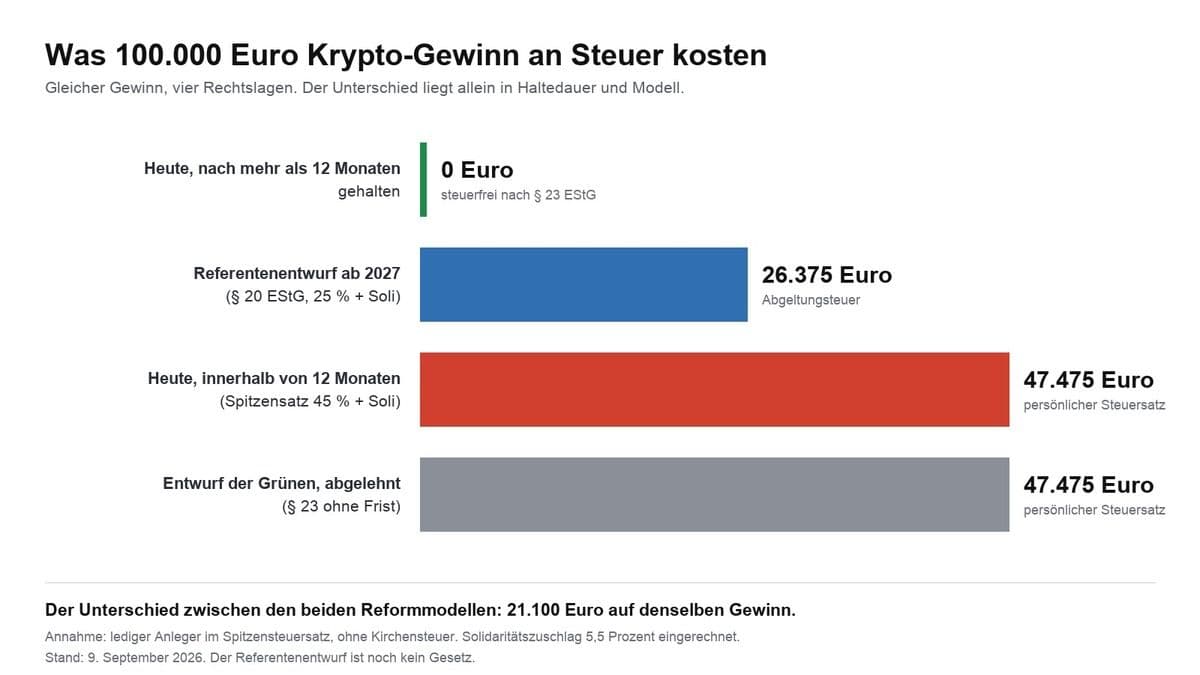
Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
Las ganancias cripto quedan exentas tras doce meses; antes se aplica tu tipo personal, de hasta el 45 %. Qué genera impuestos, cómo se calcula el plazo de tenencia, qué ocurre con el staking y las pérdidas, y qué cambiaría el anteproyecto a partir de 2027.
9 de septiembre de 2026 02:19

Impuesto cripto en Alemania: 160 millones de euros para un presupuesto de 555.400 millones
El anteproyecto del Ministerio Federal de Finanzas alemán cifra por primera vez el impuesto cripto: 160 millones de euros a partir de 2028. Qué significa esa cifra en el presupuesto federal de 2027, cómo 11.400 millones se convirtieron en 160 millones y qué pueden deducir de ello los inversores.
También te podría interesar