
Certificado, ETN de Bitcoin o la moneda: las tres vías frente a frente
Un certificado de bitcoin, un ETN y la propia moneda llevan al mismo precio, pero a tres formas de tributación y a tres riesgos distintos. La comparativa muestra qué vía encaja en tu cartera y por qué el 31 de diciembre de 2026 se convierte en la fecha límite.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Quien quiere llevar bitcoin a su cartera de valores tiene en Alemania tres vías: la propia moneda a través de un exchange de criptomonedas, un valor cotizado en bolsa referenciado a bitcoin, es decir un ETN, y un certificado emitido por un banco. Las tres se mueven con el mismo precio. Lo que las separa es quién es el propietario del bitcoin, quién te debe el dinero si las cosas se ponen mal y con qué artículo de la ley del impuesto sobre la renta trata Hacienda tu ganancia.
El precio es la menor de las diferencias. El bitcoin cotizaba el miércoles por la mañana en 85.543 dólares y 76.040 euros, un 0,43 % por debajo del día anterior, según CoinGecko a las 3:00 del miércoles. Esa cifra está en los tres productos. La distancia aparece después: en los impuestos, en los costes y en la cuestión de qué ocurre si el proveedor se declara insolvente.
Qué separa un certificado de bitcoin de un ETN de bitcoin
Ambos son títulos de deuda, ambos se negocian en bolsa y ambos figuran en tu cartera de valores habitual. Aun así son dos cosas distintas.
Un ETN (exchange traded note) es un título de deuda cotizado que replica exactamente un subyacente, aquí el precio de bitcoin, y que en los proveedores europeos habituales está respaldado con bitcoin real. El plazo suele ser indefinido, no hay apalancamiento, y la relación con el subyacente se mantiene igual a lo largo de los años, descontada la comisión corriente.
Un certificado es el término general para los valores estructurados de un banco que prometen un pago según una fórmula fijada de antemano. Esa fórmula puede ser sencilla, pero también puede incluir apalancamiento, una barrera de knock-out o un vencimiento. Un respaldo con bitcoin real no forma parte de ella.
En la práctica eso significa que un ETN está construido para mantener a largo plazo y un certificado apalancado para fases cortas. Quien mete los dos en el mismo saco del «producto de bitcoin» compra con facilidad el equivocado.
ETN, ETP, ETC: tres palabras para la misma familia de productos
Las tres siglas aparecen en las páginas de producto de los emisores. ETP (exchange traded product) es el término que agrupa todos los productos cotizados de este tipo. ETN es la subforma estructurada como título de deuda, y ETC (exchange traded commodity) la denominación que nació originalmente para materias primas como el oro y que algunos emisores usan también para criptoactivos. Jurídicamente, los ETP cripto europeos son casi siempre obligaciones al portador, con independencia de cuál de los tres códigos aparezca en el nombre del producto.
ETN de bitcoin: una obligación al portador con derecho de entrega
Una obligación al portador es un valor con el que el emisor debe al tenedor un pago o una entrega. Esa es la frase decisiva sobre cualquier ETN de bitcoin: no posees bitcoin, posees un derecho de crédito frente al emisor.
Los grandes proveedores europeos lo atemúan respaldando los títulos emitidos con bitcoin real y guardándolo en un depositario separado. Muchos productos conceden además al inversor un derecho de entrega, es decir, el derecho a exigir las monedas depositadas en lugar de dinero. Ambas cosas constan en el documento de datos fundamentales y en las condiciones de emisión, y ambas varían de un producto a otro.
Lo que no surge aquí es un patrimonio separado. Un fondo mantiene el dinero de los inversores jurídicamente separado del patrimonio propio de la gestora, y precisamente esa protección no existe en un título de deuda. En su lugar aparece el respaldo, prometido por contrato y no garantizado por ley.
El ETF de bitcoin al contado falta en la UE: el límite UCITS del 20 %
En Estados Unidos hay ETF de bitcoin al contado, en la Unión Europea no, y la razón es sobria y está en el derecho de fondos. Un ETF para particulares queda en la UE bajo las normas UCITS, y estas exigen diversificación: ningún componente puede superar el 20 % del valor liquidativo. Un fondo que solo mantiene bitcoin alcanza el 100 % y, por tanto, no es autorizable.
Por eso, cualquier título europeo de bitcoin que puedas tener en cartera con un bróker alemán no es un fondo, sino un título de deuda. Quien busca un ETF de bitcoin en el buscador acaba inevitablemente, en Alemania, en los ETN y los ETP. Cuáles de estos productos se negocian en las bolsas alemanas y en qué fijarse al elegir está en el panorama de los ETF de cripto en Alemania.
Hay un efecto secundario que afecta a los planes de aportaciones periódicas y a la previsión para la jubilación: como no es un fondo, algunos bancos depositarios tratan los ETP cripto de forma distinta a los ETF, por ejemplo en los planes de ahorro, en la pignoración o en la gestión discrecional. Eso no es una cuestión del precio, sino de las normas internas de tu proveedor.
Certificado de bitcoin: knock-out, factor y el riesgo de pérdida total
Entre los certificados sobre bitcoin hay dos construcciones especialmente extendidas, y ambas se comportan de forma claramente distinta a un ETN.
Un certificado knock-out trabaja con una barrera fija. Si el precio toca esa barrera, el título vence y el importe invertido se pierde, incluso si el precio vuelve a subir una hora después. El apalancamiento resulta de la distancia entre el precio y la barrera, de modo que no es constante.
Un certificado de factor, en cambio, mantiene el apalancamiento constante al referenciarse cada día de nuevo al precio de cierre. En fases laterales con oscilaciones eso provoca una pérdida de valor incluso si el precio de bitcoin vuelve al punto de partida al final de la semana. El efecto se llama dependencia de la trayectoria, y se subestima con regularidad.
Para ambas construcciones vale lo mismo: el certificado es igualmente un título de deuda del banco emisor, solo que sin monedas depositadas detrás. Al riesgo de mercado se suma así el riesgo del emisor, y en los productos apalancados se añade la posibilidad de que la inversión se pierda por completo aunque el subyacente siga existiendo. Quien quiera operar con productos apalancados sobre criptoactivos encontrará las condiciones de los proveedores en la comparativa de brókeres de cripto.
 Brókeres de cripto en comparativa
La propia moneda: autocustodia, frase semilla y riesgo de la cartera
La tercera vía pasa por un exchange de criptomonedas y termina idealmente en una cartera propia. Autocustodia significa que guardas tú mismo la clave privada de tus monedas y que ninguna empresa se interpone entre ti y el saldo. La frase semilla es la secuencia de palabras a partir de la cual se puede restaurar esa clave.
Con ello desaparece por completo el riesgo del emisor. No hay nadie que pueda volverse insolvente, porque nadie te debe nada. En su lugar aparecen otros riesgos, y no son menores: un dispositivo perdido sin copia de seguridad, una frase semilla que encuentra otra persona, un contrato confirmado por error en una aplicación de cartera. Ninguno de esos riesgos se puede trasladar a un tercero.
En medio queda el caso que la mayoría de los principiantes elige de hecho: las monedas se quedan en el exchange. Entonces posees bitcoin real, pero no las claves, y vuelves a depender de una empresa, esta vez de una que necesita autorización como proveedor de servicios de criptoactivos bajo el reglamento europeo MiCA. Si una plataforma tiene esa autorización puede consultarse en el registro público del supervisor, y eso es precisamente lo que corresponde hacer antes del primer ingreso.
Riesgo del emisor y respaldo físico: la distancia al patrimonio separado
El riesgo del emisor es el peligro de que el emisor de un valor no pueda cumplir su obligación. En un ETN de cripto es la magnitud central, porque jurídicamente el título no es otra cosa que esa obligación.
El respaldo físico debe limitar el daño. El emisor compra bitcoin real por cada título emitido, lo guarda en un depositario independiente y lo pignora en favor de los inversores. En caso de insolvencia, ese saldo debe corresponder con preferencia a los tenedores de los títulos y no al resto de los acreedores. En la práctica, el efecto depende de tres puntos que puedes consultar en el documento de datos fundamentales: si el respaldo es completo, quién es el depositario y si se ha interpuesto una estructura fiduciaria.
Ninguna de las tres vías cuenta con garantía de depósitos. La protección legal de 100.000 euros por cliente y banco se aplica a los saldos en cuenta, no a los valores y no a los criptoactivos. Quien confunde las dos cosas cree que un título es más seguro de lo que es.
Impuestos del ETN de bitcoin: 26,375 % de retención desde el primer euro
Aquí está la diferencia que a lo largo de los años supone el mayor importe. Los ETN y los certificados son valores, y sus ganancias pertenecen a los rendimientos del capital según el artículo 20 de la ley alemana del impuesto sobre la renta (EStG). Para esos rendimientos rige una tarifa aparte: según el artículo 32d, apartado 1, primera frase de la EStG, el impuesto sobre la renta es del 25 %. A ello se suma el recargo de solidaridad, que según el artículo 4 de la ley alemana correspondiente supone el 5,5 % del impuesto. En conjunto resulta un 26,375 %, algo más para quien tributa el impuesto eclesiástico.
Este sistema no conoce plazo de tenencia. Que mantengas el ETN tres semanas u once años no cambia nada en el tipo. El impuesto lo retiene por regla general directamente la entidad depositaria, y lo vuelves a encontrar en la liquidación.
El único alivio lo trae el mínimo exento del ahorrador. Según el artículo 20, apartado 9 de la EStG, hay que descontar 1.000 euros al año, y 2.000 euros conjuntos en el caso de cónyuges en tributación conjunta. Ese importe vale para todos los rendimientos del capital juntos, también para intereses y dividendos, y se agota rápido.
Una ventaja de la forma de valor se mantiene: las pérdidas en ETN se pueden compensar con otros rendimientos del capital, y el banco lleva automáticamente la cuenta de compensación de pérdidas. Con monedas mantenidas en directo tienes que llevarla tú mismo en la declaración.
Plazo de tenencia según el artículo 23 de la EStG: un año y el umbral de 1.000 euros
El bitcoin mantenido en directo corre por otro artículo. Esas monedas se consideran otros bienes económicos en el sentido de la operación privada de enajenación, y el artículo 23, apartado 1, primera frase, número 2 de la EStG solo recoge ahí las operaciones «en las que el plazo entre la adquisición y la enajenación no es superior a un año». Quien mantiene más de un año y vende después no paga impuesto sobre la renta por la ganancia.
Dentro del año rige el tipo personal, que según la renta va del cero al 45 %, y no el 26,375 % a tanto alzado. Con una renta alta, la venta a corto plazo de monedas es por tanto más cara que la misma ganancia en el ETN; con una renta baja, más barata.
A ello se suma un límite que a menudo se cita mal. El artículo 23, apartado 3, quinta frase de la EStG dice: «Las ganancias quedan exentas de impuestos cuando la ganancia total obtenida de las operaciones privadas de enajenación en el año natural ha sido inferior a 1.000 euros.» Es un umbral de exención y no un mínimo exento. Si la ganancia total es exactamente de 1.000 euros, tributa el importe completo y no solo el euro que queda por encima.
Para el orden de las monedas vendidas es decisiva la asignación, en la práctica casi siempre según el principio de que los saldos comprados primero se consideran vendidos primero. Quien ha comprado en tramos a lo largo de varios años necesita para ello un registro limpio de cada compra.
 Exchanges de cripto en comparativa
La fecha límite del 31 de diciembre de 2026 en el borrador del ministerio de Finanzas
Esta convivencia de dos sistemas fiscales no está pensada para quedarse. El Ministerio Federal de Finanzas de Alemania publicó el 30 de septiembre de 2026 su proyecto de ley para reformar la tributación de determinados criptoactivos en el patrimonio privado. Según la exposición de motivos del ministerio, la clasificación actual entre los otros rendimientos ya no hace justicia a unos mercados cripto que han crecido; el borrador está en consulta entre departamentos y se prevé que lo examine el consejo de ministros.
En cuanto al fondo, la ganancia procedente de criptoactivos debería contarse en el futuro entre los rendimientos del capital. Con ello desaparecería el plazo de tenencia de un año y se aplicaría el mismo tipo que ya rige hoy para los ETN. Varios despachos fiscales leen en el borrador, de forma coincidente, una cláusula de protección del saldo antiguo: la nueva regla solo debería alcanzar a los criptoactivos adquiridos después del 31 de diciembre de 2026, mientras que para los saldos adquiridos antes seguiría rigiendo el plazo de tenencia actual.
Hay que añadir dos reservas. Un borrador ministerial no es una ley, y plazos y detalles pueden cambiar todavía durante el procedimiento. Y aunque llegue así, afecta a la decisión de compra de hoy: las compras hechas hasta final de año caerían en el saldo antiguo protegido, las posteriores ya no.
Qué significa eso para la comparación de las tres vías
Mientras rija el plazo de tenencia, la moneda mantenida en directo tiene la clara ventaja fiscal en la tenencia a largo plazo. Si desaparece para las nuevas adquisiciones, esa ventaja se reduce a las diferencias en costes, custodia y compensación de pérdidas. Quien toma hoy una decisión para los próximos años debería calcular las dos situaciones y no solo la de hoy.
Cómo comprobar quién responde de tu ETN de bitcoin
Los datos están en dos documentos que cada emisor debe publicar: el documento de datos fundamentales y las condiciones de emisión. Ambos son accesibles desde la página del producto y desde la página de la bolsa dedicada al valor.
- Emisor y domicilio: ¿quién emite el título, en qué país está la sociedad y qué derecho de insolvencia rige por tanto si las cosas se ponen mal?
- Grado de respaldo: ¿está cada título íntegramente respaldado con bitcoin, y figura eso como compromiso en las condiciones o solo como intención en la publicidad?
- Depositario: ¿qué empresa mantiene las monedas, es independiente del emisor y cómo se acredita el saldo?
- Derecho de entrega: ¿puedes exigir la entrega de monedas reales, a partir de qué cantidad y a qué coste?
- Plazo y amortización anticipada: ¿es el título indefinido y en qué condiciones puede el emisor amortizarlo antes de tiempo?
En un certificado se añaden los componentes de la fórmula: barrera de knock-out, apalancamiento, ratio de suscripción y fecha de vencimiento. Un título cuya fórmula de pago no puedes explicar en una frase no tiene sitio en una cartera.
Costes al año: comisión de gestión, horquilla y gastos de custodia
Los costes de las tres vías surgen en lugares distintos, y eso hace difícil la comparación a primera vista.
En el ETN hay una comisión de gestión corriente que el emisor retira a prorrata del saldo depositado. No ves ninguna liquidación por ella, el efecto está dentro del precio del título. A eso se suman la comisión de orden de tu bróker, la horquilla entre el precio de compra y el de venta en bolsa y, según el proveedor, unos gastos de custodia.
En la compra directa pagas una comisión de negociación del exchange, de nuevo una horquilla, y una comisión de red al retirar a una cartera propia. No hay una comisión anual corriente; quien elige la autocustodia tiene en cambio el gasto de comprar una cartera de hardware.
En el certificado, a la comisión de orden y a la horquilla se suma a menudo un componente de financiación que se devenga a diario en los productos apalancados y que pesa claramente en tenencias más largas. Los tipos concretos cambian y difieren mucho; están en el documento de datos fundamentales de cada título y hay que consultarlos ahí antes de comprar.
Como regla general en plazos largos: las comisiones corrientes actúan como un viento en contra que sopla igual de fuerte cada año, mientras que los costes únicos pierden peso a medida que se alarga la tenencia.
Bitcoin en cartera: lo esencial para decidir
Las tres vías llevan al mismo precio y a obligaciones muy distintas. Este orden ayuda a decidir.
- Aclara primero el plazo de tenencia y con él la cuestión fiscal. Quien planifica a años contrapone el plazo de tenencia actual y la retención prevista; quien opera a corto plazo puede reducir la comparación a costes y liquidez. Qué plataformas están autorizadas para la compra directa bajo MiCA está en la comparativa de exchanges de cripto.
- Monta el registro antes de comprar. Fecha de compra, cantidad, precio y comisiones por tramo deciden más tarde tu declaración, y con monedas mantenidas en directo nadie lo lleva por ti. Herramientas para ello las encuentras entre el software fiscal de criptomonedas y los rastreadores de cartera.
- Decide la custodia aparte de la decisión de compra. En el ETN, el depositario del emisor asume esa tarea; con la moneda eliges entre el exchange y un dispositivo propio. Las diferencias entre los dispositivos están en la comparativa de carteras de hardware.
La frase que lo sostiene todo: con el ETN y el certificado cargas con el riesgo de una empresa y obtienes la liquidación cómoda en tu cartera de valores; con la moneda cargas con la responsabilidad de la clave y conservas por ahora el plazo de tenencia. Cuál de esas dos cargas te resulta más llevadera es la verdadera pregunta.
(7 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre los ETN de bitcoin y los certificados de bitcoin
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- ETF de XRP, ETF de Solana, ETF de Ethereum: qué puedes comprar de verdad en Alemania
- Casi mil millones de dólares en ETF de Bitcoin: qué comprobar en ETN, cartera y plazo de tenencia
- Criptoactivos en comdirect: 29 certificados sin comisión de orden en el plan de aportaciones, pero ni una sola moneda
- Ethereum sube y el dinero de los ETF se va: qué deben revisar ahora los titulares de ETH
- 93,56 millones de dólares salen del ETF de Zcash en una semana: más débil que el mercado
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
October 3, 2026 5:40 PM
Invertir en bitcoin con plan de ahorro o de una sola vez: qué cambia la fecha fiscal del 31 de diciembre
Quien invierte ahora en bitcoin elige entre un importe único, una cuota mensual y un ETN en la cuenta de valores. El borrador del Ministerio de Finanzas alemán quiere que el plazo de tenencia de un año solo siga valiendo para los saldos comprados hasta el 31 de diciembre de 2026.

January 20, 2026 3:04 PM
Las criptomonedas caían el 20 de enero de 2026 mientras el oro y la plata marcaban nuevos máximos
El 20 de enero de 2026 se liquidaron más de 100 millones de dólares, Bitcoin bajó de 92.000 $ y el oro superó los 4.700 $. Nueve meses después, los dos cotizan más bajo.
October 2, 2026 5:39 AM
Donar bitcoin: ¿cuándo cuenta el valor de mercado y cuándo solo el precio de compra?
Una donación de bitcoin a una organización de utilidad pública es deducible como donación en especie, y la donación en sí no genera ninguna ganancia imponible. La cuantía de la deducción depende solo de si una venta habría sido imponible el día de la liberalidad.

May 16, 2024 10:59 AM
Bitcoin May SORPRESA: ¿Por qué subió el precio del Bitcoin BTC?
¿Por qué ha subido ahora el precio del Bitcoin BTC, se debe a la reciente publicación del informe de inflación de abril? ¿Qué esperar para el próximo período?
May 24, 2024 3:50 PM
La SEC aprueba los ETF de Ethereum: Una nueva era para las criptoinversiones
Al aprobar la SEC los ETF de Ethereum al contado, se lanza la señal de una nueva era para las inversiones en criptomonedas. Pero, ¿qué implicaciones se esperan en el mercado de criptomonedas y qué significa esto para los inversores?
June 25, 2024 2:24 PM
Tras la caída del Bitcoin, ¿alcanzarán las altcoins ganancias del 500%?
En las últimas noticias sobre el bitcoin de hoy, y principalmente después del desplome del bitcoin, los analistas predicen un cambio importante hacia las altcoins. ¿Las ganancias de las altcoins alcanzarán el 500%?

February 5, 2026 7:27 PM
¿Cómo es una buena noticia el desplome del mercado?
Las criptomonedas, acciones y metales caen juntos. Por qué este reset del mercado puede ser una buena noticia y qué indica para la próxima fase.
September 22, 2026 8:27 AM
Regalar bitcoins al cónyuge: mínimo exento, plazo de tenencia y la comunicación a Hacienda
Gracias al mínimo exento de 500.000 euros, una donación al cónyuge queda casi siempre libre del impuesto sobre donaciones, y tampoco es una enajenación. Lo decisivo es lo que viaja con las monedas: tu fecha de compra, tu precio de compra y con ellos el estado del plazo de tenencia de un año.
September 12, 2026 2:17 PM

Crypto ETN en cartera: así compruebas quién te debe realmente tu Bitcoin
Un ETN de Bitcoin es jurídicamente un valor de deuda y no una participación de fondo. Hemos contado nosotros mismos los 122 crypto ETN negociables en Xetra y te mostramos los tres datos que conviene comprobar antes de comprar.
July 2, 2024 1:45 PM
El precio del Bitcoin supera con fuerza los 63.000 a partir de H2, pero ¿próxima caída o subida?
Tras arrancar la segunda mitad del año con una notable subida, el Bitcoin superó los 63.000 dólares, acumulando una enorme ganancia anual, pero ¿mantendrá esta tendencia alcista o retrocederá?
September 24, 2026 11:23 PM
Bitcoin para la jubilación: qué rige desde 2027 y qué decides ahora
Bitcoin no está admitido en ningún producto de jubilación subvencionado, tampoco en la nueva cuenta de ahorro para la jubilación desde 2027. Quien aun así quiera usar criptoactivos para su pensión va por el patrimonio privado, y ahí una fecha límite a finales de 2026 está moviendo las reglas fiscales.
May 28, 2024 1:25 PM
Shiba Inu (SHIB) se Dispara, Supera a Bitcoin y Captura la Atención de las Ballenas
¿Cómo se adelantó Shiba Inu (SHIB) a Bitcoin en 2024? ¿Vale la pena este meme coin para los inversores en criptomonedas?
February 1, 2026 7:35 PM
Un día para recordar: la cripto repite un capítulo familiar
Una fuerte ola de liquidaciones golpea al mercado cripto mientras se reajusta el riesgo. La historia no se repite, pero este capítulo resulta familiar.
March 15, 2026 7:00 AM
Los ETF de Bitcoin captan 760 M$ mientras la Operación Epic Fury redefine las finanzas
En plena Operación Epic Fury, los ETF de Bitcoin captaron 760 M$ esta semana. Mientras los mercados pierden 5 billones $, el BTC se consolida como refugio seguro.
September 25, 2026 2:25 PM
Precios cripto hoy: el bitcoin cae a 84.000 $ y los altcoins se disparan
El bitcoin cotiza en torno a los 84.000 $ tras un retroceso semanal del 8 %, mientras XRP, Cardano y Zcash suben con fuerza. Todos los precios cripto y las noticias del día, de un vistazo.

March 16, 2025 7:00 AM
Predicción del Precio de Bitcoin para Marzo de 2025 con la FOMC y TRUMP en Juego
Predicción del precio de Bitcoin para marzo de 2025 es algo a tener en cuenta, antes de la próxima reunión del FOMC y la reserva estratégica de criptomonedas de Trump. ¿Qué se puede esperar del precio de BTC?

September 27, 2026 5:17 AM
Los ETF de Bitcoin ponen el balance de 2026 en positivo: cómo saber si la demanda aguanta
Los ETF de Bitcoin al contado estadounidenses captaron unos 2.400 millones de dólares en la semana cerrada el 25 de septiembre, la mejor desde octubre de 2025, y con ello el balance acumulado de 2026 pasa a positivo. Por qué la entrada diaria cayó un 87 % dentro de esa misma semana y qué comprobar en la vía de compra, el plazo de tenencia y la custodia.
August 31, 2024 9:51 AM

Un préstamo garantizado con Bitcoin podría ayudar al precio de BTC a superar su nivel de resistencia de 60.000 dólares
¿Qué hay detrás de las recientes luchas de precios para el precio de Bitcoin, y cómo pueden los préstamos garantizados por Bitcoin ayudar al precio de BTC a superar su nivel de resistencia de $60k?
September 9, 2026 11:24 AM
Bitcoin clavado en 79.000 dólares: por qué ahora mandan el petróleo y los tipos
El precio del bitcoin oscila en torno a los 79.000 dólares mientras el petróleo sube, la crisis de Ormuz escala y una subida de tipos de la Fed se vuelve realista de golpe. Esto es lo que cuenta ahora.
September 12, 2026 11:17 PM
¿CFD de criptomonedas o comprar monedas reales? Apalancamiento, garantías y fiscalidad
Con un CFD de criptomonedas posees un contrato; con la compra directa, el criptoactivo en sí. De esa diferencia se derivan el apalancamiento máximo de 2:1, el cierre forzoso, la carga fiscal y la cuestión de quién responde por tu dinero si algo va mal.
June 5, 2024 8:00 PM
Bitcoin supera los $71.000, las altcoins le siguen, la vista puesta en nuevos máximos
Las criptodivisas están experimentando un repunte, con el Bitcoin a la cabeza al superar los 71.000 dólares. Esta tendencia alcista se extiende a las altcoins, encendiendo el optimismo en todo el mercado. Alcanzará Bitcoin nuevos máximos?
September 14, 2026 5:23 AM
Decisión de tipos de la Fed del 16 de septiembre: qué significa para tu plan de ahorro en Bitcoin
Retrospectiva a 27 de septiembre de 2026: este artículo se publicó antes de la decisión de tipos de la Reserva Federal del 16 de septiembre de 2026, cuando los mercados de futuros contaban mayoritariamente con una subida. Describe qué significa una subida para tu cuota mensual, para un préstamo cripto en marcha y para tus plazos de tenencia.
September 2, 2024 11:26 AM

Análisis del Precio de la Solana: ¿Qué pasará con el precio de SOL en septiembre de 2024?
Con Solana enfrentándose a una importante presión bajista, ¿qué pueden esperar los inversores en septiembre de 2024? Estos son los niveles clave de soporte y resistencia que podrían determinar el próximo movimiento de SOL...
September 24, 2026 11:15 PM
Predicción de Bitcoin: qué revisas en niveles, plazo de tenencia y apalancamiento antes de la decisión de tipos del 28 de octubre
Bitcoin cotiza en torno a 83.800 dólares, un tercio por debajo de su máximo de octubre de 2025, mientras el índice de sentimiento marca codicia. Qué fechas, niveles y plazos deciden de verdad tu ganancia neta en las próximas semanas, y cuáles controlas tú mismo.
August 24, 2026 11:34 AM
Comprar más bitcoin a 77.000 dólares: plan de ahorro o compra única
El bitcoin cotiza a 77.256 dólares tras subir un 22,78 % en una semana. Esta guía te muestra cómo comprar más de forma ordenada a este precio y qué método encaja con cada punto de partida.
October 2, 2026 11:22 PM
Dogecoin cae por debajo de 0,093 dólares: el fondo BWOW convierte todos sus DOGE en efectivo el 14 de octubre
Dogecoin cuesta 0,0914 dólares el viernes por la tarde y ha perdido un 3,4 % en 24 horas. El 14 de octubre el fondo estadounidense BWOW vende toda su posición y, el mismo día, el consejo de ministros alemán aborda la reforma fiscal de las criptomonedas.
September 9, 2026 5:33 PM
Bitcoin e impuestos en Alemania: plazo de tenencia, plan de ahorro, ETP y minería
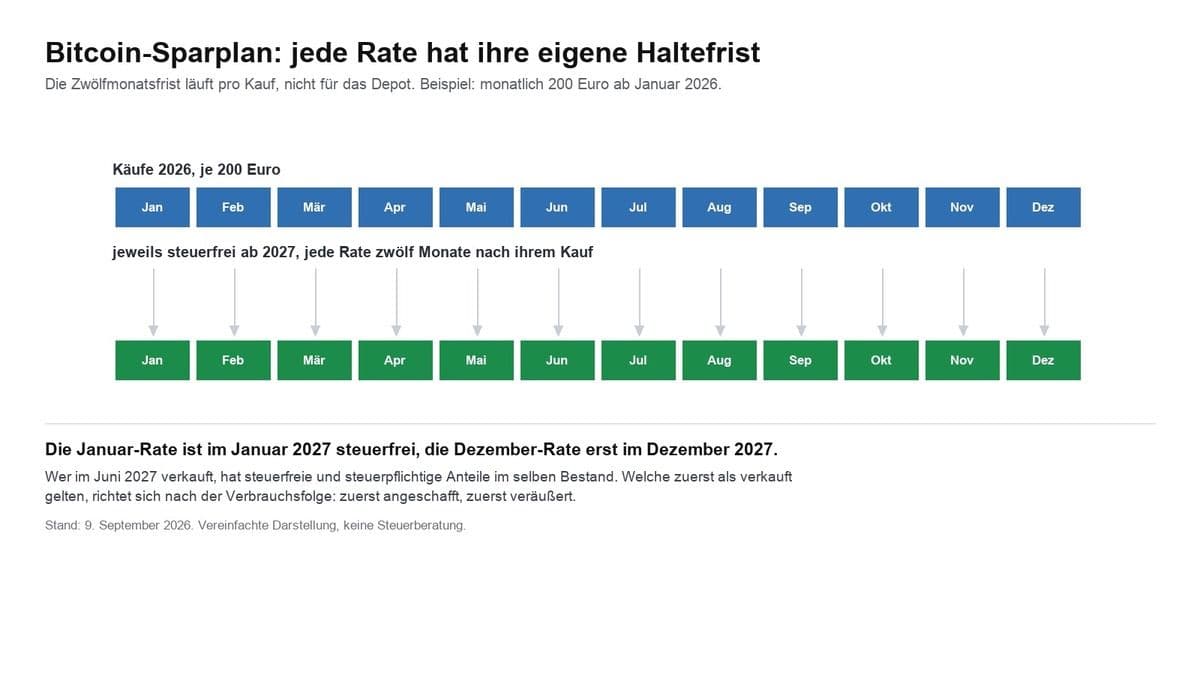
Las ganancias en bitcoin quedan exentas tras doce meses. Qué significa eso para un plan de ahorro con doce plazos, por qué los ETP tributan de otra forma y qué rige en la minería, la donación y las pérdidas.
También te podría interesar