
Deux plafonds de 1 000 euros pour les ETN crypto, et un seul agit tout seul
Les ETN crypto en compte-titres génèrent des revenus de capitaux, et la banque y prélève l'impôt dès le premier euro sans demande d'exonération. Les coins détenus directement passent par un autre article de loi, où le même montant de 1 000 euros agit selon des règles tout à fait différentes.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Ce qui est établi : une demande d'exonération ne vous est utile pour la crypto que si vos coins se trouvent dans un compte-titres allemand sous forme de valeur mobilière, donc comme ETN ou ETP crypto. Pour le bitcoin détenu sur une plateforme ou dans votre propre portefeuille, l'imposition passe par un autre article de loi, et une demande d'exonération y reste sans effet. Les deux voies travaillent avec un montant de 1 000 euros, et c'est précisément ce qui provoque les confusions les plus coûteuses du droit fiscal allemand sur les actifs cryptographiques. Notre appréciation figure plus bas, dans une section à part.
La différence n'est pas un détail pour conseillers fiscaux. Dans un cas, la banque prélève l'impôt immédiatement tant qu'aucune demande n'est déposée. Dans l'autre, rien ne se passe jusqu'à la déclaration de revenus. Confondre les deux, c'est soit laisser jusqu'à 264 euros de liquidités à sa banque dépositaire, soit attendre un allègement qui ne viendra jamais.
Ce qu'est une demande d'exonération et quels produits crypto elle atteint
Une demande d'exonération est une instruction donnée à votre banque de ne pas prélever d'impôt sur les revenus de capitaux jusqu'à un certain montant. La base légale figure à l'article 44a alinéa 2 phrase 1 numéro 1 de la loi allemande sur l'impôt sur le revenu : la condition pour renoncer à la retenue est que la partie tenue de prélever l'impôt détienne une demande d'exonération établie selon le modèle officiellement prescrit. Sans cette demande, la banque verse l'impôt au fisc dès le premier euro de revenu, même si vous restez en fin d'année largement sous l'abattement.
La question décisive est donc de savoir si votre exposition crypto produit des revenus de capitaux. C'est le cas si vous passez par un compte-titres. Un ETN crypto est juridiquement un titre de créance, donc une créance sur l'émetteur. Ces titres relèvent des autres créances de capitaux de toute nature au sens de l'article 20 alinéa 2 numéro 7 de la loi. Votre banque dépositaire est alors l'établissement payeur, elle prélève l'impôt, et une demande d'exonération agit.
Si en revanche vous achetez le coin lui-même, sur une plateforme ou via un courtier qui vous crédite de véritables actifs cryptographiques, aucun établissement payeur ne verse d'impôt. Vous êtes seul responsable de la déclaration, au moyen de l'annexe SO de la déclaration de revenus.
Abattement pour l'épargnant : 1 000 euros pour les célibataires, 2 000 euros pour les couples imposés ensemble
Le premier des deux milliers s'appelle l'abattement pour l'épargnant et figure à l'article 20 alinéa 9 de la loi sur l'impôt sur le revenu. Le texte est bref : pour la détermination des revenus de capitaux, un montant de 1 000 euros est à déduire au titre des frais professionnels. Pour les époux imposés ensemble s'applique un abattement commun de 2 000 euros.
Deux propriétés de ce montant sont rarement expliquées. Premièrement, il exclut la déduction des frais réels. Les frais de garde, la littérature spécialisée ou un logiciel ne peuvent donc pas être invoqués en plus pour des revenus de capitaux ; l'abattement les remplace intégralement. Deuxièmement, selon l'article 20 alinéa 9 phrase 4, il ne peut pas dépasser les revenus de capitaux imputés. Il ne crée donc aucune perte utilisable ailleurs.
Son mode d'action compte : l'abattement est un montant déductible. Avec 1 400 euros de revenus provenant d'ETN crypto, 1 000 euros restent exonérés et seuls 400 euros sont imposés. Le montant s'éteint avec l'année civile et ne se reporte pas sur l'année suivante.
Le seuil d'exonération de l'article 23 : 1 000 euros qui disparaissent entièrement un euro au-dessus
Le second millier se ressemble et fonctionne tout autrement. Pour les coins détenus directement s'applique l'article 23 alinéa 3 phrase 5 de la loi, et il y est écrit : les gains restent exonérés si le gain total réalisé sur les cessions privées de l'année civile s'est élevé à moins de 1 000 euros.
Le mot « moins » porte toute la charge. Avec 999 euros de gain, vous ne payez rien. Avec 1 000 euros de gain, le montant entier est imposable, et pas seulement l'euro au-dessus du seuil, au taux de votre impôt sur le revenu personnel. Un seuil d'exonération ne connaît pas de découpage, il bascule. Cette erreur de raisonnement est si répandue que nous lui avons consacré un article à part : le seuil de 1 000 euros et l'erreur de raisonnement la plus fréquente sur les gains crypto.
Les deux montants côte à côte
Avec l'abattement pour l'épargnant, sur 1 400 euros de revenus, 400 euros restent imposables. Avec le seuil de l'article 23, sur 1 400 euros de gain, les 1 400 euros sont imposables, dès lors que vous avez détenu les coins moins d'un an. Les montants sont identiques, les conséquences diffèrent d'un facteur trois et demi. S'y ajoute que les deux poches restent séparées : un abattement pour l'épargnant non utilisé ne vous aide pas lors d'une vente de coins, et un seuil d'exonération non utilisé ne réduit pas votre prélèvement forfaitaire.
Comment piloter votre charge par le choix du produit, un coup d'œil à notre comparatif des logiciels fiscaux crypto et des suivis de portefeuille le montre : qui détient les deux mondes dans son compte-titres a besoin d'un relevé qui distingue l'article 20 de l'article 23.
ETN crypto en compte-titres : prélèvement forfaitaire de 25 % au lieu d'un délai de détention d'un an
Pour les revenus de capitaux, un taux fixe s'applique. L'article 32d alinéa 1 phrase 1 de la loi dispose que l'impôt sur le revenu pour les revenus de capitaux s'élève à 25 %. Avec le supplément de solidarité, vous arrivez à 26,375 %, et au-delà avec l'impôt d'église. Ce taux s'applique indépendamment de la durée pendant laquelle vous avez détenu le titre.
Avec les ETN crypto disparaît donc l'avantage que beaucoup d'investisseurs tiennent pour acquis sur les actifs cryptographiques : une détention de plus d'un an ne rend pas ici le gain exonéré. À l'inverse, le taux est plafonné. Qui a un taux d'imposition personnel élevé et vend à moins d'un an s'en sort mieux avec l'ETN qu'avec le coin détenu directement.
Ce que le produit apporte par ailleurs, nous l'avons écrit à partir de l'offre d'une grande banque, à savoir une cinquantaine d'ETN crypto au compte-titres d'ING. Le classement fiscal n'y est qu'une question de coût parmi plusieurs.
Le droit à la livraison entre en jeu, et la littérature spécialisée est partagée
C'est ici que la question devient litigieuse, et il est plus honnête de le dire ouvertement. Beaucoup d'ETN crypto sont adossés physiquement à de véritables coins, et certains accordent à l'investisseur un droit à la livraison de ces coins. C'est précisément ce droit à la livraison qui fragilise le rattachement net à l'article 20.
Le guide fiscal de l'éditeur de logiciels Buhl rattache les ETN crypto assortis d'un droit à la livraison aux coins détenus directement et leur applique le délai de spéculation d'un an ainsi que le seuil d'exonération. Les produits sans adossement physique sont traités par le même guide comme des revenus de capitaux soumis au prélèvement forfaitaire, indépendamment de la durée de détention. D'autres guides ne séparent pas du tout les ETN des avoirs au comptant et disent seulement que l'abattement pour l'épargnant vaut pour les revenus de capitaux et non pour les gains crypto privés.
Pour vous, il en découle une tâche concrète qu'aucun calculateur ne prendra en charge : les conditions de votre ETN indiquent si un droit à la livraison existe. C'est de là que dépend lequel des deux milliers compte pour ce titre. Et comme en pratique la banque dépositaire prélève le forfait même là où le classement est contesté, une appréciation divergente ne laisse que la voie de la déclaration de revenus.
Une seconde incertitude réside dans le processus législatif. L'avenir du délai de détention d'un an fait l'objet de négociations politiques, et l'état des choses change en semaines, pas en années. Où en est la procédure, nous l'avons consigné le 16 octobre 2026 dans notre article sur l'état de la réforme du délai de détention crypto. Pour l'année en cours, c'est la situation juridique décrite plus haut qui s'applique.
Coins détenus directement sur une plateforme : ici, une demande d'exonération reste sans effet
Qui détient ses coins sur une plateforme crypto ne peut pas y déposer de demande d'exonération, et ce n'est pas un manquement de la plateforme. Une demande d'exonération s'adresse à un organisme tenu de prélever l'impôt. Une plateforme crypto ne prélève aucun impôt sur les gains de cession issus de cessions privées ; il n'y a donc rien à quoi elle pourrait renoncer.
Une exception apparaît lorsque la même plateforme vous propose en plus un compte-titres. Deux régimes tournent alors sous un même identifiant, et la délimitation devient un travail de fourmi. À quoi cela ressemble, nous l'avons décrit à partir du cas d'un compte-titres chez une plateforme crypto, où un impôt sur les revenus de capitaux apparaît soudainement.
Le modèle officiel et le numéro d'identification fiscale
La loi exige la demande établie selon le modèle officiellement prescrit. En pratique, cela signifie : vous utilisez le formulaire de votre banque, le plus souvent accessible dans la banque en ligne sous impôts ou demande d'exonération. Trois indications la rendent efficace, et c'est sur l'une d'elles que la plupart des demandes échouent.
- Votre numéro d'identification fiscale. S'il manque, la demande reste inopérante et la banque continue de prélever.
- Le montant que vous attribuez à cette banque.
- Pour les époux, la décision de déposer ou non une demande commune. Cela a des conséquences qui dépassent l'abattement.
Plusieurs comptes-titres, un seul abattement
Vous pouvez répartir l'abattement sur autant de banques que vous le souhaitez, mais la somme de toutes les demandes ne doit pas dépasser 1 000 euros, ou 2 000 euros pour les époux. Qui a trois comptes-titres peut donc attribuer 500, 300 et 200 euros. La répartition ne vaut l'effort que là où des revenus apparaissent effectivement. Une demande de 600 euros auprès d'une banque qui vous verse 40 euros d'intérêts immobilise 560 euros de volume d'exonération qui manqueront alors à votre compte-titres d'ETN.
La demande commune des époux agit encore à un second endroit, presque toujours négligé. L'article 43a alinéa 3 phrase 2 de la loi dispose que la banque compense dans l'année civile les revenus de capitaux négatifs à hauteur des revenus positifs, et : en présence d'une demande d'exonération commune, la compensation est commune. La banque impute alors les pertes d'un époux sur les gains de l'autre. Sans demande commune, chacun reste avec son propre résultat.
Le 15 décembre de l'article 43a alinéa 3 et sa demande irrévocable
En fin d'année, de nombreuses dates butoirs circulent, et la plupart sont des échéances internes aux banques. La loi n'en mentionne qu'une, et elle ne vaut pas pour la demande d'exonération. L'article 43a alinéa 3 phrase 5 de la loi le formule ainsi : la demande irrévocable de délivrance de l'attestation doit parvenir à l'établissement payeur au plus tard le 15 décembre de l'année en cours.
Il s'agit de l'attestation de pertes. Par elle, la banque vous confirme une perte qu'elle n'a pas pu compenser elle-même, afin que vous puissiez l'opposer dans votre déclaration à des gains réalisés auprès d'autres banques. Le mot « irrévocable » figure dans la loi, pas dans les petites lignes : une fois déposée, la demande ne peut plus être retirée.
Pour la demande d'exonération elle-même, la loi ne fixe aucune date butoir. Elle agit pour l'année civile au cours de laquelle elle est déposée, et les banques la traitent jusqu'en décembre, souvent jusqu'au 15 décembre, parfois plus tard. Seule l'information de votre propre banque fait foi sur ce point. L'échéance juridiquement ferme est celle citée plus haut, et elle concerne autre chose.
L'attestation de pertes peut vous coûter le report automatique
Voici le point où l'agitation bien intentionnée de fin d'année coûte de l'argent, et il tient en deux phrases consécutives de la loi. L'article 43a alinéa 3 phrase 3 dit : la perte non compensée est à reporter sur l'année civile suivante. La phrase 4 dit que la banque délivre sur demande une attestation de cette perte, et ajoute : le report de perte est supprimé dans ce cas.
La banque porte donc votre perte d'elle-même sur l'année suivante et l'impute là-bas sur vos gains. En demandant l'attestation, vous renoncez à cet automatisme. Vous échangez une imputation qui se fait sans votre intervention contre un document que vous devez vous-même faire valoir dans votre déclaration.
La demande n'a de sens que si vous avez des gains auprès d'une autre banque auxquels la perte peut être opposée. Avec un seul compte-titres, vous vous créez du travail et ne gagnez rien. Comme la demande est irrévocable, cette étape ne peut pas non plus être corrigée. Quelles échéances courent précisément, nous l'avons détaillé dans l'attestation de pertes pour les ETN crypto et son échéance.
Trop tard pour 2026 : l'annexe KAP récupère l'abattement
Si l'année est écoulée et qu'aucune demande n'était déposée, l'abattement n'est pas perdu. La banque a versé l'impôt, et vous le récupérez par la déclaration de revenus. Pour cela, vous inscrivez les revenus de capitaux et l'impôt retenu dans l'annexe KAP ; le fisc accorde alors l'abattement pour l'épargnant lors de la liquidation.
Sur le résultat, cela ne change rien que la demande ait été déposée ou que vous déclariez. Sur le moment, oui : avec une demande d'exonération, vous gardez l'argent tout de suite. Sans elle, vous prêtez au fisc jusqu'à 264 euros sans intérêt pendant un an et demi. Avec 1 000 euros de revenus et un taux de 26,375 %, c'est l'ordre de grandeur en jeu.
Notre appréciation de la situation des ETN crypto
Du point de vue de la rédaction, la demande d'exonération est le levier le plus mal utilisé par les investisseurs qui détiennent des actifs cryptographiques via un compte-titres allemand. Trois points étayés plaident en ce sens : la demande ne coûte rien, elle agit au titre de l'article 44a dès qu'elle est déposée, et sans elle la banque dépositaire prélève dès le premier euro. Le seul argument contraire est le cas où votre volume d'exonération est déjà engagé ailleurs, et cela se vérifie en une session de banque en ligne.
Nous restons réservés sur la question de savoir quel article s'applique à un titre adossé physiquement et assorti d'un droit à la livraison. Les avis spécialisés divergent, nous ne connaissons aucune décision qui tranche, et les conditions des produits diffèrent d'un émetteur à l'autre. Qui a besoin de certitude ici ne l'obtiendra pas d'un guide, mais d'un rescrit contraignant ou d'un conseiller fiscal. Une perte totale est possible sur tous les produits cités ici, y compris les ETN adossés, car la créance porte sur l'émetteur.
Demande d'exonération : sans démarche, l'abattement reste à la banque
Trois étapes vous mènent de la règle à sa mise en œuvre :
- Clarifier le type de produit. Regardez sur votre relevé si vous détenez des ETN crypto ou de véritables coins, et pour les ETN, s'il existe un droit à la livraison. Quel relevé distingue les deux régimes, le comparatif des logiciels fiscaux crypto et des suivis de portefeuille le montre.
- Déposer la demande et la répartir. Attribuez le volume à la banque où les revenus apparaissent, et maintenez la somme de toutes les demandes à 1 000 euros, ou 2 000 euros pour les époux. Quels prestataires proposent un compte-titres avec des ETN crypto, c'est dans le comparatif des courtiers crypto.
- Examiner votre situation de pertes avant le 15 décembre. Une attestation de pertes ne se demande qu'avec des gains auprès d'une deuxième banque. Qui conserve plutôt ses avoirs lui-même et négocie en direct trouvera les plateformes dans le comparatif des plateformes crypto.
(Au 21 octobre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur la demande d'exonération
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Attestation de pertes pour les ETN crypto : « doit parvenir à l'établissement payeur au plus tard le 15 décembre de l'année en cours »
- Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
- Fiscalité du bitcoin : un an après le sommet de 126 080 dollars, ce qui compte pour vos pertes
- Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
- Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
18 août 2026 08:15
Rapport fiscal du Bitcoin en Autriche 2026 : ce qui s’applique
Rapport fiscal du Bitcoin en Autriche : les données que les investisseurs peuvent exiger des plateformes crypto en 2026 et l’utilité du rapport pour la déclaration.
16 octobre 2026 20:27

Délai de détention des cryptos pour le bitcoin : « Cela reste à voir sur le fond », dit le ministère des Finances
Le conseil des ministres allemand n’a pas adopté le 14 octobre 2026 le projet supprimant le délai de détention crypto d’un an ; il reste bloqué en concertation interministérielle. Ce panorama retient ce qui s’applique aujourd’hui, les échéances à venir et pourquoi la date butoir du 31 décembre 2026 n’a jusqu’ici aucune force de loi.
9 septembre 2026 17:24
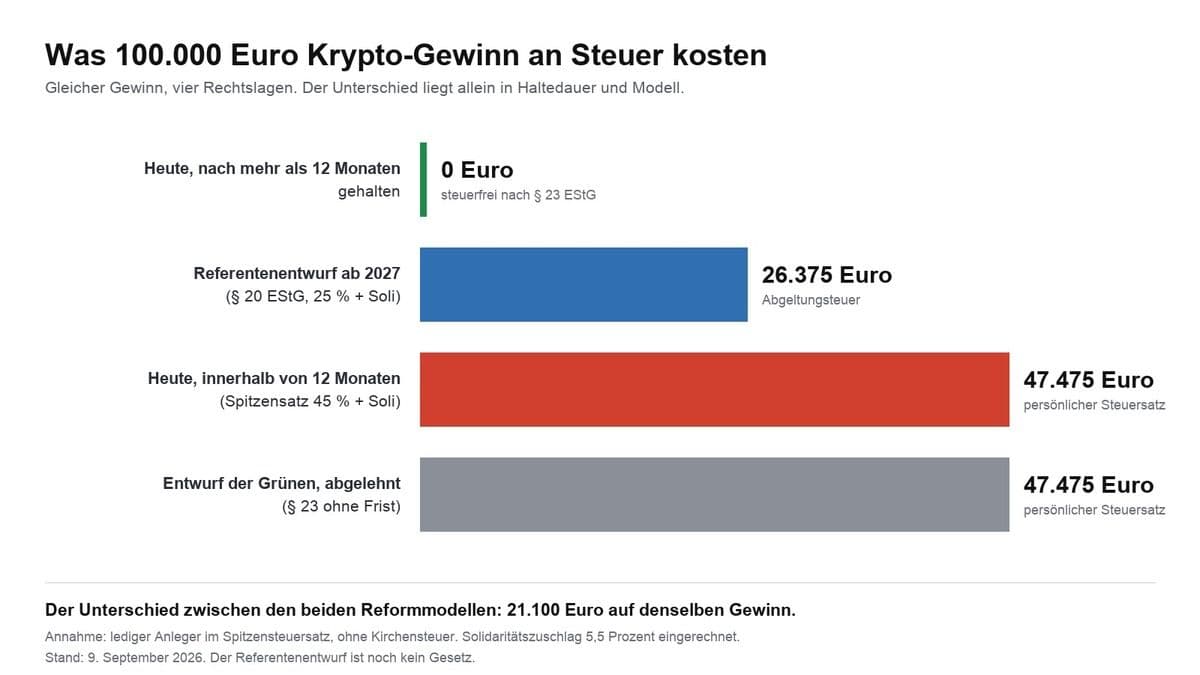
Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
Les plus-values crypto sont exonérées après douze mois ; avant, c'est votre taux personnel, jusqu'à 45 %. Ce qui déclenche l'impôt, comment se calcule le délai de détention, ce qu'il advient du staking et des pertes, et ce que l'avant-projet changerait à partir de 2027.
7 septembre 2026 08:24

Le délai de détention crypto doit finalement disparaître : un projet distinct vise les achats à partir de 2027
Correctif du 8 octobre 2026 : la loi de réforme de l’impôt sur le revenu 2027, adoptée par le conseil des ministres allemand le 2 septembre, ne traite pas des crypto-actifs. Il n’en découlait pas que le délai de détention soit maintenu. Un avant-projet distinct du ministère fédéral des Finances, daté du 30 septembre, le supprimerait pour tout ce qui est acquis après le 31 décembre 2026. Le conseil des ministres doit se prononcer le 14 octobre.
5 octobre 2026 11:16
Cours du Solana à 108,46 euros : 2,4 % de hausse en euros, 2,5 % de baisse en dollars : ce qu'il faut vérifier
Le Solana cote 108,46 euros et 121,30 dollars ce lundi matin. En euros, 2026 affiche un gain de 2,4 %, en dollars une perte de 2,5 %. L'écart vient uniquement du taux de change, et il décide en Allemagne du délai de détention, du seuil d'exonération et du chiffre qui finit sur la déclaration.
8 septembre 2026 23:23

Délai de détention et protection des acquis : pourquoi le 31 décembre 2026 devient la date butoir de l'avant-projet allemand
Un avant-projet du ministère fédéral allemand des Finances fixe pour la première fois une date butoir : les actifs numériques acquis après le 31 décembre 2026 relèveraient du prélèvement forfaitaire. Ce que cela implique pour les anciens stocks, les plans d'épargne en cours et les revenus de staking, et pourquoi rien n'est encore adopté.
24 août 2026 05:25
Vendre ses XRP après 53 % en une semaine : ce que coûte le délai fiscal
XRP cote 1,51 dollar après une hausse hebdomadaire de bonne moitié, mais c’est la date d’achat qui décide de votre gain net. Ce texte examine le délai de détention, le seuil d’exonération et la méthode FIFO à partir de cours relevés à des dates de référence.
21 août 2026 14:42
Déduire une perte totale en crypto : quand le fisc reconnaît des jetons sans valeur
Un jeton effondré ne réduit votre impôt qu’à partir du moment où vous le cédez réellement. Ce qui s’applique au délistage, à l’insolvabilité d’une plateforme et aux avoirs sans valeur, et comment imputer vos pertes.
15 octobre 2026 05:17

Délai de détention des cryptos : le conseil des ministres n’a pas tranché, le 31 décembre reste la date clé
Le conseil des ministres allemand n’a pas adopté la décision attendue le 14 octobre 2026 sur la suppression du délai de détention d’un an applicable aux cryptos ; le texte reste en consultation interministérielle. Jusqu’à une nouvelle règle, les plus-values restent exonérées après un an de détention, et la date butoir du 31 décembre 2026 citée dans le texte sépare les anciens avoirs des nouveaux.
10 octobre 2026 20:19
ING et bitcoin : une cinquantaine d'ETN crypto au compte-titres, ce qu'il faut savoir sur les frais et le délai de détention
Chez ING, le bitcoin s'achète uniquement sous forme de titre de créance coté : une cinquantaine d'ETN crypto de cinq émetteurs, à l'achat ponctuel ou en plan d'épargne à partir d'un euro. Ce que l'offre coûte réellement et de quoi dépend le délai de détention d'un an ne figurent pas dans la publicité, mais dans le document d'informations clés.
24 septembre 2026 05:28
Robot de trading crypto et fiscalité : ce qui s'applique avec des milliers de transactions
Un robot transforme une décision d'investissement en des centaines de cessions, et l'administration fiscale les compte toutes. Ce guide explique la durée de détention, le FIFO, le seuil d'exonération et les obligations de conservation, et ce qu'il faut mettre en place avant la première transaction.
19 septembre 2026 08:26
Compenser les pertes crypto avec les gains d’actions : ce qui est réellement permis en Allemagne
En Allemagne, pertes crypto et gains d'actions relèvent de compartiments de pertes séparés, sans compensation possible entre eux. Où passe la frontière, pourquoi les dérivés crypto font exception et comment utiliser malgré tout vos pertes par report en arrière et en avant.
2 octobre 2026 05:39

Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.
9 septembre 2026 17:16

Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.
12 août 2026 10:14
Bitcoin et dividendes en Autriche : comment fonctionne la compensation
Une moins-value en bitcoin peut-elle compenser des dividendes ? Voici comment fonctionne la compensation des pertes en Autriche et quand une déclaration s'impose.
21 octobre 2026 05:16
Pump.fun lance des contrats perpétuels à levier 40 : ce qu'il faut surveiller
Pump.fun négocie depuis le 16 octobre 2026 des contrats perpétuels sur Bitcoin et Ethereum, avec un levier pouvant atteindre 40 et Hyperliquid comme opérateur technique. À ce niveau de levier, 2,5 % de mouvement de cours suffisent à la liquidation, et l'agrément MiCA pour le marché européen manque.

27 septembre 2026 14:19

Cours du Dogecoin : ce qu’il faut vérifier sur le délai de détention et la conservation avant la fin d’année
Le cours du Dogecoin s’établit à 0,0977 dollar le 27 septembre 2026 et bouge à peine depuis un jour. C’est précisément ce calme qui permet de passer en revue sans précipitation le délai de détention, l’obligation déclarative à partir de 2026 et la conservation.
25 septembre 2026 23:26
Vendre des bitcoins entre particuliers : la fiscalité en Allemagne et les justificatifs nécessaires
Lors d'une vente directe à un particulier, le même délai d'un an s'applique qu'en bourse, mais le relevé fiscal fait défaut. Ce guide présente le calcul, le seuil de 1 000 euros et les justificatifs que l'administration veut voir.
17 septembre 2026 20:15
Donner des bitcoins à ses enfants : abattement, délai de détention et déclaration au fisc
Transmettre des bitcoins à son enfant, c'est lui transmettre aussi son délai de détention et son cours d'entrée. Ce guide expose ce qui s'applique vraiment en Allemagne en matière d'abattement, de délai de déclaration, de représentation et de conservation.
31 août 2026 23:33
Fiscalité du prêt de cryptomonnaies : le taux personnel plutôt que le prélèvement forfaitaire, et le bon numéro de dossier
Selon l'unique jugement rendu à ce jour par un tribunal fiscal, les revenus du prêt de cryptomonnaies relèvent du § 22 n° 3 de la loi allemande sur l'impôt sur le revenu et donc de votre taux d'imposition personnel. Le pourvoi est pendant devant la Cour fédérale des finances sous le numéro VIII R 22/25, et non sous celui que citent de nombreux articles spécialisés.
3 octobre 2026 17:40
Investir dans le bitcoin avec un plan d’épargne ou en une fois : la date fiscale du 31 décembre
Celui qui investit aujourd’hui dans le bitcoin choisit entre un versement unique, une mensualité fixe et un ETN en compte-titres. Le projet de loi du ministère allemand des Finances veut réserver le délai de détention d’un an aux avoirs acquis jusqu’au 31 décembre 2026.
24 septembre 2026 23:21
Bitcoin pour la retraite : ce qui s’applique à partir de 2027 et ce que vous décidez maintenant
Le bitcoin n’est admis dans aucun produit d’épargne retraite subventionné, pas même dans le nouveau compte d’épargne retraite à partir de 2027. Qui veut malgré tout mettre les crypto-actifs au service de sa retraite passe par le patrimoine privé, et là une date butoir fin 2026 est en train de déplacer les règles fiscales.
27 août 2026 11:33
Compte-titres chez une plateforme crypto : pourquoi l’impôt et l’annexe KAP vous incombent
Le 18 août 2026, Kraken a ouvert la négociation de plus de 7 000 actions américaines aux clients de l’Espace économique européen, par l’intermédiaire d’une entreprise d’investissement chypriote. Le compte-titres se retrouve ainsi à l’étranger, et l’impôt allemand, l’imputation des pertes et l’abattement de l’épargnant passent désormais par votre propre déclaration.
25 août 2026 11:15
Donation de bitcoins en Autriche : quand la déclaration est obligatoire
L’Autriche ne perçoit pas d’impôt général sur les donations de bitcoins. Au-delà de certains seuils de valeur, une déclaration au fisc peut toutefois être obligatoire.
7 septembre 2026 11:24
Donner des bitcoins à ses enfants : les règles fiscales en Autriche
Donner des bitcoins à ses enfants ? Quand une déclaration de donation s’impose en Autriche et quel prix d’acquisition l’enfant reprend.
21 octobre 2026 14:22
16,43 millions de dollars versés, 13,38 millions restants : ce qui se cache derrière l’écart des fonds Dogecoin
Les fonds indiciels américains sur le Dogecoin ont collecté 16,43 millions de dollars depuis leur lancement, et leur actif net atteignait 13,38 millions le 20 octobre. D’où vient l’écart de 3,05 millions de dollars, et pourquoi les comptes-titres allemands détiennent de toute façon un autre produit.
10 octobre 2026 23:28
Premier flux de fonds sur Chainlink depuis cinq séances : ce qui change pour les investisseurs en Allemagne
Les deux fonds au comptant américains sur Chainlink ont recueilli 9,48 millions de dollars le 9 octobre, le premier flux entrant après cinq séances sans le moindre mouvement. Comme vous ne pouvez pas acheter ces fonds en Allemagne, votre résultat dépend d’une autre voie et surtout de la durée de détention.
Vous pourriez aussi aimer