
Predicción de Bitcoin: 12.200 millones de dólares en opciones vencen el 30 de octubre y qué puedes hacer ahora
El 30 de octubre vencen en el mercado de opciones Deribit 149.686 contratos de bitcoin por un valor nocional de 12.200 millones de dólares, dos tercios de ellos calls. Las mayores apuestas están en 95.000 y 100.000 dólares, pero el mercado solo descuenta un 6 % de oscilación: lo que decide no es el día del vencimiento, sino el nivel de 79.000 dólares.


¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
El 30 de octubre a las 08:00 UTC vencen 149.686 contratos de bitcoin en el mercado de opciones Deribit. Al precio de 81.420 dólares del sábado al mediodía, eso equivale a un valor nocional de 12.200 millones de dólares. Es con diferencia la cita más grande de las próximas semanas: el vencimiento del 23 de octubre reúne 14.759 contratos y el de noviembre, el día 27, otros 26.779. El vencimiento mensual pesa, por tanto, diez veces más que el siguiente vencimiento semanal.
Dos tercios de esos contratos son calls, es decir, apuestas por una subida. Su reparto entre los precios de ejercicio dice más sobre el ánimo del mercado de derivados que cualquier encuesta, y revela un desequilibrio capaz de pesar sobre el precio durante los próximos trece días. Para ver hacia dónde puede ir el precio a escala de meses, nuestra predicción de Bitcoin lo sitúa.
El vencimiento del 30 de octubre, a las 09:00 hora alemana
Una opción es el derecho a comprar o vender bitcoin a un precio fijado de antemano. Quien compra un call a 95.000 dólares puede ejercerlo el día del vencimiento, esté donde esté el mercado. Si el bitcoin cotiza por debajo, el derecho vence sin valor y el vendedor de la opción, el emisor en la jerga, se queda con la prima.
En Deribit estos contratos se denominan en bitcoin y no en dólares. Los 149.686 contratos abiertos equivalen, pues, a 149.686 bitcoins de subyacente. Para comparar: en una jornada media cambian de manos unos 22.000 millones de dólares en bitcoin en el mercado al contado. Un vencimiento de este tamaño mueve el mercado menos por su volumen que por las operaciones de cobertura que lleva asociadas.
El 30 de octubre es el último viernes del mes y, por tanto, el vencimiento mensual. Estas citas son tradicionalmente las mayores, porque los inversores institucionales renuevan sus posiciones al ritmo del mes. Tras el cambio de hora del 25 de octubre, el vencimiento cae a las 09:00 hora alemana y ya no a las 10:00.
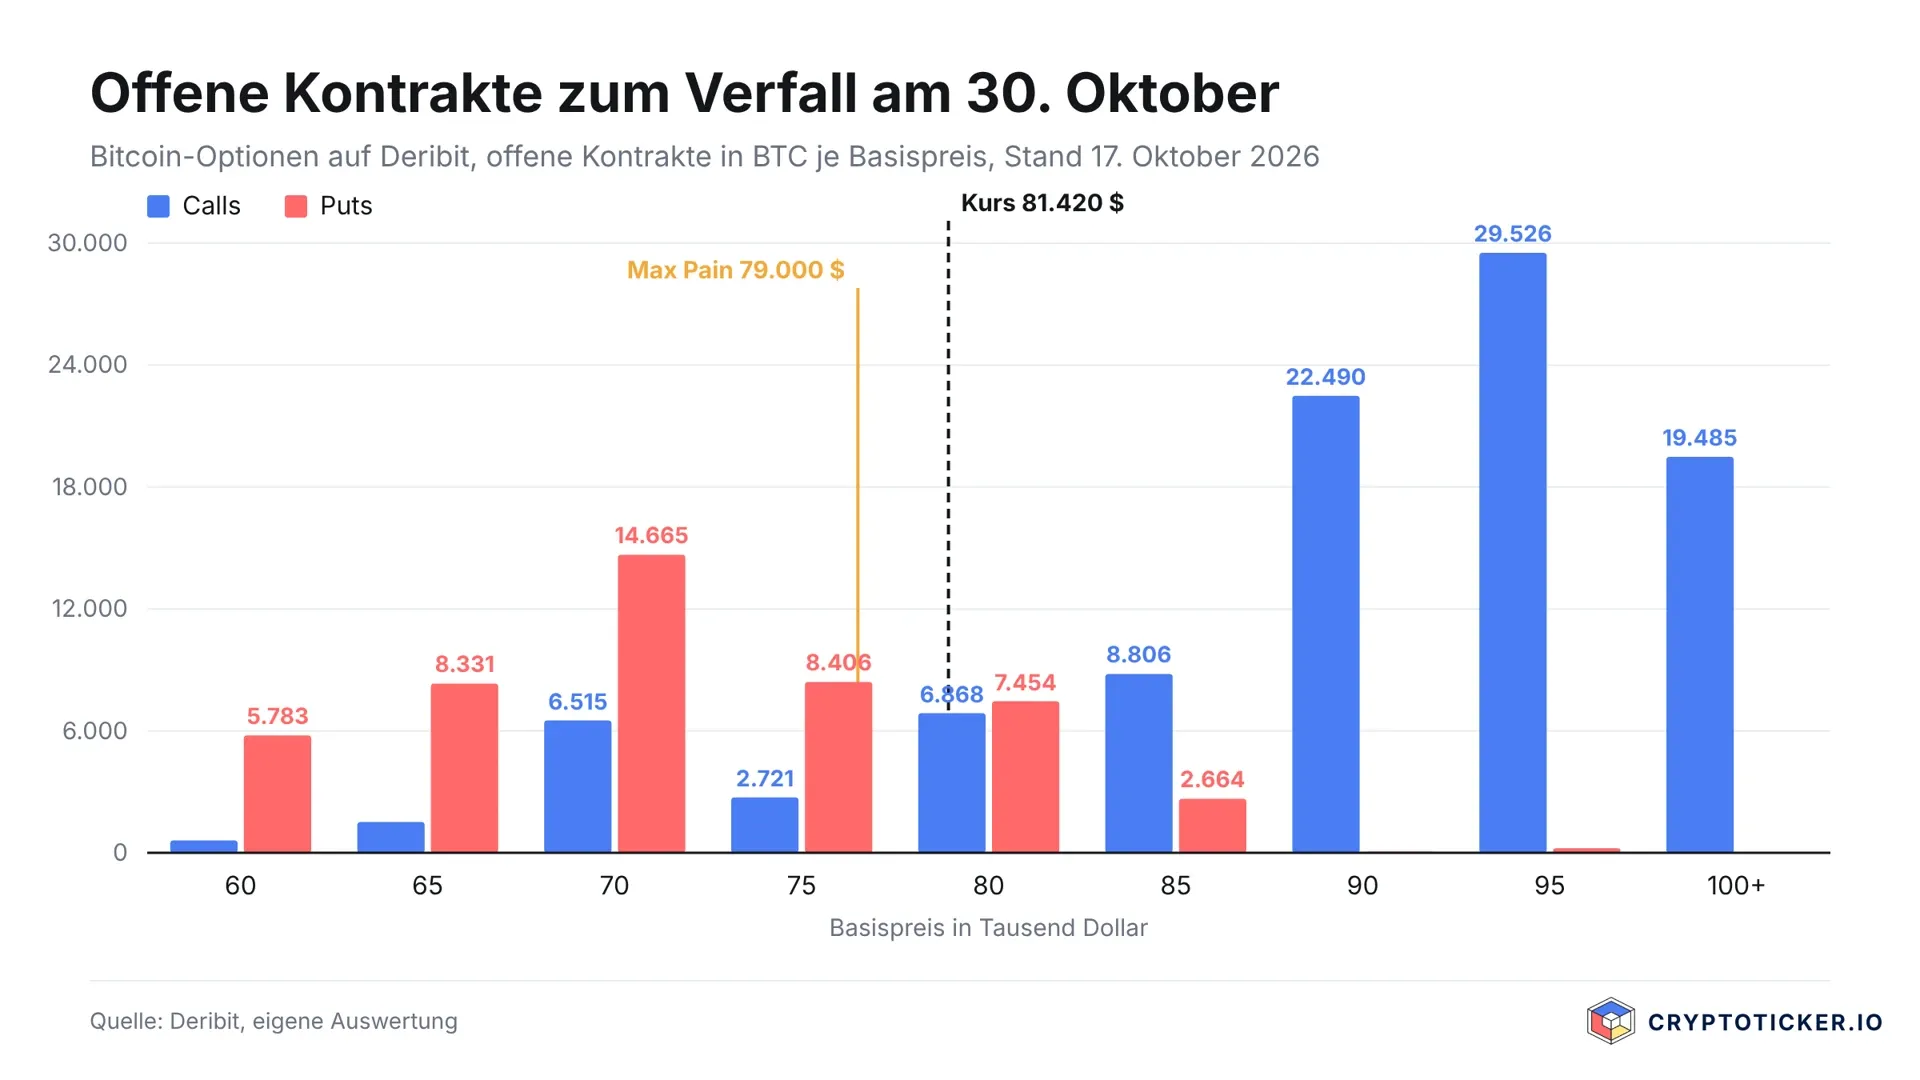
98.552 calls frente a 51.134 puts: así está repartido el vencimiento
El desglose de los contratos abiertos por precio de ejercicio muestra tres concentraciones en el lado de los calls, y las tres quedan muy por encima del precio actual. En 95.000 dólares hay 25.570 contratos, en 90.000 dólares 15.254 y en 100.000 dólares 14.330. Junto con las posiciones intermedias, los calls suman 98.552 contratos.
En el lado de los puts el cuadro es distinto. La mayor posición individual está en 70.000 dólares con 4.142 contratos, seguida de 75.000 dólares con 3.034 y 72.000 dólares con 3.084. Los puts se reparten, por tanto, muy cerca por debajo del precio, mientras que los calls quedan lejos. En total, 51.134 puts se enfrentan a 98.552 calls, una relación de 0,52.
La banda superior es la más reveladora: 19.485 contratos se sitúan en 100.000 dólares y por encima. Eso es el 13 % de todos los contratos abiertos, con un valor nocional de 1.600 millones de dólares. Para que esas posiciones valgan un céntimo el 30 de octubre, el bitcoin tendría que subir un 23 % en trece días.
El max pain está en 79.000 dólares, 2.420 dólares por debajo del precio
A partir de ese reparto puede calcularse el punto en el que la suma de todas las opciones con valor es menor. Ese punto se llama max pain, porque es donde los compradores de opciones recuperan menos en conjunto. Para el 30 de octubre, nuestro análisis lo sitúa en 79.000 dólares, es decir, 2.420 dólares o algo menos del 3 % por debajo del precio del sábado al mediodía.
El max pain no es ni una previsión ni un objetivo de precio. Describe una magnitud de cálculo, no una promesa, y los estudios académicos sobre la llamada teoría del max pain en los mercados de renta variable llegan a resultados dispares. Su utilidad es la de una referencia: muestra dónde las posiciones acumuladas obligan a menos pagos, y hoy se sitúa por debajo del precio, no por encima.
Más importante que el punto en sí es su posición respecto al mercado. Un max pain por debajo del precio significa que el lado de los puts está más cerca de la acción que el de los calls. Los compradores de calls han colocado sus apuestas en niveles que el mercado solo alcanza en trece días con un salto considerable.
Así actúa sobre el precio la cobertura de los emisores
Detrás de cada call hay un vendedor que tendría que entregar si la opción acaba dentro del dinero. Esos emisores se cubren en el mercado al contado: cuando el precio se acerca a un gran precio de ejercicio, compran bitcoin, y cuando cae, vuelven a vender. Ese ajuste continuo se llama cobertura delta y genera un volumen de negociación que nada tiene que ver con una opinión sobre el bitcoin.
Cuanto más se acerca el vencimiento, más brusco es ese ajuste alrededor de los grandes precios de ejercicio. En 90.000 y 95.000 dólares se acumulan en conjunto 40.824 contratos, y un precio que se aproxime a esas marcas obliga a comprar a los emisores. A la inversa, la mecánica frena mientras el precio siga muy por debajo: la cobertura de las opciones que difícilmente alcanzarán su objetivo se deshace poco a poco, y eso se traduce en ventas al contado.
Justo en esa situación se encuentra el mercado. En 81.420 dólares, con una volatilidad implícita acorde, los calls de 95.000 dólares están aritméticamente casi fuera de juego. La cobertura que los acompaña se funde cada día, y lo que se deshace llega al mercado como oferta.
La predicción del viernes, revisada: los 79.806 dólares aguantaron
El viernes ocupaba este lugar la predicción de Bitcoin sobre el salto de la dificultad de minado, con 79.806 dólares por abajo y 82.508 dólares por arriba. Ambos niveles aguantaron: el mínimo de las últimas 24 horas fue de 80.761 dólares y el máximo, de 82.385 dólares. El precio ha retrocedido un 0,9 % desde el viernes por la tarde y un 1,8 % en la semana.
Desde entonces han cambiado dos cosas. La carga de cálculo de la red, motivo del artículo del viernes, ha vuelto a bajar ligeramente tras el salto: en media de tres días, la potencia de cálculo pasó de 1,084 a 1,010 trillones de hash por segundo, y el próximo ajuste de la dificultad se estima ahora en un más 2,0 % en lugar del casi 6 % del viernes. El ánimo también ha girado: el índice Fear and Greed marca 55 puntos, frente a los 69 del 12 de octubre.
La horquilla descontada hasta el 30 de octubre: de 76.500 a 86.300 dólares
El mercado de opciones no solo dice por qué se apuesta, sino también cuánto se espera que oscile el mercado. El indicador de volatilidad que publica Deribit para el bitcoin está en el 32,2 % en términos anuales. Trasladado a los 12,8 días que faltan hasta el vencimiento, eso da una oscilación esperada de un buen 6 % tanto al alza como a la baja.
En cifras: el mercado descuenta para el 30 de octubre una horquilla de unos 76.500 a 86.300 dólares. Los calls de 90.000 dólares necesitarían un 10,5 %, los de 95.000 dólares un 16,7 % y los de 100.000 dólares un 22,8 %. Los tres quedan fuera de lo que el propio mercado de derivados considera probable.
El mismo cálculo acota el riesgo a la baja. Los 76.500 dólares del extremo inferior de la horquilla descontada quedan un buen 5 % por encima de la media de 200 días, en 72.419 dólares. La media de 50 días transcurre ahora por 81.326 dólares, es decir, 97 dólares por debajo del precio: el mercado está sentado prácticamente sobre ella, y es la primera referencia que dirá en los próximos días si la dirección se mantiene.
Desde la redacción: el vencimiento por sí solo no gira el precio
Nuestra valoración: el vencimiento mensual sirve como explicación de los movimientos en torno al 30 de octubre, no como señal de dirección para las semanas previas. Tres pruebas de las cifras anteriores lo respaldan. Primero, el max pain en 79.000 dólares está apenas un 3 % por debajo del precio, de modo que la atracción aritmética es débil. Segundo, 149.686 contratos pesan poco frente a un volumen diario al contado de 22.000 millones de dólares. Tercero, la volatilidad descontada es baja, del 32,2 %, y una volatilidad baja significa operaciones de cobertura más pequeñas.
En contra juega la concentración. Si el precio cae por debajo de 79.000 dólares, entran en juego los puts de 75.000 y 72.000 dólares, y entonces la cobertura amplifica el movimiento en lugar de amortiguarlo. Quien quiera interpretar las próximas dos semanas no debe mirar el día del vencimiento, sino el nivel de 79.000 dólares que lo precede.
Productos apalancados, plazo de tenencia e impuestos: el marco alemán
Para los inversores en Alemania, en materia de opciones lo que más importa es la diferencia fiscal, y es mayor de lo que muchos esperan. Quien tiene bitcoin en directo queda bajo el artículo 23 de la ley alemana del impuesto sobre la renta: tras un año de tenencia, la ganancia está exenta. Cómo sigue esa regla se detalla en el estado actual del plazo de tenencia cripto, sobre el que el Ministerio de Hacienda alemán no quiso pronunciarse el 16 de octubre.
Los derivados siguen otras reglas. Opciones, knock-outs, certificados y CFD sobre bitcoin se consideran operaciones a plazo o derechos de crédito y tributan según el artículo 20 de la misma ley por la retención a tanto alzado. Allí no hay plazo de tenencia, ni exención al cabo de un año. Dos caminos hacia el mismo subyacente, dos consecuencias fiscales completamente distintas.
En la práctica: quien quiera apostar por el vencimiento encontrará en Alemania productos apalancados en los brókeres que los ofrecen, y un vistazo a la comparativa de brókeres cripto muestra qué proveedores ofrecen qué y a qué precio. Quien solo quiera ordenar su saldo al contado tiene ahora una ventana barata: las comisiones de transacción de la red Bitcoin están el sábado al mediodía en un satoshi por byte virtual en todos los niveles, el mínimo. Una transferencia normal con una entrada y dos salidas pesa unos 141 bytes virtuales y cuesta, por tanto, unos diez céntimos. Mover monedas del exchange a la custodia propia no es una venta y no interrumpe el plazo de tenencia; la tarifa fija de retirada del exchange se suma, eso sí, y suele estar muy por encima de la comisión de red.
Vencimiento del 30 de octubre: 19.485 calls necesitan un 23 % en 13 días
La situación del mercado de derivados cabe en una frase: las apuestas por una subida son numerosas, pero están colocadas demasiado alto. Los 19.485 contratos en 100.000 dólares y por encima necesitan un salto del 23 % en trece días, mientras que el propio mercado de opciones solo descuenta un 6 % de oscilación. Por regla general, esa brecha no se cierra hasta el 30 de octubre con un salto del precio, sino con la expiración sin valor de las posiciones.
Tres cifras merecen atención en los próximos días: la media de 50 días en 81.326 dólares como siguiente referencia por debajo del precio, el max pain en 79.000 dólares como umbral bajo el cual el lado de los puts gana peso, y el extremo superior de la horquilla descontada en 86.300 dólares. Mientras el precio se mueva entre esos puntos, el vencimiento es una fecha en el calendario y no un acontecimiento.
(17 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre las opciones de bitcoin
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Vencimiento de opciones de bitcoin del 25 de septiembre: lo que conviene saber a quienes tienen posiciones apalancadas
- Predicción de Bitcoin: 18.029 contratos vencen el viernes y el nivel que decide está en 80.000 dólares
- Predicción del Precio del Bitcoin: ¿Puede caer el precio del BTC por debajo de 50K?
- Predicción de Bitcoin: 140.844 BTC vencen el 30 de octubre y qué significa el muro de 80.000 dólares para tus posiciones
- Predicción del Precio de Bitcoin para Marzo de 2025 con la FOMC y TRUMP en Juego
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
July 2, 2024 1:45 PM
El precio del Bitcoin supera con fuerza los 63.000 a partir de H2, pero ¿próxima caída o subida?
Tras arrancar la segunda mitad del año con una notable subida, el Bitcoin superó los 63.000 dólares, acumulando una enorme ganancia anual, pero ¿mantendrá esta tendencia alcista o retrocederá?

June 26, 2024 6:53 PM
Predicción del Precio del Bitcoin: ¿La Subida de Diez Veces PRONTO?
Tras la caída, ¿la subida? Los expertos predicen que Bitcoin podría multiplicarse por diez: ¿Podría Bitcoin superar los 100.000 dólares?
August 17, 2024 4:00 AM
Predicción del precio del Bitcoin: ¿Cómo se moverá el precio del BTC tras la subida del oro?
¿Romperá Bitcoin la resistencia y subirá, o hay más caídas en el horizonte, para la segunda quincena de agosto? Este es el último análisis de la cotización de Bitcoin...
June 25, 2024 8:03 PM
Predicción del precio de Solana: ¿Solana superará los 200 dólares?
Por qué Solana, Shiba Inu y Cardano están preparados para un rebote importante, según los últimos análisis de mercado. Puede Solana capitalizar las señales de compra y alcanzar un nuevo precio objetivo?
March 5, 2025 9:04 AM
Predicción del precio de Bitcoin antes de la próxima Cumbre de Criptomonedas de la Casa Blanca
Con la notable volatilidad de Bitcoin, y después de un breve aumento a principios de esta semana antes de volver a caer. ¿Se espera un aumento en el precio de Bitcoin antes o después de la próxima Cumbre de Criptomonedas de la Casa Blanca?
January 6, 2025 5:35 PM
Bitcoin Apunta a los 100,000 Dólares en 2025: ¿El Precio de BTC Superará los 100K Esta Semana?
Bitcoin está al borde de superar los 100,000 dólares por primera vez en 2025. ¿Se alcanzará este hito de seis cifras esta semana? ¡Aquí están las predicciones del precio de BTC para 2025!
June 5, 2024 8:00 PM
Bitcoin supera los $71.000, las altcoins le siguen, la vista puesta en nuevos máximos
Las criptodivisas están experimentando un repunte, con el Bitcoin a la cabeza al superar los 71.000 dólares. Esta tendencia alcista se extiende a las altcoins, encendiendo el optimismo en todo el mercado. Alcanzará Bitcoin nuevos máximos?

May 14, 2025 1:38 PM
Predicción del Precio de Bitcoin: ¿Está BTC Listo para Alcanzar los $200,000 Pronto?
Bitcoin (BTC) acaba de confirmar una fuerte ruptura alcista, elevando su precio por encima de la resistencia crítica de $100,000. ¿Es este el comienzo de una nueva carrera hacia un máximo histórico?
June 21, 2024 2:16 PM
Predicción del Precio del Bitcoin (BTC) Tras la Reciente Caída
El precio del Bitcoin se ha desplomado por debajo de los 64.000 dólares, impulsado por múltiples factores. Cuáles son estos elementos clave que afectan al mercado de criptodivisas y qué significan para los inversores?
March 21, 2026 5:00 PM
3 razones por las que el precio de Bitcoin no caerá a $0
El precio de Bitcoin no caerá a $0. Aquí hay 3 razones clave por las que BTC sigue respaldado por la adopción, la seguridad y la escasez a largo plazo.
July 30, 2024 1:24 PM
Caída del precio de Bitcoin: ¿Provocó la reunión del FOMC transferencias y salidas de ETFs por $2B?
La transferencia de 2.000 millones de dólares de Bitcoin y las recientes salidas de ETF han influido negativamente en el mercado de criptodivisas. Qué es lo próximo para el precio del BTC?
July 17, 2024 2:12 PM

MAYORES Noticias Bitcoin: ¡El precio más alto de Bitcoin este JULIO!
El precio de Bitcoin está subiendo esta semana, ya que ha alcanzado un máximo del 15% desde la semana pasada y ahora cotiza por encima de $65k. Podría este mes de julio fijar el precio más alto de Bitcoin?
May 16, 2024 10:59 AM
Bitcoin May SORPRESA: ¿Por qué subió el precio del Bitcoin BTC?
¿Por qué ha subido ahora el precio del Bitcoin BTC, se debe a la reciente publicación del informe de inflación de abril? ¿Qué esperar para el próximo período?
March 3, 2025 7:01 AM
Predicción del Precio de Bitcoin: ¿El Precio de BTC Superará los $100K ANTES o DESPUÉS de la Cumbre de Criptomonedas?
Minutos después del anuncio de la reserva de criptomonedas de Trump y a menos de una semana de la Cumbre de Criptomonedas, el mercado global de criptomonedas provocó un aumento de más del 11% en la capitalización total del mercado, pero...
September 24, 2024 12:03 PM
Predicción del precio de Ripple: ¿Cuánto alcanzará el XRP en 2050?
Ahora que las cosas empiezan a resolverse para Ripple, vuelve a la mente la pregunta principal: ¿hasta dónde puede llegar XRP en 2050?
July 15, 2024 2:02 PM
Predicción del Precio del Bitcoin: ¿Inicio o fin de la subida del precio del BTC?
Subida del mercado: el precio del Bitcoin atrae atención tras ataque a un partidario estratégico. Predicciones de cuánto subirá y duración del aumento.
September 5, 2024 12:00 PM
Ethereum supera a Bitcoin en crecimiento de usuarios Mientras el precio de ETH lucha, ¿es el momento de comprar Ethereum?
El precio de Ethereum muestra resistencia con una creciente adopción por parte de los usuarios, pero se enfrenta a una fuerte resistencia en los 2.500 dólares. Es el momento de comprar o de esperar a una ruptura más clara?
July 29, 2024 10:52 AM

Predicción del precio del Bitcoin: ¿Puede el precio del BTC registrar un nuevo máximo histórico antes de finales de julio?
Esta semana ha comenzado con renovada energía en el mercado de las criptomonedas, alimentada por el optimismo. Pero, ¿será suficiente para que el precio del BTC alcance un nuevo máximo histórico antes de que acabe julio?
June 27, 2024 2:22 PM
Predicción del Precio del Bitcoin: ¿Empujará este Tweet el precio del BTC hacia arriba o hacia abajo?
Con la predicción del precio de Bitcoin intrigando a la comunidad criptográfica, y las noticias de bitcoin zumbando con análisis sobre su futuro, un reciente tweet añadió más confusión a la mezcla....
March 22, 2025 3:00 PM
Predicción del Precio de Bitcoin: La Consolidación Señala el Próximo Movimiento Clave
El precio de Bitcoin se está consolidando entre $82,000 y $80,000 después de caer desde su pico de $100,000. ¿Será este el comienzo de una nueva tendencia alcista o una caída a niveles más bajos?
August 19, 2024 5:00 PM
Predicción del precio del Bitcoin: BTC cae por debajo de $ 60K señal de otra caída
Predicción del precio del Bitcoin: mientras el BTC cae por debajo de los 60.000 $ sin noticias importantes, los niveles técnicos son cruciales ahora para la próxima dirección del Bitcoin.
August 4, 2024 1:31 PM
Predicción del Bitcoin Precio: ¿Rebotará el BTC o caerá por debajo del soporte clave?
Bitcoin ha experimentado una importante caída de precios, pasando de 67,5K$ a unos 60.750$ durante la semana pasada. Qué es lo próximo para el precio del Bitcoin?
July 26, 2024 11:26 AM
Predicción del precio del Bitcoin tras el esperado discurso de TRUMP en la Conferencia BTC
El precio del Bitcoin se recupera antes del discurso de Trump en la Conferencia BTC, pero ¿qué esperar para el precio del Bitcoin después del discurso?
June 27, 2025 4:00 PM
Predicción del Precio de Bitcoin: El Precio de BTC Muestra Señales Mixtas, Aquí Está el Porqué
El precio de Bitcoin muestra señales mixtas: la expiración de opciones por 40 mil millones de dólares el 28 de junio podría definir si BTC alcanza un nuevo máximo histórico en junio o en julio.
May 14, 2024 1:17 PM
Las ballenas de Bitcoin y las tendencias del mercado: ¿Qué impulsa la acumulación?
Las Ballenas Bitcoin están influyendo en las tendencias del mercado con movimientos estratégicos de acumulación. Qué significará esto para el precio futuro de Bitcoin?
January 20, 2025 4:07 PM
Predicción del Precio de Ethereum con el Nuevo Liderazgo de Vitalik Buterin tras las Dificultades del Precio de ETH a la Sombra de Bitcoin
El precio de ETH lucha con la dominancia de Bitcoin, los movimientos de Trump y el auge de la blockchain de Solana. Mientras Vitalik Buterin anuncia cambios en el liderazgo, ¿qué se puede esperar para el precio ETH y su blockchain?

También te podría interesar