
Predicción de Bitcoin: 140.844 BTC vencen el 30 de octubre y qué significa el muro de 80.000 dólares para tus posiciones
El 30 de octubre vencen 140.844 contratos de Bitcoin por un valor de 11.690 millones de dólares, y dos tercios son apuestas a precios más altos. La mayor cobertura está en ambas fechas en 80.000 dólares.


¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
El 30 de octubre vencen en la bolsa de opciones Deribit 140.844 contratos de Bitcoin. Al precio de 82.977 dólares del sábado por la tarde, eso equivale a 11.690 millones de dólares de valor nocional, y dos tercios son apuestas a precios más altos. La mayor de ellas está en 95.000 dólares, un buen 14 % por encima del nivel de hoy. Sobre el papel, un vencimiento en 78.000 dólares le saldría más barato a la contraparte. Entre esas dos cifras se juega el resto del mes, y el nivel en el que se decide la dirección está en 80.000 dólares.
Un vencimiento de opciones no es un acontecimiento que mueva por sí mismo el precio de Bitcoin. Lo que sí cambia es lo que cuesta cubrirse y cuántos contratos siguen en los libros de los vendedores de opciones a medida que se acerca la fecha. Quien compre, venda o se cubra en las próximas tres semanas se encuentra con un mercado cuyo posicionamiento ya es visible hoy. Este artículo lo lee en los contratos abiertos en lugar de estimarlo.
140.844 opciones de Bitcoin vencen el 30 de octubre, por 11.690 millones de dólares
Deribit tramita la mayor parte del negocio mundial de opciones sobre Bitcoin. En sus estadísticas públicas, la bolsa indica para cada fecha de vencimiento cuántos contratos siguen abiertos. El dato del 10 de octubre, consultado por la tarde: 140.844 contratos para el 30 de octubre, de los cuales 95.165 son calls y 45.680 puts.
Una call da a su titular el derecho a comprar Bitcoin a un precio fijo. Gana valor cuando el precio sube. Una put es su contrapartida y gana cuando el precio baja. La relación entre puts y calls se sitúa para este vencimiento en 0,48. Por cada dólar apostado a una caída hay, por tanto, un buen par de dólares apostados a una subida.
En comparación: con 140.844 contratos, el vencimiento mensual es 9,4 veces mayor que el siguiente semanal del 16 de octubre, que llega a 15.037 contratos. Las grandes direcciones se posicionan a plazo mensual, no semanal. Para la formación de precios, el 30 de octubre pesa por eso más que cualquier fecha anterior.
Por qué el mayor muro de calls está en 95.000 dólares y el precio en 82.977
El reparto entre los precios de ejercicio dice más que la suma. Tres precios de ejercicio concentran por sí solos 54.750 de las 95.165 calls abiertas:
- 95.000 dólares: 25.031 contratos, un 14,5 % por encima del precio actual
- 90.000 dólares: 15.158 contratos, un 8,5 % por encima
- 100.000 dólares: 14.562 contratos, un 20,5 % por encima
En las puts el cuadro es distinto. Allí la mayor posición individual es el precio de ejercicio de 70.000 dólares con 3.212 contratos, seguido de 80.000 dólares con 2.791 y de 72.000 dólares con 2.531. Las coberturas están, por tanto, mucho más juntas y más abajo, mientras que las apuestas con calls se agrupan en una banda estrecha muy por encima.
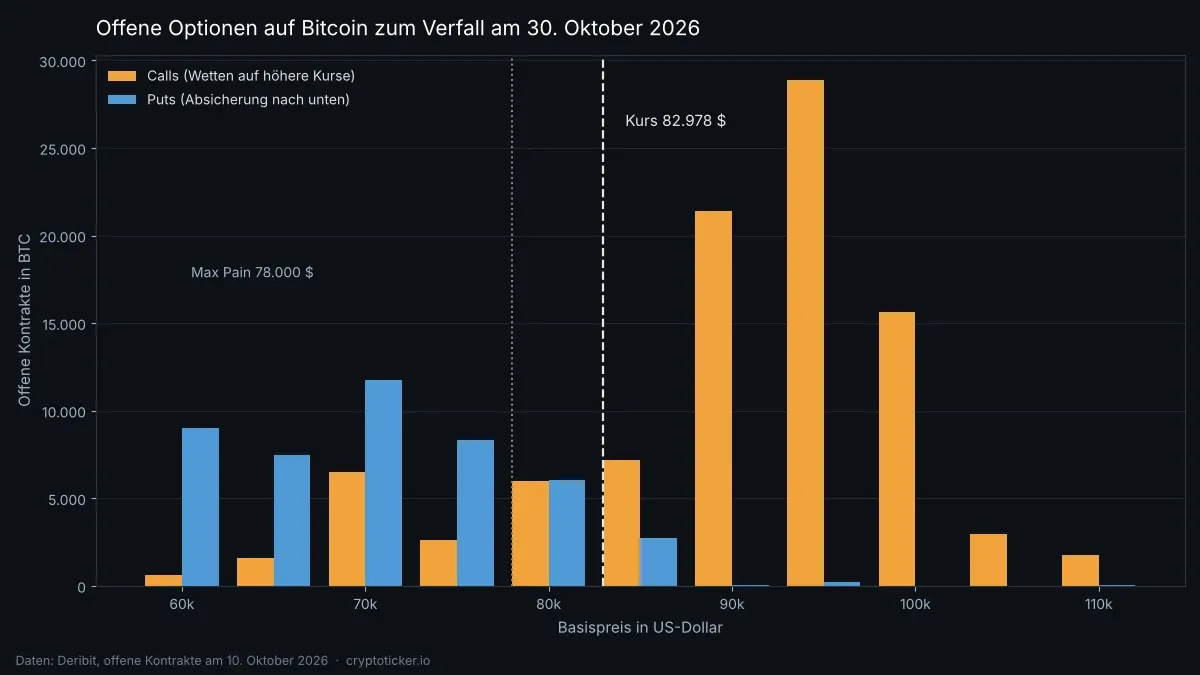
Este patrón tiene una explicación sencilla, y poco que ver con la convicción. Una call muy fuera del dinero cuesta poco. Quien tiene una cartera grande y no quiere perderse la subida compra antes una opción barata en 95.000 dólares que Bitcoin al precio completo. La altura del muro de calls mide por eso cuánto dinero está preparado, no cuántos participantes cuentan realmente con 95.000 dólares.
Max pain en 78.000 dólares, y qué no aporta esa cifra
De ese mismo reparto se puede calcular el punto en el que la suma de todos los pagos a los compradores de opciones sería la menor posible. Ese punto se llama max pain y para el 30 de octubre está en 78.000 dólares, un 6 % por debajo del precio de hoy. Si Bitcoin venciera ahí, la mayor parte de los contratos abiertos vencería sin valor y los vendedores de opciones se quedarían con las primas cobradas.
Aquí conviene ser prudente. El max pain es una magnitud contable del posicionamiento de hoy, no un pronóstico ni un objetivo de precio. La cifra cambia con cada contrato nuevo que se abre y presupone que los vendedores dejan sus libros sin tocar. Los estudios sobre la teoría del max pain en opciones sobre acciones no muestran ninguna relación fiable con el precio real al vencimiento. Lo que la cifra sí aporta es una ponderación: el valor muestra dónde, en la escala de precios, se acumulan más contratos.
Más relevante en la práctica es la cobertura de los vendedores de opciones. Quien ha vendido opciones mantiene a cambio una posición en el mercado al contado que ajusta de forma continua. Cuando el precio se acerca a un precio de ejercicio con muchos contratos abiertos, ese ajuste crece. En los últimos días de negociación antes de un vencimiento, eso puede amortiguar los movimientos de precio mientras el precio se mantenga en la zona con muchos contratos, y amplificarlos en cuanto la abandone. La zona más densa está ahora entre 78.000 y 80.000 dólares, donde hay abiertos 5.262 contratos put en total.
El vencimiento semanal del 16 de octubre da la vuelta a la relación
La fecha siguiente es bastante menor, pero cuenta lo contrario. Para el 16 de octubre hay abiertos 15.037 contratos, de los cuales 9.025 son puts y 6.012 calls. La relación entre puts y calls se sitúa en 1,50 en lugar de 0,48. La mayor posición individual allí es una put en 80.000 dólares con 2.262 contratos.
El mismo nivel aparece así en ambas fechas como la mayor cobertura por debajo del precio. A corto plazo, los inversores se protegen de una caída por debajo de 80.000 dólares; a plazo mensual apuestan por 95.000 dólares y más arriba. No es una contradicción, sino el reparto habitual de papeles entre seguro y apuesta: nadie quiere pasar las próximas dos semanas a cuerpo descubierto, y el mes debe subir de todos modos.
Qué se ha movido desde la previsión del 9 de octubre
El 9 de octubre figuraba en este sitio la valoración del gran banco Standard Chartered, que había reafirmado su objetivo de 100.000 dólares para final de año, mientras de los ETF al contado salían 729 millones de dólares en dos días. Desde entonces el precio se ha recuperado de 81.686 dólares el jueves a 82.977 dólares, un 1,58 % más. El nivel de 80.000 dólares no se puso a prueba en ese periodo.
Lo nuevo es la lectura del mismo objetivo desde el mercado de derivados. Los 100.000 dólares que cita Standard Chartered están cubiertos en el mercado de opciones con 14.562 contratos para el 30 de octubre, y los 95.000 dólares con 25.031. El objetivo de los analistas no está, por tanto, solo en el aire: en el mercado de derivados hay más dinero un escalón por debajo que en la cifra redonda misma. Quien contrapone la previsión del banco al posicionamiento ve el mismo optimismo, solo con un objetivo algo más cercano.
El rango diario sigue siendo estrecho. Entre 82.229 y 82.987 dólares hubo en las últimas 24 horas solo 758 dólares, es decir, un 0,9 %. En 30 días el rango va de 75.590 a 86.597 dólares; el precio actual está un 1,07 % por encima de la media mensual de 82.097 dólares y un 4,2 % por debajo del máximo del mes.
Financiación al 0,00595 %: el contrato perpetuo no muestra codicia
Junto a las opciones existe el segundo mercado de derivados, el de los contratos perpetuos. Estos contratos no vencen nunca y se mantienen pegados al precio al contado mediante un pago de compensación, la tasa de financiación. Cuando es alta, las posiciones largas pagan a las cortas, y el mercado está sobrecargado al alza.
En Deribit, esa tasa para el contrato perpetuo de Bitcoin está en el 0,00595 % cada ocho horas, es decir, el 0,0179 % al día y alrededor del 6,5 % al año. Es un valor discreto. Con un apalancamiento de diez veces, solo mantener la posición cuesta el 0,18 % del importe al día, o sea el 3,6 % en los 20 días de negociación que quedan hasta el vencimiento, antes de que el precio se haya movido siquiera. El interés abierto en el contrato perpetuo asciende allí a 829,2 millones de dólares.
La lectura que se deriva: el lado de las opciones está posicionado con optimismo, el del apalancamiento no. Una tasa de financiación recalentada sería la señal de alarma de una oleada de liquidaciones. Con el 6,5 % anual, esa señal falta.
La dificultad sube un 3,03 %, justo el 16 de octubre
Un tercer ángulo viene de la propia cadena. Cada 2.016 bloques, la red de Bitcoin ajusta su dificultad para que vuelva a encontrarse un bloque cada diez minutos de media. Según los datos de mempool.space, faltan todavía 920 bloques para el próximo ajuste, y sale un 3,03 % al alza. Se espera en torno al 16 de octubre, es decir, el día del vencimiento semanal.
La potencia de cálculo de la red está en torno a 1,0 zettahash por segundo y la dificultad actual en 132,72 billones. Una dificultad creciente significa que los mineros han añadido potencia a pesar de la caída de precios de las últimas semanas, en lugar de apagar equipos. Para la dirección del precio no es una señal; para situar el contexto, sí: los costes de producción por Bitcoin suben con la dificultad, y los mineros obligados a vender para pagar su factura de electricidad venden entonces más bien más que menos.
 Dónde comprar y custodiar Bitcoin
Qué hacer con tu posición antes del vencimiento
Para los inversores en Alemania, de la cuestión de con qué instrumento tienes Bitcoin depende más que la rentabilidad. Las monedas en custodia directa entran en la venta privada del artículo 23 de la ley alemana del impuesto sobre la renta, con el conocido plazo de un año. Las opciones, los futuros y los contratos perpetuos son operaciones a plazo y se tratan como rendimientos del capital según el artículo 20 de esa misma ley. Allí el plazo de un año no se aplica, y las ganancias tributan desde el primer euro por encima del mínimo exento del ahorro.
Eso tiene una consecuencia práctica que suele pasarse por alto antes de una fecha de vencimiento: cubrir tus monedas con una put no te hace perder el plazo de un año sobre las monedas mismas, porque la cobertura y la posición son dos operaciones separadas. Quien, en cambio, vende sus monedas y vuelve a entrar más tarde con un contrato perpetuo ha enajenado la posición y el plazo empieza de cero. Qué variante es más favorable fiscalmente depende de la fecha de adquisición, y esa está en tus propios justificantes. Una herramienta fiscal con seguimiento de cartera te calcula ambos casos antes de que operes.
Hoy se pueden comprobar tres puntos sin anticipar ninguna dirección. Primero, tu fecha de entrada: si queda a más de doce meses, una venta estaría exenta, y vender justo antes de que expire el plazo rara vez es la mejor opción. Segundo, tus costes de financiación, si vas apalancado: el 0,18 % al día con un apalancamiento de diez veces suma un 3,6 % hasta el 30 de octubre. Tercero, tu plataforma. Un proveedor de contratos perpetuos presenta la tasa de financiación y el precio de liquidación de forma distinta, y las diferencias se encarecen precisamente cuando hay que ir rápido.
Desde la redacción: el exceso de calls todavía no es una señal de precio
Nuestra valoración de estos datos: la relación de 0,48 puts por call se lee a menudo como confianza, y eso es precisamente lo que consideramos demasiado corto. Las pruebas están en el reparto. 54.750 de las 95.165 calls están en 90.000 dólares o más arriba, es decir, en precios de ejercicio que hoy cuestan poco y solo valen algo con un movimiento de más del 8 % en tres semanas. Esas posiciones son billetes de lotería baratos y sirven mal como termómetro de ánimo.
Lo que se opone a volver esa lectura contra la confianza: la tasa de financiación del 6,5 % anual no muestra un apalancamiento recalentado, y el precio se ha recuperado un 1,58 % desde el 9 de octubre sin poner a prueba el nivel de 80.000 dólares. Un mercado que no se dirige a su zona de cobertura más importante no está en pánico. Nuestra lectura es por eso la sobria: el posicionamiento es amable pero delgado, y la información sólida no está en la dirección, sino en el nivel de 80.000 dólares, donde ambas fechas de vencimiento tienen su mayor cobertura. De ahí no derivamos ninguna predicción de precio.
Vencimiento del 30 de octubre: por debajo de 80.000 dólares el bando de las calls pierde su colchón
La situación en tres pasos con los que puedes seguir trabajando:
- Apunta el nivel de 80.000 dólares. Ahí hay 2.262 contratos put para el 16 de octubre y 2.791 para el 30 de octubre, en ambos casos la mayor cobertura por debajo del precio. Si el precio cae por debajo, el lado de las calls pierde su colchón y las operaciones de cobertura de los vendedores de opciones amplifican en lugar de amortiguar. Dónde compras o vendes Bitcoin lo comparas en la comparativa de exchanges, antes de que se llegue a eso.
- No pierdas de vista la tasa de financiación. Si sube claramente desde el 0,00595 % cada ocho horas de hoy, crece el riesgo de una oleada de liquidaciones antes del vencimiento. Los valores actuales por plataforma están en la comparativa de proveedores de perpetuos.
- Busca tu fecha de adquisición. De ella depende si una venta antes del 30 de octubre estaría exenta o no. Un seguimiento de cartera con función fiscal te saca los plazos de las transacciones.
(10 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar. Operar con criptoactivos, y más aún con operaciones a plazo apalancadas, puede llevar a la pérdida total del capital empleado.)
Preguntas frecuentes sobre el vencimiento de opciones de Bitcoin
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Vencimiento de opciones de bitcoin del 25 de septiembre: lo que conviene saber a quienes tienen posiciones apalancadas
- Predicción del Precio del Bitcoin: ¿Puede caer el precio del BTC por debajo de 50K?
- Bitcoin Apunta a los 100,000 Dólares en 2025: ¿El Precio de BTC Superará los 100K Esta Semana?
- El Bitcoin Cash solo recupera el 16 % de la caída y el Bitcoin el 88 %: ¿mantener o vender?
- Predicción del Precio de Bitcoin: ¿Está BTC Listo para Alcanzar los $200,000 Pronto?
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
August 17, 2024 4:00 AM
Predicción del precio del Bitcoin: ¿Cómo se moverá el precio del BTC tras la subida del oro?
¿Romperá Bitcoin la resistencia y subirá, o hay más caídas en el horizonte, para la segunda quincena de agosto? Este es el último análisis de la cotización de Bitcoin...
March 21, 2026 5:00 PM
3 razones por las que el precio de Bitcoin no caerá a $0
El precio de Bitcoin no caerá a $0. Aquí hay 3 razones clave por las que BTC sigue respaldado por la adopción, la seguridad y la escasez a largo plazo.

March 16, 2025 7:00 AM
Predicción del Precio de Bitcoin para Marzo de 2025 con la FOMC y TRUMP en Juego
Predicción del precio de Bitcoin para marzo de 2025 es algo a tener en cuenta, antes de la próxima reunión del FOMC y la reserva estratégica de criptomonedas de Trump. ¿Qué se puede esperar del precio de BTC?

May 16, 2024 10:59 AM
Bitcoin May SORPRESA: ¿Por qué subió el precio del Bitcoin BTC?
¿Por qué ha subido ahora el precio del Bitcoin BTC, se debe a la reciente publicación del informe de inflación de abril? ¿Qué esperar para el próximo período?
September 19, 2026 2:35 AM
Subida de tipos del Banco de Japón: cómo reconocer un desmontaje del carry trade antes de que toque tus bitcoins
Japón sube al 1,25 %, la Fed al 3,75 a 4,00 % dos días antes, y el mercado cripto sube igualmente. Cómo saber si está en marcha un desmontaje de posiciones financiadas en yenes y qué debes comprobar ahora en apalancamiento, plazo de tenencia y compensación de pérdidas.
July 15, 2024 2:02 PM
Predicción del Precio del Bitcoin: ¿Inicio o fin de la subida del precio del BTC?
Subida del mercado: el precio del Bitcoin atrae atención tras ataque a un partidario estratégico. Predicciones de cuánto subirá y duración del aumento.
July 2, 2024 1:45 PM
El precio del Bitcoin supera con fuerza los 63.000 a partir de H2, pero ¿próxima caída o subida?
Tras arrancar la segunda mitad del año con una notable subida, el Bitcoin superó los 63.000 dólares, acumulando una enorme ganancia anual, pero ¿mantendrá esta tendencia alcista o retrocederá?
March 5, 2025 9:04 AM
Predicción del precio de Bitcoin antes de la próxima Cumbre de Criptomonedas de la Casa Blanca
Con la notable volatilidad de Bitcoin, y después de un breve aumento a principios de esta semana antes de volver a caer. ¿Se espera un aumento en el precio de Bitcoin antes o después de la próxima Cumbre de Criptomonedas de la Casa Blanca?
June 26, 2024 6:53 PM
Predicción del Precio del Bitcoin: ¿La Subida de Diez Veces PRONTO?
Tras la caída, ¿la subida? Los expertos predicen que Bitcoin podría multiplicarse por diez: ¿Podría Bitcoin superar los 100.000 dólares?
July 14, 2025 6:00 AM
Predicción del Precio de Bitcoin: Semana Crucial por Delante — ¿Alcanzará BTC los $150,000 tras Nuevos Máximos Históricos?
BTC alcanzó los $119K y los funcionarios prometen una "gran semana por delante". ¿Puede Bitcoin llegar rápidamente a $150K mientras convergen nuevas leyes de criptomonedas en EE. UU., tuits optimistas y entradas récord?
August 19, 2024 5:00 PM
Predicción del precio del Bitcoin: BTC cae por debajo de $ 60K señal de otra caída
Predicción del precio del Bitcoin: mientras el BTC cae por debajo de los 60.000 $ sin noticias importantes, los niveles técnicos son cruciales ahora para la próxima dirección del Bitcoin.
June 27, 2025 4:00 PM
Predicción del Precio de Bitcoin: El Precio de BTC Muestra Señales Mixtas, Aquí Está el Porqué
El precio de Bitcoin muestra señales mixtas: la expiración de opciones por 40 mil millones de dólares el 28 de junio podría definir si BTC alcanza un nuevo máximo histórico en junio o en julio.
May 14, 2024 1:17 PM
Las ballenas de Bitcoin y las tendencias del mercado: ¿Qué impulsa la acumulación?
Las Ballenas Bitcoin están influyendo en las tendencias del mercado con movimientos estratégicos de acumulación. Qué significará esto para el precio futuro de Bitcoin?

September 25, 2026 8:20 PM
Chainlink por encima del máximo de septiembre: qué significan el interés abierto, la tasa de financiación y el riesgo de liquidación para LINK
Chainlink cotiza a 13,86 dólares, un 11,2 % más que hace veinticuatro horas. Nuestra propia consulta en OKX e Hyperliquid muestra la tasa de financiación en el nivel base, y lo que eso implica para el apalancamiento, la compra y los impuestos.
March 8, 2026 9:07 PM
Predicción del precio de Bitcoin: ¿Puede BTC recuperarse después de la caída a 66,000 dólares?
Bitcoin se cotiza cerca de 66,000 dólares tras una fuerte corrección. ¿Se está preparando BTC para una recuperación o podría ocurrir otra caída primero?
August 4, 2024 1:31 PM
Predicción del Bitcoin Precio: ¿Rebotará el BTC o caerá por debajo del soporte clave?
Bitcoin ha experimentado una importante caída de precios, pasando de 67,5K$ a unos 60.750$ durante la semana pasada. Qué es lo próximo para el precio del Bitcoin?
July 29, 2024 10:52 AM

Predicción del precio del Bitcoin: ¿Puede el precio del BTC registrar un nuevo máximo histórico antes de finales de julio?
Esta semana ha comenzado con renovada energía en el mercado de las criptomonedas, alimentada por el optimismo. Pero, ¿será suficiente para que el precio del BTC alcance un nuevo máximo histórico antes de que acabe julio?
July 26, 2024 11:26 AM
Predicción del precio del Bitcoin tras el esperado discurso de TRUMP en la Conferencia BTC
El precio del Bitcoin se recupera antes del discurso de Trump en la Conferencia BTC, pero ¿qué esperar para el precio del Bitcoin después del discurso?
June 27, 2024 2:22 PM
Predicción del Precio del Bitcoin: ¿Empujará este Tweet el precio del BTC hacia arriba o hacia abajo?
Con la predicción del precio de Bitcoin intrigando a la comunidad criptográfica, y las noticias de bitcoin zumbando con análisis sobre su futuro, un reciente tweet añadió más confusión a la mezcla....
March 22, 2025 3:00 PM
Predicción del Precio de Bitcoin: La Consolidación Señala el Próximo Movimiento Clave
El precio de Bitcoin se está consolidando entre $82,000 y $80,000 después de caer desde su pico de $100,000. ¿Será este el comienzo de una nueva tendencia alcista o una caída a niveles más bajos?
July 30, 2024 1:24 PM
Caída del precio de Bitcoin: ¿Provocó la reunión del FOMC transferencias y salidas de ETFs por $2B?
La transferencia de 2.000 millones de dólares de Bitcoin y las recientes salidas de ETF han influido negativamente en el mercado de criptodivisas. Qué es lo próximo para el precio del BTC?
March 3, 2025 7:01 AM
Predicción del Precio de Bitcoin: ¿El Precio de BTC Superará los $100K ANTES o DESPUÉS de la Cumbre de Criptomonedas?
Minutos después del anuncio de la reserva de criptomonedas de Trump y a menos de una semana de la Cumbre de Criptomonedas, el mercado global de criptomonedas provocó un aumento de más del 11% en la capitalización total del mercado, pero...
May 22, 2025 9:39 AM
El precio de Bitcoin alcanza un NUEVO máximo histórico: ¿qué está impulsando el repunte?
El precio de Bitcoin acaba de superar su máximo histórico, superando los $111,861 en medio de una compra masiva por parte de instituciones y una calma política global.
March 21, 2026 8:46 PM
Por qué Bitcoin está ignorando la guerra en Irán: los mercados están enviando una señal extraña
Bitcoin se mantiene estable pese a tensiones en Irán y alza del petróleo. ¿Por qué el mercado cripto ignora el riesgo geopolítico?
August 9, 2024 12:46 PM
Predicción del precio del Bitcoin: Tras superar la barrera de los 60.000 dólares, ¿podrá el precio del BTC superar los 70.000 dólares?
Una gran subida del precio del Bitcoin está en el horizonte con múltiples señales ondeando para que los inversores aprovechen esta oportunidad. Explore el potencial del precio del BTC...

March 16, 2022 2:41 PM

Análisis de Bitcoin (BTC): a punto de explotar
Los datos on-chain son los datos a tener más en cuenta a la hora de predecir movimientos en el precio para muchos. Y en este caso, nos indican que Bitcoin
June 13, 2024 6:37 PM
El mercado de criptomonedas BAJA mientras el precio del Bitcoin cae, el precio del Ethereum se consolida y el precio del XRP se acerca a nuevos mínimos
Las recientes decisiones de la Reserva Federal y la dinámica del mercado afectan a Bitcoin, Ethereum y XRP. Cómo gestionar y qué vigilar en medio de la volatilidad e incertidumbre del mercado?
También te podría interesar