
Digitaler Euro: Was er ist, wann er kommt und was er für dich ändert
Der digitale Euro könnte Bargeld ab 2029 digital ergänzen. Wir erklären Zeitplan, Haltegrenze, Datenschutz und Pilotprojekt nach dem Stand vom 2. November 2026 und zeigen, was er für Krypto-Anleger bedeutet.


Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Der digitale Euro ist das geplante digitale Bargeld der Europäischen Zentralbank: Zentralbankgeld, mit dem du per Smartphone oder Karte im Geschäft, online und zwischen Privatpersonen bezahlen könntest, in der Grundfunktion kostenlos und als Ergänzung zu Scheinen und Münzen. Noch ist er in Vorbereitung: Die EZB will für eine erste Ausgabe im Jahr 2029 bereit sein, vorausgesetzt, das Europäische Parlament und der Rat der EU verabschieden die Verordnung bis Ende 2026. Über den Text verhandeln beide seit dem 13. Juli 2026 im Trilog, den Gesprächen zwischen Parlament, Rat und EU-Kommission. Ab der zweiten Jahreshälfte 2027 testet das Eurosystem eine Beta-Version zwölf Monate lang mit 36 Zahlungsdienstleistern und ausgewählten Händlern. Hier erfährst du, wie der digitale Euro funktioniert, wie viel du halten darfst, wer deine Zahlungen sieht und was er für Bargeld und Kryptowerte bedeutet.
Das Wichtigste in Kürze
- Was er ist: digitales Zentralbankgeld des Eurosystems mit dem Status eines gesetzlichen Zahlungsmittels, die Grundfunktionen sind für dich kostenlos.
- Zeitplan: Verordnung bis Ende 2026 angestrebt, Pilotphase ab der zweiten Jahreshälfte 2027 für zwölf Monate, mögliche erste Ausgabe 2029.
- Gesetzgebung: Position des Rates am 19. Dezember 2025, Verhandlungsmandat des Parlaments am 9. Juli 2026 mit 416 zu 169 Stimmen, Trilog seit 13. Juli 2026.
- Haltegrenze: Eine Zahl steht noch nicht fest, die EZB hat Obergrenzen von bis zu 3.000 Euro pro Person durchgerechnet.
- Datenschutz: Offline kennen nur du und der Empfänger die Zahlung, online kann das Eurosystem dich nicht identifizieren.
- Bargeld bleibt: Der digitale Euro soll Scheine und Münzen ergänzen. Für die Pilotphase sucht die Bundesbank noch bis 20. November 2026 Händler mit Ladengeschäft.
Was ist der digitale Euro? Zentralbankgeld für dein Smartphone
Der digitale Euro ist eine digitale Form von Zentralbankgeld, ausgegeben und garantiert vom Eurosystem, also der EZB und den nationalen Zentralbanken wie der Deutschen Bundesbank. So beschreibt ihn die EZB in ihren Fragen und Antworten zum digitalen Euro. Er wäre gesetzliches Zahlungsmittel wie das Bargeld, nur eben elektronisch.
Der Unterschied zu deinem Girokonto klingt technisch, ist aber der Kern des Projekts. Das Guthaben auf deinem Konto ist eine Forderung gegen deine Bank, sogenanntes Giralgeld. Das einzige Zentralbankgeld, das du heute selbst in der Hand hältst, sind Scheine und Münzen. Der digitale Euro wäre die zweite Form davon, eine Forderung direkt gegen das Eurosystem.
Im Alltag würdest du davon wenig Technik sehen. Den Zugang bekommst du über deine Bank, deine Sparkasse oder einen anderen Zahlungsdienstleister, die dir eine Wallet in ihrer App oder eine Karte anbieten. Bezahlen kannst du damit im Geschäft an der Kasse, im Onlineshop und von Smartphone zu Smartphone unter Freunden. Auf ein Konto bei der EZB hast du dagegen keinen direkten Zugriff, die Zahlungsdienstleister bleiben dein Ansprechpartner.
Zwei Missverständnisse räumt die EZB ausdrücklich aus. Der digitale Euro wäre nach ihren Antworten niemals programmierbares Geld, niemand könnte also festlegen, wofür du ihn ausgibst. Möglich wären aber bedingte Zahlungen, die du selbst einrichtest, etwa eine Zahlung, die erst bei Lieferung fließt. Und er ist keine Kryptowährung: Hinter ihm steht eine Zentralbank, hinter Bitcoin steht niemand.
Wann kommt der digitale Euro? Der Zeitplan bis 2029
Frühestens 2029, und nur, wenn das Gesetz rechtzeitig steht. Die EZB nennt auf ihrer Seite zum Projektfortschritt genau diese Bedingung: Verabschieden die EU-Gesetzgeber die Verordnung im Laufe des Jahres 2026, könnte der digitale Euro 2029 ausgegeben werden. Ob es wirklich so weit kommt, entscheidet der EZB-Rat erst nach der Annahme der Verordnung.
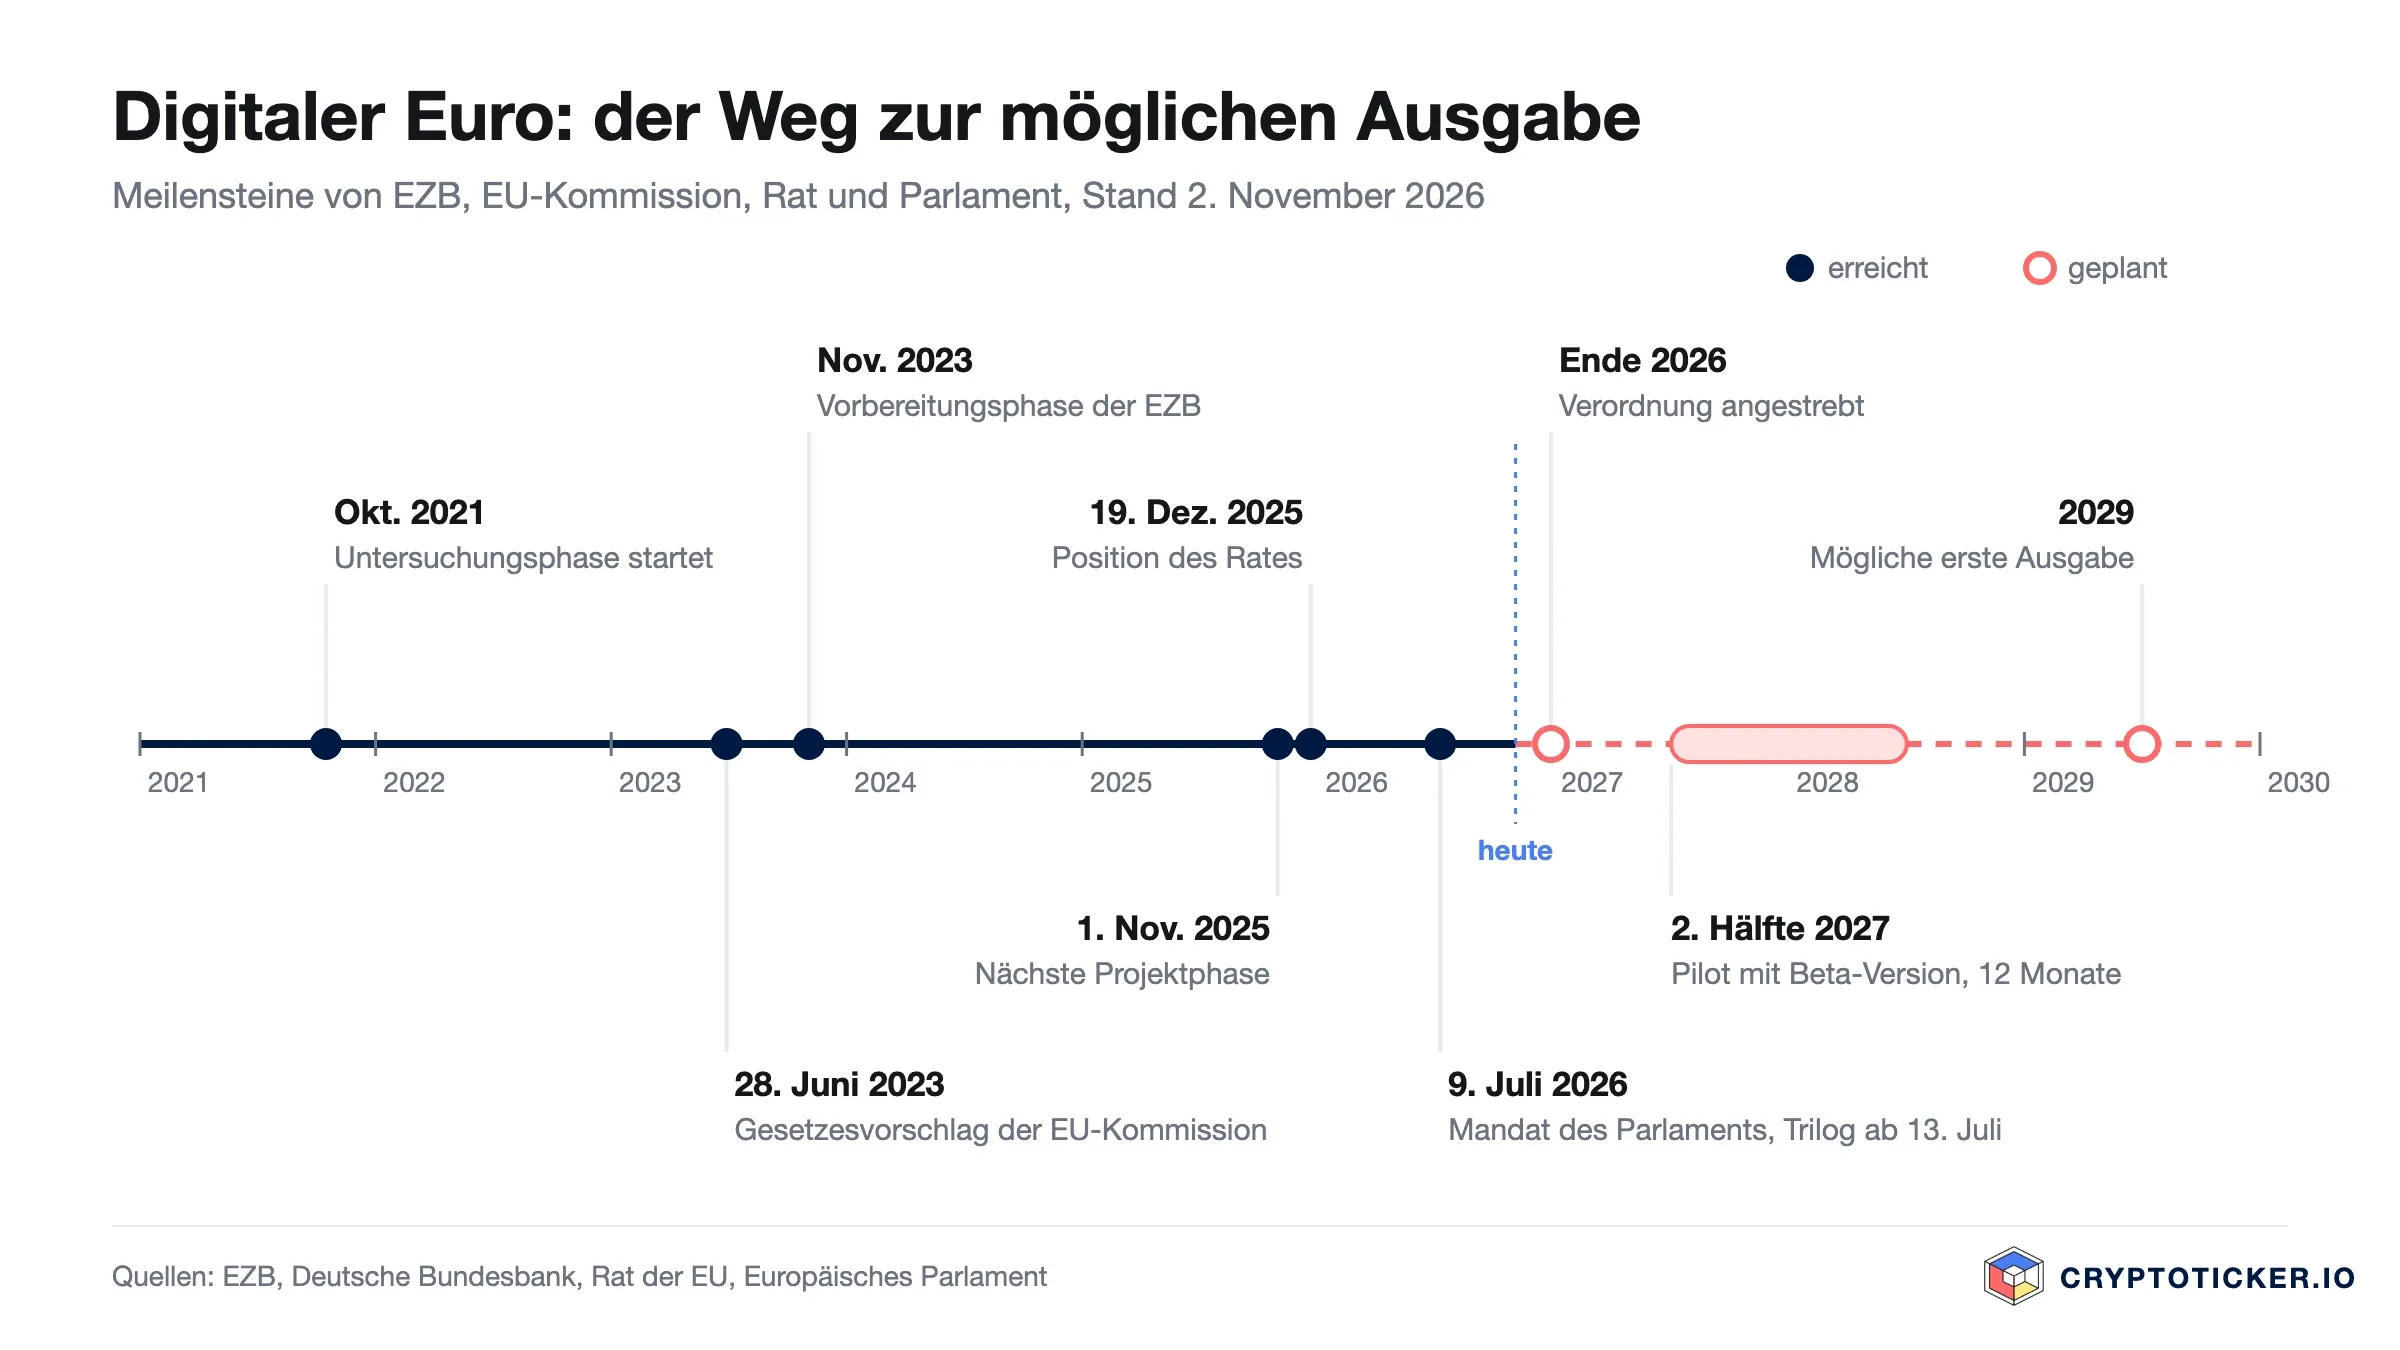
Der Weg dorthin ist lang. Das Eurosystem startete im Oktober 2021 eine zweijährige Untersuchungsphase. Am 28. Juni 2023 legte die EU-Kommission ihren Gesetzesvorschlag vor, im November 2023 begann die Vorbereitungsphase der EZB. Am 30. Oktober 2025 beschloss der EZB-Rat laut Pressemitteilung der EZB, in die nächste Projektphase zu gehen, die nach Angaben der Deutschen Bundesbank am 1. November 2025 begann.
Im Gesetzgebungsverfahren legte der Rat der EU seine Verhandlungsposition am 19. Dezember 2025 fest, nachzulesen in der Mitteilung des Rates. Im Europäischen Parlament stimmte der Wirtschaftsausschuss am 23. Juni 2026 mit 43 zu 14 Stimmen bei einer Enthaltung für seinen Bericht, das Plenum bestätigte am 9. Juli 2026 die Aufnahme der Verhandlungen, wie die Verfahrensübersicht des Parlaments festhält. Laut Abstimmungsprotokoll votierten 416 Abgeordnete dafür, 169 dagegen, 22 enthielten sich. Die erste Trilog-Runde fand am 13. Juli 2026 statt.
Eine Einigung steht Anfang November 2026 noch aus, alle Beteiligten arbeiten auf einen Abschluss bis Jahresende hin. Unsere Einschätzung: Der Zeitplan ist auf Kante genäht. Rutscht die Einigung ins Jahr 2027, ist 2029 nach der Logik der EZB nicht mehr gesetzt, denn die Notenbank knüpft ihr Zieljahr ausdrücklich an ein Gesetz im Jahr 2026. Wer wissen will, wann der digitale Euro kommt, schaut deshalb weniger nach Frankfurt als nach Brüssel. Wie das Pilotprojekt abläuft und welche Fristen für Händler galten, haben wir im Beitrag zum Pilotprojekt der EZB aufgeschlüsselt.

Digitaler Euro und Bargeld: Was sich für Scheine und Münzen ändert
Für dein Bargeld ändert sich durch den digitalen Euro nichts, abgeschafft wird es nicht. Die EZB schreibt in ihren Antworten wörtlich, der digitale Euro würde das Bargeld ergänzen, aber nicht ersetzen. Scheine und Münzen bleiben gesetzliches Zahlungsmittel.
Der Rat der EU geht sogar einen Schritt weiter. Er hat seine Position zum digitalen Euro im Dezember 2025 zusammen mit einer zweiten Verordnung beschlossen, die den Status des Bargelds stärkt. Händler und Dienstleister sollen Bargeld danach grundsätzlich nicht mehr ablehnen dürfen. Ausnahmen sieht der Rat für Käufe im Fernabsatz und online sowie für Verkaufsstellen ohne Personal vor, etwa Automaten.
Warum dann überhaupt ein digitaler Euro? Weil immer mehr Zahlungen digital laufen, und dort gibt es bisher kein öffentliches Geld. Wer im Onlineshop bezahlt, nutzt Karten, Wallets oder Überweisungen privater Anbieter. Der digitale Euro soll diese Lücke schließen und dir auch im Netz eine Zahlungsform bieten, hinter der eine Zentralbank steht. Bargeld und digitaler Euro sind damit zwei Wege zu demselben Geld, einer für die Hand und einer für das Smartphone.
Haltegrenze beim digitalen Euro: Wie viel du halten darfst
Eine feste Zahl gibt es noch nicht. Sicher ist nur, dass es eine Obergrenze geben soll, und die EZB hat nach eigenen Angaben auf Wunsch der Gesetzgeber hypothetische Grenzen von bis zu 3.000 Euro pro Person durchgerechnet. Im politischen Verfahren wurden nach einem Bericht von netzpolitik.org Beträge zwischen 500 und 3.000 Euro genannt.
Der Grund für die Grenze ist die Stabilität der Banken. Könnte jeder sein ganzes Guthaben in digitale Euro tauschen, würden den Banken in einer Krise schlagartig Einlagen fehlen, mit denen sie Kredite finanzieren. Die Haltegrenze macht den digitalen Euro deshalb zu einem Zahlungsmittel und nicht zu einem Sparbuch.
Wer die Grenze festlegt, ist einer der Streitpunkte im Trilog. Nach dem Text des Rates setzt die EZB die konkrete Grenze, allerdings innerhalb einer Obergrenze, die der Rat beschließt und mindestens alle zwei Jahre überprüft. Das Parlament will die Obergrenze nach einer Analyse der Kanzlei Freshfields dagegen von der EU-Kommission auf Empfehlung der EZB per delegiertem Rechtsakt festlegen lassen. Für Händler und Unternehmen ist eine sehr niedrige Grenze bis hin zu null im Gespräch. Alle Positionen im Vergleich findest du in unserer Analyse zur Haltegrenze beim digitalen Euro.
Durchgerechnet: Was passiert über der Grenze?
Damit eine Zahlung nicht an der Obergrenze scheitert, kannst du deine Wallet mit deinem Girokonto verknüpfen. Die EZB beschreibt den Ausgleich in beide Richtungen: Überschüsse fließen automatisch auf das Konto, Fehlbeträge werden von dort nachgezogen, sofern es gedeckt ist. Im Fachjargon heißt das Wasserfall und umgekehrter Wasserfall. Wie das im Alltag aussieht, zeigt unsere Rechnung mit einer angenommenen Grenze von 3.000 Euro.
| Vorgang | Guthaben vorher | Betrag | Was automatisch passiert | Guthaben nachher |
|---|---|---|---|---|
| Ein Freund überweist dir Geld | 2.800 Euro | +500 Euro | 200 Euro bleiben in der Wallet, 300 Euro gehen auf dein verknüpftes Girokonto | 3.000 Euro |
| Du kaufst ein Fahrrad | 150 Euro | −400 Euro | 150 Euro zahlst du aus der Wallet, 250 Euro holt sie vom Girokonto nach | 0 Euro |
| Du zahlst im Café | 3.000 Euro | −4,50 Euro | Die Zahlung läuft vollständig aus der Wallet | 2.995,50 Euro |
Für dich heißt das: Die Grenze begrenzt, was du hältst, nicht was du bezahlst. Eine Rechnung über 400 Euro geht auch mit 150 Euro in der Wallet durch, solange das Girokonto gedeckt ist.
Datenschutz beim digitalen Euro: Wer sieht deine Zahlungen?
Das hängt davon ab, ob du online oder offline bezahlst. Bei einer Offline-Zahlung wären die persönlichen Transaktionsdaten laut EZB nur zwei Personen bekannt: dir und dem Empfänger. Das entspricht weitgehend einer Barzahlung.
Bei Online-Zahlungen sichert die EZB zu, dass das Eurosystem Zahler und Empfänger nicht identifizieren kann. Dein Zahlungsdienstleister kennt dich dagegen, so wie heute deine Bank bei jeder Kartenzahlung, weil er etwa Vorgaben gegen Geldwäsche erfüllen muss. Ein zentrales Register, in dem die EZB nachsieht, wer was gekauft hat, ist damit nicht vorgesehen.
Unsere Einschätzung: Gegenüber der Kartenzahlung wäre der digitale Euro in der Offline-Variante ein echter Fortschritt für die Privatsphäre, online liegt er etwa auf dem Niveau des heutigen Zahlungsverkehrs. An Bargeld reicht er nur offline heran. Wer Datenschutz zum Maßstab macht, sollte im Trilog vor allem darauf achten, ob eine Schwelle für anonyme Kleinbeträge kommt, die im Parlament gefordert wurde.
Digitaler Euro offline: Bezahlen ohne Netz
Ja, der digitale Euro soll auch ohne Internetverbindung funktionieren, darin sind sich Rat und Parlament einig. Der Rat hält in seiner Position fest, dass der digitale Euro online und offline nutzbar sein soll.
Offline bedeutet: Das Guthaben liegt auf deinem Gerät, etwa auf deinem Smartphone, und wandert bei der Zahlung direkt zum Gerät des Empfängers. Ein Server muss in diesem Moment nicht erreichbar sein. Das hilft im Funkloch, bei einer Störung im Netz eines Anbieters oder auf dem Wochenmarkt ohne stabile Verbindung.
Gerade diese Funktion macht den digitalen Euro widerstandsfähiger als viele heutige Bezahlwege. Fällt ein großes Kartennetz aus, steht an der Kasse oft nur noch Bargeld zur Verfügung. Mit einer Offline-Funktion hätte Europa eine zweite Rückfallebene in digitaler Form.

Was kostet der digitale Euro, und wer muss ihn annehmen?
Für dich als Verbraucher sind die Grundfunktionen kostenlos: ein Konto oder eine Wallet eröffnen, Geld einzahlen und abheben, bezahlen. Die EZB begründet das damit, dass der digitale Euro ein öffentliches Gut wäre. Banken dürfen zusätzliche Dienste anbieten und dafür Geld verlangen.
Händler sollen den digitalen Euro annehmen müssen, wenn sie ohnehin digitale Zahlungen akzeptieren. Wie weit Ausnahmen etwa für Kleinbetriebe reichen, wird im Trilog noch verhandelt. Bei den Gebühren, die Händler zahlen, will der Rat für eine Übergangszeit von mindestens fünf Jahren eine Obergrenze auf dem Niveau vergleichbarer Zahlungsmittel. Danach sollen sich die Entgelte an den tatsächlichen Kosten des digitalen Euro orientieren. Die Obergrenze soll verhindern, dass der digitale Euro für Läden, Cafés und Onlineshops teurer wird als vergleichbare Zahlungsmittel.
Für Verbraucher gilt umgekehrt keine Pflicht. Niemand muss den digitalen Euro nutzen, er ist ein Angebot neben Bargeld, Karte und Überweisung.
Pilotprojekt zum digitalen Euro: Wer ab 2027 testet
Getestet wird ab der zweiten Jahreshälfte 2027 für zwölf Monate, eine Verlängerung um bis zu sechs Monate ist laut den Fragen und Antworten der EZB zum Pilot möglich. Im Pilot zahlen Beschäftigte der EZB und von 19 nationalen Zentralbanken mit einer Beta-Version bei ausgewählten Händlern, abgewickelt über 36 Zahlungsdienstleister, die die EZB laut ihrer Seite zum Pilotprojekt aus über 50 Bewerbern ausgewählt hat. Die Beta-Version entspricht technisch weitgehend dem geplanten digitalen Euro, ist aber kein gesetzliches Zahlungsmittel.
Der Aufruf an Online- und Mobile-Händler lief bis zum 27. Oktober 2026, die Auswahl will die EZB bis Anfang 2027 bekannt geben. Offen ist noch der Aufruf der Bundesbank an den stationären Handel: Bis Freitag, 20. November 2026, 17 Uhr, können sich erfahrene Einzelhändler bewerben, die im Pilotzeitraum eine temporäre Verkaufsstelle an einem Standort der Bundesbank in Frankfurt am Main betreiben. Die Teilnahme ist freiwillig und wird nicht vergütet. Die Unterlagen und die Kontaktadresse stehen auf der Seite der Bundesbank zum Stand der Dinge.
Digitaler Euro, Stablecoins und Bitcoin: der Unterschied
Alle drei sind digital, aber nur hinter dem digitalen Euro steht eine Zentralbank. Die EZB grenzt ihn in ihren Antworten klar ab: Stablecoins werden nicht von einer Zentralbank oder öffentlichen Stelle garantiert, und hinter Kryptowerten wie Bitcoin steht nach ihrer Lesart keine Institution. Die Tabelle zeigt die Unterschiede im Überblick.
| Merkmal | Bargeld | Digitaler Euro | Girokonto | Euro-Stablecoin | Bitcoin |
|---|---|---|---|---|---|
| Herausgeber | Eurosystem | Eurosystem | deine Bank | privates Unternehmen | niemand, Protokoll |
| Wer haftet | Zentralbank | Zentralbank | Bank, Einlagensicherung bis 100.000 Euro | Emittent, Rücktausch zum Nennwert nach MiCA | niemand |
| Gesetzliches Zahlungsmittel | ja | ja, geplant | nein | nein | nein |
| Offline nutzbar | ja | ja, geplant | nein | nein | nein |
| Obergrenze | keine | Haltegrenze geplant | keine | keine | keine |
| Kursrisiko | keines | keines | keines | gering, Bindung an den Euro | hoch |
Für Stablecoins ist der digitale Euro ein direkter Konkurrent, besonders für Euro-Stablecoins, die nach der Verordnung MiCA als E-Geld-Token zugelassen sind. Welche Pflichten diese Regeln Krypto-Unternehmen auferlegen, erklärt unser Überblick zur MiCA-Lizenz. Wie Notenbanken das Nebeneinander beider Geldformen testen, zeigt das Beispiel der Bank of England in unserem Beitrag zum Unterschied zwischen digitalem Euro und Stablecoins.
Unsere Einschätzung: Was der digitale Euro für Krypto-Anleger bedeutet
Für den Bitcoin-Kurs ist der digitale Euro kein Signal. Er ist ein Projekt des Zahlungsverkehrs mit einem Horizont bis 2029, und wer daraus eine Kursbewegung für die nächsten Wochen ableitet, überdehnt die Lage. Die Konkurrenz, die er schafft, liegt woanders: bei Karten, Bezahl-Apps und Euro-Stablecoins.
Für Anleger, die ihre Kryptowerte selbst verwahren, ist er auch keine Alternative, sondern ein anderes Werkzeug. Die Haltegrenze macht ihn zum Portemonnaie, nicht zum Tresor. Wer Bitcoin oder Ether langfristig hält, verwahrt sie weiter am besten in einer eigenen Wallet, und welches Gerät dafür passt, zeigt unser Hardware-Wallet-Vergleich.
Spannend wird der digitale Euro dort, wo Krypto und Alltag sich treffen. Eine kostenlose, offline nutzbare Euro-Zahlung mit Zentralbankgarantie setzt den Maßstab, an dem sich private Euro-Stablecoins künftig messen lassen müssen. Drei Termine solltest du im Blick behalten: die Einigung im Trilog bis Ende 2026, die Auswahl der Pilot-Händler Anfang 2027 und den Start des Pilots in der zweiten Jahreshälfte 2027.
(Stand: 2. November 2026. Dieser Beitrag ist keine Anlageberatung. Kryptowährungen schwanken stark im Kurs, ein Totalverlust ist möglich.)
Häufige Fragen zum digitalen Euro
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
- Digitaler Euro: Das Pilotprojekt der EZB öffnet sich, zwei Termine im Oktober 2026
- CBDC – Wie weit ist der E-Euro der EZB?
- Digitaler Euro und Haltegrenze: Was das geplante Limit für dein Konto und deine Kryptowerte bedeutet
- Digitaler Euro und Stablecoins: Warum die Bank of England beide Geldformen in einer einzigen Zahlung testet
- EZB Bereitet Sich auf Mögliche Einführung des Digitalen Euros Vor – Trumps Krypto-Revolution im Fokus
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

31. Januar 2025 16:01
EZB Lehnen Bitcoin als Reservevermögen ab während Tschechische Nationalbank Investitionen erwägt
Die EZB lehnt Bitcoin als Reservevermögen ab, während die Tschechische Nationalbank Investitionen erwägt und damit eine politische Spaltung in Europa verdeutlicht.

19. September 2026 18:25
Binance MiCA-Lizenz: Stoppte Lagarde die EU-Zulassung?
Laut WSJ soll EZB-Chefin Lagarde Griechenland gebeten haben, Binance die MiCA-Lizenz zu verweigern. Was dahintersteckt und warum die EZB nicht zuständig ist.

22. August 2025 12:32

Die EU beschleunigt den digitalen Euro nach dem Genius Act der USA
Der US Genius Act zur Regulierung von Stablecoins wirkt wie ein Weckruf für Europa. Die EU treibt den digitalen Euro jetzt voran – mit Ethereum und Solana im Blick.
3. Oktober 2026 18:57
Bitcoin Kurs minus 4,4 Prozent in Dollar, minus 0,5 in Euro: Was Anleger in Deutschland wissen müssen
Bitcoin kostet am Samstagabend 84.828 Dollar und 75.348 Euro. In Dollar steht das Jahr bei minus 4,4 Prozent, in Euro bei minus 0,5. Woher die Lücke kommt, was die Börse zusätzlich aufschlägt und warum das Finanzamt nur die Eurozahl kennt.

22. September 2026 06:17
EZB-Plattform Pontes gestartet: Was du bei tokenisierten Wertpapieren jetzt prüfen musst
Das Eurosystem hat am 21. September 2026 die Plattform Pontes gestartet; darüber lassen sich Geschäfte mit tokenisierten Wertpapieren erstmals in Zentralbankgeld abwickeln. Für dein Depot ändert sich heute nichts, aber die Unterscheidung zwischen Kryptowert und Kryptowertpapier entscheidet künftig über Steuer und Haftung.

24. Juli 2020 02:40

Deutsches Finanzministerium veröffentlicht Stellungnahme zum digitalen programmierbaren Euro
Der FinTechRat des Bundesministeriums für Finanzen hat vor Kurzem eine umfangreiche Stellungnahme zu einem digitalen programmierbaren Euro veröffentlicht. Schon im Vorwort stellt der FinTechRat fest, dass China in der Entwicklung von digitalem, programmierbarem Geld davon zieht, und dass es Hierzulande […]

5. Oktober 2026 08:57
Solana Kurs 108,46 Euro: 2,4 Prozent Plus in Euro, 2,5 Prozent Minus in Dollar: Das prüfst du jetzt
Solana notiert am Montagvormittag bei 108,46 Euro und 121,30 Dollar. In Euro steht damit für 2026 ein Plus von 2,4 Prozent, in Dollar ein Minus von 2,5 Prozent. Der Unterschied kommt allein vom Wechselkurs, und er entscheidet in Deutschland über Haltefrist, Freigrenze und die Zahl, die am Ende in der Steuererklärung steht.
19. Oktober 2026 11:24
EZB-Zinsentscheid: Alle Termine bis 2027 und wie Bitcoin darauf reagierte
Einordnung: Die EZB hat den Einlagesatz am 29. Oktober 2026 bei 2,50 Prozent belassen, der nächste Beschluss folgt am 17. Dezember um 14:15 Uhr. Hier stehen alle Termine bis Ende 2027, der Leitzins, die Lagarde-Nachfolge und wie Bitcoin auf 15 Beschlüsse reagiert hat.
14. Juli 2026 12:18
Staking Rewards dokumentieren: So vermeidest du Fehler
Staking Rewards richtig dokumentieren: Erfahre, welche Daten, Kurse und Claiming-Zeitpunkte für Steuer und späteren Verkauf wichtig sind.
14. Juli 2026 11:59
Stablecoins im Alltag: Wann steuerliche Vorgänge entstehen können
Stablecoins zum Bezahlen, Tauschen oder Verkaufen nutzen? Erfahre, wann steuerliche Vorgänge entstehen und welche Daten du dokumentieren solltest.
22. September 2026 13:58
Drei der 25 größten Coins haben kein Euro-Paar: So prüfst du den Kaufweg vor der Order
Eine eigene Erhebung vom 22. September 2026 über fünf in der EU tätige Handelsplätze zeigt: Drei der 25 größten Kryptowährungen haben dort kein einziges Euro-Paar, vier weitere nur eines. Was das für deine nächste Order bedeutet und welche Umwege es kostet.
5. August 2026 12:37
Bitcoin am Automaten verkaufen: Steuer in Österreich
Bitcoin am Automaten gegen Bargeld verkaufen: Wann in Österreich 27,5 Prozent Steuer anfallen und welche Nachweise Nutzer benötigen.
14. Juli 2026 11:39
Warum ein Coin-Tausch steuerlich wie ein Verkauf wirken kann
Ein Coin-Tausch kann steuerlich wie ein Verkauf gelten. Erfahre, wie Gewinne, Verluste, Gebühren, Haltefrist und Anschaffungskosten berechnet werden.
3. Juli 2026 09:07
Stablecoins und Steuern: Was bei USDT, USDC und Co. gilt
USDT, USDC und andere Stablecoins können steuerlich relevant sein. Erfahren Sie, wann Tausche, Gewinne, Haltefrist und Nachweise wichtig werden.
22. September 2026 11:34
Bitcoin verkaufen und Euro auszahlen lassen: So läuft es in Deutschland ab
Zwischen der Verkaufsorder und dem Euro auf dem Girokonto liegen die Börse, deine Bank und das Finanzamt. Wer die Reihenfolge kennt, spart Gebühren, Wartezeit und im besten Fall die komplette Steuer auf den Gewinn.
9. September 2026 16:57
Euro-Stablecoin von 37 Banken kommt auf Ethereum: Was du an deinem Euro-Token jetzt prüfen musst
Ein Konsortium aus 37 europäischen Banken hat am 8. September bestätigt, seinen regulierten Euro-Stablecoin auf der öffentlichen Ethereum-Kette auszugeben. Was das für Verwahrung, Rücktausch und Einlagensicherung bedeutet und welche sechs Punkte du an deinem heutigen Euro-Token sofort prüfen kannst.
19. August 2026 23:16
Stablecoin als Bargeld: Drei Kriterien, mit denen du dein Guthaben selbst prüfst
Der US-Rechnungslegungsrat FASB nennt erstmals drei Bedingungen, unter denen ein Stablecoin in einer Bilanz als Bargeld gelten darf. Aus diesen Bedingungen wird ein Prüfraster, mit dem du dein eigenes Guthaben in zwanzig Minuten einordnest.
15. Juli 2026 09:17
Airdrops erhalten: Diese Daten sofort speichern
Airdrop erhalten? Speichere Zeitpunkt, Token-Menge, Marktwert, Bedingungen, Wallet und Transaktionsdaten für deine spätere Steuererklärung.
13. April 2025 15:00
Bitcoin-Kurs springt hoch – in Dollar und Euro: Fängt die Rallye jetzt erst an?
Seit dem Tiefpunkt bei 75.000 $, ausgelöst durch Trumps Zollkrieg, hat sich der Bitcoin Kurs wieder deutlich erholt. Mit einem aktuellen Bitcoin Dollar Kurs von 84.800 $ rückt das 100K-Ziel näher.

4. April 2025 06:30

Wie Trumps Zölle den Bitcoin-Kurs in Euro und die Kryptomärkte durcheinanderbringen
Die Reaktion der EU auf Trumps Zölle hat den EUR/USD in die Höhe getrieben. Was bedeutet das für Kryptounternehmen?
31. Oktober 2026 13:36

Floin: Cyberangriff legt MiCA-Kryptobörse aus Liechtenstein lahm
Die Kryptoplattform Floin aus Vaduz meldet einen Cyberangriff und hat App und Webplattform offline genommen. Was über die MiCA-Börse bekannt ist, warum die Einlagensicherung nicht greift und welche Alternativen Anleger haben.
30. Oktober 2026 11:41
Nordkorea hinter dem Binance Hack? Was über den 6,3-Milliarden-Raub bekannt ist
TRM Labs und Chainalysis sehen die nordkoreanische Gruppe TraderTraitor hinter dem Binance Hack. Alles Wichtige gebündelt: Hergang, Schaden je Blockchain, 2,7 Milliarden eingefroren, Auszahlungen binnen 48 Stunden und was das für Bitcoin und BNB bedeutet.
30. Oktober 2026 09:42
Krypto verkaufen oder halten: Was die Haltefrist für deine Coins bedeutet
Nach einem schnellen Abverkauf entscheidet in Deutschland weniger der Kurs als der Kalender: Unter einem Jahr ist der Gewinn steuerpflichtig, darüber steuerfrei. Dieser Ratgeber ordnet Haltefrist, Freigrenze, Börsenguthaben und Hebelpositionen in der Reihenfolge, in der sie Geld kosten.
29. Oktober 2026 20:23
EZB-Zinsentscheid bei 2,50 Prozent, Lagarde geht: „Der EZB-Rat legt sich nicht im Voraus auf einen bestimmten Zinspfad fest“
Der EZB-Rat lässt die Leitzinsen unverändert: Die Einlagefazilität bleibt bei 2,50 Prozent, obwohl die Teuerung im Euroraum bei 3,8 Prozent liegt. Am selben Tag kündigt Christine Lagarde ihren Abschied zum 7. Februar 2027 an.
29. Oktober 2026 03:45
Hedera kaufen: Worauf es nach 39 Prozent Monatsverlust ankommt
Einordnung: HBAR steht bei 0,0677 Euro und damit 39 Prozent unter dem Stand von vor einem Monat, und genau in solchen Wochen wird die Frage nach dem Kaufweg am häufigsten gestellt. Belegt ist, was fünf Handelsplätze heute Nacht für ein Euro-Paar aufrufen; unsere Einschätzung dazu folgt weiter unten.
27. Oktober 2026 15:36
BNB kaufen: Bitvavo, Kraken und Bitpanda führen den Coin mit MiCA-Zulassung
Für 100 Euro gab es am Dienstagmittag bei Kraken 0,150875 BNB, bei Bitvavo 0,150820. Nach Gebühr liegt Bitvavo vorn, und bei der Auszahlung kommt es auf das richtige Netz an.

27. Oktober 2026 04:05

Pi Network: Nur 0,55 Prozent des PI-Handels laufen über Euro-Paare
cryptoticker.io hat alle 24 Handelspaare für PI ausgewertet: Nur zwei stellen einen Euro-Kurs, 95 Prozent des Umsatzes laufen über den Stablecoin USDT. Gleichzeitig kündigt das Core Team seinen ersten Ecosystem Summit für den 17. bis 19. November an.
Vielleicht auch interessant