Citi devient la banque derrière les comptes stablecoins de Coinbase : ce que cela change pour les investisseurs en Europe
Citi et Coinbase ont annoncé le 28 septembre 2026 deux produits qui rattachent les paiements en stablecoins à une grande banque : des comptes de paiement dédiés chez Coinbase et l'acceptation de stablecoins pour les clients de Citi. Les deux démarrent aux États-Unis. Pour votre solde en Europe, MiCA, l'interdiction des intérêts de l'article 50 et l'article 23 de la loi allemande sur l'impôt sur le revenu continuent de s'appliquer.

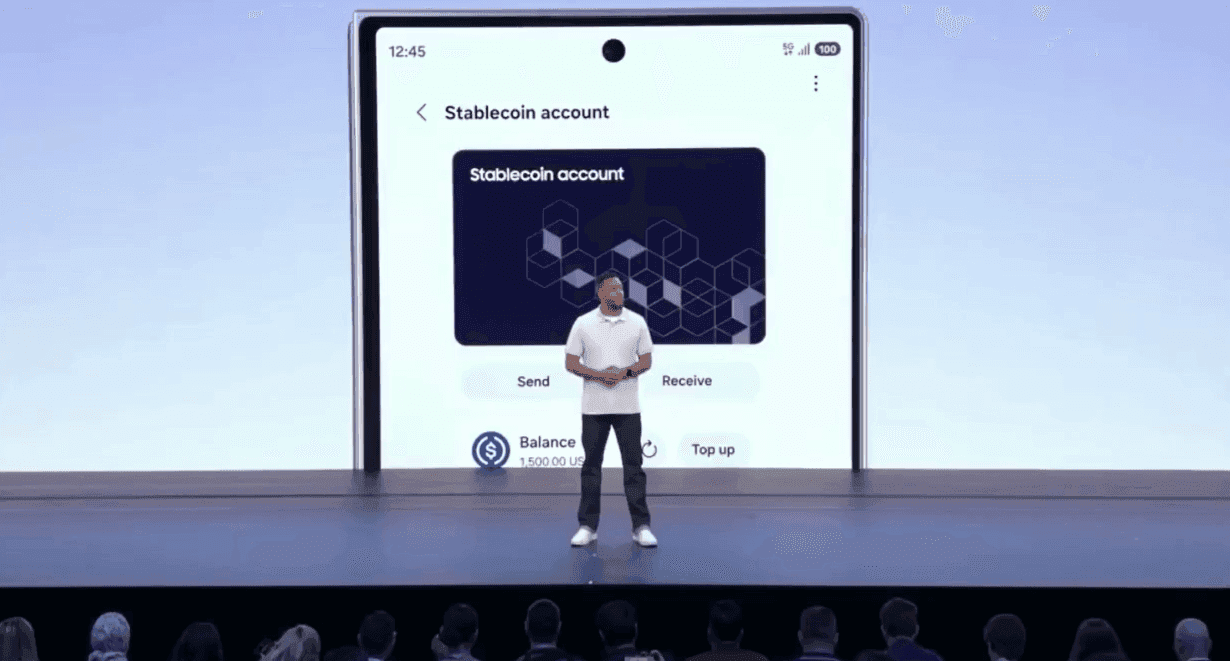
Citi et Coinbase ont annoncé le 28 septembre 2026 une coopération élargie qui rattache les paiements en stablecoins aux comptes d'une grande banque. Deux briques la composent : Coinbase fera tourner ses nouveaux comptes de paiement sur le Virtual Account Wallet de Citi, et les clients institutionnels de Citi pourront accepter des stablecoins via Spring by Citi, la plateforme de paiement de la banque, sans en détenir eux-mêmes. Les deux démarrent d'abord aux États-Unis. Pour vous, en Europe, aucun chemin d'achat ne change ; ce qui change, c'est l'idée que l'on peut se faire de la place des stablecoins dans les paiements d'ici deux ans, et les questions que votre propre solde vous pose dès aujourd'hui.
Ce que Citi et Coinbase ont annoncé le 28 septembre
L'annonce s'appuie sur une déclaration d'intention plus ancienne. En octobre 2025, les deux maisons avaient fait savoir qu'elles travailleraient ensemble sur des capacités de paiement pour les actifs numériques. Il en sort aujourd'hui deux produits concrets, qui pointent dans des directions opposées.
La première brique s'appelle Coinbase Virtual Accounts. Un compte virtuel est une coordonnée bancaire attribuée à un client donné, sans qu'un compte bancaire propre soit ouvert pour lui. Citi fournit cette structure de comptes, Coinbase y pose son produit de paiement. Selon les entreprises concernées, l'argent qui arrive sur une telle coordonnée est automatiquement converti en stablecoin ; Coinbase en assure ensuite la conservation.
La seconde brique prend le problème par l'autre bout. Via Spring by Citi, l'acceptation de paiements de la banque, les clients institutionnels doivent pouvoir encaisser des stablecoins. La conversion en monnaie scripturale est réalisée par Coinbase en arrière-plan, tandis que le crédit et le règlement relèvent de Citi. Le bénéficiaire reçoit au bout du compte de la monnaie de banque ordinaire sur son compte et ne touche jamais le jeton.
Alec Lovett, responsable des produits d'infrastructure chez Coinbase, décrit le résultat, selon le service spécialisé PYMNTS, comme les fonctions d'un compte bancaire « avec la vitesse des stablecoins en dessous ». Brett Tejpaul, qui dirige l'activité institutionnelle de Coinbase, qualifie expressément le partage de bilatéral : les clients de Coinbase obtiennent le rail bancaire, ceux de Citi l'acceptation des stablecoins. Debopama Sen, responsable des services de paiement chez Citi, met au centre la jonction entre les deux mondes.
Coinbase Virtual Accounts : une coordonnée bancaire sans compte bancaire
Les comptes virtuels sont courants depuis des années dans la banque d'entreprise et n'ont rien de nouveau. Une banque attribue, sous son propre compte collecteur, une multitude de numéros de compte individuels, chacun rattaché à un client. Lorsqu'un versement arrive sur un tel numéro, la banque sait immédiatement à qui appartient la somme, sans avoir à tenir pour chaque client un compte propre et entièrement réglementé.
La nouveauté se trouve au bout de la chaîne. Au lieu d'un solde en euros ou en dollars, il en résulte un avoir en stablecoins conservé par Coinbase. L'avantage pour un prestataire de paiement tombe sous le sens : il peut faire circuler de l'argent dans le monde entier et à toute heure, sans attendre les jours ouvrés bancaires. Le prix à payer, c'est que ce solde n'est plus une créance sur une banque, mais une créance sur l'émetteur du jeton.
C'est exactement ici qu'il vaut la peine de regarder ce que Coinbase met par ailleurs en avant aux États-Unis. La plateforme y verse sur les avoirs en USDC une prime d'environ 3,75 % par an. Ce programme est distinct du montage avec Citi et n'en fait pas partie. Qui réunit les deux dans une même phrase se fabrique un rendement que personne n'a promis.
Spring by Citi : encaisser un stablecoin, être crédité en dollars
Pour les commerçants, la seconde brique est la plus intéressante. Si les stablecoins ne perçent guère dans le commerce, la raison est rarement technique. C'est la comptabilité. Une entreprise qui accepte un jeton doit le valoriser, le conserver, le couvrir contre les variations de cours et le revendre plus tard. Le montage de Spring by Citi retire cette partie : Coinbase vend le jeton immédiatement, Citi crédite l'argent.
Le risque se déplace donc. Le commerçant ne le porte plus, puisqu'il ne possède jamais le jeton. Il se situe dans la courte fenêtre entre l'encaissement et la conversion, et il repose sur les deux entreprises qui opèrent cette chaîne. Les informations publiées ne disent pas si cette fenêtre est contractuellement sécurisée, ni comment.
Pourquoi Coinbase a besoin d'une grande banque : l'accès manquant au compte Fed
Le service spécialisé Ledger Insights éclaire l'annonce avec un détail absent de la plupart des comptes rendus. Une filiale de Coinbase dispose aux États-Unis d'un accord préalable pour une licence fédérale de société fiduciaire, mais ne dispose pas d'un compte auprès de la Réserve fédérale. Sans ce compte, cette filiale ne peut pas proposer de services de dépôt par ses propres moyens et lui faut donc une banque qui apporte l'accès au système de paiement.
Ce que Ledger Insights juge remarquable, c'est moins le partenariat lui-même que le choix du partenaire. Les entreprises de paiement travaillent régulièrement avec des banques sponsors, mais en règle générale avec des établissements spécialisés. Qu'une maison d'importance systémique assume ce rôle, voilà le véritable pas franchi. Cela dit davantage sur l'appétit pour le risque des grandes banques que n'importe quelle déclaration d'intention.
Les États-Unis d'abord : pourquoi le montage n'existe pas encore en Europe
Selon les entreprises, les deux briques démarrent d'abord aux États-Unis, d'autres capacités devant suivre dans les prochains mois. Aucune des deux communications ne donne de date pour l'Europe. Un professionnel installé en Allemagne qui voudrait encaisser des stablecoins ne trouvera donc ici aucune offre à souscrire.
Ce n'est pas un hasard de calendrier, mais une conséquence du cadre juridique. Dans l'Union européenne, le règlement sur les marchés de crypto-actifs, MiCA en abrégé, détermine qui peut émettre un stablecoin et qui peut en faire commerce. Un produit de paiement qui naît aux États-Unis d'une licence fédérale et d'un contrat de banque sponsor doit, dans l'UE, justifier d'un agrément de prestataire de services sur crypto-actifs et de l'autorisation du jeton lui-même. Les deux sont accessibles, mais cela prend du temps. Les prestataires qui détiennent cet agrément en Allemagne figurent dans le registre des établissements crypto de la BaFin. Un aperçu des maisons qui travaillent sous cette supervision figure aussi dans notre comparatif des grandes plateformes crypto.
MiCA et l'interdiction des intérêts de l'article 50 : aucune prime sur l'USDC en Europe
Jeton de monnaie électronique est le terme qu'emploie MiCA pour un stablecoin qui reproduit la valeur d'une seule monnaie officielle. L'USDC et le jeton en euros EURC en relèvent, parce que leur émetteur Circle détient pour eux un agrément d'établissement de monnaie électronique en France et peut donc les proposer dans tout le marché intérieur.
Avec ce classement vient une obligation que beaucoup ne remarquent que lorsque leur solde ne rapporte plus rien. L'article 50 de MiCA interdit les intérêts sur les jetons de monnaie électronique. L'interdiction joue sur deux plans : l'émetteur ne peut rien verser, et un prestataire agréé ne peut pas davantage le faire, même s'il n'a jamais émis le jeton. Coinbase a donc arrêté les primes sur l'USDC dans l'Espace économique européen au 1er décembre 2024 ; la rémunération a couru jusqu'au 30 novembre, les derniers versements ont eu lieu dans les dix premiers jours ouvrés bancaires de décembre. Les 3,75 % du programme américain ne sont donc pas une offre qui vous atteint. Nous avons décomposé la façon dont la même règle frappe les cartes à cashback et les promesses de rendement sur stablecoins à partir de l'exemple d'une carte à cashback en USDT.
La portée de l'interdiction compte. Elle ne joue que pour les jetons effectivement autorisés comme jetons de monnaie électronique. L'USDT ne détient pas cette autorisation, et c'est précisément pour cela que Coinbase l'a retiré de son offre pour les clients de l'Espace économique européen, alors qu'il continue de s'échanger sur des places hors UE. Une promesse de rendement sur un jeton non autorisé n'est donc pas la preuve d'un meilleur prestataire. C'est un signe que ce prestataire ne cherche pas l'agrément européen.
Quels stablecoins sont négociables en Europe : USDC, EURC et le cas de l'USDT
Le plus grand jeton en dollars autorisé est l'USDC. Selon les données de marché du 29 septembre 2026, il atteint une capitalisation d'environ 74,6 milliards de dollars et un volume quotidien autour de 16,5 milliards de dollars ; son cours se tient à un dollar. L'EURC est nettement plus petit, mais il présente un avantage pratique pour les investisseurs européens : qui raisonne en euros et règle en euros s'épargne, à chaque échange, le risque de change et le calcul qui va avec.
L'USDT reste le plus grand stablecoin du monde, mais dans l'UE il constitue un cas particulier. Les places de marché agréées l'ont désactivé l'une après l'autre pour les clients de l'espace économique. Si vous le détenez encore sur une plateforme non agréée, ce n'est pas un problème juridique pour vous en tant que particulier. Cela signifie en revanche qu'en cas de litige vous n'avez devant vous aucun prestataire sous supervision européenne. Les plateformes qui apportent cette supervision figurent dans notre sélection de places de marché réglementées.
Fiscalité des stablecoins : payer vaut cession
C'est ici que la nouvelle venue de New York touche votre quotidien, dès lors qu'un tel produit arriverait un jour en Europe. Sur le plan fiscal, un stablecoin n'est pas de l'argent mais un autre bien économique. Chaque échange et chaque paiement avec lui constitue une opération de cession privée au sens de l'article 23 de la loi allemande relative à l'impôt sur le revenu.
Il en découle un calcul que l'on oublie souvent lorsque le cours vaut un dollar. Est imposable l'écart entre la valeur d'acquisition et la valeur de cession en euros. Pour un jeton en dollars, cet écart ne vient pas du jeton mais du taux de change : si vous achetez de l'USDC à un cours de 0,90 euro par dollar et que vous payez avec lui lorsque le dollar est à 0,95 euro, vous avez réalisé un gain, bien que le jeton ait valu un dollar tout du long. À l'intérieur du délai de détention d'un an, ce gain est imposable, au-delà du seuil de 1 000 euros par an pour l'ensemble des cessions privées.
Qui règle beaucoup en jetons en euros contourne largement ce calcul, puisque le taux de change disparaît. Qui règle en jetons en dollars a besoin d'un relevé de chaque opération avec date, quantité et valeur en euros. Pour une poignée de paiements par an, un tableau suffit. Pour des opérations quotidiennes, il ne suffit plus, et le choix de l'outil décide alors du coût de la déclaration ; notre comparatif des outils fiscaux et de suivi de portefeuille classe les programmes courants par prix et par étendue des fonctions.
Conservation et risque de défaillance : ce que cache le mot banque dans cette opération
Dans la communication, Citi tient le rôle de la banque qui règle, Coinbase celui du conservateur des jetons. Cette séparation n'est pas un détail pour juristes. C'est elle qui décide, en fin de compte, qui répond en cas d'incident et à quoi vous avez accès si le pire arrive.
Un solde sur un compte bancaire dans l'UE est couvert par la garantie légale des dépôts jusqu'à 100 000 euros par client et par établissement. Un avoir en stablecoins chez un conservateur ne l'est pas. Il est couvert par la réserve de l'émetteur, par la supervision de celui-ci et par la séparation des avoirs des clients du patrimoine propre du conservateur. Ce sont des mécanismes solides, mais ils fonctionnent autrement et s'enclenchent dans un autre ordre. La Banque centrale européenne a elle-même fait de la dépendance d'une telle réserve aux dépôts bancaires un sujet cette année ; notre analyse de la structure de réserve du 22 septembre 2026 en retrace les points faibles un à un.
Aux États-Unis, la supervision travaille en parallèle sur exactement ces questions. La Réserve fédérale a présenté le 24 septembre 2026 deux projets de règles sur la couverture, les fonds propres et le remboursement des stablecoins de paiement, que nous avons détaillés ici. Le délai de consultation court jusqu'au 30 novembre 2026. Ce qui en sortira concerne les réserves derrière les jetons en dollars également négociés en Europe.

Ce que cette annonce n'est pas encore
Trois choses sont expressément absentes des informations publiées. Premièrement, aucun stablecoin n'est nommé ; que l'USDC soit vraisemblablement visé en pratique découle du rôle de Coinbase, non de la communication. Deuxièmement, les chiffres manquent : aucun volume, aucun frais, aucun nombre de clients participants. Troisièmement, il n'y a pas de date pour l'Europe ni d'indication sur le fait que le montage y soit même prévu sous cette forme.
Ledger Insights poursuit son texte derrière un péage, de sorte que seule la mise en perspective du détail de licence est consultable publiquement. Vous pouvez lire la communication de Coinbase sur la coopération avec Citi.
Ce que l'annonce est bel et bien : un signal montrant que l'une des plus grandes banques du monde est prête à assurer le règlement derrière un rail en stablecoins. Pendant deux ans, le mouvement allait dans l'autre sens, parce que les banques fuyaient le sujet. Qui veut savoir où vont les paiements devrait regarder moins les annonces de cours et davantage ce genre de contrats.
Paiements en stablecoins via Citi et Coinbase : ce qu'il faut retenir
- Clarifiez quel jeton vous détenez réellement. Les jetons de monnaie électronique autorisés comme l'USDC et l'EURC relèvent de la supervision européenne, l'USDT non. Qui veut négocier en Europe sans porter cette différence trouvera les maisons agréées dans notre aperçu des plateformes crypto réglementées.
- Comptez le taux de change, pas seulement le cours du jeton. Pour les jetons en dollars, le gain imposable naît de la conversion en euros. Un relevé complet de chaque opération en est la base ; le comparatif des outils fiscaux crypto montre quels programmes en sont capables.
- Pour payer au quotidien, comptez pour l'instant sur les chemins connus. Tant que le montage avec Citi ne tourne qu'aux États-Unis, la carte reste le moyen praticable de transformer un solde en paiements en magasin. Les frais et les limites appliqués par chaque prestataire figurent dans le comparatif des cartes crypto.
(Au 29 septembre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur les paiements en stablecoins
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Binance entre au capital de Circle : ce que l’accord USDC change pour vos avoirs
- La guerre des stablecoins commence : Visa, Mastercard et Coinbase lancent Open USD alors que Bitcoin chute
- SoFi règle ses paiements par carte en stablecoin : ce qu'il faut vérifier
- Règles de la Fed sur les stablecoins : ce qu'il faut vérifier sur la couverture et le droit au remboursement
- Stablecoins sans taxe ? Cette loi américaine pourrait déclencher le prochain bull run crypto
Vous pourriez aussi aimer