Sequans vende sus últimos 314 bitcoins: qué revisar si tienes acciones de tesorería en cartera
El fabricante de semiconductores Sequans ha desmantelado por completo su reserva de bitcoins, quince meses después de fijarse el objetivo de cien mil unidades. Qué revela el caso sobre las acciones de tesorería y qué regla fiscal se aplica a la acción y a la moneda.

Una empresa que en julio de 2025 anunció que quería mantener cien mil bitcoins antes de que terminara 2030 hoy no conserva ni uno. El fabricante francés de semiconductores Sequans Communications comunicó el 24 de septiembre de 2026 que había vendido los últimos 314 bitcoins de su balance y que con ello daba por cerrada la retirada de su propia reserva de criptoactivos. Si tienes una acción así en cartera porque te prometía un acceso sencillo al bitcoin a través de tu bróker habitual, este es el momento de abrir la cartera esta misma noche.
El caso es instructivo porque deja al descubierto un mecanismo que en fases tranquilas de mercado no llama la atención de nadie: el vínculo de una acción de tesorería con el bitcoin es una decisión del consejo de administración, y las decisiones se pueden revertir. Quien invierte aquí compra también política empresarial, no solo la evolución de un precio.
Sequans y los últimos 314 bitcoins: qué se comunicó el 24 de septiembre de 2026
En el comunicado titulado «Sequans Completes Bitcoin Treasury Exit and Emerges with a Solid Financial Foundation», la compañía cotizada en la Bolsa de Nueva York escribe que ha vendido los 314 bitcoins que aún figuraban en su balance a 30 de junio de 2026. Con ello concluye la salida, iniciada con la amortización del bono convertible en mayo de 2026. Según la propia empresa, en el balance ya no queda ningún criptoactivo y, al margen de proyectos de investigación con financiación pública, ninguna deuda.
El presidente, el doctor Georges Karam, sitúa el paso como un regreso al negocio principal: toda la atención estratégica y financiera vuelve ahora al negocio de semiconductores, con sus chips de comunicación móvil para dispositivos conectados. La empresa alude a un crecimiento de los ingresos por producto de más del 80 % en el segundo trimestre de 2026 frente al mismo trimestre del año anterior, y a una cartera de pedidos a seis meses que, según sus propios datos, se ha más que triplicado.
Lo que el comunicado expresamente no menciona son los ingresos obtenidos. En el documento no aparece ninguna cifra, ni para los últimos 314 bitcoins ni para las ventas de los meses anteriores. Esa laguna importa para cualquier valoración, y volvemos sobre ella más abajo.
De 3.234 bitcoins a cero: el desmantelamiento en cuatro etapas
Medida por su propia ambición, la estrategia fue breve. La secuencia, según los datos de la empresa y los informes de la prensa especializada:
- Junio de 2025: arranca la reserva de bitcoins, financiada con una operación de capital de unos 384 millones de dólares entre fondos propios y bonos convertibles garantizados.
- Julio de 2025: se fija el objetivo de mantener cien mil bitcoins antes del cierre de 2030. La posición supera entonces las 3.000 unidades.
- 3 de octubre de 2025: máximo, con unos 3.234 bitcoins.
- Noviembre de 2025: venta de 970 bitcoins para amortizar la mitad del bono convertible.
- Mayo de 2026: amortización del resto del convertible, la posición baja a unos 658 bitcoins.
- 30 de junio de 2026: quedan 314 bitcoins en el balance.
- 24 de septiembre de 2026: venta de esos últimos 314 bitcoins, la salida queda consumada.
Llama la atención el papel del bono convertible, que primero hizo posible la compra y después forzó la venta. Dos de las cuatro etapas de reducción se justifican expresamente por su amortización, de modo que la posición en bitcoin nunca fue patrimonio libre. Era la contrapartida de una deuda con fecha de vencimiento.
Qué es un bono convertible
Un bono convertible es un préstamo que el acreedor puede canjear por acciones de la empresa en condiciones fijadas de antemano. Para la empresa resulta más barato que un crédito bancario corriente, porque el acreedor paga por esa opción de canje. El precio se paga cuando se ejerce: entonces nacen acciones nuevas y la participación de los accionistas existentes en el beneficio se reduce. Si no se canjea, el dinero debe devolverse, en una fecha a la que no le importa dónde cotiza el bitcoin ese día.
Precio de coste de 116.643 dólares frente a una cotización de 83.935 dólares: la cuenta que hemos hecho nosotros
Sequans indicó para su posición máxima una inversión neta de unos 377,2 millones de dólares y un precio medio de adquisición de 116.643 dólares por bitcoin. Esos datos se pueden contrastar con el precio de mercado actual. cryptoticker.io realizó esta medición por su cuenta el 25 de septiembre de 2026.
El método en una frase: llamada directa a la interfaz pública de mercado de CoinGecko el 25 de septiembre de 2026 a las 18:48 UTC (HTTP 200) y multiplicación del precio del bitcoin allí publicado por la posición máxima declarada por Sequans. Se examinó un único objeto, el precio al contado del bitcoin en dólares estadounidenses como agregado de los mercados que cubre CoinGecko.
La cotización se situaba en ese momento en 83.935 dólares, con un rango del día de 83.230 a 85.208 dólares. Frente al precio medio de coste declarado de 116.643 dólares, el precio de mercado queda por tanto alrededor de un 28 % por debajo. Aplicado a la posición máxima de 3.234 bitcoins, un valor de adquisición de 377,2 millones de dólares se enfrenta a un valor de mercado actual de unos 271,4 millones de dólares, una diferencia de unos 106 millones de dólares.
Lo que no pudimos comprobar, y lo que por tanto esta cuenta no dice: nada dice sobre lo que Sequans ingresó realmente. Las ventas se reparten a lo largo de once meses, los precios de venta individuales no se han publicado y el bitcoin cotizó en ese periodo tanto muy por encima como muy por debajo del nivel de hoy. La cifra es una instantánea de la distancia entre el precio de coste y la cotización actual, no un resultado empresarial. Quien busque un resultado de ese tipo solo lo encontrará en las cuentas auditadas de la compañía.
Por qué una acción de tesorería bitcoin no es bitcoin: el riesgo del consejo
Una acción de tesorería es una participación en una empresa que, entre otras cosas, mantiene bitcoins. Suena a matiz y es el núcleo del asunto. No adquieres ningún derecho sobre una cantidad determinada de bitcoins, sino una parte de la empresa entera, con sus deudas, su negocio operativo y las decisiones de su dirección.
El caso Sequans muestra cómo funciona eso en la práctica. Quien compró la acción en el verano de 2025 para participar en la evolución del bitcoin a través de su bróker habitual tiene hoy una empresa puramente de semiconductores. La justificación se entiende desde el punto de vista empresarial, y la decisión se tomó sin intervención de los accionistas. Ese riesgo no lo soporta nadie que tenga bitcoin directamente en su propia cartera o en una plataforma.
A eso se añade el sentido inverso: una empresa también puede ampliar su posición cuando tú ya no querías ampliar la tuya. Ambas direcciones son decisiones de terceros sobre la exposición que reproduces en tu cartera.

Dilución y vencimiento: cómo la financiación se traslada a la cotización de la acción
Las estrategias de tesorería en bitcoin rara vez se pagan con el negocio corriente. La vía habitual pasa por acciones nuevas, por bonos convertibles o por una mezcla de ambos, como en Sequans con unos 384 millones de dólares en junio de 2025. Para ti, como accionista, de ahí surgen dos efectos que están dentro de la cotización de la acción y no en la del bitcoin.
El primero es la dilución. Cuando se emiten acciones nuevas, el mismo valor de empresa se reparte entre más títulos. El segundo es la presión del vencimiento. Un bono tiene fecha de amortización, y si en esa fecha no hay liquidez suficiente, hay que vender lo que sea vendible. Exactamente eso ocurrió aquí dos veces, en noviembre de 2025 y en mayo de 2026.
Para valorar una acción de tesorería se deriva de ello una pregunta sobria y sin relación con la cotización del bitcoin: ¿qué deudas vencen y cuándo, y con qué fuente se van a atender? Si en la respuesta aparece la palabra bitcoin, la posición depende de un calendario.
Impuestos cripto en Alemania: retención liberatoria sobre la acción, artículo 23 de la ley del impuesto sobre la renta sobre la moneda
Aquí está la distinción que más a menudo se pierde en el debate sobre las acciones de tesorería, y afecta directamente a tu rentabilidad después de impuestos. Dos vías al mismo subyacente, dos regímenes fiscales completamente distintos.
La acción
Las ganancias por la venta de acciones son rendimientos del capital y quedan sujetas a la retención liberatoria del 25 %, más el recargo de solidaridad calculado sobre ese importe y, en su caso, el impuesto eclesiástico. Sin impuesto eclesiástico, el conjunto arroja alrededor del 26,375 %. No existe ningún plazo de tenencia tras el cual la ganancia quede exenta: quien mantiene diez años paga por la ganancia el mismo impuesto que tras diez días. Solo está exento el mínimo del ahorrador de 1.000 euros por persona y año. Con una cuenta de valores nacional, el banco retiene el impuesto directamente.
La moneda
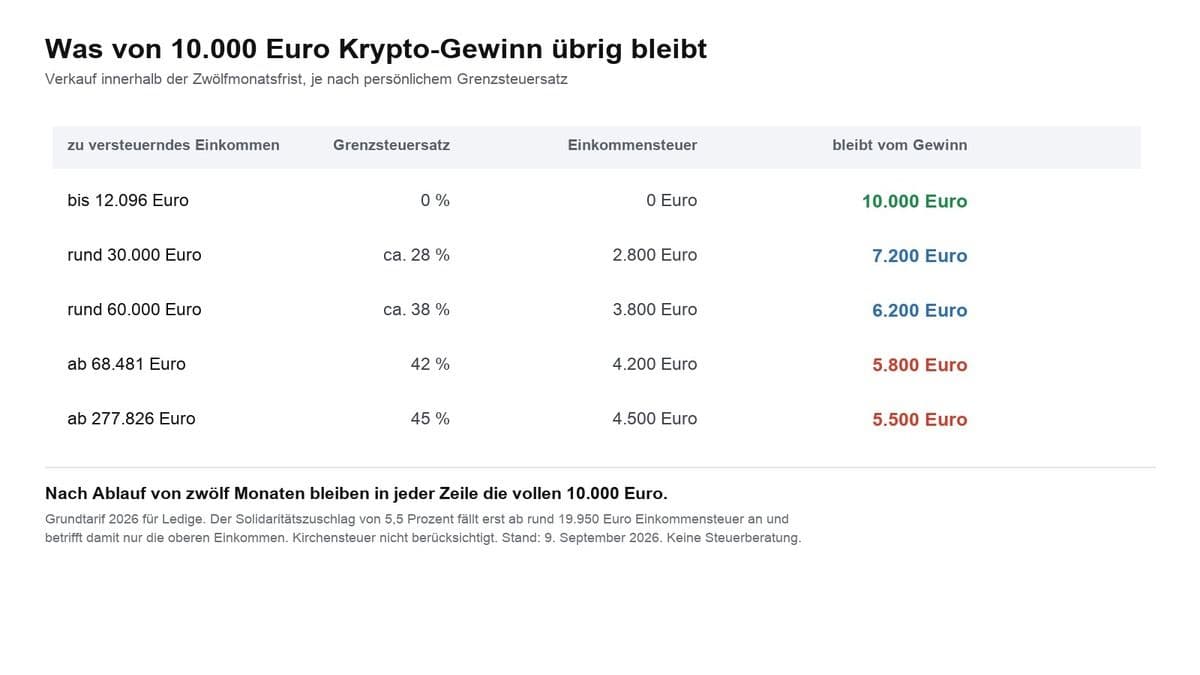
Los criptoactivos mantenidos directamente se consideran otro bien económico. Una venta dentro del año siguiente a la compra es una operación de enajenación privada según el artículo 23 de la ley alemana del impuesto sobre la renta; la ganancia se grava entonces al tipo personal del impuesto sobre la renta, que puede quedar por encima o por debajo de la retención liberatoria. Transcurrido un año, la ganancia queda exenta, con independencia de su importe. Dentro del plazo anual, una ganancia total inferior a 1.000 euros al año permanece exenta, y se trata de un límite y no de un mínimo exento: si se supera, todo el importe pasa a ser tributable, no solo la parte que excede. La liquidación va por tu propia declaración, nada se ingresa de forma automática.
En la práctica eso significa que el tratamiento fiscal de la moneda mantenida directamente resulta bastante más favorable con un horizonte de inversión largo, mientras que la acción puede llevar ventaja con plazos de tenencia muy cortos y un tipo personal elevado. Conviene tener en cuenta que está en marcha un procedimiento legislativo sobre la tributación de los criptoactivos a partir de 2027 cuyo resultado está abierto; quien hoy tome una decisión mirando al plazo anual debería seguir el estado de esa legislación y, en caso de duda, buscar asesoramiento fiscal. Este texto no es asesoramiento fiscal.
Prima sobre el valor de la posición: cómo reconocer lo que cuesta un bitcoin envuelto en una acción
Las acciones de tesorería a menudo no cotizan al valor de su posición en criptoactivos, sino por encima o por debajo. El indicador para ello pone el valor de mercado de la empresa en relación con el valor de las monedas que mantiene, corregido por las deudas y el negocio operativo.
Una prima significa que pagas por un bitcoin envuelto en una acción más de lo que pagarías en el mercado. La justificación que suele darse es que la empresa puede captar capital barato y seguir comprando. Un descuento significa lo contrario. Un descuento se amplía típicamente cuando el mercado duda de la solidez de la financiación, y puede ensancharse sin que la posición en criptoactivos se reduzca.
La comprobación antes de comprar es de una sencillez incómoda: multiplica el número de monedas mantenidas por la cotización actual, resta la deuda neta y compara el resultado con el valor de mercado. Si este queda claramente por encima, pagas una prima que puede desaparecer sin que el bitcoin pierda un céntimo. En Sequans la posición es ahora cero, el indicador queda por tanto sin objeto, y la acción vuelve a valorar el negocio de chips.
Las tres vías hacia el bitcoin comparadas: acción de tesorería, ETN y compra directa
Quien quiera reproducir la cotización del bitcoin en su cartera dispone en Alemania esencialmente de tres posibilidades, y se diferencian en acceso, custodia, fiscalidad y riesgo.
La acción de tesorería se opera a través de cualquier bróker de valores, se ve en la cuenta y no necesita cartera propia. En cambio, soporta riesgo empresarial y de financiación, depende de decisiones del consejo y queda bajo la retención liberatoria sin plazo de tenencia.
Los títulos de deuda cotizados sobre bitcoin, normalmente denominados ETN o ETP, también se negocian por la cuenta de valores. Un fondo al contado sobre bitcoin bajo el derecho europeo de fondos no está autorizado aquí, razón por la cual la vía bursátil discurre por estos títulos de deuda; las variantes con respaldo físico depositan las monedas en un custodio. Su calificación fiscal depende de la estructura concreta y no es unívoca en todos los casos, lo que convierte esta vía en un asunto a examinar en lo relativo al plazo anual. Las construcciones, los costes corrientes y los custodios los hemos comparado en nuestro panorama de ETF y ETN cripto en Alemania.
La compra directa a través de una plataforma de negociación te trae la moneda misma y, con ella, el plazo anual del artículo 23. Desde el reglamento europeo sobre mercados de criptoactivos, en abreviatura MiCA, los proveedores necesitan una autorización para operar con clientes minoristas en la Unión Europea, autorización verificable en el registro público del supervisor. Qué plataformas la tienen y qué comisiones cobran lo muestra nuestra comparación de exchanges de criptomonedas. A cambio, aquí la responsabilidad de la custodia es tuya.

La custodia en la compra directa: exchange, cartera de hardware y la cuestión de las claves
En la compra directa, la custodia determina el mayor riesgo restante. Si las monedas se quedan en la plataforma de negociación, esta tiene las claves, y dependes de su solvencia y de sus medidas de seguridad. El ataque sufrido esta semana por una gran plataforma, con un daño de varios cientos de millones, ha recordado que ese riesgo no es teórico.
La alternativa es la custodia propia mediante una cartera de hardware, en la que las claves nunca salen de un dispositivo sin conexión a internet. El precio es la responsabilidad personal: si se pierde la frase de recuperación, el saldo está perdido, y no hay ninguna instancia que la restablezca. Para importes cuya pérdida te dolería, esa es la recomendación habitual, y vale al margen de lo que haga la cotización.
Referencias y puntos de control: cómo leer la situación en las próximas semanas
Para seguir este asunto hay tres cosas concretamente verificables, sin que sea necesaria ninguna previsión.
Al alza, la señal sería una empresa que ponga en marcha una estrategia de tesorería de nuevo o amplíe su posición sin endeudarse. Eso apuntaría a un giro en las condiciones de financiación, y podría comprobarse en el propio comunicado de la empresa.
A la baja, la señal sería una segunda salida completa en poco tiempo, sobre todo si se justifica como aquí por la amortización de un bono. Las fechas de vencimiento de los grandes bonos convertibles son públicas y figuran en los informes anuales.
En la propia cotización, el bitcoin se movió el 25 de septiembre de 2026 en un rango del día de 83.230 a 85.208 dólares según nuestra consulta de las 18:48 UTC. El precio medio de coste de 116.643 dólares indicado por Sequans queda por encima de ese rango y, mientras siga así, otras empresas con compras tardías del año 2025 se encuentran en la misma situación. Quien fije referencias para su propia cartera debería anotarlas antes de comprar y no después.
Puntos abiertos: ingresos, momento de la venta y balances de las otras empresas de tesorería
Tras el comunicado quedan tres puntos sin aclarar y merecen nombrarse en lugar de estimarse. Primero, los ingresos: no hay precios disponibles ni para los últimos 314 bitcoins ni para las ventas anteriores, de modo que el efecto contable no se puede calcular. Segundo, el momento de la venta dentro del periodo de referencia, que puede suponer una diferencia de varios millones de dólares. Tercero, la cuestión de si otras empresas con financiación comparable seguirán el mismo patrón; hoy nada de eso es demostrable, y la especulación sobre balances ajenos no tiene sitio en un texto de verificación.
Revisar acciones de tesorería bitcoin: qué te llevas de aquí
- Mira qué tienes realmente. Abre la cartera y comprueba, en cada posición que compraste por el bitcoin, si la empresa mantiene hoy monedas y cuántas. La cifra está en el último informe trimestral o en los comunicados de la página para inversores. Si en lugar de la política de una empresa prefieres reproducir la cotización misma, encontrarás las plataformas autorizadas y sus comisiones en nuestro panorama para comprar bitcoin.
- Cuenta el impuesto antes de recomponer la cartera. Pasar de la acción a la moneda es una venta con retención liberatoria, y la moneda inicia después un nuevo plazo anual. Registra sin lagunas las fechas de compra y los valores de adquisición, porque si no acabará estimándolos la administración tributaria; qué programas se encargan de eso lo muestra la comparación de software fiscal para criptomonedas.
- Resuelve la custodia antes de comprar, no después. Decide por adelantado qué importe puede quedarse en la plataforma y a partir de qué suma las monedas pasan a un dispositivo propio. Los dispositivos y sus procedimientos de respaldo están en la comparación de carteras de hardware.
La lección de la salida de Sequans es poco espectacular y por eso aprovechable: un bitcoin en el balance de una empresa pertenece a esa empresa. Todo lo que de ahí se deriva para ti depende de decisiones que se toman en otro sitio.
Fuentes: el comunicado de Sequans Communications del 24 de septiembre de 2026 así como la cobertura de Cointelegraph. Los datos de cotización proceden de una consulta propia a la interfaz de mercado de CoinGecko el 25 de septiembre de 2026 a las 18:48 UTC.
(25 de septiembre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
- Vender bitcoin de forma privada: qué impuesto se paga en Alemania y qué justificantes necesitas
- Revolut retira USDT: la conversión forzosa del 31 de agosto de 2026 cuenta como venta
- Fiscalidad cripto en Alemania: el plazo de tenencia de un año, en el aire por la petición 201716
- Compensar pérdidas cripto con ganancias en acciones: qué está realmente permitido en Alemania