
El ETF de Polkadot alcanza 11,57 millones de dólares: el fondo estadounidense frente al ETP europeo
El primer fondo al contado estadounidense sobre DOT gestiona 11,57 millones de dólares tras siete meses y negocia 111.586 dólares en un día, un 0,069 % del mercado al contado. Los inversores en Alemania no pueden comprarlo, y la vía que les queda cuesta ocho veces más.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
El primer fondo al contado estadounidense sobre Polkadot gestiona 11.567.725,24 dólares, según los datos de su promotor. Es la cifra del 14 de octubre de 2026, bien siete meses después del lanzamiento del 6 de marzo. Como comparación: el mercado al contado de DOT movió 160,9 millones de dólares en las últimas veinticuatro horas. El fondo que debía atraer dinero institucional a Polkadot es, por tanto, menor que una quinceava parte de una sola sesión.
Este artículo responde a tres preguntas. Qué hay exactamente en el fondo y qué dice eso sobre la demanda de DOT. Por qué un vehículo de este tamaño ni sostiene ni presiona el precio. Y qué sacan de él los inversores en Alemania si de todos modos no pueden comprar este producto. La respuesta más corta a la tercera pregunta, por delante: el fondo estadounidense cuesta un 0,30 % al año y la vía que te queda abierta en Alemania cuesta un 2,50 %. De esa brecha depende más que de cualquier nivel de precio de esta semana.
Lo que ha reunido el 21Shares Polkadot ETF desde el 6 de marzo
El producto se llama 21shares Polkadot Staking ETF y cotiza con el símbolo TDOT en el Nasdaq. En la página de producto del emisor, 21Shares indica el 6 de marzo de 2026 como fecha de lanzamiento, un 0,30 % como comisión de gestión y los 11.567.725,24 dólares citados como patrimonio gestionado, con datos del 14 de octubre. Como depositarios, la página menciona BitGo Bank & Trust, Coinbase Custody y Anchorage Digital Bank. La palabra staking en el nombre significa que el fondo no solo custodia los DOT que mantiene, sino que los deposita en la red y cobra las recompensas.
Un ETF al contado es un fondo cotizado que mantiene el propio activo, aquí DOT reales en un depositario, y no contratos de futuros sobre él. El precio de la participación sigue por ello directamente al del coin, descontada la comisión.
En el servicio de datos SoSoValue, cuyas cifras diarias publicó el medio sectorial TokenPost el 14 de octubre, TDOT registra entradas netas acumuladas de 3,33 millones de dólares. El fondo quedó sin cambios ese día y el anterior: no entró ni salió dinero. La misma tabla cita un volumen de negociación de 111.586 dólares y un indicador del 0,62 %. No indica ninguna magnitud de referencia para ese porcentaje. Calculado sobre la capitalización de DOT, que el jueves era de 1.847 millones de dólares, 11,57 millones de dólares dan exactamente un 0,626 %. La cifra se refiere, pues, a la cuota sobre todo el mercado de Polkadot.
Convertido a DOT, al precio de 1,082 dólares son unos 10,7 millones de unidades. La oferta en circulación asciende a 1.707 millones de DOT. El mayor fondo estadounidense sobre Polkadot no llega, por tanto, ni a un coin de cada cien.
111.586 dólares en una sesión: el tamaño frente al mercado al contado de DOT
La cifra más reveladora no es el patrimonio, sino el volumen. Un volumen de negociación de 111.586 dólares en un día suena a poco, y en términos relativos es todavía menos: el mercado al contado de DOT movió 160.945.583 dólares en el mismo periodo. Según nuestro cálculo, la negociación del ETF supone un 0,069 % de esa cifra, apenas siete centésimas de punto porcentual.
Esa relación es la razón de que los datos del fondo carezcan prácticamente de sentido para el precio. Un ETF al contado influye en el precio comprando coins en el mercado cuando hay entradas y vendiéndolos cuando hay salidas. Si no hay entradas, tampoco hay poder de compra. En el arranque de los ETF de Bitcoin, en enero de 2024, ocurrió justo lo contrario: en las primeras semanas entraron miles de millones y los fondos tenían que comprar a diario en el mercado al contado. En TDOT, siete meses han dejado 3,33 millones de dólares de entradas netas.
El caso Dogecoin: a partir de qué tamaño se cierra un fondo de altcoin
Lo pequeño que puede llegar a ser un fondo de altcoin antes de que su promotor lo abandone acaba de verse en otro sitio. El 10 de octubre escribimos sobre la liquidación del Bitwise Dogecoin ETF. El vehículo, con el símbolo BWOW, mantenía unos 8,2 millones de DOGE según las posiciones de su página, alrededor de 707.000 dólares al precio de entonces. Se negoció por última vez el 14 de octubre, apenas once meses después del lanzamiento.
Con 11,57 millones de dólares, TDOT es, por tanto, unas dieciséis veces mayor que el fondo de Dogecoin en su última sesión. El producto está muy lejos de un cierre, y nadie debería leer en las débiles entradas una liquidación inminente. Lo que la comparación muestra es otra cosa: la industria de fondos estadounidense lanzó en 2026 una serie de productos sobre altcoins y la demanda se reparte de forma muy desigual. Bitcoin y Ethereum atraen el dinero, mientras que los demás fondos reúnen importes sin efecto medible sobre el precio de su coin.
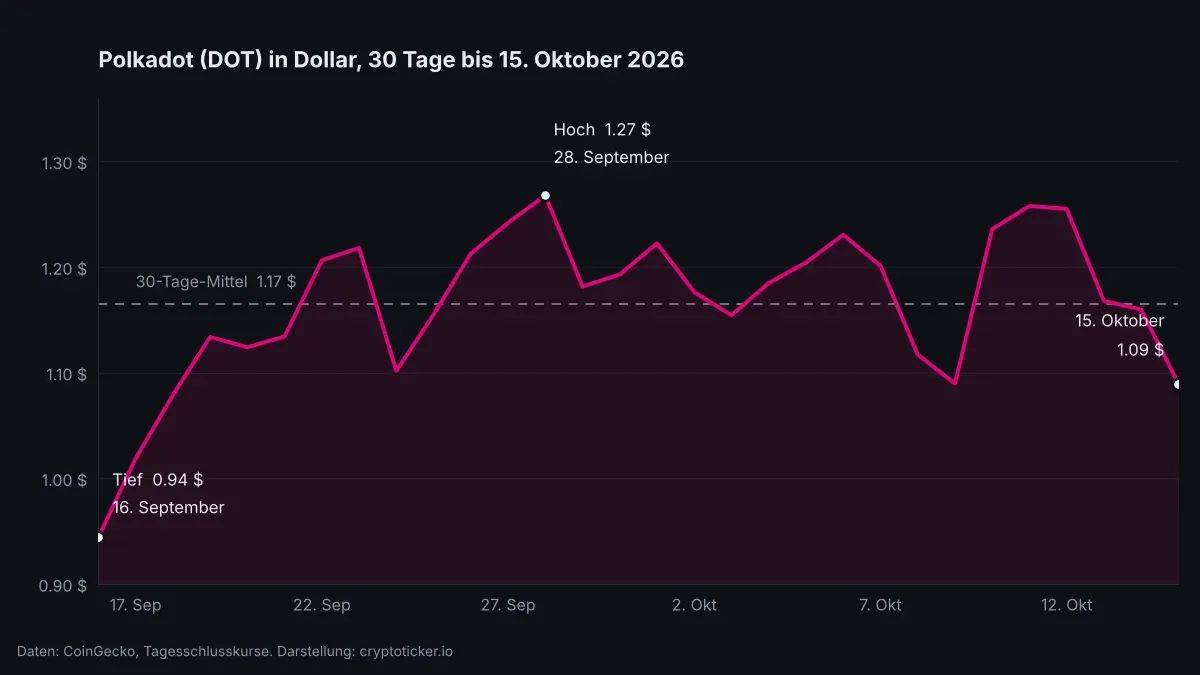
Precio de Polkadot en 1,08 dólares: un 14 % por debajo del máximo del 28 de septiembre
DOT cotiza el jueves por la tarde en 1,082 dólares, un 3,4 % por debajo del día anterior. El máximo del día fue de 1,16 dólares y el mínimo de 1,05 dólares. El conjunto del mercado cedió bastante menos ese día: Bitcoin perdió un 0,5 % y Ethereum un 1,6 %. Polkadot cae, por tanto, unas seis veces más que Bitcoin.
A treinta días se dibuja el cuadro que muestra el gráfico de arriba. De los cierres diarios de CoinGecko resultan un mínimo de 0,9441 dólares el 16 de septiembre y un máximo de 1,2677 dólares el 28 de septiembre. Desde el mínimo, DOT ha recuperado un 15,4 %, y del máximo le faltan un 14,1 %. La media de esos treinta días está en 1,1652 dólares, de modo que el precio de hoy queda un 6,5 % por debajo.
Del máximo histórico de 54,98 dólares, alcanzado el 4 de noviembre de 2021, el precio está a un 98 % aproximadamente. Esa cifra forma parte de cualquier valoración honesta de DOT, aunque aporte poco a la pregunta del día.
Participantes autorizados: cuándo tiene que comprar DOT un ETF al contado
El mecanismo se explica en tres frases. Un ETF al contado crea y destruye participaciones a través de los llamados participantes autorizados, grandes operadores que entregan o reciben coins a cambio de participaciones. Si surge demanda de participaciones, esos operadores tienen que conseguir DOT en el mercado, y esa compra llega al libro de órdenes. Si la demanda falta, aquí no pasa nada.
Lo decisivo es la relación entre la cantidad que hay que mover y el volumen diario. Con un 0,069 % del volumen negociado, cualquier movimiento del fondo desaparece en el ruido de una mañana normal. Incluso si TDOT tuviera que vender todo su patrimonio en un solo día, serían un 7,2 % del volumen de una jornada, repartido entre varios mercados. El rango diario entre 1,05 y 1,16 dólares es hoy del 10,5 %. El movimiento del fondo quedaría, por tanto, dentro de lo que el mercado produce de todos modos en un día corriente.
Para la cuestión del precio eso significa que quien apuesta por las entradas en ETF como motor de DOT espera una palanca que a esta escala no funciona. El movimiento de esta semana viene del mercado en su conjunto y del mercado de futuros, no de participaciones cotizadas en el Nasdaq.

Desde el 13 de octubre: qué ha cambiado tras el referéndum 1954
La última vez que escribimos sobre Polkadot fue el 13 de octubre, entonces sobre la votación 1954 y el mandato de la DOT DAO, que iba con un 73 % en contra. El precio ese día era de 1,1679 dólares. Desde entonces, DOT ha perdido un 6,7 %. El nivel de 1,10 dólares, que aguantó dos veces en las últimas dos semanas, se ha perforado hoy en el transcurso de la sesión por primera vez desde el 9 de octubre.
La cuestión de gobernanza de entonces y la cuestión del fondo de hoy están ligadas de forma más laxa de lo que parece. Ambas son intentos de atraer dinero y atención hacia Polkadot, una vez por la tesorería propia y otra por el mercado de capitales estadounidense. Las cifras del fondo aportan un veredicto sobrio: la vía de Wall Street ha dejado 3,33 millones de dólares en siete meses.
0,30 frente a 2,50 %: los inversores europeos pagan ocho veces la tarifa
Aquí llega la parte que cuenta en la práctica. El fondo estadounidense no se puede comprar en Alemania. Los ETF de Estados Unidos no pueden ofrecerse a inversores minoristas en la UE porque les falta el documento de datos fundamentales en alemán que exige el reglamento PRIIPs. Tu bróker no pondrá TDOT en tu cartera, por barato que sea el producto.
La vía que te queda abierta pasa por un producto cotizado de factura europea. 21Shares ofrece para ello el 21Shares Polkadot ETP, cotizado en la SIX Swiss Exchange en dólares y en la Bolsa de Stuttgart en euros, con el ISIN CH0593331561. Los gastos corrientes de ese producto son del 2,50 % al año. La misma gestora cobra un 0,30 % en Estados Unidos y más de ocho veces esa tarifa en Europa.
Lo que esa diferencia supone con el tiempo se calcula enseguida. Quien invierte 5.000 euros paga 125 euros el primer año con el producto europeo y 15 euros con el estadounidense. A cinco años y con el precio sin cambios son unos 595 euros frente a 75 euros. Esa comisión sigue corriendo tanto si el precio sube como si baja o se queda quieto. Para una visión más amplia de los productos negociables en Alemania, consulta nuestro repaso sobre la compra de ETF y ETP cripto en Alemania.
La alternativa es la compra directa en un exchange autorizado. Allí pagas comisión de negociación y horquilla al comprar y al vender, y después ninguna comisión corriente de producto, pero asumes tú mismo la responsabilidad de la custodia. Qué proveedores están autorizados en Alemania y cuánto cuesta operar con ellos está en la comparativa de exchanges cripto regulados.
Cómo comprobar el derecho de entrega de tu título
La segunda diferencia entre la vía de la cartera y la compra directa es fiscal y, con una tenencia larga, pesa más que la comisión. En la compra directa rige el plazo de tenencia del parágrafo 23 de la ley alemana del impuesto sobre la renta: quien mantiene un criptoactivo más de un año no paga impuesto por la ganancia. Esa regla sigue igual. El Consejo de Ministros alemán no adoptó la decisión esperada para el 14 de octubre sobre la supresión del plazo de tenencia, el borrador sigue en la coordinación entre ministerios y la fecha límite del 31 de diciembre de 2026 que menciona separaría las tenencias antiguas de las nuevas.
En un producto cotizado, la situación no se resuelve de forma general. Lo escribimos con detalle el 10 de octubre a propósito de la oferta cripto de ING: que el plazo de un año valga para tu título depende de si te concede un derecho de entrega sobre el coin real. Los títulos sin ese derecho se tratan como un derecho de crédito, y allí se aplica la retención a cuenta sin plazo de un año. Los títulos con derecho de entrega los clasifica parte de los asesores como una inversión directa. No existe una aclaración del tribunal supremo para cada diseño de producto, y ningún emisor decide esto por tu oficina tributaria.
Tres pasos llevan a una respuesta sólida. Primero, toma el ISIN de tu título y lee en el documento de datos fundamentales qué tipo de producto figura allí. Segundo, pide al emisor las condiciones definitivas y busca en ellas una cláusula sobre entrega física. Tercero, haz que un asesor fiscal confirme el resultado para tu caso antes de contar con el plazo de un año. Documenta las fechas de adquisición con una herramienta de nuestra comparativa de programas fiscales cripto, porque en un plan de ahorro el plazo corre por separado para cada cuota.
Nuestra valoración: la comisión es segura, el efecto fiscal no
Desde el punto de vista de la redacción, la cuestión del producto pesa ahora en Polkadot más que la del precio, y la respuesta resulta incómoda. Está probado que el producto europeo cuesta un 2,50 % al año y el estadounidense un 0,30 %, y que ambos proceden del mismo promotor. Está probado igualmente que el plazo de un año rige en la compra directa y que en un título en cartera depende del derecho de entrega, algo que pocos inversores han comprobado. De ahí deducimos lo siguiente: quien quiera mantener DOT más de dos años paga en la cartera una comisión segura por un efecto fiscal incierto. En contra habla un argumento serio, y no lo minimizamos: quien pierde su clave privada lo pierde todo, y esa responsabilidad no todo el mundo quiere asumirla. Para los inversores que prefieren la cartera justo por ese motivo, el recargo es el precio de una custodia de la que no tienen que ocuparse. Esta valoración analiza la situación y no es una recomendación de compra ni de venta.
Polkadot en cartera: un 2,50 % al año frente a una cuestión fiscal abierta
El primer fondo al contado estadounidense sobre DOT gestiona 11,57 millones de dólares tras siete meses y negocia 111.586 dólares en un día, un 0,069 % del mercado al contado. Para el precio eso no tiene peso. Para ti cuenta el plano de abajo: qué producto compras y cuánto cuesta a lo largo de los años.
- Proyecta la comisión del producto sobre el plazo de tenencia que tengas previsto. Con un 2,50 % al año son unos 595 euros sobre 5.000 euros en cinco años. Compáralo con la comisión única de negociación de una compra directa, que puedes consultar en la comparativa de exchanges cripto regulados.
- Aclara el derecho de entrega antes de contar con el plazo de un año. El ISIN, el documento de datos fundamentales y las condiciones definitivas dan la respuesta, y el asesor fiscal la confirma. Qué productos son negociables en Alemania figura en el repaso de ETF y ETP cripto.
- Documenta cada fecha de adquisición desde hoy. Si sale adelante el borrador con la fecha límite del 31 de diciembre de 2026, esa fecha decidirá entre tenencias antiguas y nuevas. Una herramienta de la comparativa de programas fiscales cripto lleva los plazos por ti.
(15 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre el ETF de Polkadot
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Ethereum sube y el dinero de los ETF se va: qué deben revisar ahora los titulares de ETH
- Dogecoin cae por debajo de 0,093 dólares: el fondo BWOW convierte todos sus DOGE en efectivo el 14 de octubre
- El XRP salta a 1,56 dólares: qué comprobar ahora en vía de compra, plazo de tenencia y apalancamiento
- Certificado, ETN de Bitcoin o la moneda: las tres vías frente a frente
- Dogecoin a 0,0946 dólares: el nivel que decide antes del cierre del ETF el 14 de octubre
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
October 6, 2026 2:38 AM
93,56 millones de dólares salen del ETF de Zcash en una semana: más débil que el mercado
El Grayscale Zcash ETF perdió dinero por primera vez desde su lanzamiento en la semana cerrada el 5 de octubre de 2026, 93,56 millones de dólares netos. Qué dice la cifra sobre la demanda y qué significa para los tenedores de ZEC en Europa.
October 12, 2026 5:32 PM
XRP, predicción: 160 millones de dólares por detrás de Solana y 13 semanas de entradas frente a un 9 % de pérdida
Los fondos de XRP están solo 160 millones de dólares por detrás de los de Solana y captan dinero nuevo desde hace 13 semanas. Por qué el precio cae de todos modos en 1,38 dólares y qué significa eso para el objetivo de 2,80 dólares a cierre de año.

October 12, 2026 5:22 PM
Custodia de Dogecoin: 144,8 millones de DOGE en dos custodios y qué cambia para los ETP
El mayor fondo de Dogecoin de Estados Unidos guarda sus monedas en dos sitios y no en uno desde este mes. Para quien tiene un ETP de Dogecoin alemán la pregunta de fondo es la misma: ¿quién tiene las claves y cuánto cuesta al año la envoltura del fondo?

October 6, 2026 11:19 AM
3,8 millones de dólares devueltos por el atacante: por qué el precio del NEAR sube un 7,8 %
El atacante ha devuelto íntegros los 3,8 millones de dólares del exploit de NEAR Intents y el precio del NEAR sube un 7,8 % hasta 5,23 dólares. Qué hay detrás de la recuperación, qué papel juega el ETF NRR de Bitwise y qué se deriva de ello para la vía de compra, el plazo de tenencia y la custodia.
September 26, 2026 11:18 PM
Precio de Solana por encima de 120 dólares: rendimiento del staking, tenencia y horquilla
Solana cotiza a 121,00 dólares el 26 de septiembre de 2026, un 8,6 % por encima de su nivel de hace una semana. Qué vale un rendimiento de staking del 5,27 % medido en la propia cadena, cómo se aplica el plazo de tenencia de un año a los SOL en staking y cuánto cuesta de verdad una orden en euros.
September 24, 2026 5:24 PM
Litecoin salta a doble dígito mientras el mercado cae: revisa vía de compra, plazo de tenencia y apalancamiento
Litecoin sube un 11,29 % en un día mientras Bitcoin, Ether y XRP ceden terreno. Qué hay detrás del salto y los tres puntos que tú, como inversor en Alemania, deberías revisar ahora mismo.
September 30, 2026 5:20 AM
Bitcoin ante el PCE subyacente de las 14:30: ¿aguantará el soporte de 82.735 dólares?
Hoy a las 14:30 la Oficina de Análisis Económico publica el deflactor del PCE subyacente de agosto, la medida de inflación con la que la Fed ajusta su decisión de tipos del 28 de octubre. Bitcoin está en 83.329 dólares, a menos de 600 dólares de su mínimo del día, y quien mantiene apalancado decide esta mañana.
October 7, 2026 5:22 PM
Predicción del precio de XRP, 1,4445 dólares y un estreno bursátil de XRPN aplazado: qué vigilar ahora
XRP se sitúa en 1,4445 dólares el 7 de octubre, un 4,4 % por debajo del día anterior. Tres citas marcan la semana: el estreno bursátil de XRPN el 12 de octubre, la audiencia sobre el plazo de tenencia ese mismo día y el consejo de ministros el 14 de octubre.
September 24, 2026 5:16 AM
Cumbre Trump-Xi en la Casa Blanca: qué posiciones cripto revisar antes de la cita
Xi Jinping visita hoy a Donald Trump en visita de Estado, y el mercado de criptomonedas llega a la cita con las ganancias de una semana excepcionalmente fuerte. Qué revisar en apalancamiento, plazo de tenencia y custodia antes del primer titular.
October 1, 2026 2:41 AM
Predicción de Shiba Inu: 589 billones de tokens y lo que importa ahora para el objetivo de precio
Un céntimo por SHIB equivaldría a 5,89 billones de dólares de valor de mercado, tres veces y media Bitcoin. Qué dice la cantidad en circulación sobre objetivos de precio realistas y qué plazo fiscal corre ahora para los inversores en Alemania.
October 10, 2026 8:22 PM
ING y Bitcoin: unos 50 ETN de cripto en la cartera y por qué el derecho de entrega decide el plazo de un año
En ING, Bitcoin se compra solo como título de deuda cotizado: unos 50 ETN de cripto de cinco emisores, como compra puntual o plan de ahorro desde un euro. Lo que cuesta de verdad la oferta y de qué depende el plazo de tenencia de un año no está en la publicidad, sino en el documento de datos fundamentales.
October 13, 2026 5:22 PM
Precio de Bitcoin en 83.200 dólares: más fuerte que el mercado y Solana cede un 11,9 %
Bitcoin cotiza este martes al mediodía en torno a 83.200 dólares y es la única de las grandes criptomonedas que sube en veinticuatro horas. En la semana el BTC pierde un 2,8 % y Solana un 11,9 %, y es precisamente esa distancia la que invita a un intercambio que en Alemania puede salir caro.
October 7, 2026 5:34 PM
Precio de Shiba Inu en 0,00000538 dólares, un 8,6 % de caída en un día: el plazo de un año decide la venta
Shiba Inu pierde un 8,6 % el miércoles por la tarde y cotiza a 0,00000538 dólares. En Alemania, que una venta tenga sentido lo decide menos el gráfico que la fecha de compra de cada tramo, porque de ella depende el plazo de un año.
October 2, 2026 5:44 PM
Previsión del precio de Ethereum: Citi eleva su objetivo a doce meses hasta los 3.028 dólares, qué hacer ahora
Citi ha elevado su objetivo a doce meses para Ethereum de 2.240 a 3.028 dólares. Quien acompañe ese horizonte decide con la fecha de compra también el impuesto sobre la ganancia.
September 27, 2026 11:19 AM
Predicción de Shiba Inu: qué revisar en SHIB antes de la fecha límite del 31 de diciembre
SHIB cotiza a 0,00000592 dólares el 27 de septiembre de 2026, alrededor de un 93 % por debajo de su máximo histórico. Para el inversor alemán hay ahora una fecha que pesa más que el gráfico: el 31 de diciembre de 2026.
October 7, 2026 11:24 AM
4,79 % de caída con una rotación del 2,53 %: el nivel que decide la predicción de Shiba Inu
Shiba Inu cotiza a 0,00000557 dólares y pierde un 4,79 % en 24 horas, más que cualquier otra de las seis criptomonedas grandes. Dogecoin cede un 3,66 % y se negocia tres veces más intensamente en relación con su tamaño, lo que encarece la salida de SHIB.
September 19, 2026 2:45 AM
Uniswap supera los 9 dólares: qué deben comprobar ahora los titulares de UNI con el fee switch
La cotización de UNI sube un 18,67 % en veinticuatro horas, impulsada por el fee switch activo y por una nueva autorización excepcional del supervisor bursátil estadounidense. Qué se puede recalcular de todo eso, qué queda en pura expectativa y qué tres cosas deberías aclarar ahora como inversor en Alemania.
October 15, 2026 2:29 PM
Dogecoin pierde un 8,6 % en siete días y Bitcoin solo un 2: por qué el DOGE cede más de cuatro veces más
Dogecoin cae el jueves a 0,0801 dólares y pierde un 8,6 % en la semana, mientras Bitcoin solo cede un 2,0 %. Lo decisivo es la zona en torno a 0,0789 dólares, donde el precio ya se detuvo el 16 de septiembre.
September 27, 2026 2:22 PM
Precio de Dogecoin: qué revisar en plazo de tenencia y custodia antes del cierre del ejercicio
El precio de Dogecoin se sitúa en 0,0977 dólares el 27 de septiembre de 2026 y apenas se mueve desde hace un día. Esa calma es justo el momento para repasar sin prisas el plazo de tenencia, la obligación de comunicación desde 2026 y la custodia.
September 24, 2026 11:15 PM
Predicción de Bitcoin: qué revisas en niveles, plazo de tenencia y apalancamiento antes de la decisión de tipos del 28 de octubre
Bitcoin cotiza en torno a 83.800 dólares, un tercio por debajo de su máximo de octubre de 2025, mientras el índice de sentimiento marca codicia. Qué fechas, niveles y plazos deciden de verdad tu ganancia neta en las próximas semanas, y cuáles controlas tú mismo.

August 9, 2026 12:35 PM
Los ETF de Bitcoin y Ethereum atraen 1.100 millones de dólares: ¿por qué los precios siguen estancados?
Los ETF de Bitcoin y Ethereum captan 1.100 millones de dólares, pero BTC y ETH apenas se mueven. ¿Qué está frenando sus precios?
October 11, 2026 2:41 PM
Hyperliquid (HYPE): 14,58 millones de dólares de ingresos en USDC van a las recompras y qué vigilar ahora
Desde comienzos de octubre, Hyperliquid paga sus recompras de HYPE no solo con las comisiones de negociación, sino también con los ingresos de sus reservas en USDC. El primer pago fue de unos 14,58 millones de USDC, mientras el precio se sitúa un 13 % por debajo de su récord.
October 10, 2026 11:30 PM
Primer flujo de fondos en Chainlink en cinco sesiones: qué cambia para los inversores en Alemania
Los dos fondos al contado estadounidenses sobre Chainlink captaron 9,48 millones de dólares el 9 de octubre, la primera entrada tras cinco sesiones sin movimiento alguno. Como en Alemania no puedes comprar esos fondos, tu resultado lo decide otra vía y, sobre todo, cuánto tiempo mantengas.
October 5, 2026 11:19 AM
Precio de Solana en 108,46 euros: un 2,4 % de subida en euros y un 2,5 % de caída en dólares: qué revisar ahora
Solana cotiza el lunes por la mañana en 108,46 euros y 121,30 dólares. En euros, 2026 deja una subida del 2,4 %; en dólares, una caída del 2,5 %. La diferencia viene solo del tipo de cambio y decide en Alemania el plazo de tenencia, el límite exento y la cifra que acaba en la declaración.
October 3, 2026 11:33 AM
Shiba Inu un 93,4 % por debajo de su récord: el 31 de diciembre de 2026 separa los SHIB antiguos de los nuevos
Shiba Inu cotiza el 3 de octubre en 0,00000568 dólares, un 93,4 % por debajo de su récord. Más importante que la jornada es el borrador fiscal alemán sobre cripto: separa tus SHIB en saldo protegido y saldo nuevo el 31 de diciembre de 2026.
October 2, 2026 8:26 PM
Predicción de Shiba Inu: 1.005 transacciones de Shibarium hoy, objetivos hasta 0,0000399 dólares
Shibarium ha procesado 612,8 millones de transacciones desde su lanzamiento y este viernes se le sumaron 1.005. Qué implica esa distancia para la predicción del precio de Shiba Inu, qué objetivos citan los paneles de analistas y qué parte de ello afecta a tu declaración.
October 1, 2026 2:27 AM
70,6 % en tres meses: Ethereum firma su mejor tercer trimestre
Ethereum cierra el tercer trimestre de 2026 con alrededor del 70,6 % de subida, el más fuerte de su historia, mientras Bitcoin alcanza el 42,8 %. Para las próximas semanas es decisiva la zona del máximo trimestral de 2.775,17 dólares; para tu año fiscal, la fecha de compra de cada posición.
También te podría interesar