
Custodia de Dogecoin: 144,8 millones de DOGE en dos custodios y qué cambia para los ETP
El mayor fondo de Dogecoin de Estados Unidos guarda sus monedas en dos sitios y no en uno desde este mes. Para quien tiene un ETP de Dogecoin alemán la pregunta de fondo es la misma: ¿quién tiene las claves y cuánto cuesta al año la envoltura del fondo?



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
El mayor fondo de Dogecoin que queda en Estados Unidos ya no guarda sus monedas en un solo sitio. En un suplemento al folleto de venta con fecha de 5 de octubre de 2026, Grayscale comunica a la SEC, el supervisor bursátil estadounidense, que Anchorage Digital Bank N.A. puede actuar como custodio adicional de las tenencias en DOGE del trust. Coinbase Custody sigue siendo el custodio principal. Dos días antes, la misma casa había puesto en marcha el paso a la entrega en especie, y pasado mañana su competidor Bitwise cerrará definitivamente su fondo de Dogecoin. Para quien invierte en Europa esto no es una nota al pie estadounidense, porque la pregunta de fondo se plantea igual en cualquier producto de Dogecoin vendido en Alemania: ¿quién tiene las claves y qué ocurre si ese único custodio falla?
El lunes a mediodía, DOGE cotiza a 0,086 dólares, un 0,9 % más en veinticuatro horas y un 9,5 % menos en la semana (CoinGecko, a 12 de octubre). La capitalización alcanza los 13.400 millones de dólares y en la última sesión cambiaron de manos 522 millones de dólares. El precio aquí es solo el marco. El tema del día es la cadena de custodia y esa, a diferencia del precio, sí se puede comprobar.
Grayscale inscribe a Anchorage Digital como segundo custodio
El documento se titula Prospectus Supplement No. 1 y completa el folleto de 16 de abril de 2026. Su formulación decisiva señala que Anchorage Digital puede actuar como custodio adicional de las tenencias en DOGE del trust (registro ante la SEC, formulario 424B3). Coinbase Custody Trust Company, LLC sigue siendo expresamente el custodio principal del trust y Coinbase, Inc. mantiene su papel de prime broker. El fondo cotiza en NYSE Arca con el símbolo GDOG.
Un custodio es la entidad que guarda las claves privadas de las monedas de un fondo y las mueve siguiendo instrucciones. Al inscribir un segundo, el riesgo de caída se reparte: si una entidad desaparece, por un hackeo, una insolvencia o un bloqueo administrativo, el total de las tenencias deja de depender de ella. Cuánto DOGE se traslada en realidad queda abierto. El documento dice que el patrocinador no ha determinado por ahora el importe total de los DOGE del trust que trasladará a Anchorage Digital.
144.871.236 DOGE en el fondo, 117,33 por participación
Es el tamaño de las tenencias lo que vuelve interesante el aviso. A 5 de octubre de 2026, Grayscale declaraba para el trust 144.871.236,7167 dogecoin, es decir 117,33314709 DOGE por participación, con un valor liquidativo de 11,20 dólares por participación y un patrimonio gestionado de unos 13,8 millones de dólares. El panel del emisor de 7 de octubre muestra 10,38 dólares por participación y 12,81 millones de dólares, lo que refleja la debilidad del precio la semana pasada.
En comparación con el mercado libre: 144,9 millones de DOGE equivalen a unos 12,5 millones de dólares al precio actual, aproximadamente un 2,4 % del volumen diario que CoinGecko recoge para Dogecoin. El fondo, por tanto, no mueve el precio, pero sí es una lección útil sobre cómo se construye una custodia profesional.
La sexta modificación del contrato de custodia, del 29 de septiembre
En términos jurídicos, la inscripción se apoya en un cambio contractual. La sexta modificación del Master Custody Service Agreement se firmó el 29 de septiembre de 2026 y el acuerdo original es de 8 de agosto de 2025. Solo esa modificación crea el marco para que un custodio más pueda situarse junto a Coinbase.
Llama la atención la coincidencia temporal con la segunda novedad de la misma fecha. También con efecto desde el 29 de septiembre de 2026, el trust puede crear y reembolsar participaciones en especie, es decir contra entrega de DOGE en lugar de efectivo. Los participantes autorizados son Virtu Americas LLC y Macquarie Capital (USA) Inc. La entrega en especie supone más movimientos de monedas entre los participantes del mercado y el fondo, y más movimiento exige más capacidad de custodia. El reparto entre dos casas encaja con esa reforma.
Una responsabilidad limitada a cinco millones de dólares para el custodio adicional
Quien quiera entender cuánto vale ese reparto tiene que leer la cláusula de responsabilidad. Para el custodio adicional, el contrato limita la responsabilidad al importe mayor entre cinco millones de dólares y doce meses de comisiones. Frente a un patrimonio del trust de 12,81 millones de dólares, ese límite cubre una parte considerable, pero no el total de las tenencias y, desde luego, no de forma automática cualquier siniestro.
Dos cifras más del mismo registro fijan el marco: el custodio debe mantener un seguro contra delitos o una cobertura por infidelidad de empleados de al menos 100 millones de dólares en total, y por cada dirección de almacenamiento en frío se aplica un umbral de 100 millones de dólares. El almacenamiento en frío son claves que nunca han estado conectadas a internet. Ese umbral limita cuánto patrimonio puede reposar en una sola dirección y es, por tanto, la contrapartida técnica del reparto entre dos casas.
El 14 de octubre termina la negociación en el fondo de Bitwise
Mientras un emisor amplía su custodia, el otro se retira. Bitwise había anunciado el 10 de septiembre de 2026 la liquidación de su fondo de Dogecoin. Según la casa, el miércoles 14 de octubre de 2026 es el último día de negociación en NYSE Arca. Ese día los DOGE del fondo se convertirán en efectivo y ya no se crearán participaciones nuevas desde antes de la apertura del mercado del 15 de octubre.
Los partícipes que queden recibirán en efectivo el valor liquidativo de sus participaciones a 21 de octubre, el 22 de octubre según el emisor. El registro en el formulario 8-K es más prudente y habla de que las tenencias se liquidarán el 22 de octubre de 2026 o poco después. La fecha, por tanto, es la prevista, no una promesa. Según Bitwise, los partícipes no tienen que hacer nada en el proceso. El fondo se había quedado minúsculo: Decrypt cifraba su patrimonio neto en unos 722.000 dólares a 8 de septiembre.
En nuestro artículo del 10 de octubre sobre la liquidación del fondo de Bitwise, DOGE estaba en 0,0862 dólares; un día después, con la salida de 57,2 millones de dólares de los exchanges, en 0,0868 dólares. Hoy está en 0,086 dólares. El cierre anunciado ha movido el precio menos de un 1 % en esos dos días, algo que no debería sorprender a nadie con un fondo de 722.000 dólares. Lo nuevo desde el 10 de octubre no es la reacción del precio, sino la cuestión de la custodia al otro lado del mercado.
El ETP de Dogecoin alemán depende de un único custodio
En Alemania nadie llega sin más a un fondo estadounidense como GDOG. Quien quiere DOGE en su cartera de valores recurre a un producto cotizado, un ETP, que aquí toma la forma de un bono al portador con activos depositados detrás. El más conocido es el ETP de Dogecoin de 21Shares, con ISIN CH1431521033 y código alemán A4A5WJ, negociable en euros en la Deutsche Börse. El emisor lo describe como respaldado al 100 % de forma física y la custodia la asume BitGo Europe GmbH. Un segundo producto llegó a la Bolsa de Fráncfort de la mano de Valour, con código A4AK2K.
La diferencia con el aviso llegado de Estados Unidos está justo aquí: el producto alemán menciona un custodio, no dos. No es una debilidad de la casa, sino la construcción habitual de los ETP de criptomonedas europeos, y funciona desde hace años. Pero significa que la pregunta por el reparto sigue abierta para quien invierte en Alemania, justo cuando el competidor estadounidense la está respondiendo.
Entrega en especie en lugar de efectivo: el cambio desde el 29 de septiembre
El mecanismo de la entrega en especie merece dos frases, porque en un ETP funciona igual. Si las participaciones nuevas nacen contra efectivo, alguien tiene que comprar DOGE en el mercado y esa compra deja rastro en el libro de órdenes. Si nacen contra entrega de monedas, los DOGE pasan directamente del intermediario a la custodia sin que aparezca ninguna orden de mercado. Para el precio eso implica menos presión visible en ambos sentidos; para la custodia, más entradas y salidas al día.
El mismo registro cita los límites prácticos: el cierre de órdenes es a las 15:59:59, hora de Nueva York, y la liquidación se hace en T+1 o T+2, es decir uno o dos días de bolsa después. Quien invierte en Alemania y mantiene un ETP encontrará los plazos equivalentes en el documento de información clave de su producto, y rara vez son idénticos.
Lo que cuesta la custodia al año, calculado en euros
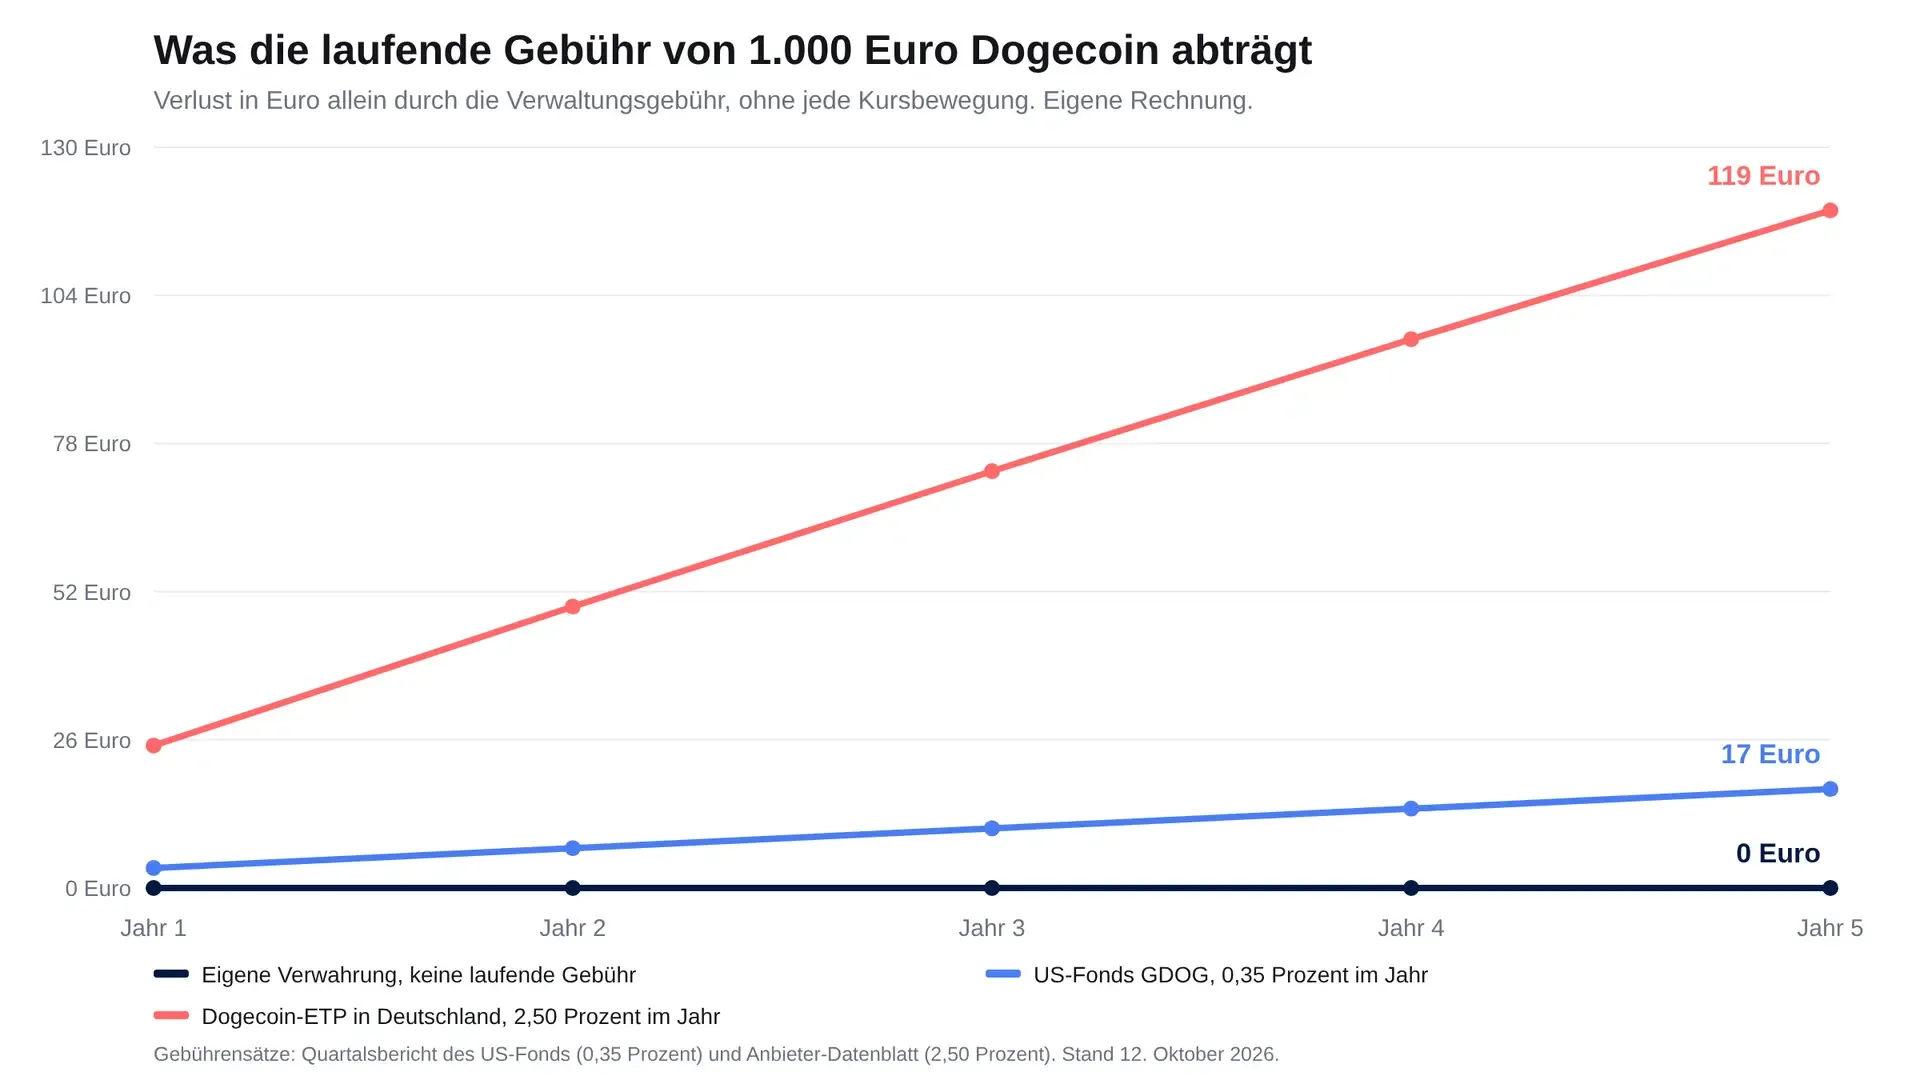
La comodidad de una envoltura de fondo se paga con la comisión corriente y la horquilla entre las vías es amplia. Para GDOG, el informe del primer trimestre de 2026 recoge una comisión de patrocinador del 0,35 % anualizada, una vez vencida una exención temporal. El ETP de Dogecoin alemán de 21Shares cuesta un 2,50 % al año según el emisor. La custodia propia no conlleva comisión corriente, pero sí un coste único por el hardware y tu propio trabajo.
Sobre una inversión de 1.000 euros y sin ningún movimiento de precio, cinco años cuestan 0 euros con custodia propia, unos 17 euros en el fondo estadounidense y unos 119 euros en el ETP alemán. La comisión se descuenta a diario de las tenencias, de modo que la porción de monedas detrás de cada título baja sin pausa. GDOG lo deja leer directamente: 117,33314709 DOGE por participación es una foto fija que se reduce cada día.
Cuatro datos del documento de información clave que cifran tu riesgo
Los datos que importan aquí figuran públicamente en cada producto, aunque rara vez en un lugar visible. En el documento de información clave y en el folleto de tu ETP hay cuatro puntos que se consultan en pocos minutos: el nombre del custodio y su domicilio, si hay uno o varios, el importe del seguro o de un límite de responsabilidad, y si existe derecho a la entrega de las monedas. En un producto con un único custodio, su solvencia decide tu riesgo de contraparte; con varios, ese riesgo se reparte.
La referencia del registro estadounidense sirve de vara de medir: un seguro de al menos 100 millones de dólares, un límite por dirección de almacenamiento en frío y una responsabilidad cifrada del custodio. Si en tus documentos no aparece ninguna cifra en ninguno de esos puntos, esa ausencia es la información de verdad. Si valoras la alternativa y quieres guardar tú mismo las claves, los dispositivos y sus diferencias están en nuestra comparativa de carteras hardware; el precio de esa vía es que la frase de recuperación la aseguras tú y nadie puede reemplazarla.
Plazo de tenencia en la custodia propia, retención fiscal en el ETP
En lo fiscal, las dos vías se separan en Alemania y la diferencia pesa más, para la mayoría, que cualquier comisión. Quien compra dogecoin directamente y lo guarda él mismo entra en el artículo 23 de la ley alemana del impuesto sobre la renta: tras una tenencia superior a un año, la ganancia de la venta privada está exenta, y dentro del año se aplica un límite de exención de 1.000 euros.
En un ETP la calificación está discutida. Al tratarse de bonos al portador, parece obligada su consideración como inversión financiera según el artículo 20 de la misma ley, lo que haría tributar al 25 % de retención con independencia del plazo de tenencia. Para los productos con respaldo físico y derecho a la entrega de las monedas, la doctrina defiende también el artículo 23. No existe una sentencia del Tribunal Supremo Fiscal alemán específica sobre los ETP de criptomonedas. Quien cuente con el plazo de tenencia debería preguntar por el tratamiento al emisor o a su asesor fiscal antes de comprar y documentar con limpieza sus datos de adquisición, para lo que sirven las herramientas de nuestro panorama de software fiscal y seguimiento de carteras.
Lo que el cambio dice del estado del mercado de Dogecoin
Dos avisos en pocos días dibujan el mismo cuadro desde dos lados. Un emisor se retira porque, tras once meses largos, apenas hay dinero en el producto; otro amplía su custodia y abre la creación de participaciones a la entrega en especie. Eso no dice nada del precio, pero sí algo de la infraestructura: el número de productos baja y la calidad de los que quedan sube.
Para la evolución del precio, el panorama sigue siendo flojo. Dogecoin ha perdido un 9,5 % en la semana y, con 13.400 millones de dólares de capitalización, queda muy por debajo de los grandes valores. Un cambio de custodia no crea demanda. Solo baja la probabilidad de que un incidente técnico o jurídico en un único proveedor se lleve por delante un fondo entero.
Nuestra valoración del reparto entre dos custodios
Desde el punto de vista de la redacción, inscribir un segundo custodio es el más útil de los dos sucesos de la semana, y por un motivo comprobable: la responsabilidad del custodio adicional está cifrada en cinco millones de dólares como mínimo, la obligación de seguro en 100 millones de dólares, y el umbral de almacenamiento en frío limita la concentración por dirección a 100 millones de dólares. Tres magnitudes cifradas que alguien puede contrastar con su propio producto valen más que cualquier anuncio sin cifra.
En contra está que el patrocinador deje abierto cuánto traslada en realidad. Mientras la parte movida no esté cifrada, el reparto sigue siendo una posibilidad y no un hecho medido; y con un patrimonio gestionado de 12,81 millones de dólares, incluso un traslado completo sería financieramente poca cosa. Por eso leemos el aviso como una señal de madurez del segmento, no como un argumento de compra. La vía que elija cada uno depende del plazo de tenencia y de la disposición a asegurar las claves por cuenta propia, no del origen de la envoltura del fondo.
Custodia de Dogecoin: dos direcciones solo reducen el riesgo de custodio
El reparto entre Coinbase Custody y Anchorage Digital cambia el riesgo de contraparte de un fondo, no el riesgo de precio de Dogecoin. Si quieres sacar algo de esto para tu propia cartera, ve en este orden. Primero: consulta en el documento de información clave de tu producto cuántos custodios están inscritos y si hay una suma de responsabilidad cifrada. Segundo: proyecta la comisión corriente sobre el plazo de tenencia que tengas previsto, porque a un 2,50 % al año, cinco años se llevan unos 119 de cada 1.000 euros antes de que el precio se haya movido; los dispositivos de la vía sin comisión corriente están en la comparativa de carteras hardware. Tercero: aclara el tratamiento fiscal de tu vía antes de comprar y documenta desde el principio la fecha de compra y el coste de adquisición, por ejemplo con una herramienta del panorama de software fiscal y seguimiento de carteras.
(12 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar. Las inversiones en criptomonedas pueden llevar a la pérdida total.)
Preguntas frecuentes sobre la custodia de Dogecoin
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Dogecoin a 0,0946 dólares: el nivel que decide antes del cierre del ETF el 14 de octubre
- Dogecoin cae por debajo de 0,093 dólares: el fondo BWOW convierte todos sus DOGE en efectivo el 14 de octubre
- Precio de Dogecoin: qué revisar en plazo de tenencia y custodia antes del cierre del ejercicio
- ING y Bitcoin: unos 50 ETN de cripto en la cartera y por qué el derecho de entrega decide el plazo de un año
- Ethereum sube y el dinero de los ETF se va: qué deben revisar ahora los titulares de ETH
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
October 7, 2026 8:25 AM
Certificado, ETN de Bitcoin o la moneda: las tres vías frente a frente
Un certificado de bitcoin, un ETN y la propia moneda llevan al mismo precio, pero a tres formas de tributación y a tres riesgos distintos. La comparativa muestra qué vía encaja en tu cartera y por qué el 31 de diciembre de 2026 se convierte en la fecha límite.

October 6, 2026 2:38 AM
93,56 millones de dólares salen del ETF de Zcash en una semana: más débil que el mercado
El Grayscale Zcash ETF perdió dinero por primera vez desde su lanzamiento en la semana cerrada el 5 de octubre de 2026, 93,56 millones de dólares netos. Qué dice la cifra sobre la demanda y qué significa para los tenedores de ZEC en Europa.
October 12, 2026 5:32 PM
XRP, predicción: 160 millones de dólares por detrás de Solana y 13 semanas de entradas frente a un 9 % de pérdida
Los fondos de XRP están solo 160 millones de dólares por detrás de los de Solana y captan dinero nuevo desde hace 13 semanas. Por qué el precio cae de todos modos en 1,38 dólares y qué significa eso para el objetivo de 2,80 dólares a cierre de año.
October 10, 2026 11:30 PM
Primer flujo de fondos en Chainlink en cinco sesiones: qué cambia para los inversores en Alemania
Los dos fondos al contado estadounidenses sobre Chainlink captaron 9,48 millones de dólares el 9 de octubre, la primera entrada tras cinco sesiones sin movimiento alguno. Como en Alemania no puedes comprar esos fondos, tu resultado lo decide otra vía y, sobre todo, cuánto tiempo mantengas.

September 24, 2026 5:17 PM
Bitcoin Cash cede un 5,5 % tras una semana del 50 %: revisa vía de compra, apalancamiento y plazo de tenencia
Bitcoin Cash cae a 335,19 dólares el 24 de septiembre de 2026, después de sumar casi un 50 % en siete días. El rally lo desencadenó el anuncio de CME del 22 de septiembre; qué se deriva de ello para la vía de compra, el apalancamiento, el plazo de tenencia y la custodia está aquí.
October 3, 2026 2:52 PM
Dogecoin, predicción: 0,10 dólares como techo y qué vigilar con un 2,5 % de comisión del ETP
Dogecoin cotiza el 3 de octubre a 0,0927 dólares y queda así sobre su media de 200 días. Más importante que la cota de 0,10 dólares es para los inversores alemanes la cuestión de la vía: un 2,50 % de comisión en el ETP de Xetra frente al plazo de tenencia de un año en la compra directa.
September 11, 2026 2:37 PM

ETF de Dogecoin retirado: por qué Bitwise cierra BWOW y qué cuenta en Europa
Bitwise liquida su ETF de Dogecoin: la negociación termina el 14 de octubre de 2026 y el pago en efectivo llega el 22 de octubre. Por qué el producto fracasó por falta de demanda y qué es realmente negociable para ti en Europa.
September 26, 2026 2:23 AM
El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
Un diputado de la CDU en el Bundestag lo deja claro: el acuerdo de coalición no garantiza la continuidad del plazo de tenencia de un año para los criptoactivos. Qué significa eso para tus compras antes de la fecha límite prevista del 31 de diciembre de 2026.
October 6, 2026 11:19 AM
3,8 millones de dólares devueltos por el atacante: por qué el precio del NEAR sube un 7,8 %
El atacante ha devuelto íntegros los 3,8 millones de dólares del exploit de NEAR Intents y el precio del NEAR sube un 7,8 % hasta 5,23 dólares. Qué hay detrás de la recuperación, qué papel juega el ETF NRR de Bitwise y qué se deriva de ello para la vía de compra, el plazo de tenencia y la custodia.
September 24, 2026 5:24 PM
Litecoin salta a doble dígito mientras el mercado cae: revisa vía de compra, plazo de tenencia y apalancamiento
Litecoin sube un 11,29 % en un día mientras Bitcoin, Ether y XRP ceden terreno. Qué hay detrás del salto y los tres puntos que tú, como inversor en Alemania, deberías revisar ahora mismo.
September 23, 2026 11:14 AM
Kraken: 45 criptomonedas en cancel only cuando se anunciaron 21 – qué comprobar con los pares de trading bloqueados
El 23 de septiembre de 2026 contamos los directorios de mercado públicos de tres plataformas. En Kraken, 82 de 1.450 pares de trading figuran como cancel only, un estado en el que una orden solo puede cancelarse y ya no ejecutarse. De los 45 activos subyacentes afectados, solo 21 aparecen en el aviso de retirada de cotización del que informamos el 3 de septiembre.
September 12, 2026 11:17 PM
¿CFD de criptomonedas o comprar monedas reales? Apalancamiento, garantías y fiscalidad
Con un CFD de criptomonedas posees un contrato; con la compra directa, el criptoactivo en sí. De esa diferencia se derivan el apalancamiento máximo de 2:1, el cierre forzoso, la carga fiscal y la cuestión de quién responde por tu dinero si algo va mal.
September 16, 2026 2:24 PM
Compensación de pérdidas cripto en Alemania: qué pasa con tus minusvalías antiguas ante el plan fiscal de 2027
Las pérdidas por ventas de criptomonedas acaban en un compartimento propio y solo pueden aplicarse contra ganancias del mismo tipo. El anteproyecto para 2027 desplaza las ganancias futuras a otro compartimento: te mostramos qué significa para tu compensación determinada y qué dice tu resolución tributaria.
September 24, 2026 5:16 AM
Cumbre Trump-Xi en la Casa Blanca: qué posiciones cripto revisar antes de la cita
Xi Jinping visita hoy a Donald Trump en visita de Estado, y el mercado de criptomonedas llega a la cita con las ganancias de una semana excepcionalmente fuerte. Qué revisar en apalancamiento, plazo de tenencia y custodia antes del primer titular.
October 6, 2026 11:29 PM
El plazo de tenencia de criptomonedas ante la comisión de peticiones el 12 de octubre: lo que importa ahora
La comisión de peticiones del Bundestag debate el plazo de tenencia de criptomonedas el lunes 12 de octubre de 2026 a partir de las 12 horas en sesión pública, con representantes del Gobierno federal para responder preguntas. Dos días después, el Consejo de Ministros debe decidir sobre el anteproyecto que suprime el plazo de un año para las compras a partir de 2027.
September 9, 2026 5:18 PM
Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
Nueve de cada diez grandes criptoactivos cotizan hoy por debajo de su nivel de hace exactamente doce meses, Bitcoin por sí solo un 29,2 %. Medimos nosotros mismos las series de precios y mostramos por qué la fecha de compra decide en solitario el valor fiscal de tu pérdida.
October 8, 2026 5:22 AM
Plazo de tenencia cripto: sin justificante de compra la retención multiplica por diez el impuesto debido
El plazo de alegaciones al anteproyecto fiscal cripto alemán venció el 6 de octubre y el Consejo de Ministros debe aprobarlo el 14 de octubre, con las objeciones ya presentadas por asesores fiscales, bancos y la Bitcoin Bundesverband. La más severa afecta a todos aquellos cuyos datos de compra no obran en poder de la plataforma vendedora: un asesor fiscal calcula una retención diez veces superior al impuesto debido.
October 9, 2026 11:55 AM
Plazo de tenencia cripto: el Bundestag rechaza la supresión por 445 votos contra 132: lo que debes saber
El Bundestag rechazó el 8 de octubre en votación nominal la proposición de ley de Los Verdes para suprimir el plazo de tenencia cripto, y la moción de la izquierda también cayó. El resultado por grupo, la intervención oficial de la mediateca y por qué fue el SPD quien dio a los inversores la verdadera señal del debate.
September 23, 2026 2:16 AM
ETP de Zcash: qué comprobar en bróker, comisiones y fiscalidad
El 21shares Zcash ETP (WKN A4AXHY) se negocia desde el 22 de septiembre de 2026 en Euronext Ámsterdam y París. Qué supone eso para el acceso de tu bróker, los costes corrientes y la cuestión fiscal aún abierta.
October 7, 2026 5:22 PM
Predicción del precio de XRP, 1,4445 dólares y un estreno bursátil de XRPN aplazado: qué vigilar ahora
XRP se sitúa en 1,4445 dólares el 7 de octubre, un 4,4 % por debajo del día anterior. Tres citas marcan la semana: el estreno bursátil de XRPN el 12 de octubre, la audiencia sobre el plazo de tenencia ese mismo día y el consejo de ministros el 14 de octubre.
September 8, 2026 2:20 AM
Plazo de tenencia cripto: qué ocurre tras el cierre de firmas de la petición 201716 el 15 de septiembre
Retrospectiva a 27 de septiembre de 2026: el plazo de firma de la petición 201716 del Bundestag, que reclama mantener el plazo de tenencia de un año para los criptoactivos, expiró el 15 de septiembre de 2026. El texto explica qué terminó ese día, cómo sigue la comisión de peticiones y por qué ningún inversor tiene que vender por ello.
August 24, 2026 11:22 AM
Fiscalidad cripto: por qué debes guardar el historial de transacciones antes de que el exchange cierre tu cuenta
Hasta principios de septiembre vencen plazos en varios exchanges de criptomonedas tras los cuales se cierran cuentas y se venden saldos de forma forzosa. Quien no exporte antes el registro de operaciones llega a la declaración sin prueba de la fecha de adquisición ni del precio de compra.
October 7, 2026 5:34 PM
Precio de Shiba Inu en 0,00000538 dólares, un 8,6 % de caída en un día: el plazo de un año decide la venta
Shiba Inu pierde un 8,6 % el miércoles por la tarde y cotiza a 0,00000538 dólares. En Alemania, que una venta tenga sentido lo decide menos el gráfico que la fecha de compra de cada tramo, porque de ella depende el plazo de un año.
October 2, 2026 2:37 PM
Fiscalidad cripto ante el consejo de ministros el 14 de octubre: «Las alegaciones solo son posibles hasta el 6 de octubre»
El Ministerio Federal de Finanzas de Alemania envió el anteproyecto de ley sobre la tributación de criptoactivos a las asociaciones el 30 de septiembre de 2026 y el consejo de ministros debe decidir el 14 de octubre. Para tu saldo cuenta sobre todo una fecha: el 31 de diciembre de 2026.
October 1, 2026 11:51 AM
Reforma fiscal cripto en Alemania: sin justificante de compra se tributa la mitad del precio de venta
El anteproyecto del Ministerio Federal de Hacienda alemán pasa por el Consejo de Ministros el 14 de octubre. Quien no pueda acreditar su coste de adquisición tributa, según la valoración sustitutiva, por el 50 % del producto de la venta.
September 27, 2026 11:40 AM
Informe fiscal del exchange incorrecto: así lo corriges antes de que lo haga Hacienda
Costes de adquisición ausentes, transferencias contabilizadas como ventas, plazos de tenencia reiniciados: el informe de tu exchange es una ayuda y no una prueba. Cómo comprobarlo, cómo corregirlo y qué plazo corre.
September 25, 2026 2:17 PM
El XRP salta a 1,56 dólares: qué comprobar ahora en vía de compra, plazo de tenencia y apalancamiento
El XRP cotiza a 1,56 dólares el 25 de septiembre de 2026, un 6,85 % más en el día y un 16,64 % más en la semana. Qué muestran realmente los datos on-chain y las entradas en los ETF estadounidenses, y qué deben comprobar ahora los inversores en Alemania en vía de compra, plazo de tenencia, apalancamiento y custodia.
También te podría interesar