
Wat is een emittent? Betekenis, voorbeelden en emittentrisico
Duiding: wie bij aandeel, ETF, ETN, certificaat, stablecoin en aandelentoken de emittent is, wat MiCA en het prospectrecht daaronder verstaan en wat er na een faillissement van de emittent van 10.000 euro overblijft. Met tabellen en rekenvoorbeeld.


In welke onderwerpen moeten we dieper duiken?
Kies wat je echt interesseert. Je keuze gaat direct naar onze redactieplanning.
Cryptonieuws dat je tijd echt waard is.
Wekelijks. 60 seconden. Zorgvuldig samengesteld door onze redactie: geen hype, geen reclamevloed, geen spam.
Een emittent is de onderneming, de staat of de bank die een effect of een cryptoactivum uitgeeft en ervoor instaat. Bij een aandeel is dat de naamloze vennootschap, bij een staatsobligatie de staat, bij een bitcoin-ETN het bedrijf dat het papier uitgeeft, en bij een euro-stablecoin een vergunninghoudende bank of een elektronischgeldinstelling. Vast staat: het Europese prospectrecht noemt emittent elke rechtspersoon die effecten uitgeeft, de cryptoverordening MiCA elke persoon of onderneming die cryptoactiva uitgeeft. Voor je geld telt vooral één vraag: heb je een aandeel in afgescheiden vermogen of alleen een vordering op de emittent? Hoe wij het risico van de afzonderlijke producten inschatten, staat verderop als gemarkeerde duiding.
Het begrip kom je meestal tegen in de kleine lettertjes: in het essentiële-informatiedocument van een ETF, in de voorwaarden van een certificaat, in de whitepaper van een stablecoin. Deze gids legt uit wie bij aandeel, ETF, ETN, certificaat, stablecoin en aandelentoken de emittent is, wat het emittentrisico betekent aan de hand van een rekenvoorbeeld met 10.000 euro en hoe je de emittent in een paar minuten vindt. Hoeveel partijen er achter één getokeniseerd effect kunnen zitten, beschreven we eerder in een gids over aandelentokens.
Emittent: de belangrijkste punten op een rij
- Definitie: emittent is volgens artikel 2, onder h, van de Europese prospectverordening 2017/1129 een rechtspersoon die effecten uitgeeft of voornemens is uit te geven. Het Wertpapierprospektgesetz verwijst daar in § 2 nummer 5 naar.
- Crypto: de MiCA-verordening (EU) 2023/1114 onderscheidt in artikel 3, lid 1, de emittent (nummer 10) van de aanbieder (nummer 13). Ze geldt sinds 30 december 2024, voor stablecoins al sinds 30 juni 2024.
- ETF: het fondsvermogen is afgescheiden vermogen. Volgens § 99 lid 3 KAGB hoort het niet tot de failliete boedel van de fondsbeheerder.
- ETN en certificaat: beide zijn schuldbewijzen. Certificaten met kapitaalbescherming van de Lehman-dochter werden na het faillissement in september 2008 grotendeels waardeloos.
- Depositogarantie: die dekt tot 100.000 euro per klant en per bank, maar alleen deposito's. Aandelen, certificaten en fondsrechten vallen er niet onder.
- Stablecoins: euro- en dollartokens mogen in de EU alleen banken en elektronischgeldinstellingen uitgeven. Het ESMA-register vermeldt op 16 oktober 2026 precies 25 van zulke emittenten uit 14 landen.
Wat is een emittent? De betekenis in de wet
Een emittent is de uitgever van een effect of token, dus de partij die het in omloop brengt en tegen wie je rechten zich richten. Dat kan een naamloze vennootschap zijn, een staat, een bank, een fondsbeheerder of een speciaal opgerichte vennootschap voor één doel. Het proces zelf heet emissie.
In de wet staat het begrip op twee plaatsen, afhankelijk van of het om effecten of om cryptoactiva gaat. Voor effecten geldt de Europese prospectverordening: emittent is daarin een “rechtspersoon die effecten uitgeeft of voornemens is uit te geven”. Wie de papieren openbaar aanbiedt, heet daar aanbieder en kan een andere persoon zijn, bijvoorbeeld een bank die een obligatie voor een onderneming bij beleggers plaatst. Het Wertpapierprospektgesetz neemt beide begrippen over in § 2.
Voor cryptoactiva geldt de verordening betreffende markten in cryptoactiva, kortweg MiCA. Artikel 3, lid 1, nummer 10 noemt emittent elke natuurlijke of rechtspersoon of elke andere onderneming die cryptoactiva uitgeeft. Nummer 13 definieert de aanbieder als degene die cryptoactiva openbaar aanbiedt, en dat kan de emittent zelf zijn of een derde. MiCA geldt volgens artikel 149 sinds 30 december 2024, de titels III en IV over stablecoins al sinds 30 juni 2024.
Emittent bij aandeel, ETF, ETN en stablecoin: voorbeelden in een overzicht
Wie emittent is, volgt uit de aard van het product. Belangrijker dan de naam is de derde kolom van de tabel: die laat zien wat je juridisch in handen hebt.
| Product | Emittent | Wat je hebt | Voorbeeld |
|---|---|---|---|
| Aandeel | de naamloze vennootschap zelf | aandeel in de onderneming met stemrecht | Deutsche Telekom AG voor het T-aandeel |
| Obligatie | staat, deelstaat of onderneming | vordering op rente en terugbetaling | de Bondsrepubliek voor Bundesanleihen |
| ETF | fondsbeheerder (beheermaatschappij) | aandeel in een afgescheiden vermogen dat apart wordt bewaard | fondsbeheerders zoals iShares (BlackRock) of Xtrackers (DWS) |
| ETN of crypto-ETP | uitgevende vennootschap, vaak een special purpose vehicle | schuldbewijs, vaak met gedeponeerde munten als zekerheid | 21Shares AG, Zürich, voor de 21Shares Bitcoin ETP |
| Certificaat | meestal een bank | schuldbewijs, doorgaans zonder zekerheid | Lehman Brothers Treasury Co. B.V. tot het faillissement in 2008 |
| E-geldtoken (stablecoin) | bank of elektronischgeldinstelling | vordering op terugwisseling tegen nominale waarde | Circle Internet Financial Europe SAS voor USDC en EURC in de EU |
| Aandelentoken | platform of special purpose vehicle | aanspraak op de koerswaarde, meestal zonder aandeelhoudersrechten | Backed Assets (JE) Limited voor de xStocks |
Bij aandeel en obligatie is de zaak overzichtelijk: je hebt een aandeel in de onderneming of een aanspraak op terugbetaling. Bij de ETF is de fondsbeheerder weliswaar emittent, maar het belegde geld is niet van hem. De effecten van het fonds liggen bij een bewaarder en moeten volgens § 92 KAGB gescheiden worden gehouden van het eigen vermogen van de maatschappij. Bij ETN en certificaat is het omgekeerd: het geld is van de emittent, jij hebt een vordering op hem. Hoe beide routes verschillen van de directe aankoop van een munt, vergeleken we eerder in een artikel over certificaat, ETN of munt.
 Vergelijk waar je veilig crypto koopt
Emittentrisico: wat er gebeurt bij een faillissement van de emittent
Emittentrisico betekent: de uitgever kan zijn toezeggingen niet meer nakomen, in het ergste geval wordt hij insolvent. Hoeveel je dan verliest, hangt minder af van de koers van de onderliggende waarde dan van de vraag of je geld gescheiden is van het vermogen van de emittent.
Bij de ETF is het gescheiden. Volgens § 99 lid 3 KAGB hoort het afgescheiden vermogen niet tot de failliete boedel van de fondsbeheerder. Gaat die failliet, dan vervalt zijn recht om het fonds te beheren. De bewaarder neemt het over en wikkelt het fonds af of draagt het met goedkeuring van de toezichthouder over aan een andere fondsbeheerder (§ 100 KAGB).
Bij de ETN en het certificaat is niets gescheiden. Je bent schuldeiser van de emittent, vergelijkbaar met een leverancier met een openstaande factuur. Hoe dat kan aflopen, laat de zaak Lehman Brothers zien: de Nederlandse dochter Lehman Brothers Treasury Co. B.V. had certificaten uitgegeven die ook via spaarbanken aan particulieren werden verkocht en die in het ongunstigste geval het ingelegde bedrag zouden terugbetalen. Met het faillissement van emittent en garant in september 2008 werden ze volgens het Bundesgerichtshof grotendeels waardeloos. De kapitaalbescherming gold alleen zolang de emittent bestond.
Twee beschermingslagen waarop spaarders graag vertrouwen, werken bij zulke papieren niet. Het wettelijke depositogarantiestelsel dekt volgens § 8 Einlagensicherungsgesetz tot 100.000 euro per klant en per bank, maar alleen deposito's zoals een spaarrekening. Aandelen, certificaten en fondsrechten vallen er volgens de toezichthouder niet onder. En raakt een bank in de problemen, dan kan de afwikkelingsautoriteit haar schuldbewijzen, bijvoorbeeld indexcertificaten, afwaarderen of omzetten in aandelen nog voordat het tot een faillissement komt. Die procedure heet bail-in: eerst draaien de aandeelhouders op, daarna de schuldeisers.
Emittentrisico in een rekenvoorbeeld: 10.000 euro in zes producten
Stel, je hebt 10.000 euro belegd, en op dezelfde dag vraagt de uitgever faillissement aan. De tabel laat zien wat er per product overblijft. Kosten en percentages in de vierde kolom zijn aannames voor deze berekening, geen prognose; echte faillissementsuitkeringen schommelen sterk en staan vaak pas na jaren vast.
| Product | Jouw positie | Wat er bij het faillissement gebeurt | Aanname | Van 10.000 euro blijft over |
|---|---|---|---|---|
| Spaarrekening bij de bank | depositohouder | wettelijk depositogarantiestelsel tot 100.000 euro | volledige dekking | 10.000 euro |
| ETF | aandeel in het afgescheiden vermogen | bewaarder wikkelt af of draagt het fonds over | koers onveranderd, 0,5 procent afwikkelingskosten | 9.950 euro |
| E-geldtoken | vordering op terugwisseling tegen nominale waarde | terugwisseling uit de reserves volgens het terugwisselingsplan | reserves volledig, 1 procent kosten | 9.900 euro |
| Crypto-ETP met gedeponeerde munten | schuldeiser met zekerheid | zekerheidstrustee verkoopt de gedeponeerde munten | verkoop levert 95 procent op | 9.500 euro |
| ETN of certificaat zonder zekerheid | gewone schuldeiser | aanmelding bij de curator, uitkering van het percentage | uitkering 10 procent | 1.000 euro |
| Aandeel van de emittent | eigenaar | aandeelhouders komen na alle schuldeisers aan de beurt | geen restvermogen | 0 euro |
De bandbreedte loopt van 10.000 tot 0 euro, hoewel in elk geval hetzelfde bedrag was belegd. Het verschil maakt alleen de positie ten opzichte van de emittent. Daar komt de tijd bij: een afwikkeling of verkoop kan maanden duren, en bij crypto-ETP's schommelt de waarde van de zekerheid in die tijd mee met de koers.
Onze duiding: het grootste risico zit in de verwarring, niet in het afzonderlijke product. ETF en ETN lopen via dezelfde effectenrekening, dragen vergelijkbare afkortingen en worden op dezelfde beurs verhandeld, juridisch staan ze aan tegenovergestelde uiteinden van de tabel. Bij crypto op de effectenrekening is de ETN de norm: onze telling van 12 september 2026 vond op Xetra 122 crypto-ETN's van 16 aanbiedersfamilies. Gedeponeerde munten verlagen het risico aanzienlijk, maar vervangen niet de blik op de emittent. Bij de 21Shares Bitcoin ETP noemt de productpagina naast 21Shares AG een zekerheidstrustee en twee bewaarders, dus vier betrokkenen in plaats van één. Wie dat weet, kan crypto-ETP's bewust inzetten. Wie een ETN voor een fonds houdt, draagt een risico dat hij nooit heeft gekozen.
Wie is de emittent van een stablecoin? E-geldtokens onder MiCA
Bij een euro- of dollarstablecoin is de emittent het bedrijf dat de tokens tegen geld uitgeeft en terugneemt. In de EU moet het volgens artikel 48 MiCA een vergunning hebben als kredietinstelling of elektronischgeldinstelling en een whitepaper publiceren. Tegen dat bedrijf heb je volgens artikel 49 een recht op terugwisseling, op elk moment, tegen nominale waarde en zonder kosten.
MiCA noemt zulke tokens e-geldtokens, omdat ze de waarde van precies één officiële valuta moeten weergeven. Tokens die naar een andere waarde of een mand verwijzen, heten tokens die naar activa verwijzen en hebben een eigen vergunning nodig volgens artikel 16. De tegenwaarde van de e-geldtokens moet de emittent voor minstens 30 procent op aparte rekeningen bij kredietinstellingen aanhouden, de rest in veilige, zeer liquide beleggingen in dezelfde valuta (artikel 54). Rente op de tokens mag hij niet betalen (artikel 50).
Welke bedrijven een vergunning hebben, staat in het register van de Europese effectentoezichthouder ESMA. Op 16 oktober 2026 vermeldt het 25 emittenten van e-geldtokens met 50 whitepapervermeldingen uit 14 landen van de Europese Economische Ruimte, de meeste uit Frankrijk (6) en uit Luxemburg en Nederland (elk 3). Half augustus waren het er 23, zoals onze eerdere telling van het MiCA-register liet zien. Uit de Bondsrepubliek komt met AllUnity GmbH één enkele emittent. USDC en EURC worden in de EU uitgegeven door Circle Internet Financial Europe SAS, een elektronischgeldinstelling met zetel in Frankrijk. Voor tokens die naar activa verwijzen, vermeldt het register tot nu toe geen enkele inschrijving.
Emittent bij crypto: bitcoin heeft er geen, aandelentokens wel
Niet elk cryptoactivum heeft een emittent. Bitcoin ontstaat door mining volgens vaste regels in het protocol, niemand geeft het uit en niemand hoeft het terug te nemen. MiCA trekt daaruit in overweging 22 de conclusie: cryptoactiva zonder identificeerbare emittent vallen niet onder de titels II tot en met IV, dus niet onder de regels voor whitepapers en stablecoin-emittenten. Beurzen en bewaarders die bitcoin voor klanten verhandelen of bewaren, hebben toch een vergunning nodig.
Bij een stablecoin is een ontbrekende emittent daarentegen een probleem. Polkadot lanceerde op 8 oktober 2026 met dotUSD een dollartoken zonder emittent; zonder emittent is er ook niemand tegen wie een recht op terugwisseling zou bestaan.
Bij aandelentokens ligt het weer anders: ze hebben een emittent, maar vallen niet onder MiCA, omdat financiële instrumenten volgens artikel 2, lid 4, zijn uitgezonderd. Voor hen geldt het prospectrecht. De xStocks bijvoorbeeld worden uitgegeven door Backed Assets (JE) Limited, een vennootschap uit Jersey; de Nederlandse toezichthouder AFM vermeldt een prospectusnotificatie van 8 mei 2026 voor de uitgifte van getokeniseerde effecten, bevoegd is de financiële toezichthouder van Liechtenstein. Wat je bij zulke tokens wel en niet bezit, bespraken we eerder in een gids over getokeniseerde aandelen.
Vergelijk aanbieders om bitcoin te kopenEmittent, aanbieder, beurs, bewaarder: wie waarvoor instaat
Bij de aankoop van een effect of token zijn meestal meerdere partijen betrokken, die in de praktijk vaak door elkaar worden gehaald. Alleen tegen de emittent richt zich je aanspraak op terugbetaling, dividend of terugwisseling. Aan de hand van de 21Shares Bitcoin ETP ziet de verdeling er zo uit:
| Rol | Wat ze doet | Jouw aanspraak | Bij de 21Shares Bitcoin ETP |
|---|---|---|---|
| Emittent | geeft het papier uit en is ervoor aansprakelijk | terugbetaling van de tegenwaarde | 21Shares AG, Zürich |
| Zekerheidstrustee | houdt de zekerheden aan ten gunste van de beleggers | verkoop als de emittent uitvalt | The Law Debenture Trust Corporation PLC |
| Bewaarder van de munten | bewaart de gedeponeerde bitcoin | doorgaans geen directe, de munten dienen als zekerheid | Coinbase Custody Trust Company en Zodia Custody |
| Beurs | brengt kopers en verkopers samen | correcte uitvoering van je order | bijvoorbeeld Xetra |
| Broker en bewaarbank | neemt je order aan en bewaart het papier | afgifte van je effecten | je bank of je onlinebroker |
Het verschil telt als het erop aankomt. Gaat je bewaarbank failliet, dan kun je volgens de toezichthouder de afgifte van je effecten eisen, want ze zijn van jou en niet van de bank. Gaat daarentegen de emittent failliet, dan helpt dat recht je weinig: je krijgt het papier, maar het is nog maar zoveel waard als de vordering erachter.
Bij crypto geldt dezelfde scheiding. Wie in de EU cryptoactiva voor klanten bewaart of een handelsplatform exploiteert, heeft volgens MiCA een vergunning nodig als aanbieder van cryptoactivadiensten; banken melden de dienst bij hun toezichthouder. Het tussentijdse register van ESMA vermeldt op 19 oktober 2026 precies 374 van zulke bedrijven, 106 daarvan met als land van herkomst de Bondsrepubliek. Waar je crypto-ETP's en echte munten koopt en wat de handel kost, vergelijk je in onze vergelijking om bitcoin te kopen.
Emittent herkennen: ISIN, essentiële-informatiedocument en MiCA-register
De emittent vind je in een paar minuten als je weet waar hij staat. Vier plaatsen volstaan voor bijna elk product:
- ISIN lezen: het twaalfcijferige internationale effectennummer begint met twee letters voor het land waar het papier is geregistreerd, vaak het land waar de emittent is gevestigd. CH0454664001 bijvoorbeeld hoort bij de 21Shares Bitcoin ETP van 21Shares AG in Zürich.
- Essentiële-informatiedocument openen: het noemt volgens artikel 8 van de PRIIP-verordening meteen aan het begin naam en contactgegevens van de ontwikkelaar en diens toezichthouder. Een apart onderdeel vraagt wat er gebeurt als de ontwikkelaar niet in staat is uit te betalen. Daar staat of een compensatie- of garantiestelsel geldt.
- Whitepaper controleren: bij cryptoactiva moet de whitepaper volgens artikel 6 MiCA gegevens over de aanbieder bevatten en, als dat een ander is, ook over de emittent. Bij een e-geldtoken staan daar bovendien de voorwaarden voor terugwisseling.
- Registers vergelijken: of een stablecoin-emittent een vergunning heeft, toont het ESMA-register. Banken, fondsbeheerders en beleggingsondernemingen in Nederland vind je in de registers van AFM en DNB.
Bij crypto-ETN's loont bovendien een blik in de definitieve voorwaarden, omdat merknaam en rechtspersoon vaak uiteenlopen. Hoe je daar de werkelijke schuldenaar vindt, beschreven we eerder in een gids over crypto-ETN's.
Emittentrisico: zonder afgescheiden vermogen staat alleen de emittent in
Een emittent geeft uit en is aansprakelijk. Voor beleggers volgt daaruit een eenvoudige controle vóór elke aankoop: heb je een aandeel in afgescheiden vermogen zoals bij de ETF, of een vordering zoals bij de ETN, het certificaat en de stablecoin? Bij vorderingen bepalen de solvabiliteit van de emittent en de vraag of er zekerheden zijn gedeponeerd de uitkomst. Het depositogarantiestelsel tot 100.000 euro helpt bij geen van deze papieren. Wie crypto via de effectenrekening koopt, vergelijkt daarom niet alleen koers en kosten, maar ook de naam die in het essentiële-informatiedocument helemaal bovenaan staat.
Veelgestelde vragen over emittenten
Transparantie: Dit artikel is met behulp van kunstmatige intelligentie geschreven en vóór publicatie door onze redactie gecontroleerd. Alle cijfers en gegevens zijn getoetst aan de primaire bronnen die in de tekst zijn gelinkt. De uitgelichte afbeelding is met AI gemaakt.
Gerelateerde artikelen
- Bitget Wallet opent eurorekeningen: inkomende euro's worden USDT of USDC
- Moody's geeft RLUSD van Ripple een A2, maar de stablecoin heeft in de EU nog geen MiCA-toelating
- CLARITY Act: wat de Amerikaanse cryptowet regelt en waar hij in de Senaat staat
- Bankstablecoin voor 3,3 miljoen gebruikers: geen depositogarantie, wel een terugwisselrecht
- Wat is VeChain (VET)? De supply-chain-blockchain waar alleen staking nog VTHO oplevert
In welke onderwerpen moeten we dieper duiken?
Kies wat je echt interesseert. Je keuze gaat direct naar onze redactieplanning.
Cryptonieuws dat je tijd echt waard is.
Wekelijks. 60 seconden. Zorgvuldig samengesteld door onze redactie: geen hype, geen reclamevloed, geen spam.
Meer over dit onderwerp
Alles bekijken
28 oktober 2026 11:48
Binance Nederland: alternatieven met MiCA-vergunning en zo stap je over
Binance is al sinds 2023 weg uit Nederland en staat niet in het MiCA-register van ESMA. Welke exchanges wel een vergunning hebben, hoe je dat zelf controleert en hoe je je crypto veilig overzet.

4 november 2026 02:14
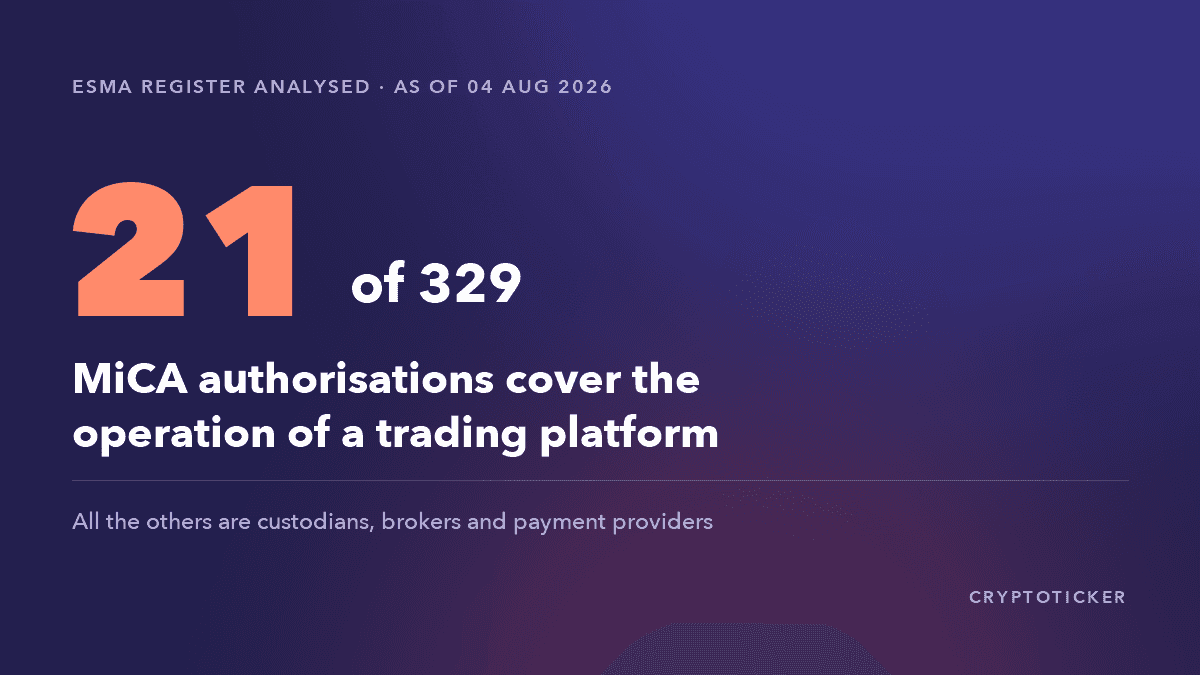
MiCA-register 2026: slechts 21 van de 329 vergunningen zijn echte handelsplatformen
ESMA publiceert het register van MiCA-vergunde aanbieders als open bestand. Wij hebben het volledig doorgerekend, met een uitkomst die de term ‘gereguleerde crypto-exchange’ zo niet waarmaakt.
4 november 2026 12:41
Crypto-exchanges zonder KYC: onder MiCA vraagt elke exchange met vergunning je identiteitsbewijs
Sinds het einde van de MiCA-overgangstermijnen bestaat er geen crypto-exchange met EU-vergunning zonder KYC meer. Welke wegen zonder identiteitsbewijs overblijven, van DEX tot P2P, en waar de risico's en grenzen liggen.
3 november 2026 06:27
Crypto-deadlines: tot wanneer je je saldo moet opnemen, van Blur tot Kraken
Blur, Binance Pool, Sophon, Abstract, CoinEx en Kraken: bij deze diensten lopen tot januari de termijnen af. Alle peildata in één tabel, met stappenplan, checklist en wat er nog kan als je een deadline hebt gemist.
27 oktober 2026 04:26
Cryptocrash: waarom bitcoin onder 81.000 dollar zakte en altcoins nog harder bloeden
Bitcoin zakte op donderdag tot 80.427 dollar, ethereum, solana en BNB verloren vier tot zes procent. Binnen 24 uur werden posities met hefboom ter waarde van 1,16 miljard dollar gedwongen gesloten, en achter de cryptocrash zitten drie oorzaken die op elkaar inwerken.

4 november 2026 02:40
Litecoin-fonds krijgt 581.140 dollar na zeven vlakke handelsdagen
De Canary Litecoin ETF nam maandag 581.140 dollar op, de eerste instroom na zeven vlakke handelsdagen. Litecoin kost 61,47 dollar en hoort bij de weinige grote coins die de week in de plus afsluiten.
4 november 2026 00:44
FinCEN over cryptofraude: wat 33.904 meldingen en 12,7 miljard dollar echt laten zien
FinCEN heeft 33.904 meldingen met ongeveer 12,7 miljard dollar aan gemelde financiële activiteit rond digitale beleggingsfraude geanalyseerd. Waarom die cijfers een risicosignaal zijn en geen schadebalans.
3 november 2026 14:54

Floin: cyberaanval legt MiCA-cryptoplatform uit Liechtenstein plat
Het cryptoplatform Floin uit Vaduz, met MiCA-vergunning, heeft na een cyberaanval alle diensten offline gehaald en bevestigt nu ook een datalek. Wat bekend is, welke klantgegevens getroffen kunnen zijn en wat klanten nu moeten doen.
1 november 2026 10:36
MiCA-vergunning controleren: waar het in het ESMA-register om gaat
Of een crypto-aanbieder in de EU een vergunning heeft, staat in een openbaar register: het MiCA-register van ESMA. Eind oktober 2026 stonden daar 364 tot 384 aanbieders met vergunning, en op de waarschuwingslijst 173 tot 178 firma's zonder.
31 oktober 2026 05:39
Beurscrash: Intel en Reddit storten in als memetokens
Intel en Reddit verloren op één dag 29 procent, bijna twee keer zoveel als bitcoin op zijn slechtste dag sinds 2020. De Nasdaq beleefde de slechtste dag sinds juni. De oorzaken van de beurscrash, waarom Amerikaanse aandelen nu schommelen als cryptotokens en wat volgende week komt.
29 oktober 2026 23:45

Is dit het einde? Hoe diep bitcoin na de Binance-hack nog kan zakken
Ongeveer 2,8 miljard dollar verliet een hot wallet van Binance en bitcoin zakte onder 79.000 dollar. Of dit een echte crash wordt, hangt af van één vraag. Drie scenario's, de belangrijkste koersniveaus en wat je nu kunt doen.
28 oktober 2026 01:44
Dogecoin kopen in Nederland en België: exchanges, kosten en belasting
Tussen de beste laatkoersen van drie exchanges met MiCA-vergunning zat op 100 euro nog geen tien cent. Tussen de directe aankoop en het orderboek bij dezelfde aanbieder zit veel meer. Deze gids laat zien waar je Dogecoin koopt, hoe je met iDEAL | Wero of Bancontact stort en wat box 3 en de Belgische meerwaardebelasting betekenen.
27 oktober 2026 04:21
Cryptomarkt zakt weg: bitcoin 4,2 procent lager, 651 miljoen dollar aan longs geliquideerd
Bitcoin is sinds dinsdagmiddag 4,2 procent gedaald, ether en XRP nog meer. Drie oorzaken zijn met cijfers te onderbouwen: uitstroom uit de Amerikaanse ETF's, 651 miljoen dollar aan gedwongen gesloten longposities en notulen van de Fed die een nieuwe renteverhoging in het vooruitzicht stellen.
4 november 2026 22:32
Bitcoin crash geschiedenis: alle koersdalingen van meer dan 50 procent sinds 2011
Analyse: zeven keer verloor bitcoin sinds 2011 meer dan de helft van zijn waarde, het laatst 53 procent tot juni 2026. Alle crashes met top, bodem, duur en herstel, de aanleidingen van Mt.Gox tot de liquidaties rond de importheffingen en wat beleggers ervan kunnen leren.
4 november 2026 16:30
Revolut krijgt cryptovergunning in Gibraltar, maar je EU-rekening blijft onder Cyprus vallen
De Gibraltar Financial Services Commission heeft Revolut Global Digital Assets Limited toegelaten voor orderuitvoering, bewaring en staking. Voor klanten in de EU blijft de Cypriotische EU-vennootschap de contractpartij, en precies dat bepaalt welke toezichthouder en welke MiCA-rechten voor je tegoed gelden.
4 november 2026 16:24
Binance hack een week later: wat de diefstal van 6 miljard dollar echt kost
Een week na de grootste cryptodiefstal ooit heeft Binance de helft van zijn SAFU-bitcoin uitgegeven, miljarden aan tegoeden verloren en waarschuwt het voor een tweede golf.
4 november 2026 14:45
Wat is Hyperliquid? De eigen blockchain, de HYPE-token en de toegang vanuit Nederland
Hyperliquid staat met 18,12 miljard dollar marktwaarde op plaats 11 en houdt zijn orderboek bij op een eigen layer-1-blockchain. Wat HyperCore, HyperEVM en de HYPE-token doen, wat handelen kost en wat er geldt voor toegang vanuit Nederland.
4 november 2026 14:24
Wat is XRP? 100 miljard munten, één ledger en de rol van Ripple
XRP is de cryptomunt van de XRP Ledger, gebouwd voor betalingen in seconden en zonder mining. Dit profiel legt Ripple, escrow, de SEC-zaak en MiCA uit, en waar je op let bij het kopen.
4 november 2026 12:49
Bitstack review: wat 100 euro per maand echt kost
Bitstack in het kort: de kosten volgens de tarievenpagina, een doorgerekend spaarplan van 100 euro per maand, de vergunning van de AMF en hoe gebruikers de app beoordelen.
3 november 2026 16:53
Wat is DeFi? Een gids voor beginners over decentrale financiën
DeFi, decentrale financiën, is een alternatief voor de traditionele financiële wereld: financiële diensten op de blockchain, zonder tussenpersonen. In plaats daarvan voeren smart contracts de afspraken automatisch uit.
3 november 2026 16:19
Vermoedelijke cryptodiefstal in de EU: Kraken en Crypto.com bevriezen tegoeden na uitstroom van 133 miljoen dollar
Blockchainonderzoeker ZachXBT volgt vermoedelijk gestolen crypto ter waarde van 133 miljoen dollar bij een niet bij naam genoemde partij in de EU. Kraken en Crypto.com hebben gekoppelde accounts en tegoeden geblokkeerd en zien geen risico voor hun klanten.

3 november 2026 03:02
DefiLlama uitgelegd: TVL, fees en rendementen goed lezen
Wat DefiLlama meet en hoe je TVL, vergoedingen, inkomsten, stablecoins en rendementen goed leest: gids met een eigen data-analyse en zes veelgemaakte leesfouten.
3 november 2026 02:33
Polkadot (DOT): het netwerk achter 2,1 miljard tokens en de parachains
Polkadot verbindt zelfstandige blockchains onder één gezamenlijk veiligheidsdak, en sinds 2026 is het DOT-aanbod begrensd op 2,1 miljard tokens. Dit profiel legt de relay chain, de Asset Hub, coretime en de 28 dagen wachttijd bij staking uit.
3 november 2026 00:17

Mercado Bitcoin stopt opnames: ruim 46 miljoen dollar weggesluisd na aanval
Mercado Bitcoin heeft een cyberaanval bevestigd en alle stortingen en opnames opgeschort; volgens Cointelegraph is er meer dan 46 miljoen dollar weggevloeid. Wat er bekend is over de aanvalsroute en de bevroren middelen, en hoe je je tegoed beschermt tegen de gevolgen van een exchange-hack.
2 november 2026 22:52
Worldcoin (WLD): slapende grote bezittingen gaan naar exchanges, de gevolgen voor koers en bewaring
Worldcoin verliest in zeven dagen 22,5 procent en staat op 0,41 dollar. In dezelfde week hebben meerdere jarenlang onbewogen grote adressen WLD op exchanges gestort. Wat vaststaat, wat niet, en wat je nu controleert bij aanbieder, bewaring en administratie.
2 november 2026 18:56
Wat is Hedera (HBAR)? Hashgraph, de raad van bedrijven en waarvoor HBAR dient
Hedera ordent transacties met een hashgraph in plaats van met blokken, en het netwerk wordt bestuurd door een raad van 33 bedrijven. Dit profiel legt de techniek, het HBAR-aanbod, de kosten en het staken uit.
31 oktober 2026 19:24
Overtollige reserves van Tether stijgen naar 7,95 miljard dollar: „USD₮ blijft betrouwbaar wanneer mensen het het hardst nodig hebben”
Tether laat over het derde kwartaal van 2026 een buffer van 7,95 miljard dollar boven de verplichtingen zien, bijna twee keer zoveel als eind juni. Aan de Europese handelssituatie voor USD₮ verandert de verklaring niets.
Meer van CryptoTicker