Wat is Aave? De grootste DeFi-leenmarkt, met 28 miljard dollar aan inleg
Aave leent cryptomunten uit zonder bank: inleggers ontvangen rente, leners storten meer onderpand dan ze lenen. Dit profiel legt de techniek, de AAVE-token, de risico's en de regelgeving uit.

In welke onderwerpen moeten we dieper duiken?
Kies wat je echt interesseert. Je keuze gaat direct naar onze redactieplanning.
Cryptonieuws dat je tijd echt waard is.
Wekelijks. 60 seconden. Zorgvuldig samengesteld door onze redactie: geen hype, geen reclamevloed, geen spam.
Aave is een gedecentraliseerd leenprotocol: je leent cryptomunten uit tegen rente of leent cryptomunten tegen gestort onderpand, zonder dat er een bank tussen zit. In plaats van een kredietbeoordelaar beslissen smart contracts, programma's op de blockchain die de regels voor rente, onderpand en liquidaties automatisch toepassen. De bijbehorende token heet eveneens AAVE en dient vooral voor zeggenschap over het protocol.
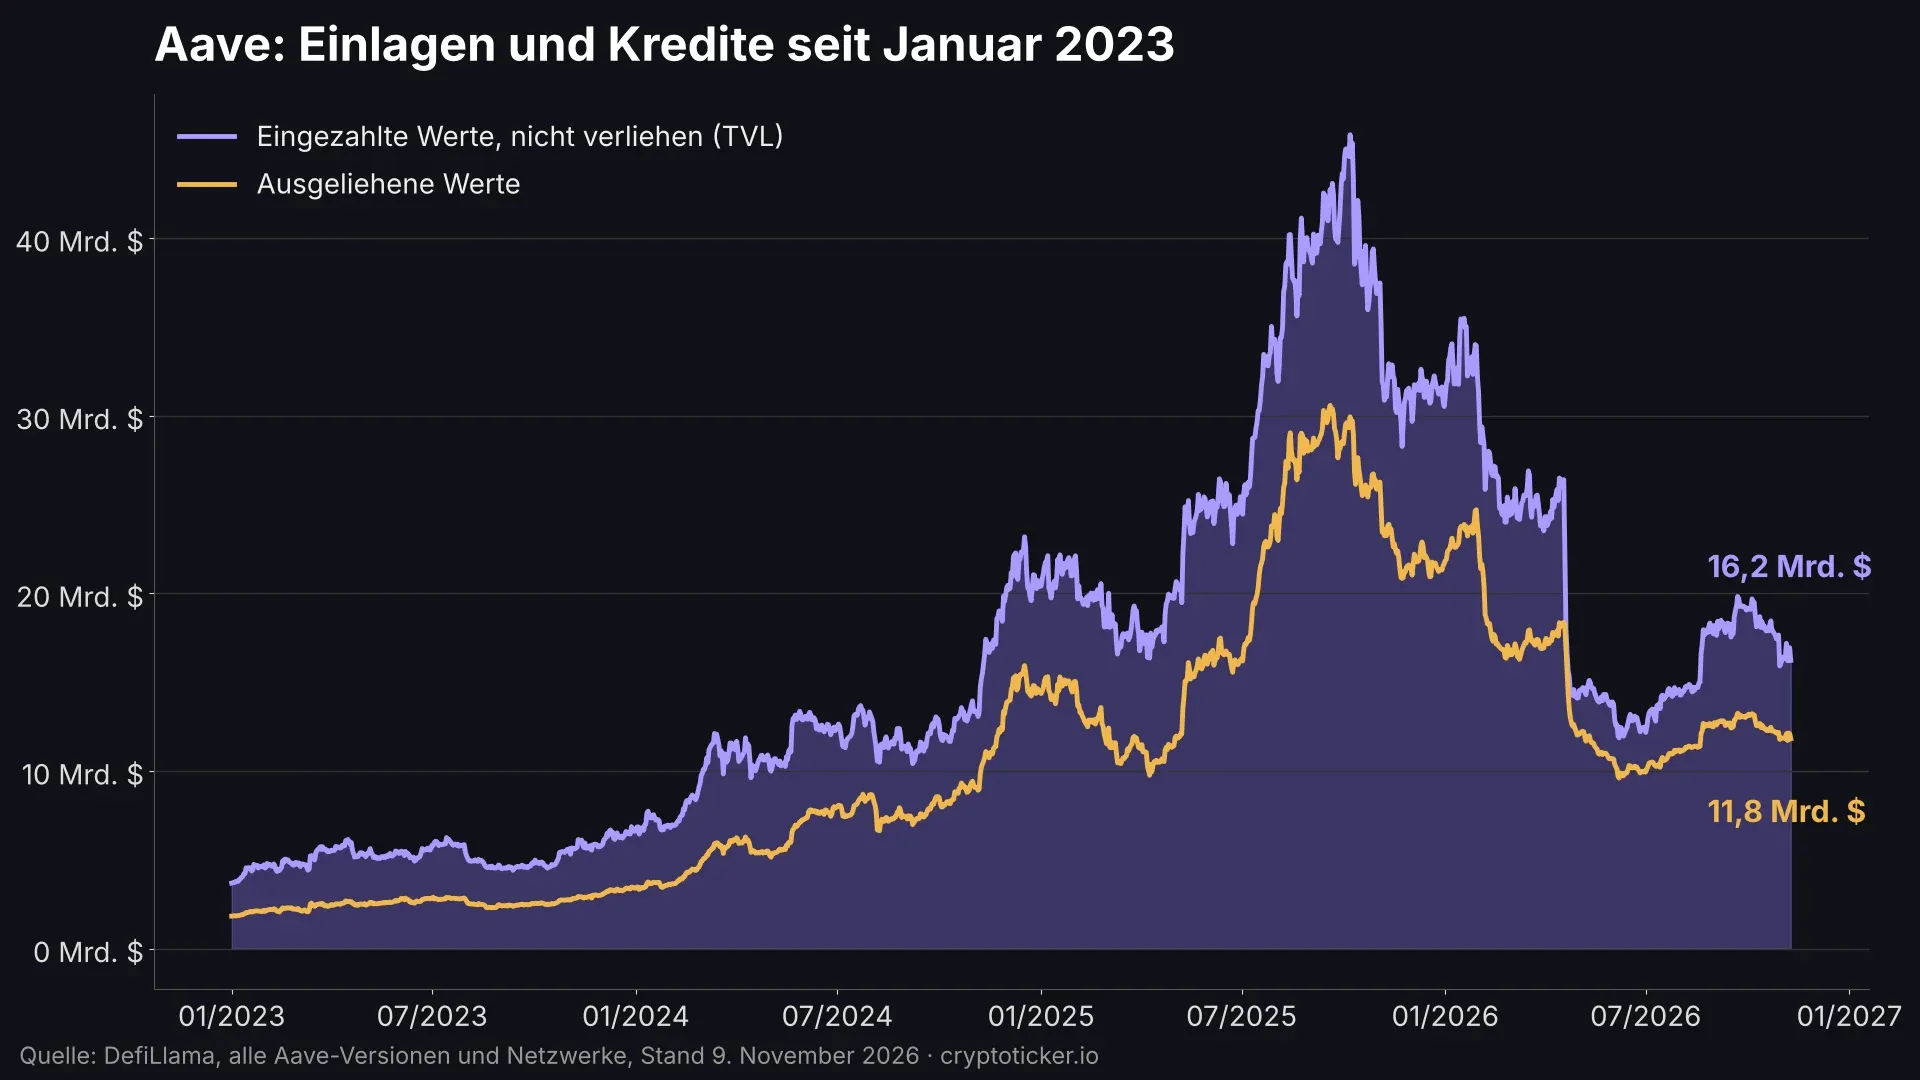
Gemeten naar inleg is Aave de grootste leenmarkt in de DeFi-sector. Volgens datadienst DefiLlama stond begin november 2026 ongeveer 16,2 miljard dollar ongebruikt in de pools, en was nog eens 11,8 miljard dollar aan leners uitgeleend. Wie wil begrijpen hoe rente ontstaat in decentrale financiën, kan niet om Aave heen. Dit profiel legt de techniek, de token, het gebruik en de risico's uit, en zet uiteen wat de Europese regelgeving betekent.
Aave eenvoudig uitgelegd: een leenplatform zonder bank
Aave is een liquiditeitsprotocol. De term beschrijft een systeem waarin veel gebruikers hun kapitaal in gezamenlijke potten storten, waaruit andere gebruikers leningen opnemen. Uitleners en leners kennen elkaar niet en hoeven elkaar ook niet te vertrouwen. De open code vervangt het vertrouwen: Aave is open source, iedereen kan de contracten lezen en controleren.
Het project ontstond in 2017 onder de naam ETHLend. Oprichter is de Finse jurist Stani Kulechov. ETHLend bracht aanvankelijk individuele uitleners en leners rechtstreeks bij elkaar, een model dat leed onder gebrek aan vraag aan beide kanten. In januari 2020 startte het protocol opnieuw als Aave, nu met gezamenlijke pools in plaats van individuele contracten. De oude token LEND werd datzelfde jaar in een verhouding van 100 op 1 omgewisseld voor AAVE.
Oorspronkelijk draaide Aave alleen op Ethereum. Vandaag is versie 3 volgens DefiLlama actief op 21 netwerken, waaronder Base, Arbitrum, Avalanche, Polygon en Optimism. Verreweg het grootste deel van de inleg staat echter nog steeds op de Ethereum-blockchain: ongeveer 13,4 van de 16,2 miljard dollar.
Hoe werken liquiditeitspools en aTokens bij Aave?
Voor elk toegelaten bezit bestaat een eigen pool, bijvoorbeeld voor ETH, USDC of USDT. Stort je 1.000 USDC, dan krijg je daarvoor 1.000 aUSDC terug. Een aToken is een bewijs dat je aandeel in de pool vastlegt. Het saldo in je wallet groeit voortdurend, omdat de rente van de leners rechtstreeks over de inleggers wordt verdeeld.
De rente is variabel en volgt de bezettingsgraad. Is een pool voor 90 procent uitgeleend, dan stijgt de leenrente fors, zodat er nieuwe inleg binnenkomt en leningen worden afgelost. Is er weinig uitgeleend, dan daalt ze. Hoe sterk dat kan bewegen, liet in oktober een voorstel zien om de USDT-leenrente naar 4,19 procent te verhogen. De parameters worden vastgesteld door de Aave DAO, de gemeenschap van tokenhouders, op voorstel van gespecialiseerde risicodienstverleners.
Voor inleggers heeft het model een addertje dat velen onderschatten: is een pool volledig uitgeleend, dan kun je je tegoed niet meteen opnemen. Je moet wachten tot leners aflossen of nieuwe inleggers geld bijstorten. Precies dat gebeurde in april 2026 bij stablecoin-pools, tijdens de liquiditeitscrisis bij Aave met USDC en USDT. Een vergelijking van platforms die rente op crypto betalen, laat zien hoe sterk de voorwaarden uiteenlopen.
Overcollateralisatie en health factor: wanneer Aave een liquidatie in gang zet
Aave kent geen kredietcheck. Wie wil lenen, moet onderpand storten waarvan de waarde hoger is dan de lening. Deze overcollateralisatie is de kern van het systeem. Elk bezit heeft twee grenswaarden: de loan-to-value bepaalt hoeveel je maximaal mag lenen, de liquidatiedrempel bepaalt vanaf wanneer je positie gedwongen kan worden opgeheven.
Een voorbeeld met ronde getallen: je stort ETH ter waarde van 10.000 dollar. Bij een loan-to-value van 80 procent mag je tot 8.000 dollar in stablecoins lenen. Ligt de liquidatiedrempel op 83 procent, dan wordt het ernst zodra de waarde van je ETH onder ongeveer 9.640 dollar zakt, als je de volledige ruimte hebt benut. De werkelijke waarden verschillen per bezit en markt en worden regelmatig aangepast.
De afstand tot liquidatie meet de health factor. Die zet je onderpand, gewogen met de liquidatiedrempel, af tegen je schulden. Ligt hij boven 1, dan is alles in orde. Zakt hij onder 1, dan mogen zogenoemde liquidators een deel van je schuld aflossen en daarvoor je onderpand met korting overnemen. Die korting is jouw verlies. Wie maar net boven 1 blijft, loopt het risico dat al een koersdaling van enkele procenten de liquidatie veroorzaakt. Ervaren gebruikers houden daarom een ruime buffer aan.

Flash loans: leningen zonder onderpand die in hetzelfde blok worden terugbetaald
Een bijzonderheid die Aave bekend heeft gemaakt, zijn flash loans. Een flash loan is een lening zonder onderpand die binnen één enkele transactie moet worden opgenomen en terugbetaald. Lukt de terugbetaling niet, dan wordt de hele transactie teruggedraaid, alsof die nooit heeft plaatsgevonden. Voor Aave ontstaat zo geen kredietrisico.
Flash loans worden vooral gebruikt door ontwikkelaars en geautomatiseerde programma's: voor arbitrage tussen beurzen, voor het oversluiten van een positie van het ene protocol naar het andere of voor het omwisselen van onderpand in één stap. Voor particuliere beleggers spelen ze praktisch geen rol, omdat ze programmeerkennis vereisen. De techniek heeft wel een schaduwkant: aanvallers gebruikten flash loans in het verleden herhaaldelijk om met geleend kapitaal zwakke plekken in andere DeFi-protocollen uit te buiten.
De AAVE-token: 16 miljoen stuks, governance en Umbrella
AAVE is een governancetoken. Wie hem bezit, kan stemmen over wijzigingen aan het protocol: nieuwe bezittingen, rentecurves, kosten, budgetten voor dienstverleners. De totale hoeveelheid is begrensd op 16 miljoen tokens, waarvan er volgens CoinGecko op 9 november ongeveer 15,44 miljoen in omloop waren. De koers lag die dag op 117,48 euro, wat neerkomt op een marktkapitalisatie van ruim 2 miljard dollar. In de voorgaande 30 dagen had AAVE bijna 25 procent verloren, op jaarbasis ongeveer 34 procent. Van de recordstand van 661,69 dollar uit mei 2021 is de token ver verwijderd.
Lange tijd diende AAVE ook als veiligheidsbuffer. In de oude Safety Module konden houders hun tokens inzetten om bij te springen bij verliezen in het protocol, en kregen daarvoor nieuwe AAVE als beloning. Deze module wordt vervangen door Umbrella. Bij Umbrella storten gebruikers aTokens, zoals aUSDC, en verzekeren daarmee gericht afzonderlijke markten. Ontstaat daar een verlies dat een eerste buffer van het protocol overstijgt, dan worden de ingezette tegoeden gekort. Die korting heet slashing.
Een ander onderdeel waren terugkopen: de DAO kocht met inkomsten van het protocol doorlopend AAVE op de markt terug. Na een incident met de restaking-token rsETH in april 2026 werden de terugkopen vanaf 19 april stopgezet, zoals een voorstel op het Aave-forum vastlegt. Sindsdien wordt in de gemeenschap gediscussieerd over wanneer en in welke omvang ze weer moeten beginnen.
GHO-stablecoin en Aave V4: wat er aan het Aave-protocol is veranderd
Sinds 2023 geeft Aave een eigen stablecoin uit, GHO. Die is gekoppeld aan de Amerikaanse dollar en ontstaat wanneer gebruikers hem lenen tegen gestort onderpand. Volgens DefiLlama waren begin november ongeveer 698 miljoen GHO in omloop. Daarmee is hij klein vergeleken met USDT of USDC, maar voor de DAO een eigen inkomstenbron, omdat de rente rechtstreeks naar het protocol vloeit.
De belangrijkste technische vernieuwing is Aave V4. De nieuwe versie ging op 30 maart 2026 live op Ethereum. V4 scheidt de liquiditeit (hub) van de markten waarin gebruikers lenen en uitlenen (spokes). Elke spoke kan eigen onderpand, risicoparameters en liquidatieregels hebben, maar put uit hetzelfde kapitaalbekken. Zo kunnen bijvoorbeeld getokeniseerde effecten of nieuw onderpand in afgeschermde markten worden toegelaten, zonder de hele pool in gevaar te brengen. Tot nu toe is V4 nog klein: volgens DefiLlama stond er begin november ruim 0,8 miljard dollar, tegenover 15,1 miljard dollar in V3.
Aave in cijfers: 16,2 miljard dollar inleg en 11,8 miljard dollar aan leningen
De grafiek toont twee grootheden. De paarse lijn is de total value locked (TVL): het kapitaal dat in de pools staat en op dat moment niet is uitgeleend. De gele lijn toont de uitstaande leningen. Samen vormen ze de totale inleg, begin november dus ongeveer 28 miljard dollar.
Zijn hoogste stand bereikte Aave op 7 oktober 2025, met 45,8 miljard dollar TVL en bijna 30 miljard dollar aan leningen. Sindsdien is het totaal meer dan gehalveerd. De koersdaling op de cryptomarkt verklaart een deel, want daalt de etherprijs, dan daalt ook de dollarwaarde van de gestorte ETH. De grootste inzinking toont de grafiek echter in april 2026: tussen 18 en 25 april zakte de TVL van 26,4 naar 14,3 miljard dollar. Aanleiding was het genoemde rsETH-incident, waarna veel inleggers hun kapitaal terugtrokken.
Aave staat desondanks bovenaan. DefiLlama noemt Aave V3 met 15,1 miljard dollar de grootste leenmarkt, voor Morpho Blue met 10,7 miljard en SparkLend met 4,7 miljard dollar.
Risico's bij Aave: smart contracts, liquidaties en bruggen
Aave geldt als een van de grondigst gecontroleerde DeFi-protocollen. Risicoloos is het niet. Voor inleggers en leners tellen vooral vijf punten:
- Smart-contractrisico: fouten in de code kunnen geld kosten, ook in aanvullende modules. Begin oktober verdween via een Aave-loopmodule 114,09 ETH uit twee Safe-multisigs.
- Risico door onderpand van derden: accepteert Aave een token als onderpand dat elders wordt gecompromitteerd, dan belandt de schade in de pool. Zo gebeurde het in april 2026, toen na een aanval op een brugroute ongedekte rsETH in meerdere V3-markten terechtkwam.
- Liquidatierisico: bij sterke koersbewegingen wordt je onderpand met korting verkocht, vaak binnen enkele minuten.
- Liquiditeitsrisico: is een pool volledig uitgeleend, dan kun je niet meteen bij je tegoed.
- Stablecoin- en koersrisico: verliest een stablecoin zijn koppeling of daalt de AAVE-koers, dan daalt de waarde van je positie, hoe goed het protocol ook werkt.
Daarbij komt dat er geen depositogarantie bestaat. Gaat er bij Aave iets mis, dan springt geen overheid en geen garantiefonds bij, alleen de buffers van het protocol zelf.
Aave en MiCA: regelgeving en AAVE kopen
Het Aave-protocol zelf heeft geen vergunning en heeft die volgens de huidige lezing ook niet nodig: de Europese cryptoverordening MiCA zondert volledig gedecentraliseerd verleende diensten uitdrukkelijk uit. Concreet betekent dat: wie het via een eigen wallet gebruikt, heeft geen beleggersbescherming in de klassieke zin.
Anders ligt het bij Aave Labs, het bedrijf achter de ontwikkeling. De Ierse dochter Push kreeg in november 2025 van de Ierse centrale bank een vergunning als cryptodienstverlener onder MiCA, zoals Aave meldt. De vergunning geldt alleen voor het wisselen tussen euro en stablecoins, niet voor het leenprotocol.
De AAVE-token zelf kun je bij veel beurzen en crypto-apps in de EU kopen. Let erop dat de aanbieder een MiCA-vergunning heeft. Wie Aave actief wil gebruiken om rente te verdienen of te lenen, heeft daarnaast een eigen wallet nodig, omdat het protocol alleen werkt met munten in eigen beheer.
Hoe rente uit Aave en winst op AAVE in je aangifte meetellen, lees je in ons overzicht over crypto en belasting.
Aave in 2026: overcollateralisatie beschermt het protocol, niet je positie
Aave verbindt uitleners en leners via open code, maar vraagt daarvoor discipline: overcollateralisatie, een waakzaam oog op de health factor en het besef dat geen garantiefonds helpt. Wie wil instappen, pakt het het best in drie stappen aan:
- Rendementen vergelijken: kijk wat Aave oplevert in vergelijking met andere aanbiedingen, zoals staking- en rewardplatforms.
- Gereguleerde toegang kiezen: koop ETH, stablecoins of AAVE bij een aanbieder met MiCA-vergunning, bijvoorbeeld via ons overzicht bitcoin kopen, en zet ze over naar een eigen wallet.
- Vanaf het begin documenteren: leg stortingen, rente en aflossingen vast met een geschikt programma voor crypto-administratie.
(Per 9 november 2026. Dit artikel is geen beleggingsadvies. Koersen en tarieven veranderen; controleer de voorwaarden bij de aanbieder voordat je koopt.)
Veelgestelde vragen over Aave
Transparantie: Dit artikel is met behulp van kunstmatige intelligentie geschreven en vóór publicatie door onze redactie gecontroleerd. Alle cijfers en gegevens zijn getoetst aan de primaire bronnen die in de tekst zijn gelinkt. De uitgelichte afbeelding is met AI gemaakt.
Gerelateerde artikelen
- Wat is Sui? De layer-1-blockchain met objectmodel en tien miljard SUI
- Margin trading: wat het is en hoe handelen met geleend geld werkt
- Is Venice Token op de huidige koers een goede koop?
- PnL in trading: gerealiseerde winst telt, ongerealiseerde winst staat alleen op het scherm
- Wat is Tron (TRX)? Op deze blockchain staat meer dan de helft van alle USDT
In welke onderwerpen moeten we dieper duiken?
Kies wat je echt interesseert. Je keuze gaat direct naar onze redactieplanning.
Cryptonieuws dat je tijd echt waard is.
Wekelijks. 60 seconden. Zorgvuldig samengesteld door onze redactie: geen hype, geen reclamevloed, geen spam.
Meer over dit onderwerp
Alles bekijken
7 november 2026 06:39
Coin of token: de 20 grootste cryptomunten vergeleken
Een coin brengt zijn eigen blockchain mee, een token leent die van een ander. Wat dat verschil betekent voor kosten en opnames, laat een blik op de 20 grootste cryptomunten zien.
7 november 2026 04:14
Bitway token-unlock op 2 november: 101,6 miljoen BTW op een dunne markt
Op 2 november loopt voor 101,6 miljoen BTW de lock-up af. Datum en aantal noemen drie dataleveranciers eensgezind, maar over de ontvanger en het circulerende aanbod spreken ze elkaar duidelijk tegen.

7 november 2026 02:46
Aave (AAVE): de USDT-leenrente moet naar 4,19 procent stijgen
De Risk Stewards van Aave willen het optimale benuttingspunt voor USDT verlagen van 94 naar 92 procent. Voor leners stijgt de rente licht, voor inleggers groeit de opnamebuffer met 57,8 miljoen USDT.
6 november 2026 22:44
Kaspa: waarom de KAS-beloning op 4 november weer daalt
Kaspa werkt als proof-of-work-BlockDAG met ongeveer tien blokken per seconde, en 96,8 procent van alle KAS is al in omloop. Op 4 november 2026 daalt de beloning per blok van 2,060 naar 1,945 KAS. Wat het netwerk presteert en waar je KAS in euro kunt verhandelen.
6 november 2026 22:39
Hard fork en soft fork: wat er bij een afsplitsing met je coins gebeurt
Een hard fork kan een blockchain in tweeën delen, en je houdt daarna hetzelfde aantal coins aan beide kanten. Een soft fork verandert niets in je wallet. Waaraan je het verschil herkent en waar je na een afsplitsing op let.
6 november 2026 18:41
Wat is een DEX? Decentrale exchanges uitgelegd
Een DEX is een decentrale exchange waarop je vanuit je eigen wallet ruilt, zonder account. Je leest wat een ruil kost, wie aansprakelijk is en hoe box 3 ermee omgaat.
6 november 2026 14:26
Marktkapitalisatie van crypto: bitcoin tegenover goud en Apple
De marktkapitalisatie laat zien hoe groot een coin op de markt wordt gewaardeerd en ontmaskert de denkfout van goedkope stukprijzen. We leggen de formule, de bitcoindominantie en de FDV uit met actuele cijfers en laten zien waarom bitcoin met 1,53 biljoen dollar ver achter goud ligt.

6 november 2026 08:14
Zuid-Korea erkent stablecoins als betaalmiddel, maar de nieuwe deviezenregel draait om toezicht
Zuid-Korea past zijn deviezenwet aan en erkent stablecoins als betaalmiddel. Cryptoliefhebbers vieren adoptie, maar de kleine lettertjes gaan over toezicht.
6 november 2026 06:32
Bearmarkt: wat het betekent, hoe lang het duurt en waar aandelen en bitcoin in 2026 staan
Bitcoin zit sinds november 2025 in een bearmarkt, de Nasdaq 100 nadert de grens. Wat een bearmarkt is, hoe lang hij gemiddeld duurt, waaraan je het einde herkent en wat je nu kunt doen, nagerekend aan 27 bearmarkten in de S&P 500 sinds 1928.
6 november 2026 02:35
Wat is Shiba Inu? SHIB, Shibarium en 410 biljoen verbrande tokens
Shiba Inu is een memecoin op Ethereum waaromheen een eigen layer-2-blockchain en drie nevenstokens zijn ontstaan. Dit profiel legt aanbod, burn, Shibarium en de risico's uit en laat zien wat er onder MiCA geldt voor kopen en bewaren.
6 november 2026 00:35

Tether (USDT) uitgelegd: wat de grootste stablecoin dekt en waar MiCA hem inperkt
Tether is de grootste stablecoin ter wereld, maar heeft in de EU geen vergunning. Wat USDT dekt, hoe uitgifte en inwisseling werken en wat vanaf 8 januari 2027 op Europese handelsplatforms geldt.
5 november 2026 18:38
Wat is Solana? De blockchain achter SOL: geen maximaal aanbod, 589 miljoen tokens in omloop
Solana verwerkt betalingen in milliseconden en heeft op 21 oktober 2026 zijn stemprocedure vervangen. Wat het netwerk is, waarvoor SOL nodig is en wat er geldt bij kopen, bewaren en staken.
5 november 2026 12:19
Wat is KYC bij crypto? De vijf gegevens zonder welke geen exchange je laat handelen
KYC is de identiteitscontrole zonder welke geen vergunninghoudende crypto-exchange een rekening opent. Je leest welke gegevens je afgeeft, hoe lang ze bewaard blijven en wat de Travel Rule en de AMLR vanaf juli 2027 veranderen.
5 november 2026 09:38
Wat is een cryptomunt? Zo ontstaat digitaal geld zonder bank
Een cryptomunt is een vermelding in een openbaar kasboek waarover geen bank of centrale bank alleen beslist. Deze uitleg laat zien hoe dat kasboek werkt, wat bitcoin van de euro scheidt en waar je op let bij aankoop en bewaring.
4 november 2026 22:42

Wat is een emittent? Betekenis, voorbeelden en emittentrisico
Duiding: wie bij aandeel, ETF, ETN, certificaat, stablecoin en aandelentoken de emittent is, wat MiCA en het prospectrecht daaronder verstaan en wat er na een faillissement van de emittent van 10.000 euro overblijft. Met tabellen en rekenvoorbeeld.
4 november 2026 22:27
CLARITY Act: wat de Amerikaanse cryptowet regelt en waar hij in de Senaat staat
Achtergrond: wat de CLARITY Act regelt, hoe het Huis van Afgevaardigden en de Senaat hebben gestemd en wat SEC en CFTC zonder wet doorvoeren. Met tijdlijn, stemmenrekensom en vergelijking met de Europese MiCA-verordening.
4 november 2026 14:45
Wat is Hyperliquid? De eigen blockchain, de HYPE-token en de toegang vanuit Nederland
Hyperliquid staat met 18,12 miljard dollar marktwaarde op plaats 11 en houdt zijn orderboek bij op een eigen layer-1-blockchain. Wat HyperCore, HyperEVM en de HYPE-token doen, wat handelen kost en wat er geldt voor toegang vanuit Nederland.
4 november 2026 14:24
Wat is XRP? 100 miljard munten, één ledger en de rol van Ripple
XRP is de cryptomunt van de XRP Ledger, gebouwd voor betalingen in seconden en zonder mining. Dit profiel legt Ripple, escrow, de SEC-zaak en MiCA uit, en waar je op let bij het kopen.
3 november 2026 16:53
Wat is DeFi? Een gids voor beginners over decentrale financiën
DeFi, decentrale financiën, is een alternatief voor de traditionele financiële wereld: financiële diensten op de blockchain, zonder tussenpersonen. In plaats daarvan voeren smart contracts de afspraken automatisch uit.
3 november 2026 12:24
Wat is VeChain (VET)? De supply-chain-blockchain waar alleen staking nog VTHO oplevert
VeChain is een blockchain voor het traceren van goederen en werkt met twee tokens, VET en VTHO. Sinds de upgrade Hayabusa ontstaat nieuwe VTHO alleen nog voor gestakete VET.
3 november 2026 03:02
DefiLlama uitgelegd: TVL, fees en rendementen goed lezen
Wat DefiLlama meet en hoe je TVL, vergoedingen, inkomsten, stablecoins en rendementen goed leest: gids met een eigen data-analyse en zes veelgemaakte leesfouten.
3 november 2026 02:33
Polkadot (DOT): het netwerk achter 2,1 miljard tokens en de parachains
Polkadot verbindt zelfstandige blockchains onder één gezamenlijk veiligheidsdak, en sinds 2026 is het DOT-aanbod begrensd op 2,1 miljard tokens. Dit profiel legt de relay chain, de Asset Hub, coretime en de 28 dagen wachttijd bij staking uit.
2 november 2026 18:56
Wat is Hedera (HBAR)? Hashgraph, de raad van bedrijven en waarvoor HBAR dient
Hedera ordent transacties met een hashgraph in plaats van met blokken, en het netwerk wordt bestuurd door een raad van 33 bedrijven. Dit profiel legt de techniek, het HBAR-aanbod, de kosten en het staken uit.
30 oktober 2026 10:44
NEAR Protocol uitgelegd: sharding en staking van 2,5 procent
NEAR Protocol is een layer-1-blockchain die haar werk over parallel draaiende delen verdeelt en met inzet wordt beveiligd. Wat de NEAR-token doet, hoe staking en bewaring werken en waar je voor de koop op let.
30 oktober 2026 02:50
On-chain-analyse van de Binance-hack: 50 handtekeningen, 197.460 ETH en 2,83 miljard bevroren
Wat is er bij de Binance-hack echt gebeurd? Wij analyseerden de blockchain zelf: 50 handtekeningen in één transactie, 2,83 miljard dollar bevroren, 197.460 ETH bij de aanvaller en een Aave-truc. Plus de belangrijkste stemmen van X en ons oordeel.
Meer van CryptoTicker