
In Nederland betaal je geen belasting over de winst als je crypto verkoopt. Je cryptobezit telt mee als vermogen in box 3. De Belastingdienst kijkt naar de waarde van je crypto op 1 januari, gaat uit van een vast rendement en belast dat rendement met 36%. Voor 2026 rekent de Belastingdienst voor crypto met een fictief rendement van 6,00%, en over de eerste € 59.357 van je vermogen betaal je niets. Ligt je werkelijke rendement lager, dan mag je dat doorgeven.
Hieronder lees je hoe de crypto belasting werkt, hoeveel belasting je betaalt, hoe je crypto opgeeft in je aangifte inkomstenbelasting en wat er de komende jaren verandert.
Crypto belasting 2026 in één oogopslag
| Onderdeel | Waarde voor 2026 |
|---|---|
| Box | Box 3 (sparen en beleggen), crypto telt als „overige bezittingen”, in de aangifte „bankrekeningen en andere bezittingen” |
| Peildatum | 1 januari 2026, 0.00 uur |
| Heffingsvrij vermogen | € 59.357 per persoon, € 118.714 met fiscale partner |
| Fictief rendement op crypto | 6,00% (2025: 5,88%, 2024: 6,04%) |
| Fictief rendement op banktegoeden | 1,28% (voorlopig) |
| Fictief rendement op schulden | 2,70%, drempel € 3.800 per persoon |
| Tarief | 36% over het voordeel uit sparen en beleggen |
| Werkelijk rendement | Mag je doorgeven als het lager is dan het fictieve rendement |
De cijfers komen van de pagina's van de Belastingdienst over de berekening van box 3 in 2026 en over aangifte doen over crypto's, opgehaald op 20 oktober 2026.
Hoe werkt box 3 voor crypto?
Box 3 is de vermogensbelasting in de inkomstenbelasting. Je telt al je bezittingen in box 3 op 1 januari bij elkaar op: spaargeld, beleggingen, een tweede woning en ook je cryptovaluta. De Belastingdienst omschrijft crypto's als digitale ruilmiddelen zonder centrale tegenpartij zoals een bank; de meeste transacties lopen via zogenoemde omwisselplatforms. Van je bezittingen trek je je schulden in box 3 af. De uitkomst is je vermogen. Over het deel boven het heffingsvrij vermogen betaal je belasting.
De Belastingdienst belast niet de echte winst, maar een fictief rendement: een vast percentage per soort vermogen dat dicht bij het gemiddelde rendement moet liggen. Voor crypto is dat in 2026 6,00%, hetzelfde percentage als voor aandelen en andere beleggingen. Of je crypto in dat jaar 50% stijgt of 30% daalt, verandert aan dat fictieve rendement niets. Daalt je crypto, dan kun je wel je werkelijke rendement doorgeven (zie verderop).
Belangrijk voor crypto: alleen de waarde op de peildatum telt. Koop je bitcoin in maart en verkoop je die in november met winst, dan zie je die winst nergens terug in box 3. Wat je op 1 januari van het volgende jaar bezit, telt mee voor dat volgende belastingjaar.
Hoeveel belasting betaal je over crypto? Rekenvoorbeeld 2026
Stel: je bent alleenstaand, hebt op 1 januari 2026 voor € 100.000 aan crypto en verder geen spaargeld, beleggingen of schulden. De Belastingdienst rekent dan in zes stappen:
- Belastbaar rendement: € 100.000 × 6,00% = € 6.000.
- Rendementsgrondslag: je bezittingen min je schulden, hier € 100.000.
- Grondslag sparen en beleggen: € 100.000 min het heffingsvrij vermogen van € 59.357 = € 40.643.
- Aandeel in de rendementsgrondslag: € 40.643 ÷ € 100.000 = 40,64%.
- Voordeel uit sparen en beleggen: € 6.000 × 40,64% = € 2.438.
- Belasting: 36% × € 2.438 = € 877.
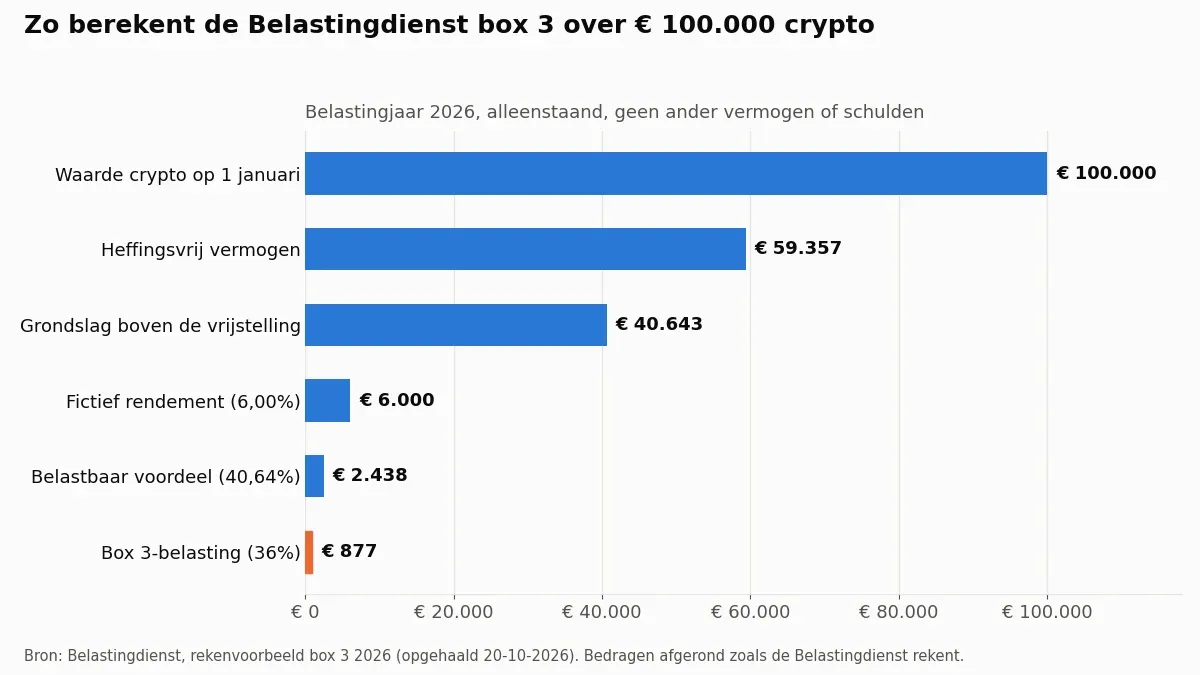
Je betaalt over € 100.000 aan crypto in 2026 dus € 877 belasting, ongeveer 0,9% van je vermogen. Heb je een fiscale partner, dan is jullie gezamenlijke vrijstelling € 118.714. Met samen € 100.000 aan crypto betalen jullie dan geen box 3-belasting.
| Waarde crypto op 1 januari 2026 | Box 3-belasting, alleenstaand |
|---|---|
| € 50.000 | € 0 (onder het heffingsvrij vermogen) |
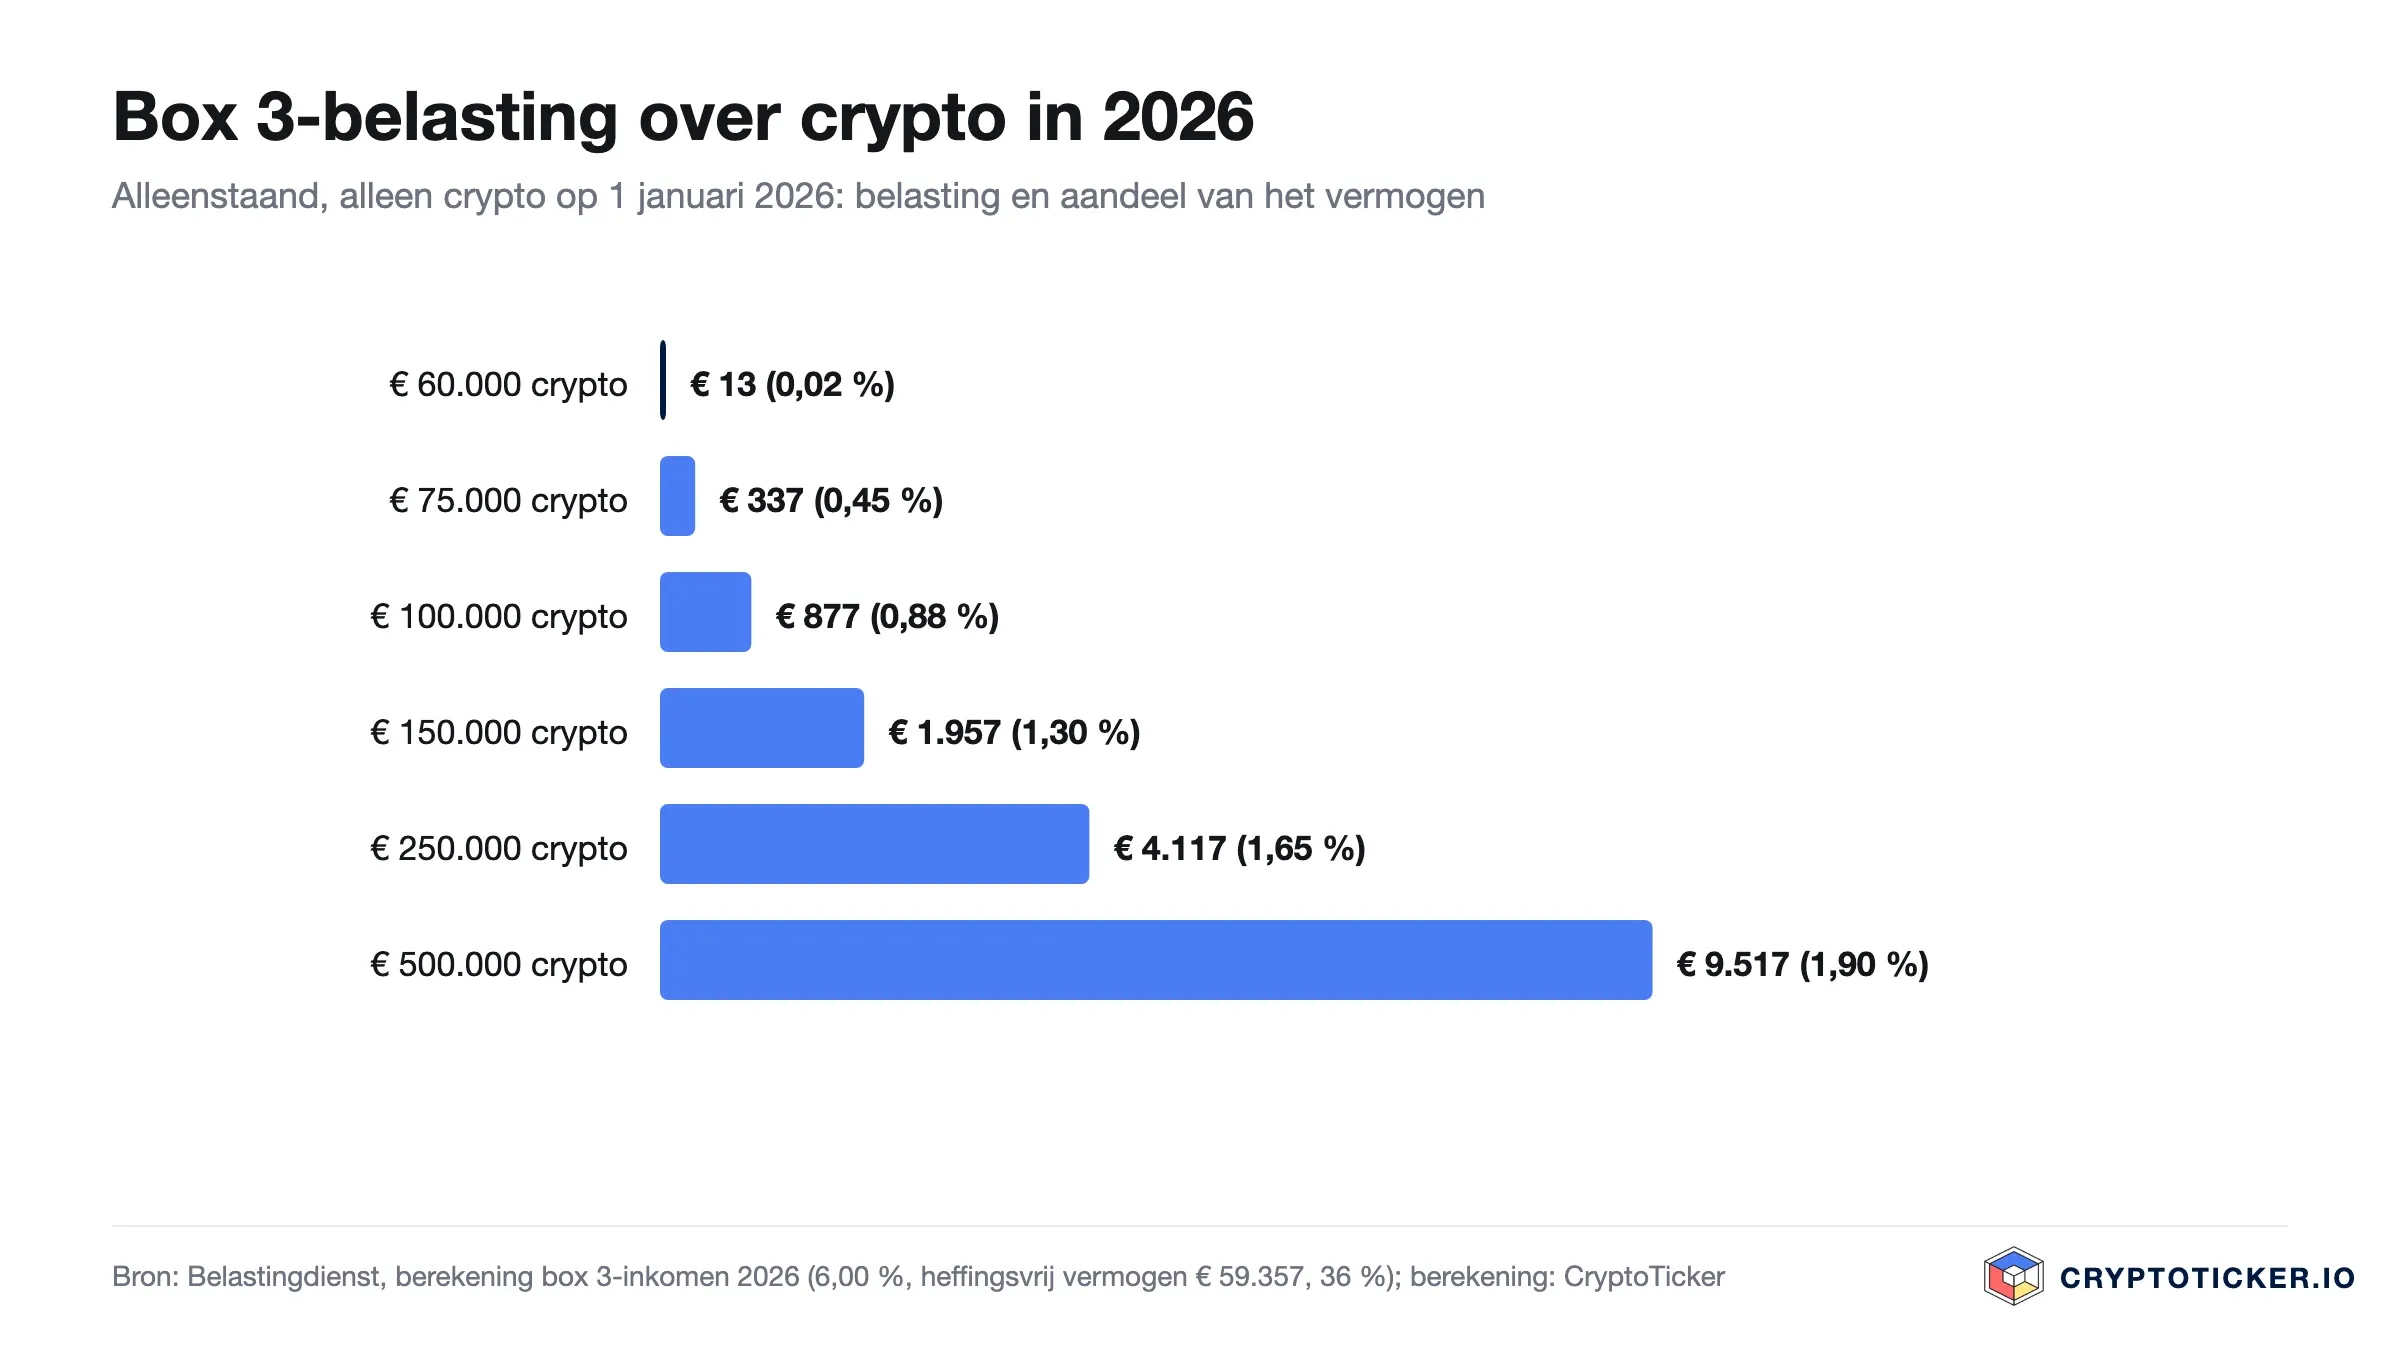
| € 100.000 | € 877 |
| € 250.000 | € 4.117 |
| € 500.000 | € 9.517 |
Correctie 11 november 2026: bij € 500.000 stond hier eerder € 9.516. Met de rekenstappen en afrondingen van de Belastingdienst komt het bedrag uit op € 9.517.
De bedragen gelden als je naast crypto geen ander vermogen hebt en zijn berekend met dezelfde stappen en afrondingen als in de rekenvoorbeelden van de Belastingdienst. Heb je ook spaargeld, dan telt dat met 1,28% mee en verschuift je aandeel in de grondslag.
Crypto opgeven in je aangifte inkomstenbelasting
Je hoeft je vermogen pas op te geven als het boven een grensbedrag uitkomt. Voor 2026 is dat € 38.479 zonder fiscale partner en € 76.958 met fiscale partner (dit grensbedrag hangt samen met toeslagen). Ligt je vermogen daarboven, dan geef je je crypto op, ook als je onder het heffingsvrij vermogen blijft en geen belasting betaalt.
- Je vindt je crypto in de aangifte bij „bankrekeningen en andere bezittingen”. Vink het vakje „Cryptobezittingen” aan en vul het bedrag in.
- Je geeft de waarde in het economisch verkeer op 1 januari om 0.00 uur op, volgens de koers op het gebruikte omwisselplatform.
- Bewaar je crypto in een eigen wallet, neem dan de koers van het platform waar je meestal handelt en noteer welke koers je hebt gebruikt.
Tip: maak op 1 januari een schermafbeelding van je portefeuille bij elk platform. Veel aanbieders, zoals Bitvavo, laten je ook een overzicht per datum downloaden. Wil je weten hoe Bitvavo werkt en wat het kost, lees dan onze Bitvavo review.
Stap voor stap: crypto opgeven in de aangifte
Zo geef je je crypto op, volgens de uitleg van de Belastingdienst over aangifte doen en belasting betalen over crypto's:
- Bepaal de waarde op 1 januari. Tel alle platforms en wallets bij elkaar op, ook bitcoin (BTC) op een hardware wallet, met de koers om 0.00 uur.
- Tel je totale vermogen in box 3. Crypto, spaargeld en beleggingen min je schulden in box 3. Komt de uitkomst boven het grensbedrag, dan geef je je vermogen op.
- Kies het juiste scherm. Vanaf de aangifte over 2025 vink je bij „bankrekeningen en andere bezittingen” het vakje „Cryptobezittingen” aan. Doe je aangifte voor 2024 of eerder, dan vink je „Overige bezittingen” aan en vul je het bedrag in bij „Andere bezittingen”.
- Vul de totale waarde in. De Belastingdienst past het heffingsvrij vermogen automatisch toe en berekent de belasting over je crypto.
- Beslis over het werkelijk rendement. De aangifte vraagt zelf of je dat wilt doorgeven. Je hebt dan de waarde op 1 januari en op 31 december nodig en de totale waarde van je aankopen en verkopen over het hele jaar.
- Kinderen met crypto: het vermogen van een minderjarig kind telt mee bij dat van de ouders of verzorgers. Zij geven die crypto op bij hun eigen bezittingen in box 3.
| Jaar | Grensbedrag zonder fiscale partner | Grensbedrag met fiscale partner |
|---|---|---|
| 2026 | € 38.479 | € 76.958 |
| 2025 | € 37.395 | € 74.790 |
| 2024 | € 36.952 | € 73.904 |
Het grensbedrag is niet hetzelfde als het heffingsvrij vermogen van € 59.357: tussen beide bedragen geef je je crypto wel op, maar betaal je in de meeste gevallen nog geen belasting.
Werkelijk rendement: minder belasting na een slecht cryptojaar
Na uitspraken van de Hoge Raad mag de Belastingdienst niet meer belasten dan je echt hebt verdiend. Daarom kun je via de tegenbewijsregeling je werkelijke rendement doorgeven. Voor crypto is dat de waardestijging of waardedaling in het jaar, plus eventuele inkomsten zoals stakingbeloningen. De Belastingdienst vraagt in de aangifte vanaf belastingjaar 2025 zelf of je dat wilt, en rekent dan met het gunstigste bedrag: het fictieve of het werkelijke rendement.
Let op twee punten:
- Het werkelijke rendement wordt berekend over je totale vermogen in box 3, niet alleen over je crypto. Een goed jaar op je aandelen kan een slecht cryptojaar dus opheffen.
- Bij het werkelijke rendement geldt geen heffingsvrij vermogen. Dat heeft de Hoge Raad zo bepaald. Bij een klein vermogen is het fictieve rendement daardoor soms toch gunstiger.
Werkelijk rendement op crypto berekenen
Bij het werkelijk rendement telt de Belastingdienst alle inkomsten uit je vermogen en alle waardeveranderingen in één kalenderjaar, dus ook de waardestijging of waardedaling van je crypto. Volgens de pagina Wat is mijn werkelijk rendement? gelden daarnaast deze regels:
- Winst en verlies binnen één jaar verrekenen: een plus op je spaargeld en een min op je crypto worden met elkaar verrekend.
- Negatief wordt nul: is je totale werkelijk rendement negatief, dan zet de Belastingdienst het op € 0. Een verlies mag je niet naar een ander jaar meenemen.
- Kosten tellen in de regel niet mee: aan- en verkoopkosten zijn bij het werkelijk rendement niet aftrekbaar.
Rekenvoorbeeld: je bent alleenstaand en bezit alleen crypto. Op 1 januari 2026 is die € 100.000 waard, op 31 december 2026 nog € 70.000, en je hebt niets gekocht of verkocht. Je werkelijk rendement is dan min € 30.000, dus € 0. Met het fictief rendement zou je € 877 betalen; geef je het werkelijk rendement door, dan betaal je over 2026 geen box 3-belasting. Stijgt je crypto juist sterk, dan is het fictief rendement meestal gunstiger en rekent de Belastingdienst daarmee.
Wanneer valt crypto in box 1?
Gewoon kopen, bewaren en verkopen is beleggen en hoort in box 3. Anders wordt het als je met extra arbeid, bovenop normaal beleggen, regelmatig extra inkomsten verdient. Denk aan intensief handelen met een eigen systeem of minen met meer opbrengst dan kosten. Dan kan sprake zijn van resultaat uit overige werkzaamheden of winst uit onderneming in box 1, tegen een hoger tarief. Volgens de Belastingdienst is minen meestal niet winstgevend genoeg om daaronder te vallen, maar dat hangt van je eigen situatie af. Twijfel je, vraag dan fiscaal advies aan een fiscalist of belastingadviseur.
Loon, mining, staking en airdrops: hoe zit het met de belasting?
De Belastingdienst onderscheidt op de pagina Cryptobezittingen (zoals bitcoins) verschillende situaties:
| Situatie | Belastingheffing |
|---|---|
| Crypto kopen en bewaren als particulier | Box 3, waarde op 1 januari volgens de koers van je omwisselplatform |
| Handelen in crypto | Vergelijkbaar met handel in valuta: beleggen, de opbrengst geef je niet apart aan, tenzij je met extra arbeid vaak extra inkomsten verdient |
| Mining | De opbrengst geef je meestal niet aan, omdat de kosten vaak hoger zijn; is je opbrengst hoger dan je kosten, dan kan het inkomen uit overig werk of winst uit onderneming zijn |
| Loon in crypto | Loon in natura: je werkgever rekent de crypto om naar euro's op het moment dat je ze ontvangt |
| Ondernemer betaald in crypto | Omrekenen naar euro's en meetellen als omzet; ook bij de btw-aangifte geef je het bedrag in euro's op |
Staking- en airdropmunten zijn gewoon cryptobezit: ze tellen op 1 januari mee in box 3. Geef je je werkelijk rendement door, dan tellen ontvangen beloningen als inkomsten mee. Hoe staking werkt, lees je in onze gids crypto staken, en over gratis munten in wat een airdrop is. Wie veel transacties heeft, houdt het overzicht bij met een van de tools uit onze vergelijking van crypto belasting software.
Ziet de Belastingdienst je crypto?
Steeds beter. Sinds 1 januari 2026 moeten crypto-aanbieders in de EU gegevens van hun gebruikers verzamelen en hun transacties rapporteren aan de belastingdienst van hun land. Dat volgt uit de Europese richtlijn DAC8. De eerste rapportage over 2026 moet uiterlijk 31 januari 2027 binnen zijn, en de lidstaten wisselen de gegevens onderling uit. Ook crypto bij een aanbieder in een ander EU-land komt zo in beeld. De gegevens worden niet vooraf ingevuld in je aangifte, maar de Belastingdienst gebruikt ze om aangiftes te controleren. Bron: Rijksoverheid, 7 juli 2025.
Wat verandert er in box 3?
Het kabinet werkt aan een nieuw box 3-stelsel dat het werkelijke rendement belast in plaats van een fictief rendement. Volgens de Belastingdienst komt die nieuwe wetgeving waarschijnlijk per 1 januari 2028. Tot die tijd blijft het systeem met fictief rendement en tegenbewijs gelden. Voor crypto kan het nieuwe stelsel grote gevolgen hebben, omdat dan ook koersstijgingen die je nog niet hebt verzilverd zouden meetellen. Over de wetsbehandeling in de Tweede Kamer en Eerste Kamer houden we je op de hoogte in ons crypto nieuws.
Crypto kopen bij een aanbieder met MiCA-vergunning
Voor je belastingaangifte maakt het niet uit waar je crypto koopt. Voor je veiligheid wel: kies een aanbieder met een MiCA-vergunning van de AFM of een andere Europese toezichthouder. Die vergunning verplicht onder meer tot het gescheiden bewaren van de tegoeden van klanten. In onze vergelijking van cryptobeurzen zie je per aanbieder de vergunning, de kosten en of je met iDEAL of Bancontact kunt storten.
Veelgestelde vragen over crypto belasting
Dit artikel is algemene informatie en geen fiscaal advies. Voor je eigen situatie kun je terecht bij de Belastingdienst of een belastingadviseur.
Dennis Weidner
Dennis Weidner is directeur van Cryptoticker.io GmbH in Berlijn en leidt de redactie van CryptoTicker, dat sinds 2017 verschijnt in het Duits, Engels, Frans en Spaans. Als oprichter en investeerder werkt hij al meer dan twintig jaar met digitale bedrijfsmodellen. In zijn artikelen staat het punt centraal waar regelgeving en het werkelijke gedrag van beleggers elkaar raken: MiCA-vergunningen voor handelsplatformen, belastingen en DAC8, zelfbewaring en staking. Hij werkt met controleerbare primaire bronnen in plaats van koersspeculatie: registers van toezichthouders, post-mortems van aanbieders en originele specificaties. Zijn artikelen zijn analyses, geen beleggingsadvies.