
USDT of USDC: na 30 oktober beslist de vergunning, niet de omvang
Analyse: Coinbase zet in de Europese Economische Ruimte op 30 oktober 2026 resterende tegoeden in USDT, DAI en PYUSD om in USDC, en vanaf 12 november houdt de EBA rechtstreeks toezicht op de uitgever van USDC. Dit stuk duidt wat dat betekent voor de keuze tussen de twee grootste dollar-stablecoins en scheidt de bevestigde termijnen van het oordeel van de redactie.

In welke onderwerpen moeten we dieper duiken?
Kies wat je echt interesseert. Je keuze gaat direct naar onze redactieplanning.
Cryptonieuws dat je tijd echt waard is.
Wekelijks. 60 seconden. Zorgvuldig samengesteld door onze redactie: geen hype, geen reclamevloed, geen spam.
Vast staat: USDC heeft sinds 14 oktober 2026 als eerste e-geldtoken van de EU de status ‘significant’, de Europese Bankautoriteit EBA neemt op 12 november 2026 het directe toezicht over op het eigen vermogen, de reserve en de terugbetalingsplannen van de uitgever, en voor USDT heeft Tether geen vergunning als e-geldtoken onder de EU-verordening MiCA. Wie zijn tegoed bij een aanbieder met EU-vergunning heeft staan, kan USDC daarom ongewijzigd kopen, omwisselen en terugbrengen, terwijl USDT daar uit het aanbod verdwijnt. Ons oordeel volgt verderop: voor een portefeuille in de EU weegt de vergunning van een stablecoin inmiddels zwaarder dan zijn marktomvang.
De verhoudingen in omvang staan daarbij haaks op het toezichtrecht. USDT kwam op 22 oktober 2026 uit op ongeveer 183 miljard dollar marktwaarde, USDC op ongeveer 72 miljard; de oudere token is daarmee ongeveer twee en een half keer zo zwaar als de toegelaten token. Onze eerdere vergelijking van de twee stablecoins voor EU-beleggers dateert van december 2024, toen deze vraag nog uitsluitend een kwestie van reserves en vertrouwen was. Sinds het stablecoindeel van MiCA wordt toegepast, beslist eerst de vergunning, en daarna al het andere.
USDT of USDC: wat er op 30 oktober 2026 in de Europese Economische Ruimte gebeurt
Coinbase heeft voor klanten in de Europese Economische Ruimte een peildatum vastgesteld. Tot 30 oktober 2026 kunnen tegoeden in de betrokken stablecoins worden opgenomen of zelf worden omgewisseld. Wat daarna nog op de rekening staat, zet de exchange tegen de marktkoers om, bij voorkeur in USDC en waar USDC niet past in een ander ondersteund bezit. Getroffen zijn volgens de hulppagina van de exchange over niet MiCA-conforme stablecoins onder meer USDT, DAI, PYUSD, PAX, GUSD, GYEN, USD1, USDS en PAXG; kopen, verkopen en omwisselen van deze tokens is voor klanten in de Economische Ruimte al beperkt.
Achter de peildatum zit een Europese regel. Vergunninghoudende cryptodienstverleners mogen tokens zonder MiCA-vergunning in de EU niet meer vrij aanbieden; wat overblijft zijn diensten voor de afwikkeling. Hoe de omzetting in detail verloopt en welke tegoeden ze omvat, hebben we beschreven in ons bericht over de omwisseling van USDT en DAI per 30 oktober. De exchange zelf noemt de omrekening een stap om aan de verordening te voldoen en wijst het opnemen vóór de datum uitdrukkelijk aan als alternatief.
Andere partijen hanteren eigen data, en die kunnen eerder liggen. Voor de keuze tussen de twee tokens betekent dat: het moment wordt vaak niet door de houder bepaald, maar door de aanbieder bij wie het tegoed staat.
E-geldtokens onder MiCA: waarom USDC in de EU is toegelaten en USDT niet
MiCA is de EU-verordening betreffende markten in cryptoactiva. Het deel over waardevaste tokens wordt sinds 30 juni 2024 toegepast, en de verordening onderscheidt daar twee soorten. Een e-geldtoken, kort EMT, luidt in één enkele officiële munteenheid, zoals de dollar of de euro. Een token waarvoor activa als referentie dienen, kort ART, verwijst naar een mandje van meerdere waarden. Voor beide soorten heeft de uitgever een vergunning in de Unie nodig.
USDC wordt binnen de EU uitgegeven door Circle Internet Financial Europe SAS, een in Frankrijk toegelaten e-geldinstelling; daarmee is USDC een toegelaten e-geldtoken. Tether heeft voor USDT geen dergelijke vergunning, en de token staat niet in het Europese register van toegelaten uitgevers. Welke verplichtingen een vergunning met zich meebrengt, valt onder de vergunningsplichten die MiCA voor cryptobedrijven regelt.
Het verschil is geen formaliteit. Een vergunning verplicht de uitgever tot een gedekte reserve, tot eigen vermogen, tot een terugbetalingsplan en tot doorlopend toezicht door een aangewezen autoriteit. Een token zonder vergunning kan technisch foutloos werken en toch uit het gereguleerde aanbod vallen, omdat de verplichtingen van de aanbieder de distributie regelen en niet de eigenschappen van de token.
Terugbetaling tegen nominale waarde: het kernrecht achter een toegelaten stablecoin
Artikel 49 van de MiCA-verordening geeft houders van een e-geldtoken een vordering op de uitgever. De token wordt uitgegeven tegen de nominale waarde van het ontvangen geldbedrag en op verzoek op elk moment tegen nominale waarde terugbetaald, en wel kosteloos. Een euro erin, een euro eruit: dit recht onderscheidt een toegelaten stablecoin van een token die op de markt maar ongeveer een dollar waard is.
Artikel 50 verbiedt daarnaast elke vorm van rente. Noch de uitgever noch een cryptodienstverlener mag een vergoeding toekennen die neerkomt op rente. Overweging 68 van de verordening motiveert dat met het argument dat e-geldtokens voor het betalingsverkeer bedoeld zijn en niet voor waardeopslag. Wie op een stablecointegoed een doorlopend rendement verwacht, vindt dat in de EU daarom niet bij de token zelf.
In de praktijk werkt het terugbetalingsrecht alleen tegenover de uitgever, en alleen waar die klanten aanneemt. Een tegoed in een zelf beheerde wallet blijft daarbuiten; wie de token via een exchange heeft gekocht, loopt de weg terug doorgaans via dezelfde exchange. Hoe minder vergunninghoudende aanbieders een token voeren, hoe langer die weg wordt, en precies daarin ligt het nadeel van een token zonder vergunning voor een houder in de EU.
USDC onder direct EBA-toezicht vanaf 12 november 2026
Op 14 oktober 2026 heeft de EBA USDC als eerste ‘significante’ e-geldtoken van de EU aangemerkt. In de Unie zijn 45 e-geldtokens aangemeld, en USDC is de eerste die deze drempel haalt. Vanaf 12 november 2026 verhuist het toezicht op eigen vermogen, reserve, liquiditeit en herstel- en terugbetalingsplannen van de Franse toezichthouder ACPR naar de EBA. Bij de ACPR blijven het bestuur, gekwalificeerde deelnemingen, de geschiktheidstoets van de verantwoordelijken, uitbesteding en belangenconflicten. De EBA heeft daarnaast een samenwerkingsovereenkomst gesloten met de financiële toezichthouder van New York, die op de thuismarkt toezicht houdt op Circle.
De aanmerking volgt uit de omvang: wie veel gebruikers en hoge omloopvolumes bereikt, krijgt onder MiCA strenger toezicht. Een keurmerk is dat niet, en een waarschuwing evenmin. Wat er voor houders concreet verandert, staat in ons bericht over de overname van het USDC-toezicht door de EBA. Voor jou als houder verandert er aan de token niets; wat wisselt, is de autoriteit achter de terugbetalingsbelofte.
De ESMA-termijn van 8 januari 2027 en wat die niet verbiedt
De Europese effectentoezichthouder ESMA heeft op 8 oktober 2026 een verklaring gepubliceerd die 8 januari 2027 als uiterste grens stelt. Tegen die datum moeten vergunninghoudende cryptodienstverleners hun resterende posities en diensten rond niet MiCA-conforme stablecoins hebben afgebouwd. Het gaat om e-geldtokens en tokens waarvoor activa als referentie dienen zonder vergunning, en niet alleen in de handel: de verklaring reikt tot bewaring, overdracht, orderuitvoering, beleggingsadvies en vermogensbeheer.
Toegestaan blijven diensten voor de afwikkeling, dus liquidatie, omwisseling, uitbetaling, overdracht en bewaring. Die diensten moeten in de tijd beperkt zijn, op het risico afgestemd en onder nauw toezicht staan, en ze mogen niet worden gebruikt voor nieuwe aankopen of voor reclame. Nationale toezichthouders kunnen eerder ingrijpen dan 8 januari 2027, en dat verklaart de peildata van afzonderlijke aanbieders al in oktober.
Twee punten ontbreken in veel samenvattingen. Ten eerste noemt de verklaring geen enkele token; dat USDT en PYUSD bedoeld zijn, is een conclusie uit de vergunningsstand en geen uitspraak van de autoriteit. Ten tweede richt de tekst zich tot de nationale toezichthouders en via hen tot de dienstverleners, niet tot particuliere houders. Een USDT-tegoed in een zelf beheerde wallet verbiedt in de EU niemand. Wat wegvalt, is de gemakkelijke route via vergunninghoudende aanbieders, en daarmee de mogelijkheid om daar bij te kopen.
Juridisch steunt de verklaring op de plicht om in het belang van de klant te handelen. Wie een token zonder vergunning aanbiedt, schendt volgens deze lezing die plicht. Een nieuwe verbodsbepaling staat er niet in, en daarom hangt de uitvoering af van de nationale autoriteiten, die verschillend snel kunnen zijn.
Reserves vergeleken: staatspapier bij USDC, goud en bitcoin bij Tether
Achter beide tokens staan reserves, maar ze zijn verschillend opgebouwd. Circle houdt de USDC-reserve grotendeels aan in kortlopend Amerikaans staatspapier en in repo’s, de rest als banktegoed; het grootste deel zit in het Circle Reserve Fund, een bij de Amerikaanse beurstoezichthouder geregistreerd geldmarktfonds. De controleverslagen verschijnen maandelijks en komen van Deloitte.
Tether rapporteert in het verslag over het tweede kwartaal van 2026 reserves van ongeveer 187,8 miljard dollar, met een overschot van 4,11 miljard dollar boven de verplichtingen. Het grootste deel zit in Amerikaanse schatkistpapieren, daarnaast ongeveer tien procent goud en ongeveer drie procent bitcoin. De goudvoorraad lag volgens dit verslag boven 146 ton, de bitcoinvoorraad op bijna 99.000 munten. Er wordt elk kwartaal gecontroleerd door BDO. Afhankelijk van de peildatum ligt het aandeel van goud en bitcoin samen tussen ongeveer 13 en 14 procent van de reserve, omdat beide posten in koers schommelen.
Daarin ligt het inhoudelijke verschil voor een portefeuille. Een reserve van kortlopend staatspapier schommelt nauwelijks in waarde en is snel te gelde te maken. Een reserve met een aandeel goud en bitcoin hangt af van twee volatiele markten, en het overschot boven de verplichtingen krimpt als die markten dalen; precies dat liet het verslag over het tweede kwartaal zien. Beide uitgevers rapporteren regelmatig, de een maandelijks, de ander per kwartaal. Welke stablecoins er naast deze twee bestaan en hoe ze zijn opgebouwd, lees je in ons overzicht van stablecoins.
Een controleverklaring is daarbij geen doorlopend getuigschrift. Daarbij komt dat een attestatie altijd een peildatum weergeeft en niet beschrijft wat er tussen twee peildata in de reserve gebeurt. Voor de keuze tussen de tokens telt daarom ook de frequentie: maandelijks ontstaat een scherper beeld dan per kwartaal.
Wat er bij crypto aan belasting speelt, ook bij het omwisselen van stablecoins, staat in onze gids over crypto en belasting.
 Bitcoin kopen bij een gereguleerde aanbieder
Waar je USDC vandaag kunt verhandelen en bewaren
USDC is bij de in de EU toegelaten aanbieders gewoon te verhandelen. Toegelaten zijn onder meer Kraken, Bitpanda, Coinbase en Bitvavo; verschillende partijen bedienen andere lidstaten via het EU-paspoort vanuit Ierland, Nederland, Luxemburg of Malta. Het openbare register van ESMA is daarvoor het bindende naslagwerk.
Voor de bewaring geldt dezelfde scheiding als bij elk ander cryptobezit. Staat de token op de exchange, dan draag je het risico van de aanbieder en ben je gebonden aan diens aanbod; verandert de aanbieder zijn aanbod, dan verandert je eigen positie mee. Staat de token in een eigen wallet, dan hangt de toegang af van de sleutel, en het terugbetalingsrecht uit artikel 49 verzilver je via een aanbieder die de token nog voert. Euro’s op de bankrekening zijn daarentegen een deposito en geen cryptoactiva; daar geldt het depositogarantiestelsel, bij een stablecoin niet.
Euro-stablecoins als derde mogelijkheid: EURC en de plannen van de banken
Wie in Europa woont en in euro rekent, draagt bij elke dollar-stablecoin een valutarisico. Een derde mogelijkheid zijn eurotokens. De grootste is EURC van Circle, eveneens een toegelaten e-geldtoken. Met ongeveer 484 miljoen dollar marktwaarde is die echter duidelijk kleiner dan de twee dollarvarianten, en minder omloop betekent doorgaans dunnere orderboeken en grotere verschillen tussen aan- en verkoopkoers. Daarnaast werken Europese banken aan eigen eurotokens, die tot nu toe niet op de markt zijn.
Voor de vraag van dit artikel betekent dat: een overstap van USDT naar USDC beantwoordt de vergunningsvraag. De valutavraag blijft open, en die kan alleen een toegelaten eurotoken of euro’s op de bankrekening beantwoorden. Wie dollar-stablecoins als parkeerplaats tussen twee aankopen gebruikt, draagt dit risico bewust; wie ze als vervanging van een betaalrekening gebruikt, moet het verschil kennen.
Ons oordeel: voor een Europese portefeuille weegt de vergunning zwaarder dan de marktomvang
Voor de redactie pleit voor USDC dat het rechtskader in de EU aantoonbaar is: vergunning als e-geldtoken via Circle Internet Financial Europe SAS, terugbetaling tegen nominale waarde volgens artikel 49, vanaf 12 november 2026 direct EBA-toezicht op reserve en eigen vermogen, maandelijkse controleverslagen van Deloitte. Daartegen pleit de concentratie: een token waarvan de reserve grotendeels in één fonds zit en waarvan het EU-toezicht bij één autoriteit samenkomt, spreidt risico’s minder breed dan een markt met meerdere toegelaten uitgevers. Voor USDT pleit de marktomvang. 183 tegen 72 miljard dollar betekent diepere orderboeken en meer handelsparen, vooral buiten Europa.
Wie zijn tegoed binnen de EU bij vergunninghoudende aanbieders aanhoudt, heeft in de praktijk al geen keus meer; peildata als 30 oktober 2026 en de termijn van 8 januari 2027 nemen die beslissing. Wie buiten dit kader handelt, houdt de keus en draagt daarvoor het risico dat een token in Europa via een vergunninghoudende aanbieder niet meer terug te brengen is. Een totaal verlies is bij elk cryptobezit mogelijk, ook bij een stablecoin: de koppeling aan een munteenheid is een belofte van de uitgever en geen natuurconstante.
Stablecoinkeuze: vanaf 30 oktober telt de vergunning, niet de omvang
- Kijk eerst bij welke aanbieder je stablecointegoed staat en of die aanbieder een EU-vergunning heeft. Kosten, handelsparen en vergunningsstatus van de grote partijen staan in ons overzicht van crypto-exchanges.
- Beslis vóór de peildatum van je aanbieder tussen opnemen en omwisselen, en leg het koersmoment en de aankoopdatum vast.
- Leg vast waar het tegoed na de omzetting moet staan. Voor eigen bewaring heb je een sleutel nodig die alleen jij kent; de apparaten daarvoor vergelijkt ons overzicht van hardware wallets.
(Per 22 oktober 2026. Dit artikel is geen beleggingsadvies. Koersen en tarieven veranderen; controleer de voorwaarden bij de aanbieder voordat je koopt.)
Veelgestelde vragen over USDT en USDC
Transparantie: Dit artikel is met behulp van kunstmatige intelligentie geschreven en vóór publicatie door onze redactie gecontroleerd. Alle cijfers en gegevens zijn getoetst aan de primaire bronnen die in de tekst zijn gelinkt. De uitgelichte afbeelding is met AI gemaakt.
Gerelateerde artikelen
- Bitget Wallet opent eurorekeningen: inkomende euro's worden USDT of USDC
- Moody's geeft RLUSD van Ripple een A2, maar de stablecoin heeft in de EU nog geen MiCA-toelating
- Wat is een emittent? Betekenis, voorbeelden en emittentrisico
- Overtollige reserves van Tether stijgen naar 7,95 miljard dollar: „USD₮ blijft betrouwbaar wanneer mensen het het hardst nodig hebben”
- Bankstablecoin voor 3,3 miljoen gebruikers: geen depositogarantie, wel een terugwisselrecht
In welke onderwerpen moeten we dieper duiken?
Kies wat je echt interesseert. Je keuze gaat direct naar onze redactieplanning.
Cryptonieuws dat je tijd echt waard is.
Wekelijks. 60 seconden. Zorgvuldig samengesteld door onze redactie: geen hype, geen reclamevloed, geen spam.
Meer over dit onderwerp
Alles bekijken
29 oktober 2026 23:50
USDT bevroren: wij telden na wat Tether en Circle bij de Binance-hack echt blokkeren
Tether en Circle melden blokkades van ongeveer 2,4 miljard dollar. Wij vroegen de contracten zelf op: 1,18 miljard USDT en 823 miljoen USDC zijn op het adres van de aanvaller geblokkeerd. Ongeveer 700 miljoen USDT was toen al weg. Hoe stablecoin-blokkades werken en of Tether ook jouw USDT kan bevriezen.

28 oktober 2026 04:22
USDC-aanbod krimpt met 4,08 miljard dollar: wat er nu telt voor houders
Het aanbod van het tweede grootste dollartoken is in dertig dagen met 4,08 miljard dollar gedaald. Een eigen overzicht laat zien dat geen enkele andere stablecoin zoveel aanbod verloor, en wat dat voor je eigen positie betekent.
4 november 2026 02:14
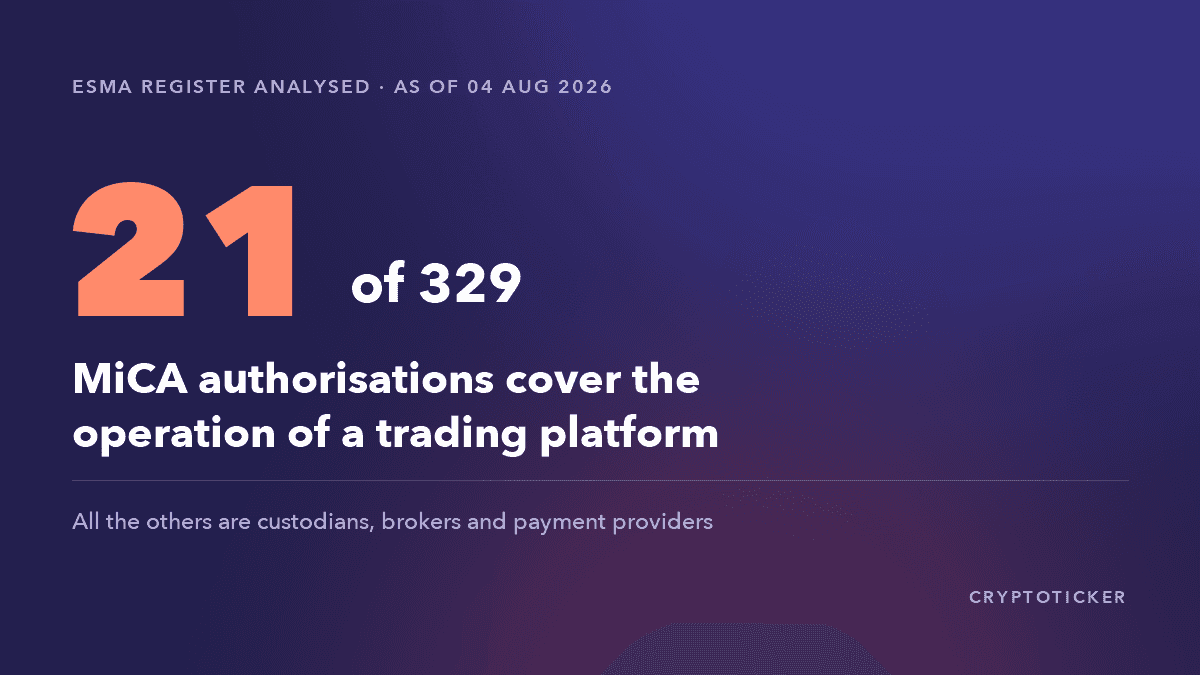
MiCA-register 2026: slechts 21 van de 329 vergunningen zijn echte handelsplatformen
ESMA publiceert het register van MiCA-vergunde aanbieders als open bestand. Wij hebben het volledig doorgerekend, met een uitkomst die de term ‘gereguleerde crypto-exchange’ zo niet waarmaakt.
5 november 2026 09:38
Wat is een cryptomunt? Zo ontstaat digitaal geld zonder bank
Een cryptomunt is een vermelding in een openbaar kasboek waarover geen bank of centrale bank alleen beslist. Deze uitleg laat zien hoe dat kasboek werkt, wat bitcoin van de euro scheidt en waar je op let bij aankoop en bewaring.
3 november 2026 16:25
Binance na de heropening: 3,64 miljard dollar netto-uitstroom, 2,1 procent van de reserves
Binance meldt na het vrijgeven van de opnames een netto-uitstroom van 3,64 miljard dollar in ongeveer negenenhalf uur. Het volledige reservebewijs moet dinsdag laten zien of de klanttegoeden één op één gedekt zijn.
3 november 2026 16:19
Vermoedelijke cryptodiefstal in de EU: Kraken en Crypto.com bevriezen tegoeden na uitstroom van 133 miljoen dollar
Blockchainonderzoeker ZachXBT volgt vermoedelijk gestolen crypto ter waarde van 133 miljoen dollar bij een niet bij naam genoemde partij in de EU. Kraken en Crypto.com hebben gekoppelde accounts en tegoeden geblokkeerd en zien geen risico voor hun klanten.
3 november 2026 06:27
Crypto-deadlines: tot wanneer je je saldo moet opnemen, van Blur tot Kraken
Blur, Binance Pool, Sophon, Abstract, CoinEx en Kraken: bij deze diensten lopen tot januari de termijnen af. Alle peildata in één tabel, met stappenplan, checklist en wat er nog kan als je een deadline hebt gemist.
29 oktober 2026 23:52
Binance-hack: vermoedelijk 2,8 miljard dollar uit hot wallet weggesluisd
Op donderdagavond vloeide uit de Binance-wallet ‘Binance 14’ binnen enkele minuten zo'n 2,8 miljard dollar naar onbekende adressen. De aanvaller had de wallet via een Ethereum-functie aan een eigen contract gekoppeld. Tether en Circle hebben zo'n 2,4 miljard dollar bevroren. Binance zegt dat het geld van klanten veilig is en onderzoekt het incident.
28 oktober 2026 07:24
Getokeniseerd goud: wat je over PAXG moet controleren vóór 30 oktober
Coinbase stopt in de Europese Economische Ruimte met de ondersteuning van 14 tokens, waaronder het goudtoken PAXG. De reden ligt in een MiCA-categorie waarin sinds juni 2024 geen enkele uitgever een vergunning heeft.
27 oktober 2026 21:25
Ripple krijgt banklicentie voor RLUSD, in de EU ontbreekt de toelating
De Amerikaanse bankentoezichthouder OCC heeft Ripple op 26 oktober 2026 definitief toestemming gegeven voor een trustbank die de reserves van de stablecoin RLUSD beheert. In de Europese Unie mist de token de toelating als e-geldtoken, en ons eigen onderzoek laat zien wat dat betekent voor de manier waarop je hem koopt.
31 oktober 2026 16:22
6,34 miljard dollar buffer: Binance belooft maandag een volledig proof of reserves
Binance wil uiterlijk maandag een volledig proof of reserves voorleggen en heeft daarvoor meer dan 6,34 miljard dollar gereserveerd. Wat een dekkingsbewijs aantoont, wat het openlaat en hoe je je eigen saldo erin vindt.

28 oktober 2026 11:48
Binance Nederland: alternatieven met MiCA-vergunning en zo stap je over
Binance is al sinds 2023 weg uit Nederland en staat niet in het MiCA-register van ESMA. Welke exchanges wel een vergunning hebben, hoe je dat zelf controleert en hoe je je crypto veilig overzet.
5 november 2026 12:27
SwissBorg ervaringen: Auto-Invest kost 0,99 procent
SwissBorg in een oogopslag: de tarievenlijst per loyaliteitsniveau, een spaarplan van 100 euro per maand doorgerekend, de MiCA-vergunning van BlockNodes SAS en de beoordelingen van gebruikers.
5 november 2026 12:19
Wat is KYC bij crypto? De vijf gegevens zonder welke geen exchange je laat handelen
KYC is de identiteitscontrole zonder welke geen vergunninghoudende crypto-exchange een rekening opent. Je leest welke gegevens je afgeeft, hoe lang ze bewaard blijven en wat de Travel Rule en de AMLR vanaf juli 2027 veranderen.
5 november 2026 09:25
Canton Coin en de SEC: no-action letter deelt CC in als digitale grondstof, met grenzen
De SEC-afdeling Corporation Finance deelt Canton Coin in een no-action letter in als digitale grondstof. Wat de toezegging juridisch betekent, waar ze ophoudt en wat er onder MiCA verandert voor houders in Europa.
5 november 2026 09:18
Crédit Mutuel Arkéa gehackt: Franse bank bevestigt aanval, ZachXBT volgt 133 miljoen dollar
De Franse bank Crédit Mutuel Arkéa bevestigt een cyberaanval met frauduleuze operaties en zegt dat het klantvermogen niet is geraakt. Onderzoeker ZachXBT volgt meer dan 133 miljoen dollar die via cryptobeurzen en Monero zouden zijn weggevloeid.
4 november 2026 22:27
CLARITY Act: wat de Amerikaanse cryptowet regelt en waar hij in de Senaat staat
Achtergrond: wat de CLARITY Act regelt, hoe het Huis van Afgevaardigden en de Senaat hebben gestemd en wat SEC en CFTC zonder wet doorvoeren. Met tijdlijn, stemmenrekensom en vergelijking met de Europese MiCA-verordening.
4 november 2026 22:23
Shiba Inu koers: 153 miljard SHIB stromen terug naar de beurzen, zone rond 0,0000045 dollar houdt stand
Analyse: Shiba Inu kost woensdagavond 0,00000473 dollar, nadat er netto zo'n 153 miljard SHIB terug naar de beurzen is gestroomd. De zone rond 0,0000045 dollar heeft haar tweede test doorstaan, boven de koers wachten drie voortschrijdende gemiddelden.

4 november 2026 22:17
Zcash-comité schrapt plan voor 98.000 ZEC: is de strijd om het ontwikkelfonds daarmee voorbij?
Zcash Community Grants ziet af van het plan om zo'n 98.000 ZEC naar de reserve voor miningbeloningen te verschuiven, drie tegenvoorstellen liggen nog open. ZEC stijgt 5,7 procent, ruim 31 uur voor de activering van NU7.
4 november 2026 16:30
Revolut krijgt cryptovergunning in Gibraltar, maar je EU-rekening blijft onder Cyprus vallen
De Gibraltar Financial Services Commission heeft Revolut Global Digital Assets Limited toegelaten voor orderuitvoering, bewaring en staking. Voor klanten in de EU blijft de Cypriotische EU-vennootschap de contractpartij, en precies dat bepaalt welke toezichthouder en welke MiCA-rechten voor je tegoed gelden.
4 november 2026 12:49
Bitstack review: wat 100 euro per maand echt kost
Bitstack in het kort: de kosten volgens de tarievenpagina, een doorgerekend spaarplan van 100 euro per maand, de vergunning van de AMF en hoe gebruikers de app beoordelen.
4 november 2026 12:41
Crypto-exchanges zonder KYC: onder MiCA vraagt elke exchange met vergunning je identiteitsbewijs
Sinds het einde van de MiCA-overgangstermijnen bestaat er geen crypto-exchange met EU-vergunning zonder KYC meer. Welke wegen zonder identiteitsbewijs overblijven, van DEX tot P2P, en waar de risico's en grenzen liggen.
4 november 2026 12:16
Uniswap (UNI) weer boven 7 dollar: de grens van Santiment houdt stand na de golf nieuwe adressen
Santiment telde eind oktober 13.137 nieuwe UNI-adressen op één dag, het hoogste aantal sinds september 2020. Uniswap noteert nu 7,37 dollar, boven de grens die het analysebureau beslissend noemde.
4 november 2026 08:25
Crypto futures in de EU: zes platforms met vergunning, hefboom maximaal 10x
Crypto futures verhandel je als particulier legaal bij zes platforms met een EU-vergunning, allemaal met een hefboom van maximaal 10x voor particulieren. De vergelijking laat contractvorm, kosten, onderpand en de gevolgen van de ESMA-verklaring van februari zien.
4 november 2026 06:47
LEO Token staat op plaats 18, maar verhandelt maar 150.000 dollar per dag: aanhouden of verkopen?
LEO Token is naar marktwaarde de nummer 18 van de cryptomarkt, maar verhandelt per dag maar ongeveer 150.000 dollar, en 90 procent daarvan op één enkel handelsplatform. Wat dat betekent voor de verkoopweg en de vergunning van je aanbieder.
4 november 2026 00:44
FinCEN over cryptofraude: wat 33.904 meldingen en 12,7 miljard dollar echt laten zien
FinCEN heeft 33.904 meldingen met ongeveer 12,7 miljard dollar aan gemelde financiële activiteit rond digitale beleggingsfraude geanalyseerd. Waarom die cijfers een risicosignaal zijn en geen schadebalans.
4 november 2026 00:39
Pump.fun start perpetual futures met 40x hefboom: bij 2,5 procent koersbeweging ben je je inzet kwijt
Pump.fun verhandelt sinds 16 oktober 2026 perpetual futures op bitcoin en ethereum, met tot 40x hefboom en Hyperliquid als technische uitvoerder. Bij die hefboom is 2,5 procent koersbeweging genoeg voor liquidatie, en een MiCA-vergunning voor de EU-markt ontbreekt.
Meer van CryptoTicker