
241 sites frauduleux hors ligne, l’arnaque au recouvrement continue : ce qu’il faut vérifier
Le parquet de Brooklyn et le FBI ont démantelé le 14 octobre 2026 un réseau frauduleux de 241 sites web et 112 serveurs ; la seconde étape de la méthode était un prétendu service de recouvrement. Cinq jours plus tôt, la BaFin avait mis en garde contre ce même schéma chez une prétendue banque.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Le 14 octobre 2026, le parquet de Brooklyn et le FBI ont démantelé un réseau frauduleux : 241 sites web ont été mis hors ligne et 112 serveurs saisis. La particularité de ce dossier tient à la seconde étape de l’escroquerie, pas à la première. Les mêmes opérateurs ont rappelé leurs victimes plusieurs semaines après la perte – cette fois en se présentant comme un service de recouvrement censé récupérer l’argent perdu. Cette méthode porte le nom d’arnaque au recouvrement, et elle se poursuit après le démantèlement.
Pour les investisseurs en Allemagne, il ne s’agit pas d’une affaire américaine lointaine. Cinq jours avant l’annonce de Brooklyn, le 9 octobre 2026, le régulateur allemand BaFin a mis en garde contre une prétendue « Vantex Bank » et a nommé explicitement le soupçon d’arnaque au recouvrement. La méthode est identique et la cible ne change jamais : des personnes qui ont déjà perdu de l’argent et dont les coordonnées figurent dans la base de données des escrocs.
Ce que le parquet de Brooklyn et le FBI ont démantelé
Les chiffres du dossier sont modestes, donc faciles à retenir. 241 sites web ont été saisis ou rendus inutilisables, auxquels s’ajoutent 112 serveurs hébergés en Europe de l’Est et aux États-Unis. L’enquête a duré trois ans. Selon les autorités, les escrocs ont dérobé plusieurs dizaines de millions de dollars ; environ 300 000 dollars ont été récupérés à ce jour. Il n’y a eu aucune interpellation.
Les victimes ont été recrutées par des annonces en langue russe sur Facebook. De prétendus conseillers en placement les appelaient ensuite et les guidaient pas à pas pour acheter des cryptoactifs et les virer vers une fausse plateforme de négociation. Le procureur Eric Gonzalez a déclaré, selon le compte rendu de CoinDesk, que les escrocs avaient tenté d’exploiter les victimes « une seconde fois avec de fausses promesses de récupérer leur argent ».
Première étape : fausse plateforme de négociation et retrait bloqué
La première partie suit un déroulé que les autorités de surveillance décrivent depuis des années. La victime voit sur la plateforme un portefeuille dont la mise ne cesse de croître. Les chiffres affichés sont inventés, mais ils fonctionnent, parce qu’ils bougent et parce qu’un conseiller affable les commente au téléphone. Tant que l’argent ne fait qu’entrer, tout se déroule sans heurt.
La rupture arrive à la première tentative de retrait. Le compte est bloqué, ou bien une exigence apparaît : une taxe, des frais de déblocage, une commission administrative, un dépôt de garantie. Qui paie reçoit la demande suivante. Qui refuse n’entend plus parler de personne. Dans les deux cas l’argent est parti, et les escrocs détiennent un profil complet : nom, numéro de téléphone, adresse, montant de la perte, souvent aussi une copie de pièce d’identité.
Nous avons montré le 14 octobre 2026 à quoi ressemble une telle série de plateformes vue de l’extérieur, à partir des 23 sites quasi identiques signalés par la BaFin : ce qu’il faut surveiller sur une plateforme crypto sans agrément. Le gabarit se répète parce qu’il est peu coûteux à copier.
Seconde étape : le service de recouvrement rappelle des semaines plus tard
Au bout de quelques semaines vient le second appel. Au bout du fil, ce n’est plus une plateforme de négociation mais un cabinet d’avocats, un expert en informatique légale, un service d’enquête, parfois une banque. L’interlocuteur connaît le dossier avec une précision frappante, cite des montants et des dates, et c’est précisément ce qui fait marcher la méthode : les informations proviennent de la base de données des escrocs.
La promesse est que le virement serait traçable sur la blockchain et le solde gelable ou réversible. Techniquement, cela paraît assez plausible pour faire naître l’espoir. L’exigence qui suit est toujours la même : une avance de fonds. Tantôt elle s’appelle frais d’expertise, tantôt provision pour frais de justice, tantôt impôt sur le remboursement, tantôt frais d’activation d’un compte séquestre.
Les mises en garde de la BaFin décrivent désormais aussi une variante destinée à des personnes qui n’ont rien perdu du tout : il est question d’une allocation ou d’une donation qu’il suffirait de débloquer. Le mécanisme reste identique, seul le prétexte change.
Pourquoi 112 serveurs saisis font plus que 400 domaines supprimés
L’unité de Brooklyn chargée des monnaies virtuelles avait déjà retiré de la circulation quelque 400 noms de domaine avant ce dossier. L’effet n’a tenu que peu de temps à chaque fois : un domaine bloqué est remplacé en quelques heures, le contenu est prêt sous forme de copie. L’intervention a donc visé cette fois les serveurs eux-mêmes, qui abritaient les sites, le fichier clients et le logiciel d’appel.
Les escrocs perdent ainsi non seulement le site web, mais aussi la liste des personnes appelées. Reste à voir si cela tiendra : l’infrastructure utilisait des adresses IP en Ukraine et dans d’autres pays d’Europe de l’Est, et le parquet n’a signalé aucune interpellation à ce jour. Un réseau mis hors ligne sans personne mise en cause peut être reconstruit ailleurs.
Concrètement, ne comptez pas sur la disparition d’un site. Ce qui compte, c’est qui vous aborde et ce que cette personne attend de vous, non l’adresse affichée dans le navigateur.
Mise en garde de la BaFin du 9 octobre 2026 : la fausse banque Vantex et le registre falsifié de l’ABE
Le dossier allemand se situe juste à côté dans le temps. Le 9 octobre 2026, la BaFin a mis en garde contre les sites vantex-bank.com et vantex-bank.net, qui font la promotion d’un établissement de crédit nommé « Vantex Bank ». Un tel établissement n’existe ni en Allemagne ni en France. Pour étayer leur prétendu agrément, les exploitants renvoyaient à un registre apparemment falsifié de l’Autorité bancaire européenne. La BaFin voit des indices que cette prétendue banque doit servir à des arnaques au recouvrement portant sur des avoirs en cryptos. L’autorité autrichienne FMA a publié le même jour sa propre mise en garde sur la même adresse.
Le registre falsifié est la partie la plus élaborée de la méthode, car il vise à neutraliser la vérification la plus évidente. Notre analyse du 9 octobre explique à quoi ressemble une telle falsification et comment la reconnaître : faux registre de l’ABE : comment vérifier une licence crypto. L’autorité publie elle-même ses alertes en cours sous actualités et mises en garde de la BaFin.
Cinq signes qui trahissent l’arnaque au recouvrement
Les signes se répètent dans tous les cas connus, du réseau de Brooklyn aux mises en garde de la BaFin des dernières semaines.
- Le contact vient de l’extérieur. Vous n’avez mandaté personne. L’appel, le message ou le courriel arrive sans sollicitation, souvent depuis un numéro étranger.
- L’interlocuteur connaît votre perte. Montant, date, nom de la plateforme : comment un cabinet inconnu le saurait-il ? Les données proviennent de la première étape.
- Il existe une garantie de résultat. Une action en justice sérieuse ne promet jamais une issue. L’assurance que l’argent sera récupéré « à 100 % » suffit à elle seule à écarter l’offre.
- D’abord la copie de la pièce d’identité, ensuite l’argent. La vérification d’identité fait officiel et sert en même temps au vol d’identité.
- À la fin se tient une avance de fonds. Quel que soit son nom, elle est le véritable objet de toute la conversation.
Un sixième signe apparaît plus rarement mais s’avère le plus dangereux : la demande d’accès au portefeuille afin de « préparer techniquement la réversion ». Qui utilise un portefeuille matériel et n’a jamais consigné ses mots de récupération sous forme numérique est protégé à cet endroit. Quels appareils en sont capables et à quel prix, notre comparatif des portefeuilles matériels le détaille.
Agrément obligatoire sous MiCA : quels registres renseignent
Quiconque propose à titre professionnel des services sur cryptoactifs en Allemagne a besoin d’un agrément depuis l’entrée en application du règlement européen MiCA. Cet agrément est vérifiable publiquement, à un endroit que l’autorité exploite elle-même : la base de données des entreprises de la BaFin, sur portal.mvp.bafin.de. On y lit si un prestataire est agréé et pour quoi. Une seconde source est le registre MiCA de l’ESMA.
Le détour compte : vous cherchez le prestataire dans la base au lieu de suivre le lien que quelqu’un vous envoie. Un registre falsifié comme dans l’affaire Vantex ne fonctionne que tant que le destinataire clique sur le lien reçu par courriel. Les obligations qui accompagnent un véritable agrément, nous les avons réunies dans notre panorama de la licence MiCA.
La récupération de cryptoactifs volés n’entre du reste dans aucune de ces catégories. Qui la propose exerce soit une prestation juridique – régie en Allemagne par la loi sur les services juridiques, et un avocat figure au registre fédéral des avocats – soit ne propose rien qu’il puisse tenir.
Avance, impôt, frais : la demande de paiement est le signe distinctif
Toutes les variantes de la méthode convergent vers le même point. À un moment, de l’argent doit circuler avant que quoi que ce soit ne se produise. La justification change, le mécanisme non.
Un raisonnement simple tiré du droit allemand aide ici. Un impôt sur un remboursement se paie au fisc, pas à un prestataire. Les frais de justice sont recouvrés par un tribunal, sur la base d’un avis de frais portant un numéro de dossier. Une banque qui débloque votre compte n’exige pas pour cela un virement sur un compte à l’étranger. Dès que le circuit de paiement s’écarte de ce schéma, l’affaire est tranchée, aussi convaincante qu’ait été la conversation.
Une escroquerie à l’investissement assortie de gains fictifs soulève par ailleurs une question fiscale qui surprend bien des victimes. Ce que le fisc retient de bénéfices inventés et la manière dont les pertes sont traitées forment une question à part, à clarifier avant la prochaine déclaration.
Phrase de récupération et accès à distance : quand la perte d’argent devient perte de portefeuille
La seconde étape ne vise pas toujours un virement. Dans une partie des cas, elle cherche des identifiants. Le prétendu expert demande d’installer un logiciel de maintenance à distance afin d’« analyser la transaction ». Ou bien il réclame les douze ou vingt-quatre mots de récupération, la phrase de récupération, soi-disant pour reconfigurer le portefeuille dans un espace sécurisé.
Ici, toute marge disparaît. Les mots de récupération sont la clé des avoirs. Qui les transmet cède le solde ; aucune instance ne peut ensuite revenir en arrière. Aucune autorité, aucun tribunal, aucun conservateur et aucun prestataire ne les demande jamais. Il en va de même du partage d’écran pendant un accès au portefeuille.
Qui a déjà installé un logiciel de maintenance à distance débranche l’appareil du réseau et déplace ses avoirs, depuis un environnement sain, vers un portefeuille nouvellement configuré avec une nouvelle phrase de récupération. L’ancienne est dès lors considérée comme brûlée, même si rien n’a encore disparu.
Plainte, banque, preuves : la marche à suivre après un départ d’argent en Allemagne
Une fois l’argent parti, l’ordre des démarches compte. D’abord la banque ou le prestataire de paiement, et tout de suite : lorsqu’un virement n’est pas encore exécuté ou pas encore transmis, il subsiste une faible chance de rappel. Pour les paiements par carte, une procédure de rétrofacturation existe selon les cas. Les deux obéissent à des délais qui se comptent en jours.
Ensuite la plainte pénale auprès de la police, possible aussi via les commissariats en ligne des Länder. Sont utiles au dossier : relevés bancaires, identifiants des transactions en blockchain, adresses des destinataires, historique de conversation, numéros de téléphone et captures d’écran de la plateforme tant qu’elle reste accessible. Rassemblez ces pièces avant de rompre le contact, car les accès disparaissent vite ensuite.
En parallèle, la BaFin reçoit les signalements d’activités non autorisées ; c’est de là que naissent les mises en garde publiques qui aident d’autres investisseurs. Les centrales de consommateurs et les organisations d’aide aux victimes conseillent gratuitement ou contre une faible rémunération. Ce qui n’existe pas, c’est un service qui récupère de l’argent contre une avance de fonds.
Services de recouvrement : aucune autorité ne réclame d’avance pour votre argent
Le démantèlement de Brooklyn montre les deux choses : que des enquêtes peuvent mordre, et qu’elles arrivent tard. Trois ans de travail, 241 sites, 112 serveurs, environ 300 000 dollars récupérés sur plusieurs dizaines de millions de dollars de préjudice. Dans ce domaine, prévenir est bien plus efficace que réparer. Trois démarches qui changent quelque chose dès aujourd’hui :
- Vérifier l’agrément avant de déposer. Chercher le prestataire dans la base de données des entreprises de la BaFin, pas dans le registre vers lequel le site renvoie. Un panorama des places agréées se trouve sous plateformes crypto réglementées comparées.
- Sortir les avoirs de la plateforme de négociation. Ce que vous ne négociez pas activement relève de votre propre conservation ; un compte de plateforme bloqué se referme alors sur du vide. Les appareils pour cela figurent dans le comparatif des portefeuilles matériels.
- Raccrocher au second appel. Toute proposition de recouvrement non sollicitée après une perte est la seconde étape de la même méthode jusqu’à preuve du contraire. Qui veut connaître les obligations d’un véritable prestataire lira le panorama des exigences MiCA.
(Au 15 octobre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur l’arnaque au recouvrement
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- « Nous avons réuni les conditions essentielles… » : bitcoin.de est à l'arrêt depuis trois mois, la licence MiCAR manque
- Reconnaître le phishing crypto après une fuite de données : les signaux d’alerte du faux courriel
- Avertissements de la BaFin en septembre : vérifier en trois minutes l’agrément d’un prestataire crypto
- Trois voies et aucune date : la BaFin refuse l'agrément MiCAR à bitcoin.de, la futurum bank AG continue de conserver les avoirs des clients
- Avertissement de la BaFin : ce qui se passe quand vous saisissez vos données sur une plateforme crypto à IA
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
September 22, 2026 5:35 PM
Trois des 25 plus grandes cryptomonnaies n'ont pas de paire en euros : vérifiez la voie d'achat avant l'ordre
Un relevé réalisé par nos soins le 22 septembre 2026 sur cinq places de marché actives dans l'Union européenne le montre : trois des 25 plus grandes cryptomonnaies n'y ont aucune paire en euros, et quatre autres une seule. Ce que cela change pour votre prochain ordre et ce que coûtent les détours.
August 20, 2026 2:31 PM
Bots de trading crypto : comment ils fonctionnent, ce qu’ils coûtent et quand ils sont rentables
Un bot de trading crypto négocie en continu selon des règles fixes, et chacune de ces règles coûte des frais. Ce guide chiffre les coûts sur douze mois, situe la fiscalité allemande au regard de l’article 23 EStG et montre quand un prestataire a besoin d’un agrément de la BaFin.
September 29, 2026 2:18 AM
La BaFin met en garde contre nova-c-solutions.com : ce qui se cache derrière un vrai numéro d'enregistrement
La BaFin met en garde contre un site proposant des services sur crypto-actifs sans agrément et évoque un vol d'identité vraisemblable au détriment d'une véritable société américaine. Le dossier montre pourquoi la recommandation de consulter le registre ne suffit pas à elle seule.
September 26, 2026 5:23 AM
L'opération Herakles coupe 13 888 numéros : ce qu'il faut vérifier lors d'un appel sur un placement crypto
Six autorités ont coupé 13 888 numéros de téléphone par lesquels des escrocs à l'investissement appelaient leurs victimes dans l'opération Herakles, dont 9 304 sur les trois derniers mois. Ce que l'Agence fédérale des réseaux impose aux opérateurs et les trois vérifications qui vous protègent.
August 31, 2026 11:16 AM
Fausse vérification AML pour portefeuilles crypto : comment reconnaître les sites frauduleux
Des sites frauduleux se font passer pour des services de contrôle anti-blanchiment d'adresses crypto et vous invitent à connecter votre portefeuille. Une vérification authentique n'a besoin que de l'adresse publique, et trois des domaines cités par Malwarebytes répondent encore douze jours plus tard.
August 22, 2026 11:16 AM
La BaFin met en garde contre NC Wallet et ncwallet.net : ce que les utilisateurs de l’application doivent vérifier
La BaFin a mis en garde le 19 août 2026 contre l’application NC Wallet et deux sites : selon ses constatations, des exploitants inconnus y proposent des services financiers sans agrément. Le portefeuille fonctionnant avec conservation, ce n’est pas vous qui détenez la clé de votre solde, mais le prestataire.
October 10, 2026 2:41 AM
« Pas un registre officiel de l’ABE et semble falsifié », la BaFin sur un registre européen reconstitué
La BaFin met en garde contre une prétendue banque qui renvoyait, pour vérifier son agrément, vers un registre européen qu’elle exploitait elle-même. Cela déplace la question pour les investisseurs : non plus seulement si un prestataire figure au registre, mais si le registre est authentique.
September 29, 2026 11:16 AM
Bitget révèle la vulnérabilité chez son fournisseur et précise le calendrier des retraits
Bitget a révélé comment les attaquants sont entrés dans ses systèmes de retrait le 24 septembre : par une faille jusque-là inconnue dans un produit de sécurité acheté à un tiers. La deuxième étape du calendrier des retraits s'ouvre aujourd'hui à 08:00 UTC, et pour votre solde sur n'importe quelle plateforme, ce dossier change le calcul.
August 21, 2026 11:30 AM
Réclamation contre une plateforme crypto : les délais fixés par l’article 71 MiCA et pourquoi la BaFin ne tranche pas votre cas
Les prestataires crypto agréés doivent conduire une procédure formelle de réclamation, et le règlement délégué (UE) 2025/294 lui fixe une limite ferme de deux mois. Notre propre dépouillement de la liste de l’ESMA montre par ailleurs qu’aucun lien de réclamation n’est enregistré à ce jour pour l’Allemagne.

July 2, 2026 11:24 PM
Binance quitte l'UE : comment migrer vers une plateforme régulée MiCA
Binance a quitté le marché européen. Quelles plateformes détiennent une licence MiCA, comment vérifier qu'un agrément est réel et comment transférer vos avoirs étape par étape.
August 10, 2026 10:18 PM
Vendre des bitcoins à un distributeur : la fiscalité en Autriche
Vendre des bitcoins contre des espèces à un distributeur : quand l’impôt de 27,5 % s’applique en Autriche et quels justificatifs conserver.
August 11, 2026 10:19 AM
Votre plateforme crypto vous demande de retirer vos fonds : reconnaître un phishing après l'échéance MiCA
Les prestataires crypto non agréés doivent aujourd'hui inviter leurs clients européens à retirer leurs fonds, ce qui offre un terrain facile aux escrocs et à leurs fausses demandes. Voici comment vérifier en deux minutes si le message est authentique.
August 18, 2026 11:20 AM
Avertissements de la BaFin 2026 : 24 séries de plateformes crypto et 639 domaines, et comment vérifier votre prestataire
En 2026, la BaFin met de plus en plus souvent en garde contre des séries entières de sites crypto quasi identiques plutôt que contre des prestataires isolés. Notre propre décompte de l'ensemble des avertissements montre l'ampleur du phénomène et les deux vérifications de registre qui permettent de contrôler un prestataire de façon fiable.
August 6, 2026 4:05 PM
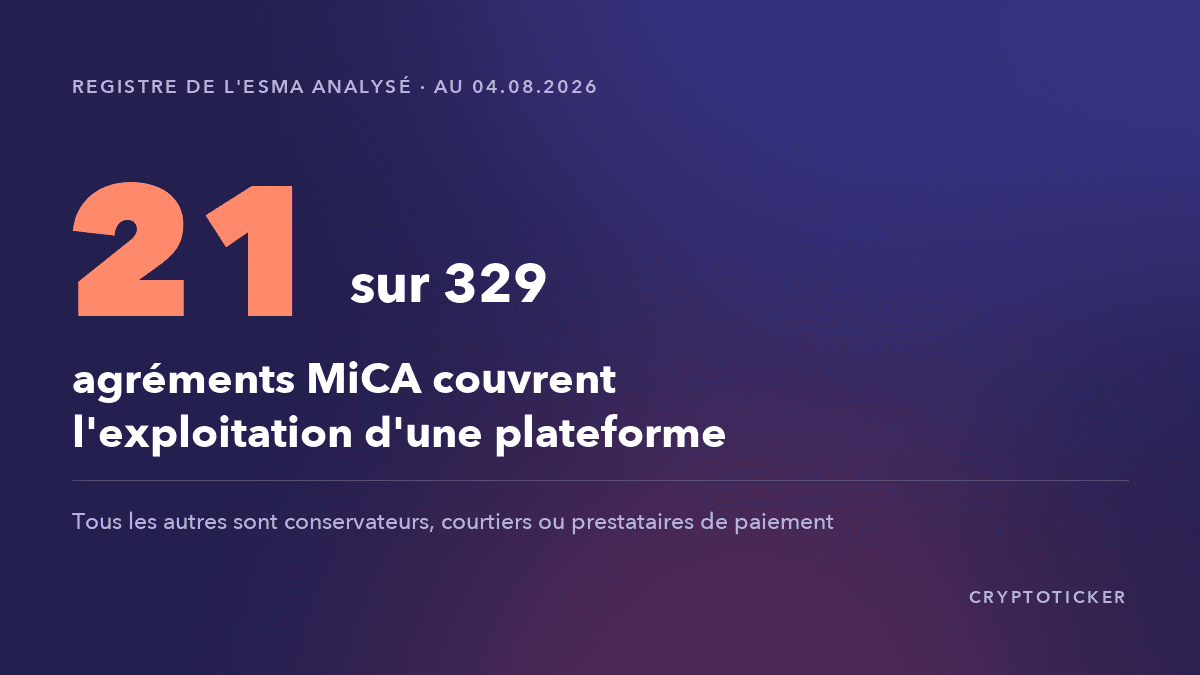
Registre MiCA : seuls 21 des 329 agréments couvrent une plateforme de négociation
L'ESMA publie le registre des prestataires agréés MiCA sous forme de fichier ouvert. Nous l'avons dépouillé intégralement, et le résultat ne correspond pas à ce que suggère l'expression « plateforme crypto agréée ».
October 5, 2026 2:21 AM
Cinq des neuf avertissements de la BaFin citent la loi KMAG sur les marchés de crypto-actifs : « Il s’agit d’une usurpation d’identité »
Fin septembre, la BaFin a cité publiquement neuf prestataires en quatre jours, cinq d’entre eux pour des services sur crypto-actifs non autorisés. Derrière ces avertissements se trouve la loi sur la surveillance des marchés de crypto-actifs, et depuis l’expiration du délai transitoire il n’existe plus de zone grise pour les prestataires de crypto-actifs en Allemagne.

October 15, 2026 8:29 AM
17 des 20 plus grandes cryptomonnaies en baisse, l'Ethereum à 2 380 dollars : où se mesure la vague de ventes
L'Ether perd 5,41 % en 24 heures et tombe à un plus bas du jour de 2 332,43 dollars. Notre propre recensement des 25 plus grandes cryptomonnaies montre l'ampleur réelle de la vague de ventes.
September 29, 2026 8:14 PM
MEXC rembourse 340 000 dollars : la clé d'API de l'attaquant a survécu au gel du compte
Lors d'une prise de contrôle de compte chez MEXC, un attaquant a créé une clé d'API avec droit de retrait que la plateforme n'a pas révoquée en restaurant le compte. Vingt-sept minutes après la fin du blocage des retraits, environ 340 000 dollars avaient disparu.
September 25, 2026 5:16 PM
Fonds de protection des plateformes crypto : ce qui couvre vraiment votre solde après le piratage de Bitget
L'attaque contre Bitget, portant sur 351,6 millions de dollars, absorberait les trois quarts du fonds de protection interne de la plateforme. Nous avons consulté nous-mêmes les promesses de protection de plusieurs plateformes et les avons mises en regard de la garantie des dépôts et de la responsabilité MiCA.
September 1, 2026 11:16 AM
Enquête de la BaFin sur les connaissances en crypto : quatre idées fausses très répandues
La BaFin a mesuré ce que les détenteurs de crypto savent de leurs produits : 57 % des réponses étaient justes, 31 % fausses. Quatre idées fausses reviennent particulièrement souvent, et chacune modifie votre décision de placement.
August 26, 2026 8:18 AM
Avertissement de la BaFin pour usurpation d'identité : quand une plateforme crypto porte le nom d'une vraie société allemande
La BaFin met en garde depuis le 24 août 2026 contre un site crypto qui, selon les constatations du superviseur, usurpe l'identité d'une société allemande bien réelle. Pourquoi le registre du commerce et les mentions légales ne valent rien comme preuve, et comment vérifier vous-même un prestataire en quelques minutes.
August 20, 2026 2:21 AM
Frais de retrait crypto : ce que coûte réellement un transfert vers votre portefeuille
Nous avons mesuré le 17 août 2026 les frais de retrait de 475 actifs et les avons rapportés au coût réel du réseau. Pour Bitcoin, la plateforme facturait huit à seize fois ce que coûtait une transaction à la même minute.

September 24, 2026 2:15 PM
Stellar devient une voie de paiement chez BVNK, filiale de Mastercard : ce que les détenteurs de XLM vérifient sur la voie d’achat, le mémo et le délai de détention
BVNK a ouvert Stellar comme voie de paiement pour ses clients professionnels dans plus de 130 pays. Le même jour de bourse, le XLM recule d’environ sept % — nous séparons ce que signifie la nouvelle de ce que le repli signifie pour votre portefeuille.
September 16, 2026 2:14 PM
Délistage Bitvavo de Kava, Nano et Ravencoin : ce qu’il faut faire avant vendredi 14 heures
Bitvavo retire KAVA, XNO et RVN le 18 septembre 2026, et trois échéances expirent le même après-midi. Nano ne dispose d’aucune voie de retrait, et la conversion automatique en euros du 28 septembre vaut vente sur le plan fiscal.
September 11, 2026 2:42 PM

Frais d’inactivité sur les plateformes crypto : comment vérifier si votre compte dormant perd de l’argent chaque mois
Deux prestataires viennent de relever leurs barèmes pour les comptes dormants, l’un d’eux jusqu’à 52 dollars par mois. Un relevé maison de 15 pages de tarifs montre pourquoi vous ne trouverez presque jamais la réponse sans vous connecter.
August 21, 2026 8:39 AM
Plateforme crypto insolvable : quand vos jetons peuvent être revendiqués et quand ils tombent dans la masse
Si un conservateur fait faillite, ni la garantie des dépôts ni l’indemnisation des investisseurs ne couvre les crypto-actifs. Que les avoirs vous appartiennent encore se décide au droit de revendication de l’article 47 du code allemand de l’insolvabilité, et la condition se vérifie à l’avance.

February 12, 2026 7:00 AM
Investir en crypto en 2026 : Stratégies, meilleurs actifs et conseils fiscaux
Maîtrisez l'investissement crypto en 2026 avec notre guide expert sur le choix des actifs, la gestion des risques et la conformité fiscale.
May 8, 2024 12:47 PM

Vendre des crypto-monnaies en toute simplicité grâce au partenariat entre BitPay et MoonPay
Alors que le partenariat entre BitPay et MoonPay vise à vendre des cryptos plus rapidement, les utilisateurs s'interrogent sur la sécurité de ces transactions. Voici tout ce qu'il faut savoir...
Vous pourriez aussi aimer