
Solde en euros sur une plateforme crypto : ce qu’il faut surveiller après la réponse de l’ESMA sur l’article 70 de MiCA
L’Autorité européenne des marchés financiers ESMA a précisé le 16 octobre 2026 où un prestataire de services sur cryptoactifs peut détenir votre solde en euros. Un prestataire de paiement sans licence bancaire n’est qu’un point de passage d’un jour ouvré au maximum.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Lorsque vous virez des euros sur une plateforme crypto et que vous les y laissez jusqu’à votre achat, cet argent se trouve quelque part. Pas chez vous, pas dans votre portefeuille, mais sur un compte tenu par quelqu’un d’autre. Quel compte peut l’accueillir et au nom de qui il doit être tenu, l’Autorité européenne des marchés financiers, l’ESMA, l’a précisé le 16 octobre 2026 dans une nouvelle réponse. En bref : un prestataire de services de paiement sans licence bancaire est un point de passage d’un jour ouvré au maximum, et le compte bancaire doit être au nom de la plateforme, pas à celui du prestataire intermédiaire.
Ce que l’ESMA a répondu le 16 octobre sur l’article 70 de MiCA
L’ESMA a publié ce jour-là cinq nouvelles questions-réponses. Quatre portent sur les plateformes de financement participatif et sur le calcul du compte actif après la réforme EMIR 3, et n’ont aucune portée pour les particuliers. La cinquième, la Q&R 2949, s’adresse aux prestataires de services sur cryptoactifs, et donc à toute plateforme sur laquelle vous détenez un solde en euros.
Un acteur du marché avait posé deux questions. D’abord : un prestataire agréé peut-il garer temporairement des fonds de clientèle sur un compte chez un prestataire de services de paiement sans licence bancaire, par exemple un établissement de monnaie électronique ou un établissement de paiement ? Ensuite : ces fonds peuvent-ils y rester plus longtemps si le compte se trouve bien dans une véritable banque, mais est tenu au nom de ce prestataire de paiement et séparé techniquement de ses autres comptes ?
L’ESMA répond à la première question par un oui encadré et à la seconde par un non net. La réponse porte la date du 6 octobre 2026 et a été publiée dix jours plus tard.
Article 70 de MiCA : l’obligation que déclenche la détention de fonds de clientèle
Un prestataire de services sur cryptoactifs, CASP dans le règlement, est toute entreprise qui négocie, échange, conserve ou intermédie des cryptoactifs à titre professionnel dans l’UE et a besoin pour cela d’un agrément MiCA. Toute plateforme par laquelle vous achetez légalement en Allemagne en relève.
L’article 70 du règlement MiCA régit ce qu’une telle entreprise doit faire de l’argent de ses clients. Le paragraphe 2 exige des dispositions qui protègent les droits de propriété des clients sur leurs fonds et empêchent leur utilisation pour compte propre. Le paragraphe 3 fixe ensuite l’obligation proprement dite : l’argent doit se trouver sur un compte auprès d’un établissement de crédit ou d’une banque centrale.
La différence avec le volet crypto est importante. Vos cryptos relèvent d’autres paragraphes du même règlement. L’article 70 ne concerne que les euros que vous avez déposés et pas encore investis, et les euros présents sur votre compte après une vente. C’est précisément cet argent qui soulève les questions les plus difficiles en cas d’insolvabilité d’une plateforme. La façon dont la supervision de ces entreprises sera organisée à partir de 2027 est décrite dans notre panorama de la surveillance directe des prestataires crypto par l’ESMA.
Le délai d’un jour : quand l’argent doit se trouver chez un établissement de crédit
La première partie de la réponse de l’ESMA est une autorisation tenue en bride. Lorsqu’un prestataire reçoit de l’argent de clientèle, directement du client ou d’un tiers pour son compte, il peut le détenir temporairement sur un compte de paiement chez un prestataire de paiement non bancaire. Pendant ce temps, il doit continuer de satisfaire aux exigences de protection de l’article 70 paragraphe 2.
Vient ensuite le délai. Au plus tard à la fin du jour ouvré suivant la réception des fonds, le prestataire doit les placer sur un compte auprès d’un établissement de crédit ou d’une banque centrale. Ce n’est pas une règle nouvelle, c’est ce que dit l’article 70 paragraphe 3. Ce qui est nouveau, c’est la clarification selon laquelle l’étape intermédiaire chez un établissement de monnaie électronique ne prolonge ni ne remplace ce délai.
Concrètement : si vous virez un lundi, votre argent doit se trouver sur un compte bancaire au plus tard à l’issue du mardi. Ce qui se passe les week-ends et les jours fériés dépend de ce qui constitue un jour ouvré dans le pays concerné. Selon cette lecture, un virement le vendredi soir peut être en route jusqu’au lundi soir sans qu’aucune règle soit enfreinte.
Pourquoi un compte au nom du prestataire de paiement ne suffit pas
La seconde partie de la réponse est la plus dure. L’ESMA écrit que le compte auprès de la banque ou de la banque centrale doit être ouvert et tenu directement au nom du prestataire de services sur cryptoactifs, ou conformément au régime juridique applicable en matière de ségrégation des actifs.
Un compte tenu au nom d’un prestataire de paiement non bancaire ne satisfait pas, selon cette interprétation, à l’article 70 paragraphe 3. Le raisonnement de l’autorité est juridique, mais ses conséquences sont concrètes : dans cette construction, le prestataire crypto ne détiendrait qu’une créance sur le prestataire de paiement, au lieu d’être titulaire du compte à l’égard de l’établissement de crédit lui-même. Et cela vaut, selon l’ESMA, expressément aussi lorsque le compte a été ouvert spécialement pour ce seul prestataire crypto et séparé techniquement de tous les autres comptes.
Une créance est un droit à l’égard d’une entreprise. Un solde de compte est un droit à l’égard de la banque teneuse du compte. Si une entreprise supplémentaire défaille entre vous et la banque, vous devez prendre place dans sa procédure d’insolvabilité. C’est précisément cette chaîne d’intermédiaires que la règle veut garder courte.
La rapidité avec laquelle cela devient concret, le cas du courtier Trive l’a montré, dont nous avons parlé en septembre : Trive a gelé des fonds de clientèle et les détenteurs de CFD crypto n’ont plus eu accès à leur argent. Plus il y a d’intermédiaires entre votre argent et un compte bancaire, plus il faut de temps pour établir à qui appartient quoi.

Monnaie électronique, établissement de paiement, établissement de crédit : trois notions distinctes
La réponse de l’ESMA tient à une distinction que presque personne ne fait au quotidien. Elle vaut le coup d’œil.
- Un établissement de crédit est ce que l’on appelle couramment une banque. Il détient une licence bancaire, peut recevoir des dépôts du public et accorder des crédits, et il est membre d’un système légal de garantie des dépôts.
- Un établissement de monnaie électronique émet de la monnaie électronique et tient des comptes de paiement. Il ne peut pas recevoir de dépôts et n’accorde pas de crédits à partir de l’argent des clients. Il protège les fonds de clientèle par des comptes fiduciaires ou des assurances.
- Un établissement de paiement traite des paiements sans émettre lui-même de monnaie électronique. Là non plus, pas de licence bancaire ni de garantie des dépôts classique.
Les trois sont supervisés et les trois sont des modèles d’affaires sérieux. Mais seul le premier est, selon l’article 70 paragraphe 3, un lieu de séjour durable autorisé pour votre solde en euros sur une plateforme crypto. Les deux autres ne peuvent, selon la nouvelle réponse, être que le point de passage d’un jour ouvré au maximum.
Garantie des dépôts : votre solde en euros sur la plateforme n’est pas un avoir bancaire
Voici le point sur lequel beaucoup d’investisseurs supposent ce que la règle ne donne pas. Le fait que votre argent finisse sur un compte bancaire ne vous rend pas client de cette banque. Votre cocontractant reste la plateforme.
La garantie légale des dépôts dans l’UE couvre les dépôts jusqu’à 100 000 euros par client et par établissement. Si et comment elle joue lorsqu’un compte est tenu au nom d’un prestataire et regroupe les fonds de nombreux clients dépend de la construction juridique concrète du compte et du droit national. L’ESMA ne se prononce pas sur ce point dans la Q&R 2949 et répond à une question plus étroite : qui doit être titulaire du compte.
C’est justement pour cela que la réponse vous concerne. Plus le chemin est direct entre votre argent et un établissement de crédit, moins de parties peuvent défaillir entre les deux. Si vous préférez ne pas laisser durablement un solde en euros sur une plateforme de négoce, retirez-le après l’achat ou la vente et conservez vous-même les cryptos. Les appareils qui s’y prêtent sont réunis dans notre comparatif des portefeuilles matériels.
Intérêts sur les fonds de clientèle : ce que la Q&R 2486 accorde au client
La nouvelle réponse ne tient pas seule, elle s’appuie sur une plus ancienne qui montre à quel point l’autorité lit étroitement l’article 70 dans son ensemble. La Q&R 2486, mise à jour le 18 février 2026 et traitée par la Commission européenne, portait sur les intérêts.
La question était de savoir si un prestataire crypto peut percevoir des intérêts sur des fonds de clientèle déposés sur un compte d’épargne auprès d’un établissement de crédit. La réponse est non. Selon cette interprétation, les CASP sont tenus de déposer les fonds de clientèle sur des comptes d’épargne sans risque et ne peuvent pas en retirer d’intérêts pour eux-mêmes. L’obligation ne sert qu’à la protection des clients. Tout intérêt qui naît de l’exécution de l’article 70 paragraphe 3 doit être reversé au client, car la recette provient de son argent.
C’est une différence avec ce que font certaines plateformes dans d’autres ordres juridiques, où les produits d’intérêts sur les dépôts de clientèle constituent un poste de recettes à part. Dans l’UE, selon la lecture de la Commission, ce produit appartient au client. Si et comment les plateformes l’appliquent figure dans leurs grilles tarifaires, et c’est une question qui vaut la peine d’être posée.
Ce qu’une Q&R produit juridiquement et ce qu’elle ne change pas
Une mise en perspective s’impose, pour que la portée de ces réponses ne soit pas surestimée. L’ESMA place elle-même un avertissement devant ses Q&R : ces réponses expliquent des dispositions qui figurent déjà dans le droit en vigueur. Elles n’élargissent pas les droits et obligations, n’introduisent pas d’exigences supplémentaires et doivent seulement aider autorités et entreprises dans l’application. Seule la Cour de justice de l’Union européenne peut interpréter le droit de l’Union de façon contraignante.
En pratique, cela pèse néanmoins. Les superviseurs nationaux comme la BaFin allemande s’appuient sur ces réponses lorsqu’ils examinent des modèles d’affaires. Un prestataire crypto qui fait passer durablement les fonds de sa clientèle par un compte au nom d’un prestataire de paiement doit, après cette réponse, s’attendre à des questions.
L’ESMA a par ailleurs érigé la finance numérique et l’innovation en priorité de supervision pour 2027. Des clarifications de ce type ne devraient donc pas être les dernières. Une autre échéance, bien plus dure, court déjà : pour les stablecoins sans agrément MiCA, l’autorité a laissé aux plateformes jusqu’au 8 janvier 2027, ce que nous avons analysé dans notre article sur l’échéance de l’ESMA pour les stablecoins.
Les documents de votre plateforme : où le dépositaire des euros est nommé
Vous ne pouvez pas vérifier où se trouve votre argent cette nuit. Mais vous pouvez lire ce que votre plateforme s’engage à faire. Trois endroits en valent la peine.
Les conditions générales comportent presque toujours une section sur les fonds de clientèle ou la détention de sommes d’argent. On y lit si les fonds reposent sur des comptes fiduciaires ou collectifs et qui est titulaire du compte. Les avertissements sur les risques disent si le prestataire revendique une garantie des dépôts pour les soldes en euros, et s’il ne la revendique pas, c’est la réponse. Dans la grille tarifaire, vous trouvez si des intérêts sont crédités sur les soldes.
Si l’une de ces indications manque ou reste floue, ce n’est pas une accusation, mais une raison d’interroger le prestataire. Une liste des plateformes qui peuvent présenter un agrément MiCA dans l’UE figure dans notre panorama des plateformes crypto réglementées. Qui compare de toute façon regarde cette section des documents aussi attentivement que les frais de négoce.
Solde en euros : après un jour ouvré, la banque doit le détenir
La réponse de l’ESMA ne change rien aujourd’hui à votre solde. Elle affûte en revanche la question que vous pouvez poser à votre plateforme, et vous donne trois étapes.
- Lisez qui est titulaire du compte. Cherchez dans les conditions de votre plateforme la section sur les fonds de clientèle et vérifiez si un établissement de crédit y est nommé et au nom de qui le compte est tenu. Si votre plateforme dispose d’un agrément européen, notre panorama des plateformes crypto réglementées vous le montre.
- Gardez le solde en euros réduit. Ce que vous ne voulez pas investir n’a pas à rester sur la plateforme de négoce. Un compte courant bancaire relève de la garantie des dépôts, un solde de plateforme est juridiquement autre chose.
- Séparez négoce et conservation. Les cryptos que vous voulez détenir longtemps n’ont pas à rester durablement sur une plateforme. Quel matériel convient et ce qu’il coûte figure dans le comparatif des portefeuilles matériels.
(Au 19 octobre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur les fonds de clientèle chez les plateformes crypto
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Plateforme crypto insolvable : quand vos jetons peuvent être revendiqués et quand ils tombent dans la masse
- Fonds de protection des plateformes crypto : ce qui couvre vraiment votre solde après le piratage de Bitget
- Trois des 25 plus grandes cryptomonnaies n'ont pas de paire en euros : vérifiez la voie d'achat avant l'ordre
- Payward, maison mère de Kraken, rachète Saldo Bank : « Une banque européenne agréée est la brique »
- L'ESMA inscrit la sollicitation inversée à ses priorités de contrôle 2027 : les plateformes sans agrément européen dans le viseur
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
July 2, 2026 11:24 PM
Binance quitte l'UE : comment migrer vers une plateforme régulée MiCA
Binance a quitté le marché européen. Quelles plateformes détiennent une licence MiCA, comment vérifier qu'un agrément est réel et comment transférer vos avoirs étape par étape.

September 4, 2026 5:39 AM
Origine des fonds sur une plateforme crypto : pourquoi un dépôt peut bloquer votre compte quinze jours
Star Xu, dirigeant d’OKX, a décrit le 2 septembre ce que déclenche un dépôt atypique : des contrôles de quinze jours et davantage, pendant lesquels soldes et fonctions du compte peuvent être restreints. Ce que cela signifie pour les investisseurs en Allemagne et les justificatifs à tenir prêts.
August 21, 2026 11:30 AM
Réclamation contre une plateforme crypto : les délais fixés par l’article 71 MiCA et pourquoi la BaFin ne tranche pas votre cas
Les prestataires crypto agréés doivent conduire une procédure formelle de réclamation, et le règlement délégué (UE) 2025/294 lui fixe une limite ferme de deux mois. Notre propre dépouillement de la liste de l’ESMA montre par ailleurs qu’aucun lien de réclamation n’est enregistré à ce jour pour l’Allemagne.

July 1, 2026 6:00 AM
Comment passer de Binance à une plateforme crypto régulée MiCA
Binance ferme ses services dans l'UE faute de licence MiCA. Voici pourquoi, et comment transférer vos fonds vers une plateforme régulée en toute sécurité.
September 8, 2026 8:25 AM
Indemnisation après le piratage d’une plateforme : ce que douze prestataires crypto promettent vraiment
Après 322 millions de dollars de préjudice en une seule semaine de septembre, la question est de savoir qui remplace les jetons volés. Le 8 septembre 2026, nous avons consulté les pages sécurité et juridiques de douze prestataires et analysé ce qui y est promis.
July 21, 2024 8:09 PM
IMPORTANTES Nouvelles du Ripple: Quel sera l'impact de ces développements sur le prix du XRP?
De nouveaux développements impliquant Ripple pourraient avoir un impact considérable sur le prix du XRP. De quoi s'agit-il et comment le prix du XRP réagira-t-il?
August 6, 2026 4:05 PM
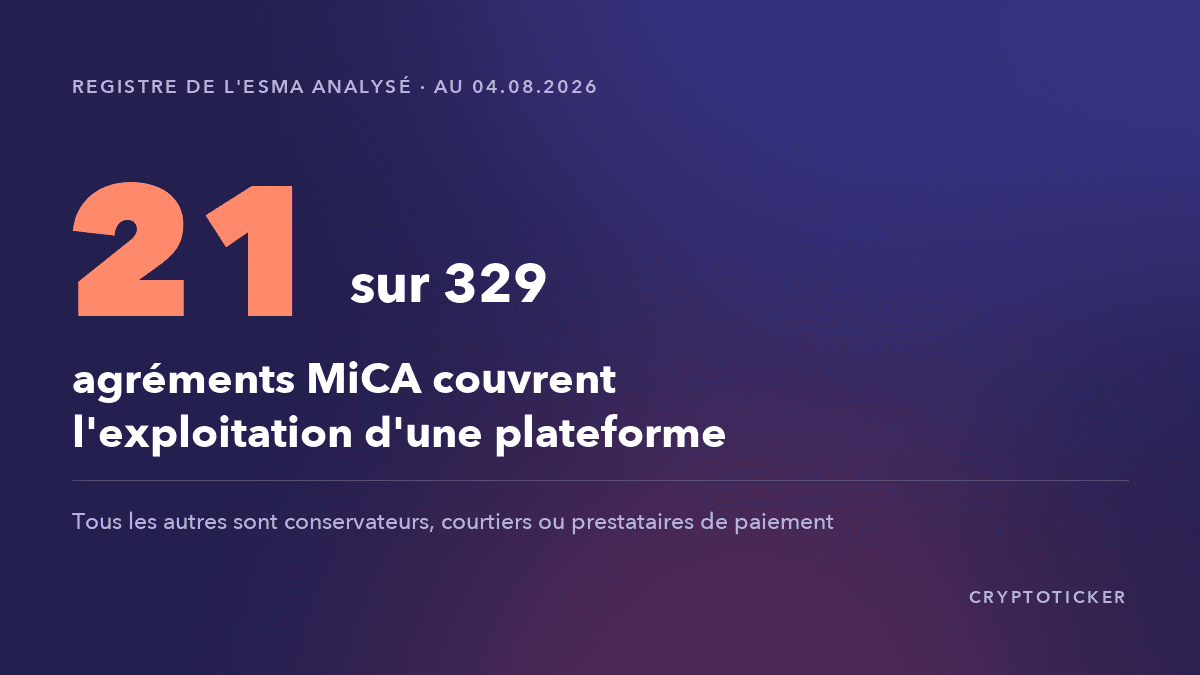
Registre MiCA : seuls 21 des 329 agréments couvrent une plateforme de négociation
L'ESMA publie le registre des prestataires agréés MiCA sous forme de fichier ouvert. Nous l'avons dépouillé intégralement, et le résultat ne correspond pas à ce que suggère l'expression « plateforme crypto agréée ».
August 21, 2026 8:20 AM
Vérifier un livre blanc MiCA : ce que la première sanction MiCA publiée contre Bitpanda signifie pour les investisseurs
La FMA autrichienne a infligé 70 000 euros à Bitpanda GmbH pour avoir transmis trop tard un livre blanc crypto-actif et en avoir fait la publicité avant sa publication. Nous expliquons quels droits ce document obligatoire vous confère et avons appelé les 972 livres blancs déposés au registre de l’ESMA pour vérifier s’ils sont seulement accessibles.
September 29, 2026 8:14 PM
MEXC rembourse 340 000 dollars : la clé d'API de l'attaquant a survécu au gel du compte
Lors d'une prise de contrôle de compte chez MEXC, un attaquant a créé une clé d'API avec droit de retrait que la plateforme n'a pas révoquée en restaurant le compte. Vingt-sept minutes après la fin du blocage des retraits, environ 340 000 dollars avaient disparu.
July 29, 2024 10:46 AM

Prédiction du prix du Bitcoin: Le prix BTC peut-il atteindre un nouveau record historique avant la fin du mois de Juillet?
Cette semaine a démarré avec un regain d'énergie sur le marché des cryptomonnaies, alimenté par l'optimisme. Mais cela suffira-t-il pour que le prix BTC atteigne un nouveau record historique avant la fin du mois de Juillet?
May 19, 2024 2:34 PM
Le Tether (USDT) va-t-il être retiré de la liste en Europe?
Face aux inquiétudes croissantes concernant la fiabilité et les règles de conformité des stablecoins, certaines bourses de crypto-monnaies choisissent de retirer certains d'entre eux de la liste. Cela sera-t-il le cas pour Tether en Europe?
October 6, 2026 5:35 AM
Bitcoin contre carte cadeau : ce que cela change pour votre délai de détention
Payer une carte cadeau en Bitcoin est une vente sur le plan fiscal. Ce qui compte comme prix de cession, quand le délai de détention de douze mois s’applique et les quatre justificatifs que le fisc attend.
September 16, 2026 2:14 PM
Délistage Bitvavo de Kava, Nano et Ravencoin : ce qu’il faut faire avant vendredi 14 heures
Bitvavo retire KAVA, XNO et RVN le 18 septembre 2026, et trois échéances expirent le même après-midi. Nano ne dispose d’aucune voie de retrait, et la conversion automatique en euros du 28 septembre vaut vente sur le plan fiscal.
August 15, 2024 3:13 PM
Analyse du prix du Bitcoin: Quelle est la cause de l'effondrement du prix du BTC?
Pourquoi le marché des crypto-monnaies connaît-il un ralentissement, et surtout qu'est-ce qui a provoqué une nouvelle chute du prix du BTC, voici une brève analyse du prix du Bitcoin...

September 27, 2026 2:19 PM

Cours du Dogecoin : ce qu’il faut vérifier sur le délai de détention et la conservation avant la fin d’année
Le cours du Dogecoin s’établit à 0,0977 dollar le 27 septembre 2026 et bouge à peine depuis un jour. C’est précisément ce calme qui permet de passer en revue sans précipitation le délai de détention, l’obligation déclarative à partir de 2026 et la conservation.
August 20, 2026 11:27 PM
Révision de MiCA : ce que la Commission européenne pourrait changer aux règles crypto de l’UE
La Commission européenne a remis MiCA en révision après moins de deux ans et interroge, en 86 points, l’interdiction des intérêts sur les stablecoins, le staking, le prêt et la DeFi. Bruxelles reçoit les réponses jusqu’au 30 septembre 2026.
May 15, 2026 10:51 AM
Top 10 Altcoins à acheter en mai 2026 alors que le Bitcoin se redresse
Voici les 10 meilleures altcoins à acheter en mai 2026 alors que le Bitcoin rebondit près de 80 000 $ et que la dynamique du marché change.
October 16, 2026 5:17 AM
241 sites frauduleux hors ligne, l’arnaque au recouvrement continue : ce qu’il faut vérifier
Le parquet de Brooklyn et le FBI ont démantelé le 14 octobre 2026 un réseau frauduleux de 241 sites web et 112 serveurs ; la seconde étape de la méthode était un prétendu service de recouvrement. Cinq jours plus tôt, la BaFin avait mis en garde contre ce même schéma chez une prétendue banque.
October 13, 2026 11:40 PM
L’ESMA ne surveillera que 10 à 15 des 360 prestataires crypto : votre plateforme reste à la BaFin
Le 9 octobre 2026, les ministres des finances de l’UE se sont entendus pour ne placer que les plus grands prestataires crypto sous la surveillance directe de l’ESMA. Pour la grande majorité des quelque 360 prestataires agréés, l’autorité nationale reste compétente, en Allemagne la BaFin.
October 6, 2026 11:34 AM
FinCEN retire l'obligation de déclaration pour les retraits vers des portefeuilles privés : ce qui compte maintenant
L'autorité anti-blanchiment américaine FinCEN a retiré le 5 octobre 2026 deux projets portant sur l'obligation de déclaration pour les portefeuilles auto-conservés et pour les mixeurs. Dans l'UE, l'évolution va exactement en sens inverse : preuve de propriété dès 1 000 euros aujourd'hui, interdiction des comptes anonymes à partir de juillet 2027.
September 15, 2026 11:15 AM
CoinEx ferme : jusqu'à quand retirer votre solde
La plateforme d'échange CoinEx se liquide et le guichet de retrait ferme le 22 décembre 2026. Notre propre mesure, réalisée le jour de la première étape, montre quelles 37 devises ne sont actuellement pas retirables et pourquoi le choix de la chaîne décide d'un pourcentage à deux chiffres de votre solde résiduel.
September 8, 2026 11:23 PM

Délai de détention et protection des acquis : pourquoi le 31 décembre 2026 devient la date butoir de l'avant-projet allemand
Un avant-projet du ministère fédéral allemand des Finances fixe pour la première fois une date butoir : les actifs numériques acquis après le 31 décembre 2026 relèveraient du prélèvement forfaitaire. Ce que cela implique pour les anciens stocks, les plans d'épargne en cours et les revenus de staking, et pourquoi rien n'est encore adopté.
August 21, 2026 5:17 AM
Virement refusé vers une plateforme crypto : pourquoi le dépôt en euros échoue et comment y remédier
Depuis le 9 octobre 2025, votre prestataire de services de paiement compare le nom du bénéficiaire à l'IBAN lors de chaque virement en euros. Sur un dépôt vers un compte de plateforme, c'est précisément là que le paiement s'arrête le plus souvent.
August 19, 2026 11:28 PM
Liste d'alerte européenne des prestataires crypto : 167 entrées, dont 165 d'Italie et aucune de la BaFin
L'ESMA tient un registre européen des prestataires crypto non conformes. Nous l'avons dépouillé le 16 août 2026 et avons appelé chaque adresse web qui y est consignée. Trois autorités de surveillance sur 30 y versent des entrées, et la BaFin n'en fait pas partie.
September 26, 2026 11:26 AM
Trive : fonds de la clientèle gelés — ce que les détenteurs de CFD crypto peuvent vérifier
L’autorité maltaise MFSA a enjoint à Trive Financial Services Europe de geler les fonds de la clientèle ; la BaFin évoque de nombreuses personnes concernées en Allemagne. Pourquoi un CFD sur cryptomonnaie est traité autrement qu’un jeton dans son propre portefeuille, et quelles démarches sont désormais possibles.
September 25, 2026 5:23 AM
La cryptomonnaie en apport personnel pour un crédit immobilier : ce qu'exigent les banques allemandes
Depuis avril 2023, une maison en Allemagne ne peut plus être payée en bitcoins, l'article 16a GwG l'interdit expressément. Vos avoirs en cryptomonnaies servent malgré tout d'apport, à condition de passer par l'euro et de justifier l'origine sans lacune.
Vous pourriez aussi aimer