
¿Qué es un ETF de Bitcoin? Así funcionan los ETF de Bitcoin al contado
Desde enero de 2024 cotizan en Estados Unidos ETF de Bitcoin al contado, que ya han captado 57.500 millones de dólares netos. Cómo funcionan estos fondos, cuánto cuestan y por qué los inversores europeos suelen comprar ETP.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Actualizado el 22 de octubre de 2026: con la autorización de la SEC del 10 de enero de 2024, los datos de los fondos y los flujos hasta octubre de 2026 y una comparación de costes.
Un ETF de Bitcoin es un fondo cotizado que replica el precio del bitcoin. Los ETF de Bitcoin al contado, que cotizan en Estados Unidos desde el 11 de enero de 2024, compran para ello bitcoins reales y los dejan en manos de un custodio. Los inversores compran participaciones del fondo a través de su cuenta de valores, sin tener que gestionar una cartera propia. El regulador bursátil estadounidense, la SEC, autorizó once de estos fondos el 10 de enero de 2024; desde entonces han captado 57.500 millones de dólares netos, según los datos diarios de Farside Investors (20 de octubre de 2026).
Los inversores minoristas de Alemania y del resto de la Unión Europea no suelen tener acceso a los fondos estadounidenses, porque carecen del documento de datos fundamentales obligatorio. Qué productos de Bitcoin están disponibles en su lugar lo explicamos en nuestra guía sobre los ETF cripto en Alemania. Este artículo explica el propio ETF de Bitcoin: su estructura, su autorización, los grandes fondos, sus costes y los flujos desde el lanzamiento.
ETF de Bitcoin: lo esencial en breve
- La SEC autorizó once ETF de Bitcoin al contado el 10 de enero de 2024 y la cotización comenzó el 11 de enero de 2024.
- Desde el lanzamiento, los fondos estadounidenses han captado 57.500 millones de dólares netos, 35.200 millones de ellos en 2024 (20 de octubre de 2026).
- El mayor fondo, el iShares Bitcoin Trust (IBIT) de BlackRock, gestionaba unos 66.900 millones de dólares el 20 de octubre de 2026.
- Las comisiones anuales van del 0,14 % (Morgan Stanley, MSBT) al 1,50 % (Grayscale, GBTC).
- El GBTC de Grayscale tenía 619.220 bitcoins al inicio de la cotización y 125.265 el 21 de octubre de 2026, alrededor de un 80 % menos.
- Con 10.000 euros, un fondo con una comisión del 0,25 % anual resulta más caro que una compra directa con un 0,5 % de comisión de negociación al cabo de unos cuatro años.
El ETF de Bitcoin explicado: un fondo que tiene bitcoins reales
ETF son las siglas de Exchange Traded Fund, fondo cotizado en bolsa. Un ETF clásico replica un índice como el IBEX 35 y se puede comprar y vender en cualquier momento durante el horario bursátil. Un ETF de Bitcoin no replica una cesta de acciones, sino un único activo: el precio del bitcoin.
Para el inversor se parece a comprar una acción: las participaciones están en la cuenta de valores, su precio sigue la cotización del bitcoin descontada la comisión y no hace falta ninguna cartera. Eso sí, lo que tienes no son bitcoins, sino participaciones de un fondo: no puedes enviarlas a tu propia dirección y solo puedes negociarlas en horario bursátil, mientras que el bitcoin cotiza a todas horas.
ETF de Bitcoin al contado o ETF de futuros: la diferencia de estructura
Un ETF de Bitcoin al contado compra bitcoins en el mercado de contado, es decir, al precio del momento, y los conserva. Un ETF de futuros tiene en cambio contratos de futuros sobre bitcoin, sobre todo en el CME de Chicago. Cuando vence un contrato, el fondo tiene que pasar al siguiente. Si el contrato posterior es más caro, cada cambio cuesta dinero y el fondo se queda rezagado respecto al precio del bitcoin con el tiempo.
| Característica | ETF de Bitcoin al contado | ETF de futuros de Bitcoin |
|---|---|---|
| Qué tiene el fondo | bitcoins reales en un custodio | contratos de futuros, sobre todo en el CME |
| Réplica del precio | cercana al precio al contado, descontada la comisión | se desvía por la renovación de los contratos |
| Primer fondo en Estados Unidos | 11 de enero de 2024, once fondos a la vez | octubre de 2021, ProShares BITO |
El primero de estos fondos de futuros en Estados Unidos fue, en octubre de 2021, el ProShares Bitcoin Strategy ETF (BITO).
Cómo funciona un ETF de Bitcoin al contado: la custodia de las monedas
Las nuevas participaciones no nacen en la bolsa, sino en el propio fondo. Grandes intermediarios, los llamados participantes autorizados, encargan al fondo bloques de participaciones; en el IBIT de BlackRock, un bloque abarca 40.000 participaciones, según el folleto. A cambio, el intermediario entrega bitcoins o dólares con los que el fondo compra bitcoins. Los reembolsos funcionan al revés. Al principio los bloques solo podían canjearse por efectivo; desde el 29 de julio de 2025, la SEC permite también el canje directo por bitcoins.
Este mecanismo mantiene el precio en bolsa cerca del valor de los bitcoins que hay detrás. Si una participación cotiza por encima de su valor liquidativo, a los intermediarios les compensa crear y vender nuevas participaciones; si cotiza por debajo, devuelven participaciones al fondo. Los bitcoins se guardan en cuentas segregadas de un custodio. BlackRock nombra en su folleto a Coinbase Custody como custodio y a Anchorage Digital como custodio alternativo, y Grayscale y Bitwise citan también a Coinbase Custody en las páginas de sus fondos. El efectivo de los fondos lo custodia en la mayoría de los casos el Bank of New York Mellon.
Físico significa aquí que cada participación está respaldada por bitcoins. Los productos que solo replican el precio mediante contratos de permuta con un banco, los llamados swaps, asumen además el riesgo de impago de esa contraparte.
Autorización de los ETF de Bitcoin: diez años de rechazos hasta enero de 2024
La primera solicitud la presentaron Cameron y Tyler Winklevoss, futuros fundadores del exchange Gemini, en julio de 2013 con el Winklevoss Bitcoin Trust. La SEC rechazó la cotización el 10 de marzo de 2017, sobre todo por el riesgo de manipulación del mercado en plataformas no reguladas. El 22 de agosto de 2018 rechazó en un solo día otros nueve fondos de Bitcoin de ProShares, Direxion y GraniteShares.
El giro llegó con un pleito. Grayscale quería convertir su Bitcoin Trust en un ETF; la SEC lo rechazó en junio de 2022, Grayscale demandó y ganó en agosto de 2023 ante el tribunal federal de apelaciones de Washington: el organismo no había explicado por qué permitía los fondos de futuros y no los de contado. En junio de 2023, BlackRock, la mayor gestora de activos del mundo, había presentado además su propia solicitud, a la que siguieron una docena de emisores.
El 10 de enero de 2024, la SEC autorizó la cotización de once fondos al contado con la resolución 34-99306: los de BlackRock, Fidelity, Grayscale, Bitwise, ARK y 21Shares, VanEck, Invesco y Galaxy, WisdomTree, Franklin Templeton, Valkyrie y Hashdex. El entonces presidente de la SEC, Gary Gensler, subrayó en su declaración sobre la decisión que el organismo no aprobaba con ello el bitcoin. La cotización comenzó el 11 de enero de 2024.
Del trust de Grayscale al ETF de Bitcoin: por qué desapareció la prima
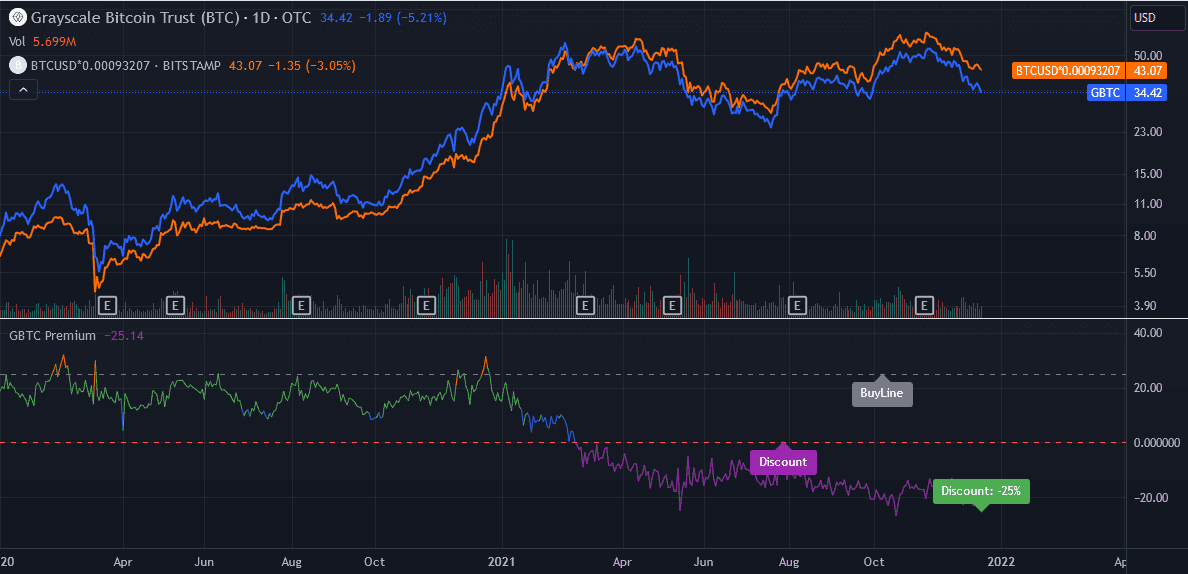
Antes de 2024, el Grayscale Bitcoin Trust (GBTC) era la vía más conocida para invertir en bitcoin a través de un valor estadounidense. Sin embargo, era un fondo cerrado: Grayscale solo emitía nuevas participaciones de forma ocasional para grandes inversores, y los partícipes no podían canjear sus participaciones por los bitcoins que había detrás. Faltaba así el mecanismo que vincula el precio al valor liquidativo. A ello se sumaba una comisión anual del 2,0 %.
El gráfico de abajo muestra la consecuencia en 2020 y 2021: el GBTC en azul frente al precio convertido del bitcoin en naranja, con la diferencia debajo. A principios y finales de 2020, el GBTC cotizaba hasta un 30 % por encima del valor de sus bitcoins; desde la primavera de 2021 cotizaba por debajo, con un descuento de alrededor del 25 % a finales de 2021.
Con la conversión en ETF el 11 de enero de 2024, Grayscale rebajó la comisión al 1,5 %, según su informe trimestral, y el descuento desapareció porque ya eran posibles los reembolsos. Muchos inversores aprovecharon precisamente eso para salir: según The Block, el GBTC tenía 619.220 bitcoins al inicio de la cotización; el 21 de octubre de 2026 tenía 125.265 bitcoins, según Grayscale, alrededor de un 80 % menos.
Los mayores ETF de Bitcoin de Estados Unidos: comisiones y patrimonio
Los seis mayores ETF de Bitcoin al contado de Estados Unidos gestionan en conjunto algo más de 104.000 millones de dólares, casi dos tercios de ellos en el IBIT de BlackRock. El patrimonio corresponde a la fecha indicada para cada fondo.
| Símbolo | Fondo y gestora | Comisión anual | Patrimonio gestionado (fecha) | Captación neta desde el lanzamiento |
|---|---|---|---|---|
| IBIT | iShares Bitcoin Trust, BlackRock | 0,25 % | 66.860 M$ (20/10/2026) | +66.300 M$ |
| FBTC | Wise Origin Bitcoin Fund, Fidelity | 0,25 % | 15.450 M$ (30/09/2026) | +10.400 M$ |
| GBTC | Grayscale Bitcoin Trust ETF, Grayscale | 1,50 % | 10.580 M$ (21/10/2026) | −28.000 M$ |
| BTC | Grayscale Bitcoin Mini Trust ETF, Grayscale | 0,15 % | 5.320 M$ (21/10/2026) | +2.900 M$ |
| BITB | Bitwise Bitcoin ETF, Bitwise | 0,20 % | 3.070 M$ (19/10/2026) | +2.000 M$ |
| ARKB | ARK 21Shares Bitcoin ETF, ARK Invest y 21Shares | 0,21 % | 2.910 M$ (30/09/2026) | +1.200 M$ |
Los datos de patrimonio proceden de las páginas de los fondos de BlackRock, Fidelity, Grayscale (GBTC y BTC), Bitwise y ARK Invest; las comisiones y los flujos, del resumen de Farside Investors (20 de octubre de 2026).
El más barato es el Morgan Stanley Bitcoin Trust (MSBT), que se lanzó en abril de 2026 con una comisión del 0,14 %, según The Block, y había captado 800 millones de dólares netos hasta el 20 de octubre de 2026. En el otro extremo está el GBTC: con un 1,50 %, cuesta seis veces más que el IBIT y ha perdido 28.000 millones de dólares netos desde su conversión. Para los inversores atentos a los costes, Grayscale lanzó en julio de 2024 el Bitcoin Mini Trust (BTC) con un 0,15 %.
Entradas en los ETF de Bitcoin: 57.500 millones de dólares desde enero de 2024
De los 57.500 millones de dólares de captación neta hasta el 20 de octubre de 2026, 35.200 millones corresponden a 2024, 21.300 millones a 2025 y 900 millones al año en curso, según la suma de los datos diarios de Farside Investors. El mejor día fue el 7 de noviembre de 2024, con 1.370 millones de dólares, dos días después de las elecciones presidenciales estadounidenses. El peor fue el 25 de febrero de 2025, con salidas de 1.110 millones de dólares.
Llama la atención el reparto. El IBIT de BlackRock captó por sí solo 66.300 millones de dólares netos, más que todo el mercado, porque el GBTC perdió 28.000 millones de dólares en el mismo periodo. Por eso, el total de todos los fondos es claramente inferior a las entradas de los nuevos fondos.
Nuestro artículo sobre las entradas en ETF antes de la reunión de la Fed muestra las últimas cifras diarias: el 19 de octubre de 2026, los fondos captaron 526,7 millones de dólares netos. Para el precio del bitcoin, los flujos son una señal de demanda entre varias; los escenarios están en nuestra predicción del precio de Bitcoin. El bitcoin cotizaba a unos 84.760 dólares el 21 de octubre de 2026, según CoinGecko, alrededor de un tercio por debajo de su máximo histórico de 126.080 dólares del 6 de octubre de 2025.
Costes de un ETF de Bitcoin: 10.000 euros durante cinco años
La comisión anual de un ETF parece pequeña, pero se descuenta cada año del patrimonio del fondo. Una compra directa en un exchange cripto cuesta, en cambio, una vez al comprar y otra al vender. La tabla calcula ambas vías para 10.000 euros durante cinco años. Supuestos: la comisión se descuenta de forma continua y proporcional del patrimonio, la compra directa cuesta un 0,5 % de comisión de negociación al comprar y al vender, y no se tienen en cuenta las comisiones de intermediación ni los diferenciales al comprar el fondo, ni los impuestos.
| Vía | Costes corrientes | Costes puntuales | Coste con el precio sin cambios | Coste tras una subida del 50 % |
|---|---|---|---|---|
| Fondo al 0,25 % (como IBIT, FBTC) | 0,25 % anual | ninguno | 124,38 euros | 186,56 euros |
| Fondo al 1,50 % (como GBTC) | 1,50 % anual | ninguno | 727,83 euros | 1.091,75 euros |
| Compra directa en un exchange cripto | ninguno | 0,5 % al comprar y al vender | 99,75 euros | 149,62 euros |
El cálculo muestra dos umbrales. Un fondo al 0,25 % resulta más caro que la compra directa al cabo de unos cuatro años; uno al 1,50 %, ya a los ocho meses. Como la comisión es una parte fija del patrimonio, crece con el precio: tras una subida del 50 %, el mismo fondo cuesta también un 50 % más en euros. La compra directa, en cambio, implica la custodia, por ejemplo la compra puntual de una cartera hardware.
Las comisiones de negociación para la compra directa se comparan en nuestra comparativa de exchanges cripto. Los proveedores que ofrecen bitcoin y valores bajo un mismo techo aparecen en nuestra comparativa de brókers cripto.
ETF de Bitcoin y ETF de oro: lo que muestra el lanzamiento del GLD en 2004
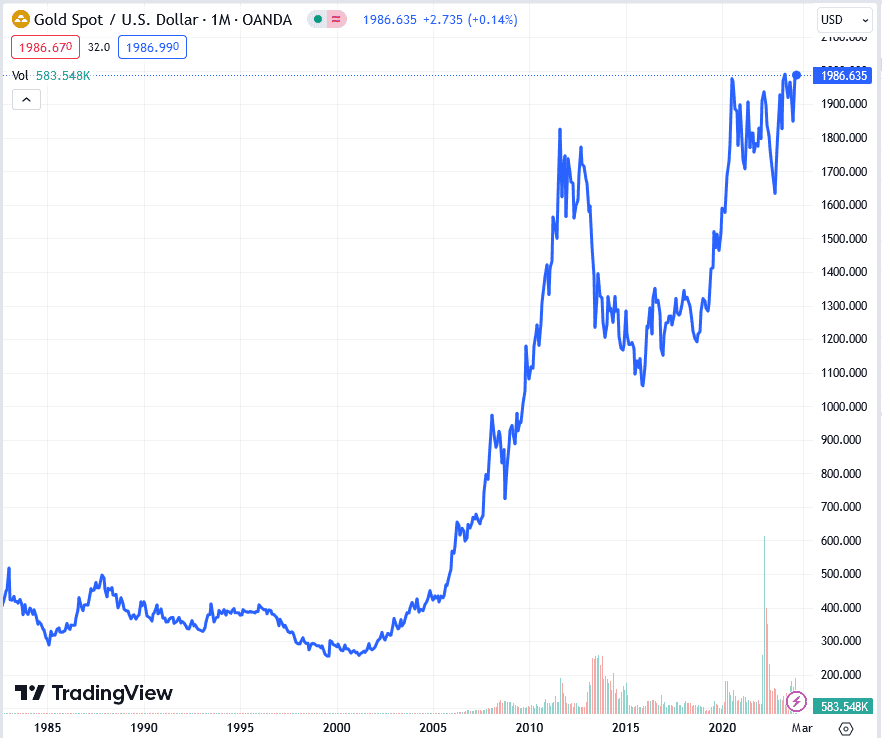
El bitcoin se compara a menudo con el oro, y el ETF de oro es el precedente obvio. El SPDR Gold Trust (GLD) empezó a cotizar en la Bolsa de Nueva York el 18 de noviembre de 2004, según su promotor como primer ETF de oro negociado en Estados Unidos y primer ETF estadounidense respaldado por un activo físico.
El gráfico de abajo muestra el precio del oro en dólares por onza troy desde 1985 hasta principios de 2023. A finales de 2004 estaba en algo más de 400 dólares; en el verano de 2011 superaba los 1.800 dólares, es decir, alrededor del cuádruple. El gráfico no dice si el ETF provocó la subida: en los mismos años llegaron la crisis financiera a partir de 2008 y una fuerte bajada de los tipos de interés oficiales. Solo muestra que el ETF abrió un acceso nuevo y cómodo por el que el dinero podía entrar en el mercado.

Después del ETF de Bitcoin: llegan los ETF de Ether y Solana
A los fondos de Bitcoin les siguieron otros criptoactivos. La SEC autorizó los ETF de Ether al contado en mayo de 2024 y cotizan desde el 23 de julio de 2024. Según Farside Investors, habían captado 12.800 millones de dólares netos hasta el 20 de octubre de 2026. El 17 de septiembre de 2025, la SEC aprobó normas generales de cotización: desde entonces, las bolsas pueden admitir fondos sobre otros criptoactivos que cumplan criterios fijados, sin solicitar una autorización propia para cada fondo.
Entre los que llegaron después están los fondos de Solana; el primero respaldado íntegramente por Solana fue el Bitwise Solana Staking ETF (BSOL), el 28 de octubre de 2025. Los ETF de Solana estadounidenses suman 1.540 millones de dólares de captación neta, según Farside. El fin de una racha de 14 semanas de entradas a principios de octubre de 2026 muestra lo rápido que puede cambiar la dirección. Parte de estos fondos traslada a los inversores los rendimientos del staking, algo técnicamente imposible con bitcoin.
ETF de Bitcoin en Alemania y la UE: por qué los brókers ofrecen ETP
Los fondos estadounidenses no suelen estar al alcance de los inversores minoristas en Alemania. El Reglamento PRIIPs (UE) n.º 1286/2014 exige un documento de datos fundamentales para los productos de inversión empaquetados antes de venderlos a inversores minoristas del Espacio Económico Europeo. Las gestoras estadounidenses no lo elaboran, por lo que bancos y brókers no ofrecen estos fondos a sus clientes minoristas.
Tampoco existe un ETF de Bitcoin europeo. Los fondos para minoristas en la UE suelen ser OICVM sujetos a la Directiva 2009/65/CE, que exige diversificar entre varios activos; un fondo con un solo activo no la cumple. En bolsas alemanas como Xetra cotizan en su lugar ETP de Bitcoin, sobre todo en forma de ETN, es decir, títulos de deuda de un emisor que suelen estar respaldados por bitcoins. A diferencia del patrimonio de un ETF, asumes el riesgo de impago del emisor. Cómo comprobarlo lo explicamos en nuestro artículo sobre el riesgo de emisor en los ETN cripto.
La fiscalidad también es distinta. En Alemania, los bitcoins en tenencia directa quedan exentos de impuestos tras más de un año, según el artículo 23 de la ley del impuesto sobre la renta. Un anteproyecto del Ministerio Federal de Finanzas quiere cambiarlo para las compras a partir de 2027, pero el Gobierno no lo había aprobado a mediados de octubre de 2026; seguimos el estado de la reforma del plazo de tenencia. En un ETP, la tributación depende de si otorga un derecho a la entrega de los bitcoins. Este párrafo no constituye asesoramiento fiscal.
ETF de Bitcoin: a partir de cuatro años manda la comisión
Un ETF de Bitcoin al contado hace negociable el bitcoin a través de la cuenta de valores, con bitcoins reales en un custodio y un mecanismo que mantiene el precio en bolsa cerca de su valor. Desde enero de 2024, los fondos estadounidenses han captado 57.500 millones de dólares netos, la mayor parte en BlackRock. El precio de la comodidad es la comisión anual: al 0,25 %, supera las comisiones de negociación de una compra directa al cabo de unos cuatro años; al 1,50 %, ya a los ocho meses.
En Alemania, la vía bursátil lleva a los ETP en lugar de los ETF, con su propio riesgo de emisor y sus propias reglas fiscales; el respaldo y el derecho de entrega figuran en el documento de datos fundamentales. Sea cual sea la vía, el bitcoin sigue siendo un activo con fuertes oscilaciones de precio y es posible una pérdida total.
(21 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre los ETF de Bitcoin
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Más sobre Bitcoin: Todas las noticias de Bitcoin de un vistazo
Artículos relacionados
- Predicción de Bitcoin: los ETF captan 2.650 millones de dólares en septiembre y el precio se queda quieto
- Los ETF de bitcoin pierden 487 millones de dólares en un día: las razones detrás de la salida
- Casi mil millones de dólares en ETF de Bitcoin: qué comprobar en ETN, cartera y plazo de tenencia
- Bitcoin en 81.963 dólares y las entradas en los ETF caen a 5 millones
- Análisis del precio de Ethereum: ¿Por qué ha bajado el precio de Ethereum?
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
7 de octubre de 2026 08:25
Certificado, ETN de Bitcoin o la moneda: las tres vías frente a frente
Un certificado de bitcoin, un ETN y la propia moneda llevan al mismo precio, pero a tres formas de tributación y a tres riesgos distintos. La comparativa muestra qué vía encaja en tu cartera y por qué el 31 de diciembre de 2026 se convierte en la fecha límite.

9 de octubre de 2026 23:44
ETF de Zcash de Winklevoss con un 0,25 % de comisión: qué cambia para los inversores en Europa
Winklevoss Asset Services solicitó a la SEC el 6 de octubre de 2026 un ETF al contado sobre Zcash, previsto en el Nasdaq con el código WINK y con un 0,25 % de comisión. Para las carteras en Alemania el fondo sigue bloqueado, y la fecha decisiva está en el derecho europeo contra el blanqueo.

2 de julio de 2024 13:45
El precio del Bitcoin supera con fuerza los 63.000 a partir de H2, pero ¿próxima caída o subida?
Tras arrancar la segunda mitad del año con una notable subida, el Bitcoin superó los 63.000 dólares, acumulando una enorme ganancia anual, pero ¿mantendrá esta tendencia alcista o retrocederá?
21 de septiembre de 2026 20:25
Litecoin tiene un ETF y casi nadie lo usa
Litecoin sube un 11,5 %. Desde octubre de 2025 hay un ETF al contado en el Nasdaq; a finales de junio tenía unos 5,49 millones de dólares. Qué dice esa brecha sobre las expectativas en los ETF.
28 de agosto de 2026 11:21
Las 3 razones principales de la subida de las criptomonedas
Bitcoin sube un 23 % en agosto y se encamina a su mejor mes desde 2017. Tres razones lo explican casi todo, y solo una tiene que ver con las criptomonedas.
5 de junio de 2024 20:00
Bitcoin supera los $71.000, las altcoins le siguen, la vista puesta en nuevos máximos
Las criptodivisas están experimentando un repunte, con el Bitcoin a la cabeza al superar los 71.000 dólares. Esta tendencia alcista se extiende a las altcoins, encendiendo el optimismo en todo el mercado. Alcanzará Bitcoin nuevos máximos?
7 de mayo de 2024 21:15
Ethereum (ETH) ETF Actualizaciones Y Rechazos Esperados
La incertidumbre en torno a los productos de inversión en Ethereum crece día a día con las nuevas decisiones de la SEC. Estas son las últimas noticias sobre la propuesta de ETF de Ethereum de Invesco Galaxy spot.

26 de febrero de 2025 10:58
Predicción del Precio de Ethereum: El Precio de Ethereum se Prepara para un Despegue con la Aprobación de Staking por parte de la SEC que Alimenta el Optimismo
Encuentra la predicción del precio de Ethereum basada en los movimientos del precio de Ethereum, indicadores técnicos alcistas y el impacto del reconocimiento por parte de la SEC de la propuesta de Grayscale para un ETF de staking de Ethereum.
22 de octubre de 2026 01:31
¿Qué es la minería de bitcoin? Cómo funciona y cuándo es rentable
Los mineros protegen la red de Bitcoin y reciben 3,125 BTC por bloque. Cómo funciona la prueba de trabajo, cuánto cuesta un ASIC en electricidad en Alemania y a partir de qué precio eléctrico compensa la minería.
24 de mayo de 2024 15:50
La SEC aprueba los ETF de Ethereum: Una nueva era para las criptoinversiones
Al aprobar la SEC los ETF de Ethereum al contado, se lanza la señal de una nueva era para las inversiones en criptomonedas. Pero, ¿qué implicaciones se esperan en el mercado de criptomonedas y qué significa esto para los inversores?
9 de mayo de 2024 16:46
¿Quién es Satoshi Nakamoto?
¿Se ha identificado por fin a "Satoshi Nakamoto", el nombre que era y sigue siendo un misterio hasta la fecha?
9 de agosto de 2026 12:35
Los ETF de Bitcoin y Ethereum atraen 1.100 millones de dólares: ¿por qué los precios siguen estancados?
Los ETF de Bitcoin y Ethereum captan 1.100 millones de dólares, pero BTC y ETH apenas se mueven. ¿Qué está frenando sus precios?

24 de enero de 2026 11:06
Bitcoin recupera brevemente los 91.000 $ y entra en consolidación
Bitcoin superó brevemente los 91.000 $ antes de retroceder, mientras los mercados asimilan señales macro, regulatorias e institucionales.
20 de octubre de 2026 20:22
BlackRock solicita un ETF de Bitcoin con un colchón del 10 %: ¿quién puede comprar PBIT?
BlackRock registró el 19 de octubre un fondo de Bitcoin que debe amortiguar el primer 10 % aproximado de una pérdida y pone techo a la ganancia a cambio. PBIT queda fuera del alcance de los particulares en Alemania, por un motivo que nada tiene que ver con bitcoin.
16 de agosto de 2026 10:34
Resumen cripto de la semana: Bitcoin cae por debajo de 63.000 dólares y el dato de inflación no ayuda
Bitcoin cierra la semana cerca de 62.990 dólares, un 2,7 % abajo. Salidas de los ETF, XRP bajo el dólar y una compra millonaria de Goldman Sachs.
21 de mayo de 2024 00:03
NOTICIAS DE ÚLTIMA HORA: ¿Aprobó la SEC el ETF de Ethereum?
Están surgiendo informes de que la Comisión del Mercado de Valores de Estados Unidos (SEC) está a punto de aprobar un fondo cotizado en bolsa (ETF) de Ethereum (ETH) al contado.
9 de agosto de 2024 12:46

Predicción del precio del Bitcoin: Tras superar la barrera de los 60.000 dólares, ¿podrá el precio del BTC superar los 70.000 dólares?
Una gran subida del precio del Bitcoin está en el horizonte con múltiples señales ondeando para que los inversores aprovechen esta oportunidad. Explore el potencial del precio del BTC...
31 de agosto de 2024 09:51

Un préstamo garantizado con Bitcoin podría ayudar al precio de BTC a superar su nivel de resistencia de 60.000 dólares
¿Qué hay detrás de las recientes luchas de precios para el precio de Bitcoin, y cómo pueden los préstamos garantizados por Bitcoin ayudar al precio de BTC a superar su nivel de resistencia de $60k?
9 de septiembre de 2026 11:24
Bitcoin clavado en 79.000 dólares: por qué ahora mandan el petróleo y los tipos
El precio del bitcoin oscila en torno a los 79.000 dólares mientras el petróleo sube, la crisis de Ormuz escala y una subida de tipos de la Fed se vuelve realista de golpe. Esto es lo que cuenta ahora.

21 de octubre de 2026 08:23
Los ETF de Bitcoin captan 526,7 millones de dólares con el precio en 82.708 dólares: los niveles que deciden antes de la Fed
Bitcoin cuesta 82.708 dólares el miércoles por la mañana, después de que el lunes entraran 526,7 millones de dólares en los ETF al contado estadounidenses. Octubre deja aun así a esos fondos en negativo, y dos medias móviles marcan el terreno hasta la reunión de la Fed del 28 de octubre.
8 de octubre de 2026 05:42
El mercado cripto cae: bitcoin pierde un 4,2 % y se liquidan 651 millones de dólares en apuestas largas
Bitcoin ha perdido un 4,2 % desde la tarde del martes, y ether y XRP aún más. Tres razones se pueden documentar: las salidas de los ETF estadounidenses, 651 millones de dólares en apuestas largas cerradas a la fuerza y un acta de la Fed que deja entrever otra subida de tipos. No es un desplome, y aquí está lo que conviene revisar antes de comprar más.
20 de octubre de 2026 14:25
¿Por qué Bitcoin sigue atascado por debajo de los 82.000 dólares en pleno crash cripto?
Bitcoin no logra recuperar los 82.000 dólares, Ethereum acumula casi un 20 % de caída en 2026 y el dinero sale de los ETF. Esto es lo que hay de verdad detrás del crash cripto de hoy.
22 de agosto de 2026 02:33
Comprar un ETF de Bitcoin apalancado: qué hay detrás de los productos 3x
Cboe ha solicitado a la SEC seis fondos con triple apalancamiento, entre ellos uno sobre Bitcoin y otro sobre Ether. Este texto explica por qué el apalancamiento solo vale para una sesión, por qué los fondos no tienen monedas y qué productos 3x ya cotizan en bolsa en Europa.
6 de septiembre de 2026 14:17
Precio de Bitcoin hoy: el BTC aguanta antes de la semana más importante del mes
Bitcoin se sitúa en los 80.000 dólares después de que el informe de empleo se llevara por delante el máximo de cuatro meses. Los datos de inflación y la Fed deciden los próximos días.
29 de agosto de 2026 05:21
ETF de Zcash: por qué el ZCSH está bloqueado para el minorista de la UE
Grayscale lanzó el 25 de agosto de 2026 en el NYSE Arca el primer ETF de Zcash al contado del mundo. Por qué los brókeres alemanes cierran el valor a los minoristas, qué vías quedan abiertas en su lugar y por qué la compra directa del coin también lleva fecha en la UE.
23 de septiembre de 2024 11:07
¿Es una buena idea comprar XRP por debajo de 0,60 $?
Con las recientes caídas del precio del XRP que lo sitúan por debajo de la marca de los 0,60 dólares, los inversores se quedan pensando. Es una buena idea comprar XRP por debajo de 0,60 $?
16 de octubre de 2026 08:21
ETF de staking: la SEC debe decidir antes del 15 de noviembre y en Europa existe desde enero
La SEC tiene hasta el 15 de noviembre de 2026 para resolver sobre el primer fondo estadounidense sobre un token de liquid staking, y ya no puede aplazarlo. En Europa el mismo producto está en el escaparate desde enero, con un patrimonio de 1,19 millones de dólares.
También te podría interesar