
ETF de Solana en Hong Kong al 0,6 %: qué cambia para los inversores europeos
Hong Kong estrena su segundo ETF al contado sobre Solana con una comisión de gestión del 0,6 %. No puedes comprarlo desde Europa, pero la cifra ilumina los costes europeos: en Xetra, un punto porcentual entero al año separa dos envoltorios de Solana.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
El segundo ETF al contado sobre Solana empezó a cotizar el 13 de octubre en Hong Kong, lanzado por Pando Finance con el código 02831. La comisión de gestión es del 0,6 % anual. Este producto no puedes comprarlo desde Europa. Aun así, la cifra te importa, porque muestra el orden de magnitud en el que se mueve hoy el coste de un envoltorio sobre Solana. En Xetra el rango va del 1,50 al 2,50 % anual, y a diez años esa diferencia cuesta más que cualquier movimiento de una sesión.
Pando lista el segundo ETF de Solana al contado de Hong Kong
El fondo se introdujo en la Bolsa de Hong Kong tras un periodo de suscripción del 6 al 12 de octubre. Es así el segundo ETF al contado sobre Solana de la plaza después del producto de ChinaAMC, y el tercer producto cotizado de Pando Finance sobre una sola criptomoneda, tras Bitcoin y Ethereum.
La construcción es deliberadamente sencilla. El fondo puede mantener hasta el 100 % de su valor liquidativo en SOL, pero renuncia a los derivados y al apalancamiento. Tampoco hace staking, de modo que prescinde de las recompensas de red que una posición en Solana puede generar. La referencia es el CME CF Solana Dollar Reference Rate al cierre de Asia-Pacífico. HashKey Exchange se encarga de la negociación de los coins, HashKey Custody Services de la custodia, y BOCI-Prudential Trustee actúa como fiduciario.
Un ETF al contado es un fondo cotizado que compra y custodia realmente la criptomoneda, en lugar de replicar su precio mediante contratos de futuros. El precio de la participación sigue por tanto al precio del coin de forma directa, descontados los costes corrientes.
El 0,6 % de gestión y el 1,6 % de costes corrientes son dos cifras distintas
La comisión de gestión es solo una parte de la cuenta. Pando estima los costes corrientes totales en el 1,6 % anual. La distancia respecto al 0,6 % se explica por la custodia, la función fiduciaria, la auditoría y los gastos asociados a la negociación, que el fondo también paga con su patrimonio. En ChinaAMC, un 0,99 % de comisión de gestión convive con un 1,99 % estimado de costes totales.
Comparar dos productos implica por tanto fijarse en el ratio de gastos totales y no en la comisión de gestión. La primera cifra encabeza cada comunicado; la segunda decide tu rentabilidad. En Europa esta magnitud se llama total expense ratio, abreviado TER, y recoge todos los costes que se extraen del producto de forma continua.
Por qué el fondo de Hong Kong queda fuera de tu alcance
Un ETF autorizado en Hong Kong no puede comercializarse entre inversores particulares en la Unión Europea. Los brókeres alemanes no incorporan por ello estos productos. Lo mismo ocurre con los ETF estadounidenses al contado sobre Solana: esos fondos no cumplen los requisitos europeos de comercialización, y una cuenta de valores alemana ni siquiera te los muestra.
En Europa la vía pasa por títulos de deuda cotizados, llamados ETP o ETN según el emisor. Jurídicamente no son fondos, sino obligaciones al portador garantizadas, respaldadas con coins reales depositados en un custodio. En la práctica los compras como una acción desde tu cuenta de valores habitual. Qué productos son y qué importa en la garantía está en el panorama de los ETF cripto en Alemania.
ETP de Solana en Xetra: 1,50 % frente a 2,50 %
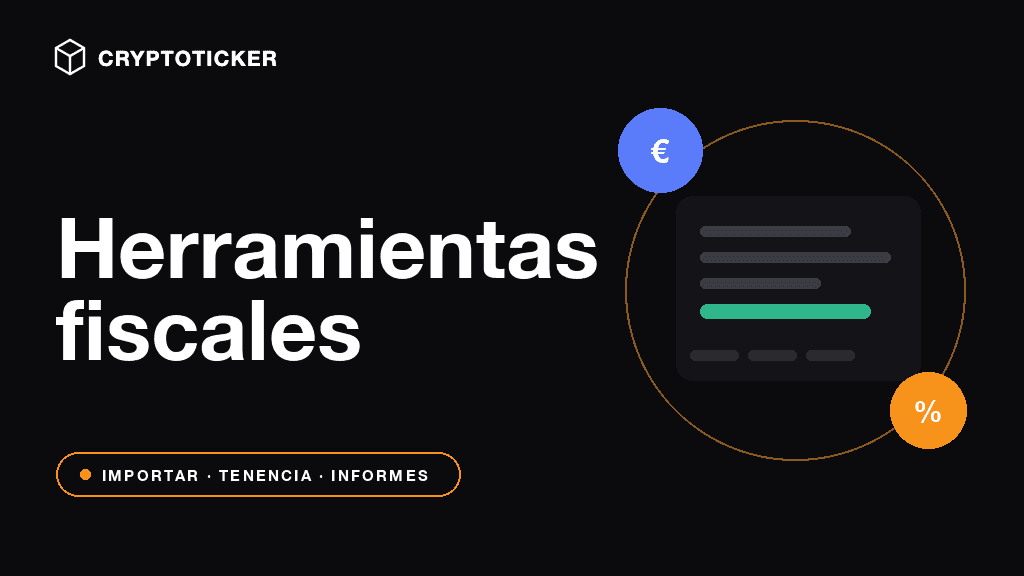
En Xetra conviven dos grandes productos sobre Solana separados por un punto porcentual entero al año. El 21Shares Solana Staking ETP (ISIN CH1114873776, código ASOL) cuesta el 2,50 % anual y reúne unos 588 millones de euros. El VanEck Solana ETN (ISIN DE000A3GSUD3, código VS0L) cuesta el 1,50 % y mantiene unos 76 millones de euros.
El reparto llama la atención: en el producto más caro hay en torno a ocho veces más dinero. Una parte tiene fundamento, porque el producto de 21Shares hace staking y reparte entre los inversores una parte de las recompensas de red, lo que puede compensar al menos en parte la comisión más alta. Lo decisivo es por tanto lo que queda después de comisión y después de recompensa, y esa cifra está en la ficha del producto, no en la publicidad.
21Shares ha lanzado además un producto de Solana más barato, el Core Staking ETP (ISIN CH1385084384). En el lanzamiento, el emisor anunció un ratio de gastos totales del 0,35 %. Como los modelos de comisiones cambian y los comparadores han mostrado últimamente valores divergentes, comprueba el tipo vigente en la ficha del emisor antes de comprar.
Cómo la comisión reduce tu cantidad de Solana
En un producto con respaldo físico la comisión no se carga en tu cuenta. El gestor la extrae del saldo depositado. Detrás de cada participación hay así algo menos coins con cada año que pasa. El precio de tu título no baja por ello, pero tu derecho sobre los SOL se encoge, y lo hace en silencio.
En cifras: con un 2,50 % anual te queda al cabo de diez años el 77,6 % de tu cantidad inicial de coins; con un 1,50 % es el 86,0 %. La diferencia alcanza 8,3 puntos porcentuales. Sobre una inversión de 10.000 euros y con el precio sin cambios, son unos 834 euros que cuesta solo la elección del envoltorio. El primer año la distancia es aún manejable, 250 frente a 150 euros, pero cada año siguiente actúa sobre un saldo ya reducido.
Este cálculo teórico supone un precio sin cambios y deja fuera las recompensas de staking. No muestra lo que ganas, sino lo que consume el envoltorio al margen de la dirección del mercado.
El plazo de tenencia del artículo 23 EStG solo vale fuera del envoltorio
Aquí es donde la cuestión de los costes da la vuelta. Si mantienes tus SOL directamente en tu propia cartera o en un exchange, se aplica el artículo 23 de la ley alemana del impuesto sobre la renta. Si vendes después de más de un año de tenencia, la ganancia está exenta, sea cual sea su importe. Dentro del año se aplica un límite de exención de 1.000 euros para el conjunto de las transmisiones privadas. El Ministerio Federal de Finanzas de Alemania confirmó esta línea en su circular del 6 de marzo de 2025.
Un límite de exención funciona como todo o nada. Un euro por encima y toda la ganancia pasa a tributar, no solo la parte que excede. El plazo se cuenta al día: quien compra el 15 de marzo puede vender exento como muy pronto el 16 de marzo del año siguiente.
Con un ETP o un ETN este tratamiento no está asegurado. Que el plazo anual se aplique también ahí depende, según la opinión mayoritaria, de si el título incorpora un derecho a la entrega de los coins reales. Sin ese derecho, lo más probable es la tributación como rendimiento del capital conforme al artículo 20 EStG, es decir, un 25 % de retención más el recargo de solidaridad, incluso después de diez años. Falta todavía una aclaración del tribunal supremo para todas las variantes de producto. Resuelve este punto antes de comprar, en el folleto del valor y, en caso de duda, con tu asesor fiscal, porque suele pesar más que un punto porcentual de comisión.
 Compara exchanges para comprar Solana
Ingresos por staking y el límite de exención de 256 euros
Quien mantiene Solana en directo puede poner los coins en staking y recibir recompensas de red. Fiscalmente esas recompensas son otros ingresos conforme al artículo 22 número 3 EStG y tributan al tipo personal en el año en que se perciben. Para ellas rige un límite de exención propio de 256 euros, separado de los 1.000 euros del artículo 23.
Dos puntos se confunden con frecuencia. Primero, el staking no prolonga el plazo de tenencia de los coins empleados. El plazo de diez años que antes se discutía está descartado: la circular ministerial de 2025 se atiene expresamente a un año. Segundo, las recompensas recibidas abren su propio plazo anual desde el día en que llegan, de modo que son coins nuevos con reloj nuevo. Quien percibe recompensas con regularidad necesita por ello un registro limpio de cada entrada, y precisamente para eso existen los programas fiscales y los gestores de cartera. En qué se diferencian las ofertas de staking lo muestra el panorama de plataformas de staking.
Qué dicen las salidas de los fondos estadounidenses sobre la demanda
La apertura en Hong Kong cae en una semana en la que el dinero institucional se retiró en otro sitio. Los ETF estadounidenses al contado sobre Solana registraron salidas netas de 24,8 millones de dólares en la semana del 5 al 9 de octubre, la primera semana negativa tras 14 semanas de entradas. El fondo BSOL de Bitwise aportó la mayor parte, unos 21 millones de dólares. Analizamos estas cifras en detalle el 11 de octubre.
Desde entonces la situación no ha cambiado de signo. El 12 de octubre se sumaron otros 0,7 millones de dólares de salidas, con lo que la serie llegó a seis sesiones consecutivas. Para situarlo, en el mismo periodo salieron de los ETF estadounidenses al contado sobre Bitcoin y Ethereum en torno a 1.220 millones de dólares en conjunto. Eso apunta a una retirada amplia de los fondos cripto y no a un problema propio de Solana.
El miércoles al mediodía, SOL cotiza en torno a 106,62 dólares o 95,24 euros, un 0,6 % por debajo del día anterior y un 63,6 % por debajo de su récord de 293,31 dólares (datos de CoinGecko). El precio es aquí el motivo y no la noticia. La noticia es que la oferta de envoltorios crece mientras la demanda de ellos se afloja.
Nuestra valoración: el envoltorio es una cuestión de costes, no de precio
Desde el punto de vista de la redacción, la cifra más interesante de la semana no es el 0,6 de Hong Kong, sino el reparto en Xetra. Que unos 588 millones de euros estén en el producto del 2,50 % y unos 76 millones en el del 1,50 % solo se explica en parte por las recompensas de staking. Mucho apunta a que el reconocimiento de marca y el hecho de cotizar primero pesan más que el ratio de costes.
En contra hay una objeción que conviene tomar en serio: un producto de staking con comisión más alta puede terminar por delante de otro más barato sin staking una vez contadas las recompensas. Si eso se cumple solo se lee en el resultado neto que declara cada ficha, no en la comisión por sí sola. Está acreditado el rango del 1,50 al 2,50 %, está acreditada la diferencia de tamaño de los fondos y está acreditado el cálculo a diez años. No está acreditado que el envoltorio más caro se gane su sobreprecio. Valoramos con ello la situación y no emitimos ninguna recomendación de compra o de venta.
Comisiones de ETP de Solana: 1,50 % frente a 2,50 % a diez años
- Busca en la ficha de tu producto el ratio de gastos totales y no la comisión de gestión. Qué envoltorios son negociables en Alemania está en el panorama de los ETF cripto en Alemania.
- Comprueba en el folleto si tu ETP incorpora un derecho a la entrega de los coins. De ello depende que el plazo anual sea alcanzable para ti. El registro de cada compra y de cada entrada lo asumen los programas fiscales y los gestores de cartera.
- Calcula también la compra directa: quien mantiene sus SOL por su cuenta más de un año no paga comisión anual y, conforme al artículo 23 EStG, ningún impuesto sobre la ganancia. El lugar de negociación adecuado lo encuentras en el panorama de exchanges cripto.
(14 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre los ETF y ETP de Solana
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- ETF de XRP, ETF de Solana, ETF de Ethereum: qué puedes comprar de verdad en Alemania
- ETP de Zcash: qué comprobar en bróker, comisiones y fiscalidad
- Los ETF de Bitcoin ponen el balance de 2026 en positivo: cómo saber si la demanda aguanta
- 21Shares reparte los ingresos de staking de cinco fondos: reparto estadounidense frente a capitalización en Xetra
- Autorización de ETF cripto en EE. UU.: por qué la SEC reescribe sus reglas para los fondos de staking y altcoins
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
October 5, 2026 2:44 AM
Criptoactivos en comdirect: 29 certificados sin comisión de orden en el plan de aportaciones, pero ni una sola moneda
comdirect coloca los criptoactivos en la cuenta de valores como certificado y no como moneda. Nuestro recuento del 4 de octubre de 2026 muestra 29 títulos de cinco emisores sobre 12 criptomonedas. En la compra puntual, la comisión mínima de 9,90 euros supone el 9,90 % con 100 euros colocados; en el plan de aportaciones el 1,5 % desaparece hasta finales de 2027.
October 4, 2026 5:20 AM
La SEC aprueba seis ETP con apalancamiento 3x sobre bitcoin y éter: qué revisar ahora
La SEC autorizó el 2 de octubre de 2026 la cotización de seis productos bursátiles con apalancamiento triple, entre ellos los primeros sobre bitcoin y éter. Todavía no se negocia nada, y para las cuentas alemanas rige una barrera propia.
September 24, 2026 5:22 AM
Opciones sobre ETF de criptomonedas: qué significa el plazo de la SEC del 27 de septiembre para tu ETP
El 27 de septiembre vence ante la SEC un plazo de 45 días sobre una solicitud que permitiría por primera vez las opciones sobre ETF de criptomonedas mediante un test normativo en lugar de autorizaciones caso por caso. Ese día nada cambia en tu cartera, pero la horquilla de tu ETP sí puedes medirla tú mismo.

September 21, 2026 2:13 PM
Ethereum sube y el dinero de los ETF se va: qué deben revisar ahora los titulares de ETH
Los fondos estadounidenses sobre ether perdieron 140 millones de dólares en la semana cerrada el 18 de septiembre y pusieron fin a cuatro semanas de entradas. Aun así, el precio de ETH sube un buen 5 %.
October 2, 2026 11:22 PM
Dogecoin cae por debajo de 0,093 dólares: el fondo BWOW convierte todos sus DOGE en efectivo el 14 de octubre
Dogecoin cuesta 0,0914 dólares el viernes por la tarde y ha perdido un 3,4 % en 24 horas. El 14 de octubre el fondo estadounidense BWOW vende toda su posición y, el mismo día, el consejo de ministros alemán aborda la reforma fiscal de las criptomonedas.

September 26, 2026 5:33 AM
El NEAR ETF NRR está admitido: qué tienes que comprobar en Alemania en su lugar
La SEC hizo efectivo el registro del Bitwise NEAR ETF el 24 de septiembre y NYSE Arca aprobó la cotización bajo el símbolo NRR. El folleto excluye la distribución fuera de Estados Unidos: estas son las vías que te quedan en Alemania.
October 1, 2026 5:33 PM
Solana pierde 11,1 millones de dólares de los ETF estadounidenses: estas son las razones
Los ETF al contado estadounidenses sobre Solana perdieron 11,1 millones de dólares netos el 30 de septiembre y pusieron fin a una semana récord de 188 millones. El precio se sitúa en 117,66 dólares, y el cambio a Alpenglow transcurre en octubre por límites de época y no por una fecha.
October 8, 2026 2:30 PM
Los ETF de bitcoin pierden 487 millones de dólares en un día: las razones detrás de la salida
De los ETF al contado estadounidenses sobre bitcoin salieron el 7 de octubre de 2026 unos 487 millones de dólares netos, mientras el precio pone a prueba la zona de los 82.000 dólares. Qué mide la cifra en realidad, por qué dos proveedores de datos dan dos valores del día y qué comprobar en un ETP.
October 5, 2026 11:19 AM
Precio de Solana en 108,46 euros: un 2,4 % de subida en euros y un 2,5 % de caída en dólares: qué revisar ahora
Solana cotiza el lunes por la mañana en 108,46 euros y 121,30 dólares. En euros, 2026 deja una subida del 2,4 %; en dólares, una caída del 2,5 %. La diferencia viene solo del tipo de cambio y decide en Alemania el plazo de tenencia, el límite exento y la cifra que acaba en la declaración.
October 12, 2026 5:32 PM
XRP, predicción: 160 millones de dólares por detrás de Solana y 13 semanas de entradas frente a un 9 % de pérdida
Los fondos de XRP están solo 160 millones de dólares por detrás de los de Solana y captan dinero nuevo desde hace 13 semanas. Por qué el precio cae de todos modos en 1,38 dólares y qué significa eso para el objetivo de 2,80 dólares a cierre de año.
October 12, 2026 5:22 PM
Custodia de Dogecoin: 144,8 millones de DOGE en dos custodios y qué cambia para los ETP
El mayor fondo de Dogecoin de Estados Unidos guarda sus monedas en dos sitios y no en uno desde este mes. Para quien tiene un ETP de Dogecoin alemán la pregunta de fondo es la misma: ¿quién tiene las claves y cuánto cuesta al año la envoltura del fondo?
October 10, 2026 11:30 PM
Primer flujo de fondos en Chainlink en cinco sesiones: qué cambia para los inversores en Alemania
Los dos fondos al contado estadounidenses sobre Chainlink captaron 9,48 millones de dólares el 9 de octubre, la primera entrada tras cinco sesiones sin movimiento alguno. Como en Alemania no puedes comprar esos fondos, tu resultado lo decide otra vía y, sobre todo, cuánto tiempo mantengas.
October 7, 2026 8:25 AM
Certificado, ETN de Bitcoin o la moneda: las tres vías frente a frente
Un certificado de bitcoin, un ETN y la propia moneda llevan al mismo precio, pero a tres formas de tributación y a tres riesgos distintos. La comparativa muestra qué vía encaja en tu cartera y por qué el 31 de diciembre de 2026 se convierte en la fecha límite.

September 2, 2024 11:26 AM

Análisis del Precio de la Solana: ¿Qué pasará con el precio de SOL en septiembre de 2024?
Con Solana enfrentándose a una importante presión bajista, ¿qué pueden esperar los inversores en septiembre de 2024? Estos son los niveles clave de soporte y resistencia que podrían determinar el próximo movimiento de SOL...
September 26, 2026 2:23 AM
El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
Un diputado de la CDU en el Bundestag lo deja claro: el acuerdo de coalición no garantiza la continuidad del plazo de tenencia de un año para los criptoactivos. Qué significa eso para tus compras antes de la fecha límite prevista del 31 de diciembre de 2026.
September 9, 2026 5:26 PM
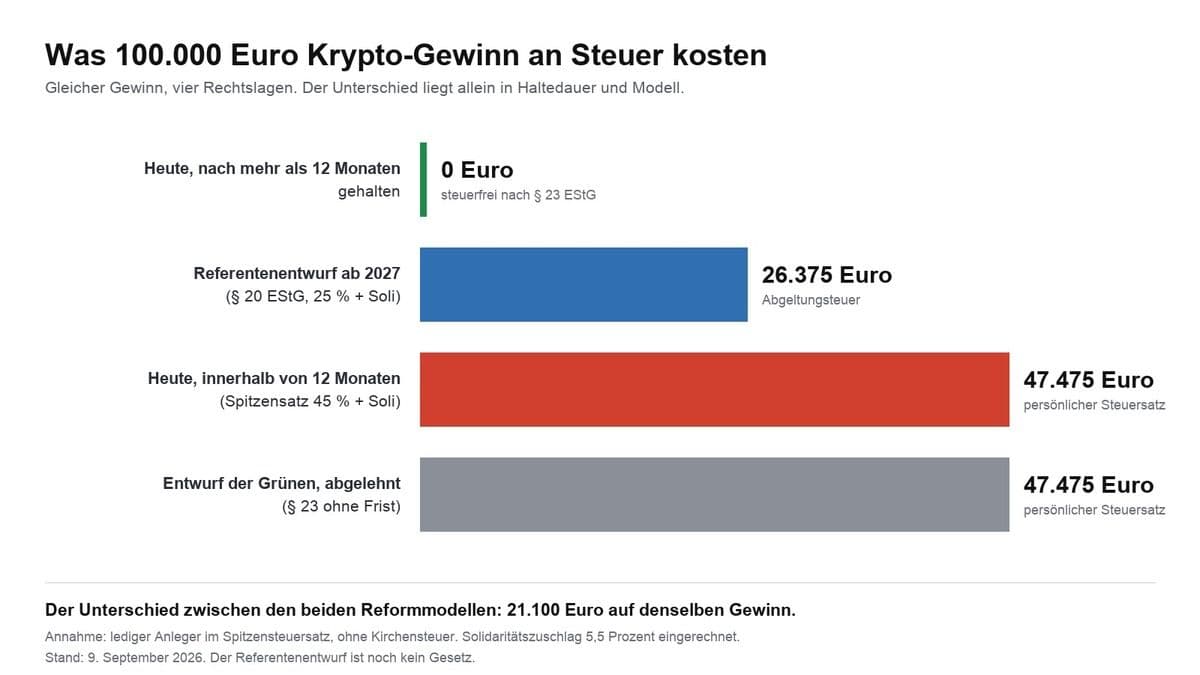
Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
Las ganancias cripto quedan exentas tras doce meses; antes se aplica tu tipo personal, de hasta el 45 %. Qué genera impuestos, cómo se calcula el plazo de tenencia, qué ocurre con el staking y las pérdidas, y qué cambiaría el anteproyecto a partir de 2027.
September 9, 2026 2:19 AM
Impuesto cripto en Alemania: 160 millones de euros para un presupuesto de 555.400 millones
El anteproyecto del Ministerio Federal de Finanzas alemán cifra por primera vez el impuesto cripto: 160 millones de euros a partir de 2028. Qué significa esa cifra en el presupuesto federal de 2027, cómo 11.400 millones se convirtieron en 160 millones y qué pueden deducir de ello los inversores.
September 23, 2026 2:17 PM
El Bitwise Lighter Staking ETP llega a Xetra: qué revisar en BLIT antes de comprar
Bitwise lleva hoy a la Deutsche Börse el primer producto cotizado sobre el token LIT de la plataforma de derivados Lighter. La compra pasa por la cuenta de valores habitual, cuesta un 0,85 % anual y la rentabilidad por staking que da nombre al producto todavía no se reparte.
September 11, 2026 2:37 PM

ETF de Dogecoin retirado: por qué Bitwise cierra BWOW y qué cuenta en Europa
Bitwise liquida su ETF de Dogecoin: la negociación termina el 14 de octubre de 2026 y el pago en efectivo llega el 22 de octubre. Por qué el producto fracasó por falta de demanda y qué es realmente negociable para ti en Europa.

June 25, 2024 2:24 PM
Tras la caída del Bitcoin, ¿alcanzarán las altcoins ganancias del 500%?
En las últimas noticias sobre el bitcoin de hoy, y principalmente después del desplome del bitcoin, los analistas predicen un cambio importante hacia las altcoins. ¿Las ganancias de las altcoins alcanzarán el 500%?
June 23, 2026 1:04 PM
El control fiscal cambia a los inversores de criptomonedas
El aumento del control fiscal podría transformar el comportamiento de los inversores cripto y acelerar la madurez del mercado digital.
September 25, 2026 2:34 PM
El ETP de staking de NEAR supera los 100 millones de dólares: qué comprobar en rentabilidad, bróker y plazo de tenencia
El ETP de staking de NEAR de Bitwise ha superado los 100 millones de dólares de patrimonio gestionado mientras NEAR sube hasta 4,99 dólares. Nuestra propia consulta de las cifras del emisor lo muestra: el salto lo dio el precio, no las entradas.
September 24, 2026 2:19 AM
Los DEX de Solana superan al NYSE: qué comprobar en intercambios, fiscalidad y supervisión
Los mercados descentralizados de Solana procesaron unos 208 millones de operaciones en una semana y superaron por primera vez a la Bolsa de Nueva York. La cifra es real, pero mide algo distinto de lo que sugiere la comparación, y para los inversores en Alemania lleva asociadas obligaciones fiscales que ningún proveedor asume.
October 8, 2026 5:22 AM
Plazo de tenencia cripto: sin justificante de compra la retención multiplica por diez el impuesto debido
El plazo de alegaciones al anteproyecto fiscal cripto alemán venció el 6 de octubre y el Consejo de Ministros debe aprobarlo el 14 de octubre, con las objeciones ya presentadas por asesores fiscales, bancos y la Bitcoin Bundesverband. La más severa afecta a todos aquellos cuyos datos de compra no obran en poder de la plataforma vendedora: un asesor fiscal calcula una retención diez veces superior al impuesto debido.
October 9, 2026 11:55 AM
Plazo de tenencia cripto: el Bundestag rechaza la supresión por 445 votos contra 132: lo que debes saber
El Bundestag rechazó el 8 de octubre en votación nominal la proposición de ley de Los Verdes para suprimir el plazo de tenencia cripto, y la moción de la izquierda también cayó. El resultado por grupo, la intervención oficial de la mediateca y por qué fue el SPD quien dio a los inversores la verdadera señal del debate.
October 2, 2026 11:44 PM
0 euros de coste de adquisición en el proyecto fiscal cripto: cómo comprobar un salario pagado en bitcoins
El anteproyecto computa con un coste de adquisición de cero euros los criptoactivos recibidos por servicios no gravados conforme al nuevo régimen. Con salario, alquiler y honorarios en bitcoins, el mismo importe entraría dos veces en el cálculo fiscal.
September 16, 2026 2:24 PM
Compensación de pérdidas cripto en Alemania: qué pasa con tus minusvalías antiguas ante el plan fiscal de 2027
Las pérdidas por ventas de criptomonedas acaban en un compartimento propio y solo pueden aplicarse contra ganancias del mismo tipo. El anteproyecto para 2027 desplaza las ganancias futuras a otro compartimento: te mostramos qué significa para tu compensación determinada y qué dice tu resolución tributaria.
También te podría interesar