
Qu’est-ce qu’Aave ? Le premier marché de prêt DeFi, avec 28 milliards de dollars de dépôts
Aave prête des cryptoactifs sans banque : les déposants perçoivent des intérêts, les emprunteurs déposent plus de garanties qu’ils n’empruntent. Cette fiche présente la technologie, le jeton AAVE, les risques et ce qui s’applique aux investisseurs en Allemagne.

Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Aave est un protocole de prêt décentralisé : vous prêtez des cryptomonnaies contre intérêts ou empruntez des cryptoactifs contre une garantie déposée, sans banque entre les deux. À la place d’un chargé de crédit, ce sont des smart contracts qui décident, c’est-à-dire des programmes sur la blockchain qui appliquent automatiquement les règles relatives aux intérêts, aux garanties et aux liquidations. Le jeton associé s’appelle lui aussi AAVE et sert avant tout à la gouvernance du protocole.
Mesuré aux dépôts, Aave est le premier marché de prêt du secteur DeFi. Selon le service de données DefiLlama, environ 16,2 milliards de dollars restaient inutilisés dans les pools début novembre 2026, et 11,8 milliards de dollars supplémentaires étaient prêtés à des emprunteurs. Pour comprendre comment naissent les intérêts dans la finance décentralisée, Aave est incontournable. Cette fiche présente la technologie, le jeton, l’utilisation et les risques, et précise ce qui s’applique aux investisseurs en Allemagne.
Aave expliqué simplement : une plateforme de prêt sans banque
Aave est un protocole de liquidité. Le terme désigne un système dans lequel de nombreux utilisateurs versent leur capital dans des réserves communes, où d’autres utilisateurs viennent emprunter. Prêteurs et emprunteurs ne se connaissent pas et n’ont pas besoin de se faire confiance. Le code ouvert remplace la confiance : Aave est open source, chacun peut lire et vérifier les contrats.
Le projet est né en 2017 sous le nom d’ETHLend. Son fondateur est le juriste finlandais Stani Kulechov. ETHLend mettait d’abord directement en relation des prêteurs et des emprunteurs individuels, un modèle qui souffrait d’un manque de demande des deux côtés. En janvier 2020, le protocole a été relancé sous le nom d’Aave, avec des pools communs au lieu de contrats individuels. L’ancien jeton LEND a été échangé la même année contre de l’AAVE, à raison de 100 pour 1.
À l’origine, Aave ne fonctionnait que sur Ethereum. Aujourd’hui, la version 3 est active sur 21 réseaux selon DefiLlama, dont Base, Arbitrum, Avalanche, Polygon et Optimism. La blockchain Ethereum détient toutefois toujours de loin la plus grande part des dépôts : environ 13,4 milliards sur 16,2 milliards de dollars.
Comment fonctionnent les pools de liquidité et les aTokens d’Aave ?
Chaque actif admis dispose de son propre pool, par exemple pour l’ETH, l’USDC ou l’USDT. Si vous déposez 1 000 USDC, vous recevez en échange 1 000 aUSDC. Un aToken est un reçu qui matérialise votre part du pool. Son solde dans votre portefeuille augmente en continu, car les intérêts versés par les emprunteurs sont directement redistribués aux déposants.
Le taux est variable et suit le taux d’utilisation. Si 90 % d’un pool sont prêtés, les taux d’emprunt augmentent nettement afin d’attirer de nouveaux dépôts et d’inciter au remboursement. Si peu est prêté, ils baissent. L’ampleur de ces variations s’est illustrée en octobre avec une proposition visant à relever le taux d’emprunt de l’USDT à 4,19 %. Les paramètres sont fixés par l’Aave DAO, la communauté des détenteurs de jetons, sur proposition de prestataires spécialisés dans le risque.
Pour les déposants, le modèle comporte un piège que beaucoup sous-estiment : si un pool est entièrement prêté, vous ne pouvez pas retirer immédiatement votre avoir. Il faut attendre que des emprunteurs remboursent ou que de nouveaux déposants apportent des fonds. C’est exactement ce qui s’est produit en avril 2026 sur des pools de stablecoins, lors de la crise de liquidité d’Aave sur l’USDC et l’USDT. Notre comparatif du prêt crypto donne un aperçu des plateformes qui rémunèrent les cryptos et de leurs différences.
Surnantissement et health factor : quand Aave déclenche une liquidation
Aave ne vérifie pas la solvabilité. Pour emprunter, il faut déposer des garanties d’une valeur supérieure au crédit. Ce surnantissement est le cœur du système. Chaque actif a deux seuils : le ratio prêt-valeur (loan-to-value) fixe le montant maximal que vous pouvez emprunter, le seuil de liquidation détermine à partir de quand votre position peut être dénouée d’office.
Un exemple en chiffres ronds : vous déposez de l’ETH pour 10 000 dollars. Avec un ratio prêt-valeur de 80 %, vous pouvez emprunter jusqu’à 8 000 dollars en stablecoins. Si le seuil de liquidation est de 83 %, la situation devient critique dès que la valeur de votre ETH passe sous environ 9 640 dollars, si vous avez utilisé toute votre capacité. Les valeurs réelles varient selon l’actif et le marché et sont ajustées régulièrement.
L’écart avec la liquidation est mesuré par le health factor. Il rapporte vos garanties, pondérées par le seuil de liquidation, à vos dettes. Au-dessus de 1, tout va bien. S’il passe sous 1, des liquidateurs peuvent rembourser une partie de vos dettes et reprendre en échange votre garantie avec une décote. Cette décote constitue votre perte. Rester juste au-dessus de 1 expose à une liquidation dès une baisse de quelques pour cent. Les utilisateurs expérimentés gardent donc une marge confortable.
Flash loans : des crédits sans garantie remboursés dans le même bloc
Aave a rendu célèbre une particularité : les flash loans. Un flash loan est un crédit sans garantie qui doit être contracté et remboursé au sein d’une seule transaction. Si le remboursement échoue, toute la transaction est annulée, comme si elle n’avait jamais eu lieu. Aave ne supporte ainsi aucun risque de défaut.
Les flash loans sont surtout utilisés par des développeurs et des programmes automatisés : pour l’arbitrage entre plateformes, pour transférer une position d’un protocole à un autre ou pour échanger des garanties en une seule étape. Pour les particuliers, ils ne jouent pratiquement aucun rôle, car ils exigent des compétences en programmation. La technique a toutefois un revers : des attaquants ont à plusieurs reprises utilisé des flash loans pour exploiter, avec des capitaux empruntés, des failles d’autres protocoles DeFi.
Le jeton AAVE : 16 millions d’unités, gouvernance et Umbrella
AAVE est un jeton de gouvernance. Ses détenteurs peuvent voter sur les modifications du protocole : nouveaux actifs, courbes de taux, frais, budgets alloués aux prestataires. L’offre totale est plafonnée à 16 millions de jetons, dont environ 15,44 millions étaient en circulation le 9 novembre selon CoinGecko. Le cours s’établissait ce jour-là à 117,48 euros, soit une capitalisation d’un peu plus de 2 milliards de dollars. Sur les 30 jours précédents, l’AAVE avait perdu près de 25 %, et environ 34 % sur un an. Le jeton est loin de son record de 661,69 dollars de mai 2021.
Longtemps, l’AAVE a aussi servi de coussin de sécurité. Dans l’ancien Safety Module, les détenteurs pouvaient engager leurs jetons pour couvrir d’éventuelles pertes du protocole et recevaient en récompense de nouveaux AAVE. Ce module est remplacé par Umbrella. Avec Umbrella, les utilisateurs déposent des aTokens, par exemple de l’aUSDC, et assurent ainsi des marchés précis. Si une perte y dépasse un premier coussin du protocole, les avoirs engagés sont amputés. Cette amputation s’appelle le slashing.
Autre pilier : les rachats. La DAO rachetait en continu de l’AAVE sur le marché grâce aux revenus du protocole. Après un incident impliquant le jeton de restaking rsETH en avril 2026, les rachats ont été suspendus à partir du 19 avril, comme le consigne une proposition sur le forum d’Aave. Depuis, la communauté débat du moment et de l’ampleur de leur reprise.
Stablecoin GHO et Aave V4 : ce qui a changé dans le protocole Aave
Depuis 2023, Aave émet son propre stablecoin, le GHO. Il est arrimé au dollar américain et naît lorsque des utilisateurs l’empruntent contre des garanties déposées. Selon DefiLlama, environ 698 millions de GHO étaient en circulation début novembre. C’est peu face à l’USDT ou à l’USDC, mais cela constitue une source de revenus propre pour la DAO, car les intérêts reviennent directement au protocole.
La principale nouveauté technique est Aave V4. La nouvelle version a été mise en service sur Ethereum le 30 mars 2026. V4 sépare la liquidité (le hub) des marchés sur lesquels les utilisateurs prêtent et empruntent (les spokes). Chaque spoke peut avoir ses propres garanties, paramètres de risque et règles de liquidation, tout en puisant dans la même réserve de capital. Il devient ainsi possible d’admettre par exemple des titres tokenisés ou de nouvelles garanties sur des marchés cloisonnés, sans mettre en danger l’ensemble du pool. V4 reste modeste pour l’instant : selon DefiLlama, il comptait début novembre un peu plus de 0,8 milliard de dollars, contre 15,1 milliards de dollars pour V3.
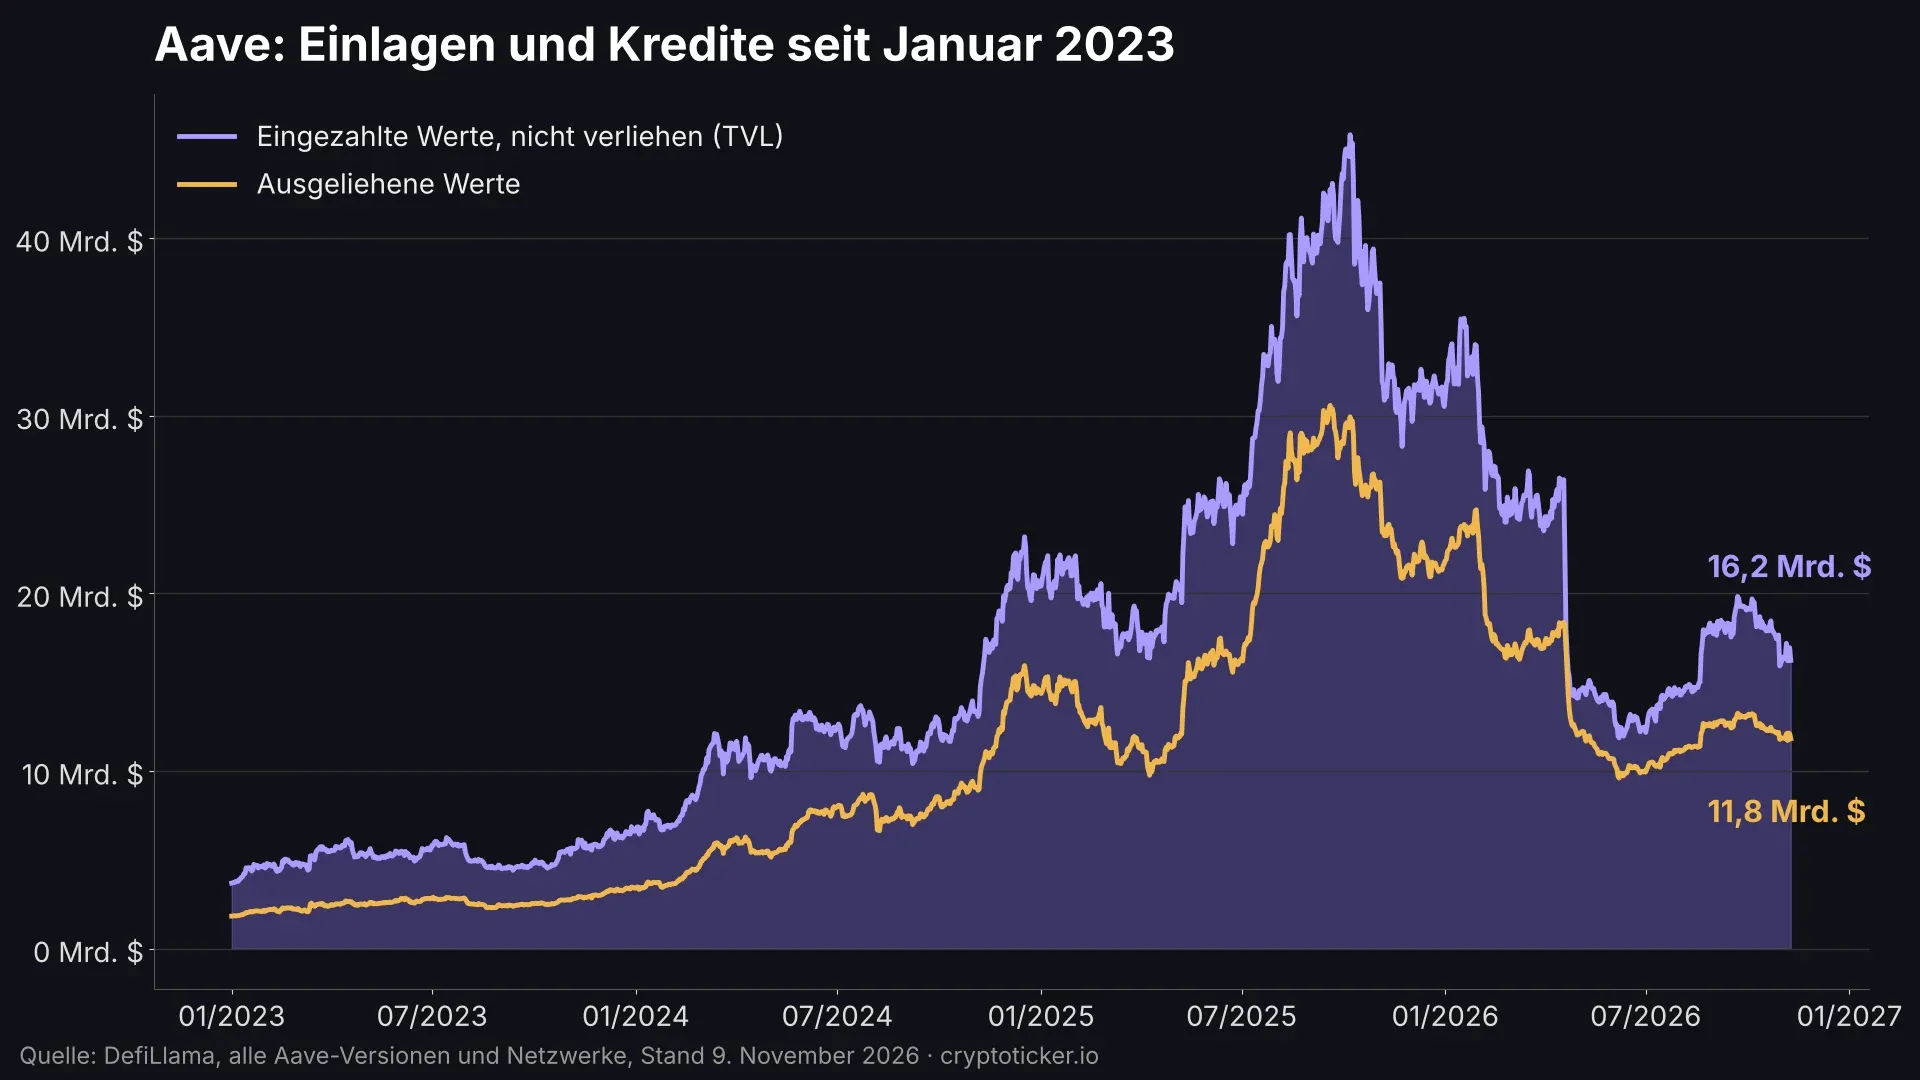
Aave en chiffres : 16,2 milliards de dollars de dépôts et 11,8 milliards de dollars de crédits
Le graphique présente deux grandeurs. La courbe violette correspond à la valeur totale verrouillée (TVL) : le capital qui se trouve dans les pools sans être prêté. La courbe jaune montre l’encours des crédits. Ensemble, elles représentent la totalité des dépôts, soit environ 28 milliards de dollars début novembre.
Aave a atteint son pic le 7 octobre 2025, avec 45,8 milliards de dollars de TVL et près de 30 milliards de dollars de crédits. Depuis, l’encours a été plus que divisé par deux. La baisse des cours sur le marché crypto en explique une partie : quand le prix de l’ether recule, la valeur en dollars de l’ETH déposé recule aussi. La chute la plus marquée du graphique se situe toutefois en avril 2026 : entre le 18 et le 25 avril, le TVL est passé de 26,4 à 14,3 milliards de dollars. L’élément déclencheur a été l’incident rsETH déjà mentionné, après lequel de nombreux déposants ont retiré leurs capitaux.
Aave reste malgré tout en tête. DefiLlama classe Aave V3, avec 15,1 milliards de dollars, comme premier marché de prêt, devant Morpho Blue avec 10,7 milliards et SparkLend avec 4,7 milliards de dollars.

Risques d’Aave : smart contracts, liquidations et ponts
Aave passe pour l’un des protocoles DeFi les plus minutieusement audités. Il n’est pas pour autant sans risque. Pour les déposants comme pour les emprunteurs, cinq points comptent avant tout :
- Risque lié aux smart contracts : des erreurs de code peuvent coûter de l’argent, y compris dans des modules complémentaires. Début octobre, 114,09 ETH ont été détournés de deux multisigs Safe via un module loop d’Aave.
- Risque lié aux garanties tierces : si Aave accepte en garantie un jeton compromis ailleurs, le préjudice atterrit dans le pool. C’est ce qui s’est produit en avril 2026, lorsque du rsETH non adossé est arrivé sur plusieurs marchés V3 après une attaque contre une route de pont.
- Risque de liquidation : en cas de forte variation des cours, votre garantie est vendue avec une décote, souvent en quelques minutes.
- Risque de liquidité : si un pool est entièrement prêté, vous ne pouvez pas accéder immédiatement à votre avoir.
- Risque lié aux stablecoins et aux cours : si un stablecoin perd son ancrage ou si le cours de l’AAVE baisse, la valeur de votre position diminue, quel que soit le bon fonctionnement du protocole.
À cela s’ajoute l’absence de garantie des dépôts. Si quelque chose tourne mal chez Aave, ni l’État ni un fonds de garantie n’interviennent, seulement les coussins propres au protocole.
Aave en Allemagne : MiCA, BaFin et achat d’AAVE
Le protocole Aave lui-même ne dispose pas d’agrément de la BaFin et, selon l’interprétation actuelle, n’en a pas besoin : le règlement européen MiCA exclut expressément les services fournis de manière entièrement décentralisée. Concrètement, lorsque vous l’utilisez depuis votre propre portefeuille, vous ne bénéficiez d’aucune protection des investisseurs au sens classique.
Il en va autrement pour Aave Labs, l’entreprise à l’origine du développement. Sa filiale irlandaise Push a obtenu en novembre 2025 de la Banque centrale d’Irlande un agrément de prestataire de services sur cryptoactifs au titre de MiCA, comme l’a annoncé Aave. L’agrément porte uniquement sur l’échange entre euros et stablecoins, et non sur le protocole de prêt. Notre panorama des obligations de licence MiCA pour les entreprises crypto détaille ce que couvre une telle licence.
Le jeton AAVE lui-même s’achète sur de nombreuses plateformes et applications crypto actives en Allemagne. Veillez à ce que le prestataire dispose d’un agrément MiCA. Si vous voulez utiliser activement Aave pour percevoir des intérêts ou emprunter, il vous faut en outre votre propre portefeuille, car le protocole ne fonctionne qu’avec des cryptos en auto-conservation.
Fiscalité des intérêts Aave et des gains sur l’AAVE en Allemagne
Sur le plan fiscal, il faut distinguer deux cas. Les gains tirés de la vente de jetons AAVE relèvent des cessions privées. Si vous détenez les jetons plus d’un an, le gain reste exonéré. Avant un an, un seuil d’exonération de 1 000 euros s’applique à l’ensemble des plus-values privées de cession.
Les intérêts que vous percevez en tant que déposant sur Aave sont en règle générale traités par l’administration fiscale, selon sa circulaire sur les cryptoactifs, comme des revenus divers. Ces revenus sont soumis à votre taux d’imposition personnel, avec un seuil d’exonération propre de 256 euros par an. Notre guide sur la fiscalité du prêt crypto décrit la marche à suivre et les points litigieux. La question de savoir si le simple dépôt contre des aTokens constitue déjà un échange imposable n’est pas définitivement tranchée. Si vous déplacez des montants importants, faites le point avec un conseiller fiscal et documentez intégralement chaque transaction.
Aave en 2026 : le surnantissement protège le protocole, pas votre position
Aave relie prêteurs et emprunteurs grâce à un code ouvert, mais exige en contrepartie de la discipline : surnantissement, surveillance attentive du health factor et conscience qu’aucun fonds de garantie n’interviendra. Pour vous lancer, le mieux est de procéder en trois étapes :
- Comparer les rendements : vérifiez ce qu’Aave rapporte par rapport à d’autres offres, par exemple dans le comparatif des plateformes de staking et de récompenses.
- Choisir un accès réglementé : achetez de l’ETH, des stablecoins ou de l’AAVE auprès d’un prestataire disposant d’une licence MiCA, par exemple dans notre comparatif des plateformes crypto réglementées, puis transférez-les vers votre propre portefeuille.
- Documenter la fiscalité dès le départ : enregistrez dépôts, intérêts et remboursements avec un programme adapté issu du comparatif des logiciels fiscaux crypto.
(Au 9 novembre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur Aave
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Qu’est-ce que Sui ? La blockchain de couche 1 au modèle objet et aux dix milliards de SUI
- Capitalisation boursière crypto : le Bitcoin face à l’or et à Apple
- Marché baissier : définition, durée et situation des actions et du bitcoin en 2026
- KYC crypto : les cinq informations sans lesquelles aucune plateforme ne vous laisse trader
- Qu’est-ce que le XRP ? 100 milliards d’unités, un registre et le rôle de Ripple
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
3 novembre 2026 08:30
Moody’s attribue la note A2 au RLUSD de Ripple, mais le stablecoin reste sans autorisation MiCA dans l’UE
Moody’s a attribué au stablecoin en dollars RLUSD de Ripple la note A2 et, à court terme, P-1, selon Ripple la première note de catégorie investissement pour un stablecoin. Pour les investisseurs en Allemagne, le jeton reste pour l’instant inaccessible, faute d’autorisation MiCA en tant que jeton de monnaie électronique.
3 novembre 2026 02:33
Polkadot (DOT) : le réseau derrière 2,1 milliards de jetons et les parachains
Polkadot relie des blockchains indépendantes sous un même parapluie de sécurité, et depuis 2026 l’offre de DOT est plafonnée à 2,1 milliards de jetons. Cette fiche explique la relay chain, l’Asset Hub, le coretime et les 28 jours de blocage du staking.
1 novembre 2026 04:41
Chainlink lance CustodySync avec Anchorage : « Les institutions ne devraient pas avoir à choisir entre une conservation agréée et la liquidité on-chain »
Chainlink a présenté CustodySync le 26 octobre : les avoirs institutionnels en conservation doivent servir de garantie sur les marchés de crédit DeFi sans quitter le conservateur. Ce qui se cache derrière la construction, et ce qu'il en reste pour les particuliers.
30 octobre 2026 10:40
NEAR Protocol expliqué : le sharding et le staking à 2,5 %
NEAR Protocol est une blockchain de niveau 1 qui répartit son travail sur des sous-ensembles parallèles et qui est sécurisée par la mise en gage. Ce que fait le jeton NEAR, comment fonctionnent le staking et la conservation, et ce qu’il faut regarder avant d’acheter.
29 octobre 2026 13:23
Stablecoin bancaire pour 3,3 millions d’utilisateurs : « les cryptoactifs ne sont en règle générale pas protégés »
HSBC a activé le 23 octobre 2026 le stablecoin RedCoin dans son application de paiement, et les conditions précisent que la garantie des dépôts ne joue pas. Dans l’Union européenne, le même principe vaut pour les jetons de monnaie électronique : au lieu de 100 000 euros d’indemnisation, vous disposez d’un droit au remboursement auprès de l’émetteur.
29 octobre 2026 01:30

Bitget Wallet ouvre des comptes en euros : les euros reçus deviennent des USDT ou des USDC
Depuis le 27 octobre 2026, Bitget Wallet donne à ses utilisateurs un numéro de compte en euros et en dollars, et l’application convertit automatiquement les montants reçus en USDT ou en USDC. Ce que cela change pour les virements SEPA, le statut MiCA des deux stablecoins et le délai de détention est expliqué ici.
27 octobre 2026 10:47
Licence bancaire de Ripple pour 2,5 milliards de dollars de RLUSD : ce qu’il faut savoir
Le régulateur bancaire américain OCC a accordé à Ripple, le 26 octobre 2026, l’autorisation définitive d’ouvrir une banque fiduciaire qui gère les réserves du stablecoin RLUSD. Dans l’Union européenne, le jeton n’a pas d’autorisation comme jeton de monnaie électronique, et notre propre relevé montre ce que cela signifie pour votre voie d’achat.
26 octobre 2026 04:19
Qu’est-ce que Chainlink ? Oracles, token LINK et usages bancaires
Chainlink fournit aux smart contracts les données qu’une blockchain ne voit pas d’elle-même. Ce que sait faire le réseau d’oracles, à quoi sert le token LINK et ce qui s’applique à l’achat en Allemagne.

25 octobre 2026 22:21
Aave veut relever le taux d’emprunt USDT à 4,19 % : ce qui change
Les Risk Stewards d’Aave veulent abaisser le point d’usage optimal de l’USDT de 94 à 92 %. Les emprunteurs paient un peu plus, tandis que la réserve de retrait des déposants gagne 57,8 millions d’USDT.
25 octobre 2026 04:35
Kaspa : pourquoi la récompense par bloc tombe à 1,945 KAS le 4 novembre
Kaspa fonctionne comme un BlockDAG à preuve de travail avec environ dix blocs par seconde, et 96,8 % de tous les KAS circulent déjà. Le 4 novembre 2026, la récompense par bloc passe de 2,060 à 1,945 KAS. Ce que le réseau accomplit, où négocier KAS en euros et ce que le fisc exige.
25 octobre 2026 04:28
Hard fork ou soft fork : qu’advient-il de vos cryptos lors d’une scission ?
Un hard fork peut scinder une blockchain en deux, et vous détenez alors le même nombre de coins de chaque côté. Un soft fork ne change rien dans votre portefeuille. Comment distinguer les deux, et ce que le ministère allemand des Finances a fixé pour le délai de détention des nouveaux coins.
23 octobre 2026 14:37

Qu’est-ce que le Tether (USDT) ? Le stablecoin expliqué : 182 milliards de jetons sans agrément européen
Avec 182,8 milliards de jetons en circulation, le Tether est le plus grand stablecoin au monde et règle deux dollars crypto échangés sur trois. Dans l’Union européenne, il lui manque l’agrément de jeton de monnaie électronique, et à partir du 8 janvier 2027 les prestataires agréés ne pourront plus proposer de services autour de lui.
22 octobre 2026 17:44

USDT ou USDC : les points clés avant l'échéance du 30 octobre
Analyse : dans l'Espace économique européen, Coinbase convertit le 30 octobre 2026 les soldes restants en USDT, DAI et PYUSD en USDC, et à partir du 12 novembre l'ABE supervise directement l'émetteur de l'USDC. Cet article situe ce que cela signifie pour le choix entre les deux plus grands stablecoins en dollar et sépare les échéances établies de l'analyse de la rédaction.
22 octobre 2026 14:39

Qu'est-ce qu'un émetteur ? Définition, exemples et risque émetteur
Mise en perspective : qui est l'émetteur d'une action, d'un ETF, d'un ETN, d'un certificat, d'un stablecoin et d'un jeton d'action, ce que MiCA et le droit des prospectus entendent par là, et ce qu'une faillite d'émetteur laisse de 10 000 euros. Avec des tableaux et un exemple chiffré.
21 octobre 2026 17:39
Prêt de crypto-actifs dans MiCA : Wojciech Kaszycki, conseiller de BTCS, en entretien sur les projets de l'ABE
L'ABE veut faire entrer le prêt de crypto-actifs et l'accès à la DeFi dans MiCA. Wojciech Kaszycki, Strategy Advisor chez BTCS S.A., explique en entretien quelle part du marché reste dans l'UE et où les règles atteignent leur limite.
19 octobre 2026 20:33
Le stablecoin USD1 perd 401 millions de dollars : près de 200 millions proviennent d'une seule adresse
La capitalisation du stablecoin en dollar USD1 a reculé de 9,1 % en deux semaines sans que le cours perde son arrimage au dollar. Près de 200 millions de dollars des rachats proviennent, selon Onchain Benchmark, d'une seule adresse dont le détenteur est inconnu.
18 octobre 2026 11:27

Dépeg d’un stablecoin : la parité à 1,00 euro va-t-elle tenir ?
Un dépeg de stablecoin est le moment où le prix de marché quitte son amarrage à l’euro ou au dollar. Ce que le règlement MiCA exige en matière de réserve et de remboursement, comment reconnaître la construction d’un jeton, et ce qu’un échange en stablecoin change à votre délai de détention.
15 octobre 2026 20:51
Aave (AAVE) 13 % sous son plus haut hebdomadaire, Babylon demande le bitcoin natif en garantie dans V4 : ce qui compte maintenant
Babylon Labs veut faire entrer le bitcoin natif comme garantie dans Aave V4, sans wrapping et sans conservateur. Les premiers 500 000 dollars de recettes par an vont intégralement à la DAO d'Aave.
9 octobre 2026 08:36
Polkadot lance dotUSD sans émetteur : pourquoi MiCA en exige un
Polkadot a lancé son propre stablecoin dotUSD sur le mainnet le 8 octobre 2026, sans émetteur et piloté par les détenteurs de DOT. Le même jour, l’ESMA demande aux prestataires régulés de solder sous trois mois les stablecoins non conformes à MiCA.
5 octobre 2026 20:38
Qu’est-ce que Quant (QNT) ? Comment Overledger et Fusion relient 74 réseaux pour les banques
Quant ne construit pas sa propre chaîne de blocs, mais une couche intermédiaire à laquelle les banques ne raccordent leurs applications qu’une seule fois. Ce qu’accomplissent Overledger et le Fusion Rollup, ce que signifie le mandat de la chambre de compensation américaine et où le rôle du jeton QNT reste non établi.
23 septembre 2026 08:17
SoFi règle ses paiements par carte en stablecoin : ce qu'il faut vérifier
Depuis le 22 septembre 2026, la banque américaine SoFi règle l'intégralité de son activité cartes au moyen de son propre stablecoin, le SoFiUSD, sur le réseau Mastercard. Ce qui distingue ce modèle d'une carte bancaire crypto et les règles qui s'appliqueraient si un acteur européen suivait.

21 septembre 2026 20:20
Morpho sort du lot : 33 % sous son record
Morpho gagne environ 12 %. Un autre chiffre frappe davantage : la valeur ne cote que 33 % sous son record absolu, quand les autres gagnants du jour en sont à 80 ou 90 %. Ce qui l’explique.
17 septembre 2026 05:16
Balancer est liquidé : vous devez sortir des pools avant le 30 octobre
Balancer doit cesser son activité : le 30 octobre 2026, les pools passent en retraits uniquement, et à partir de fin mai 2027 les détenteurs de BAL récupèrent leur part du patrimoine. Les détenteurs de jetons votent sur la proposition du 25 au 29 septembre.
12 septembre 2026 06:00

Rendement du sUSDe contre taux d’emprunt Aave : pourquoi la boucle USDe ne tient plus
Aave a relevé à six pour cent le taux de base de l’USDe. Une mesure maison du 12 septembre montre des taux d’emprunt entre 6,02 et 6,39 % face à un rendement du sUSDe de 5,01 %, et comment recalculer l’écart vous-même.
8 septembre 2026 23:15
Bitcoin à 78 741 dollars : comment calculer à quel cours votre crédit crypto sera liquidé
Ceux qui ont nanti leurs bitcoins au lieu de les vendre affrontent la même question à chaque décrochage : à partir de quel cours le prêteur saisit-il la garantie ? Nous avons relevé les seuils de liquidation publiés par onze prestataires et montrons comment déterminer votre propre limite en deux lignes.
31 août 2026 17:29
Exploit More Markets : comment un jeton de liquid staking et l’E-Mode ont retiré 9,3 millions de dollars d’un marché de prêt
Environ 15,5 millions de WFLOW ont quitté le marché de prêt More Markets le 31 août 2026, soit près de 9,3 millions de dollars selon l’estimation de Blockaid. La voie empruntée passait par un jeton de liquid staking apporté en garantie et par l’E-Mode, deux briques présentes aussi dans des protocoles que vous connaissez.
30 août 2026 02:24
Exploit Ajna : 775 400 dollars envolés et aucun bouton pause dans le protocole de prêt décentralisé
Entre le 28 et le 29 août 2026, environ 775 400 dollars ont quitté sept pools Ethereum du protocole de prêt Ajna v2. Le contrat étant immuable et dépourvu de gouvernance, il n'existe aucun bouton pause : c'est aux utilisateurs de retirer eux-mêmes.
Vous pourriez aussi aimer