
NEAR reduce la emisión al 1,6 %: el rendimiento bruto del staking baja al 3,4 %
El House of Stake ha aprobado HSP-029: en 24 meses, NEAR solo creará como máximo un 1,6 % de tokens nuevos al año, en lugar del 2,5 %. Será vinculante solo con la actualización de los validadores y tras 90 días de periodo de gracia, mientras el precio cae a 3,87 dólares.


¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
La blockchain de NEAR va a crear en el futuro bastantes menos tokens nuevos. La propuesta HSP-029, que reduce la emisión anual máxima del 2,5 al 1,6 %, figura ya en el foro de gobernanza de NEAR con el estado «Succeeded», es decir, aprobada. La votación en el House of Stake se celebró del 19 de octubre al 2 de noviembre de 2026. Para quienes tienen NEAR en staking significa que, según los cálculos de la propuesta, el rendimiento bruto bajará en dos años del 5,27 al 3,37 % en cuanto el cambio surta efecto técnico. Hasta entonces pasarán al menos tres meses.
En el mercado, la noticia no ha ayudado al precio por ahora. NEAR Protocol cotiza el martes por la tarde, 3 de noviembre de 2026, a 3,87 dólares, o 3,46 euros, un 5,1 % menos que 24 horas antes (datos de mercado de CoinGecko). En el mismo periodo, bitcoin solo cedió un 0,7 % y ether, un 0,1 %. No hay constancia de una relación oficial entre el resultado de la votación y la caída del precio.
HSP-029 aprobada: el House of Stake respalda la bajada al 1,6 %
El House of Stake es el órgano de votación de la comunidad de NEAR. Quienes bloquean NEAR y obtienen a cambio peso de voto deciden allí sobre las propuestas relativas a la economía del protocolo. HSP-029 requería una mayoría cualificada; la presentó el 7 de octubre de 2026 Sal Ternullo, consejero delegado de la empresa cotizada SVRN.
El núcleo de la propuesta es un único parámetro. La emisión es la cantidad de tokens que una red crea cada año y reparte como recompensa. En NEAR, el tope está desde la reducción a la mitad de 2025 en el 2,5 % de la oferta total. Aquella reducción del 5 al 2,5 % la adoptaron entonces los validadores con un 68,41 % de apoyo, según recoge el texto de la propuesta.
El reparto no cambia: el 90 % de los tokens nuevos va a stakers y validadores, y el 10 %, a la tesorería del protocolo. No hay fondo nuevo, ni redistribución, ni mecanismo que vuelva a subir la emisión automáticamente más adelante. El autor descarta expresamente esa marcha atrás y exige para ella una nueva decisión pública.
A mediados de octubre la cuestión seguía abierta. El 18 de octubre informamos de que NEAR se mantenía de momento en un 2,5 % de emisión, porque el borrador aún no se había sometido a votación. Con el resultado del 2 de noviembre queda superado el primero de dos obstáculos.
Rampa de emisión a 24 meses: 3,75 puntos básicos menos al mes
La reducción no llega de golpe. La propuesta describe una rampa que se aplica por época. En NEAR, una época es el periodo tras el cual la red reasigna a los validadores y contabiliza las recompensas. El tope baja unos 3,75 puntos básicos al mes, es decir, 0,0375 puntos porcentuales, sin fechas fijas.
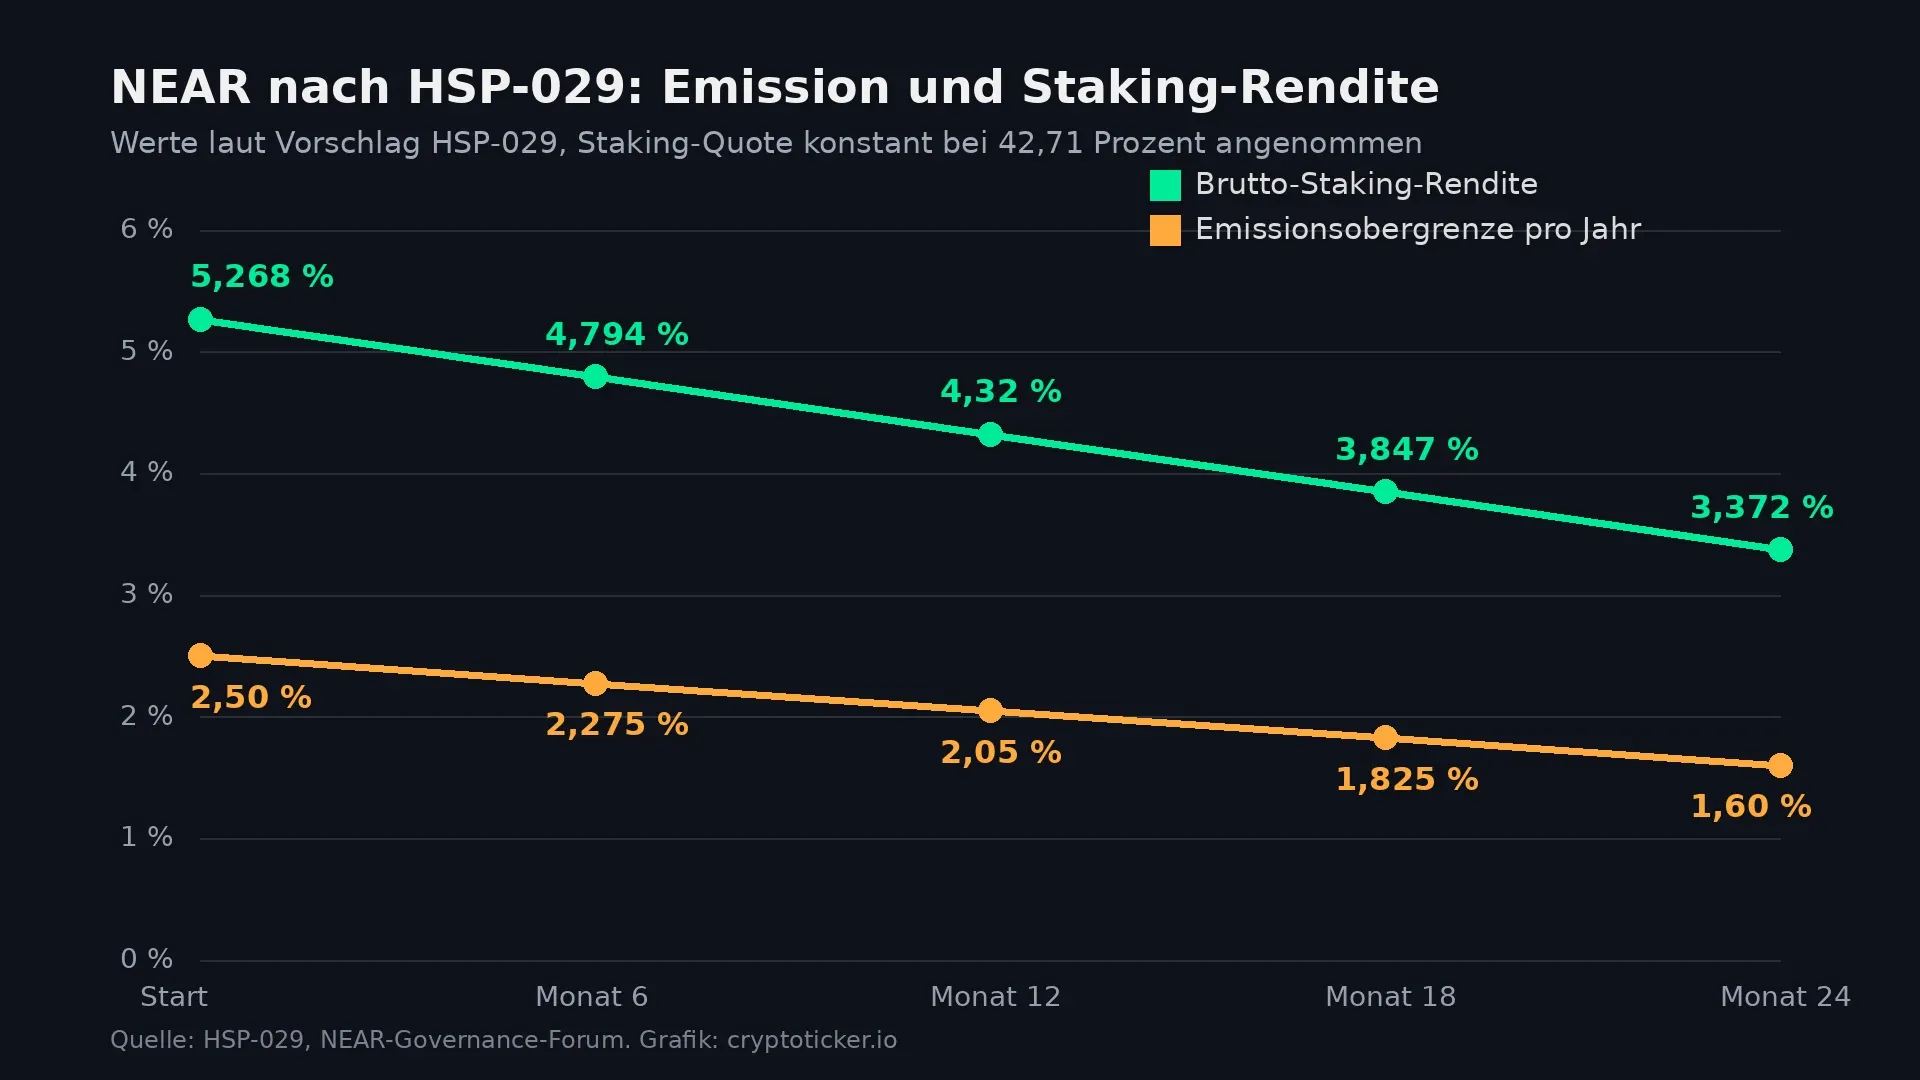
A los seis meses, el tope queda así en el 2,275 %; a los doce, en el 2,05 %; a los 18, en el 1,825 %, y a los 24, en el objetivo del 1,6 %. Cada día se crearán entonces unos 57.291 NEAR nuevos, frente a los cerca de 89.517 de hoy.
En dos años, según los datos de la propuesta, la rampa evita 11,8 millones de NEAR nuevos, y 66,1 millones en seis años. Al cabo de seis años, la oferta sería un 4,36 % menor que con la emisión sin cambios. No se quema nada: simplemente se crean menos tokens nuevos.
Actualización de los validadores y periodo de gracia: desde cuándo rige la nueva emisión de NEAR
Un resultado en el House of Stake no cambia la red. El tope de emisión es un parámetro del protocolo, y solo lo cambia una actualización de software que los validadores deben adoptar uno a uno. El propio texto de la propuesta lo dice: la ratificación por el House of Stake es necesaria, pero el cambio solo es vinculante cuando lo adoptan los validadores.
A ello se suma un periodo de gracia de un trimestre completo, es decir, 90 días tras la ratificación. En ese tiempo, carteras, exchanges, custodios y proveedores de staking deben actualizar sus datos. Solo después cae el primer punto básico. Aunque todo transcurra sin retrasos, la rampa empezará como pronto a principios de febrero de 2027.
Según el plan de ejecución, NEAR One desarrolla y prueba la actualización con la participación del Security Council del House of Stake. Tras el lanzamiento, informes trimestrales mostrarán hasta qué punto la emisión real sigue el calendario.
Rendimiento del staking del 5,27 al 3,37 %: el cálculo de la propuesta
En NEAR, el rendimiento del staking depende de dos magnitudes: la emisión y la tasa de staking, es decir, la parte de la oferta que está bloqueada. La fórmula de la propuesta es 0,9 por la emisión dividido entre la tasa de staking. Si baja la emisión, baja el rendimiento. Si baja la tasa porque los tenedores retiran tokens, el rendimiento sube para todos los que se quedan.
Con la tasa de staking medida del 42,71 %, el rendimiento bruto inicial es del 5,268 %. A los doce meses es del 4,320 %, y a los 24, del 3,372 %, un descenso de algo más de un tercio. Bruto significa antes de la comisión del validador. La propuesta calcula con una comisión media del 5 %, tras la cual queda alrededor de un 3,2 % del valor objetivo.
La propuesta cuantifica también lo que le cuesta a un staker. Quien tiene 1.000 NEAR en staking tendrá al cabo de dos años unos 20 NEAR menos que con una emisión del 2,5 %. Para que ese tenedor quede igual, NEAR debe revalorizarse entre un 1,66 y un 1,83 %; el texto da ambos valores en distintos puntos. Según los cálculos del autor, algo más de la mitad la aporta ya la menor oferta.
Dos series de cifras: por qué difieren los rendimientos ligados a la emisión de NEAR
En las informaciones sobre HSP-029 aparecen dos series de cifras. El resumen de la propuesta menciona una caída del rendimiento bruto del 4,80 al 3,93 y luego al 3,07 %. La tabla del mismo texto da 5,268, 4,320 y 3,372 %. La diferencia viene de la tasa de staking: la primera serie procede de una medición con alrededor del 47 % de la oferta bloqueada; la segunda, de una medición posterior con el 42,71 %.
Entre ambas mediciones, los tenedores retiraron del staking unos 54,5 millones de NEAR, mientras el precio subía en dos semanas de 2,31 a 4,30 dólares. El grupo de validadores activos se redujo en ese tiempo de 424 a 406. Para el rendimiento objetivo resulta así un rango del 3,07 al 3,37 %, según cuántos NEAR estén bloqueados dentro de dos años.
Un participante del foro señaló además una errata: para el sexto mes, la tabla da un 4,622 %, pero la propia fórmula arroja un 4,794 %, que es también lo que muestra el gráfico de la propuesta. Nuestro gráfico de abajo usa el valor corregido.
Dilución para quien no hace staking: el 57,3 % de la oferta de NEAR sale ganando
La dilución significa que tu parte en la oferta total se reduce porque se crean tokens nuevos de forma continua. Quien no tiene NEAR en staking no recibe nada de la emisión y pierde así participación año tras año. Según el texto de la propuesta, esto afecta al 57,3 % de la oferta.
Para estos tenedores, la reducción es una ventaja clara: su parte mengua más despacio sin que tengan que hacer nada. El autor compara la emisión actual con una empresa que vende acciones nuevas en el mercado de forma permanente. Los stakers, en cambio, cambian un rendimiento más alto por una oferta más escasa.
Quien tenga sus NEAR en un exchange sin staking debería tenerlo presente. La diferencia entre un 0 y algo más de un 3 % de rendimiento anual sigue notándose también tras la reducción. Qué proveedores ofrecen staking de NEAR y con qué comisión lo muestra nuestra comparativa de plataformas de staking.
Validadores bajo presión: 24 de 405 pools pierden su autonomía
Un validador es un ordenador que verifica y produce bloques y recibe recompensas por ello. Los delegadores le confían sus NEAR y le pagan a cambio una comisión. Los validadores pequeños, con pocos fondos propios, viven de esa comisión y del rendimiento de su propio saldo.
La propuesta expone las consecuencias: a un precio de 4,30 dólares, el número de pools que cubren por sí mismos sus costes operativos baja de 170 a 146. De 405 pools analizados, 24 pierden así su autonomía económica. Se parte de costes de 500 dólares al mes para los productores de bloques y de 200 dólares para los nodos simples.
Al contexto pertenece el conflicto de intereses que el propio autor menciona. SVRN tiene unos 55 millones de NEAR, más del 90 % en staking, lo que supone más del 8 % de la oferta bloqueada. Según sus propios cálculos, la reducción le cuesta a SVRN unos 855.000 NEAR al año. Solana aprobó un paso comparable en agosto de 2026: SGP-0002 salió adelante con el 67,001 % de los fondos en staking, y allí el objetivo de rendimiento es del 2,25 %.
Precio de NEAR en 3,87 dólares: un 14 % menos en una semana
El balance de los últimos días es flojo. En siete días, NEAR perdió un 14,2 %, y en 30 días, un 20,6 %. En el último año, en cambio, aún gana un 92 %. Con una capitalización de 5.070 millones de dólares, NEAR ocupa el puesto 21.
La situación ha empeorado desde nuestro último informe de precio. El 2 de noviembre el tema era la caída por debajo de 4,30 dólares. Ese nivel está ya alrededor de un 10 % por encima del precio actual, y también ha caído la cifra redonda de 4 dólares. El 18 de octubre, NEAR costaba todavía 4,69 dólares; desde entonces ha perdido un 17,5 %.
La reducción de la emisión influye en el precio, si acaso, a lo largo de años. Reduce la presión vendedora continua de los tokens recién repartidos, que hoy ronda los 89.517 NEAR diarios. A corto plazo, el precio lo marcan el mercado en su conjunto y el sentimiento.
Niveles de precio de NEAR Protocol: 3,74 dólares abajo, 4,08 dólares arriba
El mínimo del 3 de noviembre está en 3,74 dólares y el máximo, en 4,08 dólares. Si el precio cae por debajo del mínimo del día, el retroceso ya no es solo una continuación de los días anteriores. Por encima están la cifra redonda de 4 dólares y los 4,30 dólares, donde NEAR rompió a la baja el 2 de noviembre.
La propia propuesta aporta un nivel más lejano: antes de la subida de septiembre, NEAR estaba en 2,31 dólares. Hasta ahí se devolvería toda la subida del otoño. Quien opere NEAR con apalancamiento, por ejemplo con contratos perpetuos, debería contrastar el umbral de liquidación de su posición con estos niveles. Un perpetuo es un contrato de futuros sin fecha de vencimiento; si el precio cae hasta el umbral de liquidación, el exchange cierra la posición de forma forzosa.

Staking de NEAR en Alemania: vía de compra, custodia y autorización MiCA
Para los inversores en Alemania, el camino hacia NEAR suele pasar por un exchange o un bróker. Desde el reglamento europeo MiCA, los proveedores de servicios cripto necesitan una autorización como proveedores de servicios de criptoactivos, que en Alemania tramita la BaFin. Si un proveedor tiene esa autorización figura en el registro público de ESMA. Encontrarás un resumen de proveedores autorizados en nuestra comparativa de exchanges cripto regulados.
En el staking hay dos vías. Con el staking en un exchange, el proveedor custodia los NEAR y traslada una parte de la recompensa, a menudo tras cobrar una comisión propia además de la del validador. Con el staking directo desde tu propia cartera, las claves siguen en tus manos y eliges tú mismo el validador. Así ves también qué postura adopta tu validador ante propuestas como HSP-029; los delegadores lo preguntaron expresamente en el foro.
Importante para planificar: los NEAR en staking no están disponibles de inmediato. Tras el unstaking pasan varias épocas en NEAR antes de que los tokens vuelvan a estar libres. Quien quiera vender deprisa si el precio sigue cayendo no podrá hacerlo con tokens bloqueados.
Rendimientos del staking e impuestos: límite exento, plazo de tenencia y principio de cobro
En Alemania, las recompensas de staking se consideran en el momento de su recepción otros ingresos según el artículo 22, número 3, de la ley del impuesto sobre la renta, valorados al precio de mercado. Hasta un límite exento de 256 euros al año, esos ingresos no tributan; si se supera, tributa el importe completo. Un rendimiento menor significa, por tanto, también menos ingresos sujetos a impuestos, y las tenencias pequeñas se mantienen más tiempo por debajo del límite.
Para una venta posterior rige el plazo de tenencia de un año. Según el criterio del Ministerio Federal de Finanzas, el staking no amplía ese plazo a diez años. Cada recompensa abre, sin embargo, su propio plazo de tenencia desde el día en que se recibe. Con pagos diarios surgen así muchas partidas pequeñas, cada una con su fecha. Una herramienta fiscal cripto mantiene esas partidas separadas.
Emisión de NEAR: antes de febrero de 2027 no cambia nada en el rendimiento
La decisión está tomada; el efecto llegará despacio. Hasta que los validadores adopten la actualización y venza el periodo de gracia, la emisión se mantiene en el 2,5 %. Después, el rendimiento bruto bajará de forma gradual hasta el 3,07-3,37 %. Tres pasos ayudan a aprovechar el tiempo hasta entonces:
- Compara proveedores de staking: con un rendimiento menguante, la comisión y los cargos adicionales pesan más en el resultado. Las condiciones están en nuestra comparativa de plataformas de staking.
- Comprueba la autorización del exchange: si tus NEAR están en un proveedor, su autorización MiCA forma parte de la comprobación básica. Te ayuda nuestra comparativa de exchanges cripto regulados.
- Documenta los rendimientos del staking: cada cobro cuenta, con su fecha y su precio. Una herramienta de nuestra comparativa de software fiscal lo hace de forma automática.
(3 de noviembre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre la emisión y el staking de NEAR
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- NEAR ante la votación sobre bajar la emisión al 1,6 %: por qué cae el precio ahora
- NEAR mantiene el 2,5 % de emisión en lugar del 1,6: cómo proceder con el rendimiento del staking
- Predicción de Solana: la red crea 62.415 nuevos SOL cada día
- Precio de Dogecoin en 0,087 dólares, 13,55 millones de DOGE nuevos al día: ¿mantener o vender?
- Predicción del Precio del Bitcoin: ¿Puede caer el precio del BTC por debajo de 50K?
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
25 de septiembre de 2026 14:34
El ETP de staking de NEAR supera los 100 millones de dólares: qué comprobar en rentabilidad, bróker y plazo de tenencia
El ETP de staking de NEAR de Bitwise ha superado los 100 millones de dólares de patrimonio gestionado mientras NEAR sube hasta 4,99 dólares. Nuestra propia consulta de las cifras del emisor lo muestra: el salto lo dio el precio, no las entradas.

17 de marzo de 2025 07:19
Predicción del Precio de MANTRA OM para marzo de 2025: ¿Alcanzará el precio de OM los $50?
El precio de MANTRA OM sube pese a las tendencias a la baja, posicionándolo como la criptomoneda más rentable de 2025. ¿Seguirá este impulso para que el precio de OM alcance los $50 en marzo de 2025?

10 de octubre de 2026 08:32
Precio de NEAR en 4,93 dólares tras el día del 16 %: ¿vale la pena entrar todavía?
NEAR Protocol gana un 8,6 % hasta 4,93 dólares, un día después de un desplome del 16,37 %. A 30 días el precio sube un 97,5 % y a 14 días pierde un 0,9 %: nuestro recuento muestra qué significa eso para entrar hoy.
7 de octubre de 2026 20:29
Del 2,1 al 2,7 % al año con el staking de Cardano: 170 ADA de costes fijos marcan la horquilla
El staking de Cardano rinde un 2,74 % bruto al año y un 2,12 % neto de media. De dónde viene el bote de recompensas, por qué 170 ADA de costes de pool se llevan casi la mitad del rendimiento en los pools pequeños y cuándo llega el primer abono.
23 de octubre de 2026 05:19
NEAR cae un 7,6 % mientras los valores de los chips arrastran al Nasdaq: ¿resistirá el nivel de 4,83 dólares?
NEAR Protocol pierde un 7,57 % en veinticuatro horas hasta 4,91 dólares, más del doble que Bitcoin. El retroceso lo desencadenó la venta de valores tecnológicos y de fabricantes de chips en Wall Street, no una noticia de la blockchain de NEAR.
8 de octubre de 2026 02:37
MyNearWallet cierra el 31 de octubre: qué significa para tus NEAR
MyNearWallet se apaga el 31 de octubre de 2026 y su conjunto de funciones se reduce ya en octubre. Tus NEAR siguen en la cadena, pero el acceso por el navegador desaparece: qué saber sobre la migración, el plazo de desbloqueo del staking, el phishing y el plazo de tenencia.
1 de octubre de 2026 11:27
100 % de las comisiones de gas de NEAR se quemará: qué vigilar ahora
NEAR suprime el descuento del 30 % para desarrolladores y, desde nearcore 2.14, la red quema íntegramente cada comisión de gas. Qué supone eso para la oferta, el staking y tu plazo de tenencia.

30 de septiembre de 2026 11:19
Predicción de Ethereum: 1,6 millones de ETH esperan 28 días para activarse, qué puedes hacer ahora
En la cola de entrada del staking de Ethereum hay 1.603.958 ETH que esperan casi 28 días para activarse. Qué significa esa oferta inmovilizada para los niveles de precio, para tu rendimiento y para el límite exento de 256 euros de Hacienda en Alemania.
24 de septiembre de 2026 14:26
NEAR cae casi un 8 % tras una semana del 62 %: qué comprobar en los perps, la vía de compra y el plazo de tenencia
NEAR Protocol pierde hasta un 7,9 % el 24 de septiembre de 2026 y aún así sube más de un 55 % en la semana. La subida la sostuvo una oferta de perps confidenciales a través de Hyperliquid, que en Alemania plantea sus propias preguntas sobre vía de compra, apalancamiento y plazo de tenencia.
29 de septiembre de 2026 05:18
El stellar sube más del 8 % y la red procesa 41 transacciones por segundo: cómo proceder ahora
El XLM sube un 8,1 % en 24 horas, hasta 0,2329 dólares. Hemos medido 999 ledgers y 2.000 transacciones de la red de Stellar: 41 transacciones por segundo, un 22,4 % de fallos y una comisión que casi siempre coincide exactamente con la tarifa mínima.
28 de octubre de 2026 22:32
Staking de Ethereum al 2,63 % y el tipo de la Fed: lo que hay que saber
Análisis: la Fed dejó el miércoles por la noche el tipo de referencia en el 3,75 % al 4,00 %, y dos miembros incluso querían subirlo. Para Ether esta decisión cuenta más que para Bitcoin, porque el rendimiento del staking del 2,63 % compite directamente con el tipo del mercado monetario.
20 de octubre de 2026 20:29
Predicción de Ethereum: 1,16 millones de ETH en la cola de staking, las consecuencias para el precio
El 20 de octubre, 1.155.535 ETH esperan una plaza de staking y el plazo alcanza los 20 días. En el sentido contrario quedan solo 174.282 ETH. Qué significa la asimetría para el precio en 2.443 dólares y por qué la EIP-8061 cambia poco al respecto.
18 de octubre de 2026 11:21
El staking de Ethereum paga un 2,21 % y el BCE, un 2,50 %
El rendimiento del staking de Ethereum, un 2,21 %, ha quedado por debajo del tipo de depósito del Banco Central Europeo, un 2,50 %. Qué implica esa brecha para el precio, para los niveles de 2.364 y 2.438 dólares y para tu declaración.
27 de septiembre de 2026 20:19
Precio de Solana a 121,93 dólares: qué comprobar en el rendimiento del staking, el unstaking y los impuestos
SOL cotiza a 121,93 dólares el 27 de septiembre a las 16:42 UTC, tras un 12,7 % de subida en siete días. Más importante que el movimiento semanal es un cálculo que casi nadie hace: del rendimiento de staking que suele citarse queda en términos reales alrededor de una cuarta parte, y es la época la que decide cuándo vuelves a tener tus monedas.
26 de septiembre de 2026 23:18
Precio de Solana por encima de 120 dólares: rendimiento del staking, tenencia y horquilla
Solana cotiza a 121,00 dólares el 26 de septiembre de 2026, un 8,6 % por encima de su nivel de hace una semana. Qué vale un rendimiento de staking del 5,27 % medido en la propia cadena, cómo se aplica el plazo de tenencia de un año a los SOL en staking y cuánto cuesta de verdad una orden en euros.
3 de noviembre de 2026 14:19
House of Doge pierde su cotización en el Nasdaq: por qué el precio de Dogecoin apenas se mueve en 0,075 dólares
Análisis: el Nasdaq suspendió la acción de House of Doge el 3 de noviembre. Por qué el precio de Dogecoin apenas se ve afectado, qué ocurre con el ETP en Xetra y qué niveles cuentan en 0,0751 dólares.
29 de octubre de 2026 22:46
El BCE mantiene los tipos en el 2,50 % y Lagarde anuncia su salida
El Consejo de Gobierno del BCE deja sin cambios sus tipos de referencia: la facilidad de depósito se mantiene en el 2,50 %, aunque la inflación en la zona euro está en el 3,8 %. El mismo día, Christine Lagarde anuncia su salida para el 7 de febrero de 2027.

18 de octubre de 2026 23:34
Predicción de Solana: 22,88 millones de SOL nuevos al año frente a 1.560 millones en los ETF: el próximo paso
La blockchain de Solana reparte 22,88 millones de SOL nuevos al año, unos 2.310 millones de dólares de oferta nueva. Todos los ETF estadounidenses sobre Solana juntos han reunido 1.560 millones de dólares desde su lanzamiento.
17 de octubre de 2026 23:37
Predicción de Ethereum: 2.955 ETH nuevos al día, solo 13,6 quemados, próximo objetivo en 2.552 dólares
La oferta de Ethereum creció en 2.955 ETH en las últimas 24 horas, mientras que solo se quemaron 13,6 ETH. Qué significa ese hallazgo para los niveles entre 2.417 y 2.552 dólares y qué pueden sacar de ahí los inversores en Alemania.
17 de octubre de 2026 20:22
Solana pierde 1.490 millones de dólares en stablecoins: la predicción se juega en los 100 dólares
La blockchain de Solana sostiene 1.490 millones de dólares menos en stablecoins que el 25 de septiembre, una caída del 8,6 por ciento. Al mismo tiempo, las salidas de los ETF llevan diez sesiones. Qué significa para el umbral de los 100 dólares, el rendimiento del staking y tu declaración.
16 de octubre de 2026 17:25
NEAR sube un 15,9 % y la bóveda SOL confidencial cita un 5,12 % de rendimiento: qué vigilar ahora
NEAR cotiza a 5,27 dólares, un 15,87 % por encima del nivel de ayer. El día anterior, NEAR lanzó para Solana un servicio de depósito que oculta la dirección de la cartera y cita un rendimiento de ejemplo del 5,12 %. Qué está acreditado y qué reglas de la UE afectan a los inversores en Alemania.
6 de octubre de 2026 14:23
Precio de Dogecoin en 0,084357 euros, sin staking nativo en el protocolo: qué vigilar en las ofertas de rendimiento de DOGE
Dogecoin cotiza el martes por la mañana en 0,084357 euros. Quien busca un rendimiento sobre su saldo se topa con ofertas que llevan la palabra staking en el nombre. La cadena de Dogecoin no tiene staking: cada uno de esos rendimientos es una operación de crédito, con sus propias reglas en responsabilidad y fiscalidad.
28 de septiembre de 2026 11:16
Predicción de Dogecoin: 5.000 millones de nuevos DOGE caerían a 500 millones, lo que importa ahora
Una propuesta en el repositorio oficial de Dogecoin quiere bajar la recompensa por bloque de 10.000 a 1.000 DOGE y reducir así la emisión anual de unos 5.300 millones a unos 526 millones de monedas. Qué significa eso para el lado de la oferta, para los niveles entre 0,0800 y 0,1004 dólares y para tu plazo de tenencia a 31 de diciembre.
17 de agosto de 2022 17:55

¿Qué es la prueba de participación (Proof of Stake) ?
Prueba de participación está recibiendo mucho reconocimiento en estos días, con Ethereum cambiando a este método. Vamos a explicar
16 de junio de 2024 14:35
DOGE Coin o XRP: ¿Cuál es mejor?
Las monedas XRP y DOGE están cautivando al mercado. Qué ocurrirá la próxima semana y qué predicen los analistas?
30 de octubre de 2024 12:32
Predicción del precio de Shiba Inu: ¿Puede SHIB subir un 80% hasta un nuevo máximo?
Shiba Inu (SHIB) ha demostrado resistencia, a pesar de cotizar un 78,97% por debajo de su ATH. Con una tendencia alcista por delante, ¿alcanzará el precio de SHIB nuevos máximos en 2024?
También te podría interesar