
Euro digital: qué es, cuándo llega y qué cambia para ti
El euro digital podría complementar el efectivo a partir de 2029. Explicamos el calendario, el límite de tenencia, la privacidad y el proyecto piloto a 2 de noviembre de 2026, y qué significa para los inversores en cripto.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
El euro digital es el efectivo digital previsto por el Banco Central Europeo: dinero de banco central con el que podrías pagar con el móvil o con tarjeta en tiendas, en línea y entre particulares, gratis en sus funciones básicas y como complemento de billetes y monedas. Todavía está en preparación: el BCE quiere estar listo para una primera emisión en 2029, siempre que el Parlamento Europeo y el Consejo de la UE aprueben el reglamento antes de que termine 2026. Ambos negocian el texto desde el 13 de julio de 2026 en el trílogo, las conversaciones entre el Parlamento, el Consejo y la Comisión Europea. A partir del segundo semestre de 2027, el Eurosistema probará una versión beta durante doce meses con 36 proveedores de servicios de pago y comercios seleccionados. Aquí descubrirás cómo funciona el euro digital, cuánto podrás tener, quién ve tus pagos y qué significa para el efectivo y las criptomonedas.
Lo esencial en breve
- Qué es: dinero de banco central digital emitido por el Eurosistema, con curso legal; las funciones básicas son gratuitas para ti.
- Calendario: reglamento previsto para finales de 2026, fase piloto desde el segundo semestre de 2027 durante doce meses, posible primera emisión en 2029.
- Legislación: posición del Consejo el 19 de diciembre de 2025, mandato de negociación del Parlamento el 9 de julio de 2026 por 416 votos a 169, trílogo desde el 13 de julio de 2026.
- Límite de tenencia: todavía no hay una cifra; el BCE ha simulado límites de hasta 3.000 euros por persona.
- Privacidad: sin conexión, solo tú y el receptor conocéis el pago; en línea, el Eurosistema no puede identificarte.
- El efectivo se queda: el euro digital debe complementar billetes y monedas. Para la fase piloto, el Bundesbank busca comercios con tienda física hasta el 20 de noviembre de 2026.
¿Qué es el euro digital? Dinero de banco central para tu móvil
El euro digital es una forma digital de dinero de banco central, emitida y garantizada por el Eurosistema, es decir, el BCE y los bancos centrales nacionales como el Banco de España o el Deutsche Bundesbank. Así lo describe el BCE en sus preguntas y respuestas sobre el euro digital. Tendría curso legal como el efectivo, solo que en forma electrónica.
La diferencia con tu cuenta corriente suena técnica, pero es el núcleo del proyecto. El saldo de tu cuenta es un derecho frente a tu banco, el llamado dinero bancario. El único dinero de banco central que tienes hoy en la mano son los billetes y las monedas. El euro digital sería su segunda forma, un derecho directamente frente al Eurosistema.
En el día a día verías poco de la tecnología. Accedes a él a través de tu banco u otro proveedor de servicios de pago, que te ofrece una cartera en su aplicación o una tarjeta. Puedes pagar en caja, en tiendas en línea y de móvil a móvil entre amigos. No tendrías, en cambio, acceso directo a una cuenta en el BCE; los proveedores de pago siguen siendo tu punto de contacto.
El BCE despeja expresamente dos malentendidos. Según sus respuestas, el euro digital nunca sería dinero programable: nadie podría decidir en qué lo gastas. Sí serían posibles pagos condicionados que configures tú mismo, por ejemplo un pago que solo se libera con la entrega. Y no es una criptomoneda: detrás de él hay un banco central, detrás de Bitcoin no hay nadie.
¿Cuándo llega el euro digital? El calendario hasta 2029
En 2029 como pronto, y solo si la ley está a tiempo. En su página sobre el avance del proyecto, el BCE fija exactamente esa condición: si los legisladores de la UE aprueban el reglamento a lo largo de 2026, el euro digital podría emitirse en 2029. Si de verdad se emite lo decide el Consejo de Gobierno del BCE solo después de aprobado el reglamento.
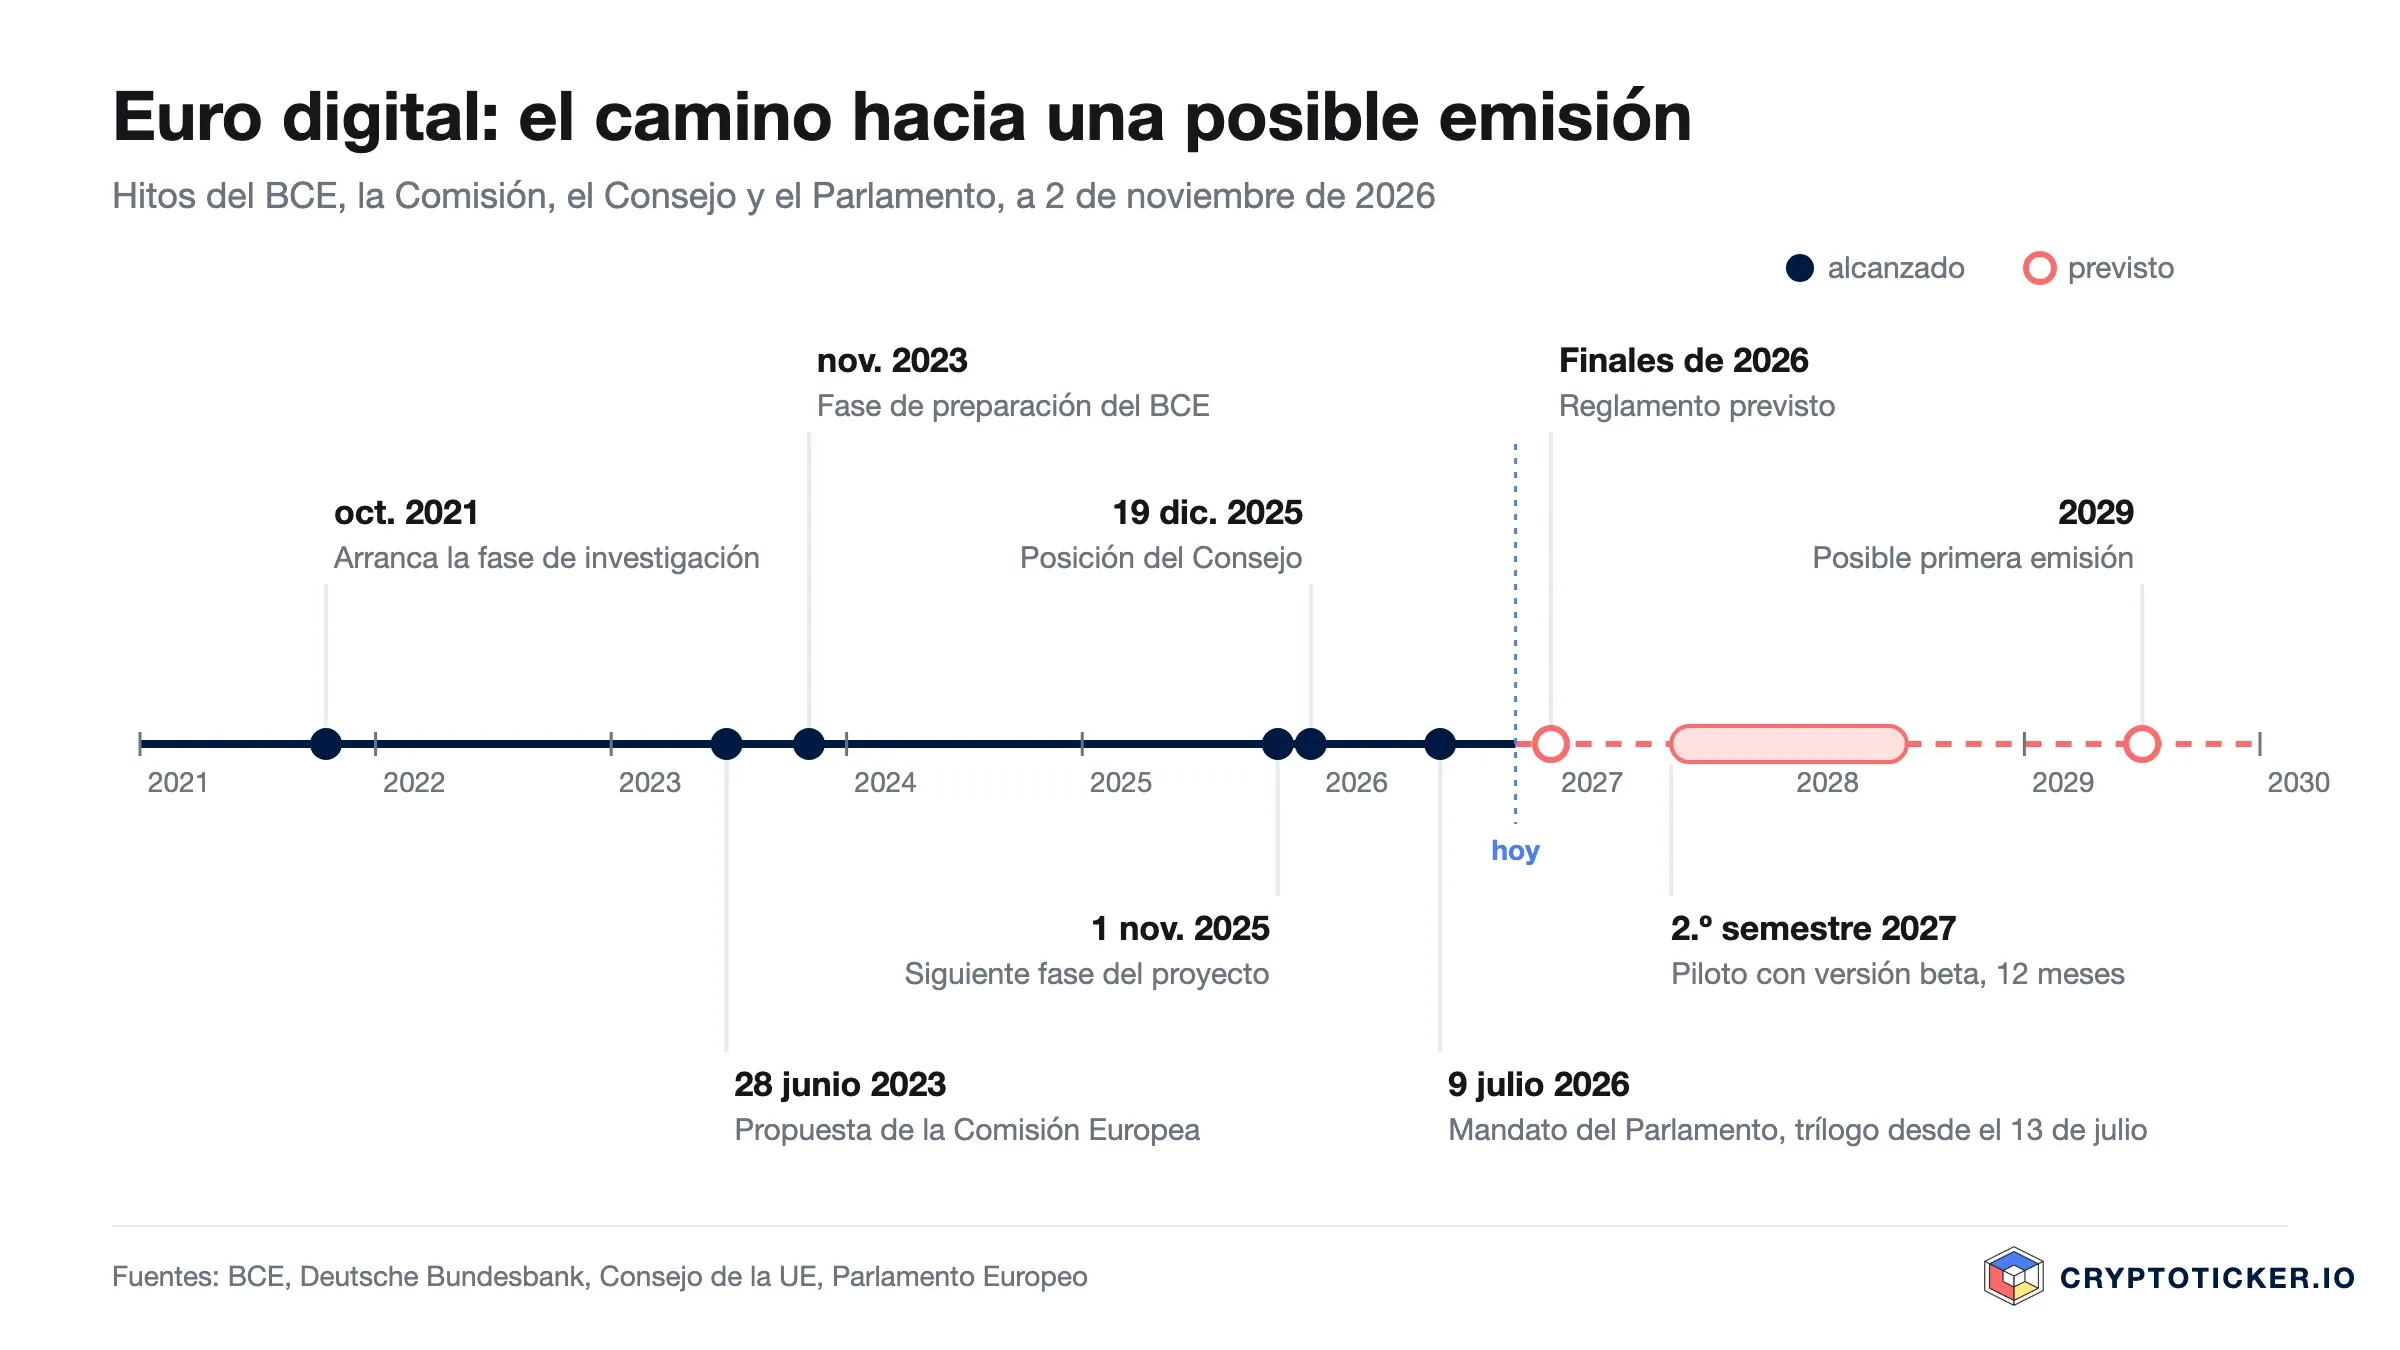
El camino es largo. El Eurosistema inició en octubre de 2021 una fase de investigación de dos años. El 28 de junio de 2023 la Comisión Europea presentó su propuesta legislativa, y en noviembre de 2023 comenzó la fase de preparación del BCE. El 30 de octubre de 2025, según un comunicado del BCE, el Consejo de Gobierno decidió pasar a la siguiente fase del proyecto, que según el Deutsche Bundesbank comenzó el 1 de noviembre de 2025.
En el procedimiento legislativo, el Consejo de la UE fijó su posición negociadora el 19 de diciembre de 2025, como recoge su comunicado. En el Parlamento Europeo, la comisión de asuntos económicos aprobó su informe el 23 de junio de 2026 por 43 votos a 14 y una abstención, y el pleno confirmó la apertura de negociaciones el 9 de julio de 2026, según la ficha de procedimiento del Parlamento. Según el registro de votación, 416 eurodiputados votaron a favor, 169 en contra y 22 se abstuvieron. La primera ronda del trílogo tuvo lugar el 13 de julio de 2026.
A principios de noviembre de 2026 el acuerdo sigue pendiente, y todas las partes trabajan para cerrarlo antes de fin de año. Nuestra valoración: el calendario va muy justo. Si el acuerdo se retrasa a 2027, 2029 deja de estar asegurado según la propia lógica del BCE, porque el banco central vincula expresamente su año objetivo a una ley aprobada en 2026. Quien quiera saber cuándo llega el euro digital debe mirar más a Bruselas que a Fráncfort. Cómo funciona el piloto y qué plazos tenían los comercios lo explicamos en nuestro artículo sobre el proyecto piloto del BCE.

Euro digital y efectivo: qué cambia para billetes y monedas
Para tu efectivo, el euro digital no cambia nada, y no se va a suprimir. En sus respuestas, el BCE escribe que el euro digital complementaría el efectivo, no lo sustituiría. Billetes y monedas siguen teniendo curso legal.
El Consejo de la UE va incluso un paso más allá. Aprobó su posición sobre el euro digital en diciembre de 2025 junto con un segundo reglamento que refuerza el estatus del efectivo. Según este, comercios y prestadores de servicios no deberían poder rechazar el efectivo por norma general. El Consejo prevé excepciones para compras a distancia y en línea y para puntos de venta sin personal, como las máquinas expendedoras.
¿Para qué un euro digital, entonces? Porque cada vez más pagos son digitales, y ahí hasta ahora no existe dinero público. Quien paga en una tienda en línea usa tarjetas, carteras o transferencias de proveedores privados. El euro digital debe cerrar ese hueco y ofrecerte también en internet un medio de pago respaldado por un banco central. Efectivo y euro digital son así dos caminos hacia el mismo dinero, uno para la mano y otro para el móvil.
Límite de tenencia del euro digital: cuánto podrás tener
Todavía no hay una cifra fija. Lo único seguro es que habrá un tope, y el BCE afirma haber simulado, a petición de los legisladores, límites hipotéticos de hasta 3.000 euros por persona. En el proceso político se han mencionado importes de entre 500 y 3.000 euros, según un artículo del medio alemán netzpolitik.org.
El motivo del límite es la estabilidad de los bancos. Si cualquiera pudiera cambiar todo su saldo a euros digitales, en una crisis a los bancos les faltarían de golpe los depósitos con los que financian créditos. Por eso el límite de tenencia convierte al euro digital en un medio de pago y no en una libreta de ahorro.
Quién fija el límite es uno de los puntos de discordia del trílogo. Según el texto del Consejo, el BCE fija el límite concreto, pero dentro de un techo que el Consejo aprueba y revisa al menos cada dos años. El Parlamento quiere, en cambio, que la Comisión Europea fije el techo mediante un acto delegado a recomendación del BCE, según un análisis del despacho Freshfields. Para comercios y empresas se discute un límite muy bajo, incluso de cero. Todas las posiciones comparadas están en nuestro análisis del límite de tenencia del euro digital.
Ejemplo práctico: ¿qué pasa por encima del límite?
Para que un pago no falle por el tope, puedes vincular tu cartera a tu cuenta corriente. El BCE describe el ajuste en ambas direcciones: los excedentes pasan automáticamente a la cuenta y lo que falta se toma de ella, siempre que tenga saldo. En la jerga se llama cascada y cascada inversa. Nuestro cálculo con un límite supuesto de 3.000 euros muestra cómo se ve en el día a día.
| Operación | Saldo antes | Importe | Qué ocurre automáticamente | Saldo después |
|---|---|---|---|---|
| Un amigo te envía dinero | 2.800 euros | +500 euros | 200 euros se quedan en la cartera, 300 euros van a tu cuenta corriente vinculada | 3.000 euros |
| Compras una bicicleta | 150 euros | −400 euros | Pagas 150 euros desde la cartera, que toma 250 euros de tu cuenta corriente | 0 euros |
| Pagas en una cafetería | 3.000 euros | −4,50 euros | El pago se hace por completo desde la cartera | 2.995,50 euros |
Para ti significa: el límite restringe lo que tienes, no lo que pagas. Una factura de 400 euros se paga aunque solo tengas 150 euros en la cartera, siempre que la cuenta corriente tenga saldo.
Privacidad del euro digital: ¿quién ve tus pagos?
Depende de si pagas en línea o sin conexión. En un pago sin conexión, los datos personales de la transacción solo los conocerían dos personas, según el BCE: tú y el receptor. Eso se parece mucho a un pago en efectivo.
En los pagos en línea, el BCE asegura que el Eurosistema no puede identificar ni al pagador ni al receptor. Tu proveedor de pagos sí te conoce, igual que hoy tu banco en cada pago con tarjeta, porque debe cumplir, entre otras, las normas contra el blanqueo de capitales. Un registro central en el que el BCE consulte quién compró qué no está previsto.
Nuestra valoración: frente al pago con tarjeta, la versión sin conexión del euro digital sería un avance real para la privacidad; en línea se sitúa más o menos al nivel del sistema de pagos actual. Solo se acerca al efectivo sin conexión. Si la privacidad es tu criterio, fíjate sobre todo en si el trílogo trae un umbral para pequeños pagos anónimos, algo que se pidió en el Parlamento.
Euro digital sin conexión: pagar sin red
Sí, el euro digital también debe funcionar sin conexión a internet, y en eso coinciden el Consejo y el Parlamento. El Consejo deja claro en su posición que el euro digital debe poder usarse en línea y sin conexión.
Sin conexión significa: el saldo está en tu dispositivo, por ejemplo en el móvil, y pasa directamente al dispositivo del receptor durante el pago. En ese momento no hace falta que ningún servidor esté disponible. Ayuda en zonas sin cobertura, ante una avería en la red de un proveedor o en un mercadillo sin conexión estable.
Precisamente esta función hace que el euro digital sea más resistente que muchos medios de pago actuales. Si cae una gran red de tarjetas, en caja a menudo solo queda el efectivo. Con una función sin conexión, Europa tendría una segunda red de seguridad en forma digital.

¿Cuánto cuesta el euro digital y quién debe aceptarlo?
Para ti como consumidor, las funciones básicas son gratuitas: abrir una cuenta o cartera, ingresar y retirar dinero, pagar. El BCE lo justifica en que el euro digital sería un bien público. Los bancos pueden ofrecer servicios adicionales y cobrar por ellos.
Los comercios estarán obligados a aceptar el euro digital si ya aceptan pagos digitales. Hasta dónde llegan las excepciones, por ejemplo para pequeñas empresas, se sigue negociando en el trílogo. En cuanto a las comisiones que pagan los comercios, el Consejo quiere un tope al nivel de medios de pago comparables durante un periodo transitorio de al menos cinco años. Después, las tarifas deberán basarse en los costes reales del euro digital. El tope busca que el euro digital no resulte más caro para tiendas, cafeterías y comercios en línea que otros medios de pago comparables.
Para los consumidores, en cambio, no hay obligación. Nadie tiene que usar el euro digital; es una opción junto al efectivo, la tarjeta y la transferencia.
Proyecto piloto del euro digital: quién lo prueba desde 2027
Las pruebas empiezan en el segundo semestre de 2027 y duran doce meses, con una posible prórroga de hasta seis meses según las preguntas y respuestas del BCE sobre el piloto. En el piloto, empleados del BCE y de 19 bancos centrales nacionales pagan con una versión beta en comercios seleccionados, a través de 36 proveedores de servicios de pago que el BCE eligió entre más de 50 candidatos, según su página sobre el proyecto piloto. Técnicamente, la versión beta corresponde en gran medida al euro digital previsto, pero no tiene curso legal.
La convocatoria para comercios en línea y móviles estuvo abierta hasta el 27 de octubre de 2026, y el BCE quiere anunciar la selección a principios de 2027. La convocatoria del Bundesbank para el comercio físico sigue abierta: hasta el viernes 20 de noviembre de 2026 a las 17:00 (CET), comerciantes con experiencia pueden presentarse para gestionar durante el piloto un punto de venta temporal en una sede del Bundesbank en Fráncfort del Meno. La participación es voluntaria y no remunerada. La documentación y la dirección de contacto están en la página de situación del Bundesbank.
Euro digital, stablecoins y Bitcoin: la diferencia
Los tres son digitales, pero solo detrás del euro digital hay un banco central. El BCE traza una línea clara en sus respuestas: las stablecoins no están garantizadas por un banco central ni por una autoridad pública, y según el BCE detrás de criptoactivos como Bitcoin no hay ninguna institución. La tabla resume las diferencias.
| Característica | Efectivo | Euro digital | Cuenta corriente | Stablecoin en euros | Bitcoin |
|---|---|---|---|---|---|
| Emisor | Eurosistema | Eurosistema | tu banco | empresa privada | nadie, protocolo |
| Quién responde | banco central | banco central | banco, garantía de depósitos hasta 100.000 euros | emisor, reembolso a la par según MiCA | nadie |
| Curso legal | sí | sí, previsto | no | no | no |
| Uso sin conexión | sí | sí, previsto | no | no | no |
| Tope | ninguno | límite de tenencia previsto | ninguno | ninguno | ninguno |
| Riesgo de precio | ninguno | ninguno | ninguno | bajo, vinculado al euro | alto |
Para las stablecoins, el euro digital es un competidor directo, sobre todo para las stablecoins en euros autorizadas como tokens de dinero electrónico según el reglamento MiCA. Qué plataformas ya operan con las reglas de MiCA lo muestra nuestra comparativa de exchanges cripto regulados. Cómo los bancos centrales prueban ambas formas de dinero a la vez lo muestra el ejemplo del Banco de Inglaterra en nuestro artículo sobre la diferencia entre el euro digital y las stablecoins.
Nuestra valoración: qué significa el euro digital para los inversores en cripto
Para el precio de Bitcoin, el euro digital no es una señal. Es un proyecto de pagos con horizonte en 2029, y quien deduzca de él un movimiento de precio para las próximas semanas exagera la situación. La competencia que crea está en otra parte: en las tarjetas, las aplicaciones de pago y las stablecoins en euros.
Para quienes guardan sus criptomonedas por su cuenta, tampoco es una alternativa, sino otra herramienta. El límite de tenencia lo convierte en un monedero, no en una caja fuerte. Quien mantiene Bitcoin o Ether a largo plazo sigue estando mejor con su propia cartera, y nuestra comparativa de carteras hardware muestra qué dispositivo te conviene.
El euro digital se vuelve interesante donde se cruzan las criptomonedas y el día a día. Un pago en euros gratuito, utilizable sin conexión y con la garantía de un banco central marca el listón con el que tendrán que medirse las stablecoins privadas en euros. Ten presentes tres fechas: el acuerdo del trílogo previsto para finales de 2026, la selección de los comercios del piloto a principios de 2027 y el inicio del piloto en el segundo semestre de 2027.
(A 2 de noviembre de 2026. Este artículo no constituye asesoramiento de inversión. Las criptomonedas son muy volátiles y es posible una pérdida total.)
Preguntas frecuentes sobre el euro digital
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Límite de tenencia del euro digital: qué significa el tope previsto para tu cuenta y tus criptoactivos
- Euro digital y stablecoins: por qué el Banco de Inglaterra prueba ambas formas de dinero en un solo pago
- Euro digital: el BCE abre su proyecto piloto, dos fechas en octubre de 2026
- El BCE desarrolla un sistema de liquidación para transacciones con tecnología de libro mayor distribuido.
- La plataforma Pontes del BCE ya funciona: qué debes comprobar en los valores tokenizados
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
14 de mayo de 2021 14:20

¿Por Qué la Unión Europea quiere Lanzar su propia Criptomoneda?
El Euro Digital es la Apuesta Personal de la Unión Europea para entrar en el Mundo de las Criptomonedas Será una Criptomoneda, o Moneda Electrónica, Centralizada, Controlada y Emitida por el Banco Central Europeo Desde el lanzamiento de las criptomonedas, […]

22 de agosto de 2025 12:55

La UE se apresura a lanzar el euro digital tras la llamada de atención provocada por la Ley Genius de EE. UU.
La Ley Genius de EE. UU. que regula las stablecoins ha servido como una llamada de atención para Europa. Los líderes de la UE están ahora acelerando los planes para un euro digital, considerando Ethereum y Solana.

25 de abril de 2024 18:37

Detenidos los fundadores de Samourai Wallet: Blanqueo de capitales y ciberdelincuencia
¿Han afectado los cargos y arrestos de los fundadores de Samourai Wallet, Keonne Rodriguez y William Lonergan Hill, al cripto mercado actual?

22 de abril de 2022 11:29

La Unión Europea dice que el Euro Digital llegará el próximo año
Un euro digital respaldado por la Unión Europea se introducirá en algún momento de 2023, según un alto funcionario de la UE. La jefa de finanzas de la Comisión Europea (CE), Mairead McGuinness, dijo que la UE propondrá oficialmente un proyecto de ley que servirá de base legal para una versión virtual del euro a principios del próximo año.
6 de abril de 2022 11:30

El Euro digital: ¿la próxima criptomoneda?
Las criptomonedas son cada vez más adoptadas mundialmente, ya que los organismos internacionales se han empezado a dar cuenta de todas sus virtudes. Por

21 de julio de 2024 20:14
Noticias importantes sobre Ripple: ¿Cómo afectarán estos acontecimientos al precio del XRP?
Los nuevos desarrollos relacionados con Ripple podrían tener un gran impacto en el precio de XRP. Cuáles son y cómo reaccionará el precio de XRP a las novedades?

5 de octubre de 2026 11:19
Precio de Solana en 108,46 euros: un 2,4 % de subida en euros y un 2,5 % de caída en dólares: qué revisar ahora
Solana cotiza el lunes por la mañana en 108,46 euros y 121,30 dólares. En euros, 2026 deja una subida del 2,4 %; en dólares, una caída del 2,5 %. La diferencia viene solo del tipo de cambio y decide en Alemania el plazo de tenencia, el límite exento y la cifra que acaba en la declaración.
9 de septiembre de 2026 20:32
El stablecoin en euros de 37 bancos llega a Ethereum: qué tienes que comprobar ahora en tu token en euros
Un consorcio de 37 bancos europeos confirmó el 8 de septiembre que emitirá su stablecoin en euros regulado en la cadena pública de Ethereum. Qué significa para la custodia, el reembolso y la garantía de depósitos, y los seis puntos que puedes comprobar ya en tu token en euros.
29 de octubre de 2026 22:46
El BCE mantiene los tipos en el 2,50 % y Lagarde anuncia su salida
El Consejo de Gobierno del BCE deja sin cambios sus tipos de referencia: la facilidad de depósito se mantiene en el 2,50 %, aunque la inflación en la zona euro está en el 3,8 %. El mismo día, Christine Lagarde anuncia su salida para el 7 de febrero de 2027.

3 de octubre de 2026 20:41
Precio del bitcoin con un 4,4 % menos en dólares y un 0,5 % en euros: lo que hay que saber
El bitcoin cuesta 84.828 dólares y 75.348 euros el sábado por la noche. En dólares el año está en el menos 4,4 %, en euros en el menos 0,5. De dónde viene la brecha, qué añade el exchange por encima y por qué Hacienda solo conoce la cifra en euros.
23 de septiembre de 2026 08:19
SoFi liquida los pagos con tarjeta en stablecoin: qué debes comprobar
Desde el 22 de septiembre de 2026, el banco estadounidense SoFi liquida todo su negocio de tarjetas con su propia stablecoin, SoFiUSD, en la red de Mastercard. Qué distingue a este modelo de una tarjeta de crédito cripto y qué reglas regirían si un proveedor europeo siguiera sus pasos.
22 de septiembre de 2026 23:20
Reservas de stablecoins: por qué el BCE quiere eliminar la obligación de depósito bancario
El Sistema Europeo de Bancos Centrales presentó el 22 de septiembre su respuesta a la revisión de MiCA y reclama en ella el fin de la obligación de mantener entre el 30 y el 60 % de las reservas de stablecoins como depósito bancario. Qué hay detrás y qué puedes comprobar en tu propio token.
22 de septiembre de 2026 17:28
Cuenta demo de trading sin registro: practica gratis con precios reales (2026)
Una cuenta demo te muestra si tu reglamento aguanta antes de que cueste dinero. Qué puede hacer el trading en demo, a dónde quieren llevarte las cuentas demo de los brókeres y cómo practicar sin registro con precios reales.
19 de septiembre de 2026 18:46
Licencia MiCA de Binance: ¿bloqueó Lagarde la autorización europea?
Según el WSJ, Lagarde habría pedido a Grecia que no aprobara la licencia MiCA de Binance. Qué hay detrás y por qué el BCE no tenía competencia.
19 de agosto de 2026 17:21
Auditoría de Tether por KPMG: qué significa la opinión sin salvedades para USDT en la UE
Tether comunicó el 13 de agosto de 2026 la primera auditoría completa de sus cuentas anuales por KPMG, con una opinión sin salvedades para el ejercicio 2025. Eso no cambia nada sobre la negociabilidad de USDT en los proveedores autorizados de la UE, porque de eso decide el artículo 48 de MiCA.
19 de agosto de 2026 11:18
Trading de criptomonedas en Sparkasse: una valoración del arranque previsto para octubre
Las cajas de ahorros alemanas ofrecerán trading de criptomonedas en su propia aplicación desde mediados de octubre de 2026, con desarrollo de DekaBank. Esta valoración separa lo documentado de lo que sigue siendo apreciación.
28 de julio de 2026 18:45
Rusia aprueba su propia ley cripto mientras el Senado de EE. UU. sigue aplazando
La ley cripto rusa va camino del despacho de Putin y el CLARITY Act sigue parado en el Senado. Qué significa esta brecha para los precios.
21 de abril de 2022 18:54

Ya llegó el dinero del futuro, dale la bienvenida a: Stablecoins, fin del efectivo y los CBDC, entre otras predicciones
Con el auge del bitcoin, las stablecoins y las finanzas descentralizadas, los últimos 10 años han sido una época increíblemente loca para los que escribimos sobre dinero. Muchas de las innovaciones que hemos visto desde que Bitcoin debutó en 2008 van a perdurar durante el resto de nuestras vidas. Algunas de ellas se desharán como errores vergonzosos. A continuación se explican cinco predicciones sobre el futuro del dinero.
19 de octubre de 2026 11:39
Decisión de tipos del BCE: fechas hasta 2027 y cómo reaccionó bitcoin
Contexto: el BCE mantuvo el tipo de depósito en el 2,50 % el 29 de octubre de 2026, y la próxima decisión llega el 17 de diciembre a las 14:15. Aquí están todas las fechas hasta finales de 2027, el tipo oficial, la sucesión de Lagarde y cómo reaccionó bitcoin a 15 decisiones.
24 de junio de 2024 12:28
Predicción del Precio del Bitcoin: ¿Puede caer el precio del BTC por debajo de 50K?
La rentabilidad de las operaciones Cash-and-Carry con futuros de Bitcoin se ha desplomado en medio de una importante liquidación del mercado de criptomonedas. Cuáles son las razones de este descenso y qué pueden esperar los operadores?
6 de junio de 2024 16:25

Predicción del precio del XRP en medio de la tendencia a la baja de Coinbase-XRP
La inusual tendencia de Coinbase de quemar XRP tuvo su caída en el precio de XRP. Entonces, ¿cuáles son las implicaciones y los sentimientos del mercado que dan forma al futuro de XRP?
19 de abril de 2024 22:30
Suecia toma medidas enérgicas contra los mineros de criptomonedas: $90M en impuestos
La agencia tributaria sueca está exigiendo más de 90 millones de dólares a las empresas de minería de criptomonedas debido a irregularidades fiscales, lo que supone un aumento del escrutinio regulador en la industria de las criptomonedas y provoca varias implicaciones.
21 de agosto de 2026 14:33
Bitcoin sin coste de adquisición: así tributa en Austria
¿No puedes probar el precio de compra del bitcoin? Cómo calcula Austria la retención, cuándo se aplica el coste de adquisición a tanto alzado y qué pueden hacer los inversores.
25 de abril de 2024 17:55

ETF de Ethereum: una aprobación en incertidumbre y un plazo en duda
¿Qué obstáculos quedan en el camino hacia la aprobación del ETF de Ethereum? ¿Se cumplirá en mayo el plazo tan esperado?
28 de enero de 2025 17:32
Noticias importantes sobre XRP: Licencia MTL, cero impuestos sobre ganancias de capital y resolución de Ripple con la SEC a la vista
El XRP de Ripple ha aumentado un 11 % en 24 horas mientras se desarrollan noticias revolucionarias, incluyendo la ausencia de impuesto sobre las ganancias de capital, importantes victorias regulatorias y pistas de una batalla legal resuelta.
27 de junio de 2024 14:22
Predicción del Precio del Bitcoin: ¿Empujará este Tweet el precio del BTC hacia arriba o hacia abajo?
Con la predicción del precio de Bitcoin intrigando a la comunidad criptográfica, y las noticias de bitcoin zumbando con análisis sobre su futuro, un reciente tweet añadió más confusión a la mezcla....
15 de mayo de 2024 13:27
Estafas con criptomonedas: ¿Cómo proteger sus criptomonedas?
Con el aumento de las estafas de criptomonedas, y mientras los esfuerzos internacionales siguen trabajando para combatir estas amenazas y proteger a los inversores, se han identificado algunas tácticas recientes, y aquí está su guía completa.
También te podría interesar