
Euro digital y stablecoins: por qué el Banco de Inglaterra prueba ambas formas de dinero en un solo pago
En el Digital Pound Lab del Banco de Inglaterra, un consorcio formado por NOBO Finance, Dun & Bradstreet y Polygon ha simulado cómo un exportador recibe un anticipo en una stablecoin mientras el importador liquida el pago final en dinero digital de banco central. Por qué la diferencia entre dinero privado y dinero público cuenta también para tu saldo en stablecoins en Alemania.

¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
En el Digital Pound Lab del Banco de Inglaterra conviven dos clases de dinero digital dentro de un mismo pago: un exportador recibe su anticipo en una stablecoin, el importador británico liquida el pago final en dinero digital de banco central, y ambos pasos pertenecen a una única operación comercial.
Para ti, como inversor en Alemania, esto no es una nota al pie británica. La pregunta que allí se ensaya se te plantea cada vez que dejas USDC en un exchange: ¿de quién es la promesa que hay detrás de tu saldo y qué ocurre con ella cuando la situación se tensa? Este artículo separa las dos formas de dinero, sitúa el calendario del BCE y expone qué se deriva de ello para tu monedero y para tu declaración de la renta.
Qué es el Digital Pound Lab del Banco de Inglaterra y qué se ha probado allí
El Digital Pound Lab es un entorno de pruebas del banco central británico, montado con Accenture como socio de implantación. Las empresas construyen en él casos de uso para una eventual libra digital y examinan las piezas necesarias: alias en lugar de números de cuenta, credenciales verificables, condiciones programables y estándares comunes.
El propio banco central antepone la matización. En el laboratorio no circula dinero real, no participan clientes reales y hasta hoy no se ha decidido nada sobre la emisión de una libra digital. Quien lea titulares en los que un banco central «lanza» una libra digital está leyendo al margen del asunto.
En la segunda fase, que según el banco central concluyó en julio, participó un consorcio formado por NOBO Finance, la agencia de información económica Dun & Bradstreet y Polygon; así lo recoge la lista de participantes del Banco. Los resultados se describieron el 12 de agosto de 2026, es decir, una vez cerrada la fase.
Stablecoin y dinero digital de banco central: la diferencia está en el emisor
Ambas formas de dinero llegan a tu pantalla como una cifra acompañada de un signo monetario. Detrás de ellas hay dos construcciones distintas.
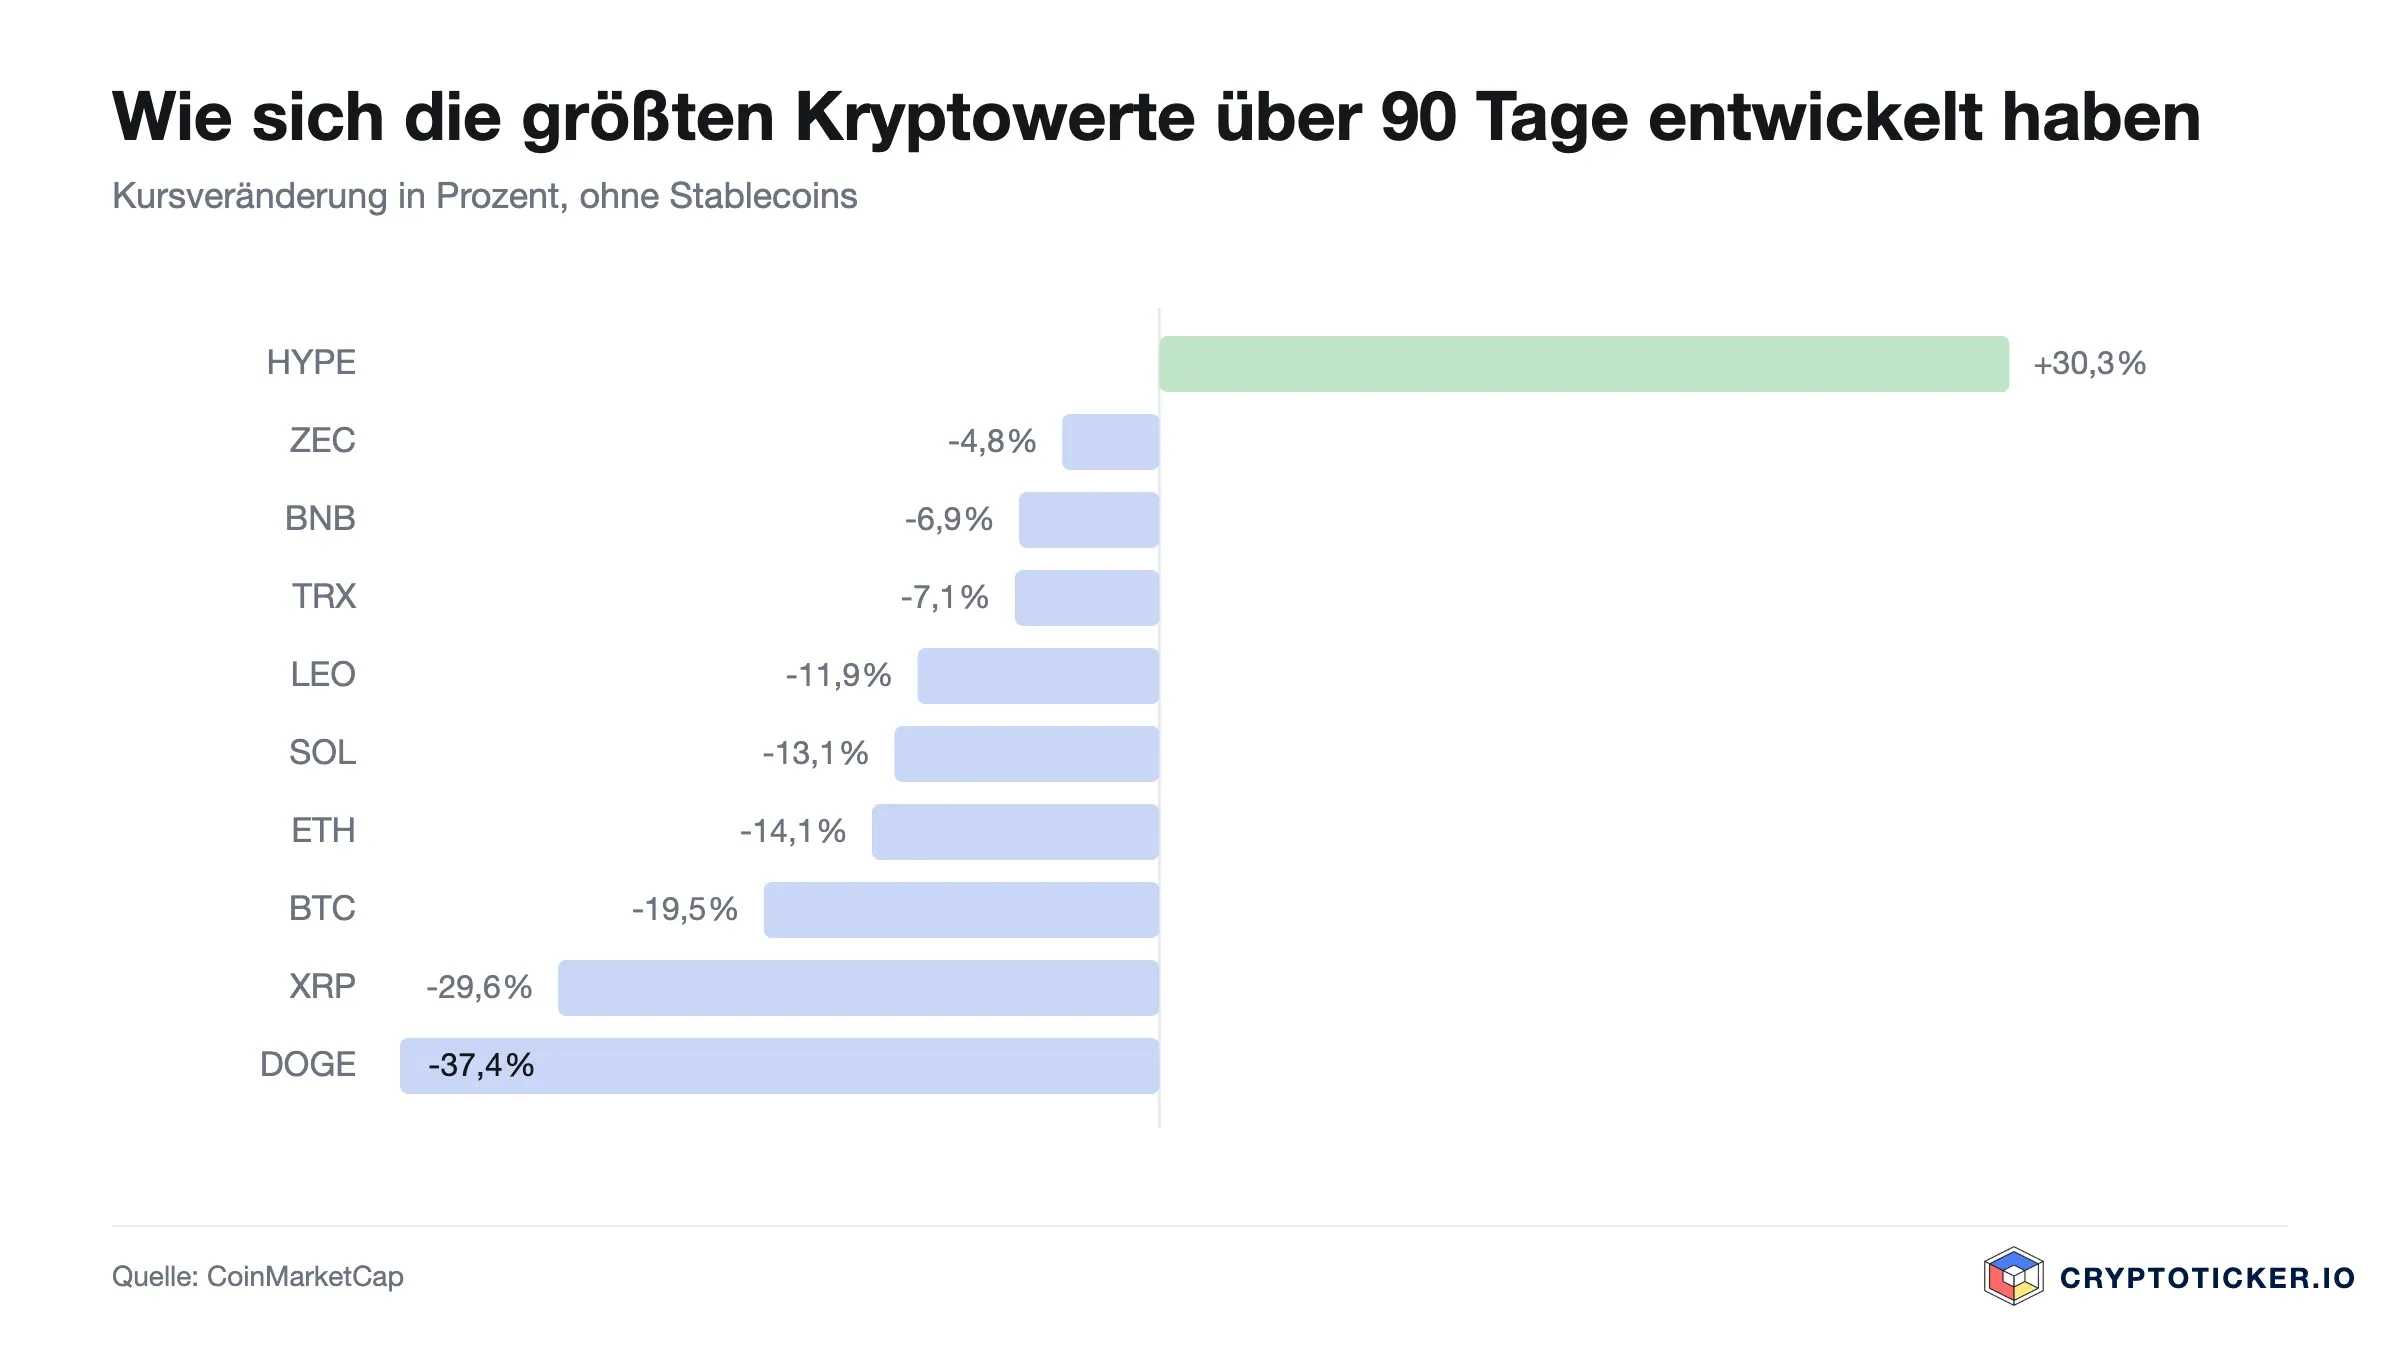
Una stablecoin es dinero privado. Una empresa emite un token y promete recomprarlo en todo momento a un tipo fijo, respaldado por reservas compuestas en su mayoría por deuda pública a corto plazo y depósitos bancarios. El valor de tu saldo depende, por tanto, de la calidad de esas reservas y de la capacidad del emisor para convertirlas en efectivo con suficiente rapidez llegado el caso.
El dinero de banco central digital, CBDC en la jerga, es un derecho de cobro directo frente al banco central. Aquí no existe un emisor que pueda quedarse sin liquidez. Un euro digital sería, así, el mismo dinero que un billete, solo que en forma electrónica. La mecánica de fondo del e-euro del BCE no ha cambiado en años; lo que se ha movido es el calendario, y se ha movido varias veces.
Por qué el riesgo de emisor es en la práctica la diferencia más importante
La distinción suena académica hasta que una stablecoin queda bajo presión. En ese momento decide si recuperas tu depósito. Con dinero privado la pregunta se plantea; con dinero de banco central, no, y precisamente por eso los supervisores levantan reglas tan densas en torno a las reservas.
En la práctica, un saldo en stablecoins depositado en una plataforma de negociación acumula dos riesgos: el del emisor y el de la plataforma. Quien mantenga importes elevados debería saber quién emite el token y bajo qué supervisión opera el proveedor. En nuestro repaso de los exchanges de cripto regulados encontrarás los datos de supervisión de cada centro de negociación; al emisor del token tendrás que examinarlo aparte.
En Europa, el legislador ha abordado esta situación con el reglamento sobre los mercados de criptoactivos. Las stablecoins referenciadas a una sola moneda oficial se consideran allí tokens de dinero electrónico y quedan sujetas a exigencias sobre reservas, reembolso y autorización del emisor. El dinero privado se convierte así en dinero privado supervisado. En dinero de banco central, no.
El calendario del BCE: proyecto piloto desde 2027 y posible primera emisión en 2029
En el euro digital la hoja de ruta es más concreta de lo que muchos lectores suponen. El Consejo de Gobierno del BCE decidió el 30 de octubre de 2025 pasar a la siguiente fase del proyecto y enuncia allí la condición de la que todo depende. Si los legisladores de la UE aprueban el reglamento durante 2026, a partir de mediados de 2027 podrían llevarse a cabo un proyecto piloto y las primeras transacciones, y el Eurosistema debe estar preparado en 2029 para una potencial primera emisión.
El BCE cifra el proyecto piloto en doce meses a partir del segundo semestre de 2027; deberán probarlo en su uso cotidiano proveedores de servicios de pago autorizados, comercios seleccionados y empleados del Eurosistema. La decisión definitiva sobre si se emite o no un euro digital la tomará el Consejo de Gobierno solo después de que se aprueben las normas. La carga política del asunto se aprecia en nuestro artículo sobre el euro digital frente a la política cripto estadounidense, publicado en enero de 2025.
Límites de saldo: el freno que se le incorpora al euro digital
Un euro digital sin límite sería peligroso para los bancos. Si cualquiera pudiera trasladar su cuenta corriente a dinero de banco central, los bancos perderían sus depósitos en cuestión de horas durante una crisis. Por eso el BCE menciona expresamente los límites de saldo como salvaguarda frente a los riesgos para la estabilidad financiera.
Hasta ahora no se ha fijado una cifra definitiva. Quien hoy te dé una está reproduciendo un estado del debate, no un acuerdo. Para tu planificación cuenta en todo caso más la dirección que el importe: el euro digital está pensado como medio de pago y seguirá limitado como forma de ahorro. El BCE calcula el coste en unos 1.300 millones de euros de desarrollo hasta la primera emisión y unos 320 millones de euros anuales de explotación a partir de 2029.
El contramodelo británico: un tope de emisión de 40.000 millones de libras en lugar de un límite por titular
Mientras el BCE prevé límites de saldo por usuario para el euro digital, el Banco de Inglaterra ha tomado el camino inverso con las stablecoins privadas. En su declaración de principios del 22 de junio de 2026 abandonó los límites de tenencia por titular que había propuesto antes y estableció en su lugar un tope de emisión temporal de 40.000 millones de libras por stablecoin sistémica en una primera etapa. Con ello se alcanza el mismo objetivo, argumenta el banco central, pero de forma más barata y sin restricciones para hogares y empresas.
Al mismo tiempo, el Banco ha flexibilizado sus requisitos de inversión. La parte que un emisor puede mantener en deuda pública británica a corto plazo y con interés sube del 60 al 70 %, y el resto permanece como depósito en el banco central para que los reembolsos puedan atenderse con agilidad. El Banco quiere cerrar el código antes de que acabe 2026 y las stablecoins reguladas deberían poder operar en el Reino Unido a partir de 2027. Él mismo señala una limitación: su régimen abarca los usos de pago sistémicos, mientras que el uso hoy dominante de las stablecoins, comprar y vender criptoactivos, queda expresamente fuera.

La financiación del comercio como caso de prueba: anticipo en stablecoin y pago final en libras digitales
Volvamos al laboratorio, porque es allí donde se encuentran los dos mundos. La primera de las dos líneas de trabajo gira en torno a un perfil de solvencia reutilizable para pequeñas y medianas empresas. Los datos de transacción procedentes de monederos basados en el consentimiento y la información económica de Dun & Bradstreet se combinan en un resultado crediticio precalificado que pertenece a la empresa y viaja con ella hasta el siguiente financiador, en lugar de recabarse de nuevo en cada solicitud.
La segunda línea es la más interesante, porque en ella las dos clases de dinero aparecen una junto a otra. Lo que se probó fue el anticipo de una factura, garantizado mediante un conocimiento de embarque electrónico: el exportador recibe su anticipo como pago en stablecoin y el importador británico efectúa el pago final en libras digitales. La pregunta del ensayo es si ambas patas encajan con limpieza sin que una forma de dinero tenga que sostener el proceso en solitario.
El beneficio que hay detrás es poco espectacular y por eso merece tomarse en serio. En las operaciones transfronterizas de las empresas pequeñas suelen pasar días entre el envío de la mercancía y el cobro, y durante ese tiempo el circulante queda inmovilizado.
El papel de Polygon: contratos inteligentes, monederos y el Open Money Stack
Polygon Labs aporta la infraestructura de la pata de stablecoin: monederos, liquidación y contratos inteligentes para el consentimiento, la verificación y el ciclo de vida de la financiación. La compañía agrupa estas piezas bajo el nombre de Open Money Stack y lo posiciona como una capa intermedia con la que las aplicaciones pueden alternar entre saldos en divisa y stablecoins sin construir sus propias vías de pago.
Marc Boiron, responsable de Polygon Labs, ha resumido públicamente el sentido del ensayo en que las distintas formas de dinero digital, públicas y privadas, tendrán que trabajar juntas si el dinero digital ha de mover el comercio mundial. Sobre el tamaño de su propia red, Polygon Labs cita más de 2,6 billones de dólares en transacciones con stablecoins liquidadas; se trata de un dato de la empresa y no de una estadística auditada.
Qué significa el ensayo para ti como inversor en cripto en Alemania
La primera conclusión tranquiliza. El euro digital no sustituirá a las stablecoins de tu monedero ni está construido para competir con ellas. El dinero de banco central cubre el pago que debe ser definitivo; el dinero privado, los casos en los que cuentan la programabilidad, la velocidad o el alcance. El ensayo de laboratorio pone a prueba ese reparto de tareas en lugar de enfrentar a una parte con la otra.
La segunda conclusión afecta a tu horizonte temporal. Quien espere liquidar algún día sus operaciones cripto en euros digitales tendrá que esperar, con la información actual, al menos hasta 2029, y esa fecha sigue supeditada a una ley que todavía no se ha aprobado. Mientras tu equivalente en euros sea un token privado, cargarás con el riesgo de emisor, y la custodia decidirá si se le suma el riesgo de plataforma.
En lo fiscal, el saldo en stablecoins y el dinero de banco central son dos mundos distintos
Aquí es donde la diferencia entre las formas de dinero se vuelve para ti inmediatamente cara o barata. Un euro digital sería sencillamente un euro, y quien tiene euros y gasta euros no genera con ello ningún hecho imponible en materia de criptoactivos.
Las stablecoins, en cambio, se consideran en Alemania otros bienes económicos, y el canje de un criptoactivo por una stablecoin es, según la práctica administrativa vigente hasta ahora, una transmisión que puede generar un hecho imponible. Que el precio se mantenga estable no cambia nada, porque la ganancia no la produce la stablecoin sino el valor que introduces en ella.
Conviene añadir una advertencia sobre la situación normativa. La tributación de las transmisiones privadas de criptoactivos está ahora mismo en debate político en Alemania. Comprueba en qué punto se encuentra cuando presentes tu declaración y, en caso de duda, apóyate en asesoramiento fiscal.
Del reembolso depende más que la fiscalidad. Con un token de dinero electrónico regulado tienes un derecho por el valor nominal, y la rapidez con que se atienda depende de la liquidez de las reservas. Justo por eso los supervisores prescriben qué parte de las reservas puede estar en cada sitio.
Euro digital y stablecoins: qué te llevas de todo esto
- Ordena tu saldo en euros según el emisor. Comprueba, para cada stablecoin que tengas, quién la emite y bajo qué supervisión opera el centro de negociación. Dónde debería quedar después ese saldo lo aclara nuestra comparativa de monederos de software.
- Separa el saldo de pago de la cartera de inversión. Lo que necesitas para pagar puede estar en una plataforma o en una tarjeta; lo que mantienes a más largo plazo corresponde a una custodia que controles tú mismo. Para la parte de pagos merece la pena mirar nuestra comparativa de tarjetas cripto.
- Registra cada cambio a una stablecoin. Reconstruirlo después cuesta más tiempo que anotarlo sobre la marcha. Una herramienta de nuestra comparativa de software fiscal para criptomonedas y trackers de cartera te lo quita de encima, siempre que la pongas en marcha desde el principio.
Puedes consultar ambas fuentes en su versión original: la actualización de la fase 2 del Banco de Inglaterra y la nota de prensa del BCE del 30 de octubre de 2025.
(14 de agosto de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Canton Coin y la SEC: una carta de no acción clasifica CC como materia prima digital
- Moody's califica con A2 el RLUSD de Ripple, pero el stablecoin sigue sin autorización MiCA en la UE
- Euro digital: qué es, cuándo llega y qué cambia para ti
- El BCE mantiene los tipos en el 2,50 % y Lagarde anuncia su salida
- Stablecoin bancaria para 3,3 millones de usuarios: «los criptoactivos por lo general no están protegidos»
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
29 de octubre de 2026 01:32

Bitget Wallet abre cuentas en euros: los euros que entran se vuelven USDT o USDC
Desde el 27 de octubre de 2026, Bitget Wallet da a sus usuarios un número de cuenta propio en euros y en dólares, y la aplicación convierte automáticamente el dinero entrante en USDT o USDC. Qué significa eso para las transferencias SEPA, el estatus MiCA de ambas stablecoins y el plazo de tenencia se explica aquí.
27 de octubre de 2026 10:50
Licencia bancaria de Ripple para 2.500 millones de dólares en RLUSD: lo que hay que saber
El supervisor bancario estadounidense OCC concedió a Ripple, el 26 de octubre de 2026, la autorización definitiva para un banco fiduciario que gestiona las reservas del stablecoin RLUSD. En la Unión Europea al token le falta la autorización como token de dinero electrónico, y nuestro propio recuento muestra qué significa eso para tu vía de compra.
24 de octubre de 2026 05:18
Coinbase Irlanda acepta una multa de 3,25 millones de euros y reconoce las infracciones: «ninguna tolerancia con las deficiencias en los sistemas de protección»
El Banco Central de Irlanda ha impuesto a Coinbase Ireland Limited una multa de 3.252.618 euros porque la entidad de dinero electrónico no protegió suficientemente los fondos de los clientes y no controló la externalización a su matriz estadounidense. Los clientes europeos dependen de esa misma sociedad por el pasaporte europeo, y su saldo en euros no es un depósito bancario.

23 de octubre de 2026 20:14
Corea del Sur mete las stablecoins en su ley cambiaria: vigilancia antes que adopción
Corea del Sur modifica su ley cambiaria y clasifica las stablecoins como medio de pago. El Crypto Twitter celebra la adopción. La letra pequeña dice vigilancia.
23 de octubre de 2026 14:39
¿Qué es Tether (USDT)? El stablecoin explicado: sin autorización en la UE y plazo el 8 de enero de 2027
Con 182.800 millones de tokens en circulación, Tether es el mayor stablecoin del mundo y liquida dos de cada tres dólares cripto negociados. En la Unión Europea le falta la autorización como token de dinero electrónico, y desde el 8 de enero de 2027 los proveedores autorizados ya no podrán prestar servicios en torno a él.
22 de octubre de 2026 17:46
USDT o USDC: los puntos clave antes del plazo del 30 de octubre
Análisis: en el Espacio Económico Europeo, Coinbase convierte el 30 de octubre de 2026 los saldos restantes en USDT, DAI y PYUSD a USDC, y desde el 12 de noviembre la ABE supervisa directamente al emisor de USDC. Este artículo sitúa lo que eso significa para la elección entre las dos mayores stablecoins en dólares y separa los plazos documentados de la valoración de la redacción.
22 de octubre de 2026 14:41

¿Qué es un emisor? Definición, ejemplos y riesgo de emisor
Contexto: quién es el emisor en una acción, un ETF, un ETN, un certificado, una stablecoin y un token de acciones, qué entienden MiCA y el derecho de folletos por ello y qué deja una quiebra del emisor de 10.000 euros. Con tablas y un ejemplo de cálculo.
22 de octubre de 2026 08:36
La regla de EE. UU. sobre los intereses de las stablecoins rige desde el 18 de enero de 2027: qué cambia para los inversores en Europa
Análisis: la autoridad bancaria estadounidense OCC presentó el 21 de octubre de 2026 su regla final sobre stablecoins de pago, en vigor desde el 18 de enero de 2027. Está acreditada la prohibición de intereses que se mantiene; qué significa la presunción suprimida para los acuerdos de recompensa lo analiza la redacción más abajo.
19 de octubre de 2026 23:38
JPMorgan lleva su token de depósito JPMD a Ethereum: los clientes particulares siguen excluidos
JPMorgan llevó su token de depósito en dólares JPMD al mainnet de Ethereum el 19 de octubre de 2026, tras casi un año en la red de capa 2 Base. El token está ya en una blockchain abierta, pero nadie puede negociarlo sin la autorización del banco.
19 de octubre de 2026 20:34
La stablecoin USD1 pierde 401 millones de dólares: casi 200 millones salen de una sola dirección
La capitalización de la stablecoin en dólares USD1 ha caído un 9,1 % en dos semanas sin que el precio perdiera su vinculación con el dólar. Casi 200 millones de dólares de los reembolsos proceden, según Onchain Benchmark, de una sola dirección cuyo titular es desconocido.
18 de octubre de 2026 11:29
Depeg de un stablecoin: ¿aguanta la paridad de 1,00 euro?
Un depeg de stablecoin es el momento en que el precio de mercado abandona su amarre al euro o al dólar. Qué exige el reglamento MiCA en reserva y reembolso, cómo reconocer la construcción de un token y qué supone para tu plazo de tenencia un canje a stablecoins.
16 de octubre de 2026 02:29
El USDC se convierte en el primer token de dinero electrónico significativo de la UE: qué cambia para los titulares el 12 de noviembre
La Autoridad Bancaria Europea clasificó el USDC el 14 de octubre como el primer token de dinero electrónico significativo de la Unión. A partir del 12 de noviembre examinará ella misma la reserva, los fondos propios y la liquidez del emisor, en lugar de dejar esa vigilancia solo al supervisor francés.
14 de octubre de 2026 23:25
37 bancos, una licencia: el stablecoin en euros Qivalis aún no puede lanzarse
De Nederlandsche Bank autorizó a Qivalis como entidad de dinero electrónico el 14 de octubre de 2026; según la empresa, detrás del stablecoin en euros previsto están 37 bancos europeos de 15 países. Qivalis todavía no puede emitir el token, porque falta el libro blanco que exige el reglamento MiCA.
14 de octubre de 2026 08:19
2.410 millones de dólares en RLUSD: Standard Chartered asume la custodia y falta la autorización MiCA en la UE
Standard Chartered puso en marcha el 12 de octubre la custodia institucional de RLUSD, la stablecoin de Ripple, sobre el XRP Ledger y bajo supervisión del regulador de Dubái. En el registro europeo de tokens de dinero electrónico, RLUSD sigue sin aparecer.
9 de octubre de 2026 08:36
Polkadot lanza dotUSD sin emisor: por qué MiCA exige uno
Polkadot lanzó su propia stablecoin dotUSD en la mainnet el 8 de octubre de 2026, sin emisor y dirigida por los titulares de DOT. El mismo día, la ESMA exige a los proveedores regulados liquidar en tres meses las stablecoins no conformes con MiCA.
1 de octubre de 2026 15:20
Open USD ya está en circulación pero no en el registro de la UE: lo que importa ahora para los inversores
La stablecoin en dólares Open USD arrancó el 30 de septiembre de 2026, respaldada por Coinbase, Mastercard, Shopify, Stripe y Visa. En el registro de MiCA, sin embargo, el token no estaba notificado a 1 de octubre de 2026, y eso decide qué puedes hacer con él en Europa.

26 de septiembre de 2026 08:19
Cardano ante el lanzamiento de RealFi el 1 de octubre: qué deben comprobar los tenedores de ADA en USDr, MiCA e impuestos
El 1 de octubre de 2026 la plataforma de stablecoins RealFi llega a la red principal de Cardano, y ADA sube un 14,67 % en una semana. Qué está documentado sobre el token dólar remunerado USDr y qué deberían aclarar antes los inversores.
25 de septiembre de 2026 11:26
Reglas de la Fed para las stablecoins: qué comprobar en el respaldo y el derecho de reembolso
La Reserva Federal presentó el 24 de septiembre de 2026 dos proyectos de norma sobre respaldo, capital y reembolso de las stablecoins de pago. Para tu saldo en Alemania, sin embargo, lo que cuenta es MiCA, y de ahí se derivan otras comprobaciones.
23 de septiembre de 2026 08:19
SoFi liquida los pagos con tarjeta en stablecoin: qué debes comprobar
Desde el 22 de septiembre de 2026, el banco estadounidense SoFi liquida todo su negocio de tarjetas con su propia stablecoin, SoFiUSD, en la red de Mastercard. Qué distingue a este modelo de una tarjeta de crédito cripto y qué reglas regirían si un proveedor europeo siguiera sus pasos.
22 de septiembre de 2026 23:20
Reservas de stablecoins: por qué el BCE quiere eliminar la obligación de depósito bancario
El Sistema Europeo de Bancos Centrales presentó el 22 de septiembre su respuesta a la revisión de MiCA y reclama en ella el fin de la obligación de mantener entre el 30 y el 60 % de las reservas de stablecoins como depósito bancario. Qué hay detrás y qué puedes comprobar en tu propio token.
22 de septiembre de 2026 08:18
La plataforma Pontes del BCE ya funciona: qué debes comprobar en los valores tokenizados
El Eurosistema lanzó la plataforma Pontes el 21 de septiembre de 2026, de modo que las operaciones con valores tokenizados pueden liquidarse por primera vez en dinero de banco central. Hoy no cambia nada en tu cartera, pero la distinción entre criptoactivo y valor criptográfico decidirá en el futuro sobre impuestos y responsabilidad.
17 de septiembre de 2026 11:15
Euro digital: el BCE abre su proyecto piloto, dos fechas en octubre de 2026
El BCE busca comercios para su proyecto piloto del euro digital y convoca el 6 de octubre de 2026 una sesión informativa abierta también a los consumidores. Ambas fechas figuran solo en la versión inglesa de la página del BCE.
15 de septiembre de 2026 17:17
Límite de tenencia del euro digital: qué significa el tope previsto para tu cuenta y tus criptoactivos
El euro digital tendrá un tope, y en el trílogo sigue abierto quién lo fija y a cuánto asciende. Qué significa el borrador para tu cuenta corriente, para las stablecoins en euros y para tus criptoactivos.
9 de septiembre de 2026 20:32
El stablecoin en euros de 37 bancos llega a Ethereum: qué tienes que comprobar ahora en tu token en euros
Un consorcio de 37 bancos europeos confirmó el 8 de septiembre que emitirá su stablecoin en euros regulado en la cadena pública de Ethereum. Qué significa para la custodia, el reembolso y la garantía de depósitos, y los seis puntos que puedes comprobar ya en tu token en euros.
27 de agosto de 2026 02:19
Revolut lanza el stablecoin en euros EURR: por qué Alemania no está en la primera oleada
Revolut lanzó el 26 de agosto de 2026 el stablecoin en euros EURR, primero en Dinamarca, Polonia y Portugal. Para los clientes alemanes cuenta de momento otra fecha: el plazo de USDT termina el 31 de agosto.
19 de agosto de 2026 20:56
Registro MiCA de emisores de stablecoins: 23 empresas autorizadas, 43 libros blancos y dos enlaces rotos
El registro oficial de la ESMA recoge 23 emisores autorizados de tokens de dinero electrónico y 43 libros blancos notificados. Abrimos nosotros mismos cada dirección de documento depositada allí y mostramos dónde el listado no lleva a ninguna parte.
19 de agosto de 2026 17:21
Auditoría de Tether por KPMG: qué significa la opinión sin salvedades para USDT en la UE
Tether comunicó el 13 de agosto de 2026 la primera auditoría completa de sus cuentas anuales por KPMG, con una opinión sin salvedades para el ejercicio 2025. Eso no cambia nada sobre la negociabilidad de USDT en los proveedores autorizados de la UE, porque de eso decide el artículo 48 de MiCA.
También te podría interesar