
Bank of England Stablecoin Mandat: Was die Erweiterung für Großbritannien wirklich bedeutet
Das neue Innovationsziel der Bank of England ist ein Signal für digitale Zahlungen, aber keine Stablecoin-Lizenz. Entscheidend bleiben FCA-Regeln, Aufsicht und der Zeitplan bis 2027.




Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Warum die Nachricht jetzt Aufmerksamkeit bekommt
Das Bank of England Stablecoin Mandat ist in den letzten Tagen zum Gesprächsthema geworden, weil es scheinbar eine neue Rolle für die britische Zentralbank markiert. Laut der offiziellen Mitteilung von HM Treasury soll die Bank of England ein sekundäres Ziel erhalten, Innovation in Zahlungssystemen und bei neuen digitalen Geldformen zu fördern. Wichtig ist dabei das Wort „sekundär": Es bedeutet nachrangig. Die Stabilität des Finanzsystems bleibt laut Regierung der vorrangige Auftrag der Bank, das Innovationsziel kommt lediglich ergänzend hinzu. Für DACH-Leser ist die Entwicklung relevant, weil die UK Krypto-Regulierung einen eigenständigen Rechtsrahmen verfolgt und der Finanzplatz London bei digitalen Finanzmärkten eine große Rolle spielt. Klar sollte aber gleich sein: Die Ankündigung bedeutet nicht, dass neue Stablecoin-Lizenzen vergeben wurden oder jedes Zahlungsprojekt automatisch unter Aufsicht der Bank of England fällt.
Ein Mandat setzt Prioritäten, schafft aber keine Erlaubnis
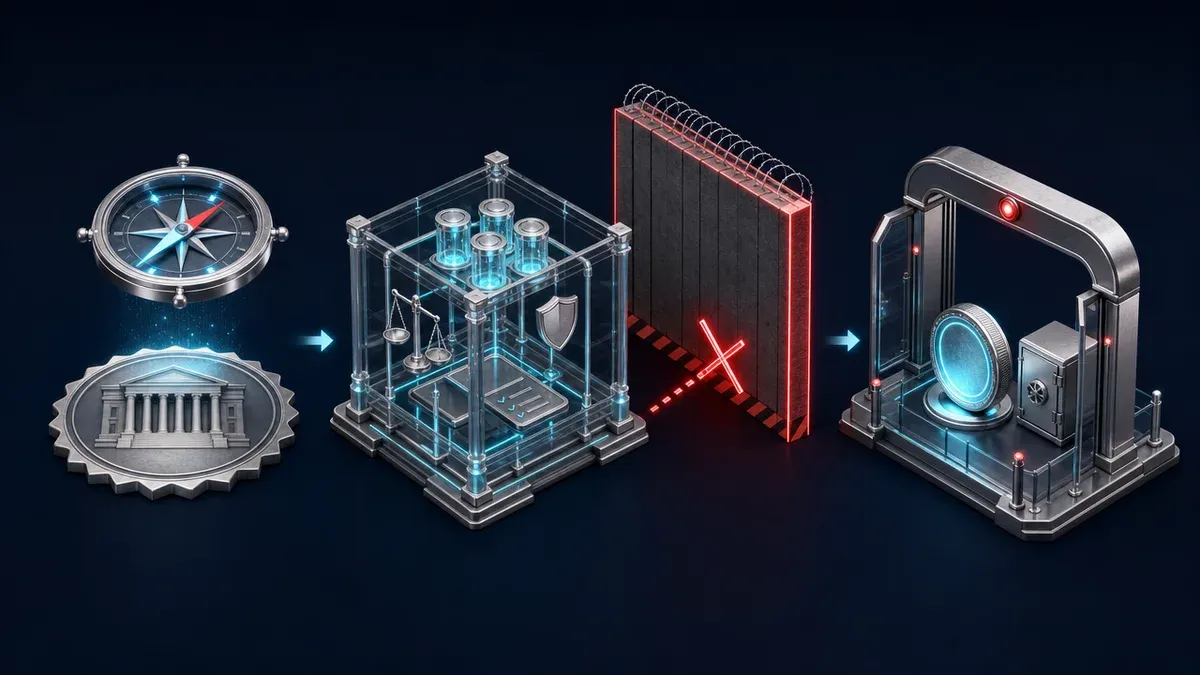
Ein Mandat ist der gesetzlich oder politisch festgelegte Aufgabenrahmen einer öffentlichen Institution. Ein zusätzliches Innovationsziel kann beeinflussen, wie die Bank Regulierung gestaltet, Konsultationen bewertet und mit anderen Behörden zusammenarbeitet, mehr aber zunächst nicht. Der Unterschied lässt sich in drei Schritten fassen:
- Mandat: beschreibt Zielsetzung und institutionelle Priorität.
- Regelwerk: legt konkrete Pflichten fest, etwa zu Reserven, Einlösung, Berichten und Risikomanagement.
- Erlaubnis beziehungsweise Aufsicht eines Unternehmens: betrifft die Prüfung eines einzelnen Anbieters nach den jeweils geltenden Anforderungen.
Das neue Ziel soll über Änderungen am Financial Services and Markets Bill umgesetzt werden. Es ist damit weder für sich allein ein fertiges Stablecoin-Regime noch eine unmittelbare Zulassung.
Weshalb digitale Token als Zahlungsinfrastruktur betrachtet werden
Stablecoins sind Krypto-Token, die ihren Wert typischerweise an eine Währung oder andere Vermögenswerte koppeln sollen. Entscheidend ist dabei nicht ein pauschal „stabiler" Kurs, sondern die Qualität der Reserven und eine zuverlässige Einlösung. Zahlungsinfrastruktur meint in diesem Zusammenhang die technischen, rechtlichen und organisatorischen Systeme, über die Geld übertragen, verrechnet und abgesichert wird. Warum das relevant ist, zeigt sich an zwei Beispielen: schnellere grenzüberschreitende Unternehmenszahlungen und programmierbare Zahlungsschritte bei digitalen Handelsgeschäften gelten als mögliche Vorteile von Stablecoins in der Zahlungsinnovation. Die offizielle Einordnung der Bank of England nennt aber ebenso die Risiken: Vertrauensverlust in den Wert, unzureichende Reservebestände, verzögerte Rücknahme zum Nennwert, Cyber- oder Betriebsausfälle sowie mögliche Ansteckungseffekte bei breiter Nutzung in digitalen Finanzmärkten.
Die Aufsicht ist bereits auf mehrere Stellen verteilt
Ein verbreitetes Missverständnis ist, die Bank of England werde nun allein zur Stablecoin-Behörde. Tatsächlich unterscheiden sich die Zuständigkeiten nach Art und möglicher Systemrelevanz eines Angebots. Die FCA reguliert laut gemeinsamem Ansatz von Bank of England und FCA grundsätzlich UK-emittierte qualifizierte Stablecoins. Erkennt HM Treasury einen Emittenten oder ein System als systemrelevant an, greifen zusätzlich gemeinsame Aufsichtsmechanismen von FCA und Bank of England, wobei die Bank besonders prudenzielle Fragen und Finanzstabilität prüft, also die solide finanzielle Ausstattung, Risikosteuerung und Widerstandsfähigkeit eines Anbieters. Die Bank hat bereits ein Policy Statement für auf Pfund lautende, systemrelevante Stablecoins veröffentlicht. Der zugehörige Code of Practice soll erst nach Konsultation bis Ende 2026 finalisiert werden, woraus sich nicht ableiten lässt, dass bestimmte Emittenten schon anerkannt oder zugelassen sind.
Welche Fragen vor der praktischen Wirkung offenbleiben
Trotz der bereits vorhandenen Regeln bleiben zentrale Umsetzungsfragen offen:
- Welche Angebote gelten im Einzelfall als qualifizierte und welche als systemrelevante Stablecoins?
- Wann und nach welchen Kriterien erfolgt eine Anerkennung durch HM Treasury?
- Welche Anforderungen gelten konkret für Reserven, Verwahrung, Einlösung und Kundeninformationen?
- Wie stimmen FCA, Bank of England und Treasury Prüfungen, Meldungen und Krisenmaßnahmen ab?
- Welche Übergangsfristen gelten, bevor das breitere Regime praktisch anwendbar ist?
Verwahrung meint dabei die sichere Verwaltung oder Absicherung von Reservewerten beziehungsweise Kundenvermögen, Einlösung den Anspruch, einen Stablecoin unter festgelegten Bedingungen wieder gegen seinen Referenzwert umzutauschen. Zeitlich schaffen die Cryptoassets Regulations 2026 die gesetzliche Grundlage für ein breiteres Regime; die Ausgabe qualifizierter Stablecoins wird darin als regulierte Tätigkeit mit FCA-Erlaubnis ausgestaltet. Laut erläuterndem Memorandum soll das Regime am 25. Oktober 2027 in Kraft treten.
Was britische Anbieter und DACH-Unternehmen beobachten sollten
Für Emittenten, also Unternehmen oder Institutionen, die einen Stablecoin ausgeben und für dessen Rücknahme verantwortlich sind, ebenso wie für Banken, Zahlungsdienstleister und Fintechs kann mehr institutionelle Aufmerksamkeit langfristig Klarheit für Zahlungsanwendungen schaffen, erhöht aber gleichzeitig den Planungs- und Compliance-Aufwand, also die Einhaltung gesetzlicher, regulatorischer und interner Anforderungen. Konkret lohnt sich der Blick auf finale Bank-of-England-Regeln für systemrelevante Fälle, die bereits veröffentlichten FCA-Anforderungen zu Deckungswerten und Einlösung, die gesetzliche Umsetzung des Innovationsziels sowie den Zeitplan bis 2027. EU-Regeln sind für das Vereinigte Königreich dabei nicht automatisch maßgeblich; Vergleiche sollten stets anhand der jeweils geltenden Rechtsgrundlage erfolgen, nicht als pauschale Gleichsetzung.
Fazit zum Bank of England Stablecoin Mandat: Ein wichtiges Signal, keine sofortige Marktöffnung
Das Bank of England Stablecoin Mandat unterstreicht, dass Großbritannien digitale Zahlungsmittel als Teil moderner Finanz- und Zahlungsinfrastruktur behandelt. Das Innovationsziel ist jedoch keine selbstständige Lizenz, keine Zusage für einzelne Anbieter und kein Ersatz für bereits laufende Regelsetzungs- und Aufsichtsprozesse. Die reale Wirkung für die UK Krypto-Regulierung wird sich daran messen lassen, wie Treasury, FCA und Bank of England Zuständigkeiten, Sicherheitsanforderungen und Umsetzungstermine tatsächlich zusammenführen.
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.
Verwandte Artikel
- GENIUS Act Stablecoin Regeln: Was jetzt gilt und was bis 2027 offen bleibt
- Globaler Krypto Schock: G20 warnt vor Regelungslücken, neue Krypto Bank erhält Genehmigung und der US China Konflikt erschüttert die Märkte
- BIG Krypto News: EU genehmigt 14 Stablecoin-Herausgeber unter MiCA
- Crypto News: Bank of America bringt USD pegged Crypto Stablecoin auf den Markt
- Stablecoins und Steuern: Was bei USDT, USDC und Co. gilt
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

July 14, 2026 11:59 AM
Stablecoins im Alltag: Wann steuerliche Vorgänge entstehen können
Stablecoins zum Bezahlen, Tauschen oder Verkaufen nutzen? Erfahre, wann steuerliche Vorgänge entstehen und welche Daten du dokumentieren solltest.

July 11, 2026 1:59 PM
Circle wird zur Bank: Was die OCC-Genehmigung für den USDC bedeutet
Der USDC-Herausgeber knackt eine Hürde, die vor ihm kein Stablecoin-Unternehmen in dieser Größe erreicht hat – und das ändert, wie der größte regulierte Stablecoin abgesichert ist.

May 4, 2025 5:00 AM
SEC stellt Untersuchung zu PayPal USD (PYUSD) ein – Was das für die Krypto Regulierung bedeutet
Die SEC untersucht PayPals Stablecoin PYUSD nicht mehr. Was bedeutet diese Entlastung für PayPal USD und die Krypto Adoption im traditionellen Finanzsektor?
July 16, 2026 6:49 AM
Trump stellt sich hinter Stablecoins – und die US-Banken bekommen Panik
Trump unterstützt ein UK-US-Stablecoin-Abkommen, während der CLARITY Act vor der Senatsabstimmung steht – und Banken fürchten um ihre Einlagen. Das steckt dahinter.

April 6, 2025 1:58 PM
Großer Crypto News: SEC sagt, dass dollar-gestützte Stablecoins keine Wertpapiere sind
Die US-amerikanische SEC hat gerade einen bahnbrechenden Schritt unternommen. Stablecoins, die durch tatsächliche Dollar gedeckt sind und leicht in Bargeld umgewandelt werden können, sind offiziell keine Wertpapiere.
January 21, 2025 8:09 PM
Banken sind BEREIT, warten aber auf Krypto-Regulierungen unter Trumps pro-Krypto-Regierung, sagt der CEO der Bank of America
Bank of America CEO Brian Moynihan spricht über Trumps Wirtschaftspolitik und die Bereitschaft der Banken, Kryptowährungen zu akzeptieren. Aber ohne Regulierungen – was bringt die Zukunft für Krypto?

July 28, 2026 6:21 PM
Russland hat sein Krypto-Gesetz durch, der US-Senat vertagt weiter
Russlands Krypto-Gesetz geht an Putins Schreibtisch, der CLARITY Act liegt im Senat auf Eis. Was diese Lücke für die Kurse bedeutet.
August 16, 2026 2:18 AM
Digitaler Euro und Stablecoins: Warum die Bank of England beide Geldformen in einer einzigen Zahlung testet
Im Digital Pound Lab der Bank of England hat ein Konsortium um NOBO Finance, Dun & Bradstreet und Polygon durchgespielt, wie ein Exporteur einen Vorschuss in einem Stablecoin erhaelt und der Importeur die Schlusszahlung in digitalem Zentralbankgeld leistet. Warum der Unterschied zwischen privatem und oeffentlichem Geld auch fuer dein Stablecoin-Guthaben in Deutschland zaehlt.
March 27, 2025 6:00 AM
Bitcoin oder Stablecoins: Was ist 2025 am besten zu halten?
GameStop fügt Bitcoin zu seiner Reserve hinzu, während Fidelity mit einem eigenen Stablecoin experimentiert. Doch was bedeutet das für Anleger, und was sollte man 2025 lieber halten?
August 3, 2026 11:22 AM
Bitcoin in Stablecoins tauschen: Steuer in Österreich?
Wer Bitcoin in USDT oder andere Stablecoins tauscht, zahlt in Österreich meist noch keine Steuer. Wann der Tausch dennoch steuerpflichtig wird.
May 2, 2026 8:00 PM
Krypto Regulierung News: Stablecoin Yield Regeln könnten die nächste Bitcoin Bewegung auslösen
Neue US Stablecoin Yield Regeln könnten Krypto Regulierung, Stablecoin Nutzung und Bitcoins nächste große Marktbewegung beeinflussen.
June 5, 2026 6:11 PM
MiCA und deine Kryptos: Sind deine Assets ab dem 1. Juli 2026 in Gefahr?
MiCAR tritt am 1. Juli 2026 in Kraft – doch was bedeutet das für Ihre Kryptowährungen? Drohen Einschränkungen, Delistings oder Verluste?
May 30, 2025 10:56 AM
Crypto News Today – Mai 2025 Rückblick: Was bringt der Juni?
Der Mai 2025 endet mit grossen Veränderungen in Sachen Krypto Regulierung und globaler Adoption. Von der Einstellung der SEC Klage gegen Binance bis zu neuen Stablecoin Gesetzen in den USA und Hongkong – das ist passiert und könnte den Juni prägen.
May 3, 2026 12:18 PM
Coinbase bestätigt überparteiliche Einigung über wegweisendes US-Krypto-Gesetz
Coinbase bestätigt eine überparteiliche Einigung zum CLARITY Act. Dieser Schritt könnte Billionen an institutionellem Kapital freisetzen und den US-Krypto-Markt regulieren.

April 14, 2026 4:00 PM
Steuerfreie Stablecoins? Dieses US Gesetz könnte den nächsten Krypto Bullrun auslösen
Ein neues US Gesetz könnte Stablecoin Transaktionen steuerfrei machen. So könnte es die Krypto Adoption und den nächsten Bullrun antreiben.
March 20, 2026 10:22 PM
US-Stablecoin-Deal steht: Marktanalyse inmitten von Iran-Kriegssorgen
US-Senatoren und das Weiße Haus erzielen Stablecoin-Einigung, während Berichte über US-Bodentruppen im Iran den Krypto-Kurs auf Talfahrt schicken.
July 28, 2025 10:57 AM
BREAKING: 1 Milliarde USDT wurden gerade gemintet... Ist das gut oder schlecht?
Whale Alert schlägt Alarm: Tether hat gerade über 1 Milliarde USDT neu gemintet. Heißt das, der Kryptomarkt steht vor einem Push – oder ist das einfach nur Routine?
May 17, 2025 12:20 PM
Die Besten Stablecoins 2025: So Verdient Dein Geld für Dich
Stablecoins bringen fette Zinsen bei wenig Risiko. Wie kannst du easy passiv verdienen und dein Krypto-Portfolio pushen? Hier kommt alles, was du wissen musst!
January 21, 2025 11:14 AM

Krypto News Heute: Mit Präsident TRUMP Zurück Im Amt – Ist Der Bull Run Vorbei?
Bitcoin fällt um 6%, Meme-Coins verlieren, während ETF-Zuflüsse neue Rekorde erreichen. Erfahren Sie, warum Analysten glauben, dass der Bull Run bald enden könnte.
July 2, 2025 9:32 PM
Ripple beantragt US Banklizenz – Neue Ära für Krypto?
Ripple hat gerade einen riesigen Schritt in die traditionelle Finanzwelt gemacht und eine US Banklizenz beantragt. Könnte dieser Move die Stablecoin und Krypto Zahlungen Branche komplett umkrempeln?
February 23, 2025 10:21 AM
EU Genehmigt 10 Stablecoin Herausgeber Unter MiCA – Aber Warum Wurde Tether Ausgeschlossen?
Die Europäische Union hat 10 Stablecoin Herausgeber unter MiCA genehmigt, jedoch Tethers USDT ausgeschlossen. Diese Entscheidung wirft Fragen über die Zukunft der Stablecoin Regulierung und die Marktdynamik in der EU auf.
January 25, 2025 3:01 PM
Wall Street News unter Musks Einfluss: Krypto Integration und Schuldenabbau bei X
Wall Street Banken erleben einen Wendepunkt. Hier erfährst du, wie traditionelle Finanzen und Blockchain unter einer krypto-freundlichen Regierung und Musks Einfluss zusammenfinden.
August 17, 2026 12:54 PM
Krypto News heute: Krypto-Gipfel im Weißen Haus trifft auf einbrechende CLARITY-Chancen
Krypto News heute: Trump empfängt die Krypto-Chefs, die Chancen für den CLARITY Act fallen auf 10 Prozent, 390 Millionen US-Dollar fliehen aus Bitcoin-ETFs.
July 26, 2026 2:43 PM
CLARITY Act stockt trotz Trumps persönlichem Eingreifen: Was heißt das für die Krypto-Regulierung?
Trump hat mit Senatoren verhandelt und den Ethik-Passus abgesegnet. Die Demokraten lehnten ab. Woran der CLARITY Act jetzt wirklich hängt.
March 27, 2026 10:42 PM
Die stille Übernahme: Wie Stablecoins zum neuen globalen Dollar werden
Stablecoins expandieren weltweit durch PayPal und US Regulierung. Werden sie zum neuen digitalen Dollar System?

January 8, 2026 8:51 AM
Warum die Kryptopreise am 8. Januar 2026 fielen: die Hauptgründe, und was danach kam
Am 8. Januar 2026 rutschte Bitcoin wegen Liquidationen, Regulierungsunsicherheit und Makro-Sorgen Richtung 90.000 $. Dieselben Risiken prägten das Jahr: BTC fiel bis Juli auf rund 58.600 $.
June 25, 2025 3:41 PM
Hat Jerome Powell gerade den nächsten Bitcoin Bullrun ausgelöst?
Jerome Powell hat gerade die kryptofreundlichste Aussage seiner Karriere gemacht – und damit möglicherweise den Grundstein für den nächsten parabolischen Anstieg von Bitcoin gelegt. Erleben wir den Beginn eines neuen Bullenzyklus?
Vielleicht auch interessant